





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Консолидированные группы налогоплательщиков не действуют с 01.01.2023, поэтому создать КГН в 2026 году нельзя. Но бывшим участникам по-прежнему нужны документы группы — для проверки старых расчетов, подтверждения убытков и налоговых споров.
В статье расскажем:
- как КГН объединяла налоговые результаты участников
- какие условия действовали для групп и почему их работа прекратилась
- как бывшим участникам учитывать убытки и хранить документы
- чем КГН отличается от холдинга, консолидированной отчетности и налогового мониторинга
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
- КГН в 2026 году: создать или продлить группу нельзя
- Что представляла собой консолидированная группа налогоплательщиков
- Какие условия действовали для участников КГН
- Почему глава 3.1 осталась в НК РФ
- Как бывшему участнику учитывать убытки
- Какие документы сохранить
- Чем КГН отличается от других форм работы группы
- Кратко о консолидированной группе налогоплательщиков
КГН в 2026 году: создать или продлить группу нельзя
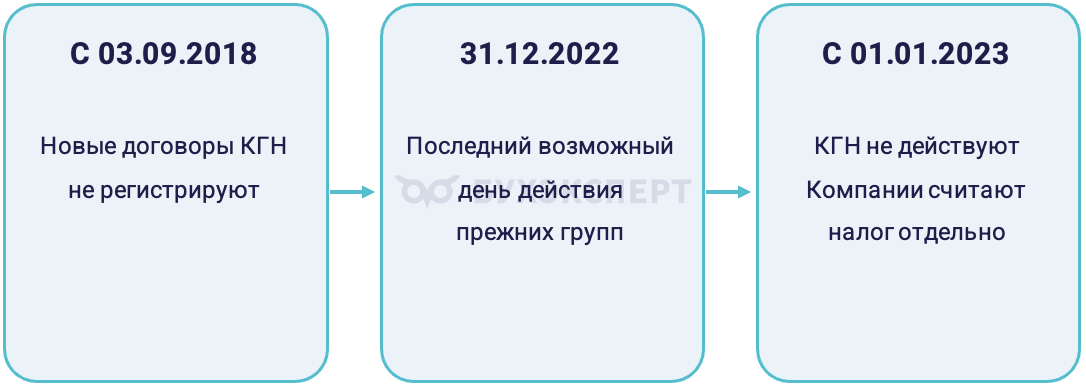
Законодатель прекратил регистрацию новых договоров КГН с 03.09.2018, а ранее зарегистрированные договоры разрешил применять до окончания срока, но не позднее 01.01.2023. Договоры, зарегистрированные в 2018 году до вступления запрета в силу, закон считает незарегистрированными.
Эти правила установил Федеральный закон от 03.08.2018 N 302-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации» ч. 1-3 ст. 3, ч. 1 ст. 4.
Ключевые даты показывают, как прекратился прежний порядок:
Запрет касается регистрации, а не формальной возможности подписать документ. Даже если компании заключат соглашение с названием «договор о создании КГН», права рассчитывать общую налоговую базу оно не даст.
Закон также ограничил регистрацию изменений о присоединении новых участников, выходе из группы и продлении срока, предусмотрев отдельные исключения. Эти переходные правила не позволяют возобновить КГН после 2022 года (ч. 1-3 ст. 3 Закона N 302-ФЗ).
Что представляла собой консолидированная группа налогоплательщиков
КГН — добровольное объединение плательщиков налога на прибыль по договору, которое позволяло считать налог с совокупного финансового результата участников. Группа не создавала отдельное юридическое лицо и не превращала компании в одного владельца имущества (п. 1 ст. 25.1, п. 1 ст. 25.3 НК РФ).
Правила для КГН закреплены в гл. 3.1 НК РФ — это ст. 25.1-25.6. Не путайте ее с гл. 31, которая регулирует земельный налог.
Роль ответственного участника
Компании определяли в договоре ответственного участника — он рассчитывал и уплачивал налог группы, представлял декларацию и взаимодействовал с налоговой. Остальные участники передавали ему сведения для общего расчета, сохраняя собственный учет и обязанности по другим налогам (ст. 25.1, 25.5 НК РФ).
Договор регистрировала налоговая по месту нахождения ответственного участника. Подписанного соглашения без предусмотренной регистрации для появления КГН было недостаточно (ст. 25.3 НК РФ).
Как объединяли прибыль и убытки
При расчете общей базы учитывали налоговые результаты участников по специальным правилам. Это позволяло сопоставить прибыль одних компаний с текущими убытками других, но не означало свободного переноса любых убытков между организациями (ст. 278.1, 283 НК РФ).
Пример 1
В 2016 году 3 российские компании входили в зарегистрированную КГН и отвечали условиям ее работы. Для примера предположим, что за предыдущий год они суммарно уплатили учитываемые налоги на 12 млрд руб., получили доходы 500 млрд руб., а стоимость активов составила 600 млрд руб.
В рассматриваемом периоде первая компания получила налоговую прибыль 230 млрд руб., вторая и третья — текущие налоговые убытки 12 и 31 млрд руб. Если все суммы учитываются по общим правилам КГН, расчет совокупной базы выглядит так:
230 млрд руб. – 12 млрд руб. – 31 млрд руб. = 187 млрд руб.
Это условный пример механизма, а не полный расчет декларации — на практике отдельно проверяют состав доходов, расходов и специальные ограничения. Его нельзя использовать как схему объединения результатов компаний в 2026 году.
После прекращения КГН плательщики налога на прибыль рассчитывают базу отдельно. Прибыль одной организации нельзя уменьшить на текущий убыток другой только потому, что обе входят в холдинг
Какие условия действовали для участников КГН
В группы могли объединяться российские организации, которые выполняли требования к доле участия, финансовым показателям и статусу. Условия проверяли не только при регистрации, но и в течение действия договора с учетом предусмотренных законом особенностей (ст. 25.2 НК РФ).
Основные требования к группе и участникам:
|
Показатель |
Историческое требование |
Норма |
| Доля участия | Одна организация прямо и (или) косвенно участвует в других, доля в каждой — не менее 90% | п. 2 ст. 25.2 |
| Чистые активы | Превышают уставный капитал соответствующей организации | пп. 3 п. 3 ст. 25.2 |
| Налоги за предшествующий календарный год | В совокупности не менее 10 млрд руб. НДС, акцизов, налога на прибыль и НДПИ без учитываемых нормой таможенных сумм | пп. 1 п. 5 ст. 25.2 |
| Доходы по бухотчетности за предшествующий год | В совокупности не менее 100 млрд руб. выручки и прочих доходов | пп. 2 п. 5 ст. 25.2 |
| Активы на 31 декабря предшествующего года | В совокупности не менее 300 млрд руб. | пп. 3 п. 5 ст. 25.2 |
| Статус организации | Требования к реорганизации, ликвидации и банкротству, а также ограничения по видам участников | п. 3, 6 ст. 25.2 |
Пороги 10, 100 и 300 млрд руб. относились ко всем участникам в совокупности, а не к каждому по отдельности. Требование к чистым активам, напротив, проверяли по конкретной организации (п. 3, 5 ст. 25.2 НК РФ).
Где сформировать расчет по текущим данным организации и почему он не является отдельной обязательной формой БФО — в консультации: Расчет чистых активов в бухгалтерском балансе за 2025 в 1С.
Для расчета доли использовали правила прямого и косвенного участия, а не управленческое понятие контроля над компанией. Доля ровно 90% соответствовала порогу, если остальные условия тоже выполнялись (п. 2 ст. 25.2, ст. 105.2 НК РФ).
Редакция нормы и срок договора
При работе с архивным договором проверяйте редакцию закона и переходные правила на дату его регистрации. Нельзя механически применять к старой группе формулировки из текущего текста кодекса.
В п. 7 ст. 25.2 НК РФ указан минимум 5 налоговых периодов. Но редакция этой нормы распространялась на договоры, зарегистрированные начиная с 01.01.2018, — позднее Закон N 302-ФЗ признал договоры, зарегистрированные в 2018 году, незарегистрированными. Поэтому этот срок нельзя подавать как действующую инструкцию по созданию группы (Федеральный закон от 28.11.2015 N 325-ФЗ, ч. 2 ст. 3 Закона N 302-ФЗ).
Почему глава 3.1 осталась в НК РФ
Наличие главы в кодексе не отменяет специального запрета и даты прекращения договоров. Для расчета налога за текущий период ориентируйтесь на действующие правила отдельной организации, а для старого периода — на нормы, которые тогда применялись.
Прежние положения КГН могут понадобиться при уточнении расчетов, работе с материалами прошлых проверок и рассмотрении налоговых споров. При этом основание и допустимый период проверки нужно оценивать отдельно: бывшее участие в группе не дает инспекции права проверять любой год.
Контроль расчетов за прошлые периоды
Налоговые органы контролировали расчеты группы по общим и специальным правилам, включая особенности выездной проверки КГН. Они принимали решение о ней по правилам для ответственного участника, проверяя расчет налога по группе (ст. 89, 89.1 НК РФ).
В обычной выездной проверке, решение о которой приняли в 2026 году, по общему правилу проверяют 2023-2025 годы. Для более раннего периода нужно отдельное законное основание, а не ссылка на то, что компания когда-то состояла в КГН (п. 4 ст. 89 НК РФ).
Для налогов с периодом короче года дополнительно учитывайте завершившиеся налоговые периоды текущего года. Об этом и других изменениях — в статье: Новые правила налоговых проверок 2026: обзор ключевых изменений.
Пример 2
В 2024 году инспекция назначила выездную проверку за 2021-2023 годы. В 2026 году организация оспаривает доначисления по ее результатам, причем часть спора касается налога КГН за 2022 год.
Для оценки расчета за 2022 год участники спора используют применимые к тому периоду нормы и документы группы. Это не обычная проверка 2022 года по решению 2026 года — спор возник по ранее назначенной проверке.
Как бывшему участнику учитывать убытки
Разделите убытки по происхождению: общий результат КГН, собственные убытки вне группы и специальные суммы периода участия. От этого зависит, можно ли уменьшить текущую базу.
Для каждой категории действуют отдельные правила:
|
Вид убытка |
Правило после прекращения КГН |
Норма |
| Общий убыток группы | Бывший участник не может перенести его целиком или присвоить часть по своему решению | пп. 1 п. 6 ст. 283 |
| Собственный убыток за период вне КГН | Можно переносить при соблюдении установленных условий | пп. 2 п. 6 ст. 283 |
| Собственный убыток периода участия, не учтенный в консолидированной базе по специальному основанию | Возможен перенос только при выполнении условий ст. 278.1 и 283, с предусмотренным ограничением | пп. 3 п. 6 ст. 283 |
Поэтому формулировка «все убытки периода КГН потеряны» слишком категорична, но и делить общий убыток между бывшими участниками нельзя. Подтвердите вид суммы, ее расчет и то, учитывала ли ее группа (п. 6 ст. 283 НК РФ).
Общие правила переноса и ограничения также сохраняются. В 2026 году для обычной налоговой базы действует 50-процентное ограничение, а специальные случаи нужно проверять отдельно (п. 2.1, 6 ст. 283 НК РФ).
Отдельно разграничьте налоговый убыток и отрицательный бухгалтерский результат. Почему покрытие убытка собственниками не заменяет его перенос для налога на прибыль — в статье: Чистый убыток: что это, как отразить в отчетности и чем покрыть.
Какие документы сохранить
Соберите архив по периодам и участникам, чтобы связать первичные данные компании с расчетом ответственного участника. В него включите документы:
- договор о создании КГН, изменения и подтверждения регистрации
- сведения о составе группы и периодах участия каждой организации
- переданные ответственному участнику налоговые данные и регистры
- декларации и расчеты по группе, которыми располагает организация
- документы по расчетам с ответственным участником
- первичные документы и расчеты убытков
- требования инспекции, ответы, акты, решения и материалы споров
Сроки хранения
Общий срок сохранности документов, необходимых для расчета и уплаты налогов, составляет 5 лет, если НК РФ не предусматривает иное. Для документов бухучета также учитывают архивные сроки, но не менее 5 лет после отчетного года (пп. 8 п. 1 ст. 23 НК РФ, ч. 1 ст. 29 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»).
Документы, подтверждающие переносимый убыток, храните весь период, когда уменьшаете на него налоговую базу. Прекращение КГН не устанавливает единую дату уничтожения ее архива — срок оценивают по виду документа и его использованию (п. 4 ст. 283 НК РФ).
Не уничтожайте материалы незавершенного спора только потому, что прошло 5 лет. Передайте архив ответственному сотруднику и проверьте применимые сроки вместе с юристом или специалистом по делопроизводству.
Что проверить в 1С
Сверьте налоговые регистры организации с данными, которые она передавала ответственному участнику, и отдельно выделите суммы, влияющие на текущую декларацию. Для анализа можно использовать отчет «Анализ учета по налогу на прибыль», но он не заменяет расчет и первичные документы.
Остаток в базе 1С сам по себе не подтверждает право перенести убыток. До его включения в декларацию проверьте происхождение суммы и ограничения НК РФ, а архивные данные сохраните так, чтобы их можно было восстановить и сопоставить с документами.
После проверки права на перенос сверьте очередность убытков и заполнение декларации. Технический порядок разобрали в материале: Приложение 4 к листу 02: убыток прошлых лет.
Чем КГН отличается от других форм работы группы
Холдинг может централизовать управление и учет, но это не создает общую налоговую базу участников. Консолидированная отчетность, налоговый мониторинг и контроль цен решают другие задачи:
|
Понятие |
Задача |
Создает общую базу по налогу на прибыль |
| КГН до прекращения | Исчисление налога с совокупного результата участников по специальным правилам | Да, при действующем договоре и условиях НК РФ |
| Холдинг | Управление связанными компаниями | Нет |
| Консолидированная финансовая отчетность | Представление финансовой информации о группе | Нет |
| Налоговый мониторинг | Форма налогового контроля и информационного взаимодействия | Нет |
| Контроль трансфертных цен | Проверка цен по применимым правилам налогового контроля | Нет |
Трансфертное ценообразование нельзя представлять как замену КГН или способ автоматически снизить налог. После прекращения группы внутригрупповые сделки оценивают по действующим критериям контроля, а не считают все операции холдинга контролируемыми только из-за взаимозависимости (разд. V.1 НК РФ).
Как устроен доступ ФНС к данным компании и какие условия проверяют для перехода — в статье: Налоговый мониторинг 2026: новые правила, что важно знать.
Кратко о консолидированной группе налогоплательщиков
- КГН позволяла российским организациям считать налог на прибыль с совокупного результата по зарегистрированному договору
- Новые договоры не регистрируют с 03.09.2018, а прежние группы прекратили работу не позднее 01.01.2023
- В 2026 году бывшие участники не вправе объединять текущие результаты только из-за прежнего членства в КГН
- Общий убыток группы, собственные убытки и специальные суммы периода участия требуют разных правил учета
- Архив КГН нужен для подтверждения расчетов, переноса допустимых убытков и налоговых споров
- Гл. 3.1 в НК РФ не позволяет создать или возобновить КГН
См. также
- Анализ учета по налогу на прибыль — как работать с отчетом в 1С
- Расчет чистых активов в бухгалтерском балансе за 2025 в 1С
- Чистый убыток: что это, как отразить в отчетности и чем покрыть
- Приложение 4 к листу 02: убыток прошлых лет
- Налоговый мониторинг 2026: новые правила, что важно знать
- Новые правила налоговых проверок 2026: обзор ключевых изменений
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете