





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Единого счета «Запасы» в Плане счетов нет. Материалы, товары, готовую продукцию и незавершенное производство отражают на разных счетах, а в балансе объединяют в показатель «Запасы». Разберем выбор счета, проводки и расчет строки 1210 на примерах.
Содержание
Какие активы относятся к запасам
Запасы — активы, которые организация потребляет или продает в рамках обычного операционного цикла либо использует в течение периода не более 12 месяцев. К ним относятся не только сырье, товары и готовая продукция, но и незавершенное производство (п. 3 ФСБУ 5/2019 «Запасы», утв. Приказом Минфина от 15.11.2019 N 180н).
Получите понятные самоучители 2026 по 1С бесплатно:
Обычный операционный цикл может длиться больше года, поэтому ограничивать все запасы сроком 12 месяцев неверно. Назначение и стадия использования важнее самого названия предмета.
Не всякий инвентарь автоматически относится к запасам: сначала проверьте признаки основных средств. Для запасов, предназначенных для управленческих нужд, организация вправе закрепить неприменение ФСБУ 5/2019 и признавать соответствующие затраты расходом периода, в котором их понесла (п. 2, 3 ФСБУ 5/2019).
Материалы для создания внеоборотного актива также требуют отдельной проверки по правилам капитальных вложений. Нельзя включать их в строку 1210 только потому, что они числятся на материальном субсчете.
Как выбрать счет учета запасов
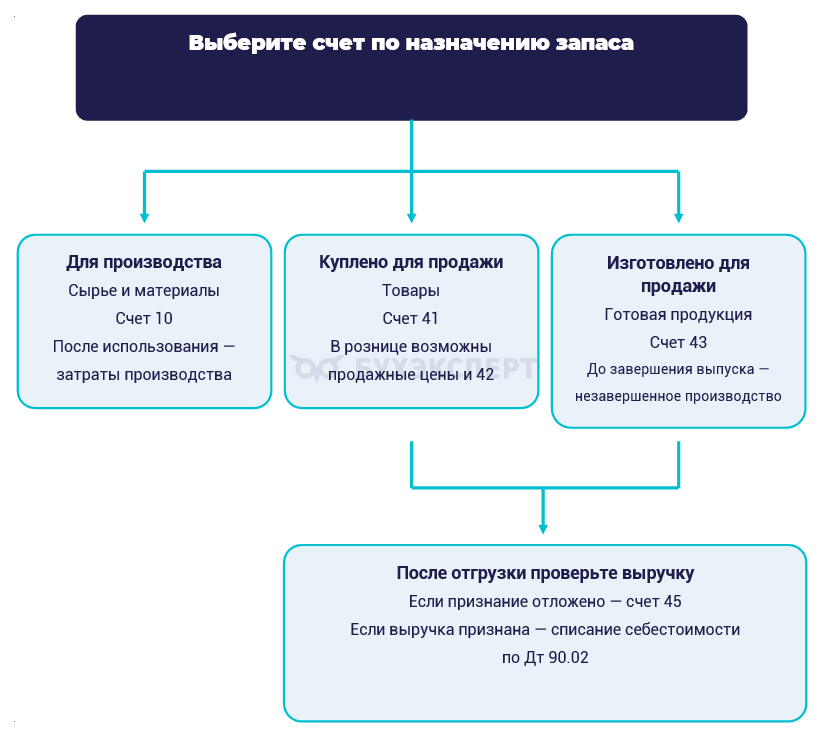
Сначала установите, зачем организация приобрела или изготовила актив и завершен ли производственный процесс. Один и тот же предмет может быть материалом для производителя и товаром для перепродавца.
Как выбрать основной счет:
|
Вид актива |
Основной счет |
Условие |
| Сырье, материалы, топливо, запасные части |
10 |
Для производства, работ, услуг или иных соответствующих нужд |
| Купленные товары |
41 |
Предназначены для продажи |
| Готовая продукция |
43 |
Произведена организацией и завершена обработкой, предназначена для продажи |
| Незавершенное производство |
20, 23, 29 и другие счета затрат |
Сохраняется именно стоимость незавершенного результата |
| Полуфабрикаты собственного производства |
21 |
При обособленном учете |
| Отгруженные товары и продукция |
45 |
Выручку пока нельзя признать либо передано комиссионеру для продажи |
Счета и корреспонденции определяют по Плану счетов и Инструкции по его применению. Организация утверждает рабочие субсчета и аналитику, а не выбирает счет по привычному названию актива (Приказ Минфина от 31.10.2000 N 94н).
В примерах субсчета обозначены в привычной для 1С десятичной форме. Конкретную детализацию сверяйте с рабочим планом счетов и используемой конфигурацией.
Счет 10 «Материалы»
На счете 10 отражают сырье, материалы, топливо, запасные части и другие соответствующие активы. По дебету показывают поступление, по кредиту — выбытие, нормальный остаток дебетовый либо нулевой (Инструкция к Плану счетов, пояснения к счету 10).
Основные субсчета:
|
Субсчет |
Наименование |
Применение |
|
10.01 |
Сырье и материалы | Компоненты продукции, вспомогательные материалы |
|
10.02 |
Покупные полуфабрикаты и комплектующие | Для комплектации или дальнейшей обработки |
|
10.03 |
Топливо | Горюче-смазочные и другие топливные материалы |
|
10.04 |
Тара и тарные материалы | Тара, если для нее не действует иной порядок |
|
10.05 |
Запасные части | Для замены изношенных деталей и ремонта |
|
10.06 |
Прочие материалы | Иные материалы по принятой аналитике |
|
10.07 |
Материалы, переданные в переработку на сторону | Собственные материалы у переработчика |
|
10.08 |
Строительные материалы | Предусмотрен Инструкцией для организаций-застройщиков, назначение важно и для отчетности |
|
10.09 |
Инвентарь и хозяйственные принадлежности | Объекты, которые по критериям и учетной политике относятся к материалам |
Цемент для производства бетонных блоков учитывайте как сырье на 10.01, а не относите на 10.08 только из-за строительного назначения самого материала. Субсчет 10.08 Инструкция предусматривает для организаций-застройщиков (пояснения к счету 10).
Покупка и использование материалов
Пример 1. Приобретение цемента
ООО «СтройМастер» производит бетонные блоки и приобрело 160 мешков цемента за 195 200 руб., включая НДС 35 200 руб. Поставка относится к 2026 году, применяется ставка 22%, предъявленный налог подлежит вычету, других затрат нет.
Фактическая себестоимость цемента — 160 000 руб. (195 200 − 35 200), один мешок стоит 1 000 руб. Возмещаемый НДС не увеличивает стоимость материала (п. 9–12 ФСБУ 5/2019).
Вычет допустим при выполнении условий, включая принятие приобретения к учету, использование в облагаемых операциях и надлежащие документы, а не автоматически из-за появления суммы на счете 19 (ст. 171 НК РФ, ст. 172 НК РФ).
Пример 2. Передача цемента в производство
Из той же партии использовали 80 мешков для изготовления блоков. Стоимость отпуска — 80 × 1 000 = 80 000 руб., ее включают в затраты основного производства.
Запись Дт 20 Кт 10.01 означает переход стоимости в производственные затраты, а не обязательное немедленное признание всей суммы расходом отчета о финансовых результатах. В незавершенном производстве эта стоимость может остаться в составе запасов.
Проводки по двум операциям:
|
Содержание операции |
Дт |
Кт |
Сумма, руб. |
| Принят цемент для производства, пример 1 | 10.01 | 60 | 160 000,00 |
| Отражен предъявленный НДС | 19 | 60 | 35 200,00 |
| НДС принят к вычету при выполнении условий | 68 | 19 | 35 200,00 |
| В производство отпущено 80 мешков, пример 2 | 20 | 10.01 | 80 000,00 |
Другие способы поступления материалов
Пример 3. Излишки запасных частей
При инвентаризации выявлены неучтенные запасные части. Их оценка для признания определена по справедливой стоимости и документально подтверждена в сумме 23 100 руб.
Организация признает запчасти записью Дт 10.05 Кт 91.01 на 23 100 руб. Оценку определяют на дату, по состоянию на которую проводилась инвентаризация, по правилам ФСБУ 28/2023, а не произвольно на дату оформления приказа (пп. «а» п. 11, пп. «а» п. 12 ФСБУ 28/2023 «Инвентаризация», утв. Приказом Минфина от 13.01.2023 N 4н).
Пример 4. Материалы в счет вклада учредителя
Учредитель передал материалы в счет ранее отраженной задолженности по вкладу в уставный капитал. Стоимость для бухгалтерского учета подтверждена документами и составляет 75 500 руб., дополнительных затрат нет.
Организация отражает поступление Дт 10.01 Кт 75.01 на 75 500 руб. Вопросы оформления капитала, оценки неденежного вклада и НДС при его передаче проверяют отдельно, эта запись показывает только получение материалов в счет расчетов с учредителем (п. 9, 10 ФСБУ 5/2019).
Записи примеров 3 и 4:
|
Содержание операции |
Дт |
Кт |
Сумма, руб. |
| Признаны излишки запасных частей, пример 3 |
10.05 |
91.01 |
23 100,00 |
| Получены материалы в счет вклада учредителя, пример 4 |
10.01 |
75.01 |
75 500,00 |
Счет 41 «Товары»
Счет 41 применяют для приобретенных активов, предназначенных для продажи. При обычном способе оценки товары учитывают по фактической себестоимости: в нее включают относящиеся к приобретению и подготовке затраты, но не любые расходы организации (п. 9–12, 18 ФСБУ 5/2019).
Для торговых организаций предусмотрен отдельный допустимый порядок учета затрат по заготовке и доставке до центральных складов в составе расходов на продажу. Поэтому нельзя утверждать, что любые сопутствующие расходы всегда увеличивают стоимость на счете 41 (п. 21 ФСБУ 5/2019).
Как выбрать порядок учета транспортно-заготовительных расходов и организовать аналитику товаров — в статье Учет товаров в бухгалтерском учете.
Пример 5. Покупка товаров для перепродажи
ООО «Торговый Дом» приобрело бытовую технику за 732 000 руб., включая НДС 132 000 руб. Налог подлежит вычету, дополнительных затрат нет, фактическая себестоимость партии — 600 000 руб.
Позднее организация продала всю партию с признанием выручки. Показываем поступление и списание себестоимости запасов, а записи по оплате, вычету НДС, выручке и НДС с реализации в этом примере не приводим.
Содержание операции
Дт
Кт
Сумма, руб.
Приняты товары по фактической себестоимости 41
60
600 000,00
Отражен предъявленный НДС 19
60
132 000,00
Списана себестоимость всей проданной партии 90.02
41
600 000,00
Розница: продажные цены и счет 42
В розничной торговле приобретенные товары допускается учитывать по продажной стоимости с отдельным учетом наценок. Наценки нужно пересматривать с учетом текущих условий закупки и продажи, а не считать неизменной величиной на весь срок работы магазина (п. 20 ФСБУ 5/2019).
Пример 6. Торговая наценка 30%
ООО «Луч» приобрело товары за 360 000 руб. По условиям примера поставщик НДС не предъявляет, дополнительных затрат нет. Организация учитывает товар по продажным ценам и установила наценку 30% к покупной стоимости.
Наценка — 360 000 × 30% = 108 000 руб. Продажная учетная стоимость — 360 000 + 108 000 = 468 000 руб.
Содержание операции
Дт
Кт
Сумма, руб.
Товары приняты по покупной стоимости 41
60
360 000,00
Учтена наценка до продажной стоимости 41
42
108 000,00
После записей на 41 отражено 468 000 руб., на 42 — 108 000 руб. До учета возможного обесценения стоимость этих товаров для баланса составляет 360 000 руб., а не 468 000 руб.
Наценка 30% к себестоимости не равна рентабельности продаж 30%. В примере рассматриваем поступление и оценку остатков, а не расчет финансового результата розничной продажи.
Счет 43 «Готовая продукция»
На счете 43 учитывают готовую продукцию собственного производства, предназначенную для продажи. Незавершенные изделия не становятся готовой продукцией только из-за наступления конца месяца, их стоимость остается в незавершенном производстве (п. 3 ФСБУ 5/2019, пояснения к счету 43).
Пример 7. Выпуск и продажа столов
ООО «МебельПро» изготовило партию столов с фактической производственной себестоимостью 720 680 руб. Продукция завершена и принята на склад, затем вся партия продана с признанием выручки.
Организация учитывает выпуск по фактической себестоимости без счета 40. Проводки по оплате, выручке и НДС в таблице не рассматриваем.
Содержание операции
Дт
Кт
Сумма, руб.
Принята выпущенная продукция по фактической себестоимости 43
20
720 680,00
Списана себестоимость всей проданной партии 90.02
43
720 680,00
При применении плановой или нормативной оценки, счета 40 и иных допустимых способов нужно учитывать соответствующие особенности, а не переносить эту упрощенную схему на любую организацию (п. 27 ФСБУ 5/2019, пояснения к счету 43).
Какие документы подтверждают выпуск и какие способы оценки допустимы для готовой продукции — в статье Готовая продукция: понятие, учет и отражение в отчетности.
Продукция для собственных нужд
Запрета на счет 43 при любом внутреннем использовании нет. Инструкция допускает учет на нем продукции, изготовленной для продажи и частично предназначенной для собственных нужд (пояснения к счету 43).
Если продукция полностью предназначена для использования внутри организации, ее можно не приходовать на 43, а сразу учитывать на 10 или другом счете по назначению. Если назначение уже принятой готовой продукции изменилось и ее передали как материал, возможна запись Дт 10 Кт 43, но это не обязательный маршрут для каждого собственного использования.
Счет 45 «Товары отгруженные»
Счет 45 применяют для отгруженных товаров или продукции, выручку от продажи которых определенное время нельзя признать в бухгалтерском учете, а также для передачи на комиссию. Основной ориентир — условия признания выручки, а не только физическое перемещение или название договора (пояснения к счету 45).
Особый момент перехода права собственности может быть причиной отложенного признания выручки. Но сам по себе экспорт не требует обязательного счета 45, а таможенное оформление не устанавливает универсальную дату перехода права собственности по любому контракту.
Проводки:
|
Событие |
Дт |
Кт |
| Товары или продукция отгружены, признание выручки отложено |
45 |
41 или 43 |
| Признана выручка и списана себестоимость ранее отгруженных запасов |
90.02 |
45 |
Себестоимость списывают с 45 одновременно с признанием выручки по применимым правилам учета. Не оставляйте на этом счете уже реализованные товары и не списывайте их повторно после отражения продажи комиссионером.
Как отразить отгрузку до признания выручки и последующее списание себестоимости — в статье Списание себестоимости реализованной продукции: проводки и примеры.
Как сформировать строку 1210 «Запасы»
В обычном бухгалтерском балансе показатель 1210 находится в разделе II «Оборотные активы». В нем отражают балансовую стоимость запасов, а не сумму любых дебетовых остатков по выбранному перечню счетов (ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность», п. 45 ФСБУ 5/2019).
В общем случае на отчетную дату запасы оценивают по меньшей из фактической себестоимости и чистой стоимости продажи. Чистая стоимость продажи — предполагаемая цена за вычетом необходимых затрат на завершение, подготовку к продаже и продажу, поэтому она не равна цене из прайс-листа (п. 28–30 ФСБУ 5/2019).
Порядок расчета:
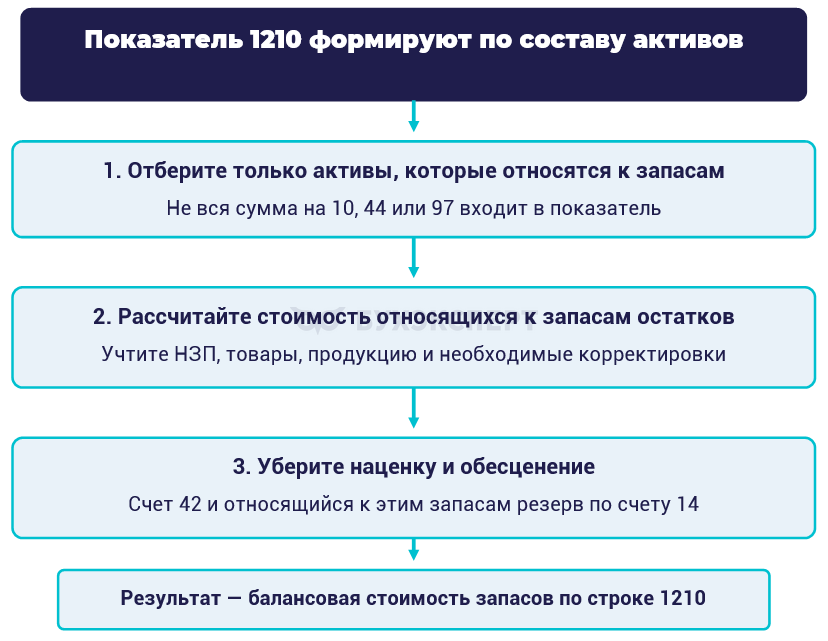
Проверьте составляющие:
- остатки материалов, товаров, продукции, НЗП и иных активов, отвечающих признакам запасов
- суммы на 15 и отклонения на 16 — только в относящейся к этим запасам части, с учетом знака отклонения
- допустимые относящиеся к запасам затраты на 44 — без автоматического включения всего остатка счета
- наценку на 42 по непроданным товарам, которые учитывают по продажным ценам
- резерв на 14, относящийся к представленным запасам, без повторного вычета уже учтенного обесценения
Счет 97 не дает автоматического основания включить сумму в запасы. Сначала определите вид актива и применимый стандарт, а НДС на 19 не включайте в показатель 1210 только из-за его связи с приобретением товаров или материалов.
Не включайте в собственные запасы чужие ценности, принятые только на хранение, комиссию или в переработку. И наоборот, собственные запасы могут находиться в пути или у переработчика, поэтому их нельзя исключать лишь из-за отсутствия на складе организации.
Пример 8. Нетто-оценка запасов в балансе
У ООО «Вектор» на отчетную дату есть остатки, указанные в таблице. Все они относятся к запасам, товары на 41 учитываются по продажным ценам, резерв на 14 рассчитан именно для этих активов. Других сумм, влияющих на показатель, нет, упрощенный отказ от обесценения организация не применяет.
Расчет в рублях:
Составляющая Учетный остаток, руб. В расчете строки 1210, руб. Материалы, Дт 10 180 000,00 180 000,00 Незавершенное производство, Дт 20 120 000,00 120 000,00 Товары по продажным ценам, Дт 41 468 000,00 468 000,00 Готовая продукция, Дт 43 720 680,00 720 680,00 Отгруженные товары, Дт 45 90 000,00 90 000,00 Наценка по остаткам товаров, Кт 42 108 000,00 −108 000,00 Резерв под обесценение этих запасов, Кт 14 30 000,00 −30 000,00 Итого — 1 440 680,00
Показатель 1210 — 1 440 680 руб. Если баланс составляют в тысячах рублей, результат представляют как 1 441 тыс. руб. после округления, а исходный рублевый расчет сохраняют для сверки.
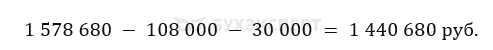
Какие сведения о составе, движении и оценке запасов дополнительно раскрывают в отчетности — в статье Запасы в бухгалтерском балансе: как отражать и оценивать.
Что проверить в 1С перед составлением отчетности
Сопоставьте вид номенклатуры, назначение и счета учета. Для сырья недостаточно подходящего названия позиции, а для готовой продукции — самого факта изготовления.
Проверка остатков:
- сформируйте оборотно-сальдовые ведомости по счетам запасов и регулирующим счетам
- сверьте количество и стоимость с первичными документами и инвентаризацией
- проверьте материалы у переработчиков, собственные запасы в пути и отгруженные товары
- отделите законченную продукцию от НЗП и капвложений
- убедитесь, что 42 относится к оставшимся товарам, а 14 не вычтен дважды
- сопоставьте расшифровку строки 1210 с бухгалтерскими регистрами и принятой учетной политикой
Не исправляйте расхождение только ручной заменой суммы в балансе. Сначала выясните причину: неверный счет, ошибочная себестоимость, неотраженный выпуск, пропущенная реализация или неправильный резерв требуют разных действий.
Совпадение общей суммы строки 1210 еще не гарантирует правильную детализацию. Как проверить распределение резерва между товарами на складе и на комиссии — в консультации Резерв под обесценение запасов, переданных на комиссию.
Кратко о счетах учета запасов
- Единого счета «Запасы» нет: основные счета — 10, 41, 43 и 45, НЗП также относится к запасам
- Счет выбирают по назначению и стадии обращения актива, а не только по названию
- Цемент для производства блоков учитывают как сырье, в примере — на 10.01
- Для продукции, частично используемой внутри организации, счет 43 не запрещен
- Счет 45 связан с отложенным признанием выручки, экспорт сам по себе не делает его обязательным
- В строке 1210 отражают балансовую стоимость относящихся к запасам активов, исключая наценку и учитывая обесценение
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете