




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Иногда организации, имеющие лизинговое имущество, по различным причинам, например, при финансовых трудностях, заключают договор перенайма — уступки прав и обязанностей по договору лизинга.
В статье рассмотрим, как отразить эту операцию в программе.
Содержание
Нормативное регулирование
По договору лизинга, как и по любому договору аренды, лизингополучатель с согласия лизингодателя может передать свои права и обязанности третьему лицу (ст. 392.3 ГК РФ).
Получите понятные самоучители 2026 по 1С бесплатно:
БУ. Вознаграждение за право выкупа и перевод обязательства отражается в составе доходов отличных от выручки, если этот вид дохода не относится к предмету деятельности организации (п. 10, п. 36 ФСБУ 9/2025 (до 01.01.2027 — п. 7 ПБУ 9/99)).
При прекращении договора лизинга спишите (п. 23 ФСБУ 25/2018):
- остаток НДС — на счет арендных обязательств
- Дт 76.07.1 Кт 76.07.9
- балансовую стоимость ППА и обязательство по аренде
- Дт 76.07.1 Кт 01.03
- образовавшуюся разницу — в доходы или расходы
- Дт 01.09 (91.02) Кт 91.02 (01.09)
НУ. Переуступка по договору лизинга — это реализация прав на услуги лизинга и выкуп имущества. Доходы отражаются в составе выручки от реализации прав на дату заключения договора (п. 3 ст. 271 НК РФ).
Если есть не зачтенная часть аванса, она не возвращается лизингополучателю, а передается новому лизингополучателю. У прежнего она учитывается в расходах от реализации как затраты по реализации имущественных прав (пп. 2.1 п. 1 ст. 268 НК РФ).
Выкупная стоимость, если она выплачивается вместе с арендными платежами, учитывается как аванс до момента перехода права собственности на имущество к лизингополучателю (Письмо ФНС от 26.05.2010 N ШС-37-3/2514@).
Выбытие объекта лизинга не отражается в расходах, т. к. лизингодатель учитывает имущество и начисляет амортизацию по нему в НУ (п. 1 ст. 256 НК РФ). Лизингополучатель списывает в 1С арендные обязательства. Подробнее — Учет расходов лизингополучателя в НУ с 2022 в 1С
НДС. Уступка прав является реализацией имущественных прав, выручка от нее облагается НДС (пп. 1 п. 1 ст. 146, п. 1 ст. 154, п. 5 ст. 155, НК РФ).
Пошаговая инструкция
Организация является лизингополучателем по договору лизинга автомобиля Volkswagen Status N 27/02/527 от 11.02.2027:
- общая стоимость по договору (первоначальная стоимость в БУ) — 2 696 200 руб. (в т. ч. НДС 22%)
- стоимость затрат лизингодателя — 1 600 000 руб.
- срок полезного использования в БУ — 60 мес.
- выкупная стоимость — 12 200 руб. (в т. ч. НДС 22%) выплачивается в конце договора
Через 10 месяцев Организация заключила договор о передаче прав и обязанностей третьему лицу за вознаграждение 488 000 руб. (в т. ч. НДС 22%).
Оплата поступила 11 декабря.
На дату заключения договора 10 декабря:
- остаток задолженности по лизинговым платежам — 1 488 400 руб., в т. ч.:
- без НДС — 1 220 000 руб.
- НДС — 268 400 руб.
Остаточная стоимость предмета лизинга
- на счете 01.03 «Арендованное имущество»
- БУ — 1 878 500,03 руб.
- на счете 01.К «Корректировка стоимости арендованного имущества»
- НУ — 1 220 000 руб.
Рассмотрим пошаговую инструкцию по нашему примеру.  PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Списание ППА и обязательств | |||||||
| 10 декабря | 76.07.1 | 76.07.9 | 272 684,57 | Уменьшение арендных обязательств в части НДС | Прекращение лизинга | ||
| 76.07.1 | 01.03 | 1 239 475,43 | Уменьшение стоимости ППА и арендных обязательств в БУ | ||||
| 26 | 02.03 | 37 423,50 | Начисление амортизации | ||||
| 02.03 | 01.09 | 374 235 | Списание накопленной амортизации | ||||
| 01.09 | 01.03 | 1 005 934,41 | Списание первоначальной (измененной) стоимости ППА | ||||
| 91.02 | 01.09 | 631 699,41 | Признание расходов в виде разницы арендного обязательства и стоимости ППА | ||||
| 76.07.1 | 01.К | 1 239 475,43 | Списание арендных обязательств в НУ | ||||
| Реализация обязательства по договору лизинга | |||||||
| 10 декабря | 76.09 | 91.01 | 488 000 | 488 000 | 400 000 | Выручка от реализации обязательства | Реализация (акт, накладная, УПД) — Услуги (акт, УПД) |
| 91.02 | 68.02 | 88 000 | Начисление НДС с выручки | ||||
| Выставление СФ | |||||||
| 10 декабря | 488 000 | Составление СФ на реализацию права требования | Счет-фактура выданный на реализацию | ||||
| 88 000 | Отражение НДС в Книге продаж | Отчет Книга продаж | |||||
| Поступление оплаты от нового лизингополучателя | |||||||
| 11 декабря | 51 | 76.09 | 488 000 | 488 000 | Поступление оплаты от покупателя | Поступление на расчетный счет — Оплата от покупателя | |
Проверка взаиморасчетов по лизинговым платежам
На дату расторжения договора проверьте состояние расчетов в отчете Оборотно-сальдовая ведомость по счету 76.07 из раздела Отчеты.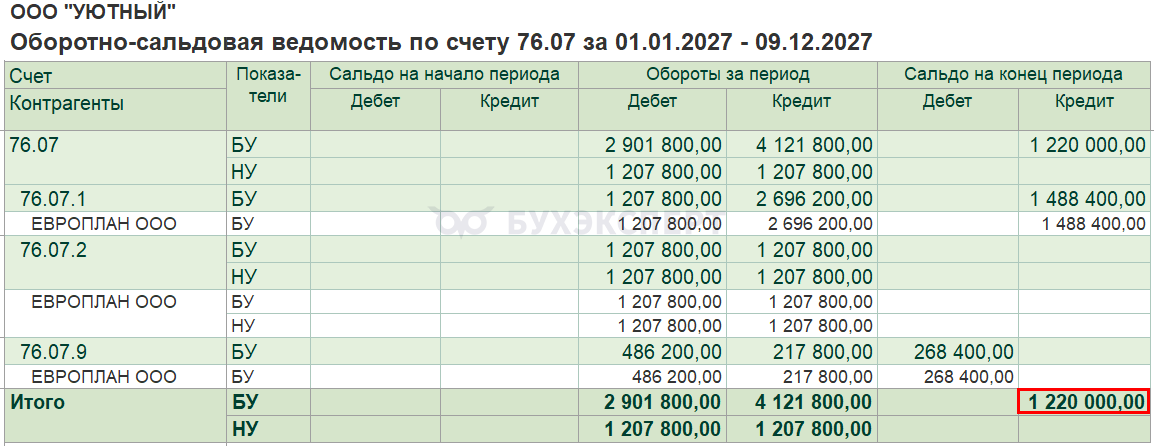
Если на счете 76.07.2 задолженности по лизинговым платежам нет, то на счете 76.07 отражается только остаток обязательства (счет 76.07.1 – счет 76.07.9).
В отчете Анализ субконто определите остаточную стоимость ППА по лизинговому договору.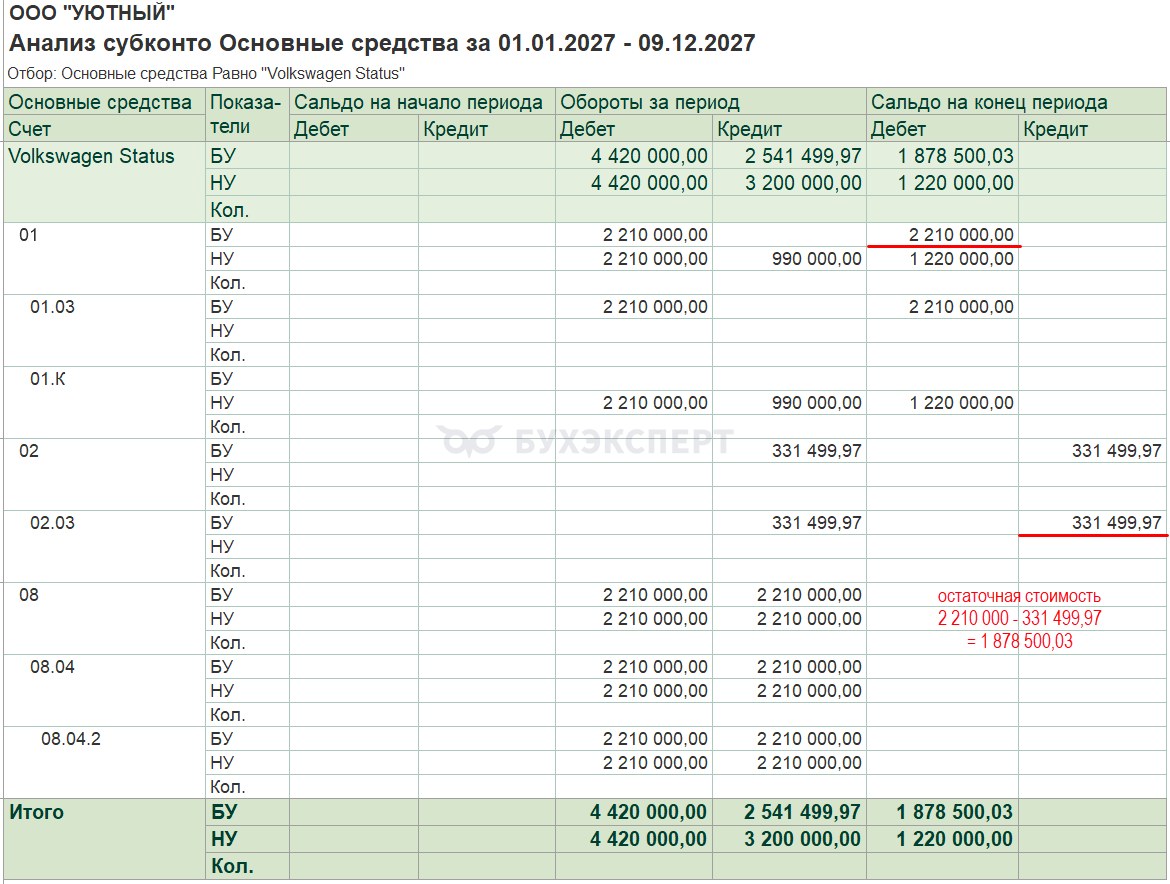
При полном или частичном прекращении договора аренды балансовая стоимость ППА и обязательства по аренде списываются в соответствующей части (полностью или частично). Образовавшаяся разница между остаточной стоимостью ППА и размером обязательства признается в качестве дохода или расхода в составе прибыли или убытка (п. 23 ФСБУ 25/2018).
Списание ППА и обязательств
Досрочное прекращение договора лизинга оформляется документом Прекращение лизинга в разделе ОС и НМА.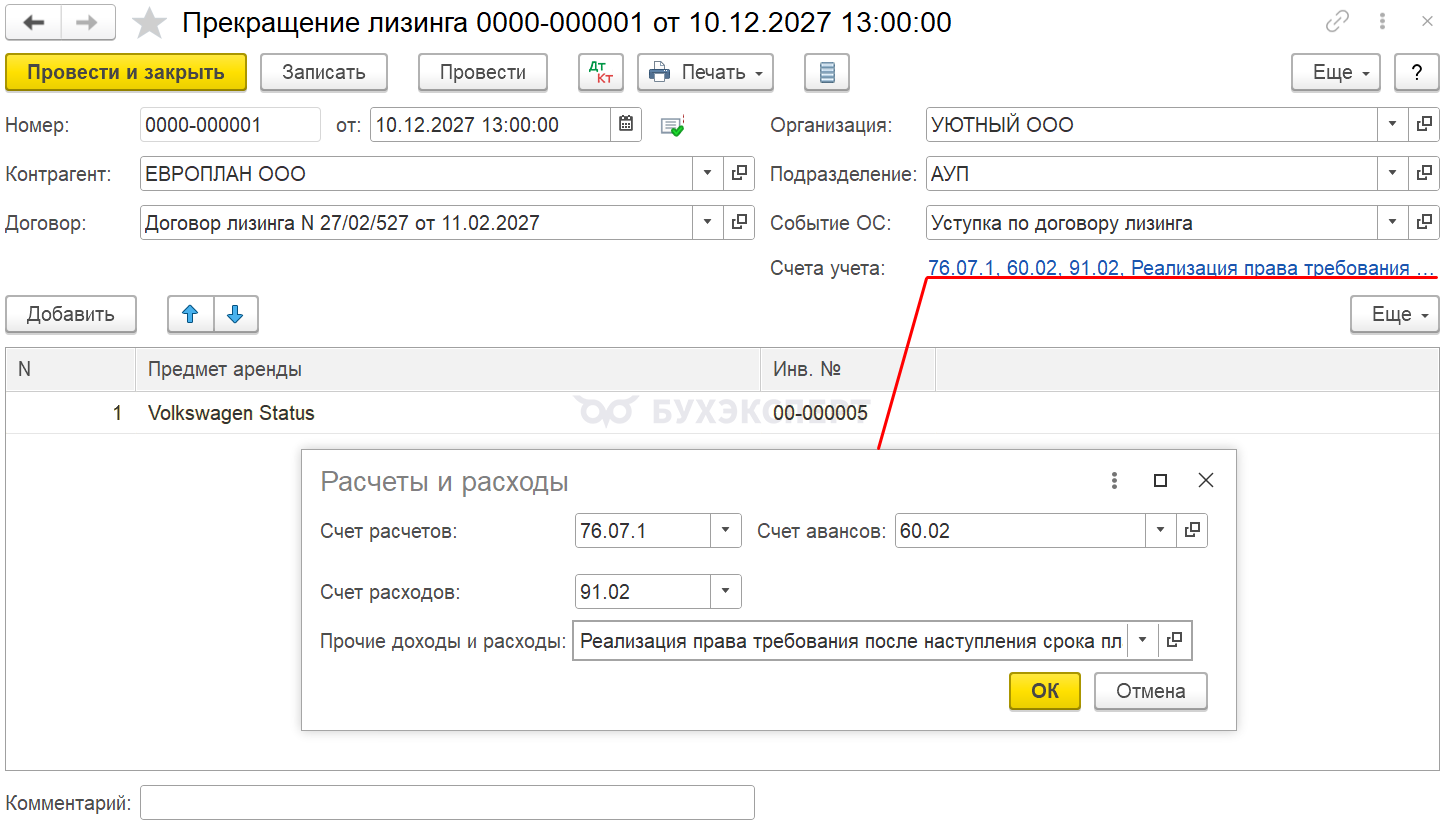
В документе укажите:
- от — дата прекращения аренды и возвращения объекта
- Контрагент — лизингодатель
- Договор — договор лизинга
- Подразделение — местоположение ОС
- Событие ОС — например, Уступка по договору лизинга, указывается для информации
- Вид События ОС — Списание
- Счета учета:
- Счет расчетов — 76.07.1 «Арендные обязательства»
- Счет авансов — 60.02 «Расчеты по авансам выданным»
- Счет расходов — 91.02 «Прочие расходы»
- Прочие доходы и расходы — Реализация права требования после наступления срока платежа
Движения по счету 91.01 (91.02) будут, только если есть разница между остатком обязательств по арендным платежам и балансовой стоимостью ППА. Например при расторжении договора лизинга и возврате имущества.
- Предмет аренды — передаваемый объект
Проводки по документу
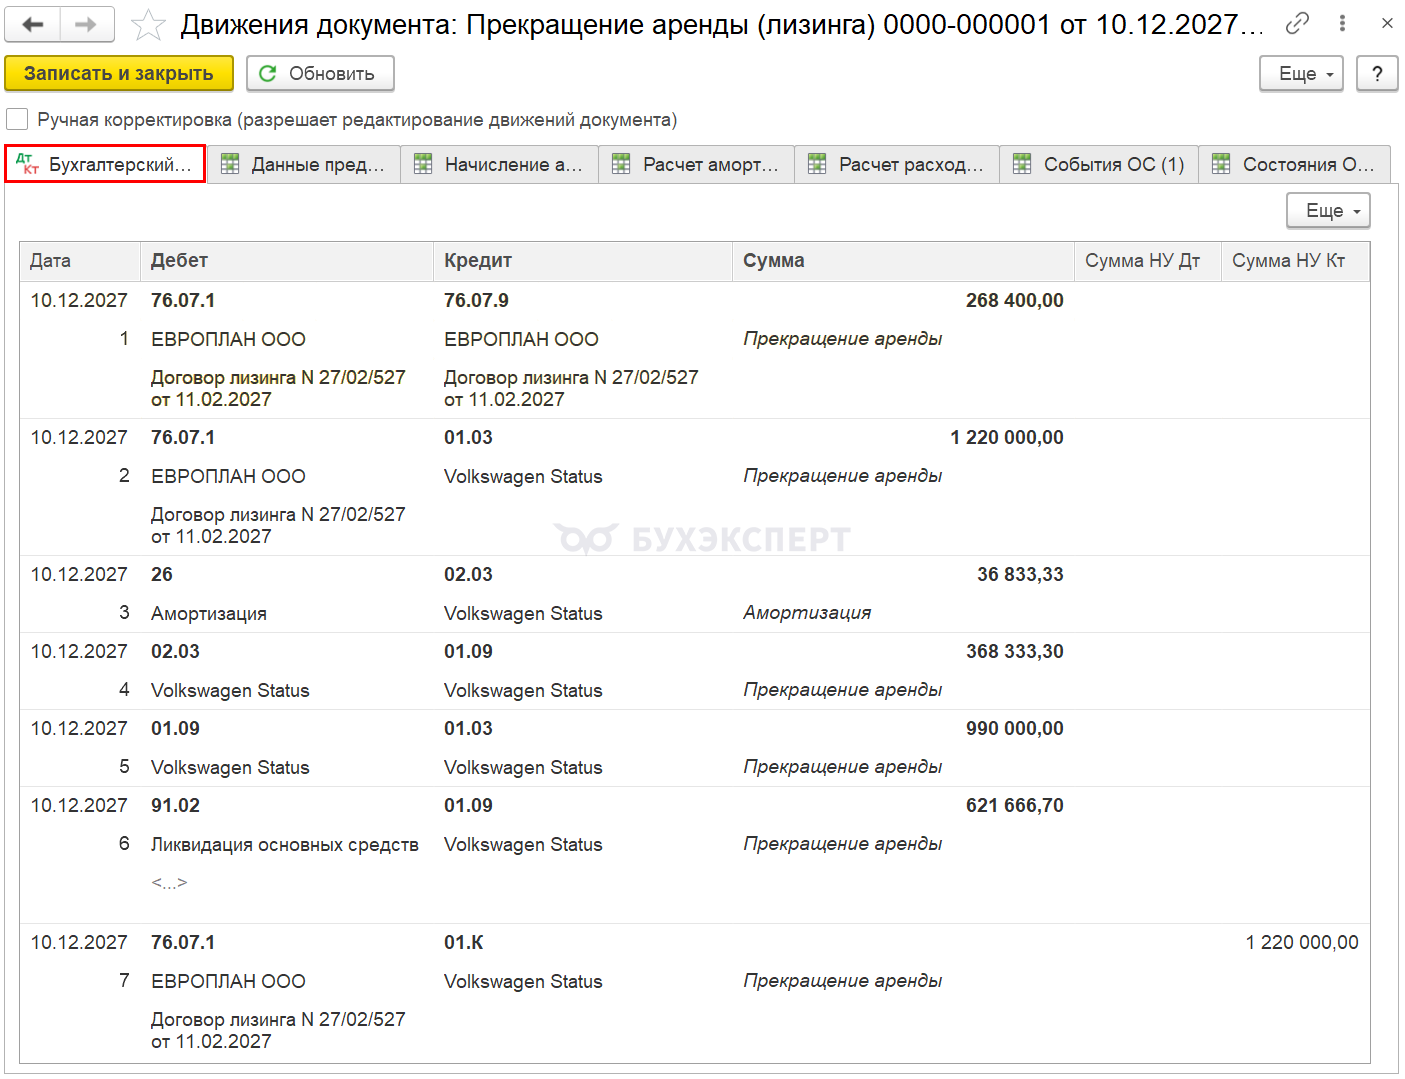
Документ формирует проводки:
- Дт 76.07.1 Кт 76.07.9 — списание НДС по обязательствам
- Дт 76.07.1 Кт 01.03 — списание остаточной стоимости ППА и остатка обязательства
- Дт 26 Кт 02.03 — начисление амортизации за месяц выбытия
- Дт 02.03 Кт 01.09 — списание накопленной амортизации
- Дт 01.09 Кт 01.03 — списание первоначальной (измененной) стоимости ППА
- Дт 91.02 Кт 01.09 — признание расходов в виде разницы стоимости ППА и арендного обязательства
- Дт 76.07.1 Кт 01.К — списание остаточной стоимости объекта в НУ
Если объект передается в том же месяце, когда выставляется крайний акт на лизинговые услуги, то лизинговые платежи в НУ признаются в документе Прекращение лизинга.
Проверка
По окончании договора расчеты с арендодателем должны быть завершены, по счету 76.07 «Расчеты по аренде» на момент прекращения договора не должно быть остатка. Исключение — счет 76.07.2, на нем может быть кредиторская задолженность по арендной плате.
Для контроля остатков на счетах учета обязательств и ППА сформируйте отчеты Оборотно-сальдовая ведомость по счету 76.07 (Отчеты – Анализ субконто)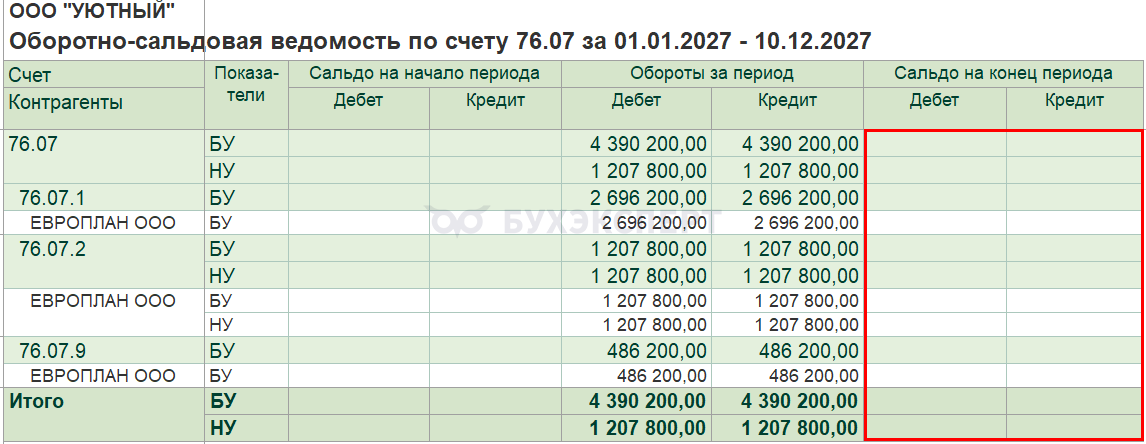
и Анализ субконто по субконто Основные средства.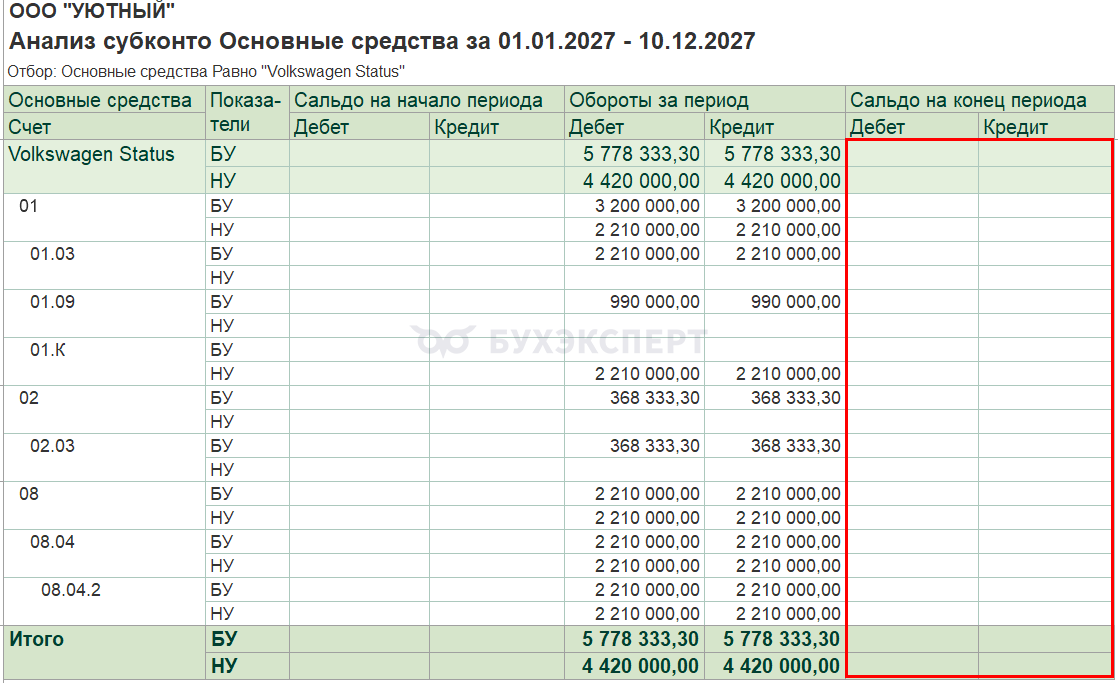
Сальдо на 10 декабря по счетам учета обязательств и ППА нет, объект передан, ППА списано.
Реализация обязательства по договору лизинга
Отразите реализацию права требования документом Реализация (акты, накладные, УПД) вид операции Услуги (акт, УПД) в разделе Продажи.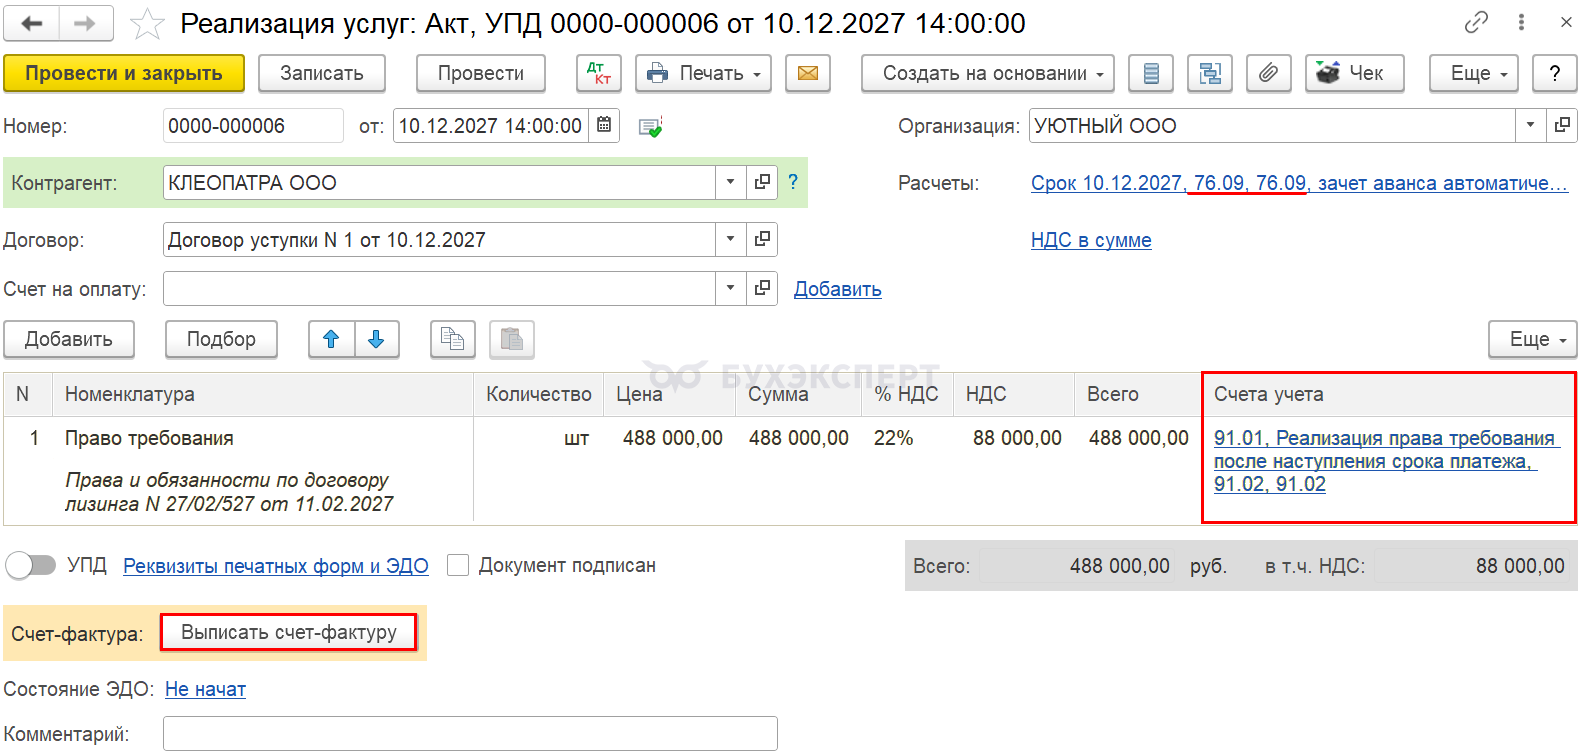
Укажите в шапке документа:
- Контрагент — наименование контрагента по договору уступки обязательства
- Договор — наименование договора с контрагентом
- Расчеты
- Счет учета расчетов с контрагентом и Счет учета расчетов по авансам — 76.09 «Прочие расчеты с разными дебиторами и кредиторами»
Заполните в табличной части:
- Номенклатура — элемент справочника Номенклатура, например, Право по лизинговому договору
- Вид номенклатуры — Услуги
- Счета учета
- Счет доходов — 91.01 «Прочие доходы»
- Прочие доходы и расходы — статья из справочника Прочие доходы и расходы
- Вид статьи — Реализация права требования после наступления срока платежа
- Счет расходов — 91.02 «Прочие расходы»
- Счет НДС — 91.02 «Прочие расходы
Проводки по документу
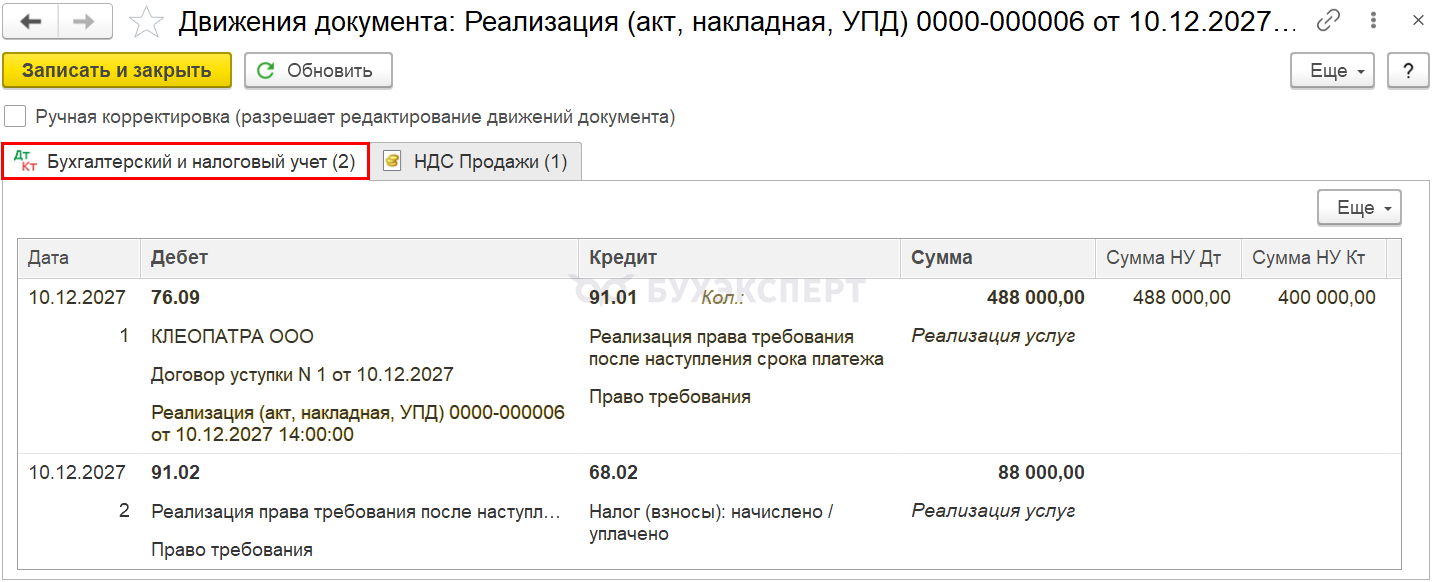
Документ формирует проводки:
- Дт 76.09 Кт 91.01 — выручка от реализации прав и обязанностей
- Дт 91.02 Кт 68.02 — НДС по реализации
Выставление СФ
Составьте счет-фактуру на реализацию по кнопке Выписать счет-фактуру внизу документа Реализация (акты, накладные, УПД).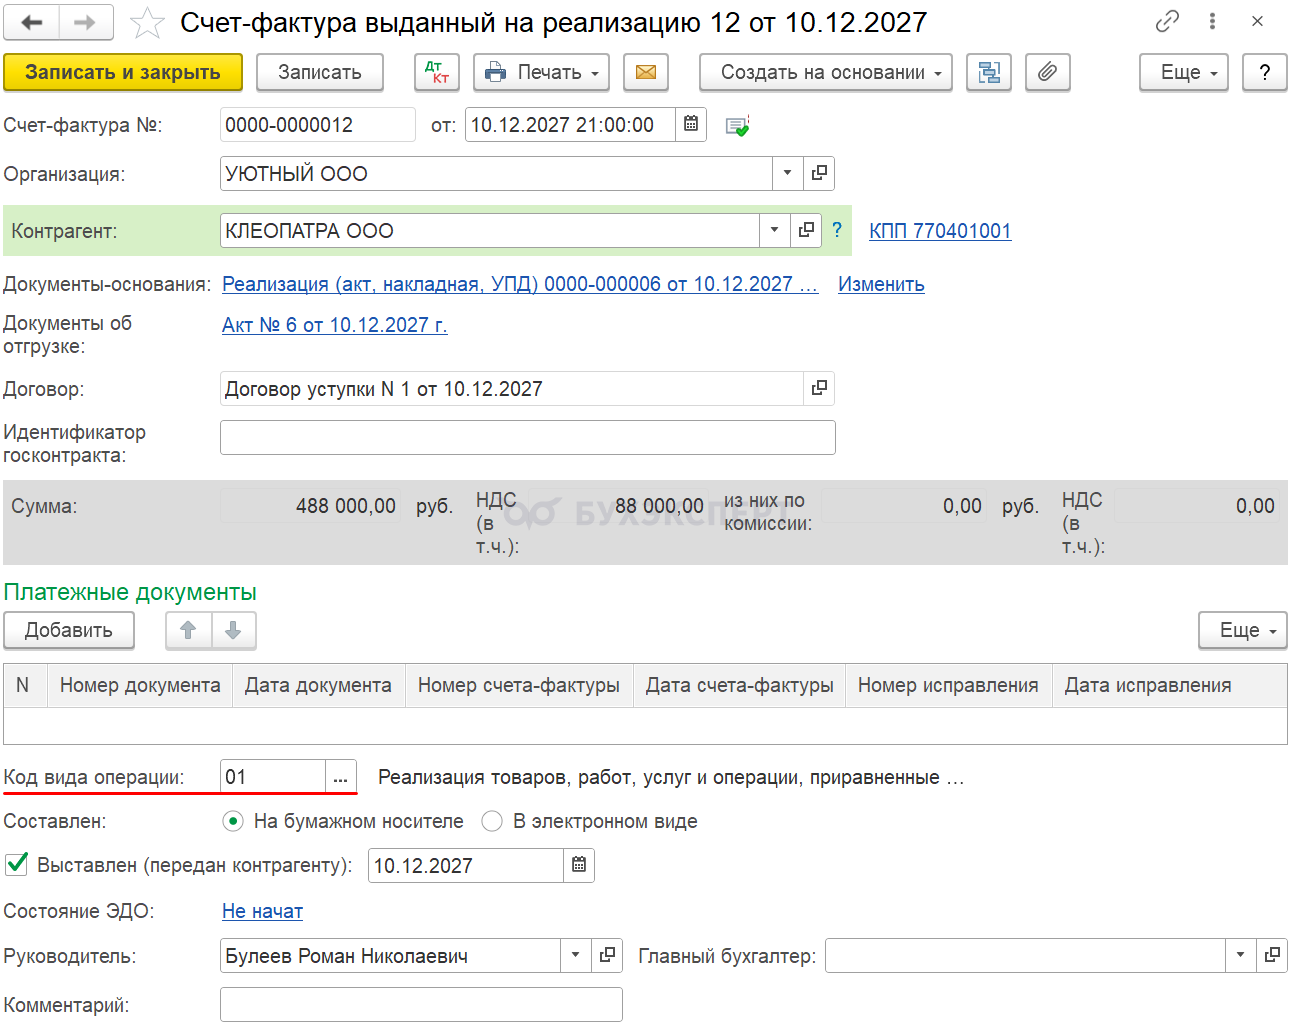
- Код вида операции — «01» Реализация товаров, работ, услуг…»
Поступление оплаты нового лизингополучателя
Отразите поступление оплаты от второго лизингополучателя документом Поступление на расчетный счет вид операции Оплата от покупателя в разделе Банк и касса.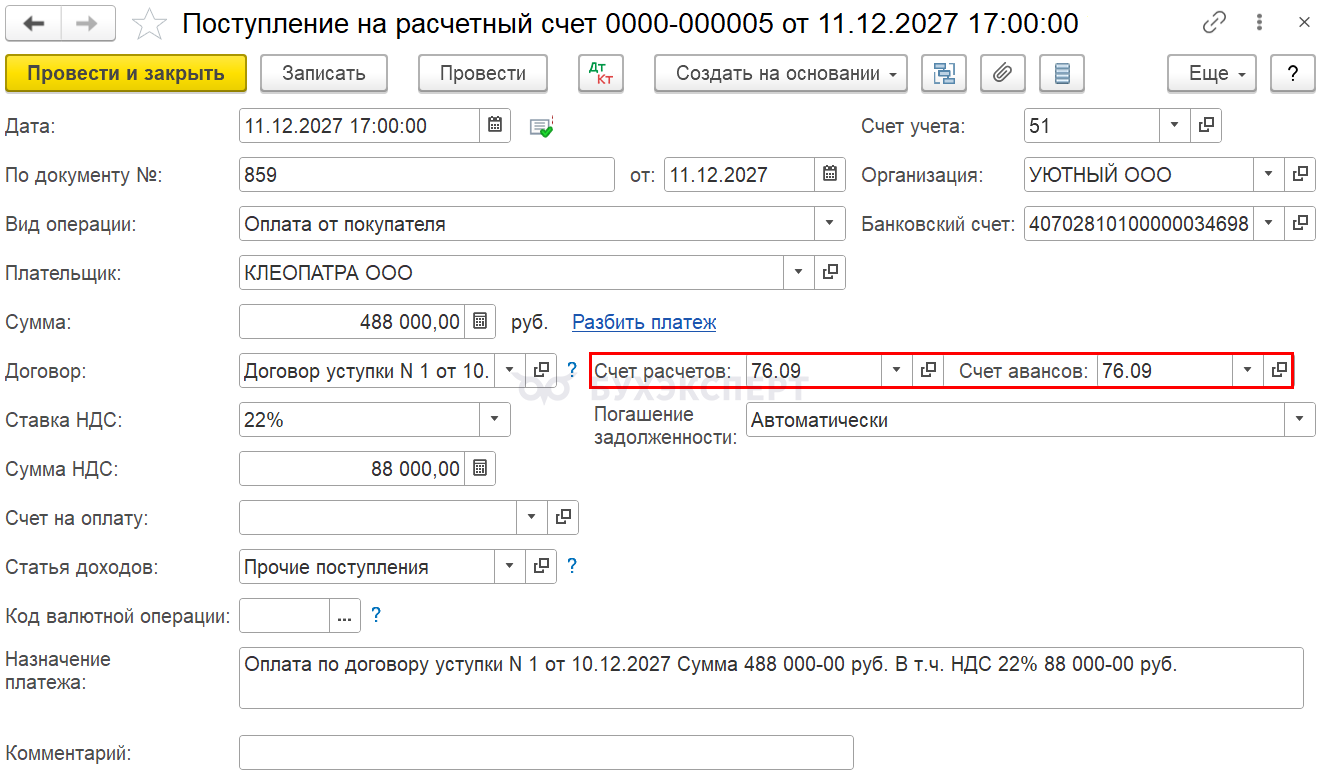
Укажите:
- Контрагент — наименование контрагента, купившего права и обязанности (второй лизингополучатель)
- Договор — наименование договора с контрагентом
- Счет расчетов и Счет авансов — 76.09 «Прочие расчеты с разными дебиторами и кредиторами»
- Статья доходов — статья из справочника Статьи движения денежных средств с видом Прочие поступления по текущим операциям
Проводки по документу
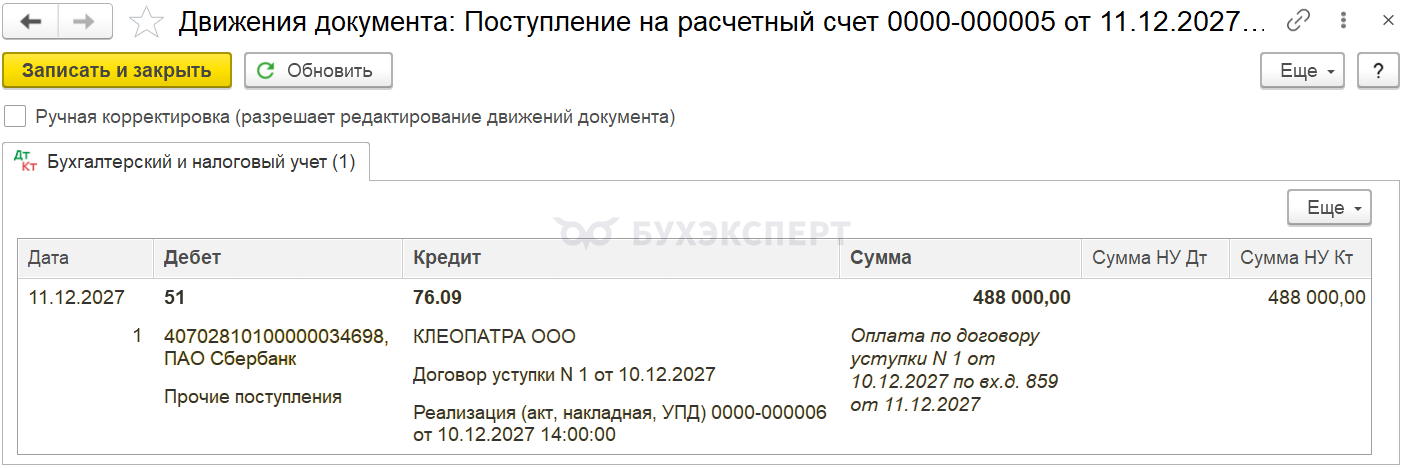
Документ формирует проводку:
- Дт 51 Кт 76.09 — оплата от второго лизингополучателя
Проверьте результат взаиморасчетов со вторым должником с помощью отчета Оборотно-сальдовая ведомость по счету 76.09 — остатка быть не должно.
Декларация по налогу на прибыль
В декларации по налогу на прибыль операции по реализации прав и обязанностей по договору лизинга отражаются:
Доходы
- Лист 02 PDF
- стр. 010 «Доходы от реализации»
- Приложение N 1 к Листу 02 PDF
- стр. 010 «Выручка от реализации — всего»
- в т. ч. стр. 013 «выручка от реализации имущественных прав…» — выручка от реализации
- стр. 010 «Выручка от реализации — всего»
Расходы
Лизингополучатель в расходах в целях налога на прибыль учитывает лизинговые платежи за вычетом выкупной стоимости, если выкупная стоимость входит в сумму лизинговых платежей.
Налоговый учет имущества всегда ведет лизингодатель (пп. 10 п. 1 ст. 264 НК РФ), поэтому каких-либо налоговых последствий от выбытия лизингового имущества для лизингополучателя в данном случае не будет.
Отчет о финансовых результатах
Разница между балансовой стоимостью списанного ППА, величиной оставшегося арендного обязательства и суммой вознаграждения по договору уступки формирует финансовый результат от этой операции. Отразите в отчете о финансовых результатах (ОФР) свернуто:
- положительный результат в стр. 2340 «Прочие доходы в т. ч. Реализация иного имущества, прав требования, прочих работ и услуг»
или
- отрицательный результат в стр. 2350 «Прочие расходы: в т. ч. Реализация иного имущества, прав требования, прочих работ и услуг»
В нашем примере полученный убыток в ОФР отразим в стр. 2350 «Прочие расходы: в т.ч. Реализация иного имущества, прав требования, прочих работ и услуг». PDF
В 1С:Бухгалтерия 3.0 КОРП настройте свернутое представление прочих доходов и расходов.
Подробнее — Прочие доходы и расходы в отчете о финансовых результатах по ФСБУ 4 в 1С
В версии ПРОФ прочие доходы и расходы зачтите вручную.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Правильно ли я понимаю, что пункт «признание доходов в виде разницы арендного обязательства и стоимости ППА» — оно чисто в бух.учете признается? В налоговом учете это ведь не будет считаться доходом?
В части Д 76.07.1 К 91.01, сумма 9 600 — да.
В доходах НУ по нашему примеру 318 000 (381 600 — 63 600 НДС).
Подскажите, а в каком законе то, что часть «Д 76.07.1 К 91.01, сумма 9 600» не признается доходом, прописано?
Это бухгалтерский учет по ФСБУ 25.
По смыслу операции: признание доходов в виде разницы арендного обязательства и стоимости ППА.
Арендное обязательство и ППА есть только в бух учете, в НУ — нет.
По НУ так, если на проводках и суммах.
Д 76.09 К 91.01 — выручка от реализации прав и обязанностей
Д 91.02 К 68.02 — НДС по реализации
381 600 / 120 * 20 = 63 600 НДС
381 600 — 63 600 НДС = 318 000 доход НУ
Скажите , пожалуйста , как посчитали стоимость уступки (вознаграждение) 381600?
Это не расчетная сумма, а стоимость по договору (она дана по условиям примера).