




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Ошибки при оприходовании и списании ГСМ могут привести к доначислениям и штрафам — важно контролировать учет топлива.
В статье разберем правила учета движения ГСМ и покажем, как организовать контроль, чтобы избежать споров с инспекторами.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Что такое ГСМ и какими НПА регулируется их учет
ГСМ — горюче-смазочные материалы. К ним относят нефтепродукты: бензин, дизельное топливо и другое топливо. Также к ГСМ относят топливо для технологических нужд, например уголь и газ, и смазочные материалы: автомасла, солидол и другие вещества, которые уменьшают трение деталей механизмов.
Движение ГСМ — от оприходования до списания — регулируют несколько групп НПА. Они устанавливают правила бухучета и налогового учета запасов, нормирования расхода топлива и оформления первичных документов. Основной документ при эксплуатации автотранспорта и самоходных машин — путевой лист.
Учет ГСМ в 1С 8.3: пошаговая инструкция, списание топлива
Рассмотрим более подробно нормативную базу, на которую необходимо опираться в работе:
1. Бухгалтерский учет (как приходовать, оценивать и списывать ГСМ)
Бухучет устанавливает порядок признания, оценки и документального подтверждения движения материальных ценностей. Учитывайте ГСМ по следующим НПА:
- Федеральный закон «О бухгалтерском учете» от 06.12.2011 N 402-ФЗ (далее — Закон N 402-ФЗ). Устанавливает правила оформления хозяйственных операций и обязательные реквизиты первичных документов и регистров учета. Без них расходы не признают в учете (ст. 9, ст. 10)
- ФСБУ 5/2019 «Запасы». Устанавливает правила формирования фактической себестоимости ГСМ и способы оценки при отпуске в производство: по средней стоимости или ФИФО
- План счетов бухгалтерского учета. Устанавливает субсчет 10.03 «Топливо» для учета движения всех видов ГСМ, включая уголь, газ и смазочные материалы
2. Налоговый учет (расходы, уменьшающие налогооблагаемую прибыль)
НК РФ не устанавливает нормы расхода ГСМ и правила оценки обоснованности таких расходов (Письмо Минфина от 24.09.2024 N 03-03-06/1/91832). Однако расходы должны быть экономически обоснованы и документально подтверждены (ст. 252 НК РФ, ст. 264 НК РФ).
При проверке инспекторы оценивают обоснованность расходов на ГСМ. Подготовьте документы, которые подтверждают покупку и производственное использование топлива:
- договоры, накладные, УПД, кассовые и платежные документы на покупку ГСМ или талонов
- авансовые отчеты подотчетных лиц, получивших деньги на покупку топлива, или ведомости выдачи талонов с датой, Ф. И. О. получателя, количеством топлива и подписью
- приказы руководителя об утверждении норм расхода ГСМ или другие локальные акты компании
- путевые листы, акты и другие документы, подтверждающие расход топлива
- ежемесячные служебные записки ответственных лиц о расходе топлива и масел с периодом работ, пробегом и количеством ГСМ к списанию
При отсутствии документов инспекция может исключить расходы на топливо и смазочные материалы. Если компания представит только часть документов, например приходные накладные и путевые листы, а нормы расхода ГСМ не утвердит, инспекторы могут оценить обоснованность затрат по Методическим рекомендациям, введенным Распоряжением Минтранса от 14.03.2008 N АМ-23-р.
3. Правила оформления путевых листов (первичные документы)
Путевой лист подтверждает расходы на ГСМ. Он фиксирует маршрут, производственную цель поездки и использование транспорта. Ответственные сотрудники подтверждают сведения подписями.
С 01.03.2023 действует Приказ Минтранса от 28.09.2022 N 390. Путевой лист можно оформить на бумаге или в электронном виде. Электронный путевой лист направляют в ГИС ЭПД.rostransnadzor+1
Содержание путевого листа должно соответствовать:
- Приказу Минтранса от 28.09.2022 N 390. Он устанавливает обязательные сведения и порядок оформления бумажных и электронных путевых листов через ГИС ЭПД — Государственную информационную систему электронных перевозочных документов
- Постановлению Госкомстата от 28.11.1997 N 78, если компания использует унифицированные формы N 3, N 4-С и N 4-П. Дополните их обязательными сведениями из Приказа N 390 и утвердите форму в учетной политике
Путевые листы в 1С 8.3 — пошаговая инструкция
4. Нормирование расхода топлива и масел
Споры об обязательности «Методических рекомендаций…», утвержденных Распоряжением Минтранса от 14.03.2008 N АМ-23-р, продолжаются. Заключение Минэкономразвития от 20.04.2012 выделяет два подхода к учету расходов на ГСМ при расчете налога на прибыль:
- Списание по нормам Минтранса. Расходы на ГСМ учитывают в пределах норм из Рекомендаций Минтранса. Если для автомобиля нормы не установлены, используйте техническую документацию или сведения производителя (Письмо Минфина от 22.06.2010 N 03-03-06/4/61)
- Списание по фактическим затратам. Расходы на топливо учитывают в полной сумме фактического потребления. Судебная практика поддерживает этот подход. НК РФ не ограничивает расходы на ГСМ нормами Минтранса, если они экономически обоснованы и подтверждены документами (Определение ВАС от 14.08.2008 N 9586/08 по делу N А09-3658/07-29)
Пример — Постановление АС Уральского округа от 09.07.2026 N Ф09-2322/26 по делу N А76-15025/2024. Суд подтвердил следующие выводы:
- Расходы на ГСМ учитывают в составе прочих расходов (пп. 11 п. 1 ст. 264 НК РФ). Норма не требует нормировать такие затраты (Письмо Минфина от 03.06.2013 N 03-03-06/1/20097)
- Компания вправе учитывать Рекомендации Минтранса при оценке обоснованности расходов на ГСМ, но не обязана (Письмо Минфина от 03.06.2013 N 03-03-06/1/20097, Письмо Минфина от 30.01.2013 N 03-03-06/2/12, Письмо Минфина от 27.01.2014 N 03-03-06/1/2875)
- Компания может списывать ГСМ по фактическому расходу. Подтвердите затраты документами на покупку топлива и путевыми листами. Рассчитывайте расход с учетом пробега и норм, утвержденных компанией
Налоговые инспекторы часто ссылаются на нормы Минтранса и уменьшают расходы при превышении этих норм. Однако суды разрешают списывать ГСМ по фактическому расходу, если компания оформила документы, подтверждающие их использование в производственных целях.
Нормы расхода топлива — как рассчитать и установить
Пошаговый алгоритм построения эффективного учета ГСМ
Учет топлива и смазочных материалов — непрерывный процесс. Каждый этап подтверждайте документами.
Схема учета движения ГСМ включает порядок действий и контрольные мероприятия. Она поможет сократить потери топлива при эксплуатации техники и снизить риск претензий налоговых органов при проверках:
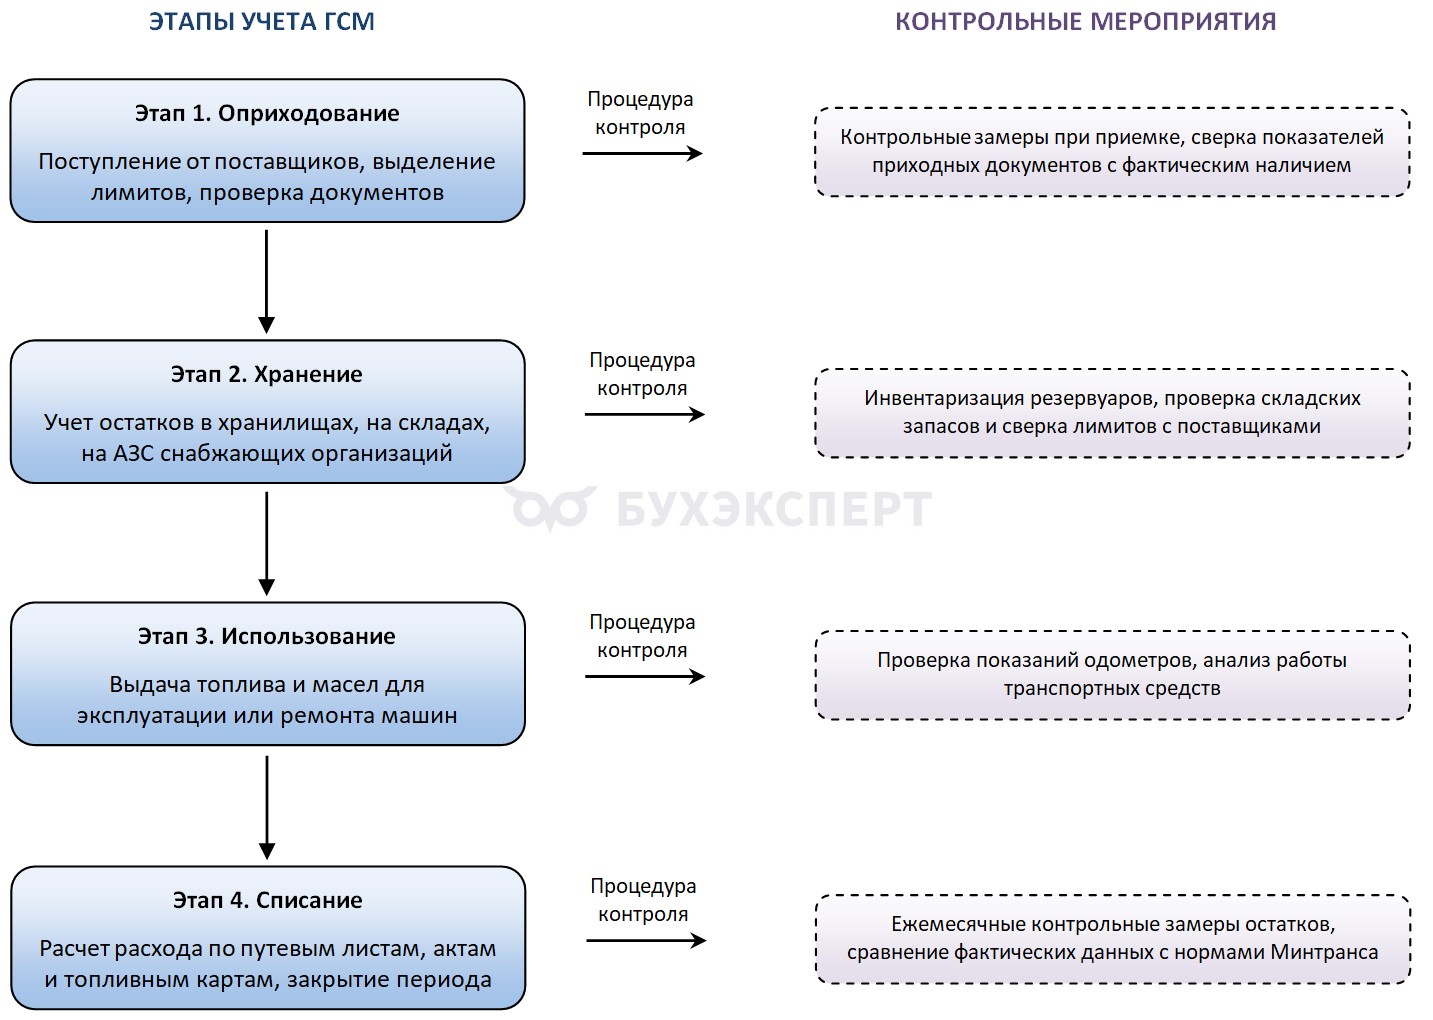
Схема учета топлива и масел включает четыре этапа. Для каждого этапа предусмотрены учетные и контрольные мероприятия. Далее разберем их подробнее.
Каким документом подтвердить расходы на ГСМ
Этап 1. Оприходование
Суть этапа. Примите ГСМ к учету по документам поставщика. На этом этапе оформите договоры с контрагентами. По УПД и накладным определите учетную стоимость и количество ГСМ. Учтите материалы, которые сотрудники купили за подотчетные средства, по авансовым отчетам.
|
Закупайте ГСМ двумя способами:
|
Процедура контроля. Сверяйте данные УПД и накладных с фактическим наличием топлива и смазочных материалов. При приемке проводите контрольные замеры. Проверяйте марку, плотность и объем продукта по паспортам или сертификатам качества.
Этап 2. Хранение
Суть этапа. Ведите количественно-суммовой учет запасов по местам хранения и материально ответственным лицам. Оформляйте внутреннее перемещение ГСМ между складами, резервуарами и МОЛ. Контролируйте лимиты топлива и масел на АЗС поставщиков при заправке по топливным картам или талонам.
Процедура контроля. Регулярно проводите инвентаризацию фактических остатков. Замеряйте уровень и плотность жидкостей в резервуарах и хранилищах. Проверяйте складские запасы и сверяйте лимиты с поставщиками.
Этап 3. Использование для производственных нужд
Суть этапа. Оформляйте выдачу топлива и масел из мест хранения. Заправляйте транспорт напрямую или выдавайте ГСМ во внутреннюю тару подразделений, например ремонтного цеха.
Определяйте объем выдачи по планируемым работам и нормам расхода ГСМ. Утвердите нормы приказом руководителя и закрепите их в учетной политике.
Процедура контроля. Проверяйте показания одометров и приборов учета. Контролируйте целевое использование топлива и масел.
Этап 4. Списание
Суть этапа. Рассчитайте количество и стоимость использованных ГСМ по путевым листам, актам и отчетам поставщиков. Стоимость ГСМ включайте в расходы по следующим документам:
- Путевые листы. Оформляйте для автотранспорта. Укажите пробег, маршрут, остатки топлива на начало и конец смены, фактический расход
- Акты на списание. Оформляйте для стационарного оборудования, например генераторов и компрессоров, спецтехники без одометров, а также смазочных материалов для техобслуживания
- Лимитно-заборные карты. Используйте при плановой выдаче нормированных объемов масел и смазок для ремонта. Лимитно-заборная карта — унифицированная форма N М-8, утвержденная Постановлением Госкомстата от 30.10.1997 N 71а. Применяйте ее по решению компании
- Отчеты ответственных лиц. Оформляйте заправочные ведомости и отчеты сотрудников об использовании выданных сумм на покупку топлива
Процедура контроля. Ежемесячно проводите контрольные замеры остатков. Сверяйте фактический расход с нормами Минтранса, чтобы снизить налоговые риски. Объясняйте превышение внутренних норм актом комиссии.
Оценка запасов при выбытии в 1С
Кратко о том, как организовать эффективный учет и контроль ГСМ
- ГСМ — горюче-смазочные материалы. К ним относят нефтепродукты: бензин, дизельное топливо и другое топливо. Также к ГСМ относят топливо для технологических нужд, например уголь и газ, а также смазочные материалы: автомасла, солидол и другие
- Учет ГСМ регулируют федеральный закон «О бухгалтерском учете» от 06.12.2011 N 402-ФЗ, ФСБУ 5/2019 «Запасы» и План счетов бухгалтерского учета. План счетов предусматривает субсчет 10.3 «Топливо» для учета движения ГСМ
- В налоговом учете расходы на ГСМ вызывают споры. Судебная практика подтверждает: компания вправе учитывать Рекомендации Минтранса, утвержденные Распоряжением от 14.03.2008 N АМ-23-р, но не обязана. Основание — Определение ВАС от 14.08.2008 N 9586/08
- Внедрите порядок учета ГСМ и контрольные мероприятия, описанные в статье. Это поможет сократить потери материалов при эксплуатации техники и снизить риск претензий налоговых органов при проверках
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете