





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Консолидированная финансовая отчетность показывает группу организаций как единое целое, но не возникает автоматически у любого холдинга. Разберем обязанность по Закону N 208-ФЗ, новые условия освобождения с 2026 года и расчет, который исключает внутренние продажи, дивиденды и проценты.
Содержание
- Что такое консолидированная финансовая отчетность
- Кто обязан составлять отчетность
- Как определить группу и контроль
- Как подготовить данные и исключить внутренние обороты
- Пример консолидации прибыли и убытков
- Что можно подготовить в 1С
- Аудит, адресаты и сроки
- Чек-лист перед подготовкой КФО
- Кратко о консолидированной отчетности
Что такое консолидированная финансовая отчетность
Консолидированная финансовая отчетность (КФО) объединяет финансовое положение, результаты и денежные потоки материнской компании и ее дочерних организаций. Данные представляют так, как если бы группа была единой экономической организацией, а не простым набором отдельных балансов.
Получите понятные самоучители 2026 по 1С бесплатно:
Основные российские требования регулирует Федеральный закон от 27.07.2010 N 208-ФЗ «О консолидированной финансовой отчетности». КФО составляют по МСФО, признанным для применения в России, наряду с отчетностью организации по российским правилам (ч. 2 ст. 1, ст. 3 Закона N 208-ФЗ от 27.07.2010).
Не стоит путать финансовую консолидацию с консолидированной группой налогоплательщиков. КГН относилась к расчету налога на прибыль, а КФО описывает финансовые показатели группы и сама по себе не объединяет налоговые базы компаний
Кто обязан составлять отчетность
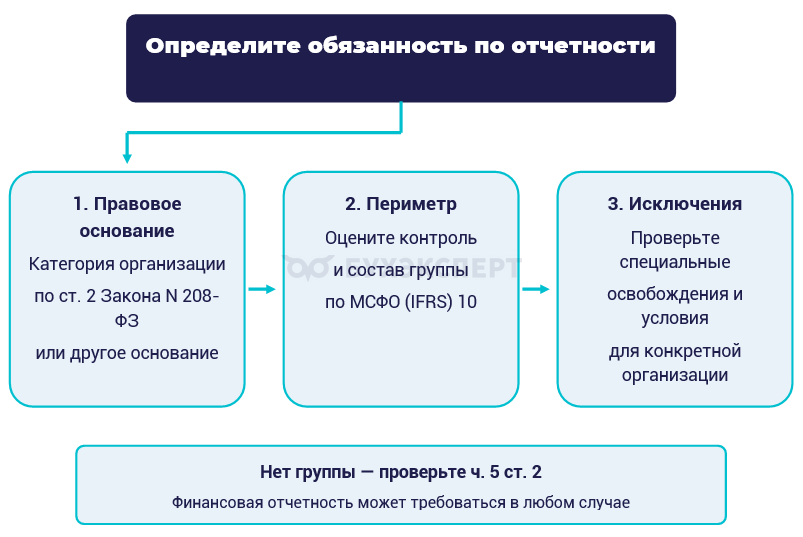
Сначала проверьте правовое основание, затем состав группы и применимые исключения:
Закон распространяется на:
|
Категория |
Условие или оговорка |
| Кредитные организации | С учетом специальных положений о виде лицензии и составе группы |
| Страховщики | Кроме страховых медицинских организаций, работающих исключительно в ОМС |
| Негосударственные пенсионные фонды | Проверьте право по ч. 5.1 ст. 2 |
| Управляющие компании фондов | Инвестиционные фонды, ПИФ и НПФ, с проверкой освобождения |
| Клиринговые организации | Категория по п. 5 ч. 1 ст. 2 |
| Федеральные государственные унитарные предприятия | Включенные в перечень Правительства |
| АО с акциями в федеральной собственности | Включенные в перечень Правительства |
| Иные эмитенты | Бумаги включены в котировальный список, кроме специализированных обществ и ипотечных агентов |
Обязанность может возникать и по другим федеральным законам либо учредительным документам. Само наличие нескольких компаний под общим владельцем еще не доказывает обязанность каждого участника готовить отдельную КФО (ч. 2 ст. 2 Закона N 208-ФЗ от 27.07.2010).
Отчетность организации без группы
Закон применяется и к определенным организациям, которые не образуют группу. В названии их финансовой отчетности слово «консолидированная» не используют. Для банков с базовой лицензией и некоторых небанковских кредитных организаций предусмотрены исключения (ч. 5 ст. 2 Закона N 208-ФЗ от 27.07.2010).
Вывод «дочерних компаний нет — отчетность по Закону N 208-ФЗ не требуется» без проверки категории организации неверен
Освобождение с 01.03.2026
Отдельные входящие в группу страховщики, НПФ и управляющие компании фондов получили право не составлять КФО. Это не общее освобождение всех дочерних компаний и не критерий несущественности их показателей (ч. 5.1-5.3 ст. 2 Закона N 208-ФЗ от 27.07.2010, Федеральный закон от 20.02.2026 N 25-ФЗ «О внесении изменений в статьи 2 и 8 Федерального закона «О консолидированной финансовой отчетности»»).
Для применения освобождения одновременно проверьте условия:
- организация входит в предусмотренную законом категорию и не подпадает под исключения
- ее ценные бумаги не допущены к организованным торгам
- участники уведомлены о намерении не составлять КФО и выразили согласие
- показатели организации включены в КФО, которую раскрывает другая организация группы
В уведомлении укажите порядок и срок ответа. На согласие отводят не менее 45 календарных дней после дня отправки уведомления, а не 30 дней до конца года. Уведомление и согласие направляют электронным документом или на бумаге (п. 2 ч. 5.1 ст. 2 Закона N 208-ФЗ от 27.07.2010).
Право по ч. 5.1 относится к категориям из п. 2-4 ч. 1 ст. 2. Оно не распространяется на категории из п. 1 и 5-8, а также на обязанность по другим федеральным законам. Не подменяйте эти ограничения общим правилом «нет публичных акций — можно не составлять КФО».
Освобожденная организация все равно передает данные той компании группы, которая раскрывает КФО. Состав, форму и сроки отчетного пакета определяет получатель (ч. 5.2, 5.3 ст. 2 Закона N 208-ФЗ от 27.07.2010).
Как определить группу и контроль
Материнская компания консолидирует дочерние организации на основании контроля, а не только процента голосующих акций. Для контроля одновременно требуются 3 элемента:
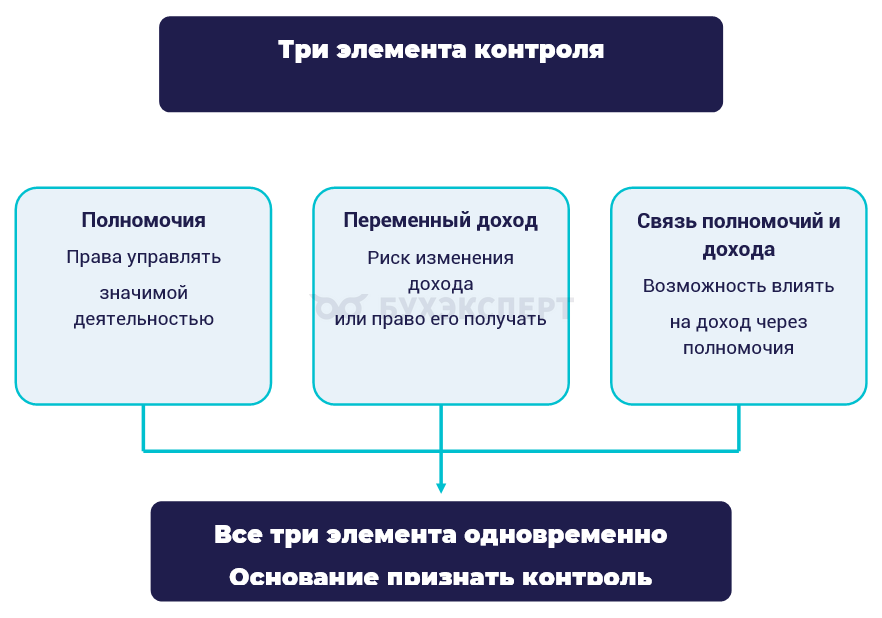
Процент участия — один из факторов оценки, но владение более чем 50% голосов не заменяет анализ прав и фактических обстоятельств. Контроль может возникать и при меньшей доле, если выполняются критерии стандарта (п. 6-8 МСФО (IFRS) 10 «Консолидированная финансовая отчетность»).
В обычной модели дочернюю организацию включают построчно полностью, а долю других собственников показывают как неконтролирующую. При доле 80% не складывают только 80% каждого актива и расхода. Специальные исключения, включая правила для инвестиционных организаций, проверяют по стандарту.
Какие стандарты используют
МСФО (IFRS) 10 определяет модель консолидации, но полного комплекта правил одним стандартом не исчерпать. Основные связанные нормы:
|
Стандарт |
Для чего применяют |
| МСФО (IFRS) 10 «Консолидированная финансовая отчетность» | Контроль, периметр и процедуры консолидации |
| МСФО (IFRS) 3 «Объединения бизнесов» | Учет приобретения бизнеса и связанных оценок |
| МСФО (IFRS) 12 «Раскрытие информации об участии в других организациях» | Пояснения об участии, рисках и структуре группы |
| МСФО (IFRS) 11 «Совместное предпринимательство» | Квалификация совместных соглашений |
| МСФО (IAS) 28 «Инвестиции в ассоциированные организации и совместные предприятия» | Правила для соответствующих инвестиций |
| МСФО (IAS) 12 «Налоги на прибыль» | Текущие и отложенные налоговые последствия |
Для аналогичных операций используют единую учетную политику группы. Отдельно согласуют отчетные даты и необходимые корректировки — это не просто техническая настройка на день подготовки отчета.
Как подготовить данные и исключить внутренние обороты
Постройте работу так:
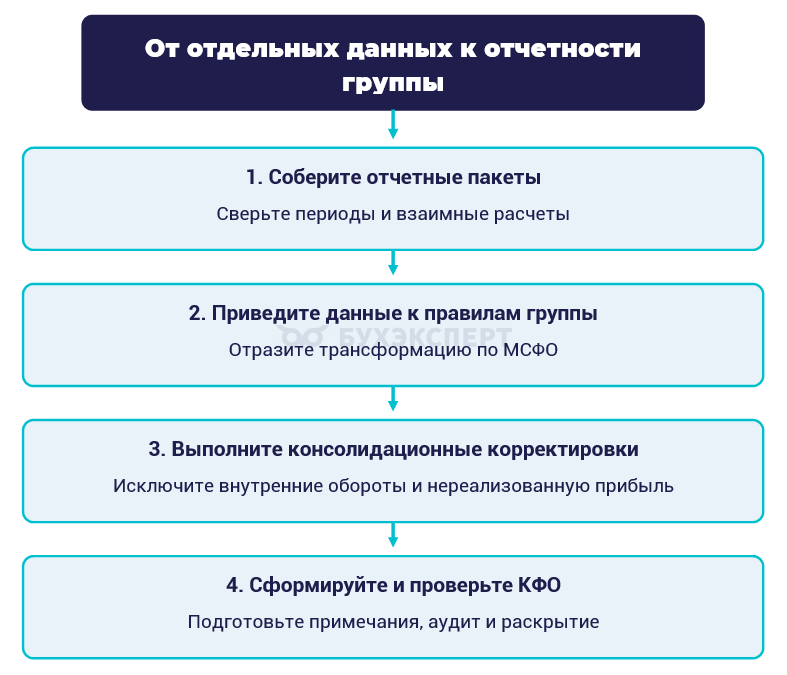
Сверьте взаимные задолженности, продажи, займы и начисления до внесения корректировок. Иначе разница между данными двух компаний может выглядеть как операция с внешним контрагентом.
Затем исключите внутригрупповые доходы, расходы и остатки. Нереализованную прибыль в товарах, которые еще не проданы за пределы группы, также исключают. Корректировки консолидации не означают, что компании должны удалить реальные сделки из отдельного учета (п. B86 МСФО (IFRS) 10).
Пример консолидации прибыли и убытков
Пример
АО «Вселенная» владеет 100% ООО «Венера», контроль сохраняется весь отчетный период. Рассмотрим условные данные, уже приведенные к правилам группы, — все суммы далее в тыс. руб. НДС и эффекты приобретения бизнеса не рассматриваем, но отложенный налог по запасам учитываем.
Исходные показатели согласованы с суммами внутригрупповых доходов и расходов:
Показатель, тыс. руб.
АО «Вселенная»
ООО «Венера»
Выручка 130 000 90 000 Себестоимость 80 000 60 000 Валовая прибыль 50 000 30 000 Коммерческие и управленческие расходы 30 000 15 000 Прибыль от основной деятельности 20 000 15 000 Прочие доходы 10 000 2 000 Прочие расходы 3 000 2 000 Прибыль до налога 27 000 15 000 Текущий налог на прибыль 5 250 3 750 Чистая прибыль 21 750 11 250 Расход по текущему налогу задан по отдельным налоговым расчетам компаний. Его нельзя автоматически получать как 25% бухгалтерской прибыли до налога. Другие отложенные налоговые эффекты для упрощения отсутствуют.
За период внутри группы прошли операции:
- АО продало ООО товары за 27 000, себестоимость для АО — 19 000
- 60% партии осталось у ООО на отчетную дату и не продано внешним покупателям
- АО признало дивиденды от ООО в сумме 6 000 в прочих доходах
- АО начислило ООО проценты по займу 1 500, у ООО они включены в прочие расходы
Шаг 1. Исключите внутригрупповую продажу
Из суммарной выручки исключите 27 000 и на эту же сумму уменьшите суммарную себестоимость. Но одной корректировки недостаточно: часть прибыли продавца осталась в запасах дочерней компании.
Прибыль АО по партии:
27 000 — 19 000 = 8 000
Нереализованная прибыль в остатке:
8 000 × 60% = 4 800
Уменьшите запасы группы на 4 800 и увеличьте себестоимость на эту сумму. Именно увеличение себестоимости исключает преждевременно признанную прибыль, а не повторное ее уменьшение.
Итоговая себестоимость:
140 000 — 27 000 + 4 800 = 117 800
Шаг 2. Исключите дивиденды и проценты
Уменьшите прочие доходы группы на дивиденды 6 000. В отдельной отчетности ООО дивиденды распределяют прибыль, а не формируют расход, поэтому симметричного исключения из расходов здесь нет.
Проценты 1 500 исключите из прочих доходов АО и прочих расходов ООО. Эти операции остаются в отдельном учете, но не показывают доход группы от внешнего источника.
Шаг 3. Учтите отложенный налог
После исключения прибыли стоимость запасов в КФО становится ниже их налоговой базы у покупателя. Для примера ставка будущего восстановления разницы равна 25%, а признание отложенного налогового актива обосновано будущей налогооблагаемой прибылью.
Отложенный налоговый актив:
4 800 × 25% = 1 200
Его признание уменьшает консолидированный расход по налогу на прибыль на 1 200. Это не уменьшение текущего налога в декларациях компаний — эффект возникает в КФО (МСФО (IAS) 12 «Налоги на прибыль»).
Шаг 4. Сформируйте итоговый отчет
Сопоставьте сумму отдельных показателей с корректировками и результатом группы:
|
Показатель, тыс. руб. |
Сумма отдельных данных |
Корректировка |
КФО |
| Выручка |
220 000 |
-27 000 |
193 000 |
| Себестоимость |
140 000 |
-27 000 + 4 800 |
117 800 |
| Валовая прибыль |
80 000 |
-4 800 |
75 200 |
| Коммерческие и управленческие расходы |
45 000 |
— |
45 000 |
| Прибыль от основной деятельности |
35 000 |
-4 800 |
30 200 |
| Прочие доходы |
12 000 |
-6 000 — 1 500 |
4 500 |
| Прочие расходы |
5 000 |
-1 500 |
3 500 |
| Прибыль до налога |
42 000 |
-10 800 |
31 200 |
| Расход по налогу на прибыль |
9 000 |
-1 200 |
7 800 |
| Чистая прибыль |
33 000 |
-9 600 |
23 400 |
Суммы расходов показаны положительными, при расчете прибыли их вычитают. Итоговая прибыль проверяется двумя способами:
31 200 — 7 800 = 23 400
21 750 + 11 250 — 6 000 — 4 800 + 1 200 = 23 400
Это упрощенный фрагмент отчета, а не полный комплект КФО. Он не заменяет отчет о финансовом положении, движение денежных средств, изменения капитала, сведения о прочем совокупном доходе и примечания. При наличии прочего совокупного дохода его представляют по применимым правилам, а не считают синонимом чистой прибыли.
Что можно подготовить в 1С
В «1С:Бухгалтерии 8», ред. 3.0, подготовьте отдельные учетные данные и отчеты компаний. Типовая бухгалтерская отчетность сама по себе не превращается в КФО по МСФО после выбора нескольких организаций.
Подготовку отдельной российской отчетности компании показали в инструкции Бухгалтерская финансовая отчетность за 2025 год в 1С.
Для отчетного пакета используйте инструменты:
- оборотно-сальдовые ведомости с нужной аналитикой
- Анализ счета и Карточку счета по контрагентам группы
- сверки по расчетам, займам, процентам и дивидендам
- расшифровки запасов для расчета внутренней прибыли
Счета подбирайте по фактическому учету, например 60.01, 62.01, 66.03, 67.03 и 76.09. До выгрузки согласуйте справочник компаний группы, валюту, периоды и единицы измерения.
Формат обмена зависит от принимающей системы и настроенного решения. Не обещайте штатную выгрузку КФО в XBRL из «1С:Бухгалтерии» без проверки конкретной конфигурации и задачи.
Для консолидации применяют специализированные решения, в том числе «1С:Управление холдингом» и «1С:Консолидация».
Как проверить показатели отдельного отчета компании и настроить их детализацию — в статье Отчет о финансовых результатах в 1С 8.3 Бухгалтерия.
Аудит, адресаты и сроки
Разделите составление, представление пользователям, раскрытие и передачу для ГИРБО — это разные действия с разными ответственными и сроками.
Аудит годовой и проверка промежуточной отчетности
Годовая КФО обязательно проходит аудит. Отчетность за первое полугодие, раскрытие которой требует закон, проходит аудит либо предусмотренную стандартами проверку аудиторской организацией. Заключение или документ о проверке представляют и раскрывают вместе с отчетностью (ст. 5 Закона N 208-ФЗ от 27.07.2010).
Не переносите правила для обязательного аудита отдельной бухгалтерской отчетности на КФО — здесь действует специальная норма Закона N 208-ФЗ
Для отдельной российской бухотчетности основания обязательного аудита проверяют самостоятельно. Критерии и рекомендации Минфина собраны в материале: Критерии и сроки обязательного аудита отчетности за 2025 год.
Представление пользователям и регулятору
Годовую КФО представляют участникам, акционерам, учредителям или собственникам имущества. Для промежуточной отчетности и представления в Банк России проверьте категорию организации, требования закона, учредительных документов и регулятора (ст. 4 Закона N 208-ФЗ от 27.07.2010).
Отдельные организации с госучастием представляют КФО по специальным решениям Правительства. Поэтому Минфин нельзя указывать универсальным получателем отчетности всех групп.
Основные сроки и ответственные:
|
Действие |
Общий срок |
Кто отвечает |
| Годовая КФО пользователям | Не позднее 120 дней после отчетного года | Организация, ч. 7 ст. 4 |
| Промежуточная КФО пользователям при наличии обязанности | Не позднее 60 дней после отчетного периода | Организация, ч. 7 ст. 4 |
| КФО в Банк России | По срокам, установленным Банком России для соответствующих категорий | Организация, ч. 7.1 ст. 4 |
| Раскрытие КФО | Не позднее 30 дней после истечения общего срока представления, если не действует другой срок | Организация, ч. 5, 6 ст. 7 |
| Заключение или документ о проверке для ГИРБО | 10 рабочих дней после дня документа, с предусмотренными законом оговорками | Аудиторская организация, ч. 10 ст. 13 Закона N 307-ФЗ |
Для представления и раскрытия по общим правилам последний день, который выпал на выходной или нерабочий праздник, переносится на следующий рабочий день. Сроки Банка России и специальные режимы проверяют отдельно (ч. 7 ст. 4, ч. 6 ст. 7 Закона N 208-ФЗ от 27.07.2010).
Передача в ГИРБО
Аудиторская организация передает заключение или документ о проверке вместе с приложенной КФО в налоговый орган по месту своего нахождения. Это ее обязанность для формирования ГИРБО, а не замена представления отчетности самой организацией пользователям и регулятору (ч. 8-11 ст. 13 Федерального закона от 30.12.2008 N 307-ФЗ «Об аудиторской деятельности»).
Порядок применяется к годовой КФО начиная с отчетности за 2025, к промежуточной — с 2026. Для эмитентов действует оговорка о передаче не раньше раскрытия, а для предусмотренных законом сведений, составляющих государственную тайну, — специальное исключение (ч. 9, 10 ст. 13 Закона N 307-ФЗ).
Передачу документов в ГИРБО и доступ пользователей к ним проверяют отдельно. Какие правила ограничения доступа изменятся с 2027 года — в материале Ограничение и возобновление доступа к данным ГИРБО с 1 января 2027 года.
Общий обзор изменений состава ГИРБО и представления промежуточной отчетности — в материале Минфин разъяснил новшества бухотчетности с 2026 года.
Чек-лист перед подготовкой КФО
Проверьте ключевые вопросы:
- правовое основание обязанности и применимые освобождения
- наличие контроля и состав группы на отчетную дату
- единую учетную политику и отчетные пакеты
- совпадение внутренних оборотов и остатков
- исключение внутригрупповых продаж, дивидендов и процентов
- нереализованную прибыль и ее налоговый эффект
- неконтролирующие доли и полноту примечаний
- аудит, адресатов, сроки и ответственного за каждую передачу
Кратко о консолидированной отчетности
- КФО представляет группу как единое целое и не связана с прежним режимом КГН
- Обязанность определяют по Закону N 208-ФЗ и другим применимым основаниям, а не только по наличию холдинга
- Контроль требует одновременно полномочий, переменного дохода и связи между ними
- С 01.03.2026 право на освобождение доступно отдельным категориям, а не всем дочерним компаниям
- Для согласия участников на отказ предусмотрен срок не менее 45 календарных дней после уведомления
- Внутреннюю прибыль в непроданных товарах исключают с проверкой отложенного налога
- Годовую КФО обязательно проверяет аудитор, а документы для ГИРБО передает аудиторская организация
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете