





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Входной НДС, который организация не приняла к вычету на отчетную дату, попадает в бухгалтерский баланс. Расскажем, какими проводками учитывать НДС по приобретенным ценностям, почему это актив и как заполнить строку 1220.
Содержание
Что такое НДС по приобретенным ценностям
НДС по приобретенным ценностям — сумма налога, которую продавец предъявляет покупателю при приобретении товаров, работ, услуг или имущественных прав. На счете 19 также учитывают НДС по ввезенным товарам и НДС, исчисленный организацией в качестве налогового агента при приобретении товаров, работ или услуг.
Получите понятные самоучители 2026 по 1С бесплатно:
Входной НДС, подлежащий вычету, не включают в стоимость приобретений и не признают расходом. При соблюдении условий ст. 171 и 172 НК РФ его можно принять к вычету и уменьшить исчисленный НДС. В случаях, предусмотренных п. 2 ст. 170 НК РФ, входной НДС включают в стоимость приобретенных товаров, работ, услуг или имущественных прав.
Если условия вычета пока не выполнены, например не получен необходимый для вычета счет-фактура, сумму налога по общему правилу продолжают учитывать на счете 19. При окончательной утрате права на вычет отдельно определяют порядок списания в бухгалтерском учете и возможность признания суммы в налоговых расходах.
Вычет уменьшает НДС к уплате. Если по итогам налогового периода сумма вычетов превышает исчисленный налог, разницу можно возместить в порядке, предусмотренном ст. 176 НК РФ, а при наличии соответствующих оснований — ст. 176.1 НК РФ. Само по себе отражение входного НДС на счете 19 не означает возникновения задолженности бюджета перед организацией.
Подробнее — в Самоучителе по НДС в 1С
Проводки по учету НДС по приобретенным ценностям
Для учета входного НДС используют активный счет 19. Налог, предъявленный поставщиком, собирают по дебету счета 19. Затем его принимают к вычету, включают в стоимость приобретения или списывают в расходы.
Для детализации откройте субсчета по видам ценностей и операций. Например, в 1С используют:
- 19.01 «НДС при приобретении основных средств»
- 19.02 «НДС по приобретенным нематериальным активам»
- 19.03 «НДС по приобретенным материально-производственным запасам»
- 19.04 «НДС по приобретенным услугам»
- 19.05 «НДС, уплаченный при ввозе товаров на территорию РФ»
- 19.08 «НДС при строительстве основных средств»
- 19.10 «НДС, уплачиваемый при импорте из Таможенного союза» — для учета ввозного НДС по товарам из государств ЕАЭС
Названия и состав субсчетов зависят от учетной политики и настроек плана счетов в 1С. План счетов, утв. Приказом Минфина от 31.10.2000 N 94н, допускает открытие субсчетов к счету 19.
Названия субсчетов и предусмотренную для них аналитику можно проверить в рабочем плане счетов 1С:Бухгалтерии
Проводки в формате 1С:Бухгалтерии 8 ред. 3.0:
|
Дебет |
Кредит |
Содержание операции |
Основание |
| 19.01, 19.02, 19.03, 19.04 | 60.01 | Отражен НДС, предъявленный поставщиком или подрядчиком | Накладная, акт, УПД со статусом «1» или «2» |
| 19.01, 19.02, 19.03, 19.04 | 76.НА | Отражен НДС, исчисленный налоговым агентом | Счет-фактура, акт, договор |
| 19.05 | 68.02 | Отражен НДС, уплаченный при ввозе товаров | Декларация, платежный документ |
| 68.02 | 19.01, 19.02, 19.03, 19.04 | Принят к вычету НДС по приобретенным ценностям | Счет-фактура или УПД со статусом «1» |
| 10.01, 41, 08, 20, 26, 44.01 | 19.01, 19.03, 19.04 | НДС включен в стоимость приобретения или расходы | Бухгалтерская справка, расчет |
| 91.02 | 19.01, 19.03, 19.04 | НДС, к вычету не принимаемый, списан в прочие расходы | Бухгалтерская справка, расчет |
Когда упрощенец вправе заявлять вычеты, а когда входной налог включают в стоимость приобретений — в статье НДС на УСН в 2026 году: как упрощенцам работать с налогом на добавленную стоимость
Порядок учета входного НДС на УСН зависит от освобождения и применяемых ставок, а не только от объекта налогообложения. При общих ставках НДС налог можно принять к вычету при соблюдении условий ст. 171 и 172 НК РФ. При освобождении от НДС либо применении специальных ставок 5% и 7% входной налог по соответствующим приобретениям включают в их стоимость (п. 2 ст. 170 НК РФ). Налоговый учет таких сумм при объекте «Доходы минус расходы» проверяют отдельно по правилам гл. 26.2 НК РФ.
Подробнее — в статье: Учет НДС в 1С 8.3: пошаговая инструкция
НДС по приобретенным ценностям в балансе
Состав и форму бухгалтерского баланса устанавливает ФСБУ 4/2023. Входной НДС, который организация еще не приняла к вычету, отражают в разделе II «Оборотные активы» по строке 1220 «Налог на добавленную стоимость по приобретенным ценностям» (п. 9 ФСБУ 4/2023).
НДС — актив или пассив
НДС по приобретенным ценностям — оборотный актив. Организация вправе в будущем уменьшить на него налог к уплате. В балансе его показывают отдельно от дебиторской задолженности.
НДС, начисленный с продаж, — обязательство перед бюджетом. Задолженность по нему показывают в пассиве в составе кредиторской задолженности, если после вычетов остается сумма к уплате.
Как заполнить строку 1220
В строке 1220 показывают дебетовое сальдо счета 19 на отчетную дату в тысячах рублей. Бухгалтер берет остаток по счету 19 и его субсчетам, а потом переносит в баланс.
Если по счету 19 есть кредитовое сальдо, проверьте корректность учета. По общему правилу этот счет активный, а строка 1220 заполняется по дебетовому остатку.
Почему на счете 19 остается сальдо
На отчетную дату по счету 19 остается сальдо, если:
- товары, работы или услуги приняты на учет, но счет-фактура или УПД со статусом «1» еще не получены
- организация перенесла вычет на более поздний период
- приобретенные объекты еще не приняты на учет
Если счет-фактуру получили после окончания квартала, но до срока подачи декларации, вычет можно заявить за квартал, в котором ценности приняли на учет (п. 1.1 ст. 172 НК РФ). Не переносите вычет автоматически: проверьте дату получения счета-фактуры и срок подачи декларации.
Вычет по товарам, работам, услугам и имущественным правам можно заявить в течение 3 лет после принятия их на учет (п. 1.1 ст. 172 НК РФ).
По основным средствам, оборудованию к установке и НМА вычет по одному счету-фактуре заявляют в полном объеме после принятия объекта на учет. Минфин не допускает делить такой вычет на части в разных периодах (Письмо Минфина от 01.11.2023 N 03-07-11/104317). Поэтому не заявляйте НДС по таким объектам частями только ради равномерного распределения.
Какие вычеты разрешено переносить и как оформить перенос в программе — в инструкции: Перенос вычета по НДС на 3 года в 1С
Когда условия вычета выполнены, бухгалтер принимает налог к вычету: Дт 68.02 Кт 19.01 (19.02, 19.03, 19.04). После этого остаток по счету 19 уменьшается.
Пример
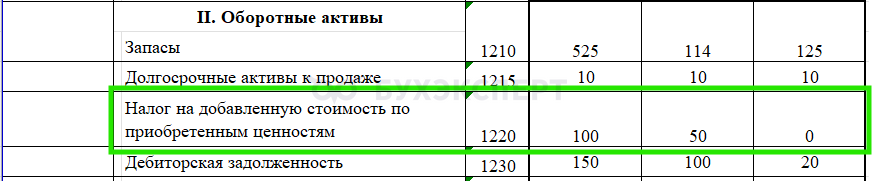
На 31.12.2025 дебетовое сальдо счета 19 — 100 тыс. руб. На 31.03.2026 организация приняла налог к вычету, и сальдо стало 50 тыс. руб. На 30.06.2026 счет 19 закрыт.
В балансе по строке 1220 показывают:
Кратко о НДС по приобретенным ценностям
- НДС по приобретенным ценностям — налог, предъявленный поставщиком при покупке товаров, работ, услуг или имущественных прав
- Как правило, это не расход: налог можно принять к вычету и уменьшить НДС к уплате
- Для учета используют активный счет 19 и субсчета по видам ценностей
- НДС по приобретенным ценностям — оборотный актив, а не дебиторская задолженность бюджета
- В балансе его показывают в разделе II «Оборотные активы» по строке 1220. Строку 1220 заполняют по дебетовому сальдо счета 19 на отчетную дату
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете