





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Из статьи вы узнаете, как отразить комплекс операций по оказанию услуг, если НЗП по услугам не формируется, а затраты признаются сразу в расходах.
Разберем:
- настройку учета затрат для услуг, если не требуется учет НЗП;
- документы, используемые для списания материалов и реализации услуг;
- порядок расчета себестоимости услуг.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Пошаговая инструкция
В организации выделено несколько направлений производства:
- Швейный цех — массовое производство покрывал и штор;
- Мебельный цех — производство по индивидуальным заказам (кровати и кухни);
- Отдел сборки мебели — оказывает услуги по сборке мебели.
Рассмотрим учет операций, связанных с оказанием услуг в Отделе сборки мебели.
В Отделе сборки мебели затраты учитываются на счете 20.04 «Основное производство (услуги)» в общем по видам оказываемых услуг — по субконто Номенклатурная группа (НГ) и не детализируются по конкретной услуге (субконто Продукция).
Прямые затраты по услугам полностью включаются в расходы отчетного периода: без распределения на остатки незавершенного производства (п. 2 ст. 318 НК РФ). Такой же способ учета затрат — полностью в расходах текущего периода — предусмотрен в учетной политике по БУ.
Подробное описание учетной политики PDF
Прямые затраты на оказание услуг в марте по Отделу сборки мебели составили:
Номенклатурная группа
Затраты март
Итого, руб.
Материальные затраты, руб.
Оплата труда + взносы, руб.
Сборка мебели
10 000
16 926
26 926
Рассмотрим пошаговую инструкцию оформления примера в марте месяце. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Списание материалов для оказания услуг | |||||||
| 31 марта | 20.04 | 10.01 | 10 000 | 10 000 | 10 000 | Списание материалов для оказания услуг на Номенклатурную группу Сборка мебели | Расход материалов — Использование материалов |
| Начисление заработной платы и страховых взносов | |||||||
| 31 марта | 25 | 70 | 30 000 | 30 000 | 30 000 | Начисление зарплаты начальника производства (АУП) | Начисление зарплаты |
| 25 | 69.XX | 9 060 | 9 060 | 9 060 | Начисление взносов в ФСС (АУП) | ||
| 20.04 | 70 | 13 000 | 13 000 | 13 000 | Начисление зарплаты производственных рабочих (Отдел сборки мебели) | ||
| 20.04 | 69.XX | 3 926 | 3 926 | 3 926 | Начисление взносов в ФСС (Отдел сборки мебели) | ||
| Формирование фактической себестоимости услуг | |||||||
| 31 марта | 20.04 | 25 | 922,76 | 922,76 | 922,76 | Распределение косвенных расходов по Номенклатурной группе Сборка мебели | Закрытие месяца — Закрытие счетов 20, 23, 25, 26 |
| 90.02.1 | 20.04 | 27 848,76 | 27 848,76 | 27 848,76 | Расчет фактической себестоимости оказанных услуг по Номенклатурной группе Сборка мебели | ||
Настройки 1С
Рассмотрим основные настройки программы при оказании услуг, когда на конец месяца не формируется НЗП.
Более подробно про настройки при разных видах производства — Производство с различными настройками учета затрат и НЗП.
Настройка плана счетов
В организации три вида деятельности, для которых по-разному необходимо вести аналитический учет затрат и НЗП. Поэтому для учета затрат в Отделе сборки мебели при оказании услуг по сборке мебели в Плане счетов (Главное – План счетов) введен новый субсчет 20.04 «Основное производство (услуги)».
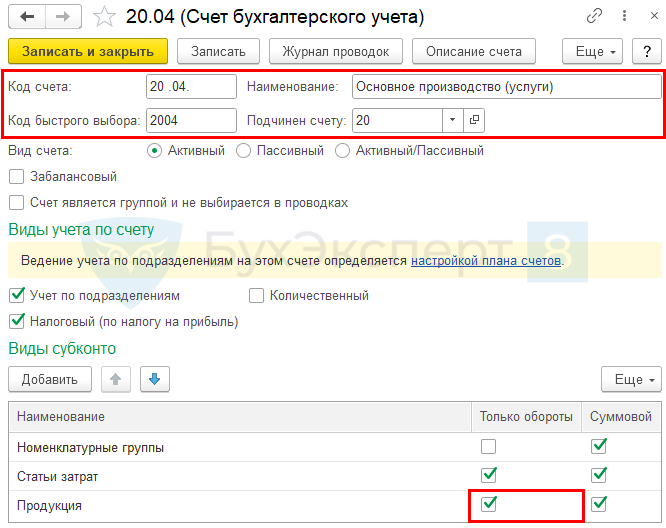
По созданному субсчету 20.04 «Основное производство (услуги)» не планируется отражать НЗП по субконто Продукция, поэтому флажок Только обороты по субконто Продукция должен быть установлен. После его установки аналитический учет затрат по субконто Продукция будет вестись только для оборотов, остаток всегда будет приниматься равным нулю.
Настройка учетной политики
Отдел сборки мебели
В разделе Главное — Учетная политика — раздел Учет затрат выполнены следующие настройки для счета 20.04 «Основное производство (услуги)».
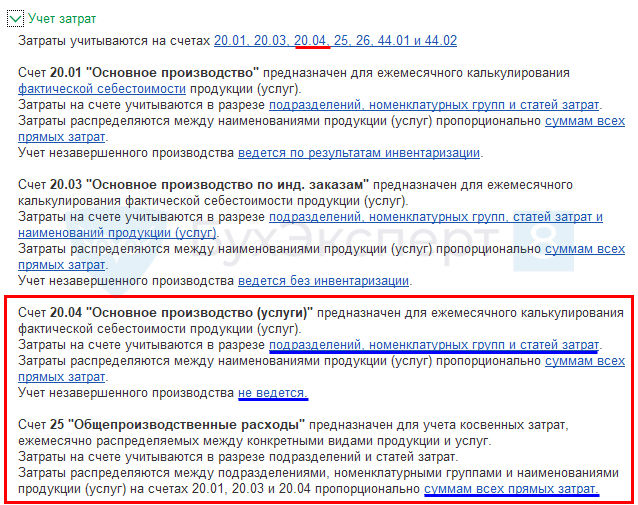
Для счета 20.04 «Основное производство (услуги)»:
- фактическая себестоимость услуг рассчитывается в конце месяца — плановая себестоимость не используется. Использование плановой себестоимости устанавливается в настройках для счета 20.01 «Основное производство», но применяется для всех субсчетов счета 20;PDF;
- ведение аналитического учета затрат — в общем по Номенклатурным группам (флажок Продукция снят) PDF;
Если нужен точный расчет фактической себестоимости, необходимо установить детализацию затрат до субконто Продукция. Тогда в калькуляции себестоимость услуг сформируется по каждой услуге PDF, а не по Номенклатурной группе в целом PDF.
- затраты распределяются — пропорционально суммам всех прямых затрат. В нашем примере по субсчету 20.04 детализация затрат ведется без субконто Продукция, поэтому неважно, какая база распределения указана в этой настройке. Расчет фактической себестоимости единицы услуги не осуществляется;
- учет НЗП— не ведется. PDF. На конец месяца все затраты формируют себестоимость услуг независимо была их реализация или нет. В процедуре Закрытие месяца ежемесячно будет формироваться проводка Дт 90.02.1 Кт 20.04 на сумму прямых затрат, отраженных на счете 20.04.
Для счета 25 «Общепроизводственные расходы»:
- база распределения косвенных затрат — пропорционально суммам всех прямых затрат. Указывается для распределения общепроизводственных затрат, учтенных на счете 25, в дебет счета 20.
Счет 40 «Выпуск продукции (работ, услуг)» Организация не использует.
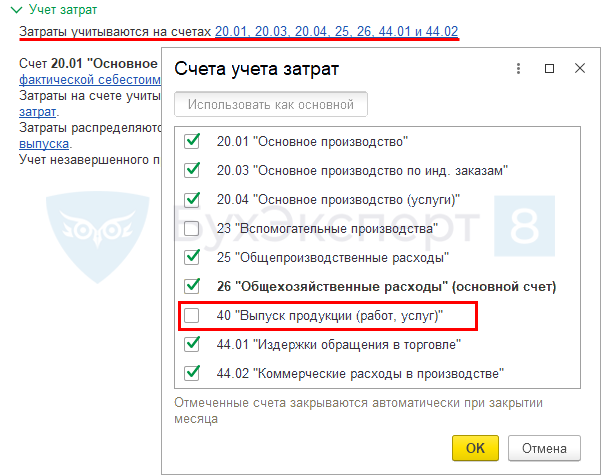
Более подробно про настройки при разных видах производства (услуг) — Производство с различными настройками учета затрат и НЗП.
Затраты на оказание услуг в марте
Списание материалов в производство
Списание материалов, используемых при оказании услуг контрагентам, в 1С оформляется документом Расход материалов. Материалы списываются без спецификации.
31 марта материалы списаны на оказание услуг в Отделе сборки мебели по требованию-накладной:
- комплект фурнитуры — 10 шт.
Оформим операцию документом Расход материалов вид операции Использование материалов в разделе Производство – Расход материалов (Требования-накладные).
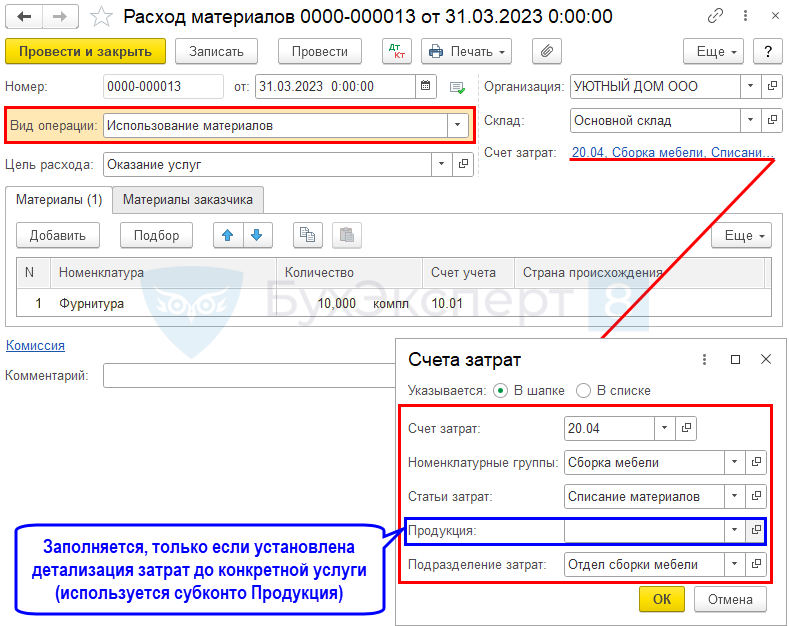
В аналитике заполните:
- Счет затрат — 20.04 «Основное производство (услуги)», т. е. счет, на котором учитываются прямые расходы, относящиеся к оказанию услуг в Отделе сборки мебели;
- Номенклатурные группы — Сборка мебели, т. е. обобщенный вид услуг;
- Статья затрат — статья затрат Вида расхода Материальные расходы PDF;
- Продукция — не заполняется, т. к. не рассчитывается точная себестоимость услуг (субконто Продукция не используется).
- Подразделение затрат — Отдел сборки мебели, т. е. подразделение, на котором учитываются прямые расходы, относящиеся к оказанию услуг.
Проводки
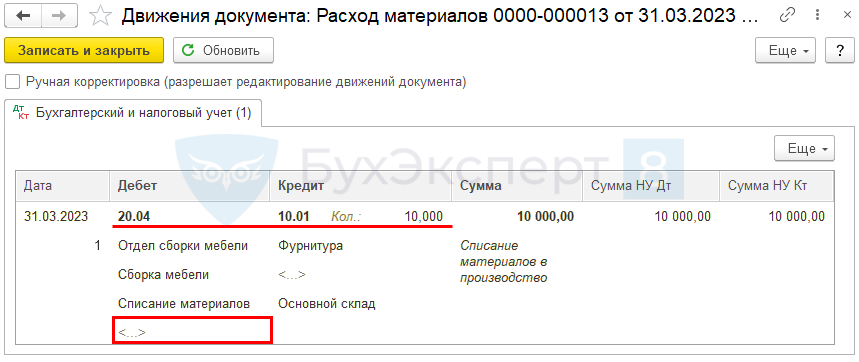
Документ формирует проводку:
- Дт 20.01 Кт 10.01 — списание материалов для оказания услуг по Номенклатурной группе Сборка мебели.
Оплата труда производственных рабочих
31 марта начислена заработная плата:
- Начальнику производства (АУП) — 30 000 руб.;
- производственным работникам Отдела сборки мебели — 13 000 руб.
Одновременно исчислен НДФЛ и рассчитаны страховые взносы.
Подробнее про отражение затрат на оплату труда прямых производственных рабочих — в статьях:
- Начисление заработной платы производственным сотрудникам;
- Определение способов учета зарплаты (основных проводок).
В нашем примере такие затраты отражены по Номенклатурной группе Сборка мебели по статьям затрат:
- Оплата труда;
- Взносы в ФСС от НС и ПЗ;
- Страховые взносы.
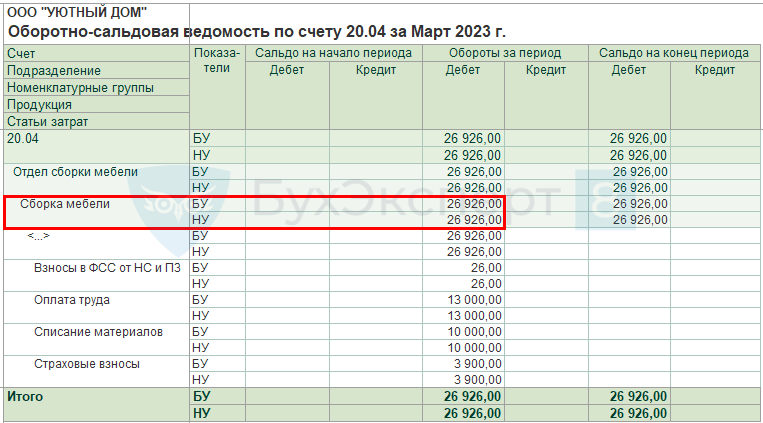
Если в учетной политике 1С детализация затрат установлена до Номенклатурных групп PDF, то все затраты, даже если они отражены по субконто Продукция, автоматически считаются общими затратами по Номенклатурной группе, а не затратами по конкретной услуге.
Итого прямые затраты по Отделу сборки мебели отражены по счету 20.04 по Номенклатурной группе Сборка мебели в размере 26 926 руб.
По подразделению Отдел сборки мебели затраты на счете 25 «Общепроизводственные расходы» не отражались.
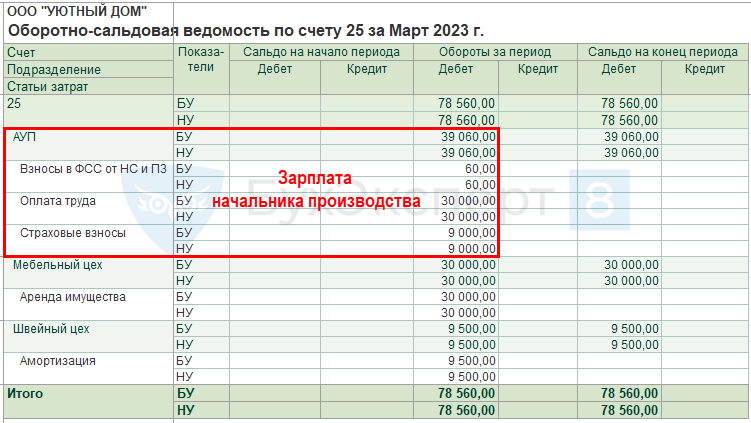
Со счета 25 «Общепроизводственные расходы» на счет 20.04 «Основное производство (услуги)» распределятся только затраты общего Подразделения АУП.
Оказание услуг контрагентам
Оказание услуг контрагентам оформите одним из документов:
- Реализация (акт, накладная, УПД) вид операции Услуги (акт, УПД) в разделе Продажи – Реализация (акты, накладные, УПД):
- объем выпуска услуг и плановая себестоимость не регистрируется, себестоимость единицы таких услуг не рассчитывается.
- Оказание услуг в разделе Продажи – Реализация (акты, накладные, УПД): PDF
- для быстрого оформления одной услуги сразу нескольким контрагентам — акты выставляются каждому контрагенту отдельно, возможно указание различных сумм по контрагентам;
- объем выпуска услуг и плановая себестоимость не регистрируется, себестоимость единицы таких услуг не рассчитывается.
- Оказание производственных услуг в разделе Производство – Оказание производственных услуг PDF:
- для оформления оказания услуг определенным Подразделением;
- позволяет отразить объем выпуска услуг и плановую себестоимость, в конце месяца осуществляется расчет себестоимости единицы услуг.
Если Учет НЗП – Не ведется или Ведется по результатам инвентаризации, то независимо от того, отражена выручка одним из документов выше или нет, счет 20 ежемесячно закрывается при выполнении процедуры Закрытие месяца в Дт 90.02.
Подробнее Оказание услуг: прямые затраты учитываются в момент их реализации
Расчет себестоимости услуг в марте
Распределение косвенных затрат на счете 25
При установленной Базе распределения Прямые затраты PDF затраты на счете 25 распределятся в очередности:
- «само на себя» — затраты со счета 25 выпускающего подразделения спишутся в дебет счета 20 (23) на Номенклатурные группы только своего подразделения пропорционально прямым затратам, отраженным на счете 20 (23) (далее — «косвенные затраты выпускающего подразделения»);
- «общее на все» — затраты со счета 25 общего подразделения спишутся в дебет счета 20 (23) на Номенклатурные группы всех подразделений пропорционально прямым затратам, отраженным на счете 20 (23) (далее — «косвенные затраты общего подразделения»).
Если по Номенклатурной группе нет прямых затрат, учтенных на счете 20 (23), то распределения затрат с кредита счета 25 в дебет счета 20 (23) по такой Номенклатурной группе не будет. Такие затраты распределятся на другие Номенклатурные группы, где есть затраты на счетах 20 (23).
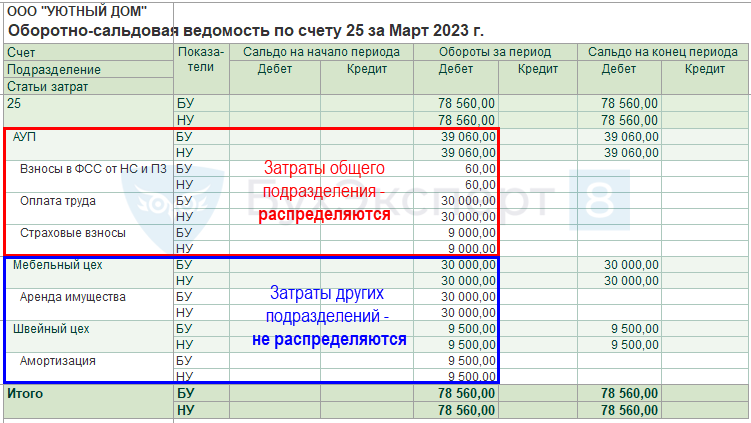
Общепроизводственные затраты (косвенные затраты) на счете 25 «Общепроизводственные расходы» составляют 78 560 руб.:
- по подразделению АУП — 39 060 руб. — зарплата начальника производства, распределяется на все подразделения, в т. ч. на подразделение Отдел сборки мебели;
- по подразделению Мебельный цех — 30 000 руб. — арендная плата за помещение мебельного цеха, на подразделение Отдел сборки мебели не распределяется;
- по подразделению Швейный цех — 9 500 руб. — амортизация швейного оборудования, на подразделение Отдел сборки мебели не распределяется.
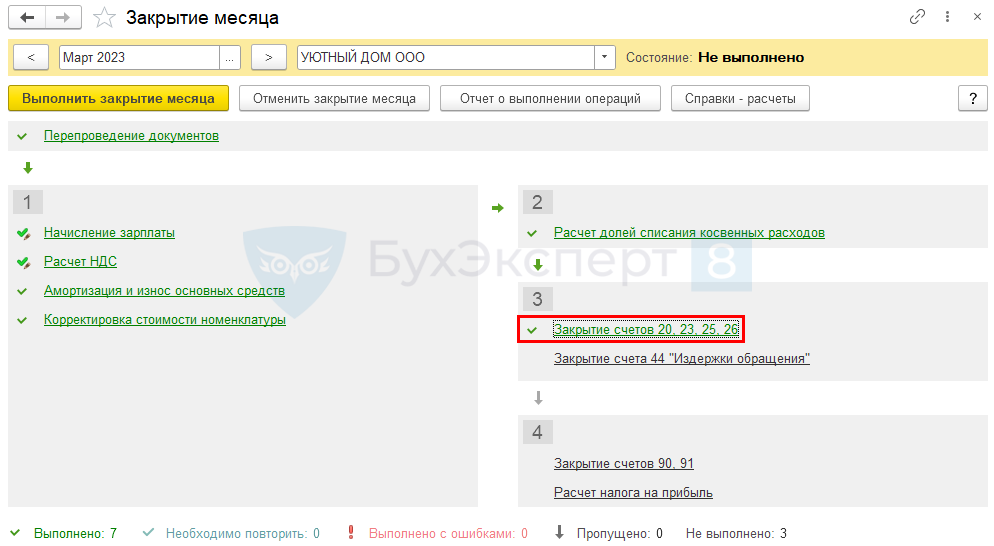
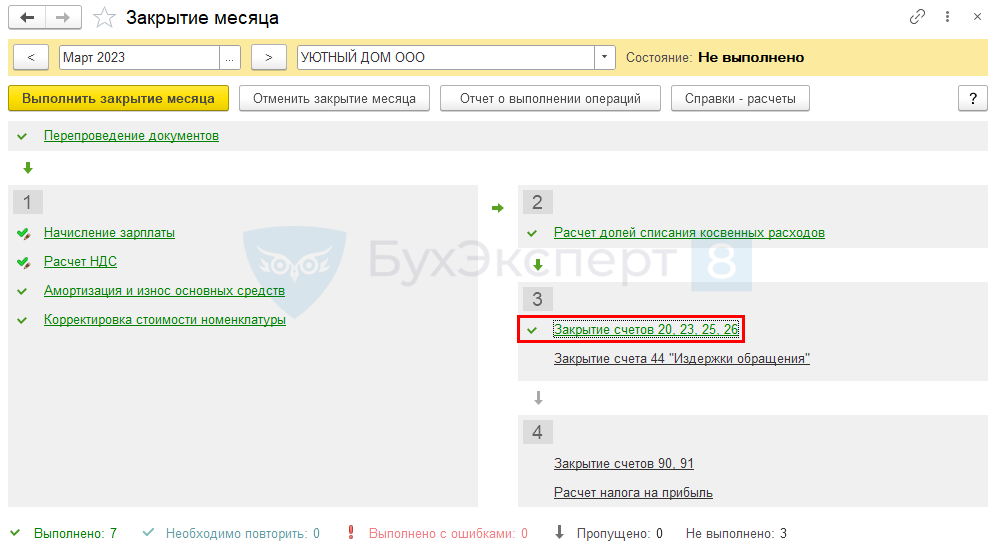
Выполните закрытие счетов 20, 25 в разделе Операции – Закрытие месяца —регламентная операция Закрытие счетов 20, 23, 25, 26.
Проводки
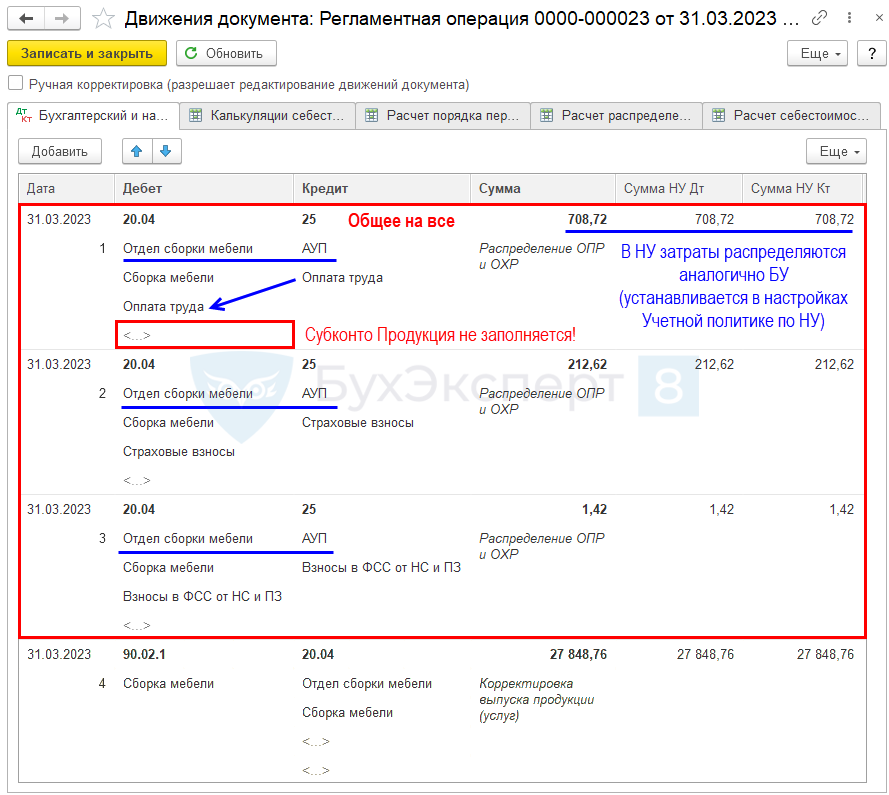
Документ формирует проводки:
- Дт 20.01 Кт 25 — списание косвенных затрат со счета 25 в общие прямые (косвенные) затраты на Номенклатурную группу Сборка мебели подразделения Отдел сборки мебели.
Проверка
Косвенные производственные затраты с кредита счета 25 распределились в дебет счета 20 на Номенклатурную группу Сборка мебели подразделению Отдел сборки мебели в размере:
- 922,76 — «общее на все», т. е. затраты со счета 25 общего подразделения АУП распределились пропорционально прямым затратам всех подразделений, учтенным на субсчетах счета 20 PDF.
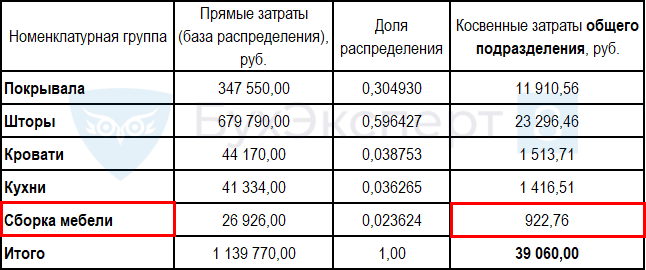
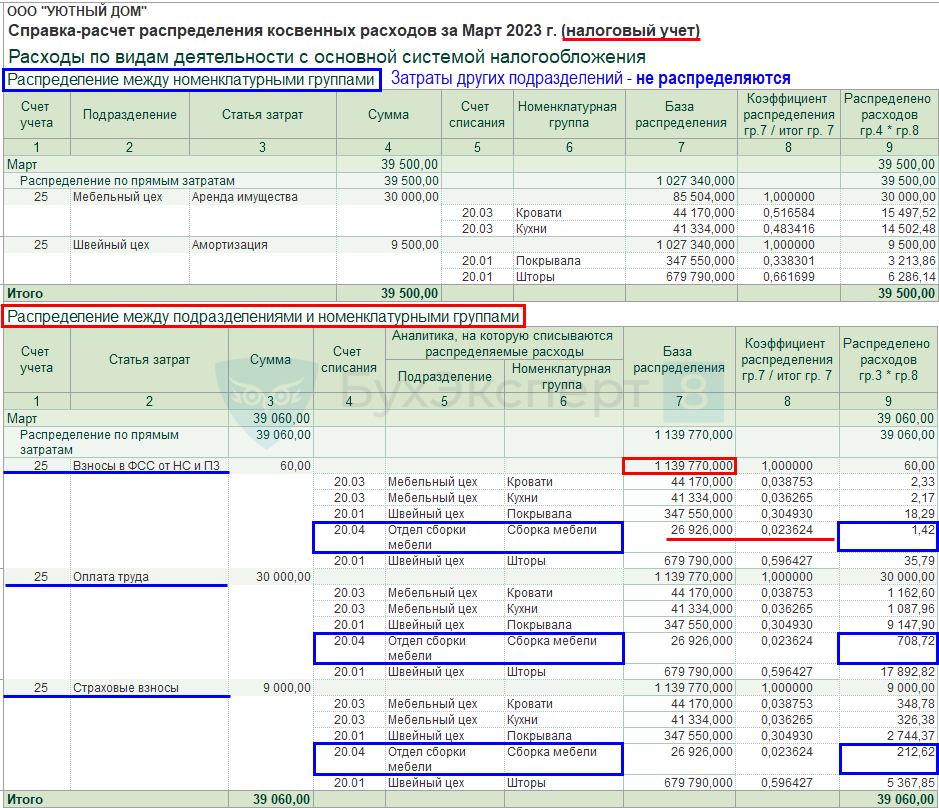
Проверьте распределение счета 25, сформировав справку-расчет Распределение косвенных расходов по кнопке Справки-расчеты – Распределение косвенных расходов.
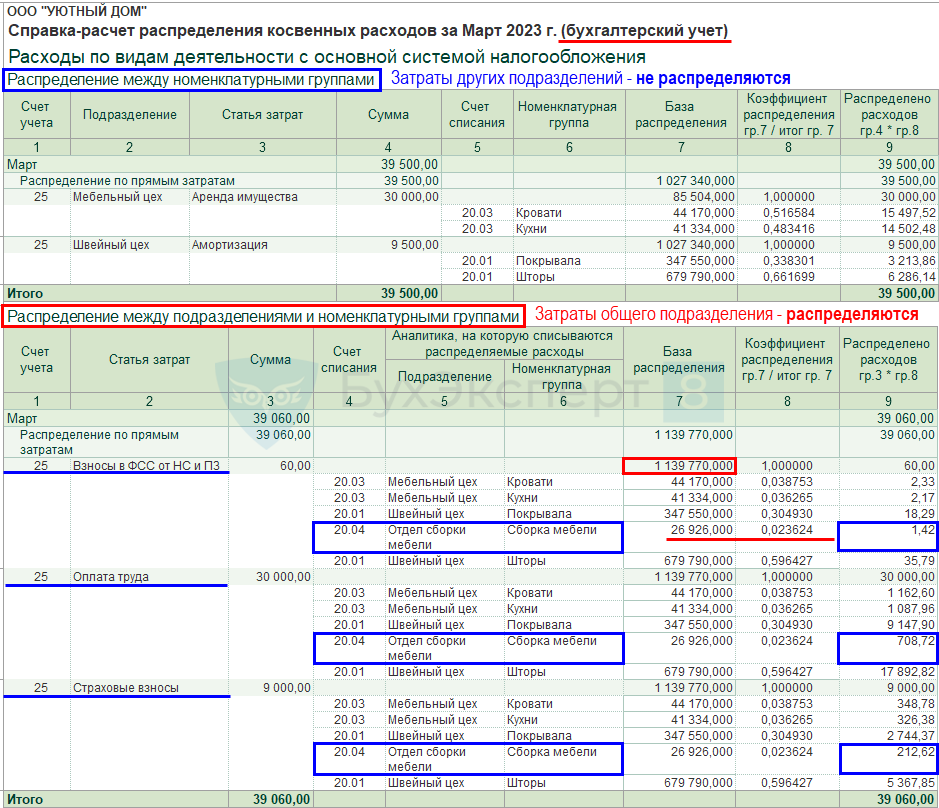
Из справки видно, что косвенные затраты по общему подразделению (АУП) (39 060 руб.) распределились на Номенклатурные группы всех подразделений организации, в т. ч. на Номенклатурную группу:
- Сборка мебели — в размере 922,76 руб. (1,42 руб. + 708,72 руб. + 212,62 руб.).
В НУ распределение аналогично БУ, т. к. в настройках Учетной политики по НУ установлен Способ формирования стоимости продукции, работ, услуг — По правилам бухгалтерского учета PDF.
Расчет фактической себестоимости
В течение месяца на счете 20.04 «Основное производство (услуги)» аккумулируются затраты в общем по видам оказываемых услуг в разрезе субконто Номенклатурные группы — без субконто Продукция. В конце месяца программа рассчитает фактическую себестоимость в общем по Номенклатурной группе, т. к. себестоимость отдельной услуги не рассчитывается:
- Дт 90.02 Кт 20.04.
Проводки
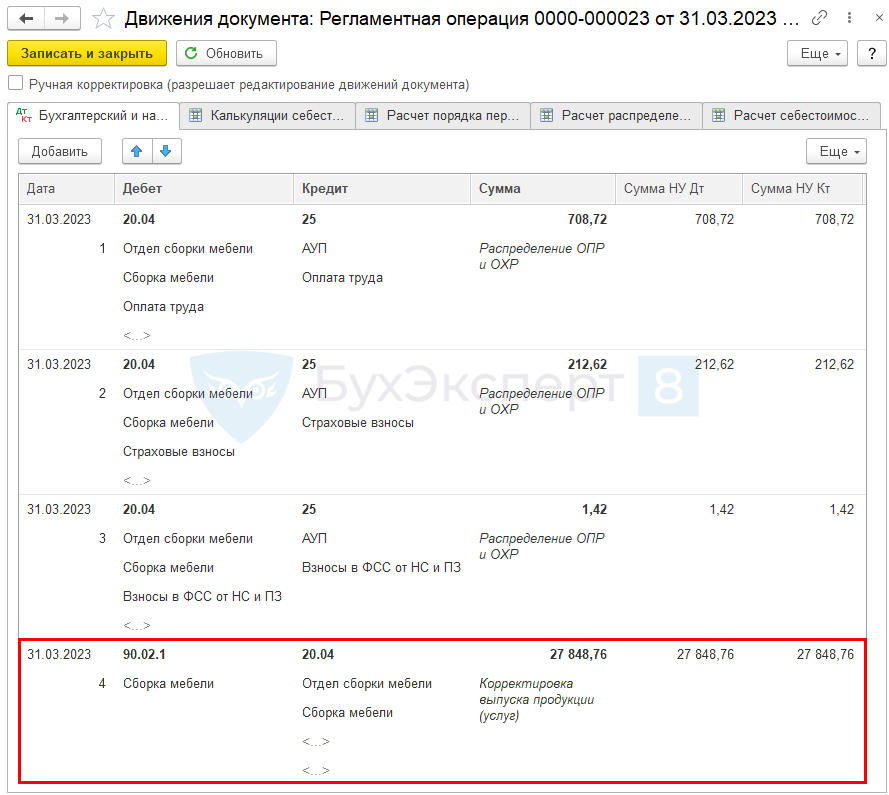
Документ формирует проводку:
- Дт 90.02.1 Кт 20.04 — формирование фактической себестоимости оказанных услуг.
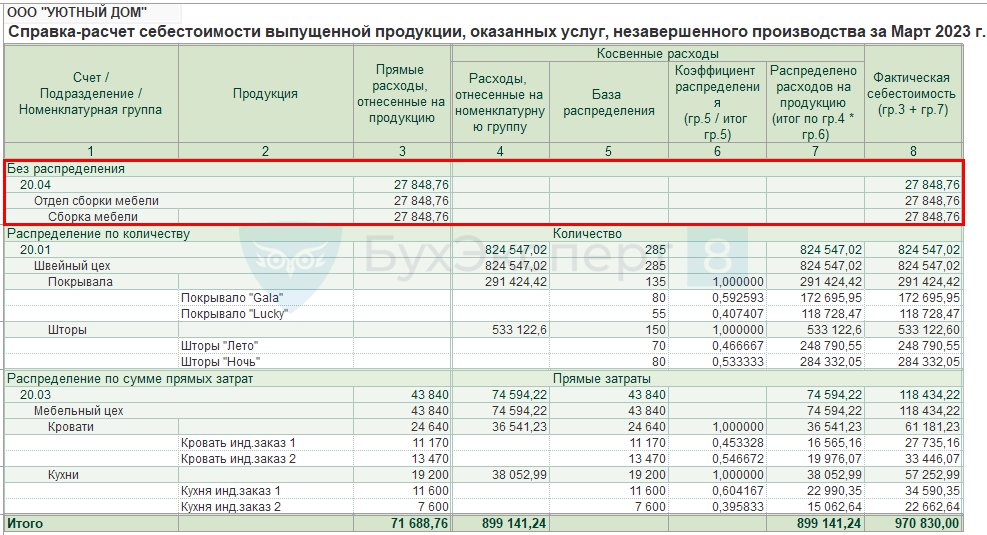
Сумма проводки соответствует общей сумме затрат по Номенклатурной группе. Распределения затрат на конкретные услуги в отчете Справка-расчет Себестоимость выпущенной продукции, оказанных услуг, незавершенного производства не будет.
Калькуляция себестоимости
Себестоимость отдельной услуги определяется, если установлена детализация затрат до субконто Продукция и есть данные для распределения затрат на счете 20 на конкретные услуги PDF.
Себестоимость единицы конкретной услуги рассчитывается, если оказание услуг оформлено документом Оказание производственных услуг PDF.
Для проверки расчета фактической себестоимости сформируйте справку-расчет Калькуляция себестоимости по кнопке Справки-расчеты – Калькуляция себестоимости.
Проанализируем себестоимость оказанных услуг, входящих в Номенклатурную группу Сборка мебели.
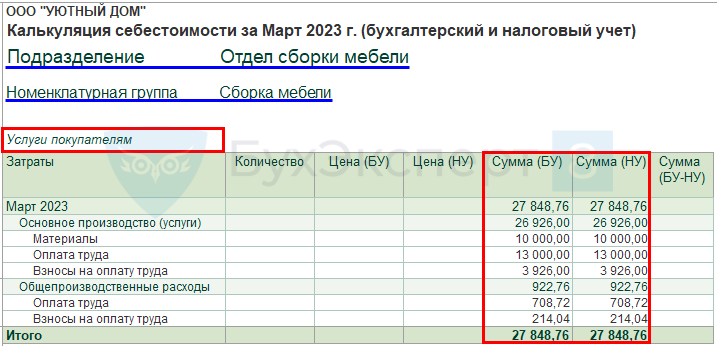
Отчет показывает, что по Номенклатурной группе Сборка мебели все затраты списаны с кредита счета 20.04 в дебет счета 90.02.
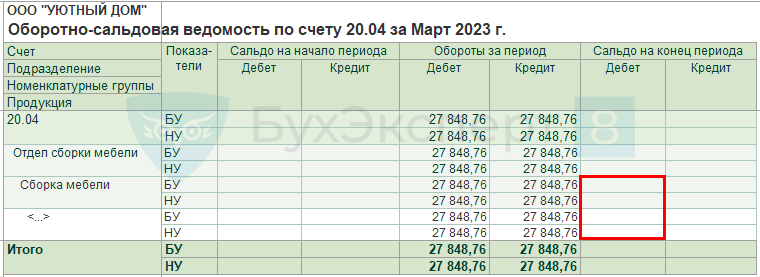
Учет затрат на услуги в следующих месяцах
В последующих месяцах алгоритм закрытия счета 20.04 «Основное производство (услуги)» будет аналогичным, так как:
- НЗП по счету не формируется;
- прямые затраты признаются полностью в расходах ежемесячно.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете