




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Аванс от покупателя в 1С
Пример
ООО «УЮТНЫЙ ДОМ» (УСН доходы-расходы, НДС 5%).
27 февраля получена предоплата от покупателя ООО «АРМАДА» на сумму 105 000 руб. (в т. ч. НДС 5% – 5 000 руб.).
Организацией принято решение выставлять счет-фактуру на каждый аванс.
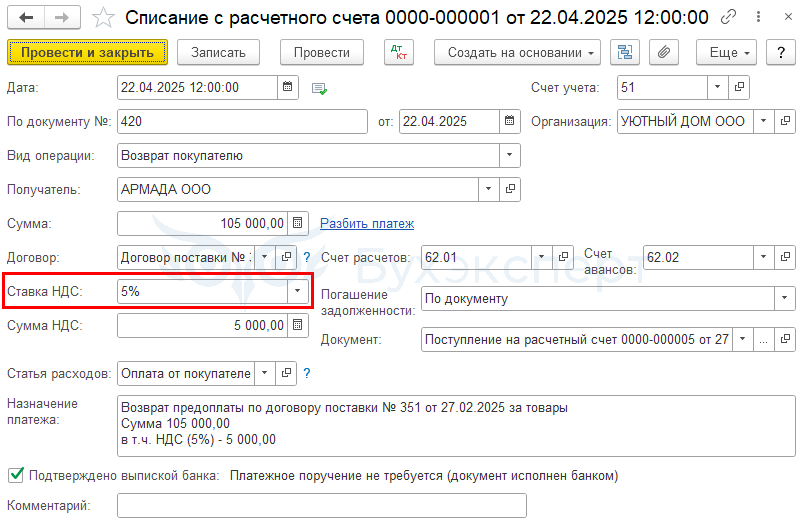
22 апреля возвращена предоплата покупателю в связи с расторжением договора.
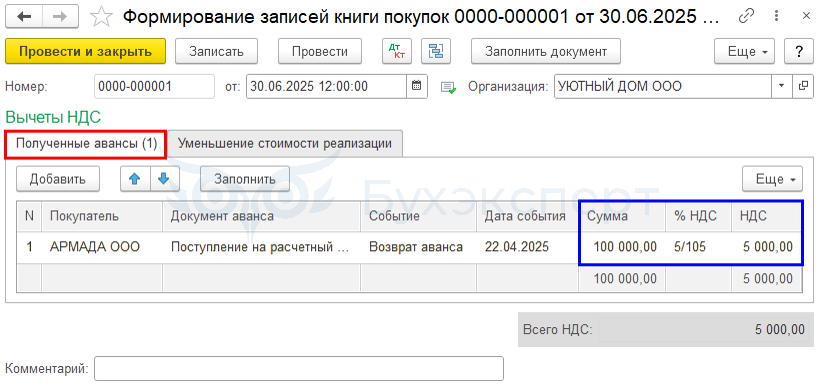
30 июня НДС с аванса принят к вычету.
Получение в 1С
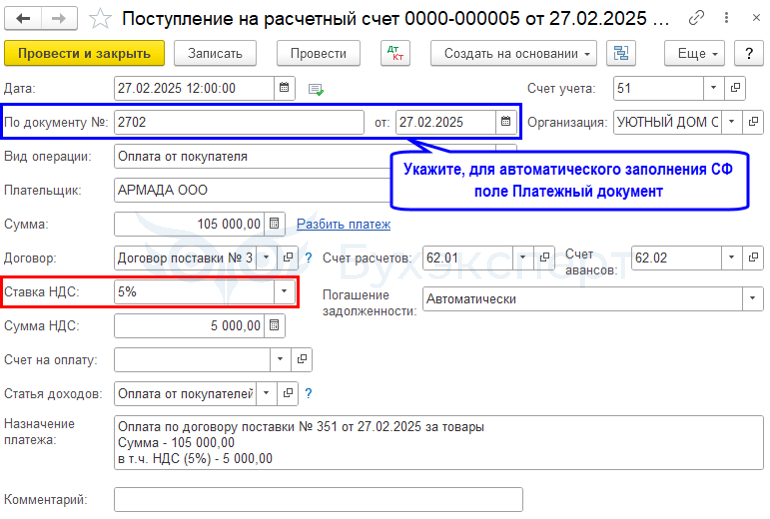
Банк и касса — Банковские выписки — кнопка Поступление.
Получение аванса от покупателя
Получите понятные самоучители 2026 по 1С бесплатно:
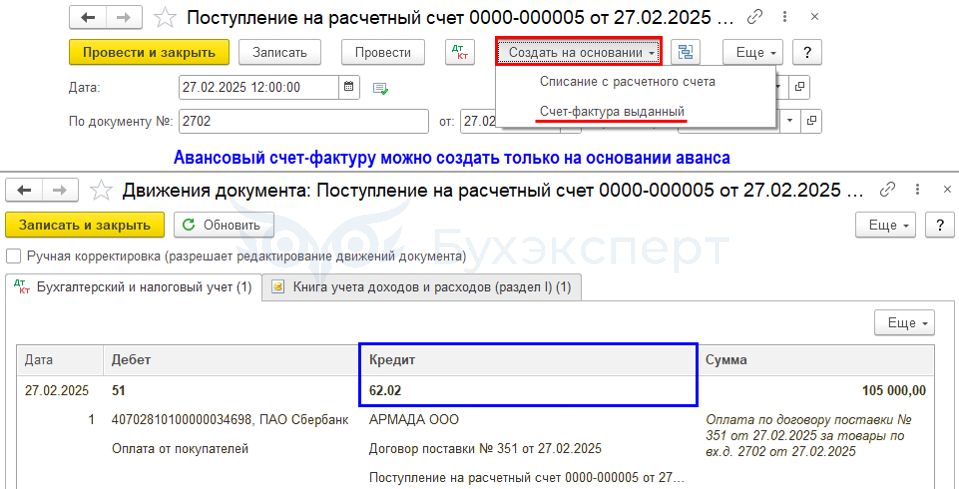
Банк и касса — Банковские выписки — Создать на основании — Счет-фактура выданный.
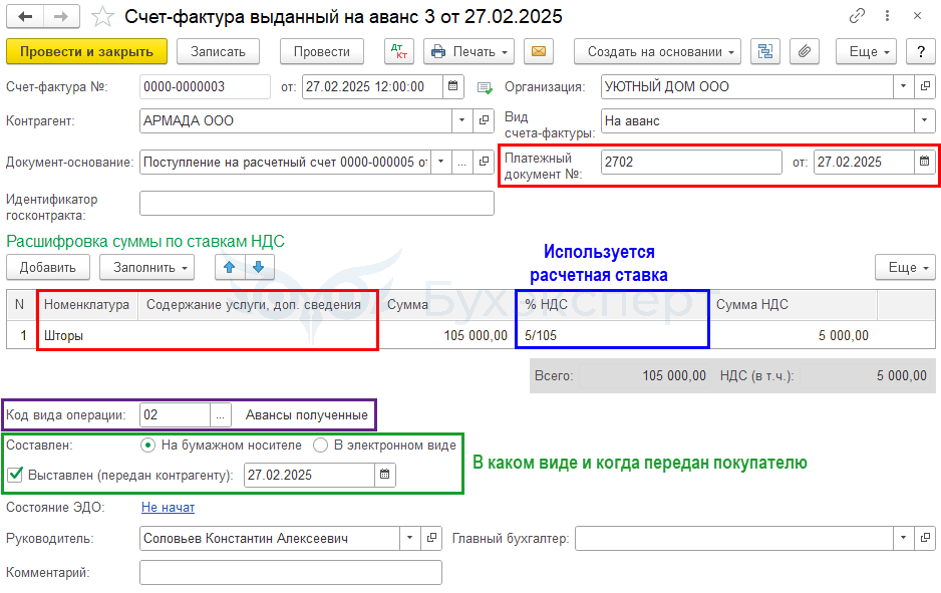
Продажи — Счета-фактуры выданные.
Возврат в 1С
Банк и касса — Банковские выписки — кнопка Списание.
Возврат аванса покупателю
Вычет НДС с аванса в 1С
Операции — Регламентные операции по НДС — Создать — Формирование записей книги покупок.
Итоги
| ДАТА | ТИП ОПЕРАЦИИ | СУММА (РУБ.) |
В Т.Ч. НДС (РУБ.) |
РАСЧЕТ НДС | КНИГА ПРОДАЖ, (РУБ.) |
КНИГА ПОКУПОК, (РУБ.) |
ДОХОД УСН |
|
27 февраля |
Аванс получен | 105 000 | 5 000 | НДС с аванса начислен: 5 000 105 000 * 5 /105 = 5 000 |
5 000 | — | 100 000 105 000 - 5 000 |
|
22 апреля |
Возврат аванса | 105 000 | 5 000 | — | — | -100 000 105 000 - 5 000 |
|
|
30 июня |
Вычет НДС с возвращенного аванса | НДС с аванса к вычету: 5 000 105 000 * 5 /105 = 5 000 |
— | 5 000 | — | ||
| ИТОГО | 0 | 0 | |||||
Итого в КУДиР: за 1 кв. 100 000, за 2 кв. -100 000, результат 0 руб.
НДС к уплате за 1 кв. 5 000 руб. НДС к уменьшению за 2 кв. 5 000 руб., результат 0 руб.
Аванс получен от покупателя в 2024 году Без НДС, а возвращен в 2025 при работе с НДС.
Надо ли продавцу начислить НДС с авансов в 1С?
Актуально при работе на УСН с НДС 5%, 7%, 20% (10%).
При возврате прошлогодней предоплаты покупателю в 2025 году НДС не возникает.
В 2024 году упрощенец не был плательщиком НДС, налог с предоплаты не начислял.
Поэтому при возврате средств в 2025 году у продавца нет права на вычет, а покупатель не обязан восстанавливать НДС (п. 1 ст. 167 НК РФ, п. 2, 3 ст. 346.11 НК РФ).
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете