




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В 2026 коммерческая организация рассчитывает единые страховые взносы за директора с базы не ниже федерального МРОТ, даже если ему не начисляют зарплату. Но сумма зависит от тарифа, периода полномочий и специальных оснований. В статье разберем расчет, исключения, отчетность и настройки 1С:ЗУП.
Содержание
Что устанавливает п. 1 ст. 421 НК РФ
Если облагаемые выплаты за месяц физлицу — единоличному исполнительному органу коммерческой организации меньше федерального МРОТ, для страховых взносов принимают сумму не ниже этого минимума. Необлагаемые по ст. 422 НК РФ выплаты при сравнении не учитывают.
Получите понятные самоучители 2026 по 1С бесплатно:
Правило установлено абз. 2 п. 1 ст. 421 НК РФ и действует с 1 января 2026. Его ввел Федеральный закон от 28.11.2025 N 425-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса…».
МРОТ берут на начало расчетного периода — календарного года. Для 2026 он равен 27 093 руб. без районного коэффициента, северной надбавки и регионального минимального размера оплаты труда (Федеральный закон от 28.11.2025 N 429-ФЗ, Письмо ФНС от 22.12.2025 N БС-4-11/11507@).
Если директор осуществляет полномочия весь месяц, рабочее время на полставки не уменьшает минимум. Если сумма облагаемых начислений выше минимума, взносы считают с фактической базы по применимому тарифу и правилам годовой предельной базы.
Порядок определения базы:
База для директора: сравнение за месяц

Для неполного месяца и специальных исключений — отдельная проверка
На кого распространяется правило
Минимум установлен для физлица, осуществляющего полномочия единоличного исполнительного органа коммерческой организации. Он не применяется к каждому учредителю и любому сотруднику с названием должности «директор».
Проверьте решение о назначении, документы о полномочиях и сведения ЕГРЮЛ. Реестр — доказательство статуса, но не самостоятельная замена анализа законного начала и прекращения полномочий.
Отсутствие деятельности, выручки, расчетного счета или трудового договора само по себе не отменяет расчет. Отпуск без сохранения зарплаты, больничный, командировка и неполный рабочий день также не сокращают период полномочий автоматически (Письмо ФНС от 22.12.2025 N БС-4-11/11507@).
Если один человек руководит несколькими организациями, каждая отдельно определяет минимальную базу. Если в одной компании законно действует несколько лиц с полномочиями единоличного исполнительного органа, минимум проверяют по каждому, а не делят между ними один МРОТ.
Как определять минимум при отсутствии трудового договора, деятельности и при управлении несколькими компаниями — в материале: ФНС выпустила разъяснения по расчету взносов с МРОТ за руководителя в 2026 году.
Условная база не создает зарплату и НДФЛ
Расчет взносов с МРОТ не означает начисления директору такого же дохода. Если зарплата и иные облагаемые НДФЛ доходы отсутствуют, условный минимум для взносов сам по себе не образует доход физлица, задолженность по зарплате и НДФЛ.
При этом налоговое правило не разрешает нарушать трудовое законодательство. Если с директором есть трудовые отношения, обязанности по оплате труда проверяют отдельно. Формулировка «взносы начислили — зарплату можно никогда не платить» неверна.
Сколько платить за полный и неполный месяц
При общем тарифе 30% и базе в пределах годового лимита расчет за полный месяц:
27 093 руб. × 30% = 8 127,90 руб.
За 12 полных месяцев при неизменных условиях:
8 127,90 руб. × 12 = 97 534,80 руб.
Это не универсальная сумма для всех компаний. Проверьте право на пониженный тариф, тариф после превышения годовой базы и исключения. Например, на АУСН действует нулевой единый тариф.
Пример 1. Зарплата ниже МРОТ
У директора за полный месяц облагаемые начисления — 18 000 руб. Организация применяет общий тариф, годовой предел не превышен.
Дополняющая база:
27 093 руб. − 18 000 руб. = 9 093 руб.
Взносы с фактических начислений:
18 000 руб. × 30% = 5 400 руб.
Дополнительные взносы с разницы:
9 093 руб. × 30% = 2 727,90 руб.
Всего за месяц — 8 127,90 руб. Сверяйте именно итог: нельзя начислить с зарплаты 5 400 руб. и дополнительно еще полные 8 127,90 руб.
Пример 2. Полномочия начались в середине месяца
Директор назначен с 16 сентября 2026. Документы и сведения реестра согласованы, исключений нет. В сентябре 30 календарных дней, период полномочий — 15 дней с 16 по 30 сентября включительно. Облагаемых выплат нет.
Минимальная база:
27 093 руб. ÷ 30 дн. × 15 дн. = 13 546,50 руб.
Взносы:
13 546,50 руб. × 30% = 4 063,95 руб.
Пропорция связана с календарными днями полномочий, а не с табелем. У директора, который весь сентябрь сохраняет полномочия, но работает на полставки, минимум остается 27 093 руб.
Если даты прекращения трудового договора, корпоративного решения и изменения ЕГРЮЛ различаются, установите период по документам и применимым разъяснениям. Не уменьшайте базу только по дате кадрового увольнения, если полномочия сохранялись.
Когда действует исключение или взносы равны нулю
Различайте отсутствие обязанности определять минимум и нулевую сумму по применяемому тарифу:
|
Ситуация |
Как применяют правило |
| Некоммерческая организация | Специальный директорский минимум коммерческой организации не применяется, фактические выплаты проверяют отдельно |
| ИП без работников | Платит взносы за себя по ст. 430, 432 НК РФ, а не директорские 8 127,90 руб. |
| Управление по договору передано ИП-управляющему | Организация не начисляет директорские взносы на предпринимательское вознаграждение, проверьте действительность передачи управления |
| Конкурсный управляющий | Платит взносы за себя, проверьте дату прекращения прежних полномочий и назначения |
| Ликвидатор-физлицо | По позиции ФНС минимальную базу формируют |
| АУСН | Минимальная база определяется, но единый тариф 0%, сумма взносов — 0 |
| Участие в СВО в указанных ФНС случаях | За подтвержденный период минимум не формируют по разъяснению ФНС |
АУСН: база есть, тариф 0%
ФНС разъяснила, что правило ст. 421 НК РФ распространяется и на организации на АУСН. Но единый тариф в период применения режима — 0%, поэтому и сумма единых взносов равна нулю. РСВ на АУСН не представляют (Письмо ФНС от 15.01.2026 N БС-4-11/117@).
Не переносите эту логику на взносы на травматизм. Для них отдельные основания и порядок по Федеральному закону от 24.07.1998 N 125-ФЗ «Об обязательном социальном страховании от несчастных случаев…». Условная база из ст. 421 НК РФ не означает, что с нее всегда нужно дополнительно начислить травматизм.
Как зарегистрировать минимальную базу в ЗУП при нулевом тарифе и где проверить результат — в материале: На АУСН страховые взносы за директора не платят.
Банкротство и ликвидация — не одно и то же
С введением любой процедуры банкротства директорские полномочия не прекращаются автоматически. Проверьте, кто реально на законном основании управляет организацией и с какой даты.
ФНС разделила случаи передачи управления ИП, назначения конкурсного управляющего и обычного ликвидатора (Письмо ФНС от 18.03.2026 N БС-36-11/2025@). Арбитражный управляющий платит взносы за себя, а за ликвидатора-физлицо организация по позиции ФНС определяет минимальную базу. Название процедуры не заменяет проверки статуса лица.
Различия между ИП-управляющим, конкурсным управляющим и ликвидатором собрали в таблице в материале: ФНС разъяснила, платить ли страховые взносы из МРОТ за конкурсного управляющего и ликвидатора.
Участие руководителя в СВО
ФНС указала на отсутствие обязанности формировать минимум за предусмотренный разъяснением период участия в СВО при мобилизации, контракте или пребывании в добровольческом формировании. Обоснование — выполнение задач Вооруженных сил и невозможность фактического управления, а не обычное временное отсутствие (Письмо ФНС от 29.12.2025 N БС-4-11/11758@).
Подтвердите основание и даты документами. Не используйте это исключение для любого приостановления договора или заявления «директор временно не работает».
Как учитывать взносы и налоги
Условную дополняющую базу не проводят как начисленную зарплату — Дт 26 Кт 70. В бухучете отражают обязанность по страховым взносам. Счет затрат или расходов зависит от фактических функций руководителя и применимых правил.
В 1С:Бухгалтерии 8 при едином тарифе используют счет 69.09. Старые раздельные субсчета ОПС, ОМС и ВНиМ нельзя механически перенести в проводки единого тарифа 2026.
Пример записей при начислении полной суммы 8 127,90 руб. для управленческих функций директора:
|
Дт |
Кт |
Сумма БУ, руб. |
Налоговый учет |
Операция |
| 26 | 69.09 | 8 127,90 | Признание по применимому режиму | Начислены единые взносы за руководителя |
| 69.09 | 68.90 | 8 127,90 | Не повторный расход | Обязательство отражено в составе ЕНП |
| 68.90 | 51 | 8 127,90 | На УСН проверяют оплату по правилам режима | Перечислен ЕНП в сумме примера |
В программе отражение конкретного начисления может зависеть от настроек учета. Сверьте регламентные операции, аналитику и корреспонденцию. Если зарплатных выплат нет, эти записи не создают сумму к перечислению директору.
Налог на прибыль
Обязательные взносы учитывают в расходах при соблюдении правил налога на прибыль. Основание — пп. 1 п. 1 ст. 264 НК РФ. Для метода начисления период определяют по ст. 272 НК РФ, а не только по дню перечисления ЕНП.
Сохраните расчет минимальной базы, подтверждение полномочий, сведения о тарифе и бухгалтерскую справку. Старое письмо, изданное до введения правила, не требуется использовать как единственное доказательство применения нормы в 2026 году.
УСН
На УСН «Доходы минус расходы» обязательные уплаченные взносы рассматривают по пп. 7 п. 1 ст. 346.16 и ст. 346.17 НК РФ. Доходы не уменьшают как поступления: признанные расходы уменьшают налоговую базу.
На УСН «Доходы» для организации это уменьшение налога или аванса на уплаченные обязательные взносы, а не расход. Совокупное уменьшение ограничено 50% исчисленного налога в применимых случаях (п. 3.1 ст. 346.21 НК РФ).
Если дохода и налога нет, вычет по взносам не создает отрицательный налог и сам по себе не возвращает взносы. ИП без работников учитывает взносы за себя по другим правилам, директорский минимум коммерческой организации к нему не относится.
Как заполнить РСВ и персонифицированные сведения
Для организаций, обязанных представлять РСВ, отсутствие фактической зарплаты не означает нулевой расчет по руководителю. Минимальную расчетную сумму и взносы показывают в персональных показателях и итогах организации.
Форма КНД 1151111 установлена Приказом ФНС от 29.09.2022 N ЕД-7-11/878@. С 6 мая 2026 действуют изменения по Приказу ФНС от 04.02.2026 N ЕД-1-11/67@. Отдельного специального кода «взносы директора с МРОТ» эта норма не устанавливает — код соответствует тарифу и категории физлица.
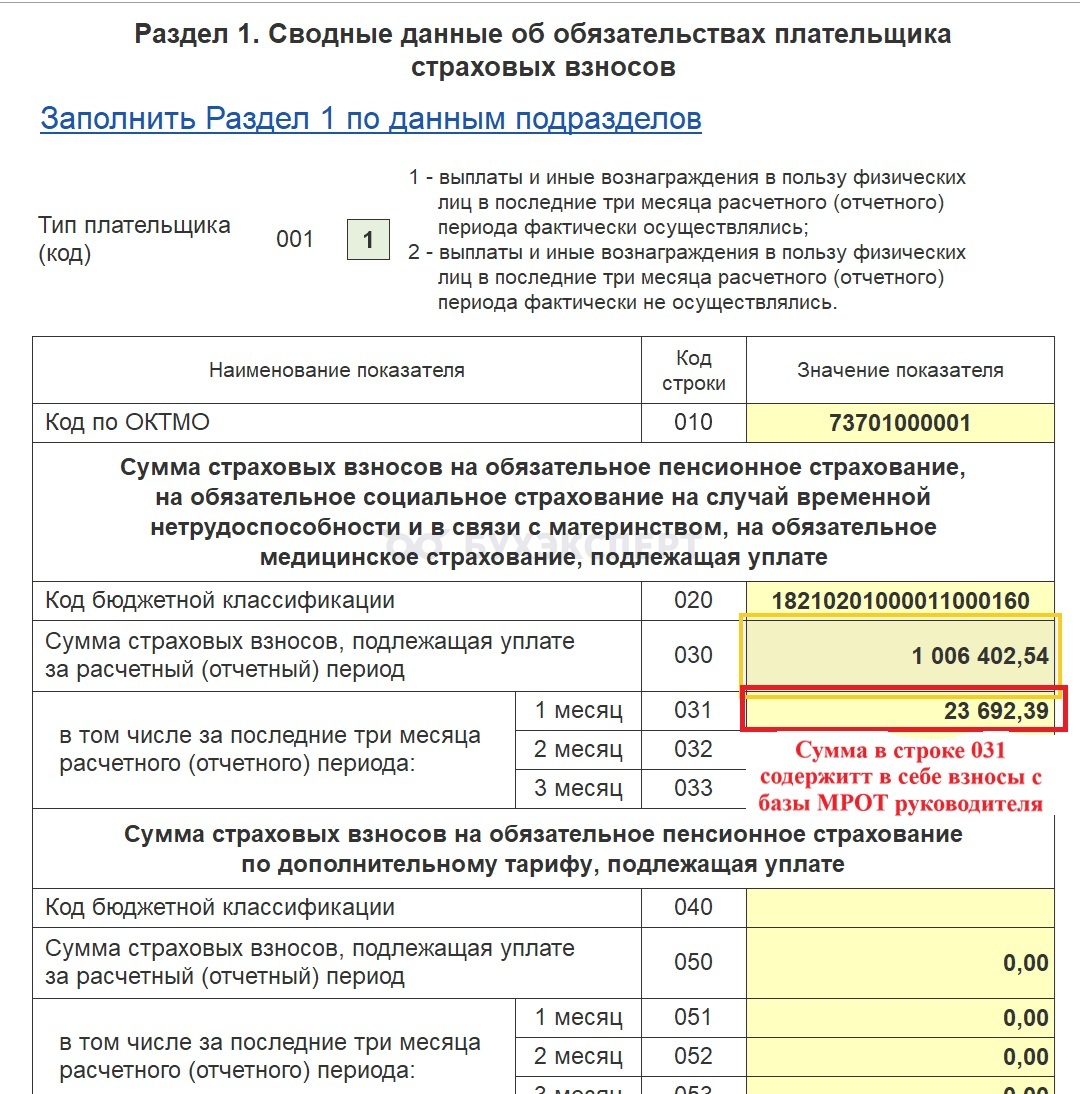
Раздел 1
Предположим, гражданин РФ — директор, общий тариф 30%, выплат нет, выполнял работу весь месяц, годовой предел не достигнут. В подразделе 1 раздела 1 учитывают соответствующие суммы в общих показателях. Если есть другие сотрудники, показатели складывают. Если применяется пониженный тариф либо директор — иностранец, не копируйте автоматически «НР». Нужно выбрать категорию под фактический тариф и статус:
Раздел 3
Пример показателей подраздела 3.2.1:
|
Графа / показатель |
Значение примера |
Пояснение |
| 130 — категория | НР | Для примера с общим тарифом и гражданином РФ |
| 140 — расчетная сумма выплат | 27 093,00 руб. | Для минимальной базы при отсутствии реальных начислений |
| 150 — база | 27 093,00 руб. | При полном месяце и отсутствии превышения годового предела |
| 170 — исчисленные взносы | 8 127,90 руб. | 27 093 руб. × 30% |
Как заполнить Раздел 3:
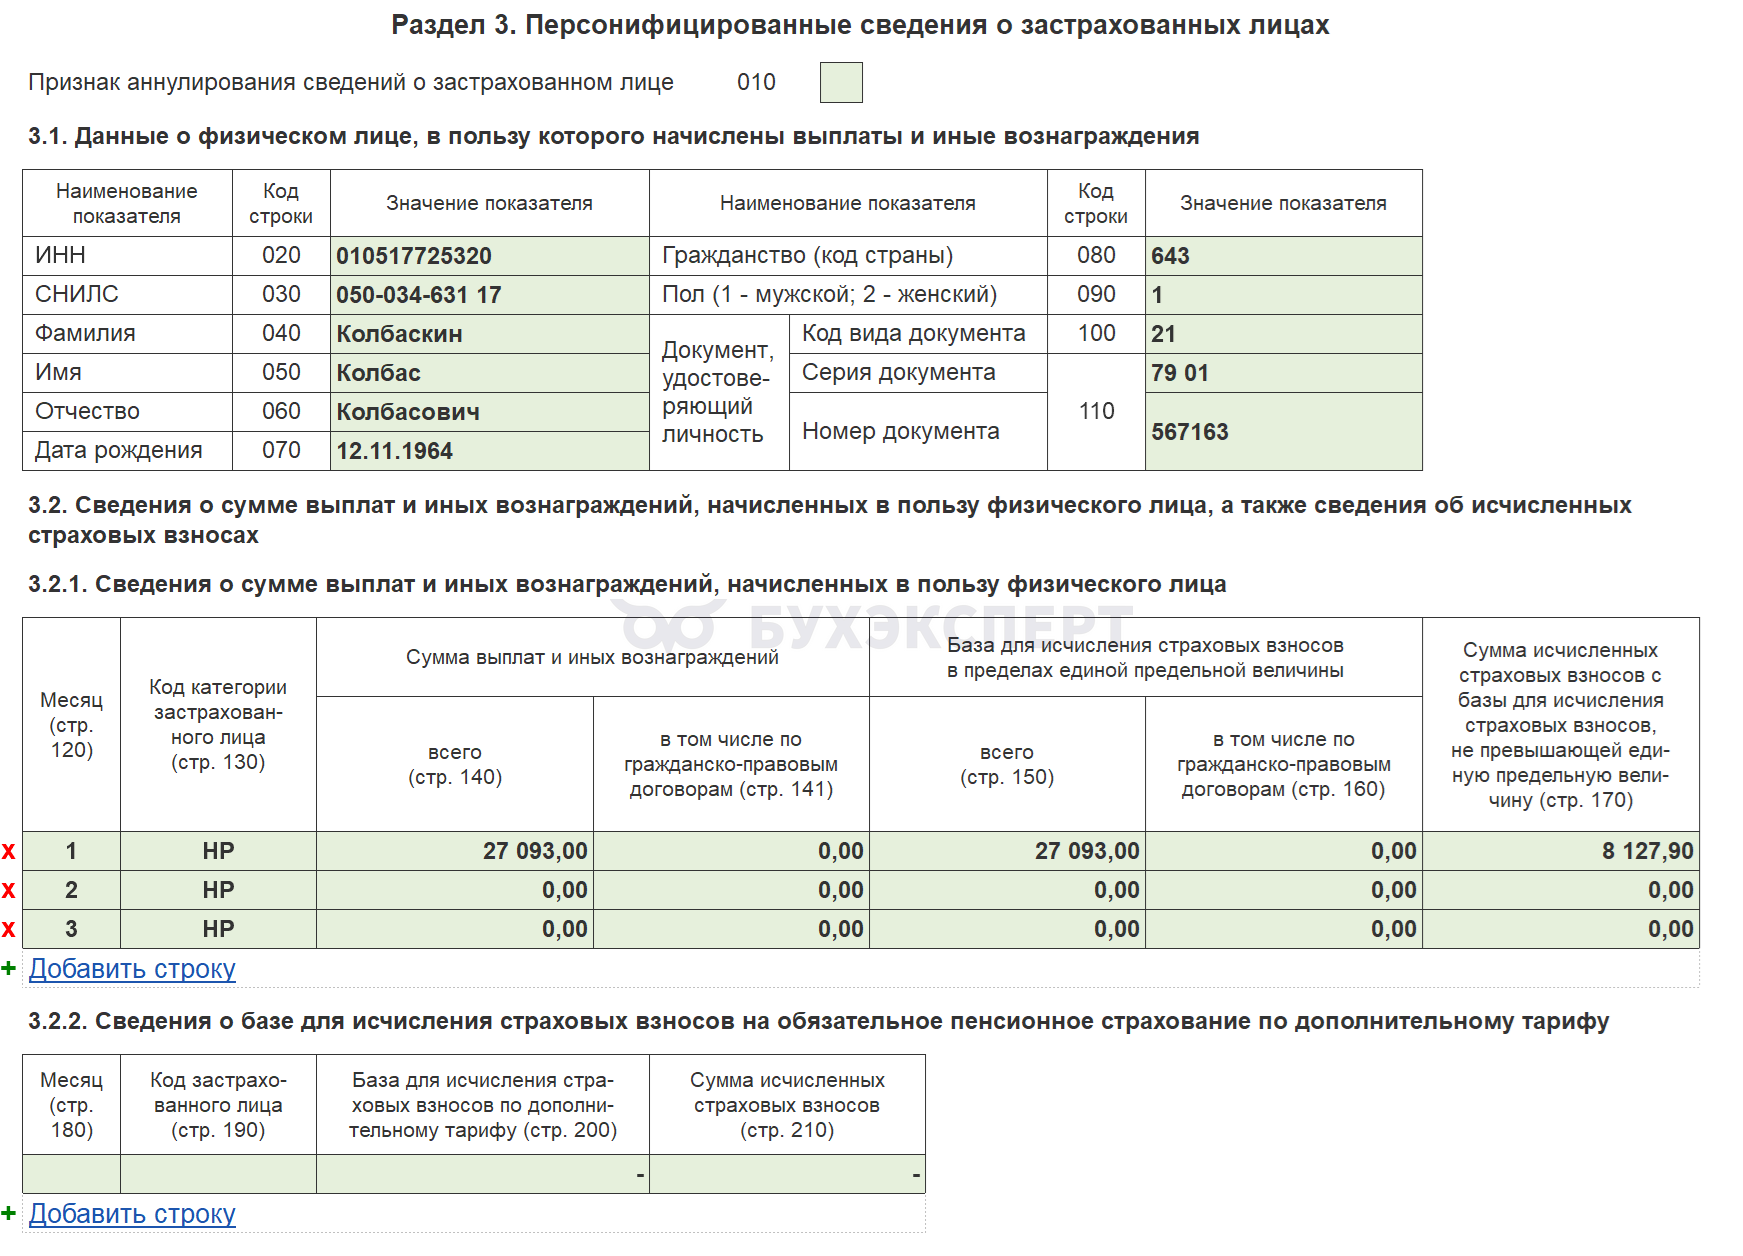
Сумма в графе 140 в данном случае следует из правила условных выплат для базы взносов. Она не означает, что директору начислили реальную зарплату 27 093 руб. и обязаны включить ее в 6-НДФЛ.
Сведения о директоре включают и в персонифицированные сведения о физических лицах, если у организации есть обязанность их сдавать. За последний месяц квартала учитывайте действующее освобождение от отдельной подачи при представлении соответствующих данных в разделе 3 РСВ.
По общему порядку РСВ представляют не позднее 25 числа месяца после отчетного или расчетного периода, персонифицированные сведения — не позднее 25 числа следующего месяца в предусмотренных случаях. Единые взносы уплачивают не позднее 28 числа следующего месяца с учетом переносов сроков (ст. 431, ст. 6.1 НК РФ).
Для первого и второго месяца квартала также проверьте уведомления об исчисленных суммах по правилам ст. 58 НК РФ. Сдача РСВ и перечисление денег на ЕНС — разные обязанности.
Настройка расчета в 1С:ЗУП
Регистрация минимальной базы появилась в ЗУП 3.1.34.172 и 3.1.36.39. В релизах 3.1.34.228 и 3.1.37.14 добавлены возможности автоматического дополнения.
Проверьте текущий релиз и выполняйте настройку на копии базы, если меняете уже действующий учет.
Должность и учетная политика
В карточке Должности установите флаг Должность единоличного руководителя коммерческой организации в группе особенностей исчисления взносов. Не отмечайте всех руководителей подразделений только из-за слова «директор» в названии должности:
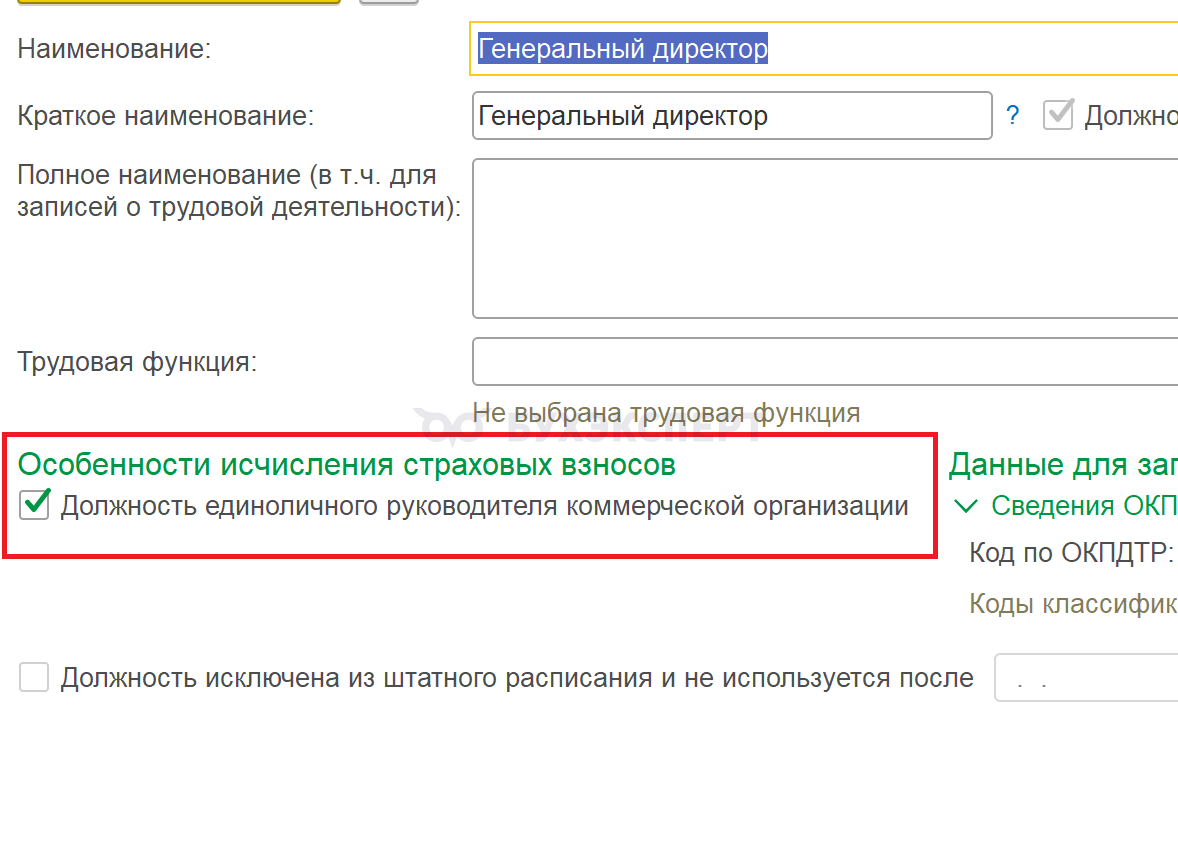
В учетной политике организации проверьте настройку Автоматически дополнять облагаемую базу сотрудника-руководителя до МРОТ (для коммерческой организации). Наличие флага должности и включение автоматического дополнения — разные условия.
Если есть зарплатное начисление
После заполнения Начисления зарплаты и взносов проверьте, что руководитель попал в документ, его должность настроена верно и дополнение рассчитано. Оклад больше нуля в карточке не гарантирует, что в конкретном месяце директор оказался в документе. Например, при отпуске за свой счет начислений может не быть.
Автоматический расчет дополняет базу на недостающую величину. При зарплате 18 000 руб. из примера 1 дополнение — 9 093 руб., а не еще один полный МРОТ.
Если выплат нет или директора нет в начислении
Используйте Регистрацию облагаемой базы руководителя. Укажите организацию, лицо, месяц, период полномочий и данные о наличии или отсутствии трудового договора по возможностям релиза. При отсутствии договора число дней может потребоваться заполнить вручную.
Рассчитайте взносы предусмотренной командой либо регламентным документом по используемому механизму. В актуализированном документе доступна команда Рассчитать взносы. Проверьте результат в регистрах, а не только проведение документа.
Не создавайте одновременно полное ручное дополнение и такое же автоматическое начисление. После исправления прошлых месяцев сопоставьте базу, взносы, уведомления и отчетность, при необходимости сдайте уточненные расчеты.
Читайте подробнее:
Кратко о страховых взносах с МРОТ за директора
- В 2026 году минимальная расчетная база для единых страховых взносов за директора коммерческой организации за полный месяц полномочий — федеральный МРОТ 27 093 руб. Она не увеличивается на районные коэффициенты и северные надбавки.
- При общем тарифе 30% взносы составляют 8 127,90 руб.
- Условная база сама по себе не создает зарплату и НДФЛ
- Неполная ставка и отсутствие зарплаты сами по себе не уменьшают минимум
- Пропорцию считают по календарным дням полномочий, если они осуществлялись неполный месяц
- АУСН дает нулевую сумму единых взносов по тарифу, а не отменяет все остальные обязанности
- В РСВ и персонифицированных сведениях отражают соответствующие расчетные суммы, даже если фактической зарплаты нет
- В 1С проверьте должность, настройки автоматического дополнения и отсутствие двойной регистрации базы
См. также:
- Взносы за директора с МРОТ в 2026 году
- Как начислить страховые взносы за директора с МРОТ в 1С
- ФНС выпустила разъяснения по расчету взносов с МРОТ за руководителя в 2026 году
- На АУСН страховые взносы за директора не платят
- ФНС разъяснила, платить ли страховые взносы из МРОТ за конкурсного управляющего и ликвидатора
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете