





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Проценты, признанные неустойки, положительные курсовые разницы и списанная кредиторская задолженность могут увеличивать базу по налогу на прибыль, даже если деньги еще не поступили. Разберем, какие доходы относят к внереализационным, когда их признают и как проверить расчет в 2026 году.
Содержание
Что относится к внереализационным доходам
Внереализационными признают облагаемые доходы, которые не относятся к доходам от реализации по ст. 249 НК РФ. Перечень открыт, но это не означает, что любое поступление денег автоматически увеличивает налоговую базу (ст. 250 НК РФ).
Получите понятные самоучители 2026 по 1С бесплатно:
Сначала определите экономическую природу операции и проверьте исключения. Например, полученный заем и возврат основной суммы ранее выданного займа не превращаются во внереализационный доход только потому, что деньги поступили на счет, а проценты учитывают отдельно (пп. 10 п. 1 ст. 251, п. 6 ст. 250 НК РФ).
Доход может возникнуть без поступления денег: при переоценке валюты, получении имущества или списании обязательства. Поэтому определение через одни денежные поступления не охватывает все случаи.
Порядок разграничения:
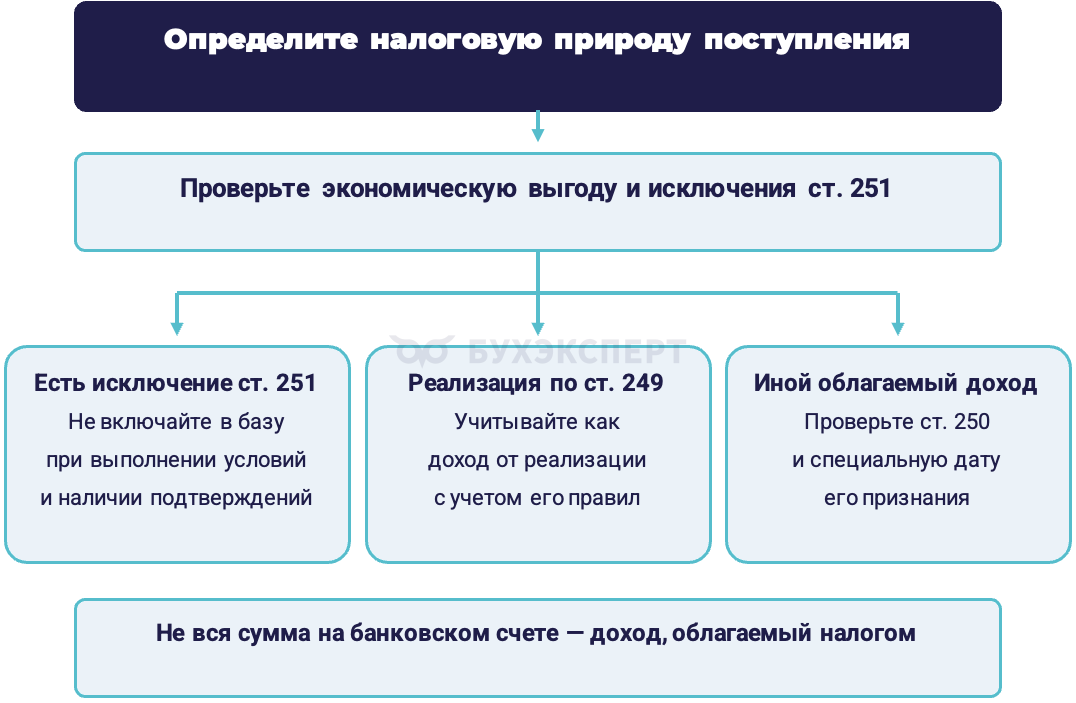
Рис. 1. Как разграничить поступления для налога на прибыль.
Предъявленный покупателю НДС не включайте в доход для налога на прибыль. При безвозмездном получении имущества или иной особой операции проверяйте собственные правила оценки, а не применяйте механически правило для денежной выручки (п. 1 ст. 248, п. 8 ст. 250 НК РФ).
Основные виды доходов по статье 250 НК РФ
Частые виды доходов и условия их учета:
|
Вид дохода |
Норма ст. 250 НК РФ |
Что проверить |
| Дивиденды | п. 1 | Особые правила базы, ставки и исполнения обязанности налоговым агентом |
| Договорные штрафы, пени, возмещение убытков | п. 3 | Признание должником или вступившее в силу решение суда, а также исключения по дате |
| Арендная плата | п. 4 | Доход относится сюда, если его не учитывают по ст. 249 |
| Проценты по займу, счету, депозиту | п. 6 | Условия договора, срок, ставка и момент признания |
| Восстановленные налоговые резервы | п. 7 | Ранее учтенные расходы и правила конкретного резерва |
| Безвозмездное имущество и имущественные права | п. 8 | Исключения ст. 251 и документально подтвержденная оценка |
| Положительная курсовая разница | п. 11 | Объект переоценки и специальные правила для требований и обязательств |
| Списанная кредиторская задолженность | п. 18 | Основание списания, срок давности и исключения |
| Излишки при инвентаризации | п. 20 | Вид имущества, оценка и применимые исключения |
Для дивидендов действуют отдельные правила налогообложения, поэтому их нельзя автоматически объединять с остальными доходами и применять общий порядок ко всем суммам. Для безвозмездного имущества сначала проверьте освобождение, а при его отсутствии — оценку дохода (п. 1, 8 ст. 250, ст. 251 НК РФ).
Аренда не всегда относится к внереализационным доходам
Арендную плату учитывают по ст. 250 НК РФ, если ее не определяют как доход от реализации по ст. 249. Оцените характер деятельности, ее систематичность и закрепленный порядок учета, а не только основной код ОКВЭД (п. 4 ст. 250 НК РФ).
В примере ниже аренда разовая и по условиям учетной политики относится к внереализационным доходам. Это не универсальное правило для всех арендодателей.
Когда признавать внереализационные доходы
Дата зависит и от метода учета, и от вида дохода. Формула «метод начисления — дата возникновения права, кассовый — дата получения денег» слишком общая и не заменяет специальные нормы:
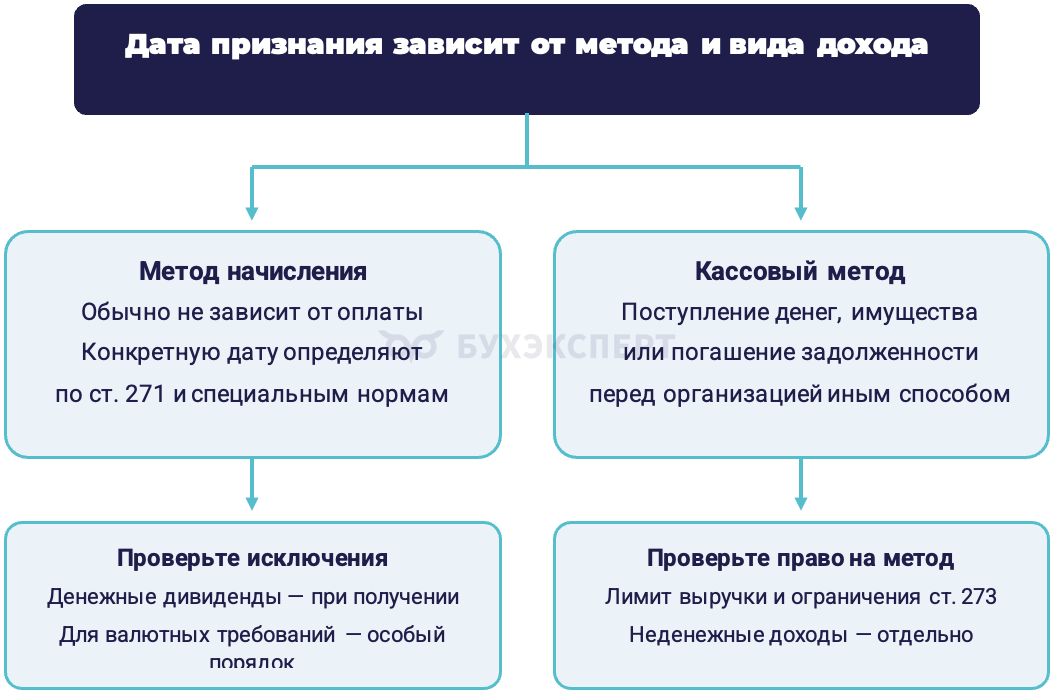
Рис. 2. Как выбрать правило признания дохода.
Метод начисления
По общему правилу доход признают в периоде, к которому он относится, независимо от получения оплаты. Для конкретных видов действуют отдельные даты, например денежные дивиденды учитывают при поступлении денег, а обычные проценты по депозиту — ежемесячно (п. 1, п. 4, 6 ст. 271 НК РФ).
Применимые даты:
|
Доход |
Дата при методе начисления |
Основание |
| Договорная неустойка в обычной ситуации | Признание должником либо вступление решения суда в законную силу | пп. 4 п. 4 ст. 271 |
| Аренда как внереализационный доход | Дата расчетов по договору, предъявления расчетных документов либо последний день отчетного или налогового периода | пп. 3 п. 4 ст. 271 |
| Обычные проценты по депозиту из примера | Конец каждого месяца, при прекращении договора внутри месяца — дата прекращения | п. 6 ст. 271, ст. 328 |
| Положительная разница по остаткам валюты на расчетном счете | Последнее число месяца и соответствующая дата валютной операции | пп. 7 п. 4, п. 8 ст. 271 |
| Положительная разница по валютному требованию или обязательству | Для разниц 2022–2027 годов — прекращение или исполнение соответствующего требования либо обязательства | пп. 7.1 п. 4 ст. 271 |
| Денежные дивиденды | Поступление денег | пп. 2 п. 4 ст. 271 |
| Кредиторская задолженность с истекшим сроком давности | Последний день отчетного или налогового периода истечения срока | пп. 5 п. 4 ст. 271, позиция ФНС |
Таблица показывает типовые ситуации, а не полный перечень исключений. Для присужденного возмещения вреда вне договорных отношений предусмотрено признание при получении денег, имущества или имущественных прав, поэтому его нельзя автоматически учитывать как обычную договорную неустойку (пп. 15.1 п. 4 ст. 271 НК РФ).
Кассовый метод
При кассовом методе датой дохода обычно служит поступление денег, иного имущества, работ, услуг или имущественных прав либо погашение задолженности перед организацией другим способом. Зачет тоже может определять дату, поэтому ориентироваться только на банковскую выписку недостаточно (п. 2 ст. 273 НК РФ).
Применять этот метод вправе не все организации. В общем случае средняя выручка без НДС за предыдущие четыре квартала не должна превышать 1 млн руб. за квартал, дополнительно действуют ограничения для отдельных налогоплательщиков и операций (п. 1 ст. 273 НК РФ).
Кассовый метод не отменяет классификацию по ст. 250 и исключения по ст. 251. Для доходов без поступления оплаты, например списанной кредиторской задолженности, проверяйте правила конкретной операции, а не исключайте доход из-за отсутствия денег.
Как проверить право на кассовый метод и не смешать налоговые правила с бухгалтерскими — в статье: Кассовый метод и метод начисления: отличия, условия применения и проводки.
Примеры расчета и признания доходов
Все пять примеров самостоятельные, организации применяют метод начисления. Даты договоров и расчетов заданы для учебных ситуаций, поэтому суммы из разных примеров не складывают в общую налоговую базу одной компании.
Пример 1. Разовая аренда склада
В январе 2026 года ООО «ПромТех» разово сдало свободный склад на один месяц. По установленному порядку организация учитывает этот доход как внереализационный, а договор предусматривает дату расчетов за январь 31.01.2026.
Арендная плата — 610 000 руб., включая предъявленный НДС 110 000 руб. Налоговый доход:
Доход = 610 000 – 110 000 = 500 000 руб.
Организация признает 500 000 руб. 31 января, независимо от фактического поступления оплаты. Дату определяет условие расчетов в договоре, а не универсальное требование подписывать ежемесячный акт (п. 1 ст. 248, п. 4 ст. 250, пп. 3 п. 4 ст. 271 НК РФ).
Пример 2. Признанная договорная неустойка
ООО «СтройМонтаж» предъявило ООО «МеталлСнаб» претензию о договорной неустойке за поставку некачественного металла — 900 000 руб. Должник письменно признал сумму 05.03.2026 и перечислил ее 10.03.2026.
Налоговый доход — 900 000 руб. на 5 марта. Повторно включать поступившие 10 марта деньги в доход нельзя, а сама отправка претензии без признания должником или вступившего в силу судебного решения не заменяет основание для признания неустойки (п. 3 ст. 250, пп. 4 п. 4 ст. 271 НК РФ).
В примере нет обстоятельств для применения специальных исключений по дате. Неустойка не изменяет цену поставки и не служит оплатой товара.
Достаточно ли отправленной претензии и удержания суммы из оплаты поставщику для признания дохода — разбираем в консультации: Отражение неустойки.
Пример 3. Положительная курсовая разница по валютному счету
На валютном расчетном счете ООО «ИмпортЛогистик» с 31.12.2025 по 31.01.2026 находилось 50 000 долл. США, движений за январь не было. Для учебного расчета условно принимаем курс 88 руб. на 31 декабря и 95 руб. на 31 января — это не фактические котировки Банка России на указанные даты.
Положительная разница:
Разница = 50 000 х (95 – 88) = 350 000 руб.
Организация включает 350 000 руб. в доход 31 января. Для реального расчета используйте официальный курс Банка России на соответствующую дату (п. 11 ст. 250, пп. 7 п. 4, п. 8 ст. 271 НК РФ).
Пример касается остатка валюты на расчетном счете, а не валютного депозита или задолженности контрагента. Для положительных разниц 2022–2027 годов по валютным требованиям и обязательствам, включая депозитные требования, действует особая дата — прекращение или исполнение требования либо обязательства (пп. 7.1 п. 4 ст. 271 НК РФ).
Особый порядок для валютных требований и обязательств, включая депозитные требования, разъяснен в Письме Минфина от 03.06.2025 N 03-03-06/1/54851. Не переносите его на переоценку остатка валюты на обычном расчетном счете.
Пример 4. Истечение срока давности по кредиторской задолженности
ООО «ТоргСервис» должно ООО «КругПро» 350 600 руб. По расчету организации первоначальная дата окончания общего срока исковой давности — 15.03.2026. Она приходится на воскресенье, поэтому при обычной пятидневной неделе окончание срока переносится на 16.03.2026 (ст. 193 ГК РФ).
В условиях примера нет оснований для приостановления или перерыва срока, а задолженность не подпадает под исключения ст. 251 НК РФ. Организация оформила документы на списание 17 марта и применяет квартальные отчетные периоды.
Налоговый доход — 350 600 руб. за I квартал, с датой признания 31.03.2026. Поздняя инвентаризация или приказ не позволяют переносить доход в другой период: определяющим служит истечение срока давности, а не выбранная дата оформления документов (п. 18 ст. 250, пп. 5 п. 4 ст. 271 НК РФ).
Перед списанием проверьте начало срока, признание долга, возможный перерыв, приостановление и применимые исключения. В налоговом регистре сохраните расчет срока и документальное обоснование суммы.
Как оформить списание кредиторской задолженности в программе — в инструкции: Корректировка долга в 1С 8.3: списание задолженности и проводки. Основание списания и период налогового дохода определите до заполнения документа.
Пример 5. Проценты по рублевому депозиту
ООО «КапиталИнвест» разместило 4 500 000 руб. на шесть месяцев — с 31.03.2026 по 30.09.2026 — под 14% годовых. Банк возвращает вклад и выплачивает проценты 30 сентября.
По договору проценты начисляют с 1 апреля по 30 сентября включительно исходя из фактического числа календарных дней и 365 дней в году. Капитализации, изменения ставки, пополнения и досрочного возврата нет.
Формула для этих условий:
При методе начисления доход учитывают на конец каждого месяца, хотя банк выплатит проценты только в конце срока. Размер рассчитывают по ставке и фактическому периоду, поэтому одинаковая ежемесячная сумма из деления на шесть здесь не подходит (п. 6 ст. 271, п. 1, 4 ст. 328 НК РФ).
Помесячный расчет:
Месяц
Дата признания
Дней
Доход, руб.
Апрель 30.04.2026 30 51 780,82 Май 31.05.2026 31 53 506,85 Июнь 30.06.2026 30 51 780,82 Июль 31.07.2026 31 53 506,85 Август 31.08.2026 31 53 506,85 Сентябрь 30.09.2026 30 51 780,82 Всего — 183 315 863,01 Итого за 183 дня:
Месячные денежные суммы округлены до копеек, их сумма совпадает с итогом за весь срок. Схема 4 500 000 × 14% × 6 / 12 дает 315 000 руб., но для заданной договорной базы фактических дней она неверна, как и равные начисления по 52 500 руб.
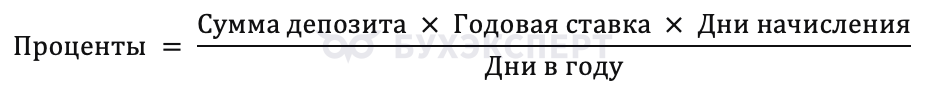
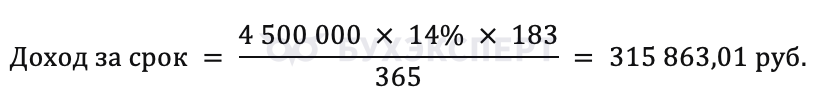
Сводные результаты:
|
Пример |
Налоговый доход, руб. |
Когда признать при методе начисления |
| 1. Разовая аренда | 500 000,00 | 31.01.2026 по условиям примера |
| 2. Неустойка | 900 000,00 | 05.03.2026 — письменное признание должником |
| 3. Валюта на расчетном счете | 350 000,00 | 31.01.2026 по условным курсам |
| 4. Списанная кредиторская задолженность | 350 600,00 | 31.03.2026 при квартальных отчетных периодах |
| 5. Проценты по депозиту | 315 863,01 за весь срок | Ежемесячно с апреля по сентябрь по таблице расчета |
Как проверить налоговый учет
Для каждого дохода зафиксируйте вид, норму, сумму, дату и подтверждающие документы. Бухгалтерская категория прочих доходов и налоговая категория внереализационных доходов не заменяют друг друга автоматически — проверяйте их по правилам соответствующего учета.
Как проверить:
- установите, есть ли исключение из налогообложения
- отделите выручку от внереализационного дохода
- исключите предъявленный НДС там, где действует это правило
- найдите дату по конкретному виду дохода и применяемому методу
- проверьте договорные условия, число дней и порядок округления
- сопоставьте регистр с документами, исключите повторный учет при оплате
Частые ошибки:
|
Ошибка |
Как исправить |
| Считать все, кроме выручки, облагаемым доходом | Проверьте экономическую выгоду и исключения ст. 251 |
| Признавать всю аренду только по актам | Установите дату по договору и пп. 3 п. 4 ст. 271 |
| Откладывать обычную неустойку до оплаты | При методе начисления проверьте признание должником или вступление судебного решения в силу |
| Переносить правила валютного депозита на остаток валюты расчетного счета | Разделяйте объекты переоценки и нормы ст. 271 |
| Признавать кредиторскую задолженность только после позднего приказа | Не переносите налоговый доход за пределы периода истечения срока |
| Делить годовые проценты на 12 без условий договора | Рассчитайте доход по ставке, фактическому периоду и договорной базе дней |
Для процентных доходов дополнительно проверьте актуальность выбранной статьи в программе. Почему прежнюю статью «Проценты к получению (уплате)» не рекомендуют использовать с 2025 года — в консультации: Учет процентов по депозиту с 2025, отражение в БФО в 1С.
Кратко о внереализационных доходах
- Статья 250 НК РФ содержит открытый перечень, но необлагаемые поступления нужно проверять по ст. 251
- Не все доходы сопровождаются получением денег, а не все поступившие деньги образуют доход
- При методе начисления дата зависит от вида дохода, а не только от возникновения права или оплаты
- Договорную неустойку в обычной ситуации признают при признании должником или вступлении решения суда в силу
- Переоценку валюты на расчетном счете не смешивают с особыми правилами для валютных требований и обязательств
- Кредиторскую задолженность учитывают в периоде истечения срока давности, не откладывая из-за документов
- Проценты по обычному депозиту при методе начисления учитывают ежемесячно, а размер определяют по условиям договора и фактическому периоду
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете