




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Переход на ФСБУ 5/2019 изменил подходы к учету себестоимости готовой продукции, но на практике бухгалтеры по-прежнему сталкиваются с трудностями при распределении косвенных расходов и выборе корректных проводок. Ошибки на этом участке искажают финансовый результат и несут налоговые риски. В статье разобраны все ключевые ситуации с проводками и практическими примерами, чтобы вы могли безошибочно списывать себестоимость по любой хозяйственной операции.
Содержание
Формирование себестоимости готовой продукции
Прежде чем перейти к вопросу списания, необходимо понять, как формируется себестоимость продукции на этапе ее выпуска. С 1 января 2021 года учет готовой продукции регламентируется ФСБУ 5/2019 «Запасы», утв. Приказом Минфина от 15.11.2019 N 180н.
Получите понятные самоучители 2026 по 1С бесплатно:
В соответствии с п. 3 ФСБУ 5/2019, готовая продукция — это конечный результат производственного цикла, активы, законченные обработкой (комплектацией), технические и качественные характеристики которых соответствуют условиям договора или требованиям иных документов (в случаях, установленных законодательством), предназначенные для продажи в ходе обычной деятельности организации. К ней относятся изделия, прошедшие все стадии обработки, укомплектованные и соответствующие условиям договора или техническим требованиям. Основное назначение такой продукции — продажа в рамках обычной деятельности компании. Готовая продукция принимается к учету по фактической себестоимости. Порядок ее расчета прописан в п. 23–27 стандарта.
Перечень затрат, включаемых в фактическую себестоимость готовой продукции (п. 23 ФСБУ5/2019)
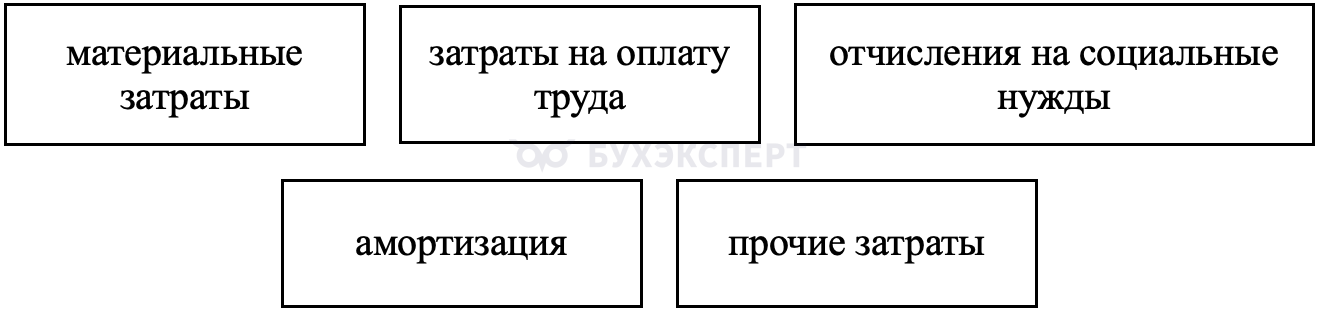
При этом организация сама определяет, какие расходы относятся к прямым, а какие — к косвенным, и как распределять косвенные затраты между видами продукции. Все эти решения должны быть закреплены в учетной политике.
В учетной политике компании может быть закреплен один из двух вариантов учета готовой продукции.
Варианты учета готовой продукции
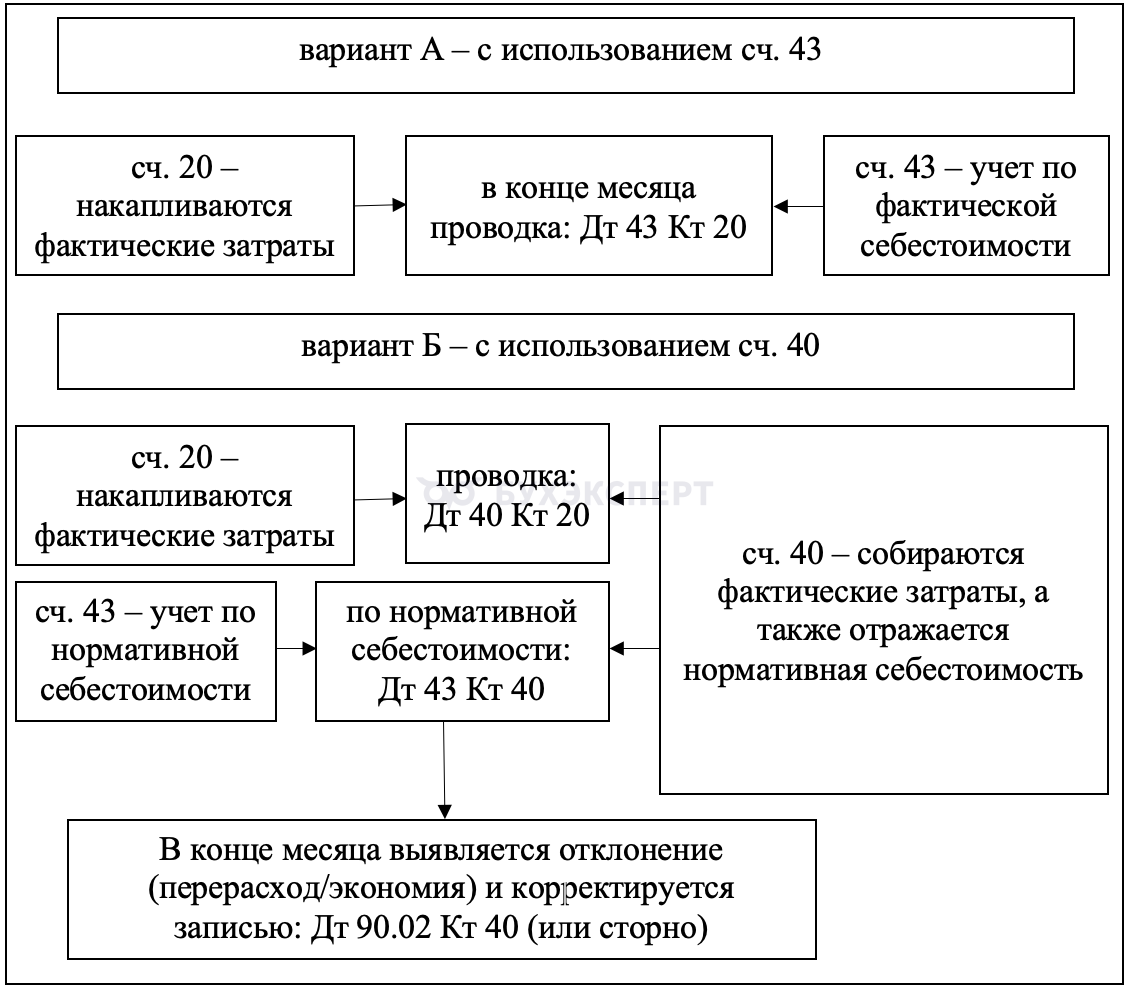
Для продукции единичного производства ФСБУ 5/2019 допускает только оценку по фактической себестоимости. Для массового и серийного производства разрешены также варианты оценки по прямым затратам или по нормативным затратам.
Способы оценки себестоимости при списании
При списании себестоимости отгруженной продукции организация обязана применять один из способов оценки, предусмотренных п. 36 ФСБУ 5/2019:
- по себестоимости каждой единицы — обязателен для уникальных изделий, драгоценных металлов и других запасов, которые не могут заменять друг друга
- по средней себестоимости — наиболее распространенный способ для массовой продукции, сглаживающий колебания цен. Средняя себестоимость рассчитывается как частное от деления общей стоимости вида запасов на их общее количество, с учетом остатка на начало периода и поступлений за период
- по способу ФИФО — списание в порядке поступления первых партий
Выбранный способ должен применяться последовательно из года в год и быть закреплен в учетной политике организации.
Момент продажи и признание выручки
Определение момента продажи продукции — ключевой вопрос в учете реализации. Под этим понимается момент перехода права собственности на продукцию от продавца к покупателю. Именно с этого момента выручка признается в бухгалтерском учете.
Согласно ПБУ 9/99 «Доходы организации» (действует до 01.01.2027, когда вступает в силу ФСБУ 9/2025 «Доходы»), выручка признается при совокупности условий: наличие права на получение выручки, возможность определения суммы, уверенность в увеличении экономических выгод, переход права собственности и возможность определения расходов.
Если договором предусмотрено, что право собственности переходит в момент отгрузки, то производится проводка
Дт 62 Кт 90.01 — отражена выручка от продажи
И одновременно списываем себестоимость:
Дт 90.02 Кт 43 — списана себестоимость отгруженной продукции
Если договором предусмотрен особый порядок перехода права собственности (например, только после полной оплаты), то в момент физической отгрузки используется сч. 45 «Товары отгруженные»:
Дт 45 Кт 43 — продукция отгружена, но право собственности сохраняется за продавцом
Выручка в этом случае признается только после поступления оплаты, и одновременно со списанием сч. 45 делается проводка:
Дт 90.02 Кт 45 — списана себестоимость реализованной продукции после перехода права собственности.
Проводки по списанию себестоимости реализованной продукции
Типовая проводка для списания себестоимости реализованной продукции выглядит так:
Дт 90.02 «Себестоимость продаж» Кт 43 «Готовая продукция»
Эта запись переводит стоимость отгруженной продукции из активов (сч. 43) в состав расходов (счет 90.02). Тем самым признаются затраты, которые должны быть сопоставлены с полученной выручкой.
- Учет по фактической себестоимости (без сч. 40)
Если организация ведет учет готовой продукции на сч. 43, то при отгрузке делается прямая проводка:
Дт 90.02 Кт 43 — на сумму фактической себестоимости отгруженной продукции
При этом конкретная сумма списания зависит от применяемого способа оценки (средняя, ФИФО или по каждой единице).
- Учет по нормативной себестоимости с использованием сч. 40
При использовании сч. 40 «Выпуск продукции (работ, услуг)» учет организован следующим образом.
В течение месяца все фактические производственные затраты аккумулируются по Дт сч. 20 «Основное производство». При выпуске готовой продукции из производства фактическая себестоимость выпуска списывается проводкой:
Дт 40 Кт 20 — отражена фактическая себестоимость выпущенной продукции
Одновременно готовая продукция приходуется на склад по нормативной (плановой) себестоимости:
Дт 43 Кт 40 — оприходована продукция по нормативной себестоимости
В течение месяца при отгрузке продукции покупателям ее себестоимость списывается также по нормативной себестоимости:
Дт 90.02 Кт 43 — списана нормативная себестоимость отгруженной продукции
В конце месяца выявляется отклонение между фактической и нормативной себестоимостью. Это отклонение распределяется между остатком продукции на складе и реализованной продукцией. Часть отклонения, приходящаяся на реализованную продукцию, списывается дополнительной записью:
- если перерасход (факт > норматив): Дт 90.02 Кт 40 — на сумму превышения
- если экономия (факт
Таким образом, итоговая себестоимость в учете становится фактической.
- Списание коммерческих и управленческих расходов
Помимо производственной себестоимости, в дебет сч. 90.02 (или на отдельные субсчета) могут списываться:
- расходы на продажу (сч. 44) — коммерческие расходы
- управленческие расходы (сч. 26) — общехозяйственные, если учетной политикой предусмотрено их включение в себестоимость продаж.
В Плане счетов для этих целей предусмотрены субсчета:
- 90.07 «Расходы на продажу» — для коммерческих расходов
- 90.08 «Управленческие расходы» — для управленческих
Проводки:
Дт 90.07 Кт 44 — списаны коммерческие расходы
Дт 90.08 Кт 26 — списаны управленческие расходы (если они выделяются отдельно)
Если детализация не ведется, списание производится на субсчет 90.02.
Практические примеры
Пример 1
Реализация продукции, учтенной по фактической себестоимости (списание по средней себестоимости)
ООО «Альфа» производит мебель. В отчетном месяце выпущено 100 шкафов. Фактическая себестоимость одного шкафа составляет 5 000 руб. Общая себестоимость выпуска — 500 000 руб. (100 шкафов х 5 000 руб.). В отчетном периоде реализовано 60 шкафов по цене 12 200 руб. за шт., в т.ч. НДС (22%).
Проводки:
|
Содержание операции |
Дебет |
Кредит |
Сумма, руб. |
| Оприходована готовая продукция по фактической себестоимости | 43 | 20 | 500 000 |
| Списана фактическая себестоимость проданной продукции (60 шт. × 5 000 руб.) | 90.02 | 43 | 300 000 |
| Отражена выручка, начисленная покупателю (60 шт. × 12 200 руб.) | 62 | 90.01 | 732 000 |
| Начислен НДС по проданной продукции (732 000 руб. х 22 % / 122 %) | 90.03 | 68 | 132 000 |
| Финансовый результат от продажи шкафов (прибыль: 732 000 руб. – 300 000 руб. – 132 000 руб.) | 90.09 | 99 | 300 000 |
Пример 2
Реализация с применением сч. 40 (нормативная себестоимость)
ООО «Бета» использует нормативный метод. Нормативная себестоимость единицы — 8 000 руб. Фактическая себестоимость единицы — 8 500 руб. Выпущено 200 ед. Фактические затраты – 1 700 000 руб. (200 ед. х 8 500 руб.), нормативные – 1 600 000 руб. (200 ед. х 8 000 руб.). На конец месяца на сч. 40 образовалось дебетовое сальдо 100 000 руб. (1 700 000 руб. – 1 600 000 руб.) – превышение фактической себестоимости над нормативной. Реализовано 150 ед. по цене 14 640 руб., в т.ч. НДС (22%).
Проводки:
|
Содержание операции |
Дебет |
Кредит |
Сумма, руб. |
| Списана фактическая себестоимость выпуска | 40 | 20 | 1 700 000 |
| Оприходована продукция по нормативной себестоимости | 43 | 40 | 1 600 000 |
| Списана нормативная себестоимость проданной продукции (150 шт. × 8 000 руб.) | 90.02 | 43 | 1 200 000 |
| Доначислено отклонение на реализованную продукцию (100 000 руб. × 150 ед. / 200 ед.) | 90.02 | 40 | 75 000 |
| Отражена выручка, начисленная покупателю (150 шт. × 14 640 руб.) | 62 | 90.01 | 2 196 000 |
| Начислен НДС по проданной продукции (2 196 000 руб. х 22 % / 122 %) | 90.03 | 68 | 396 000 |
| Финансовый результат от продажи продукции (прибыль: 2 196 000 руб. – 396 000 руб. – 1 200 000 руб. – 75 000 руб.) | 90.09 | 99 | 525 000 |
Пример 3
Реализация с особым порядком перехода права собственности (сч. 45)
ООО «Гамма» отгрузило продукцию на сумму 1 220 000 руб., в т.ч. НДС (22%). Фактическая себестоимость — 600 000 руб. По договору право собственности переходит после оплаты.
Проводки:
|
Содержание операции |
Дебет |
Кредит |
Сумма, руб. |
| Отгружена продукция покупателям | 45 | 43 | 600 000 |
| Начислен НДС с отгруженной продукции (1 220 000 руб. х 22 % / 122 %) | 76 | 68 | 220 000 |
| Получена оплата от покупателей за отгруженную продукцию | 51 | 62 | 1 220 000 |
| Признана выручка за отгруженную продукцию | 62 | 90.01 | 1 220 000 |
| Списана себестоимость реализованной продукции | 90.02 | 45 | 600 000 |
| Принят к вычету НДС, начисленный при отгрузке | 68 | 76 | 220 000 |
Реализация продукции, выпуск учитывается по фактической себестоимости в 1С
Кратко о списании себестоимости реализованной продукции
- Учет готовой продукции ведется либо на сч. 43 по фактической себестоимости, либо с применением сч. 40 (нормативный метод) с последующей корректировкой на отклонения в конце месяца
- При отгрузке готовой продукции ее себестоимость списывается одним из способов оценки: по средней, по ФИФО или по себестоимости каждой единицы; выбор способа фиксируется в учетной политике
- Момент списания зависит от перехода права собственности: при стандартной отгрузке — проводка Дт 90.02 Кт 43; при особом порядке (до оплаты) — сначала Дт 45 Кт 43, а после оплаты — Дт 90.02 Кт 45
См.таже:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете