




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
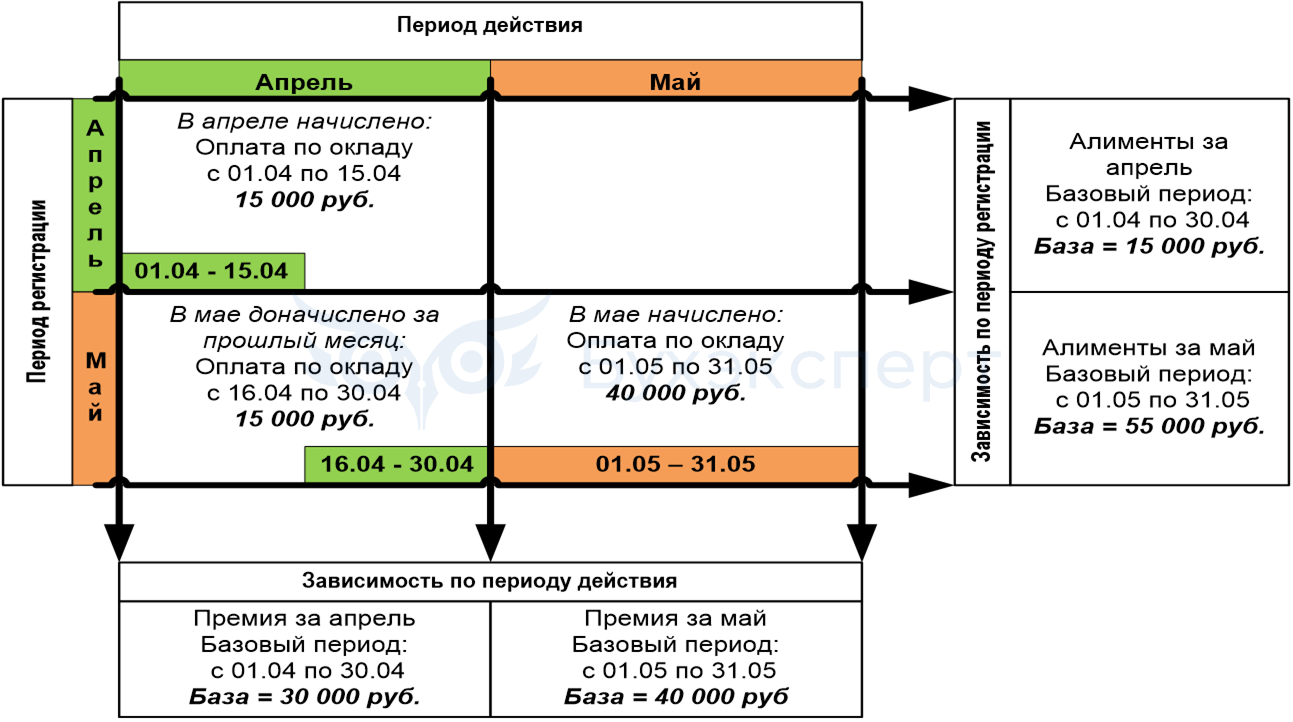
Расчетная база для начислений и удержаний определяется по-разному. Как определяется расчетная база для начислений – разобрали в статье Определение расчетной базы для начислений и удержаний.
При определении расчетной базы удержаний учитывается только период регистрации. То есть в расчетную базу удержания попадают суммы, которые начислены в месяце удержания.
Например, если в ноябре сотруднице пересчитали (сторнировали) зарплату за октбрь. В расчетную базу удержания попадает начисленная в ноябре сумма с учетом сторно октября. При определении расчетной базы удержания программа не смотрит, что это сторно за октябрь. В учет берется начисленная сумма за ноябрь. Перерасчет произведен в ноябре, значит сторно учитывается при определении расчетной базы удержания в ноябре.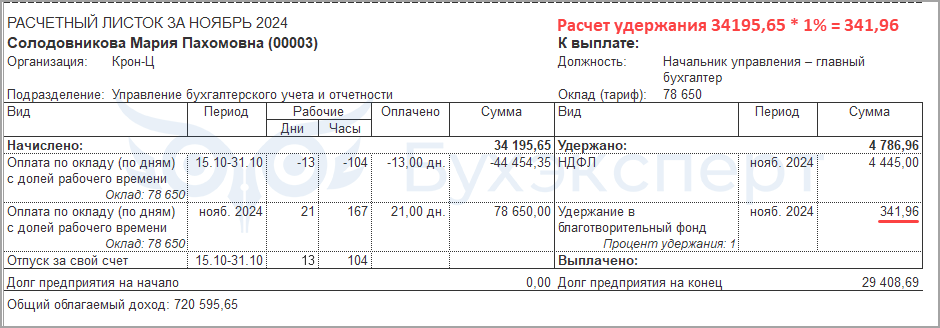
Получите понятные самоучители 2026 по 1С бесплатно:
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете