




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В ЗУП 3.1.34.57 добавлена возможность исправить договоры ГПХ. Новый механизм распространяется на следующие документы:
- Договор (работы, услуги) (Зарплата – Договоры (в т. ч. авторские))
- Договор авторского заказа (Зарплата – Договоры (в т. ч. авторские))
- Акт приемки выполненных работ (Зарплата – Договоры (в т. ч. авторские))
Содержание
- Как исправить договор или акт
- Пример 1. Исправили дату договора
- Пример 2. Исправили период действия договора
- Пример 3. Исправили прочие данные о кадровом мероприятии (ОКЗ, наименование документа)
- Пример 4. Исправили сумму оплаты по договору
- Пример 5. Исправили сумму оплаты по акту (нюанс с месяцем Акта-исправления)
- Пример 6. Исправили сумму вычета по НДФЛ
- Пример 7. Исправили порядок расчета взносов от несчастных случаев
- Пример 8. Исправили порядок расчета взносов по единому тарифу для авторского договора
- Пример 9. Исправили бухучет оплаты по договору
Как исправить договор или акт
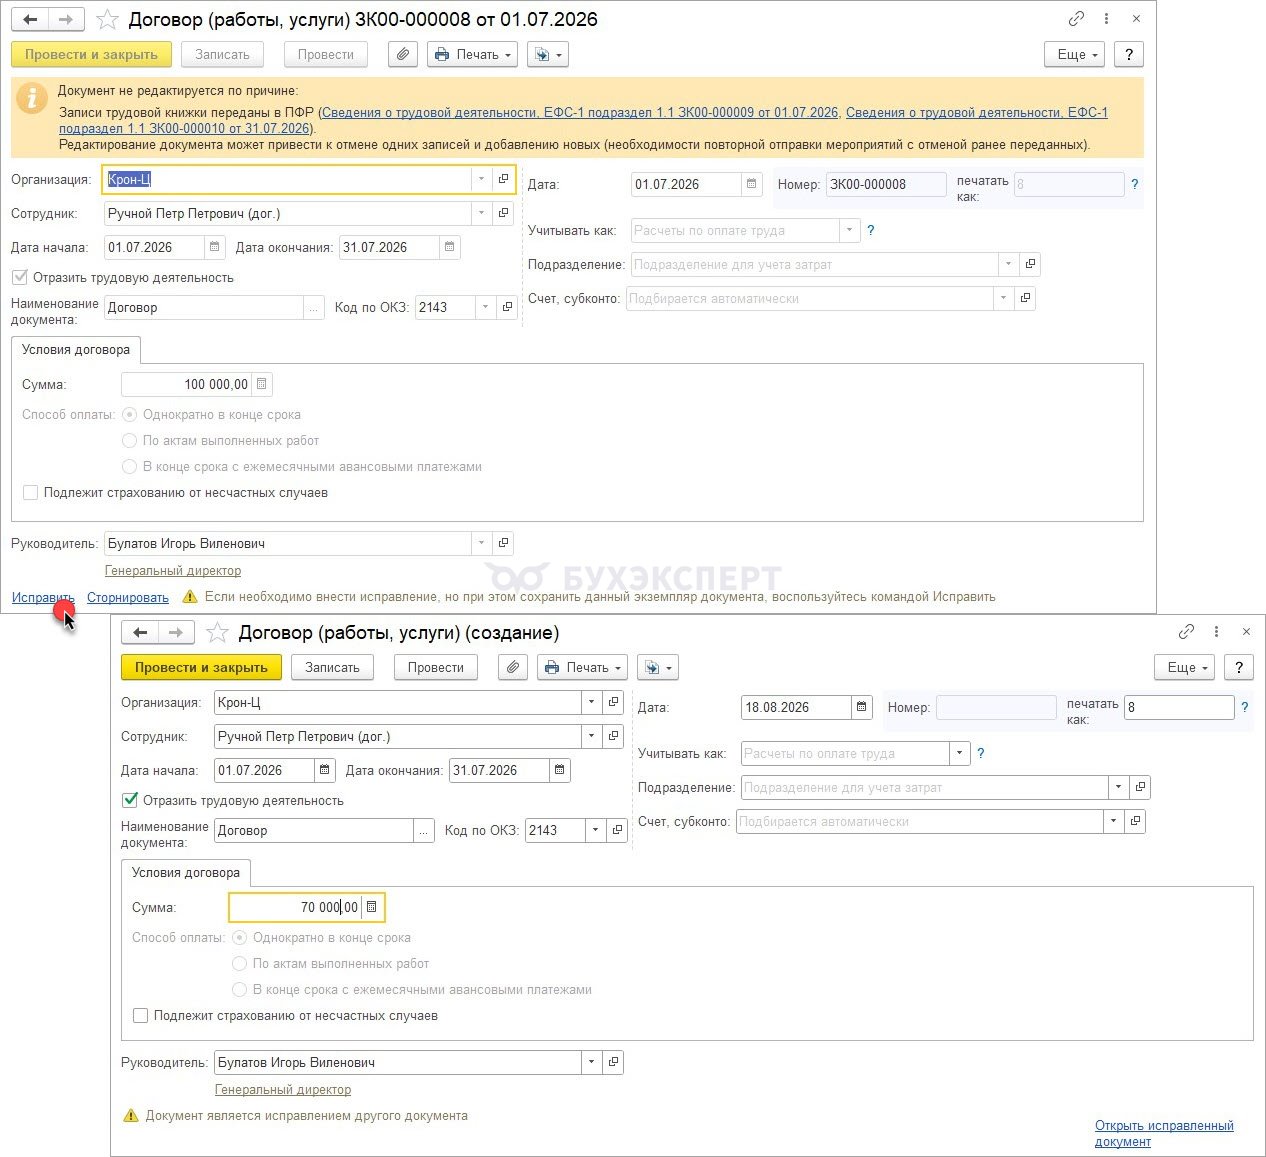
Создать документ-исправление можно по ссылке Исправить в исходном документе:
Получите понятные самоучители 2026 по 1С бесплатно:
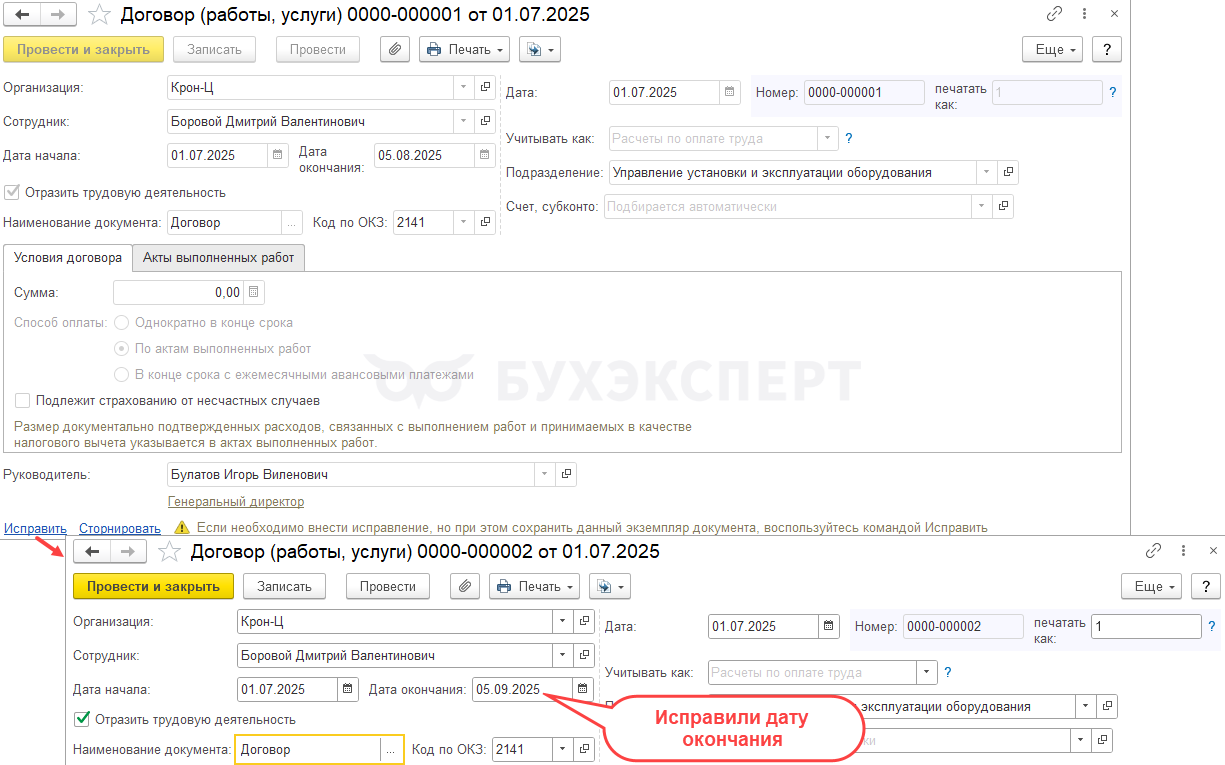
- Для документов Договор (работы, услуги) и Договор авторского заказа в документе-исправлении можно поправить любые реквизиты кроме способа оплаты – он не редактируется
- В документе-исправлении Акт приемки выполненных работ можно поправить любые реквизиты, которые можно было отредактировать и в первичном документе
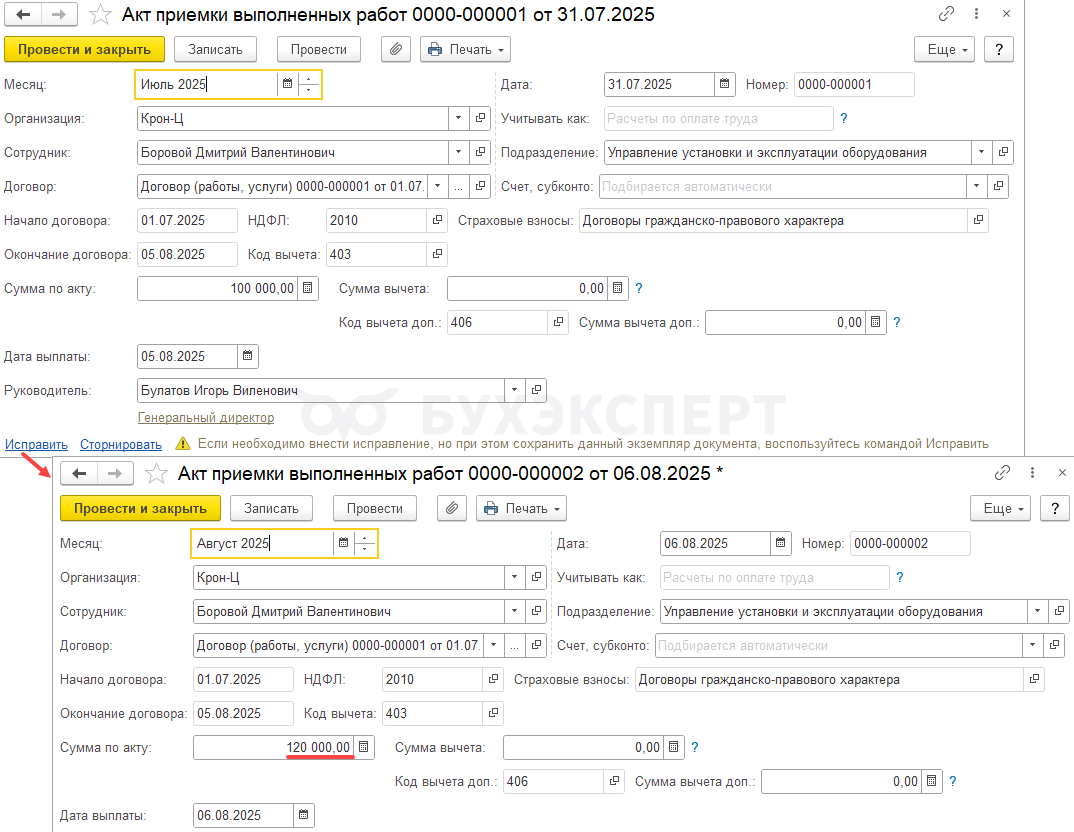
Особенность Акта – в этом документе в отличие от Договора есть реквизит Месяц. При создании документа-исправления Акт приемки выполненных работ месяц в документе автоматически выбирается текущий. В разделе Пример 5. Исправили сумму оплаты по акту покажем, почему важен месяц исправления акта.
Особенность заполнения даты документа-исправления для договора
В ЗУП 3.1 применяется такой порядок работы с датой документа-исправления для договора ГПХ:
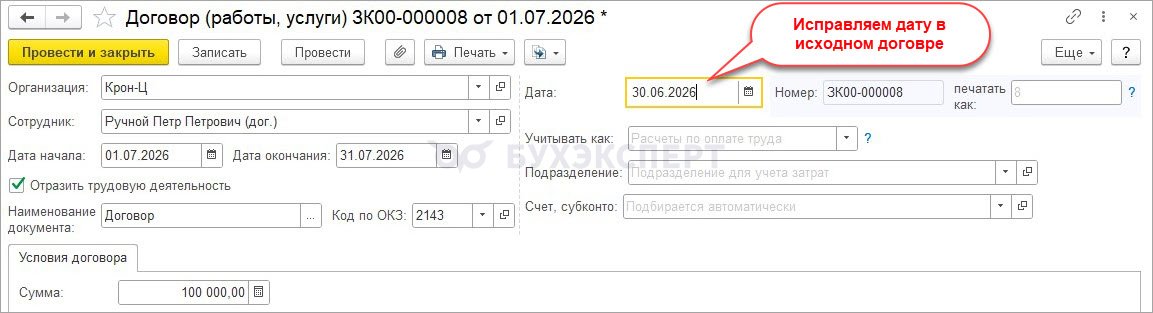
- Если исправляем дату договора — меняем ее в исходном документе в поле Дата. Программа отменит ранее переданное мероприятие Начало договора ГПХ и зарегистрирует новое с правильной датой документа-основания.
- Если дата договора указана верно, а исправляем другие реквизиты (дату окончания договора, ОКЗ, сумму и т. д.) — используем команду Исправить в исходном документе Договор (работы, услуги). Дата документа при этом не влияет на формирование кадрового мероприятия.
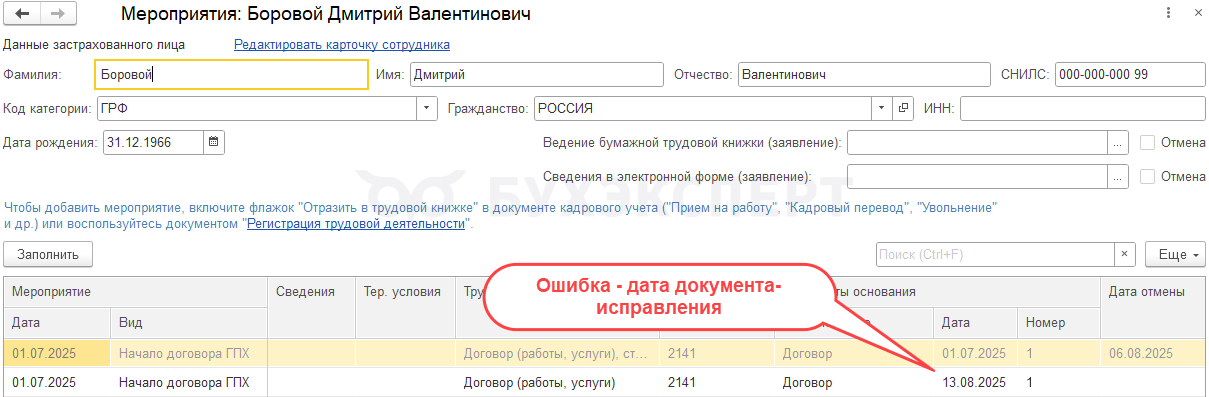
В более ранних релизах (ЗУП 3.1.34.57) была другая особенность: программа могла ошибочно отменить мероприятие Начало договора ГПХ и создать новое только из-за смены даты документа. Поэтому, если саму дату договора не исправляли, в документе-исправлении указывали ту же дату, что и в исходном договоре.
Пример 1. Исправили дату договора
Договор с сотрудником был зарегистрирован в программе с датой документа 01.07.2026.
По сотруднику подали Подраздел 1.1 ЕФС-1 с мероприятием Начало договора ГПХ. Дата документа-основания для мероприятия заполнилась по Дате документа Договор (работы, услуги) – 01.07.2026.
Затем обнаружили ошибку – на самом деле договор был заключен 30.06.2026. Дата договора влияет на заполнение Подраздела 1.1 ЕФС-1.
Разберем, как исправить ошибку.
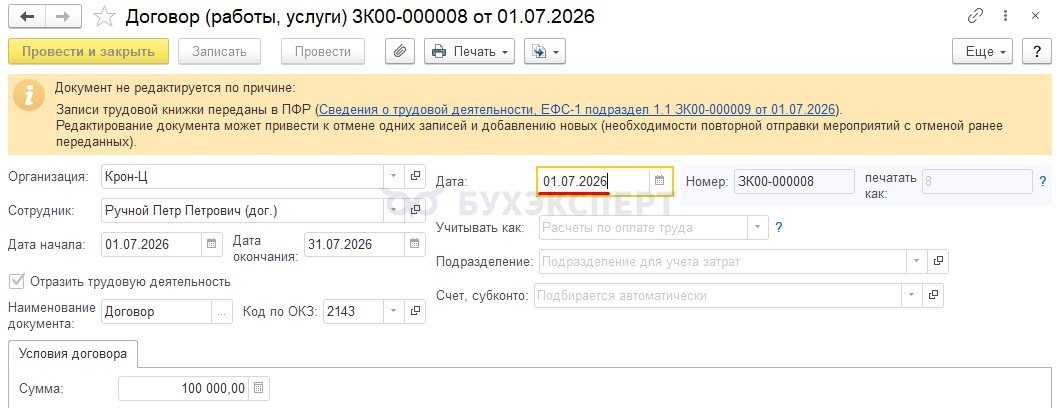
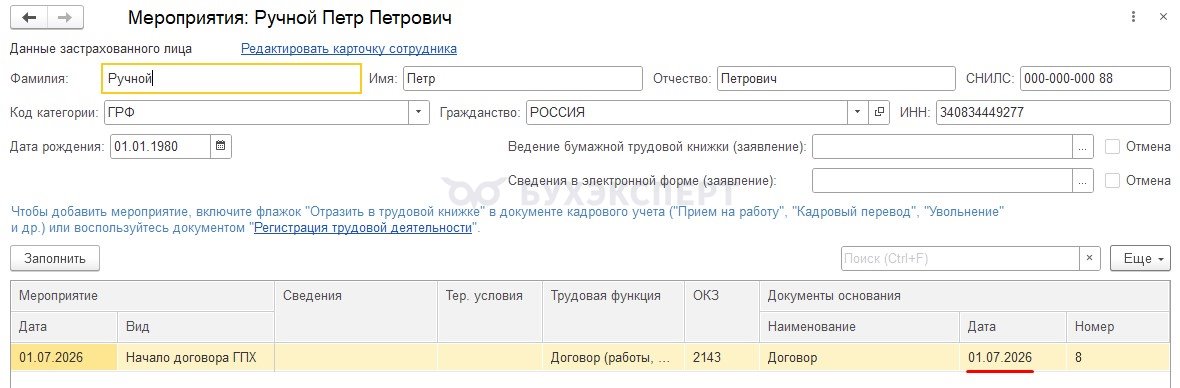
Разблокируем исходный документ и исправим в нем дату.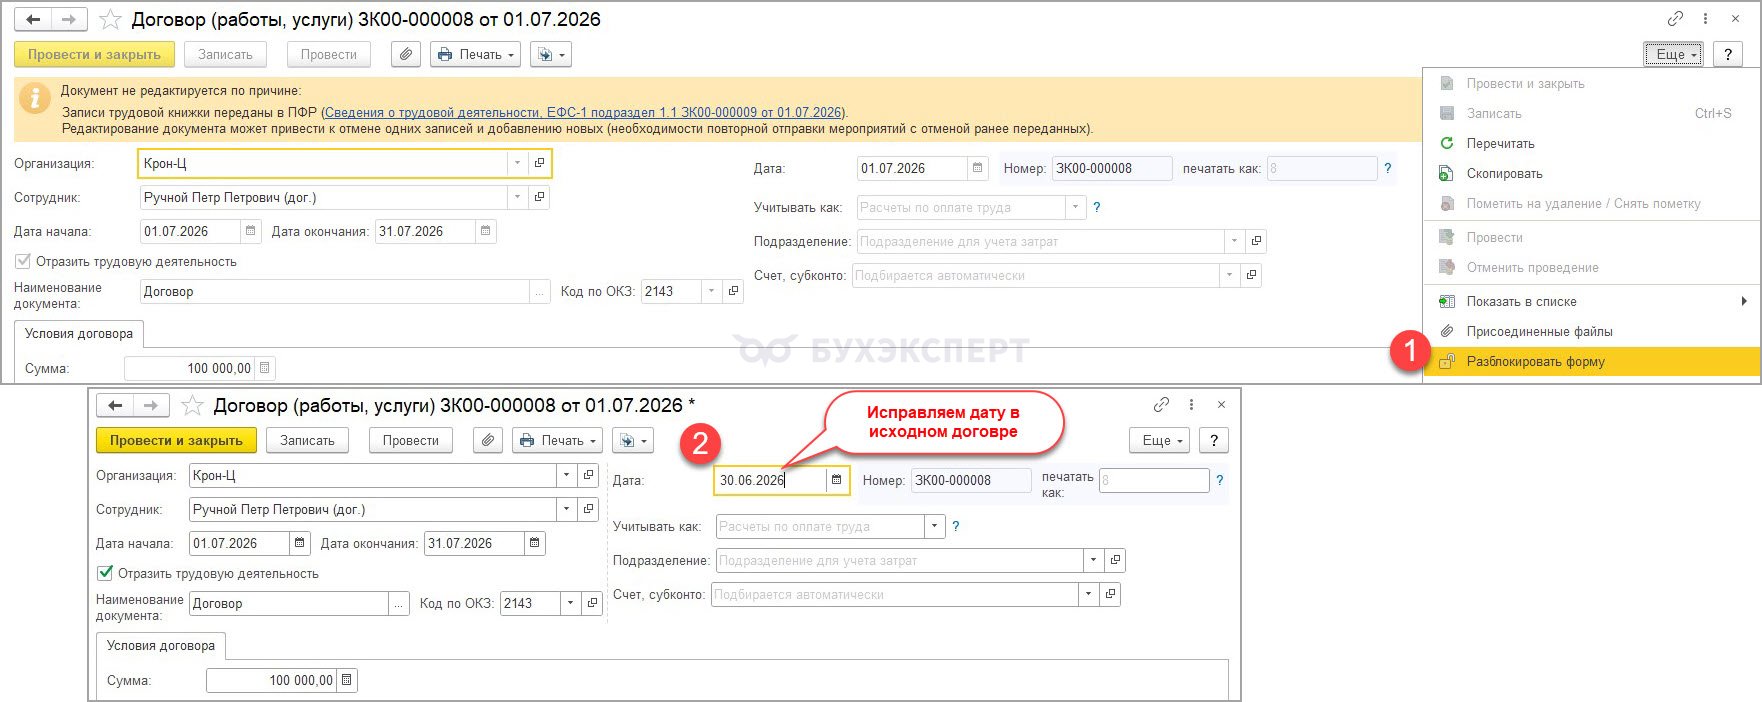
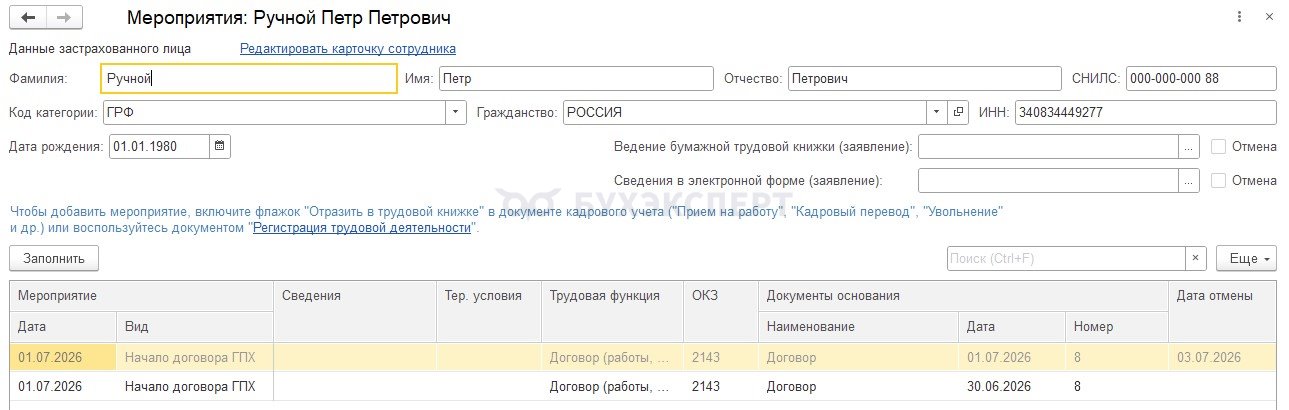
После проведения документа программа зарегистрирует отмену ранее переданного мероприятия и сформирует новое мероприятие с корректной датой документа-основания. При очередном заполнении Подраздела 1.1 ЕФС-1 в отчет попадут обе записи, что позволит корректно исправить ранее переданные сведения.
Пример 2. Исправили период действия договора
Договор с Боровым Д. В. отразили в ЗУП 3.1 на период с 01.07.2025 по 05.08.2025.
По сотруднику подали Подраздел 1.1 ЕФС-1 с мероприятием Начало договора ГПХ.
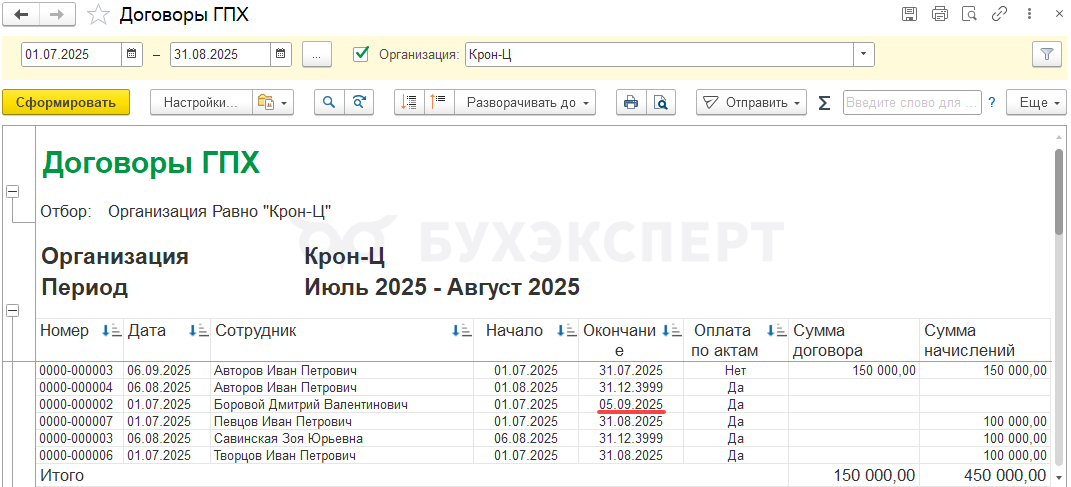
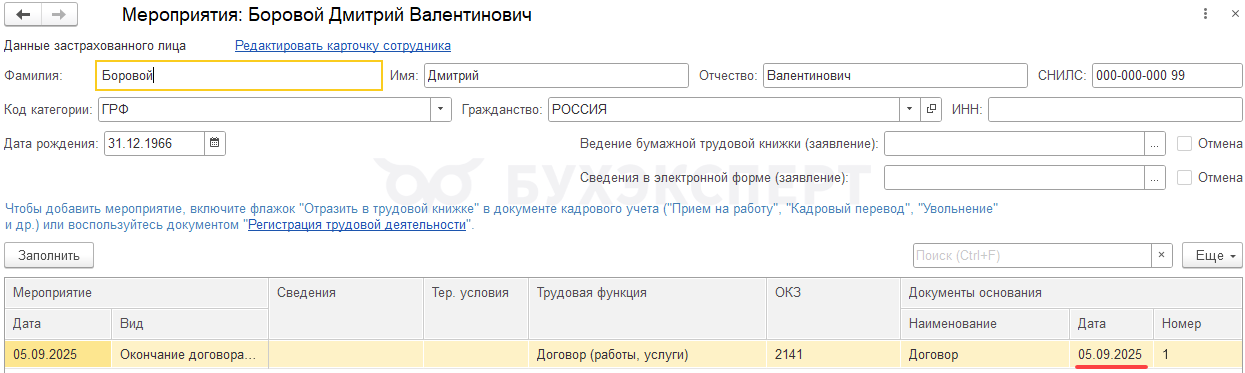
Затем обнаружили ошибку – на самом деле договор должен действовать до 05.09.2025, а не до 05.08.2025. Период действия договора влияет на аналитические отчеты по договорам, а также на заполнение Подразделов 1.1 и 1.2 ЕФС-1.
Разберем, как исправить ошибку.
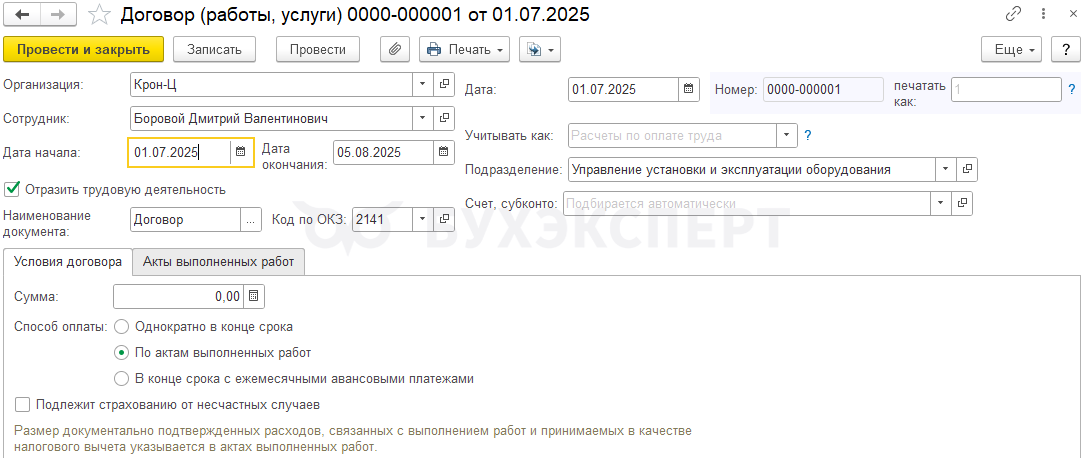
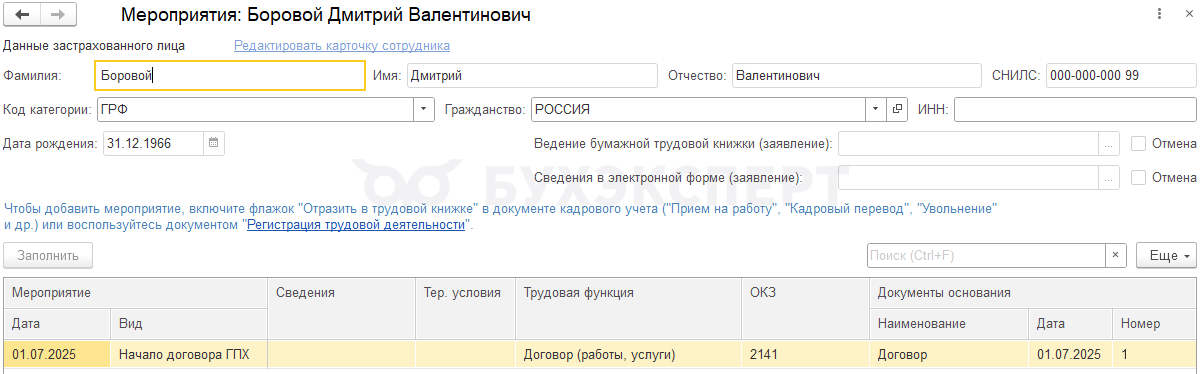
Создадим документ-исправление Договор (работы, услуги) и укажем в нем правильную дату окончания – 05.09.2025. Т. к. Дата договора изначально была указана верно, Дату документа-исправления укажем такую же, как и в первичном документе. Это нужно, чтобы избежать ошибки с подменой Даты документа-основания для мероприятия Начало договора ГПХ.
Исправленная дата окончания договора будет учтена:
- В аналитических отчетах по договорникам (Зарплата – Отчеты по зарплате и Кадры – Кадровые отчеты)
- В Подразделе 1.1 ЕФС-1 – для мероприятия Окончание договора ГПХ
- В подразделе 1.2 ЕФС-1, если будем включать в него сотрудника
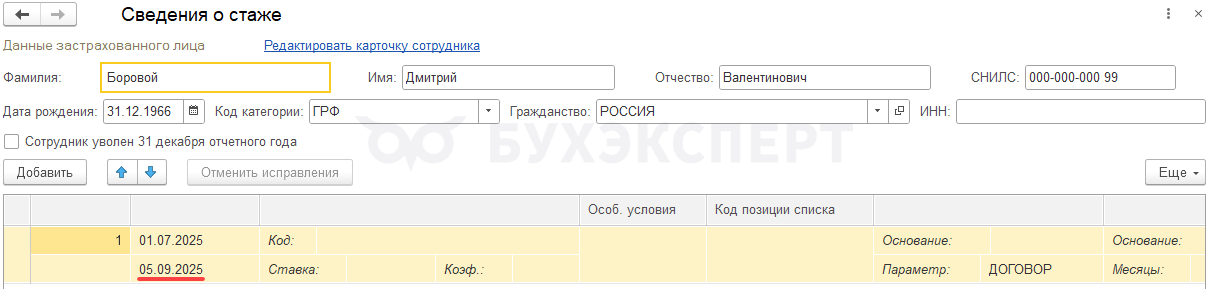
Договорники ГПХ не всегда попадают в Подраздел 1.2 ЕФС-1, а только если у них в отчетном году есть специальные периоды стажа – Подраздел 1.2 ЕФС-1 в ЗУП 3.1. Но если работник должен попадать в отчет, то попадает и период действия его договора ГПХ.
Пример 3. Исправили прочие данные о кадровом мероприятии (ОКЗ, наименование документа)
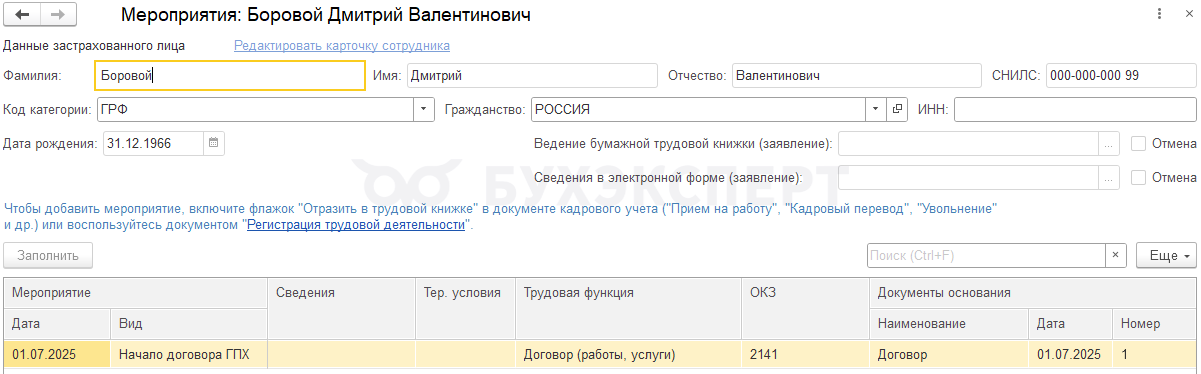
Договор с Боровым Д. В. отразили в ЗУП 3.1 на период с 01.07.2025 по 05.08.2025, код ОКЗ указали 2141.
По сотруднику подали Подраздел 1.1 ЕФС-1 с мероприятием Начало договора ГПХ.
Затем обнаружили ошибку в коде ОКЗ – вместо 2141 нужно было выбрать код 2613. Код ОКЗ влияет на заполнение Подраздела 1.1 ЕФС-1.
Разберем, как исправить ошибку.
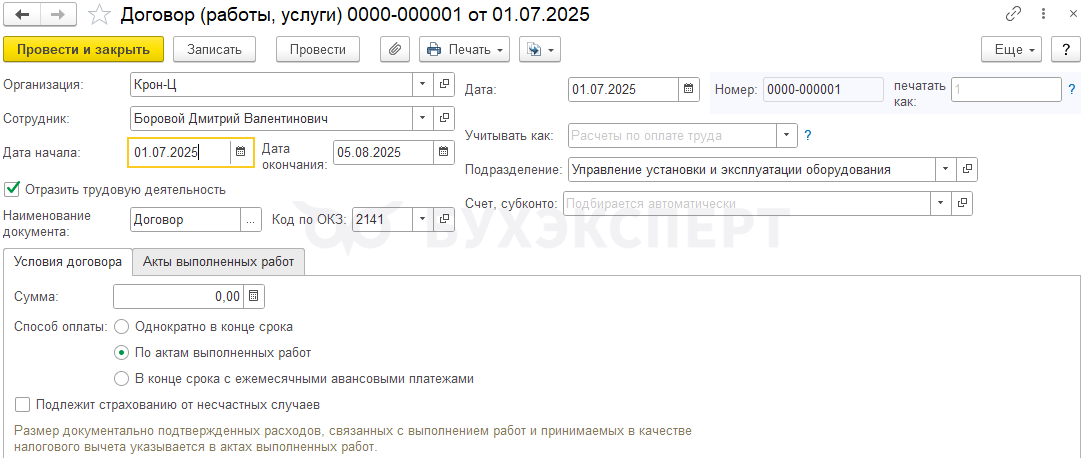
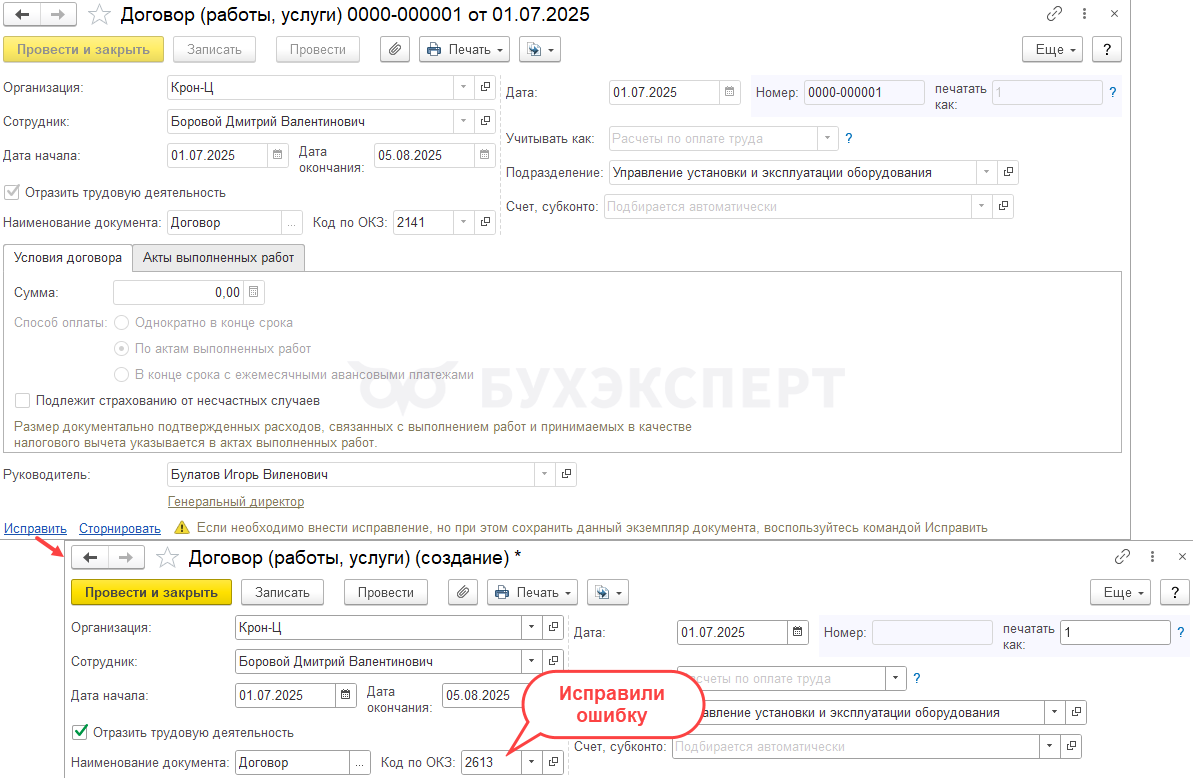
Создадим документ-исправление Договор (работы, услуги) и укажем в нем правильный код ОКЗ – 2613. Т. к. Дата договора изначально была указана верно, Дату документа-исправления укажем такую же, как и в первичном документе. Это нужно, чтобы избежать ошибки с подменой Даты документа-основания для мероприятия Начало договора ГПХ.
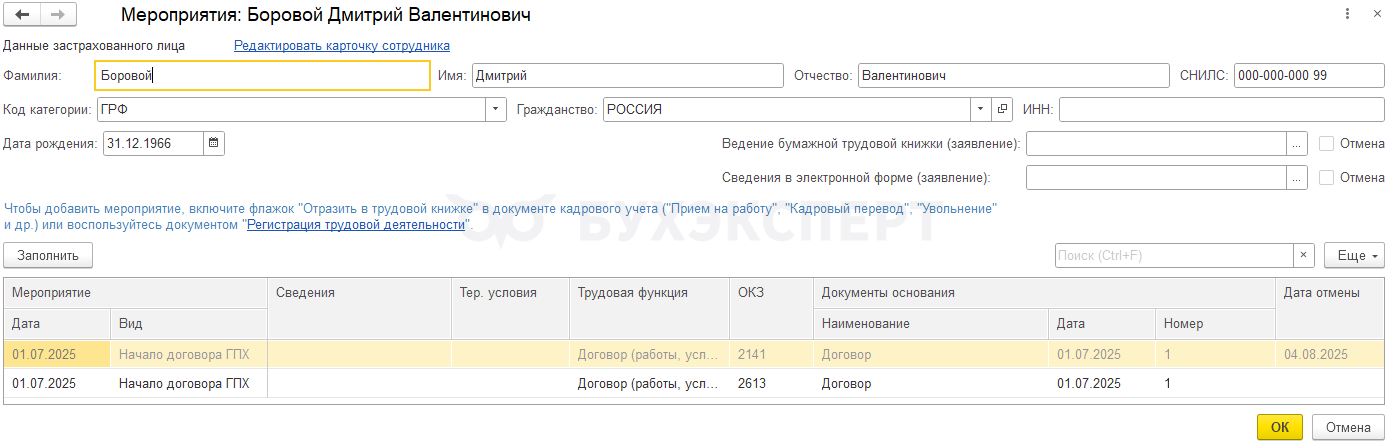
В очередной отчет Подраздел 1.1 ЕФС-1 попадет отмена ошибочного мероприятия и новое мероприятие с исправленной ошибкой.
Пример 4. Исправили сумму оплаты по договору
Этот кейс разобрали на примере документа Договор авторского заказа, для документа Договора (работы, услуги) порядок действий будет таким же.
С Авторовым И. П. заключили Договор авторского заказа на сумму 100 000 руб., оплата производится единовременно в конце срока действия договора.
Период действия договора с 01.07.2025 по 31.07.2025. По окончании действия договора Авторову И.П. начислили вознаграждение по договору в размере 100 000 руб. Плановая дата выплаты вознаграждения 06.08.2025.
После выплаты вознаграждения по договору обнаружили ошибку – сумма по договору должна составлять 150 000 руб., а не 100 000 руб.
Разберем, как исправить ошибку и доначислить вознаграждение.
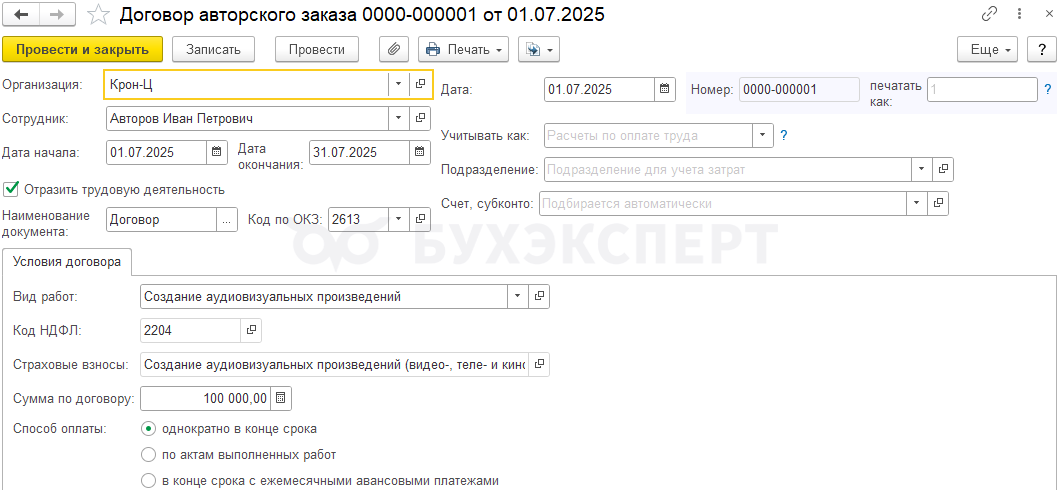
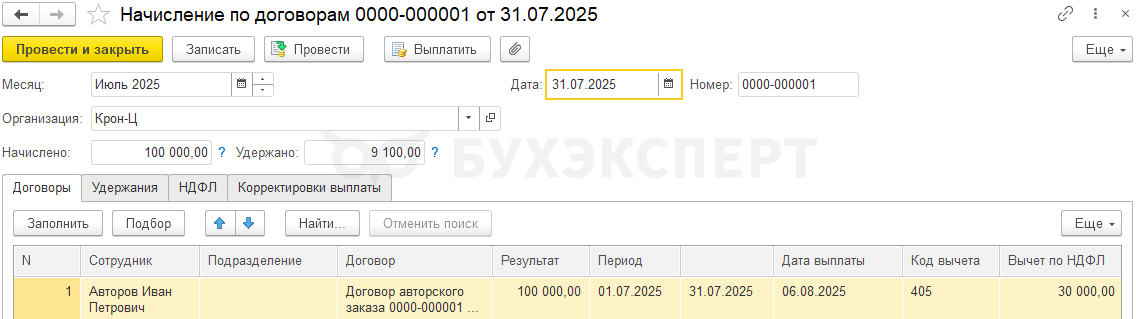
Создадим документ-исправление Договор авторского заказа и укажем правильную сумму вознаграждения по договору. Т. к. Дата договора изначально была указана верно, Дату документа-исправления укажем такую же, как и в первичном документе. Это нужно, чтобы избежать ошибки с подменой Даты документа-основания для мероприятия Начало договора ГПХ.
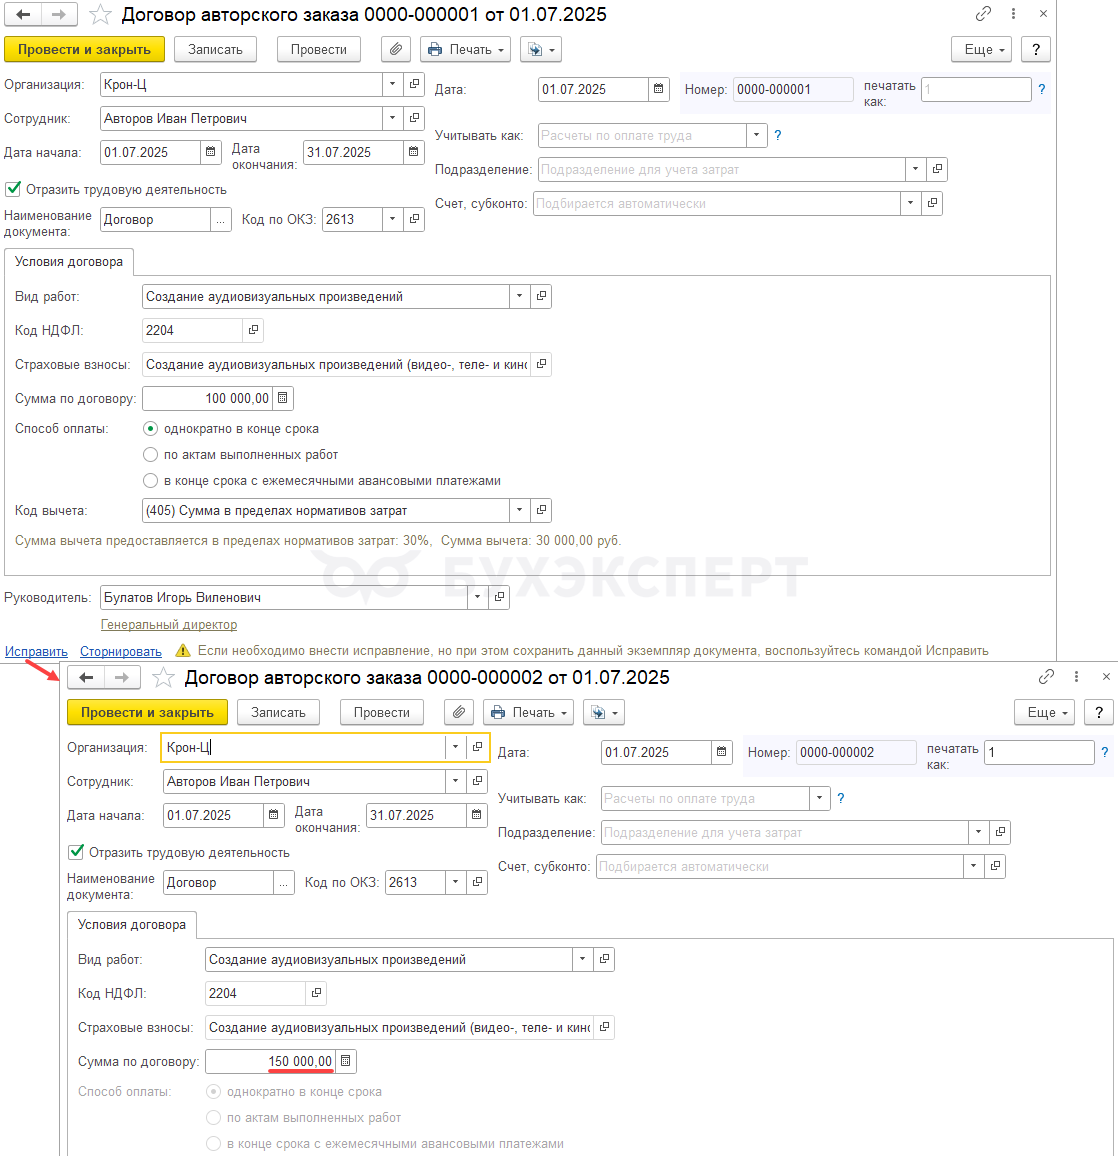
После исправления договора в сервисе Перерасчеты (Зарплата – Сервис – Перерасчеты) по Авторову И. П. зарегистрируется необходимость перерасчета начислений по договору.
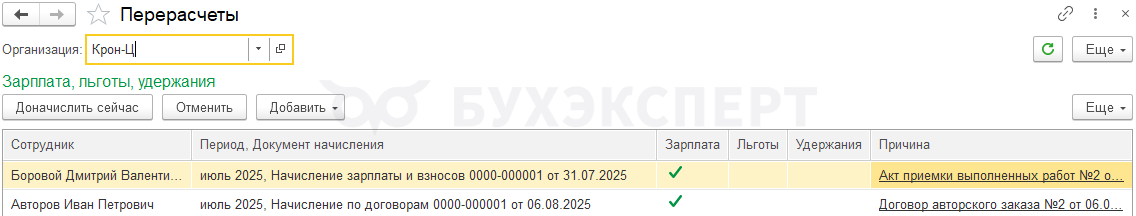
Пересчитать начисления по договору можно:
- При очередном начислении зарплаты, если в настройках Расчета зарплаты (Настройка – Расчет зарплаты) не установлен флажок Выполнять доначисление, перерасчет зарплаты отдельным документом
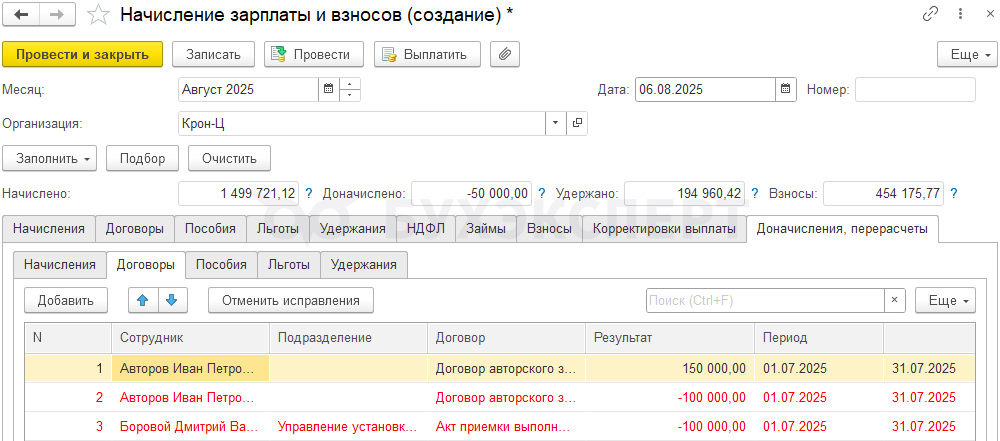
- Специальным документом Доначисление, перерасчет
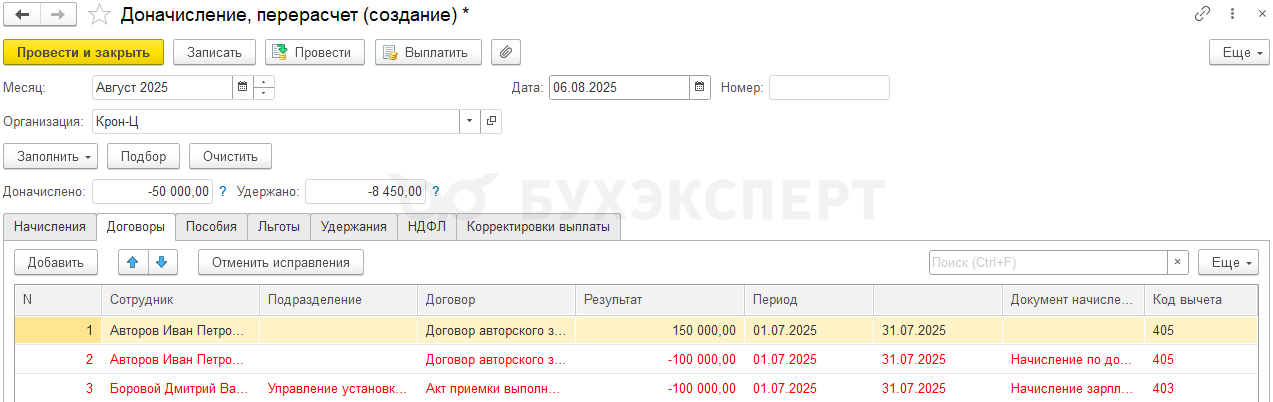
В обоих случаях результат перерасчета будет совпадать – по сотруднику доначислится «потерянная» разница 50 000 руб.
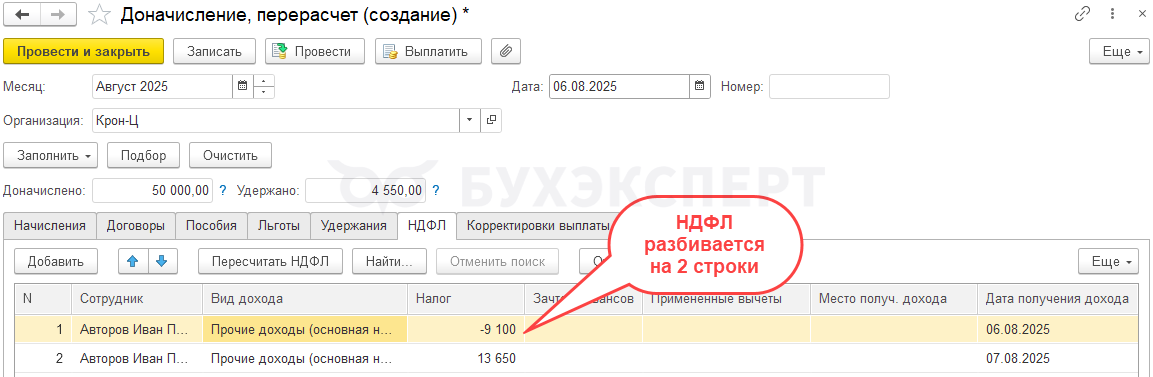
Сумма НДФЛ пересчитается в том же документе, в каком был выполнен пересчет начислений. Здесь нужно обратить на дату получения дохода, если сумма оплаты увеличилась. Перерасчет НДФЛ с оплаты по договорам ГПХ выполняется двумя строками:
- Полностью сторнируется НДФЛ с оплаты, рассчитанной до исправления договора или акта – на дату выплаты первичной оплаты
- Заново рассчитывается НДФЛ на всю сумму оплаты по документу-исправлению
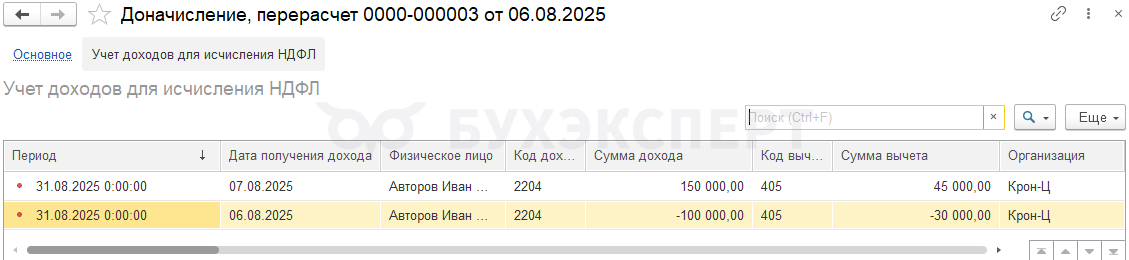
Сам доход по сотруднику в учете НДФЛ тоже полностью сторнируется на дату первоначальной выплаты и затем отражается в полной сумме на дату выплаты с учетом исправления. Это, мягко говоря, не совсем ожидаемое поведение программы – ожидаем, что по сотруднику просто доначислится 50 000 руб. Но вместо этого по нему сторнируется 100 000 руб. и доначисляется 150 000 руб.
Однако затем при выплате доначисленного дохода происходит обратная переброска:
- дохода
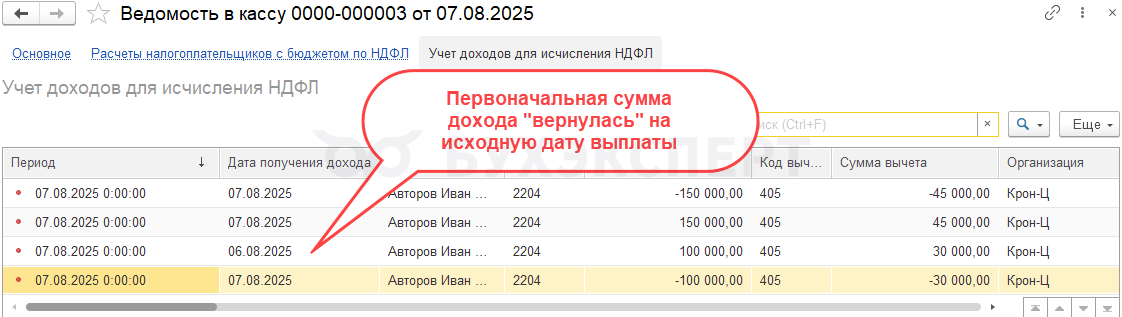
- и НДФЛ
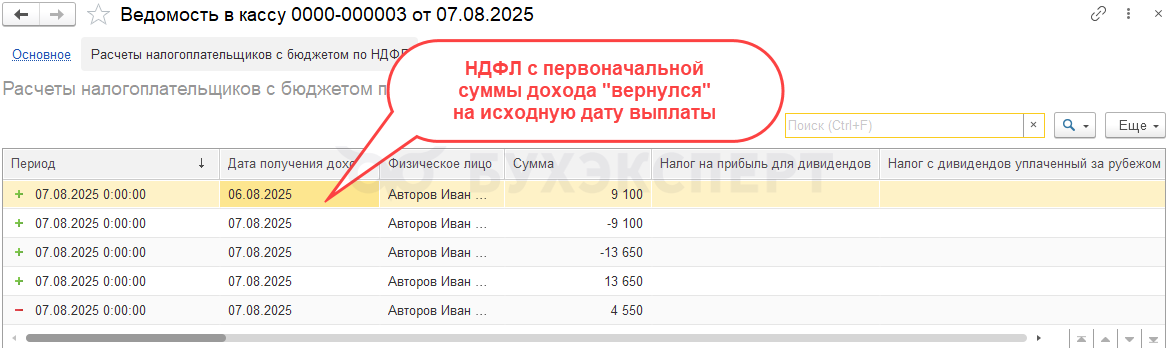
В итоге доход и налог правильно распределятся по датам получения дохода.
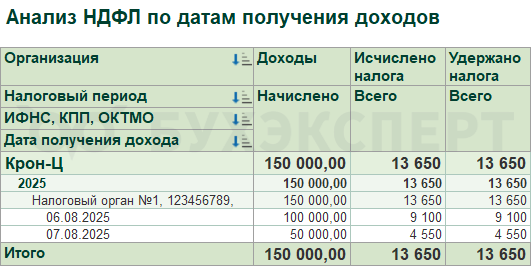
Страховые взносы пересчитаются в документе Начисление зарплаты и взносов, если в месяце перерасчета по сотруднику еще действует договор.
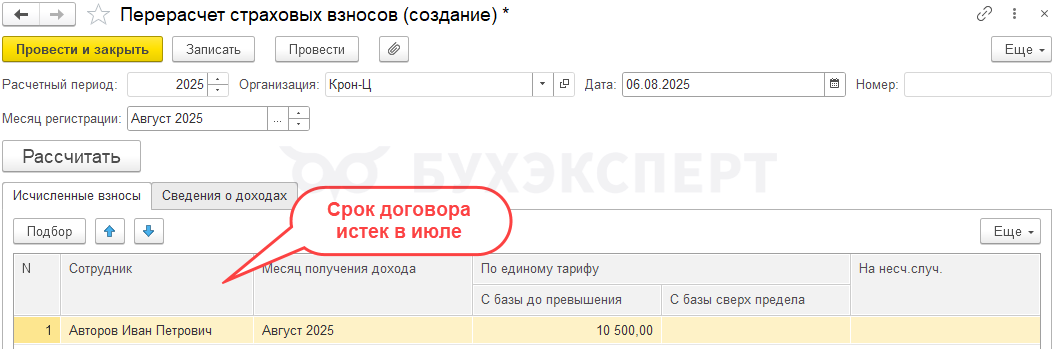
Но в нашем примере договор по Авторову И. П. в августе уже не действует – его срок закончился 31.07.2025. Поэтому доначисление взносов по сотруднику не будет попадать в Начисление зарплаты и взносов за август.
Пересчитать взносы придется отдельным документом Перерасчет страховых взносов.
Пример 5. Исправили сумму оплаты по акту (нюанс с месяцем Акта-исправления)
В Договоре (работы, услуги) с Боровым Д. В. способ оплаты установлен По актам выполненных работ.
В июле по сотруднику ввели Акт выполненных работ, сумма вознаграждения по акту 100 000 руб.
Оплату по акту начислили в июле и выплатили 05.08.2025.
После выплаты вознаграждения обнаружили ошибку – сумма по акту должна составлять 120 000 руб. а не 100 000 руб.
Разберем, как исправить ошибку и доначислить вознаграждение.
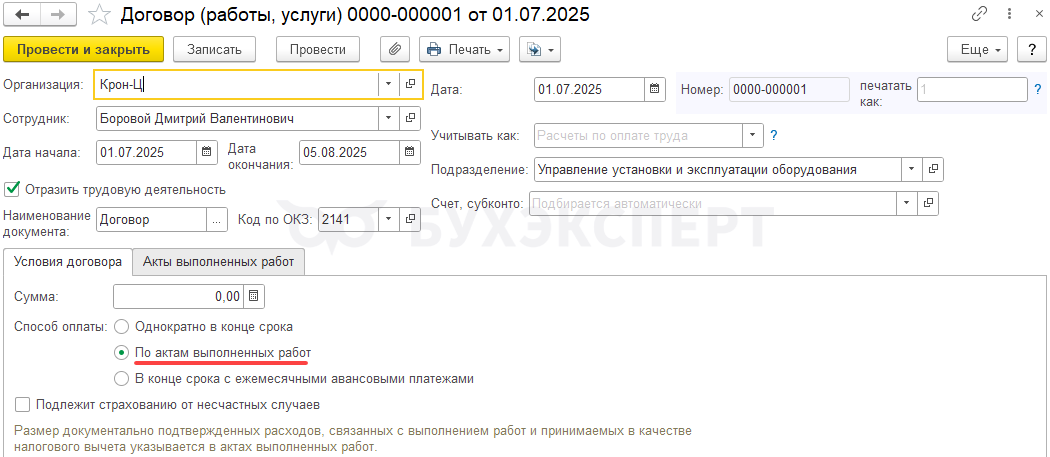
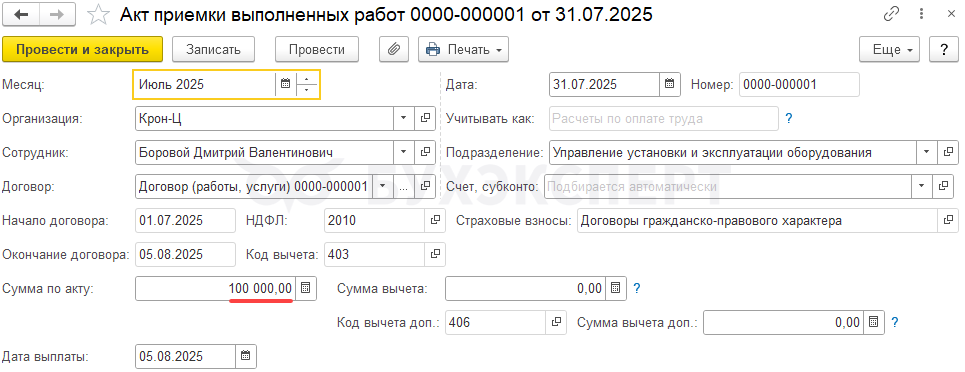
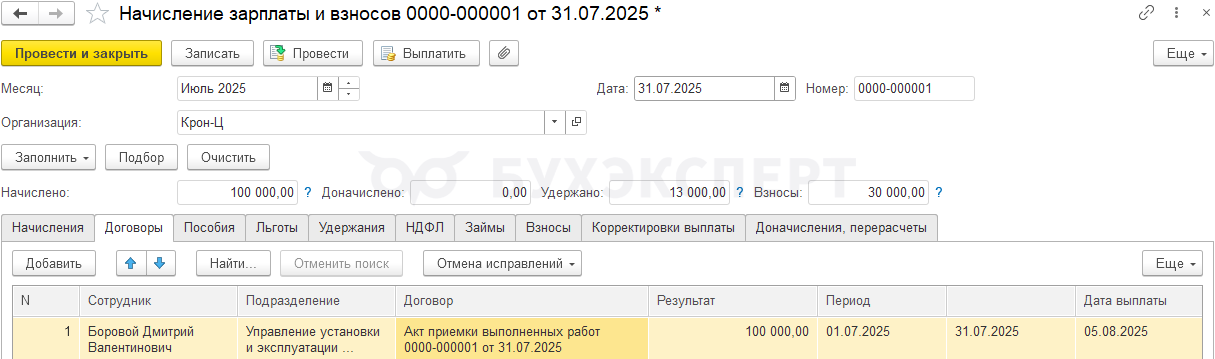
Создадим документ-исправление Акт выполненных работ и укажем в документе-исправлении правильную сумму – 120 000 руб. По умолчанию месяц изменений в документе-исправлении выбирается как текущий месяц (Август 2025).
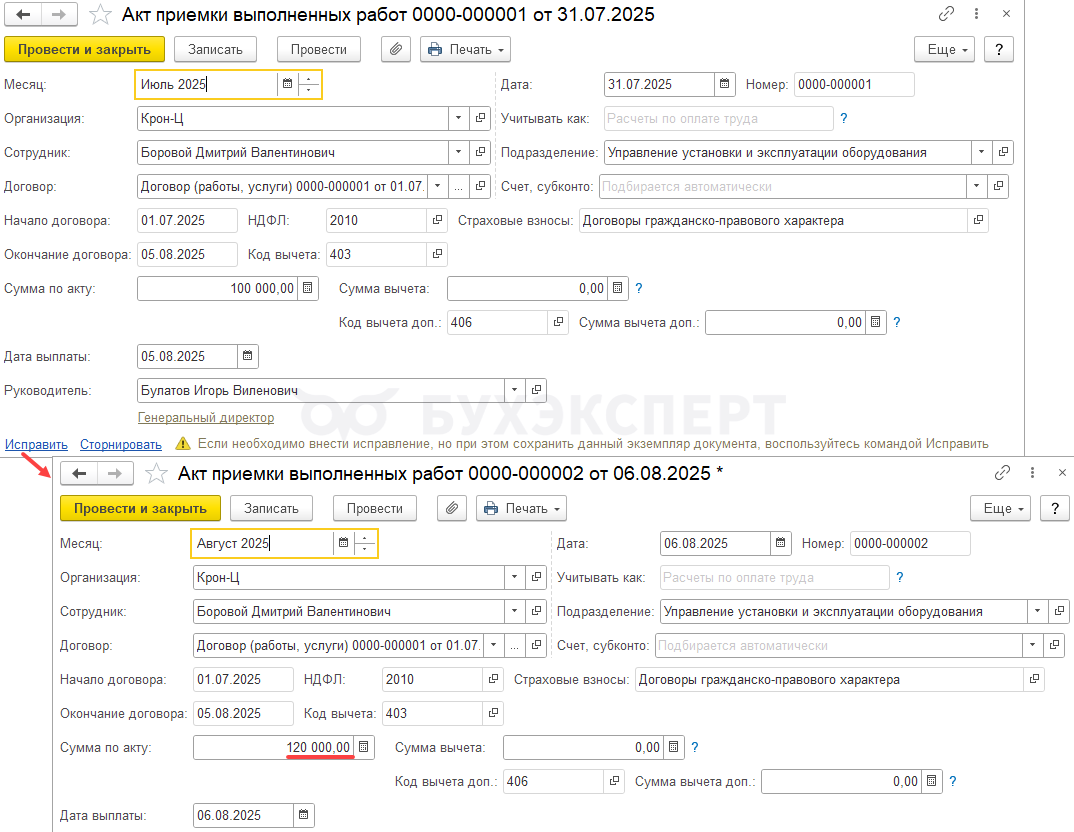
Если оставить Акт-исправление в таком виде, то не получится полноценно пересчитать вознаграждение документом Доначисление, перерасчет. В документе просто сторнируется вся оплата за июль 100 000 руб., но исправленная сумма по августовскому акту 120 000 руб. не начислится.
Оплата по Акту-исправлению доначислится только потом, отдельным документом за август – Начисление по договорам или Начисление зарплаты и взносов. Это некорректно с точки зрения расчетов с работником – ведь нам нужно доплатить ему разницу, а не удерживать с него долг и не выплачивать полностью новую сумму по акту.
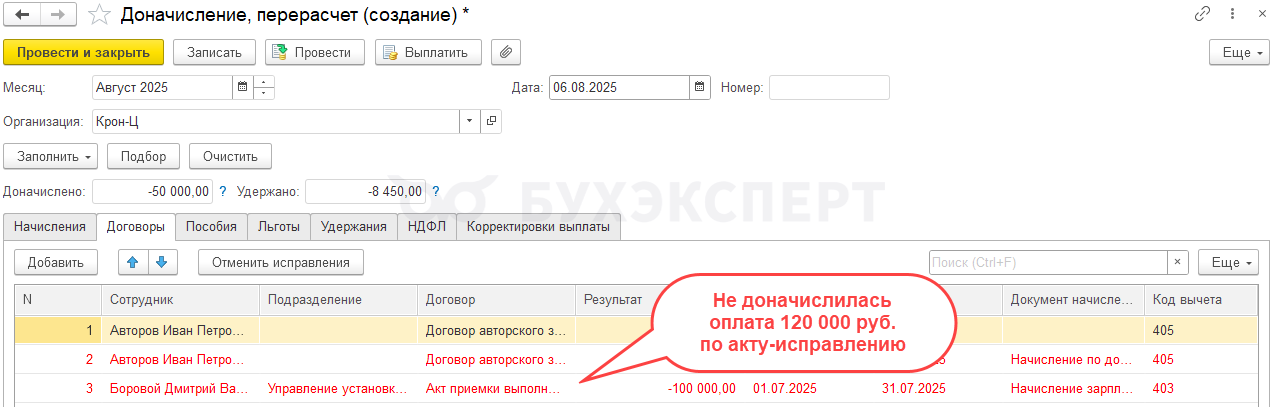
Чтобы избежать такой ситуации, нужно:
- Или пересчитывать оплату документом Начисление зарплаты и взносов – тогда будет выполнен полноценный перерасчет (сторнируется 100 000 руб. за июль и начислится 120 000 руб. по августовскому Акту-исправлению)
- Или вернуться в документ-исправление Акт выполненных работ и указать в нем тот же месяц, каким акт был введен изначально – Июль 2025. Тогда пересчитать оплату полноценно получится документом Доначисление, перерасчет
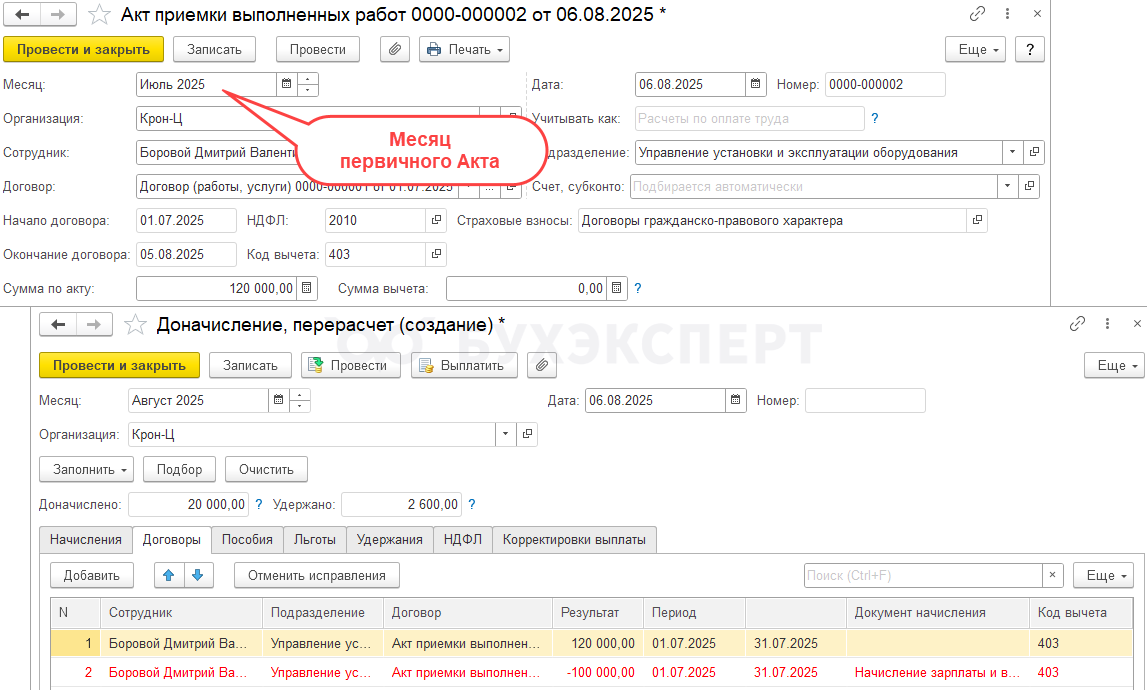
Перерасчет НДФЛ и взносов будет выполняться так же, как разобрали в Примере 4.
Пример 6. Исправили сумму вычета по НДФЛ
В Договоре (работы, услуги) с Боровым Д. В. способ оплаты установлен По актам выполненных работ.
В июле по сотруднику ввели Акт выполненных работ. Сумма вознаграждения по акту 100 000 руб., вычет по НДФЛ не указали.
Оплату по акту начислили в июле и выплатили 05.08.2025.
НДФЛ рассчитался с полной суммы оплаты по акту.
- 100 000 (оплата по акту) * 13% (ставка НДФЛ) = 13 000 руб.
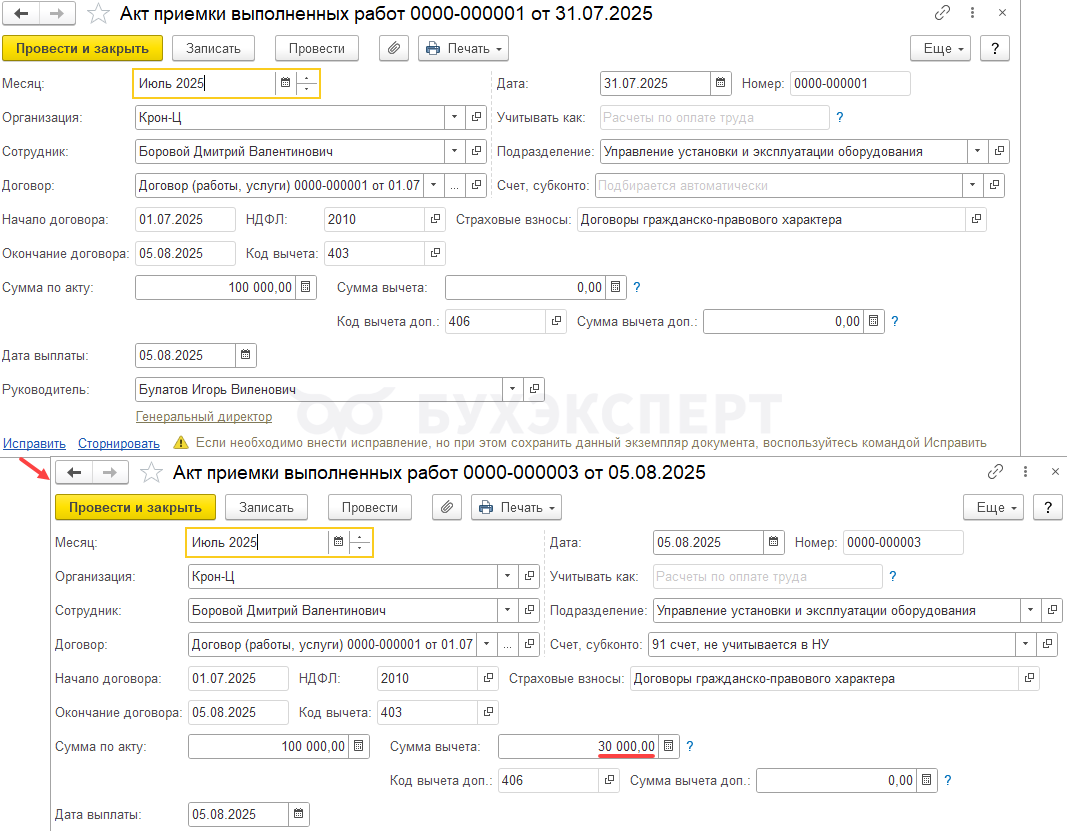
После выплаты вознаграждения обнаружили ошибку – в акте должна была быть указана сумма профессионального вычета по НДФЛ 30 000 руб.
Разберем, как исправить ошибку и пересчитать НДФЛ.
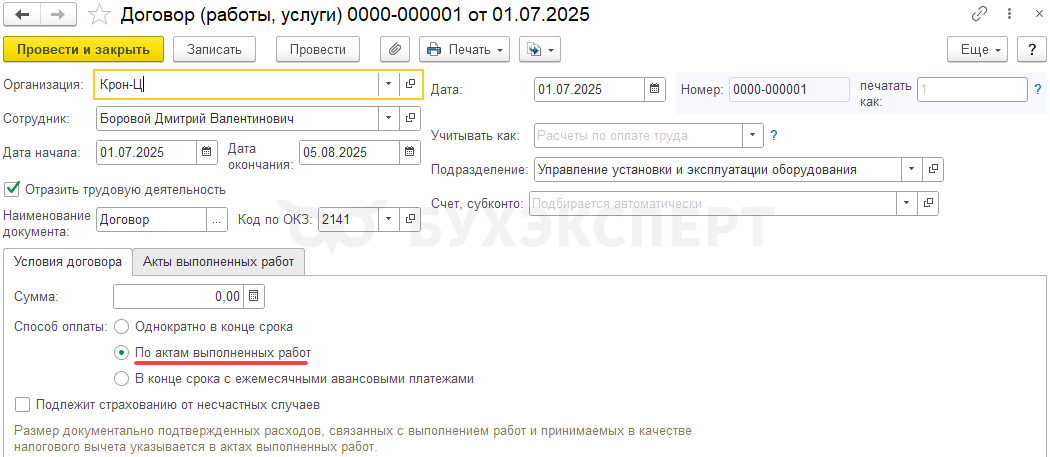
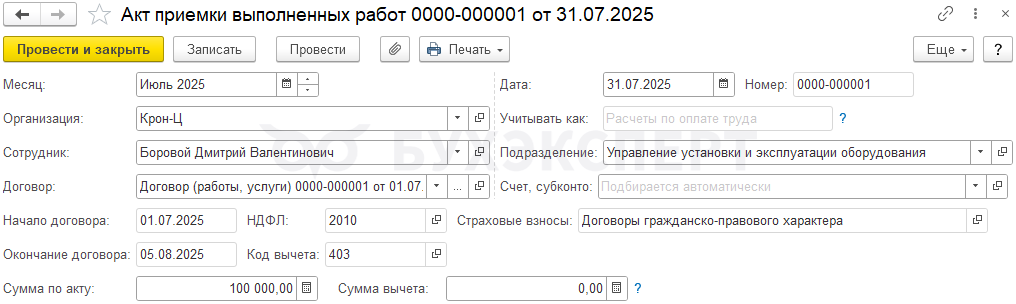
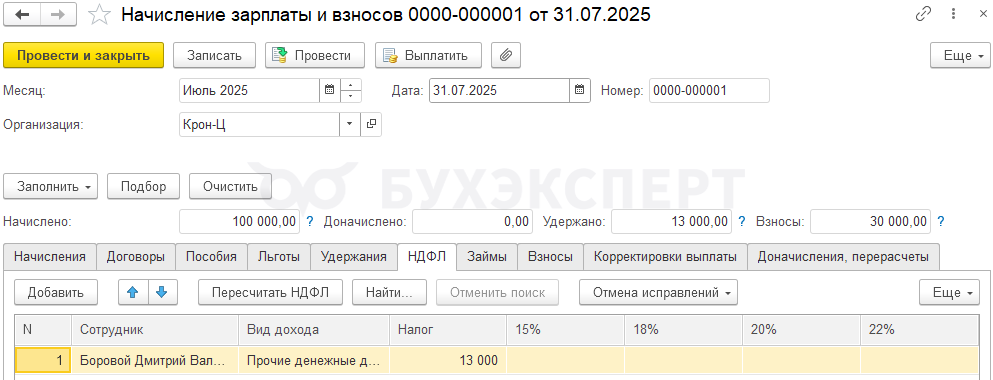
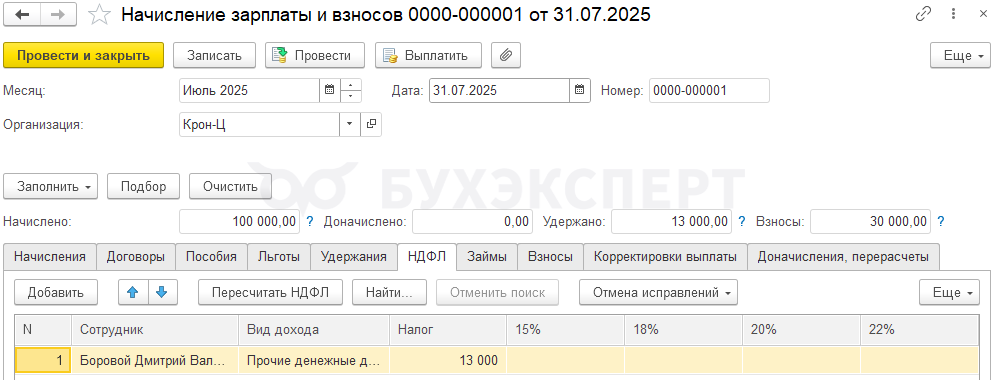
Создадим документ-исправление Акт выполненных работ и укажем в документе-исправлении правильную сумму вычета по НДФЛ– 30 000 руб. Месяц для Акта-исправления укажем тот же, что и в исходном документе – Июль 2025.
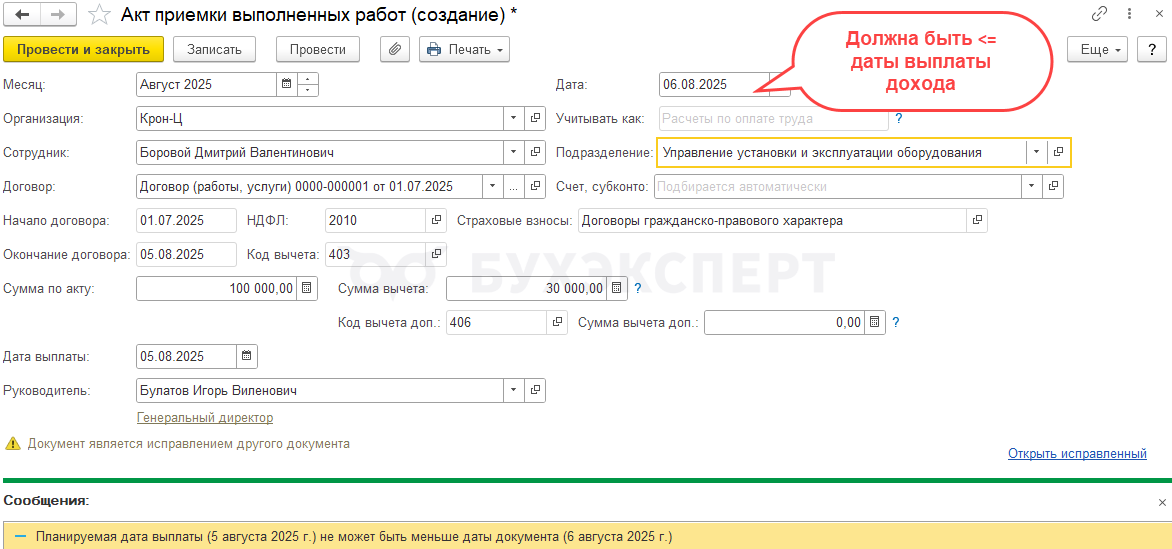
Если сумма оплаты не менялась, но при этом нужно исправить сумму профессионального вычета, то в документе-исправлении для договора или акта Дата документа должна быть не позднее первоначальной даты выплаты дохода. Иначе программа выдаст ошибку.
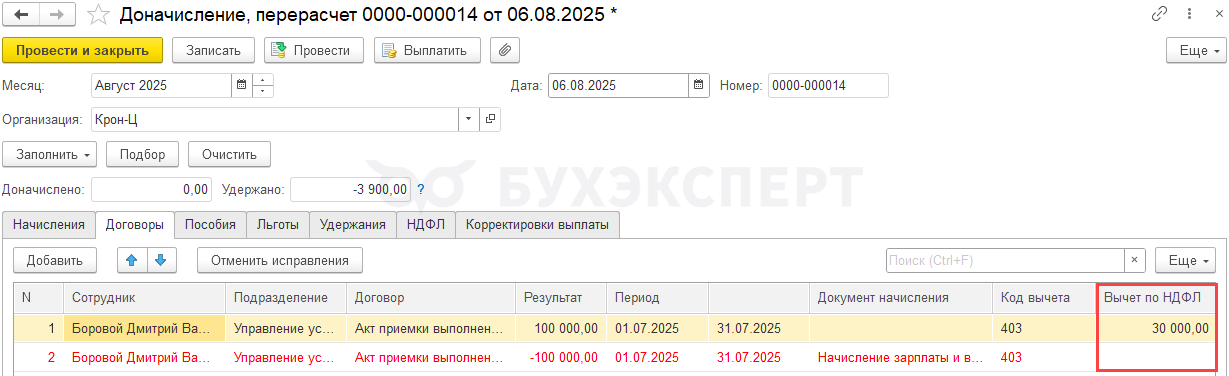
Профессиональный вычет прописывается в документах на вкладке с начислениями. Поэтому чтобы пересчитать налог из-за изменения суммы вычета, нужно провести полноценный перерасчет начислений.
Если исправляем суммы вычета не в договоре, а в Акте выполненных работ, перерасчет опять может «разъезжаться» по разным документам. Разбирали эту проблему в Примере 5.
Чтобы перерасчет оплаты по договору выполнился в одном документе, нужно выбрать один из вариантов:
- Пересчитывать оплату документом Начисление зарплаты и взносов
- Исправлять акт тем же месяцем, каким он был введен изначально – тогда пересчитать оплату полноценно получится документом Доначисление, перерасчет
При перерасчете оплаты по договору применится вычет по НДФЛ и сторнируется излишне рассчитанный ранее НДФЛ.
- Рассчитаем НДФЛ с оплату по договору с учетом вычета:
- (100 000 - 30 000 ) * 13% (ставка НДФЛ) = 9 100 руб.
- Рассчитаем разницу:
- 9 100 (НДФЛ с учетом вычета) - 13 000 (рассчитан НДФЛ ранее, без учета вычета) = -3 900 руб.
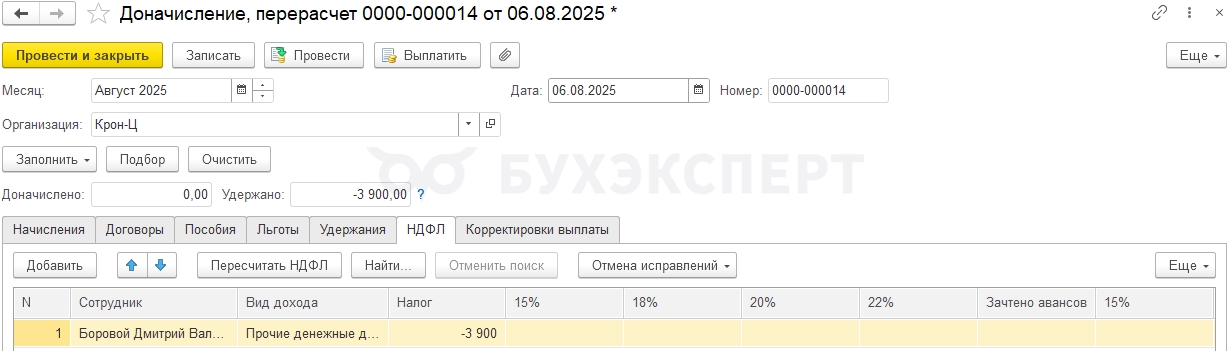
Излишне удержанный налог зафиксируется не только в учете НДФЛ, но и в учете взаиморасчетов с работником – на вкладке Корректировки выплаты в документе перерасчета.
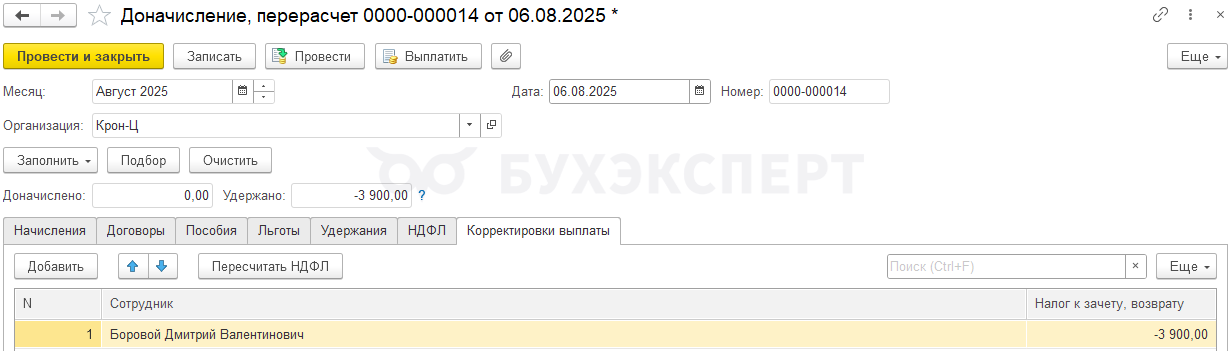
В дальнейшем излишне удержанный НДФЛ нужно вернуть работнику или зачесть при последующих выплатах – Отрицательный исчисленный и излишне удержанный НДФЛ.
Пример 7. Исправили порядок расчета взносов от несчастных случаев
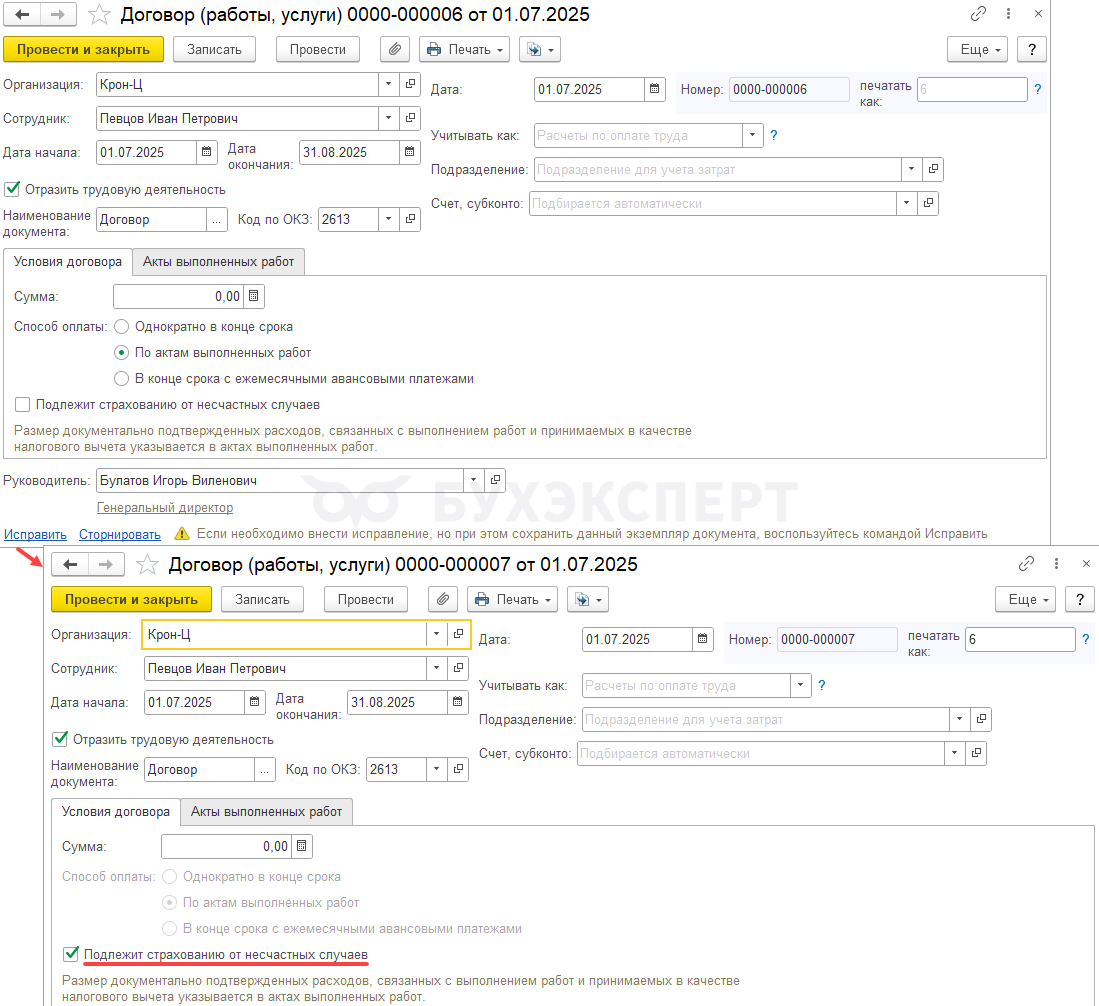
В Договоре (работы, услуги) с Певцовым И. П. отключен расчет взносов на травматизм.
По договору в июле ввели Акт выполненных работ и начислили оплату. Взносы от несчастных случаев с оплаты не рассчитались.
В августе обнаружили ошибку – по условиям договора нужно рассчитывать с оплаты взносы на травматизм.
Разберем, как исправить ошибку и доначислить «несчастные» взносы.
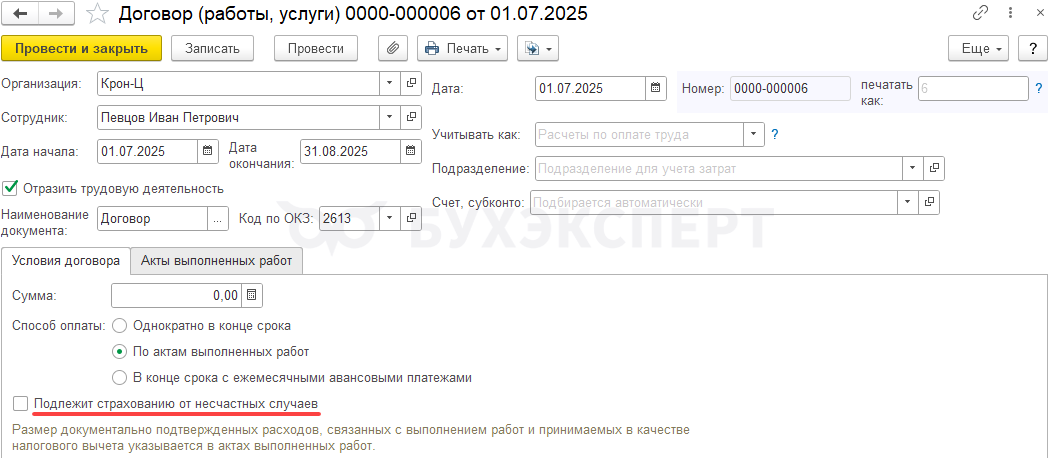
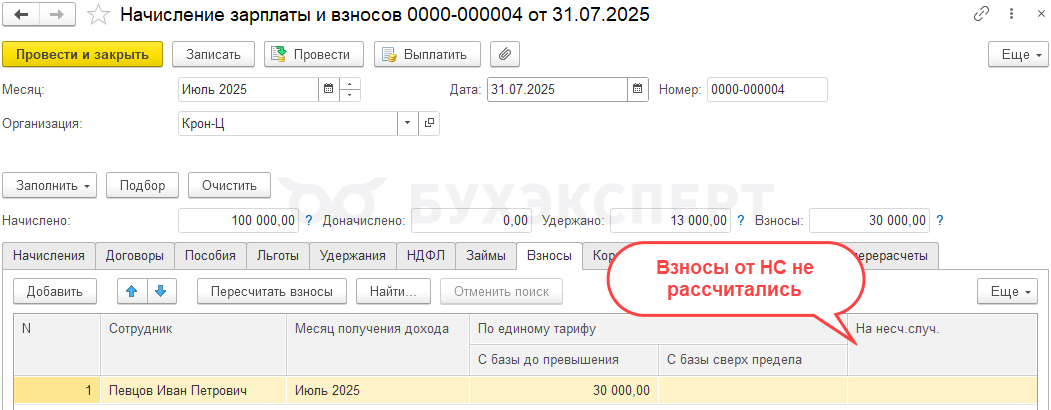
Создадим документ-исправление Договор (работы, услуги). В нем установим флажок обложения доходов по договору взносами на травматизм. Т. к. Дата договора изначально была указана верно, Дату документа-исправления укажем такую же, как и в первичном документе. Это нужно, чтобы избежать ошибки с подменой Даты документа-основания для мероприятия Начало договора ГПХ.
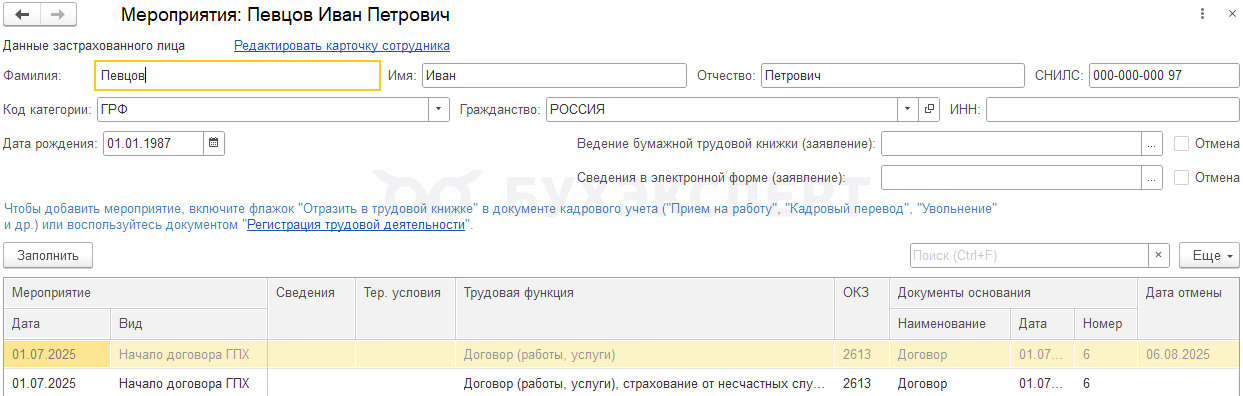
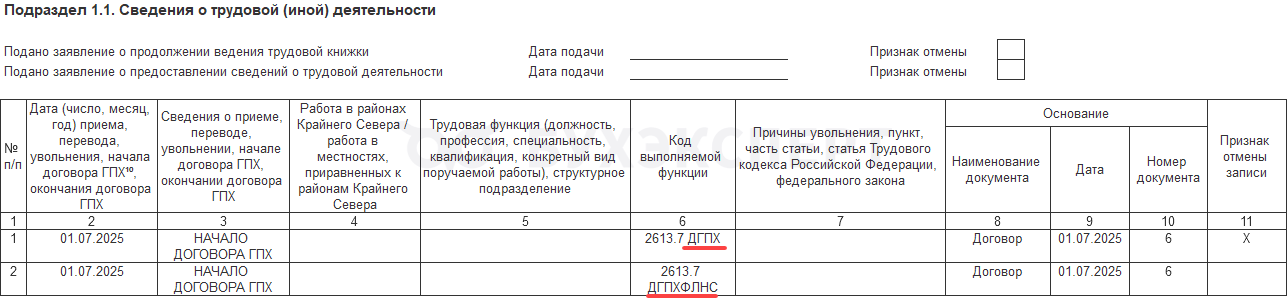
Если в Договоре (работы, услуги) или Договоре авторского заказа исправили признак обложения взносами от несчастных случаев, нужно будет подать корректировку Подраздела 1.1 ЕФС-1. Для договоров, в которых прописано условие о начислении «несчастных» взносов, предусмотрены особые коды трудовой функции – они попадают в Подраздел 1.1 ЕФС-1.
Эти коды попадают в печатную форму и файл выгрузки отчета.
После исправления договора с очередной оплаты будут рассчитываться взносы от несчастных случаев.
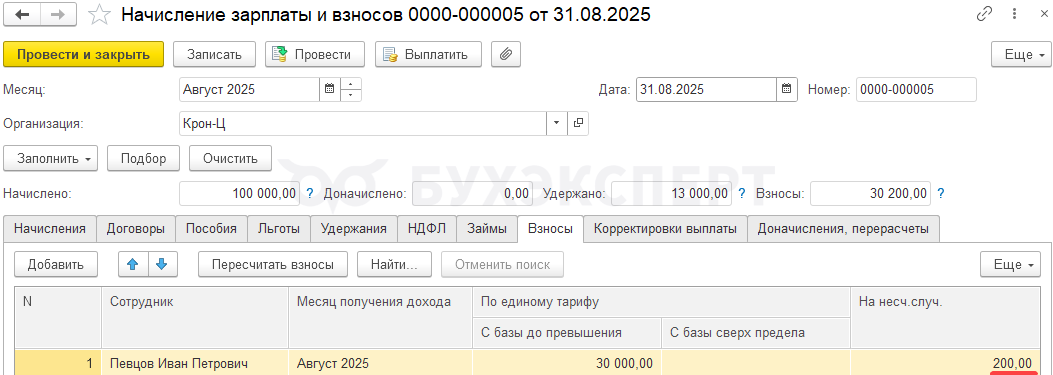
Изменение настройки для расчета «несчастных» взносов повлияет только на будущие начисления. Но если по договору уже рассчитывалась оплата без учета взносов от НС и ПЗ, автоматически взносы с этой оплаты не доначислятся. Ранее начисленная оплата по договору с точки зрения программы так и останется не облагаемой взносами на травматизм. Эта информация записывается в регистр Учета доходов для исчисления страховых взносов, изменение настроек в Договоре не влияет на этот регистр.
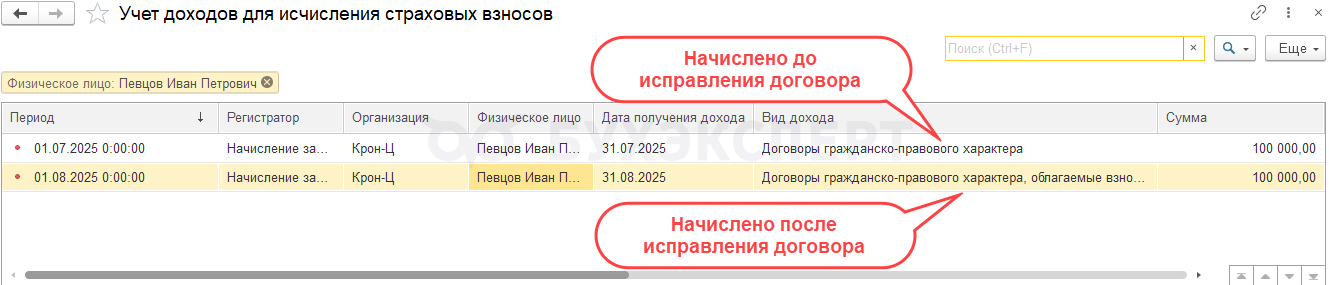
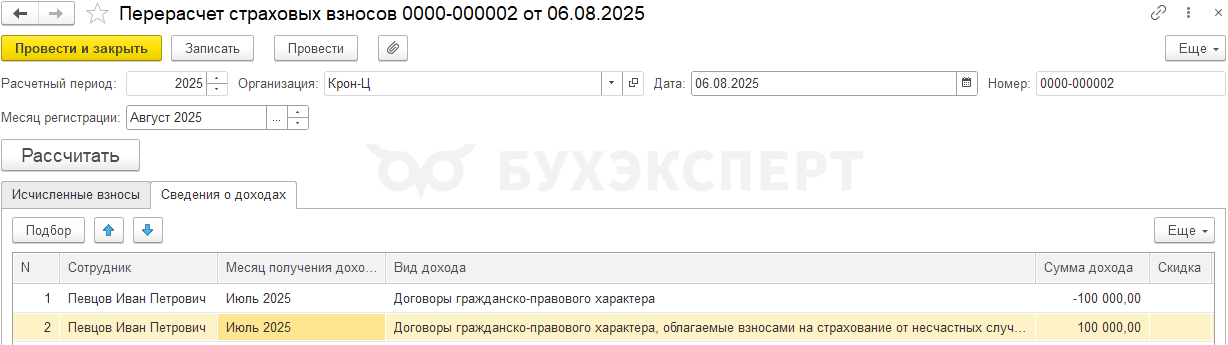
Чтобы пересчитать взносы от несчастных случаев с начисленных ранее сумм по договору, можно перебросить оплату на другой вид доходов документом Перерасчет страховых взносов – вкладка Сведения о доходах.
Пересчитать взносы на травматизм можно в этом же документе, на вкладке Исчисленные взносы по кнопке Рассчитать.
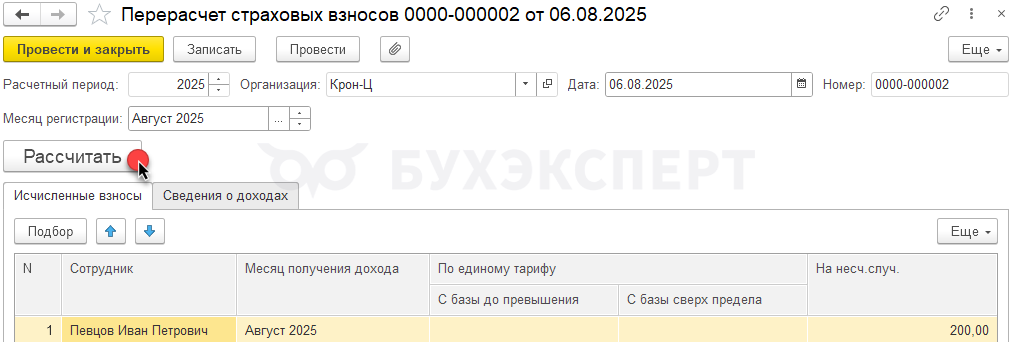
Несмотря на то, что корректировали доходы за июль, Месяц получения доходов для взносов заполнился как Август 2025. Лучше оставить такое заполнение документа, иначе «сломается» заполнение Раздела 2 ЕФС-1 – Ошибка в ЗУП 3.1 – при доначислении доходов в Разделе 2 ЕФС-1 доходы и взносы отражаются в разных месяцах.
Пример 8. Исправили порядок расчета взносов по единому тарифу для авторского договора
С Творцовым И. П. заключили Договор авторского заказа. Вид доходов по взносам в документе указали Создание аудиовизуальных произведений (видео-, теле- и кинофильмов) – 30% доходов не будет облагаться взносами.
В июле по сотруднику ввели Акт выполненных работ и начислили оплату по нему 100 000 руб. Взносы по единому тарифу рассчитались с учетом скидки 30%.
В августе обнаружили, что при заполнении Договора авторского заказа ошиблись с видом доходов для взносов – нужно было выбрать Создание музыкально-сценических произведений (опер, балетов и др.), симфонических, хоровых, камерных, оригинальной музыки для кино и др. Размер не облагаемых взносами доходов в этом случае составляет 40%, а не 30%. В результате по сотруднику неправильно применилась скидка по взносам.
Разберем, как исправить ошибку и пересчитать страховые взносы.
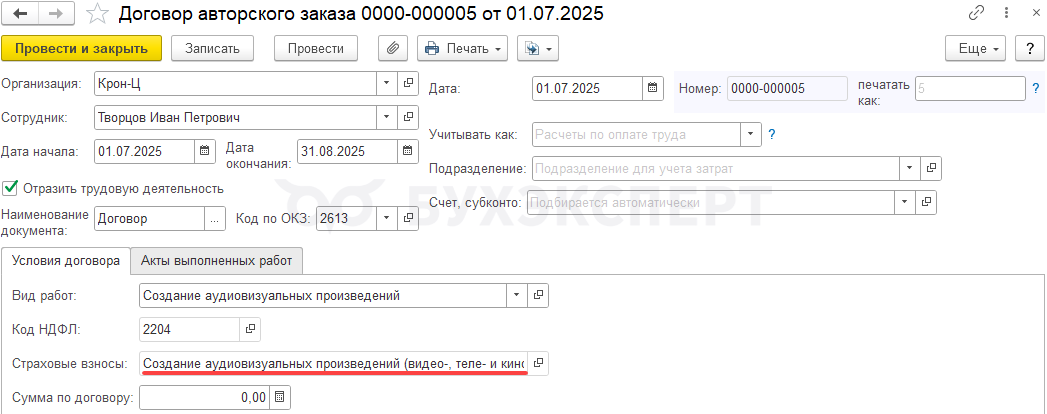
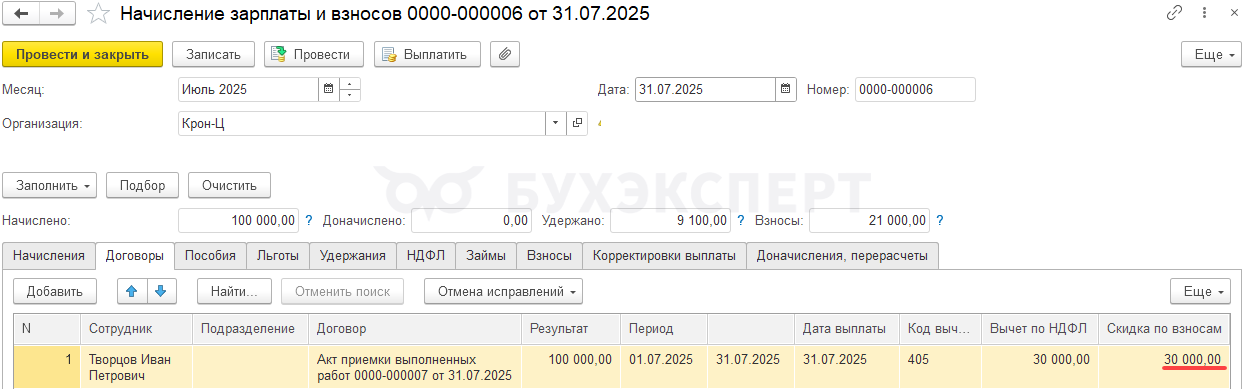
Создадим документ-исправление Договор авторского заказа и укажем в нем правильный вид доходов для взносов. Т. к. Дата договора изначально была указана верно, Дату документа-исправления укажем такую же, как и в первичном документе. Это нужно, чтобы избежать ошибки с подменой Даты документа-основания для мероприятия Начало договора ГПХ.
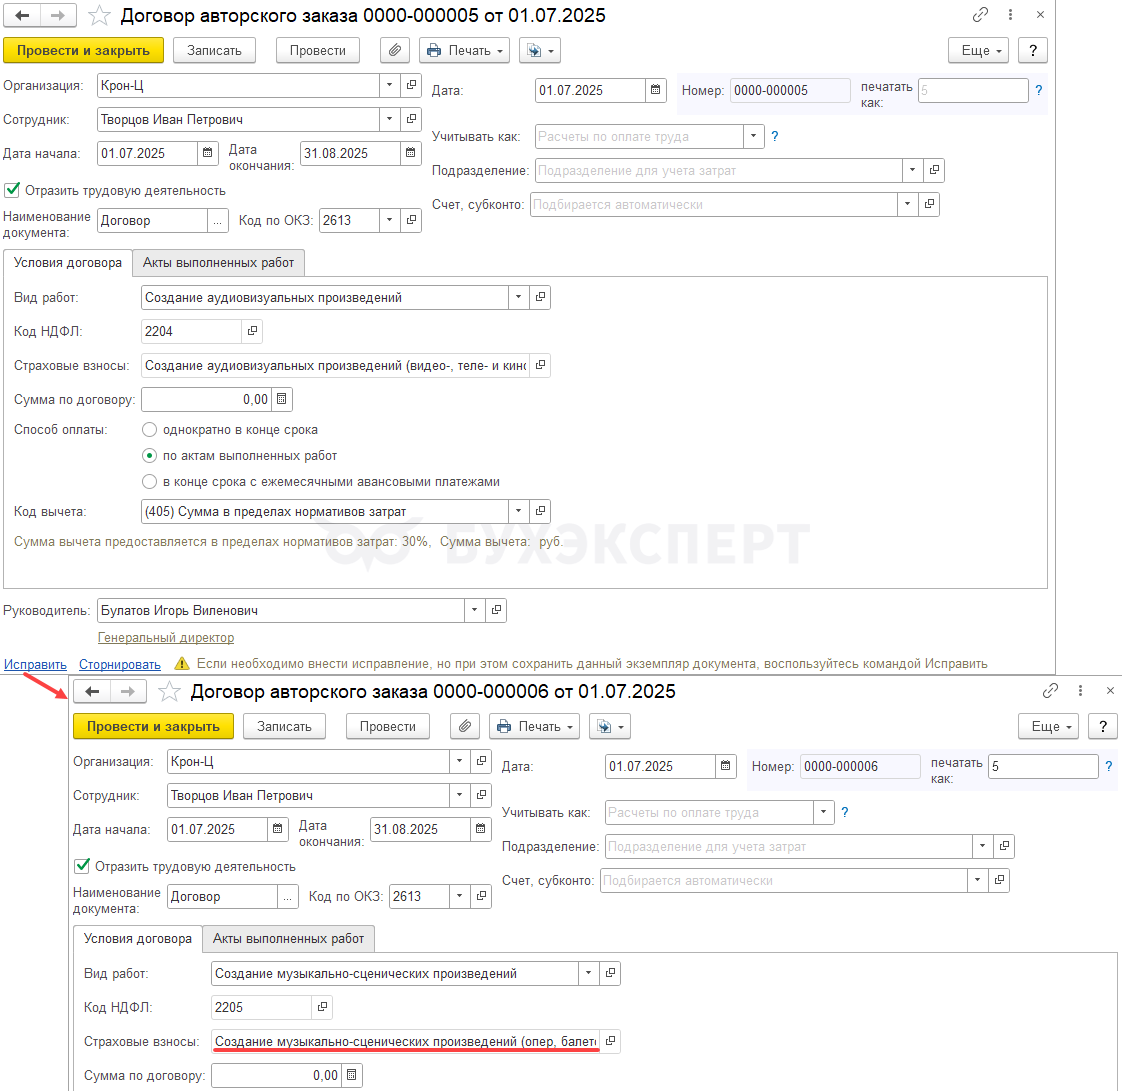
После этого взносы начнут правильно рассчитываться, но только для будущих начислений.
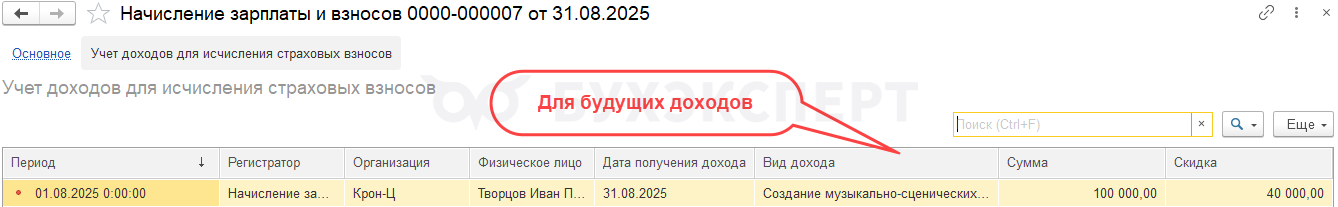
Чтобы пересчитать взносы с сумм вознаграждения, начисленных до исправления договора, придется перебросить доход документом Перерасчет страховых взносов. Там же изменить сумму Скидки.
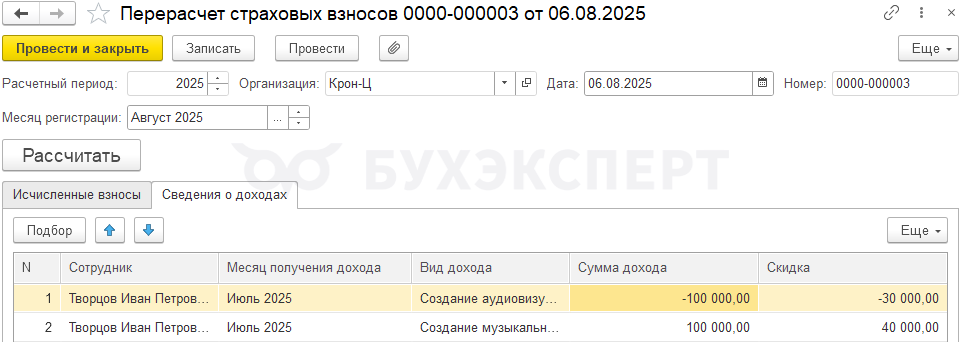
В этом же документе можно пересчитать взносы.
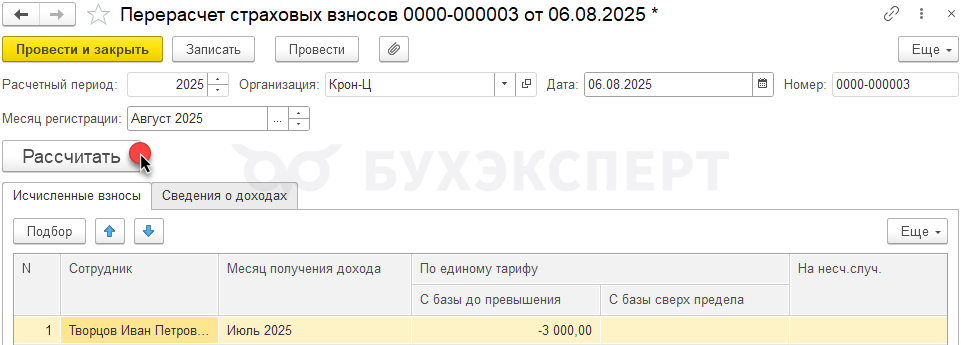
В отличие от взносов на травматизм, в этом примере страховые взносы сторнировались июлем – тем же месяцем, что и доходы. Такое заполнение корректно отразится в РСВ, т. к. в Расчете по страховым взносам другой принцип отражения доходов, чем в Разделе 2 ЕФС-1. Оставляем такое заполнение документа.
Пример 9. Исправили бухучет оплаты по договору
В Договоре (работы, услуги) в Боровым Д.В. неверно указали способ отражения – 26 счет вместо 91.
В Актах выполненных работ также указан неправильный способ отражения.
В Отражение зарплаты в бухучете также заполняется способ отражения на 26 счет вместо 91.
Разберем, как исправить бухучет по договору.
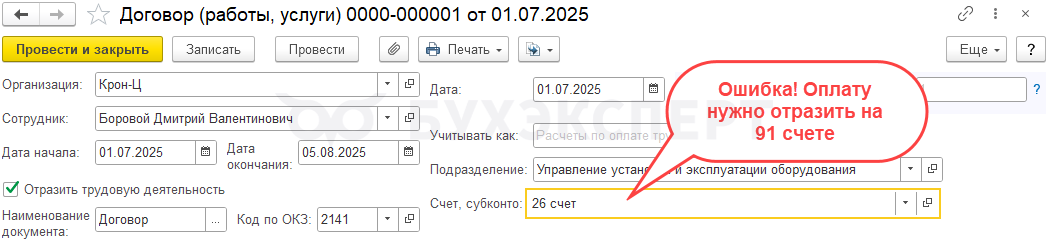
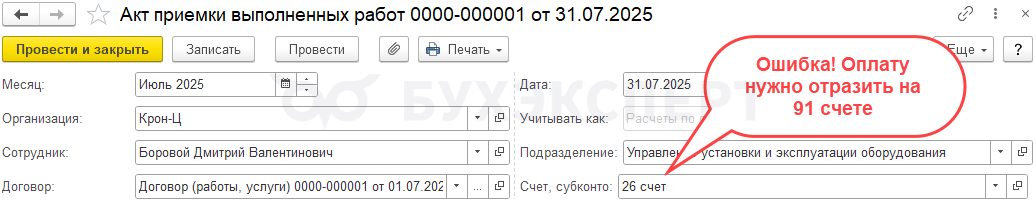
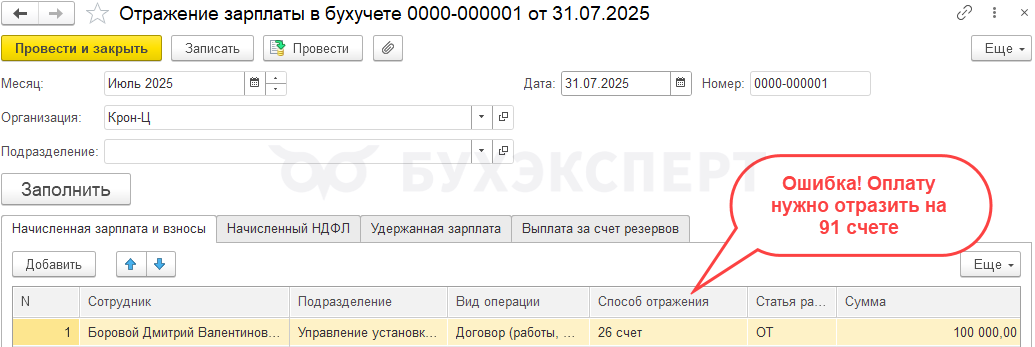
Чтобы исправить бухучет для будущих начислений, создадим документ-исправление Договор (работы, услуги). В нем укажем правильный способ отражения. Т. к. Дата договора изначально была указана верно, Дату документа-исправления укажем такую же, как и в первичном документе. Это нужно, чтобы избежать ошибки с подменой Даты документа-основания для мероприятия Начало договора ГПХ.
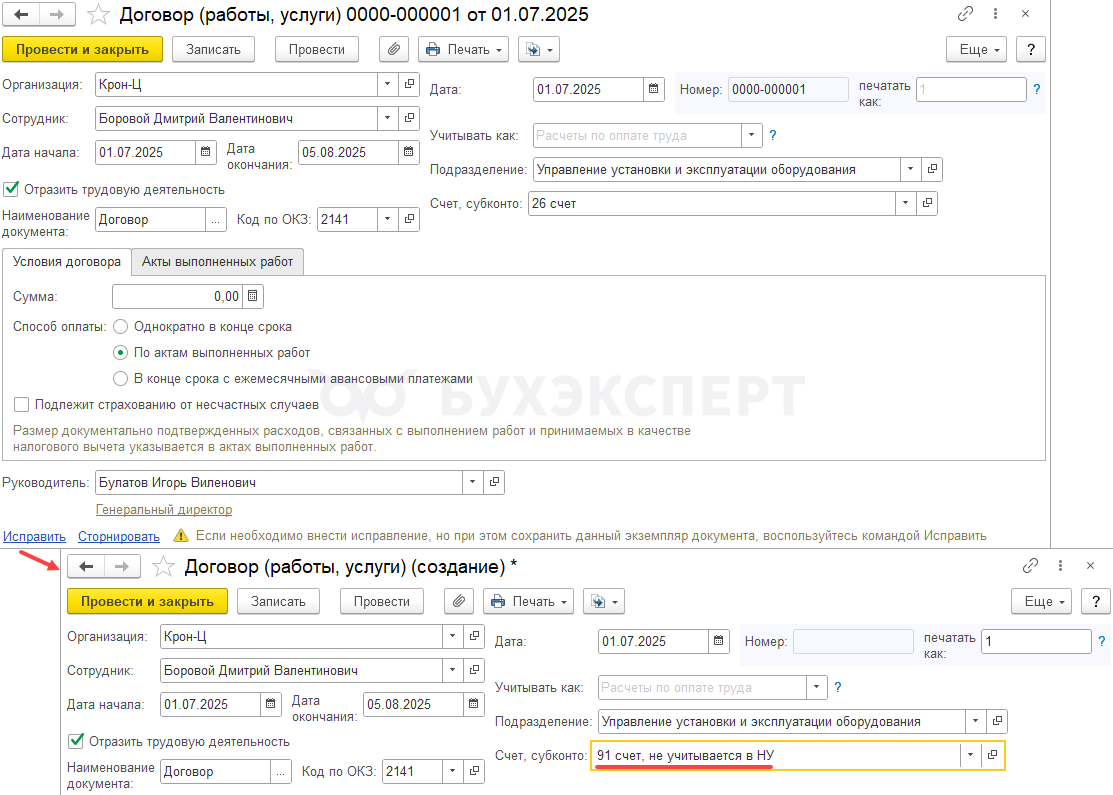
Оплата, начисленная по документу-исправлению Договор (или по Актам, созданным к этому Договору-исправлению), будет отражена в бухучете на 91 счете.
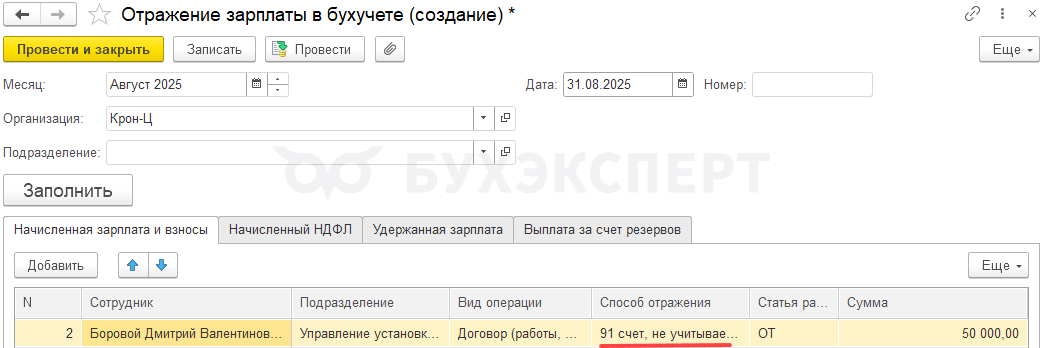
Но отражение в БУ для начисленных ранее сумм не поменяется. Дело в том, что способ отражения подбирается из документа, к которому «привязана» сумма оплаты в документе начисления.
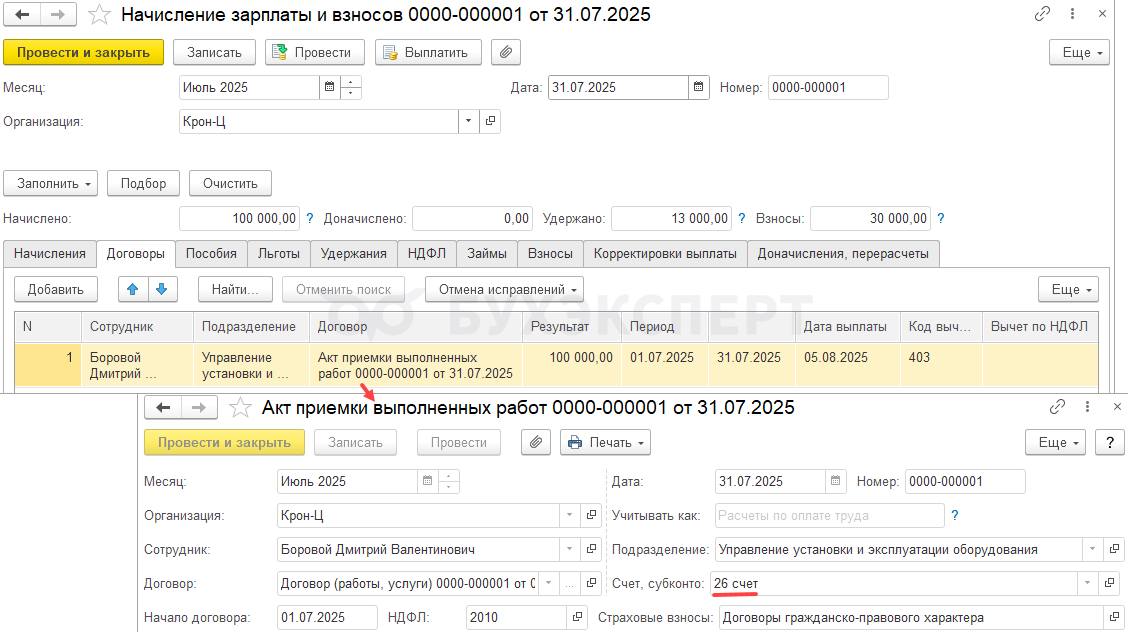
Если нужно поменять способ отражения для оплаты, начисленной до исправления Договора, придется:
- Или менять вручную документ-основание для оплаты по договору в документе, которым она начислена – это может быть рискованно для документов прошлых периодов
- Или поправить способ отражения вручную в Отражении зарплаты в бухучете
Для доступа к разделу авторизируйтесь на сайте.См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете