




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Разберем особенности начисления взносов с выплат по договорам ГПХ.
На выплаты по договорам ГПХ страховые взносы по единому тарифу начисляются в общем порядке.
Страховые взносы от несчастных случаев начисляются только если по условиям договора заказчик обязан уплачивать такие взносы. В этом случае выплаты по договору ГПХ признаются объектом обложения страховыми взносами от несчастных случаев (ст. 20.1 Федерального закона от 24.07.1998 № 125-ФЗ).
Получите понятные самоучители 2026 по 1С бесплатно:
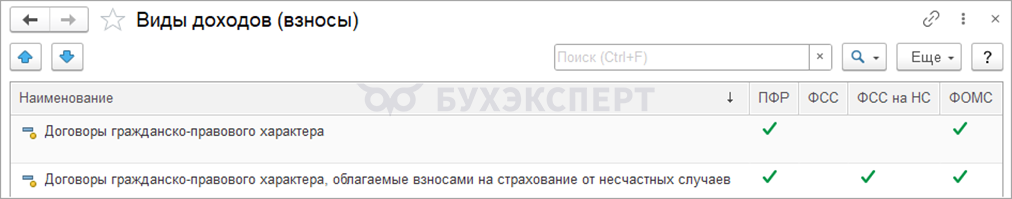
В ЗУП 3.1 для учета страховых взносов по договорам ГПХ предусмотрены специальные виды дохода
- Договор гражданско-правового характера – доходы облагаются только взносами по единому тарифу
- Договор гражданско-правового характера, облагаемые взносами на страхование от несчастных случаев – доходы облагаются взносами по единому тарифу и взносами на травматизм
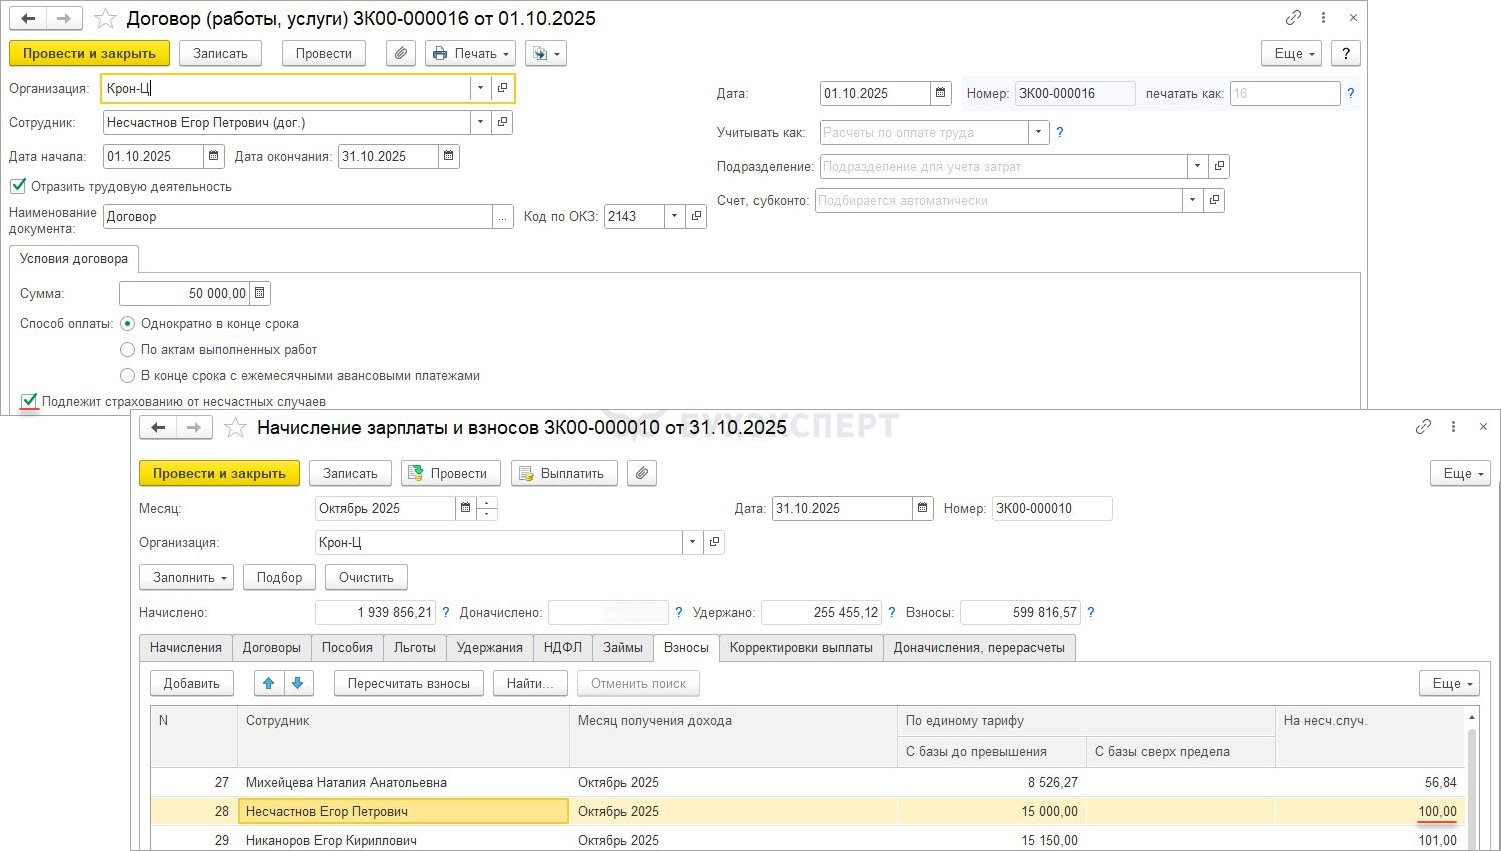
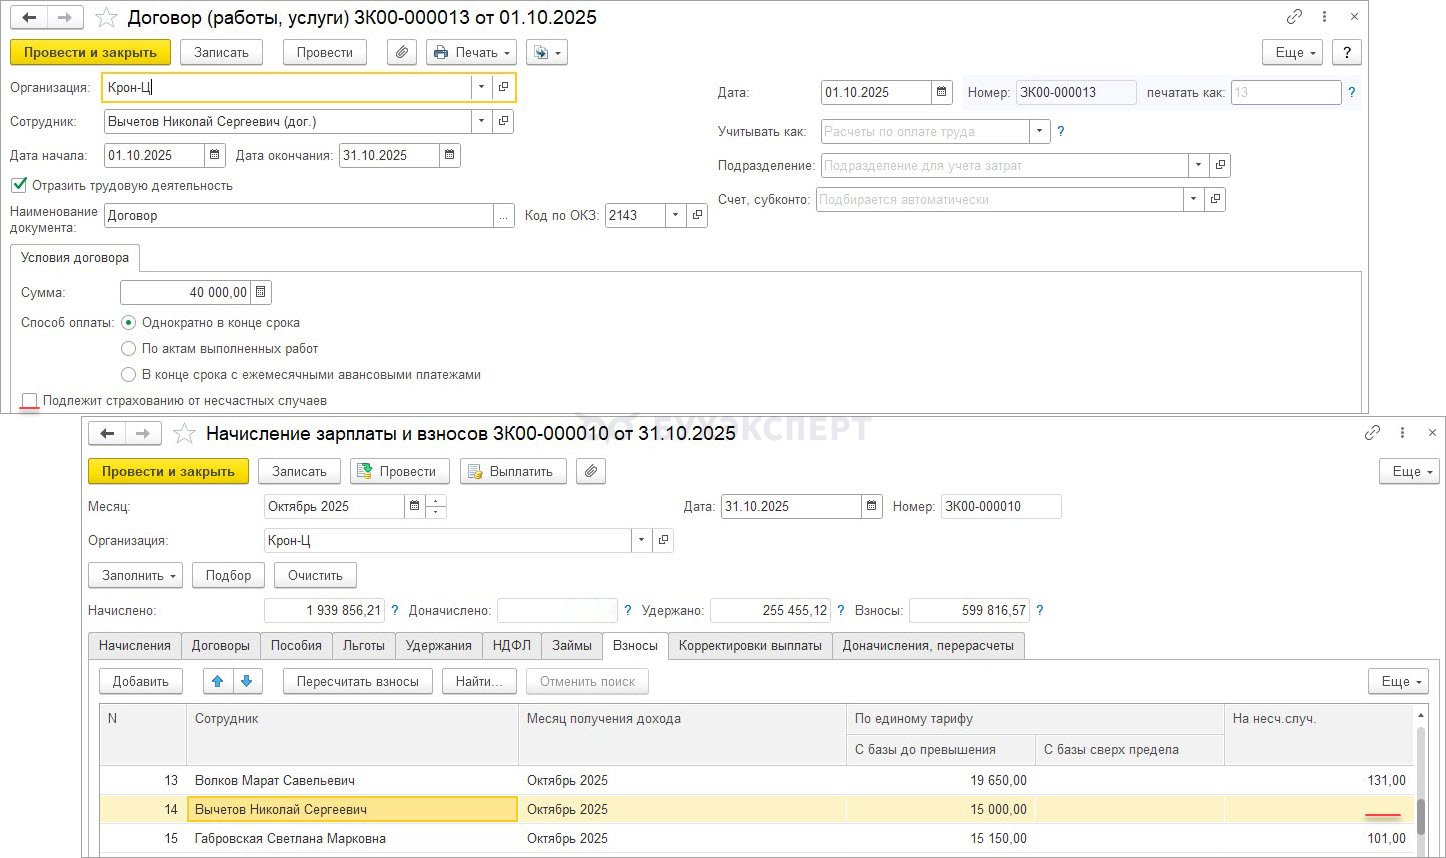
 Применяемый вид дохода зависит от установки флажка Подлежит страхованию от несчастных случаев в документе Договор (работы, услуги):
- Если флажок установлен, программа начислит взносы на травматизм
- Если флажок снят, взносы на травматизм начисляться не будут
При расчете страховых взносов по единому тарифу по договорам авторского заказа база может быть уменьшена на сумму фактически произведенных и документально подтвержденных расходов. Если расходы не могут быть подтверждены документально, они принимаются к вычету в процентах от суммы начисленного дохода (ст. 421 НК РФ).
Кроме того, не облагаются страховыми взносами суммы возмещения исполнителю документально подтвержденных расходов, связанных с выполнением работ (оказанием услуг), а также оплата таких расходов заказчиком (п. 16 ст. 422 НК РФ).
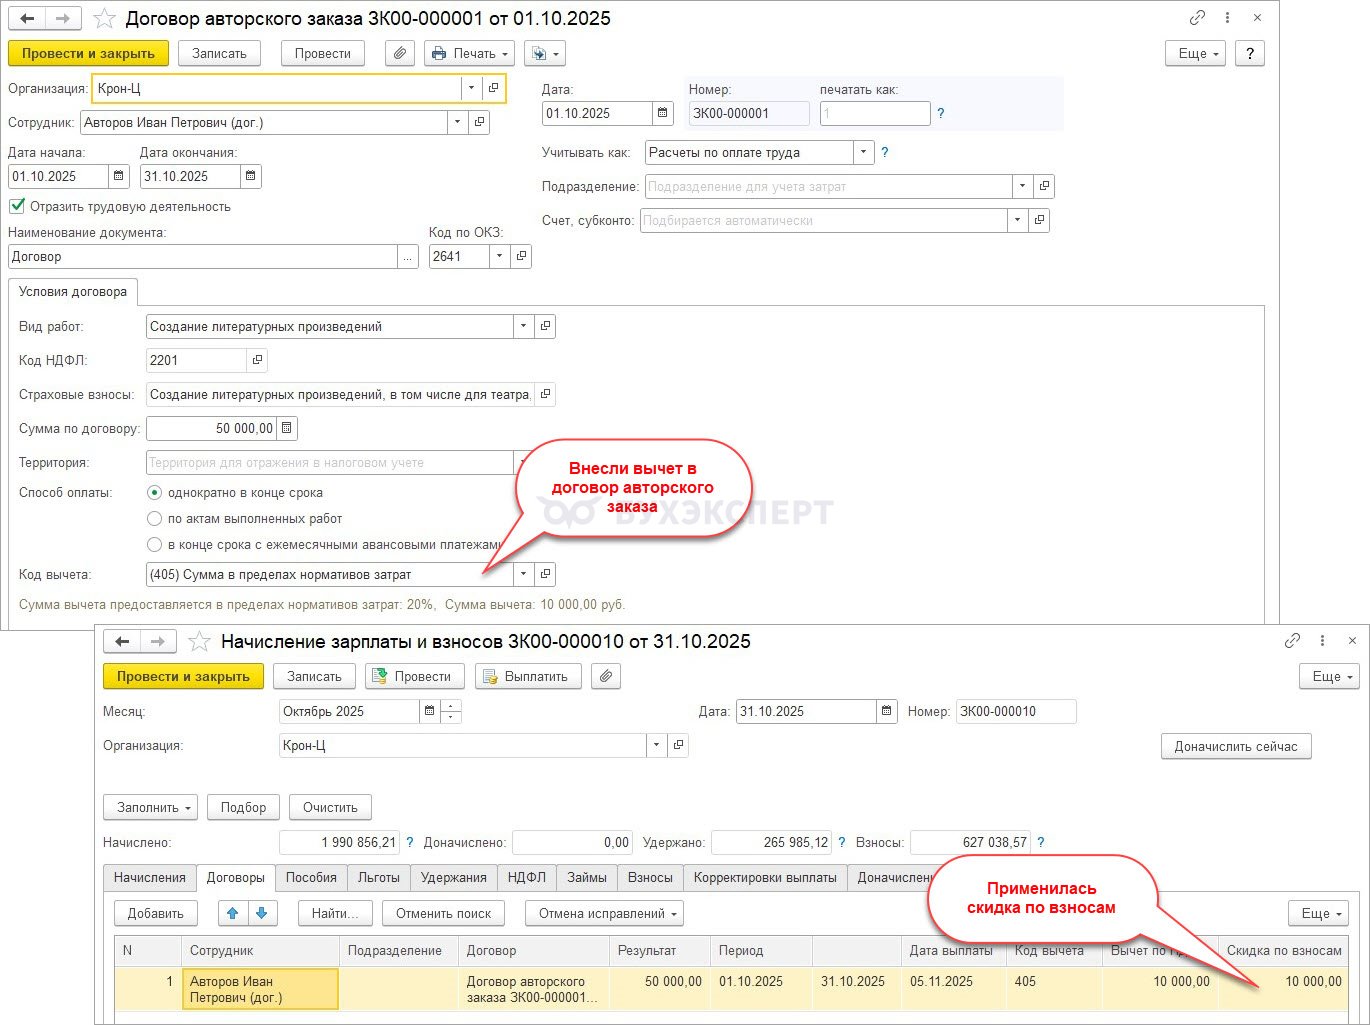
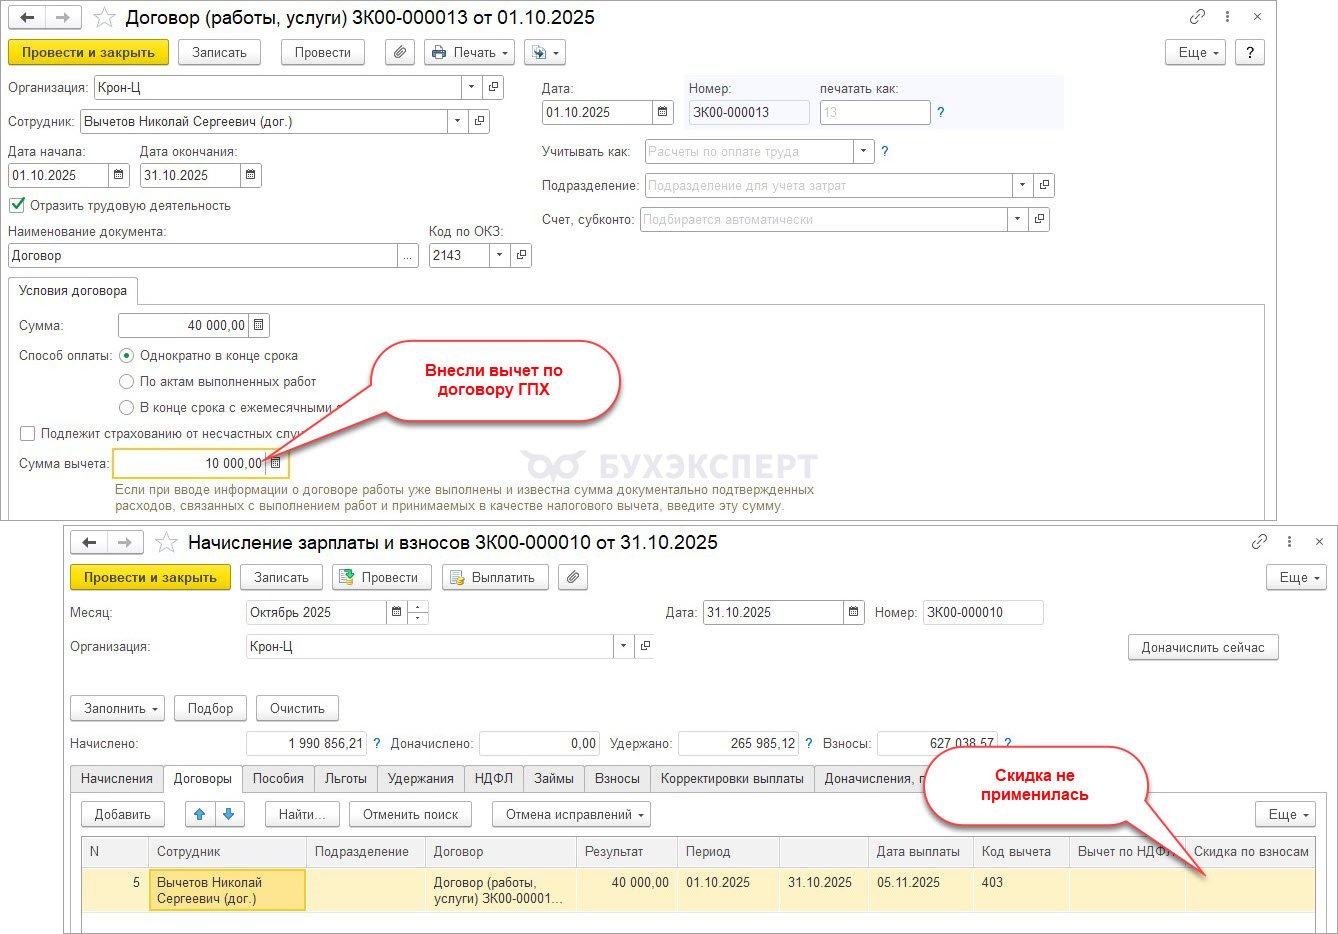
Однако в ЗУП 3.1 вычет по страховым взносам реализован только для договоров авторского заказа:
- Когда в документе Договор авторского заказа указан код вычет – при расчете взносов применяется скидка в размере вычета.
- Вычет, указанный в документе Договор (работы, услуги) на расчет взносов не влияет. С доходов по договорам на выполнение работ и оказание услуг страховые взносы начисляются со всей суммы вознаграждения
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете