




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Если компенсация расходов договорника ГПХ выделена отдельно и не входит в стоимость работ (услуг), ее можно не облагать НДФЛ и страховыми взносами. Для этого в договоре необходимо прямо указать, что возмещаемая сумма является именно компенсацией расходов, а не частью вознаграждения по договору.
Разберем, какими документами можно отразить возмещение расходов исполнителю по договору ГПХ в программе.
Содержание
Способы отражения компенсации расходов
В ЗУП 3.1 отразить компенсацию расходов и не облагать ее НДФЛ и взносами можно двумя способами:
Способ 1. В документе Договор (работы, услуги) указать профессиональный вычет на сумму документально подтвержденных расходов исполнителя. При расчете НДФЛ применится вычет и на его сумму будет уменьшена налогооблагаемая база, поэтому НДФЛ с расходов не будет исчислен.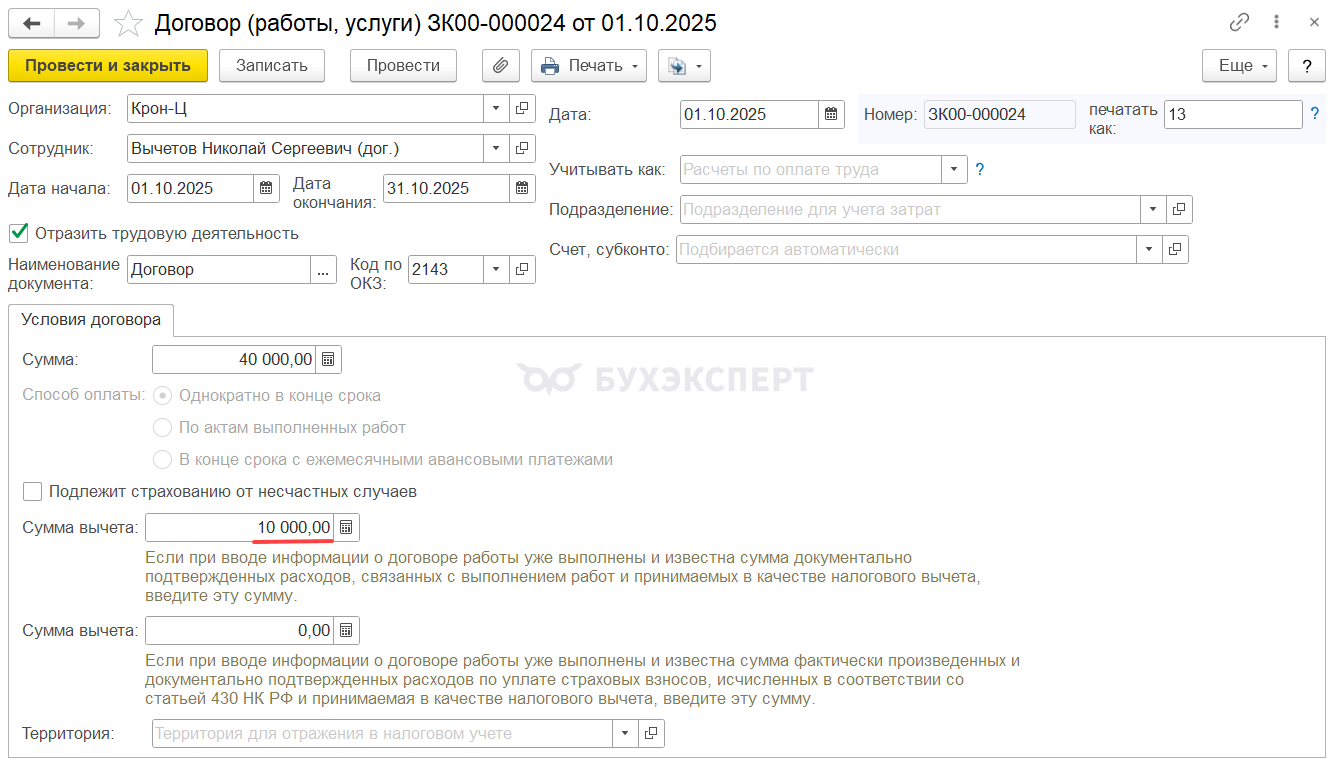
Получите понятные самоучители 2026 по 1С бесплатно:
Учет взносов скорректировать документом Перерасчет страховых взносов. Вычет из документа Договор (работы, услуги) не влияет на расчет взносов, поэтому требуется ручная корректировка.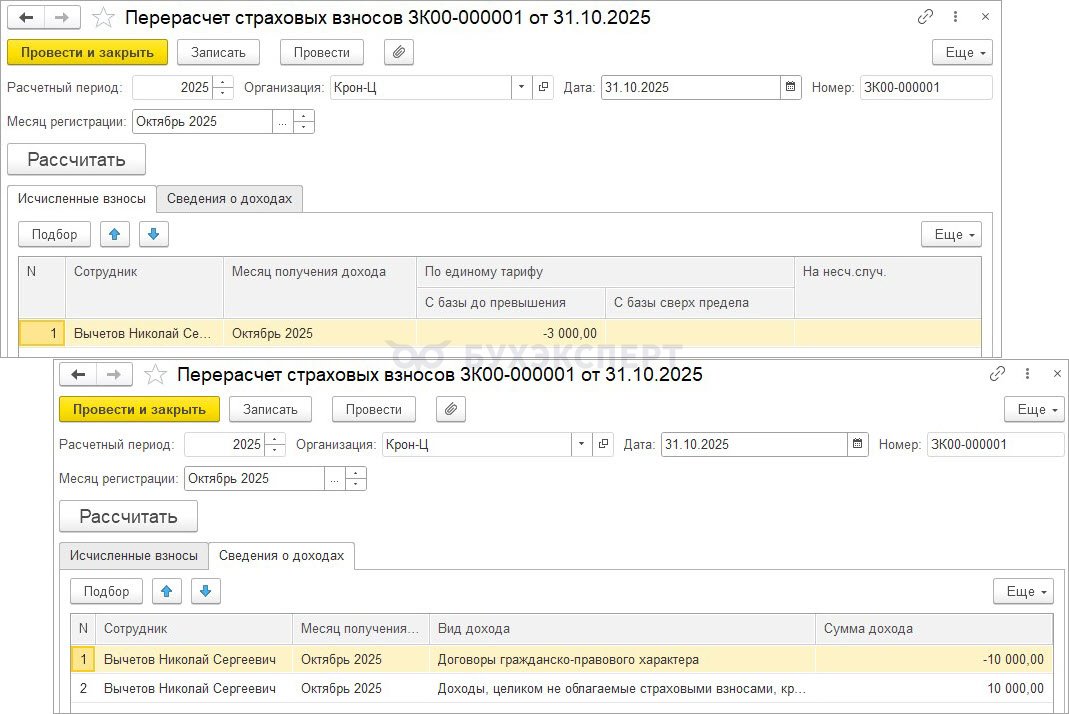
Способ 2. Начислить компенсацию расходов отдельно в документе Разовое начисление. Для этого нужно создать новое начисление, не облагаемое НДФЛ и взносами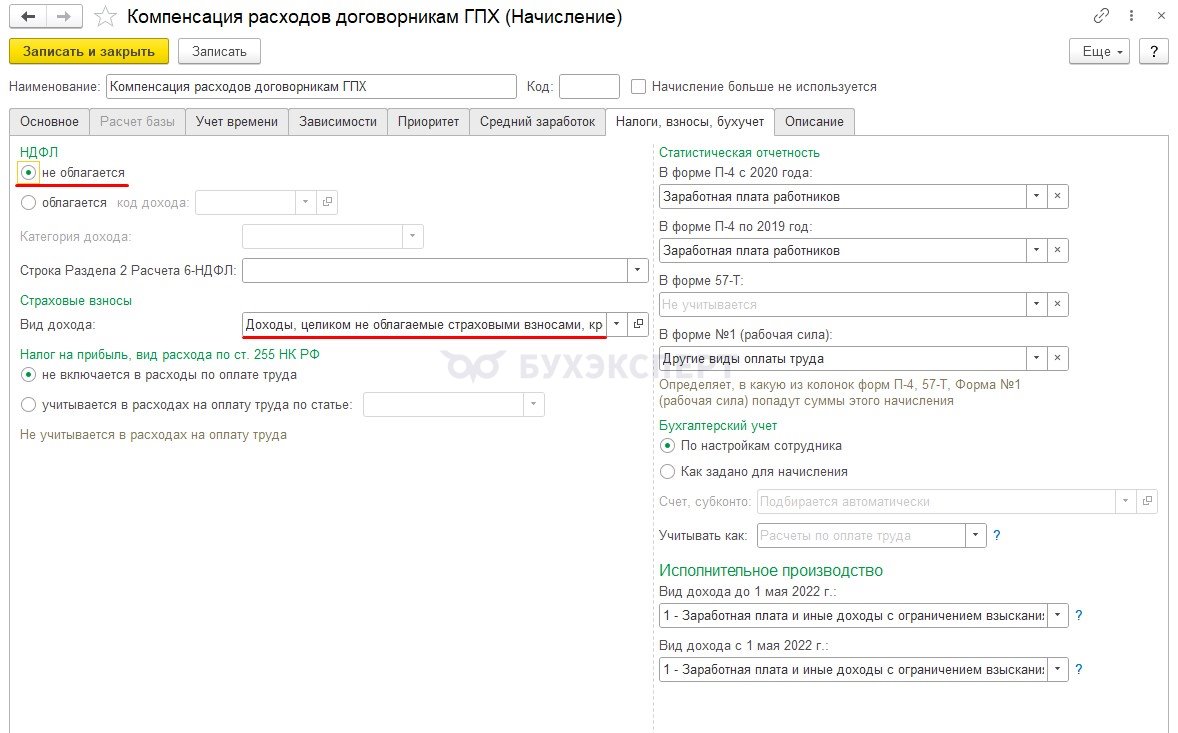
Разберем каждый способ подробнее.
Способ 1. Корректируем учет взносов вручную
Если договор уже оформлен на полную сумму, а взносы начислены со всего вознаграждения, можно воспользоваться документом Перерасчет страховых взносов.
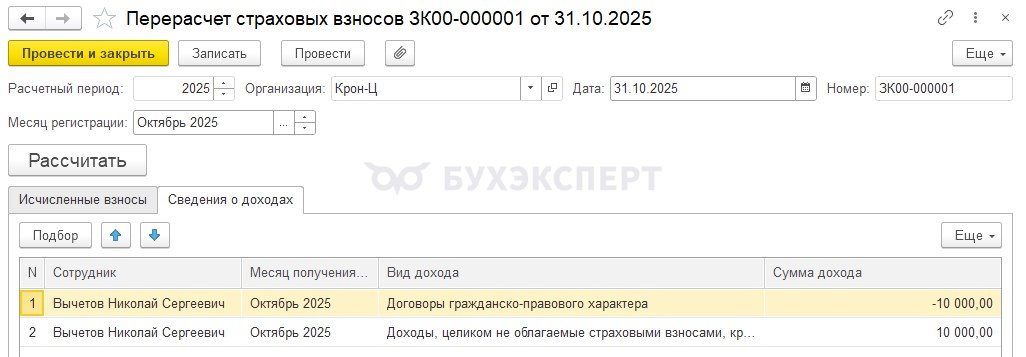
В нем на вкладке Сведения о доходах перенесем необлагаемую часть оплаты по договору на другой вид доходов – Доходы, целиком не облагаемые страховыми взносами. Для этого создаем две строки:
- в первой строке укажем сумму компенсации с отрицательным знаком по виду дохода Договоры гражданско-правового характера
- во второй строке отразим эту же сумму с положительным знаком по виду дохода Доходы, целиком не облагаемые страховыми взносами
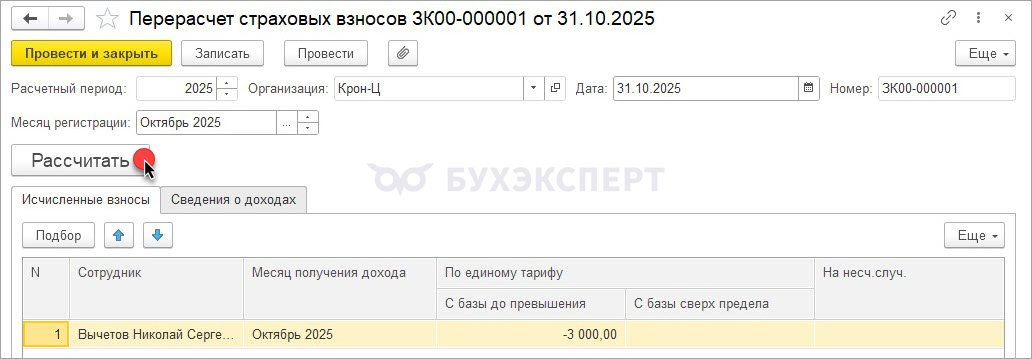
 Затем выполним перерасчет страховых взносов по команде Рассчитать – взносы с суммы компенсации будут сторнированы.
Способ 2. Отражаем компенсацию отдельным начислением
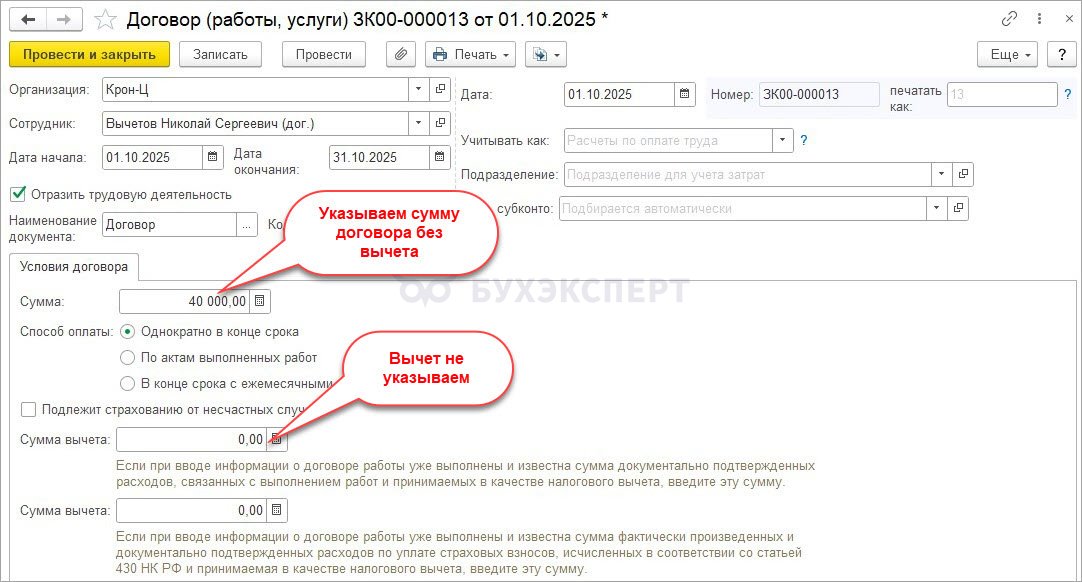
Этот вариант позволяет сразу разделить в учете оплату по договору и компенсацию расходов. При применении этого способа в договоре ГПХ указываем только сумму вознаграждения за работы (услуги), без суммы компенсации. Сумму расходов в договор не вносим – не указываем сумму вычета.
Для выплаты компенсации создаем отдельное начисление.
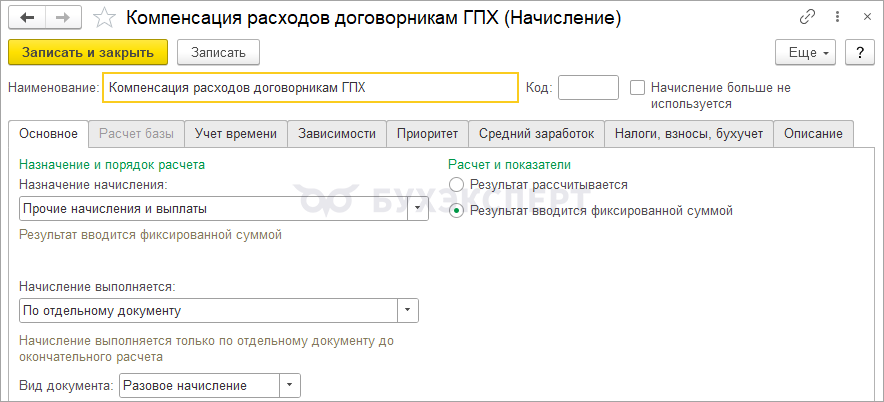
На вкладке Основное укажем:
- Назначение начисления – Прочие начисления и выплаты
- Начисление выполняется – По отдельному документу
- Вид документа Разовое начисление установится программой автоматически
- Результат вводится фиксированной суммой
 На вкладках Зависимости, Приоритет и Средний заработок ничего не заполняем, они остаются пустыми.
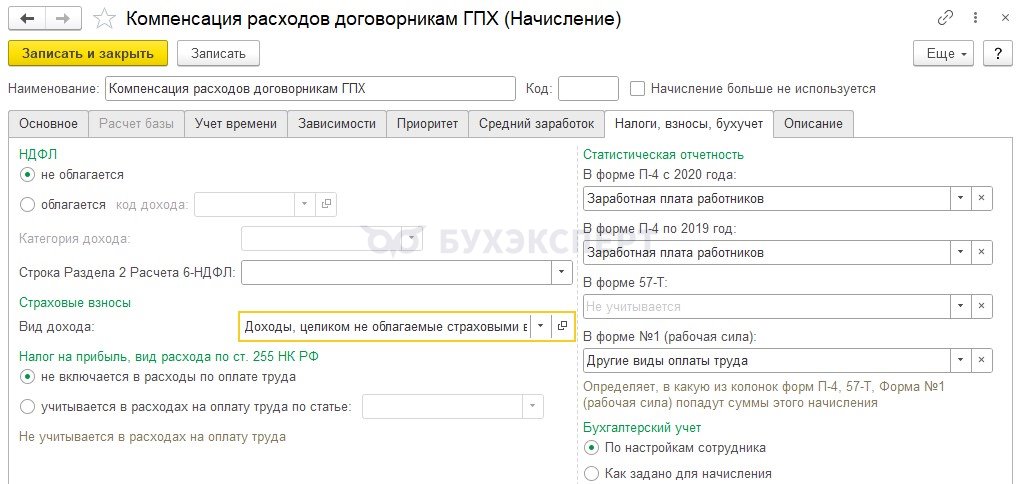
На вкладке Налоги, взносы, бухучет укажем:
- Начисление — не облагается НДФЛ
- Вид дохода по страховым взносам — Доходы, целиком не облагаемые страховыми взносами, кроме пособий за счет ФСС и денежного довольствия военнослужащих
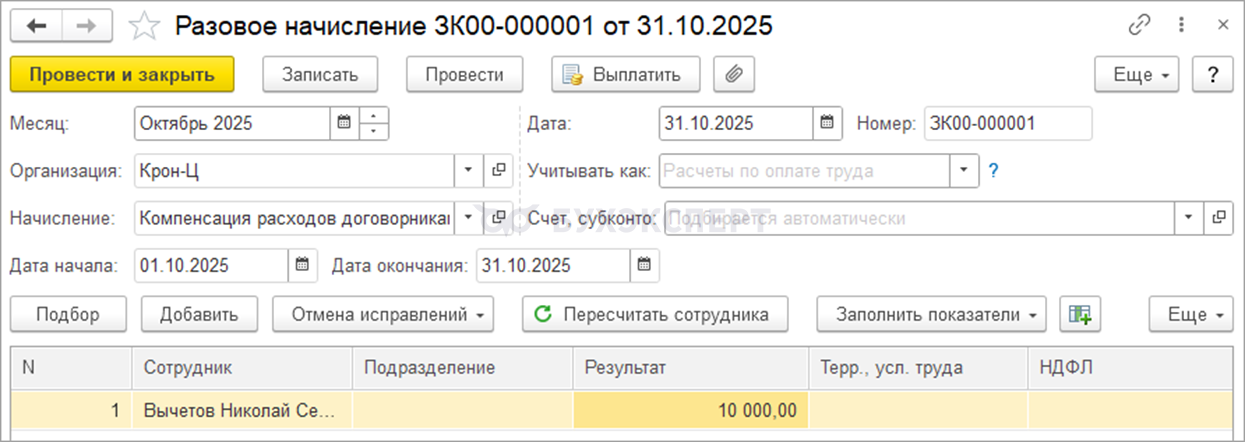
 Начисляем сумму компенсации документом Разовое начисление.
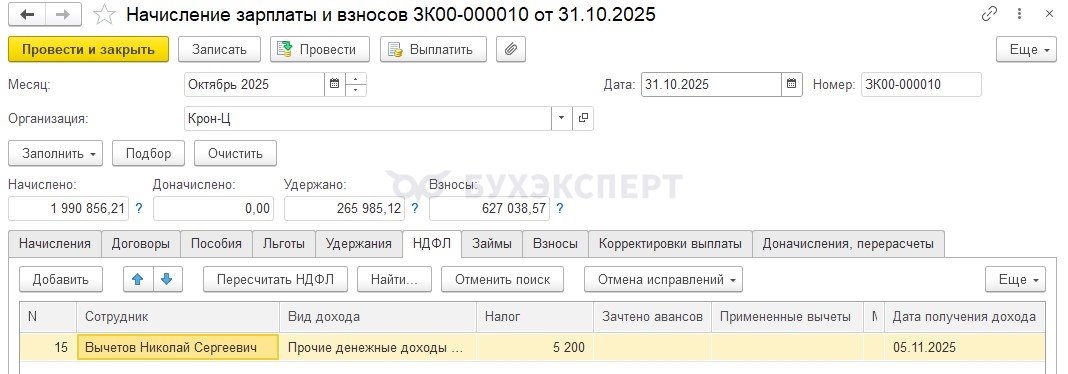
Затем заполняем Начисление зарплаты и взносов:
- На вкладке НДФЛ налог исчислен только с суммы, которую мы указали в договоре, без учета расходов (=40 000 * 13%)
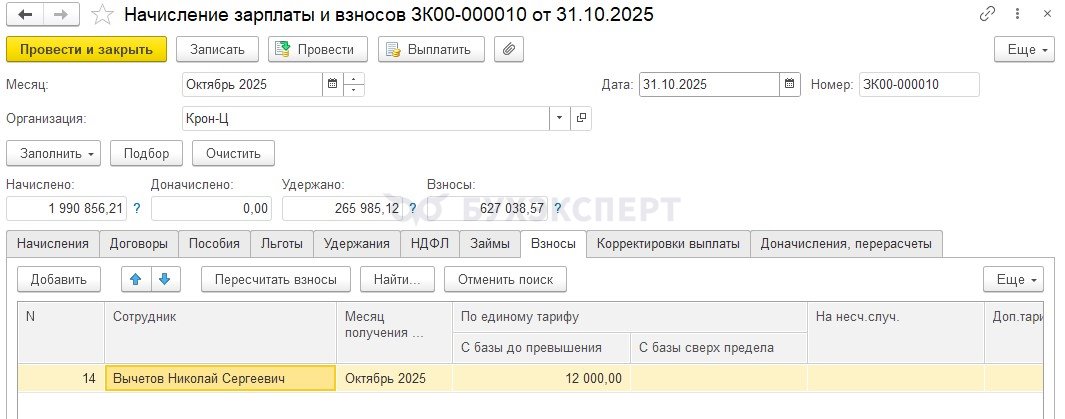
- На вкладке Взносы сумма определится также без учета величины компенсации расходов (=40 000 * 30%)
Проверим, как суммы отразятся в отчетности:
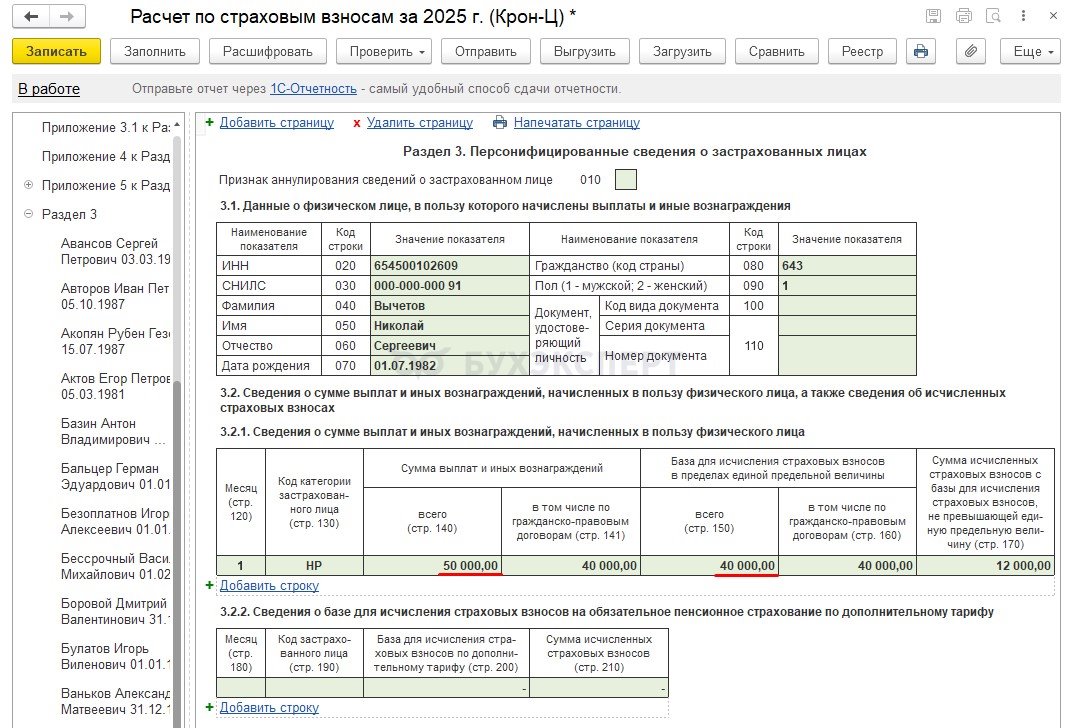
- В РСВ в общую суммы выплат и вознаграждений попадает и сумма компенсации расходов, и выплата по договору ГПХ. А вот в базу для исчисления страховых взносов войдет только сумма по договору
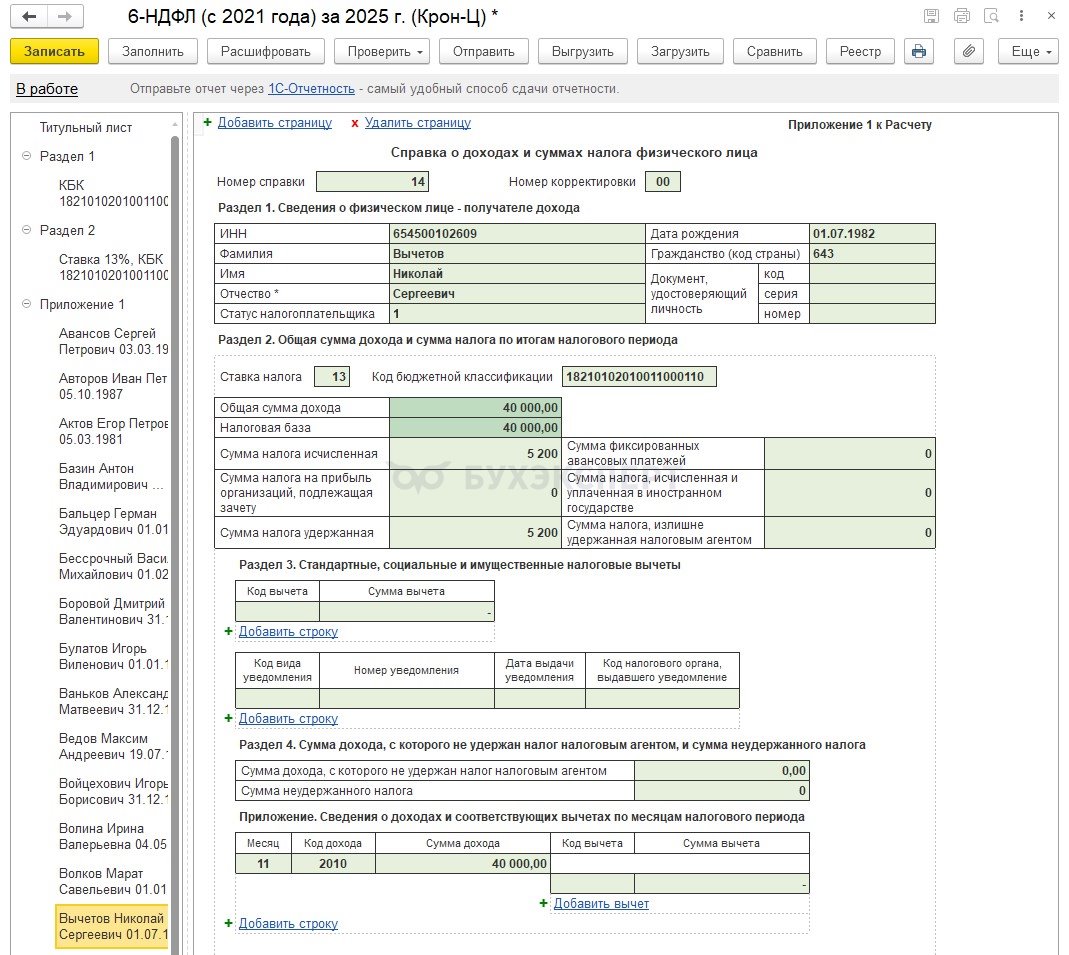
- В 6-НДФЛ общая сумма дохода будет равна сумме по договору, без учета компенсации расходов
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете