




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Состав отчетности по прослеживаемым товарам зависит от того, являетесь ли вы плательщиком НДС, сдающим декларацию по НДС, или нет.
Расскажем, какую отчетность должны предоставлять упрощенцы, освобожденные от уплаты НДС, за 3 квартал 2026 года.
Данный порядок относится ко всем упрощенцам в т. ч. ИП на УСН с ПНС, даже если они не ведут учет на УСН, а работают только по патенту
Получите понятные самоучители 2026 по 1С бесплатно:
Содержание
Порядок представления
Срок: не позднее 26.10.2026 (перенос с 25.10.2026) за 3 квартал 2026.
Календарь бухгалтера на IV квартал 2026 года
Форма: Информацию о прослеживаемых товарах упрощенцы, освобожденные от НДС, отражают в:
- Отчете об операциях с товарами, подлежащими прослеживаемости КНД 1169010 (далее — отчет) — по всем операциям с прослеживаемыми (собственными) товарами
- Журнале учета полученных и выставленных счетов-фактур — комиссионеры и агенты указывают в графах 20–23
Отчет об операциях с прослеживаемыми товарами PDF DOCX XLSX (Приказ ФНС от 08.07.2021 N ЕД-7-15/645@) направьте в электронной форме не позднее 25 числа месяца, следующего за прошедшим кварталом (п. 32, 33 Порядка о системе прослеживаемости, Постановление Правительства от 01.07.2021 N 1108). Если таких операций не было, нулевой отчет не сдаем.
В отчете указываем код вида операции с товаром (Приложение 1 к Порядку заполнения отчета об операциях с товарами, подлежащими прослеживаемости, утв. Приказом ФНС от 08.07.2021 N ЕД-7-15/645@).
Если после сдачи отчета в нем обнаружили ошибки, то не позднее следующего рабочего дня с даты их обнаружения направьте корректировочный отчет, где первоначальную регистрационную запись замените на верную (п. 6 Приложения 8 к Порядку заполнения отчета об операциях с товарами, подлежащими прослеживаемости, утв. Приказом ФНС от 08.07.2021 N ЕД-7-15/645@).
Куда: в ИФНС по месту регистрации
Вид: электронный (Письмо ФНС от 16.08.2021 N ЕА-4-15/11507@, Приказ ФНС от 08.07.2021 N ЕД-7-15/645@)
Формирование в 1С
Организация на УСН, освобожденная от уплаты НДС по ст. 145 НК РФ, в 3 квартале осуществила операции с прослеживаемыми товарами:
- покупку у налогоплательщика НДС товаров (в т. ч. ОС с прослеживаемыми комплектующими)
- продажу товаров
- списание малоценных ОС в связи с неисправностью
В программе 1С есть регистр сведений Операции с прослеживаемыми товарами, который присутствует в документах поступления и выбытия прослеживаемых товаров.
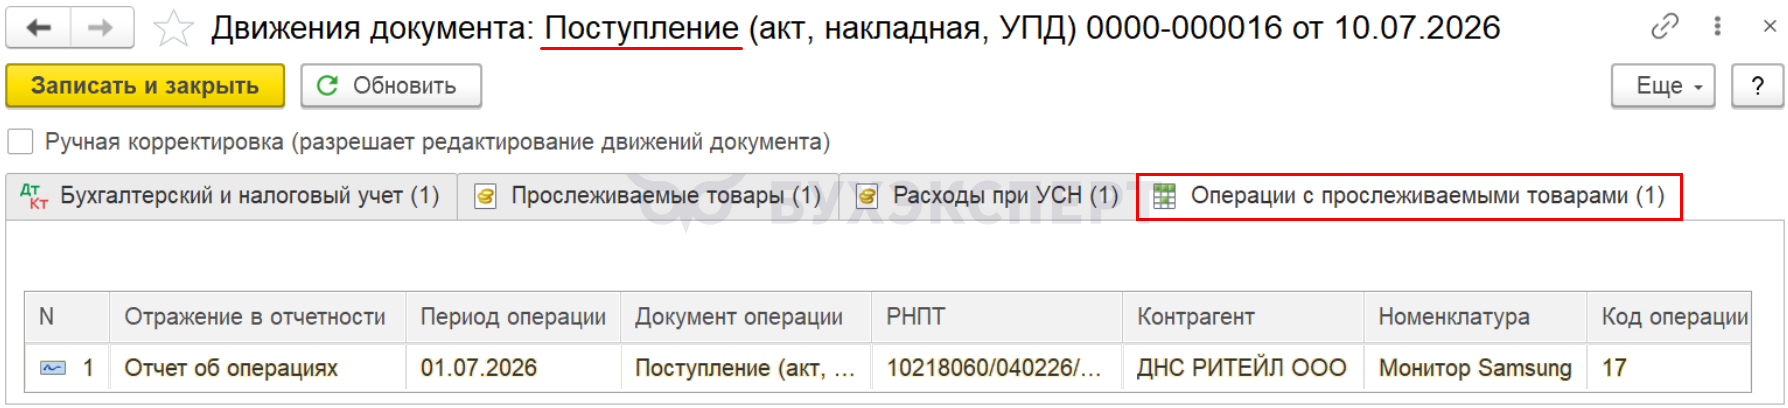
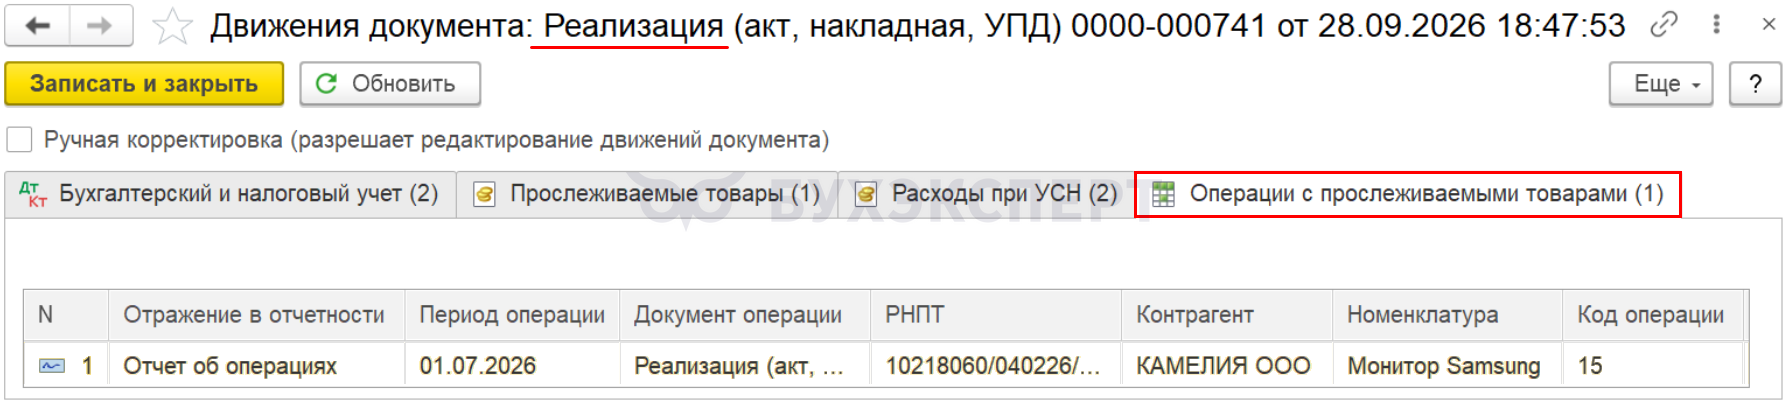
Операции с прослеживаемыми товарами отражаются на основании этого регистра в:
- Отчете об операциях с товарами, подлежащими прослеживаемости
- Журнале учета полученных и выставленных счетов-фактур (у посредников)
Отражение операций с прослеживаемыми ТМЦ на УСН в программе 1С аналогично ОСНО.
Все материалы по теме прослеживаемости здесь.
Сформируйте Отчет об операциях с товарами, подлежащими прослеживаемости в разделе Отчеты — Регламентированные отчеты.

Отчет заполняется автоматически по кнопке Заполнить.
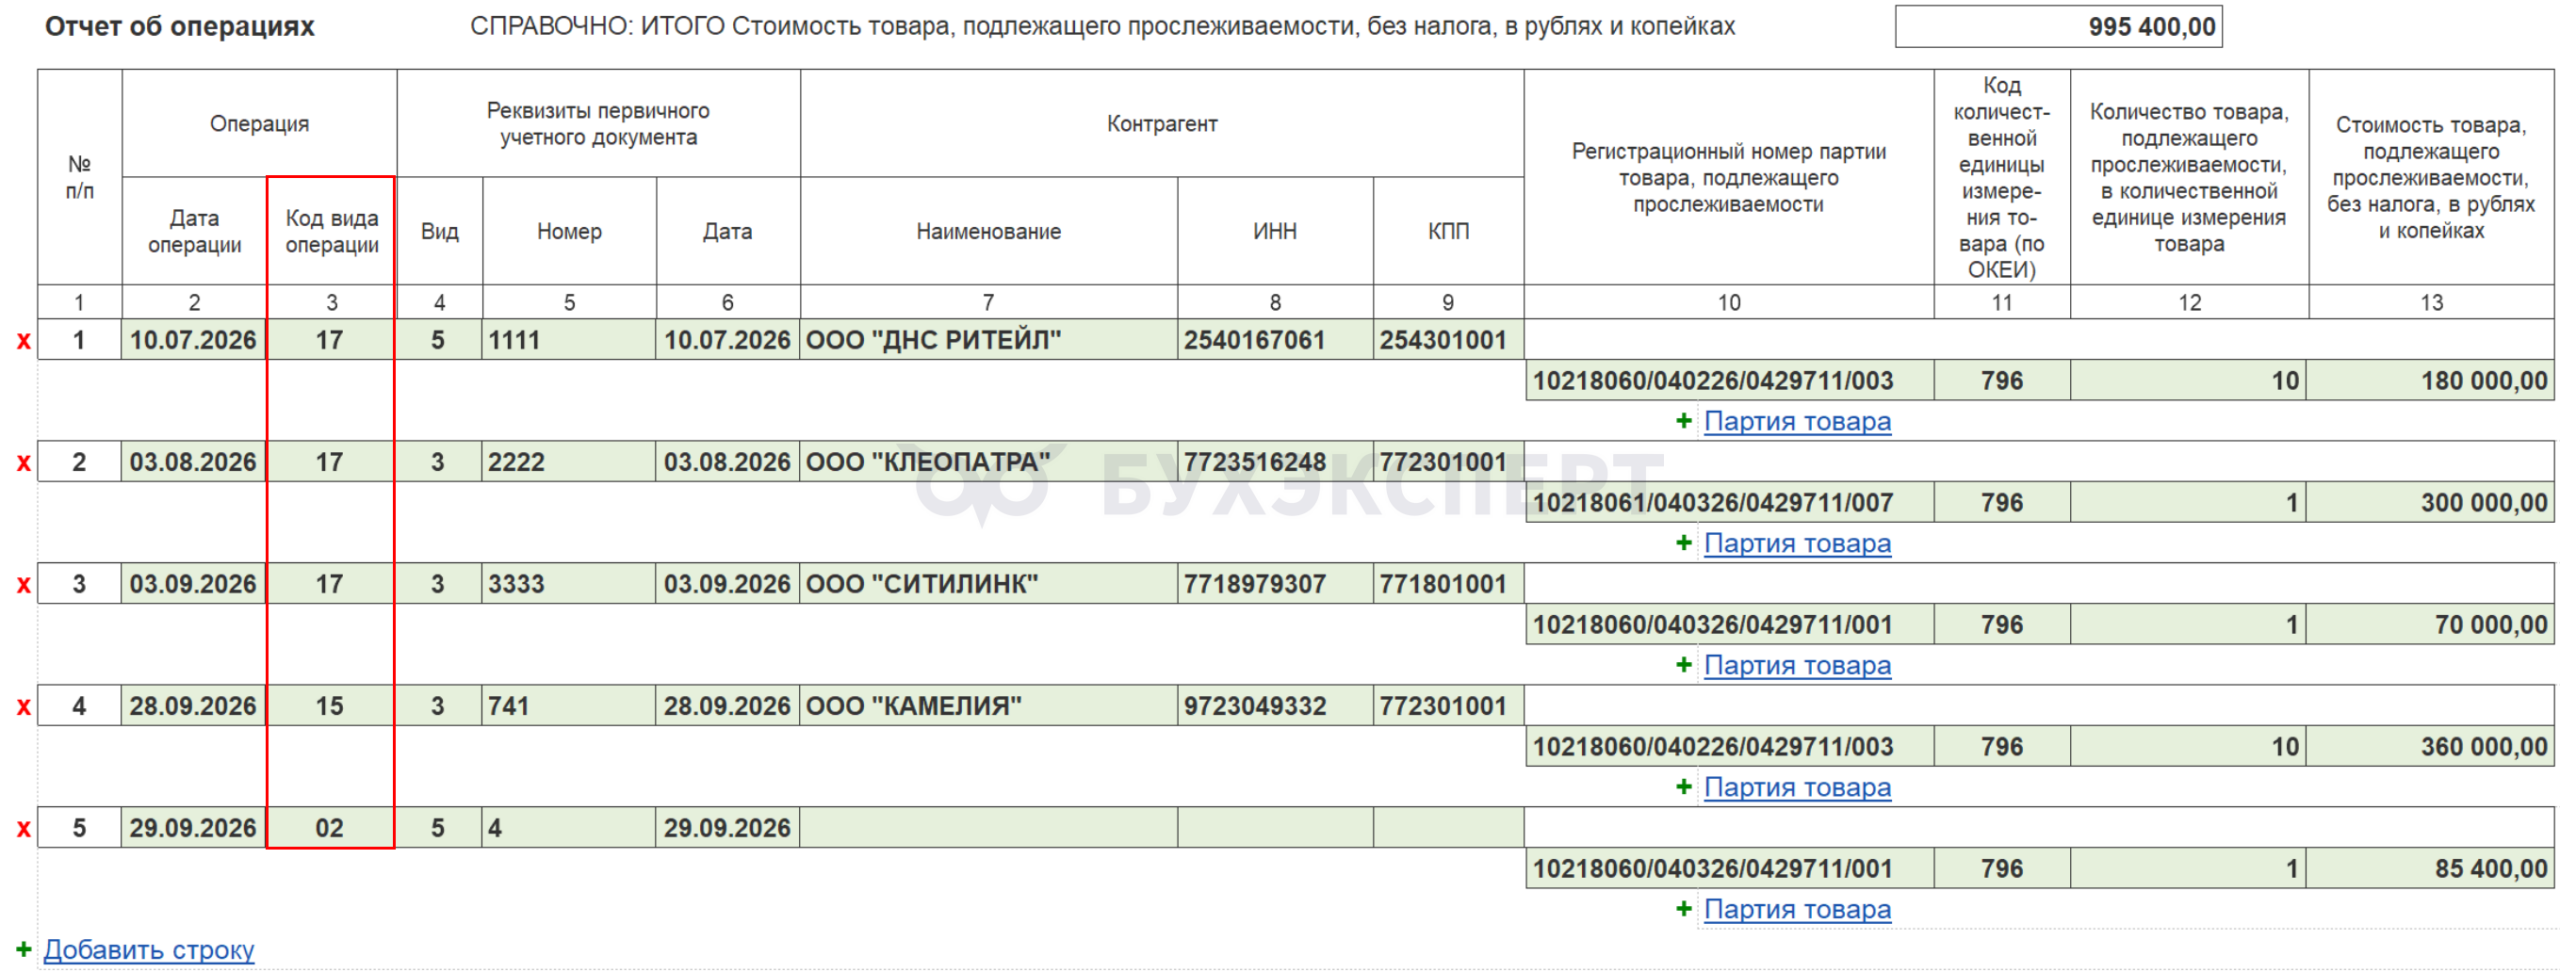
В отчете отражаются операции по пунктам (№ п/п):
- покупка
- п. 1 — прослеживаемых товаров с НДС
- п. 2 — основного средства с комплектующими из перечня прослеживаемых товаров
- п. 3 — малоценного оборудования
- продажа
- п. 4 — прослеживаемых товаров
- списание
- п. 5 — прослеживаемого малоценного объекта
Код вида операции прослеживаемости с товаром указываем в гр. 3 отчета.
Все графы отчета можно отредактировать вручную, а также добавить строки. Проверьте данные и при необходимости внесите исправления.
Так как из отчета нельзя перейти в документ-основание, для проверки данных используйте Универсальный отчет по регистру сведений Операции с прослеживаемыми товарами.
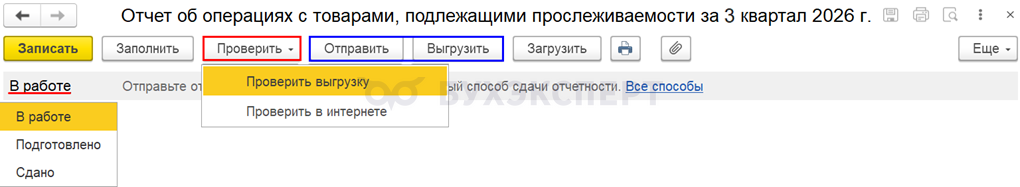
Проверьте отчет и направьте в ИФНС по кнопке:
- Отправить — при подключенной 1С-Отчетности
- Выгрузить — через стороннего оператора
При отправке не из 1С установите статус Сдано, чтобы защитить отчет от изменений.
Для доступа к разделу авторизируйтесь на сайте.См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете