





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Если расходов без НДС не больше 5% всех расходов за квартал, распределять общий входящий НДС необязательно: его можно целиком принять к вычету. Рассмотрим на примере, как работаете это правило в 1С.
Содержание
Как воспользоваться правилом 5 процентов в 1С
Аналитика при ведении раздельного учета
Налогоплательщики на ОСНО и на УСН со ставкой НДС 22% (10%), у которых есть операции, облагаемые и не облагаемые НДС, обязаны вести раздельный учет входящего НДС (п. 4 ст. 170 НК РФ).
При установке в учетной политике настроек по ведению раздельного учета входящего НДС по способам учета PDF в документах с проводками по счету 19 указывайте третье субконто:
Получите понятные самоучители 2026 по 1С бесплатно:
- Принимается к вычету — для операций, облагаемых НДС: входящий налог принимается к вычету в общем порядке
- Учитывается в стоимости — для операций, не облагаемых НДС: входящий налог учитывается в стоимости
- Блокируется до подтверждения 0% — для операций, облагаемых НДС по ставке 0%, кроме экспорта несырьевых товаров
- Распределяется — для операций, облагаемых и не облагаемых НДС. В этом случае входящий НДС должен распределяться, поскольку он предъявлен по приобретениям, которые одновременно используются в деятельности, облагаемой и не облагаемой НДС, например, аренда офиса
См. также Как вести раздельный учет входящего НДС, если есть облагаемые и не облагаемые НДС операции в 1С?
Распределению подлежит входящий НДС только по способу учета Распределяется
Соответствие правилу 5 процентов
В 1С не рассчитывается автоматически соответствие правилу 5%. Рассчитайте вне программы долю совокупных расходов на приобретение и реализацию товаров (работ, услуг), которые используются в операциях, не облагаемых НДС.
Если доля необлагаемых расходов не превышает 5 процентов, можно принять к вычету общий входной НДС в полном объеме (п. 4 ст. 170 НК РФ).
Упрощенцы со ставкой НДС 22% (10%) применяют правило 5% так же, как налогоплательщики на ОСНО.
Раздельный учет НДС при освобождаемых операциях на УСН со ставкой НДС 22% (10%) в 1С
На ставке 5% (7%) входящий НДС не принимается к вычету, поэтому правило применять не нужно. Раздельный учет в 1С включают только для заполнения раздела 7 декларации по НДС.
Как перейти на раздельный учет НДС с 2026 года на УСН со ставкой НДС 5% (7%) в 1С?
Порядок определения доли расходов по не облагаемым НДС операциям закрепите в учетной политике организации, например, так:
Доля совокупных расходов по не облагаемым НДС операциям (ДоляРН %) определяется по формуле:
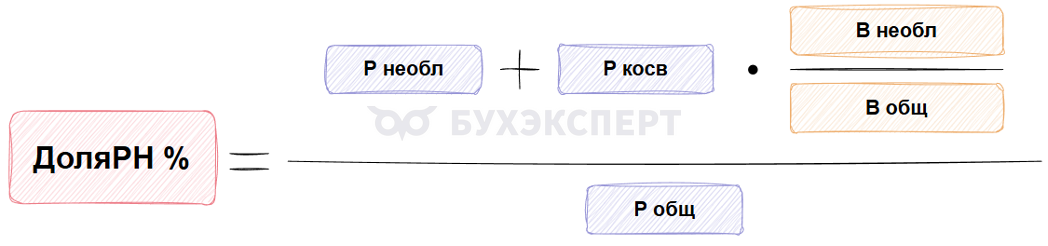
где:
- Р необл — расходы, непосредственно относящиеся к не облагаемым НДС операциям
- Р косв — сумма общих (косвенных) расходов, которые невозможно отнести только к облагаемым или не облагаемым НДС операциям
- В необл — выручка (сумма) от не облагаемых НДС операций
- В общ — общая выручка без НДС
- Р общ — общая величина совокупных расходов
База для распределения входящего НДС по общим расходам — это выручка.
В 1 квартале организация в ходе рекламной кампании раздала сувенирную продукцию:
- Ручки с логотипом компании (100 шт.) на сумму 10 000 руб. Стоимость одной ручки 100 руб. (в т. ч. НДС 22%)
Передача товаров в рекламных целях, если стоимость за 1 единицу товаров не превышает 300 руб., не облагается НДС (пп. 25 п. 3 ст. 149 НК РФ). Права на вычет входящего НДС организация в данном случае не имеет и поэтому НДС включен в стоимость ручек (пп. 1 п. 2 ст. 170 НК РФ).
За 1 квартал выручка от оптовой реализации товаров составила 500 000 руб., себестоимость проданных товаров — 400 000 руб.
В этом же квартале у организации были расходы на услуги по аренде офисного помещения, которые относятся как к облагаемым, так и к не облагаемым НДС операциям, на общую сумму 366 000 руб. (в т. ч. НДС 22%).
Определим долю совокупных расходов по операциям, не облагаемым НДС, и выясним, выполняется ли правило 5% в отчетном периоде.
Данные по примеру:
|
Показатель |
Наименование |
Сумма (Без НДС), руб. |
| Р необл | Расходы по не облагаемым НДС операциям (стоимость ручек) |
10 000 |
| Расходы по облагаемым НДС операциям (стоимость товаров) |
400 000 |
|
| Р косв |
Общие расходы для облагаемых и необлагаемых операций (услуги по аренде офисного помещения) |
300 000 |
| Р общ |
Общая величина совокупных расходов (10 000 + 400 000 + 300 000 = 710 000 руб.) |
710 000 |
| В необл | Сумма операций, не облагаемых НДС |
10 000 |
| Выручка от облагаемых НДС операций |
500 000 |
|
| В общ |
Общая выручка без НДС (10 000 + 500 000 = 510 000 руб.) |
510 000 |
Рассчитаем долю совокупных расходов по не облагаемым операциям, подставив значения в формулу, закрепленную в учетной политике организации:
Доля совокупных расходов по не облагаемым операциям составила 2,24%, что меньше 5%. Следовательно, правило 5% в этом квартале выполняется.
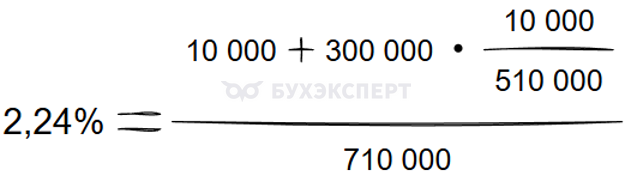
Доля необлагаемых расходов не превышает 5 процентов, поэтому весь общий входящий НДС можем принять к вычету (п. 4 ст. 170 НК РФ).
Приниматься к вычету может именно общий входящий НДС.
Входящий НДС, относящийся напрямую к не облагаемым НДС операциям, вне зависимости от выполнения правила 5%, должен включаться в стоимость покупки (пп. 1 п. 2 ст. 170 НК РФ).
В нашем примере входящий НДС по приобретенным ручкам в размере 1 803,28 руб. включается в стоимость ручек проводкой Дт 10.01 Кт 19.03, Способ учета НДС — Учитывается в стоимости.
Рассмотрим на примере, как сделать в 1С, чтобы весь входящий НДС к распределению попал в состав НДС, принимаемого к вычету.
Изменение способа учета НДС при выполнении правила 5 процентов
В 1 квартале организация получила выручку от операций:
- облагаемых по ставке НДС 22% — 500 000 руб.
- не облагаемых НДС по ст. 149 НК РФ — 10 000 руб.
Организации оказаны услуги по аренде офисного помещения, которые одновременно относятся к не облагаемым и к облагаемым НДС операциям, на общую сумму 366 000 руб. (в т. ч. НДС 22%):
- январь — 122 000 руб. (в т. ч. НДС 22%)
- февраль — 122 000 руб. (в т. ч. НДС 22%)
- март — 122 000 руб. (в т. ч. НДС 22%)
В отчетном периоде соблюдено правило 5 процентов.
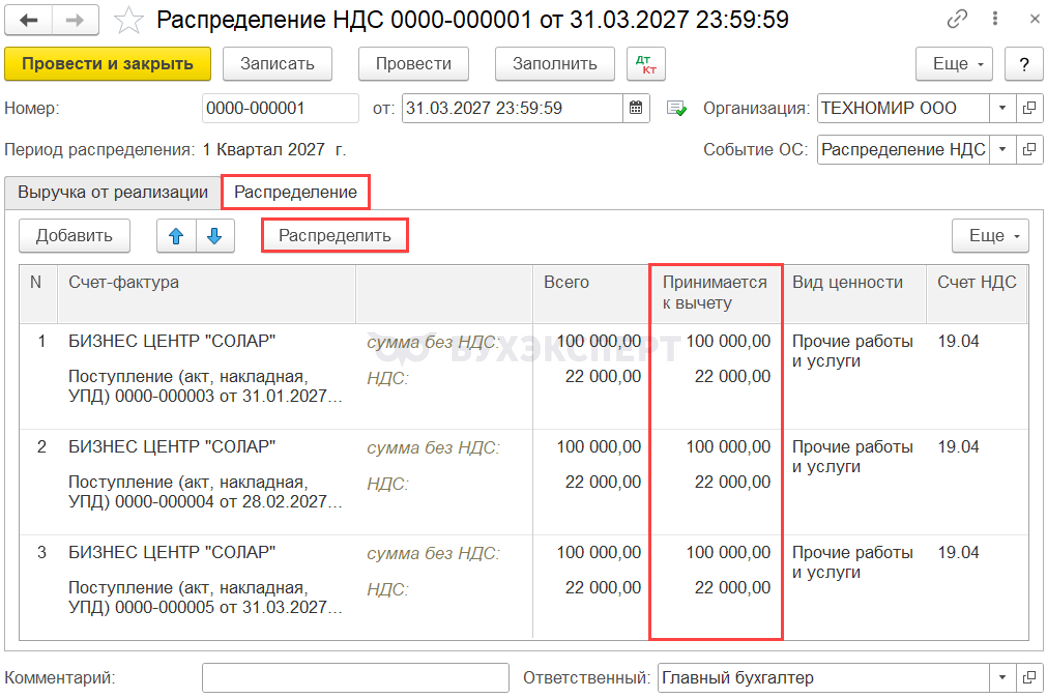
При выполнении правила 5% ежеквартально оформляйте документ Распределение НДС в разделе Операции – Регламентные операции НДС по следующему алгоритму:
- заполните документ по кнопке Заполнить
- вручную на вкладке Выручка от реализации очистите сумму выручки в поле не облагаемой НДС и оставьте сумму выручки только в поле облагаемой НДС
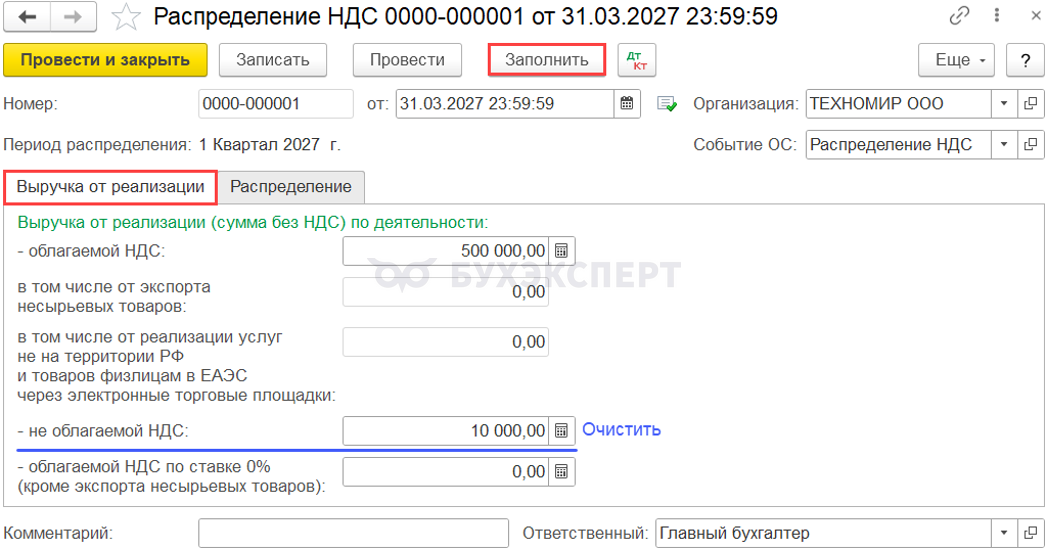
Тогда на вкладке Распределение не будет распределяться входящий НДС пропорционально облагаемым и необлагаемым операциям, а для всей суммы входящего НДС по кнопке Распределить меняется способ учета НДС с Распределяется на Принимается к вычету.
Проводки по документу
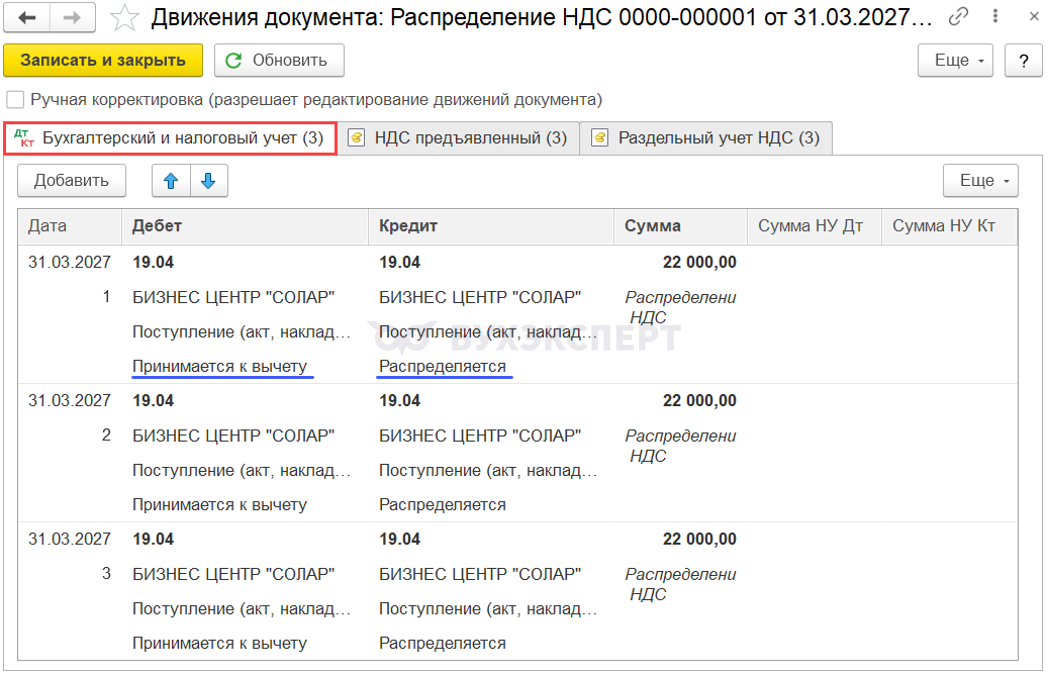
Принятие к вычету общего входящего НДС
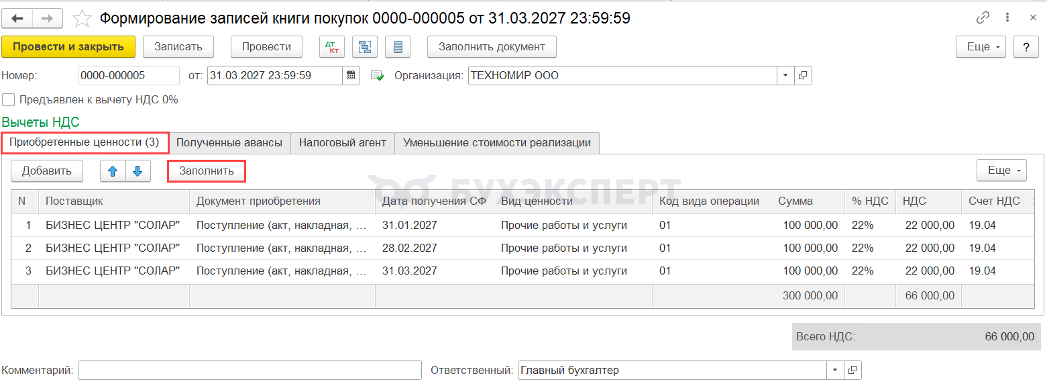
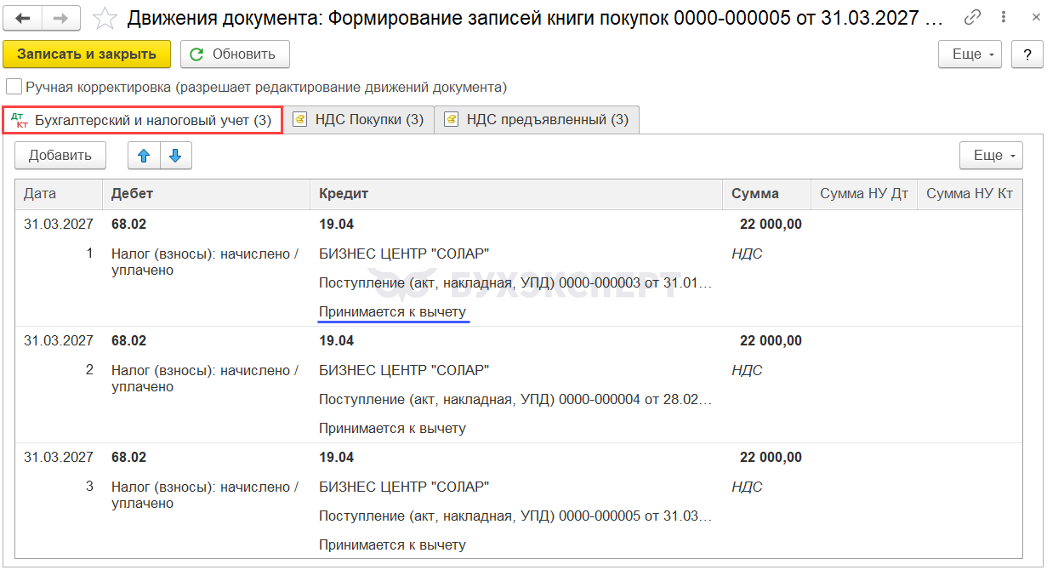
После проведения документа Распределение НДС входящий НДС принимается к вычету документом Формирование записей книги покупок в разделе Операции — Регламентные операции НДС.
Проводки по документу
Результат проведения документа Формирование записей книги покупок проверьте через отчет Книга покупок в разделе Отчеты — НДС. PDF
После проведения документа Формирование записей книги покупок вся сумма входящего НДС по общим расходам принята к вычету.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Для ведения раздельного учета в 1С используем настройки «Вести раздельный учет по способам распределения», но не совсем понятно, как распределять в соответствии с расчетом доли косвенных расходах, ведь в 1С распределение доли происходит на основании выручки.
Уточните, пожалуйста, что имеете в виду под «как распределять в соответствии с расчетом и доли косвенных расходах, ведь в 1с распределение доли происходит на основании выручки«. Чтобы конкретнее пояснить вопрос.
По «расходам» вы понимаете применять вам распределение общехозяйственного НДС или нет. И такого расчета в 1С встроенного нет — это сами считаете. Этот расчет исходя из расходов. По той формуле, что в статье приведена.
Если да, уже общехозяйственный НДС распределяете по выручке.
Если укладываетесь в 5% (расчет по расходам, не по выручке), значит общехозяйственный НДС распределять не надо. Можно всю сумму принять к вычету.
Это два разных процесса:
1) понять укладываемся в 5% или нет — считаем расходы; если общехозяйственные расходы в обще сумме расходов больше 5%, надо НДС по ним распределять, а если меньше 5% — не надо.
2) распределить общехозяйственный НДС, если в 5% не укладываемся — считаем по выручке.
Добрый день! Решил заранее опробовать НДС 5%, чтобы убедиться все ли работает. Настроил применение НДС 5% с 2024 года, создал реализацию с НДС 5% и провел. Все ок, но реализация не попадает в книгу продаж. Если сменит на НДС 20%, то попадает. В чем проблема? 1С Бухгалтерия 3.0.163.26. В книге продаж даже нет столбика с НДС 5% и 7%.
На сколько понимаю в вашем случае речь идет об УСН с НДС 5%.
Статья выше относится к другой теме, которая для упрощенцев на УСН с НДС 5% и 7% не актуальна.
———————————————————————————————————-
Что касается вашего вопроса, то так.
Указать выбранную ставку НДС 5% в Настройках для применения с 2025 упрощенец может в 1С с релиза с 3.0.160
Как указать ставку НДС на УСН с 2025 года в 1С
Автоматизация для работы в 2025 т.е. выбора ставок в документах добавлена в 3.0.165.
На 3.0.163 этого нет.
Книги покупок и книги продаж еще нет в программе — сроки появления можно отслеживать здесь.