





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Изменения в законодательстве по НДФЛ вызывают вопросы у налогоплательщиков и работодателей — налоговых агентов. Из-за новых ставок, правил расчета и уплаты налога, а также изменений в перечне облагаемых доходов надо следить за нововведениями и корректировать работу.
Рассмотрели ключевые изменения по НДФЛ в 2026 году: прогрессивные ставки, порядок подачи уведомлений и новые правила расчета налога.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
- НДФЛ: прогрессивная шкала, нюансы исчисления
- Двукратная подача уведомлений по НДФЛ
- Единое уведомление по НДФЛ и взносам
- Нужно ли сдавать 6-НДФЛ, если нет зарплаты
- Повышен порог необлагаемой матпомощи до 1 миллиона рублей
- С 1 сентября 2026 года ФНС изменила формы для ускоренного вычета
- Закон об отмене штрафа за несдачу 3-НДФЛ при продаже/дарении недвижимости
- Законопроект о налоговом агентировании по НДФЛ на ПИФы через брокеров
- Кратко о нововведениях по НДФЛ в 2026 году
НДФЛ: прогрессивная шкала, нюансы исчисления
Законодательство по НДФЛ меняется с учетом экономических условий и социальных задач. Повышенную ставку налога поэтапно вводили для доходов сверх установленного порога. Сначала ее применяли к самым высоким доходам, затем распространили на большее число налогоплательщиков.
Цель подхода — снизить налоговую нагрузку на граждан со средними и низкими доходами и увеличить поступления в бюджет от граждан с высокими доходами.
Прогрессивная шкала НДФЛ: пять ступеней налоговой ставки
С 1 января 2025 года в России действует пятиступенчатая прогрессивная шкала НДФЛ. Новые правила установил Федеральный закон от 12.07.2024 N 176-ФЗ и закрепляет п. 1 ст. 224 НК РФ.
Ставка зависит от годового дохода физлица. Повышенную ставку применяют не ко всему доходу, а только к части сверх установленного порога. Доход считают нарастающим итогом с начала года, поэтому ставка может измениться в течение года.
Прогрессивная шкала ставок НДФЛ:
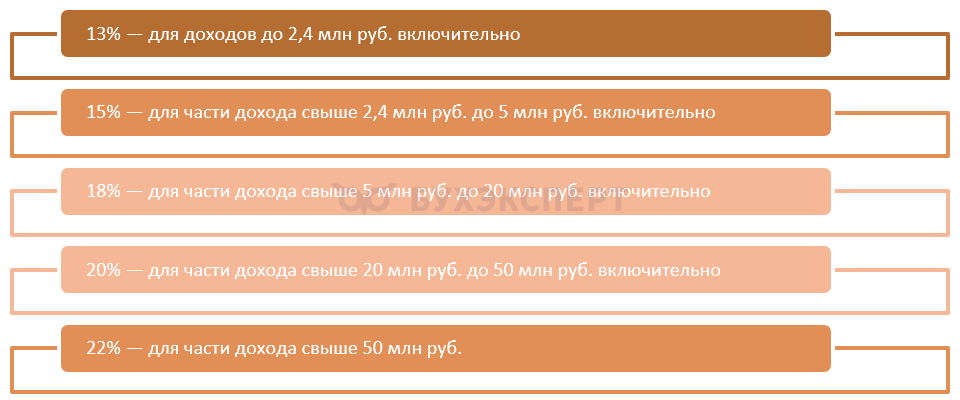
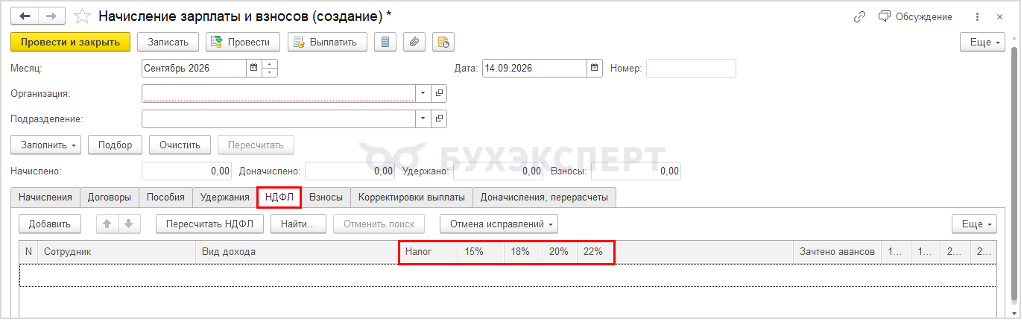
Прогрессивная шкала НДФЛ повышает требования к расчету налоговой базы, но в учетных системах НДФЛ рассчитывается автоматически. Документы начисления показывают суммы налога по примененным ставкам.
Документ Начисление зарплаты и взносов в программе 1С:ЗУП.
Пример 1
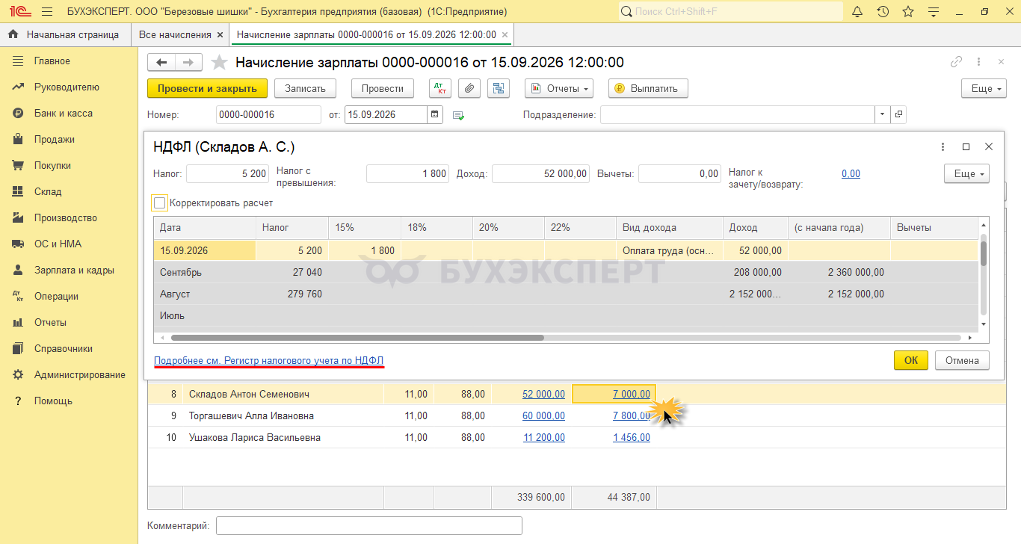
Доход сотрудника ООО «Березовые шишки» с начала 2026 года на сентябрь составил 2 360 000 руб. После начисления аванса доход превысил первый порог прогрессивной шкалы НДФЛ.
До достижения дохода 2,4 млн руб. НДФЛ удерживали по ставке 13%. С суммы превышения удержали НДФЛ по ставке 15%. Вычеты сотруднику не предоставляют:
Для анализа рассчитанных сумм можно использовать регистр налогового учета по НДФЛ. Откройте его по одноименной гиперссылке.
Расчет:
- доход Складова А. С. с начала года до начисления зарплаты — 2 360 000 руб.
- начисленная зарплата Складова А. С. — 52 000 руб.
- часть дохода сентября до достижения первого порога 2,4 млн руб. — 40 000 руб. (2 400 000 руб. – 2 360 000 руб.)
- НДФЛ по ставке 13% — 5 200 руб. (40 000 руб. х 13)
- часть зарплаты сверх первого порога — 12 000 руб. (52 000 руб. – 40 000 руб.)
- НДФЛ по ставке 15% — 1 800 руб. (12 000 руб. х 15)
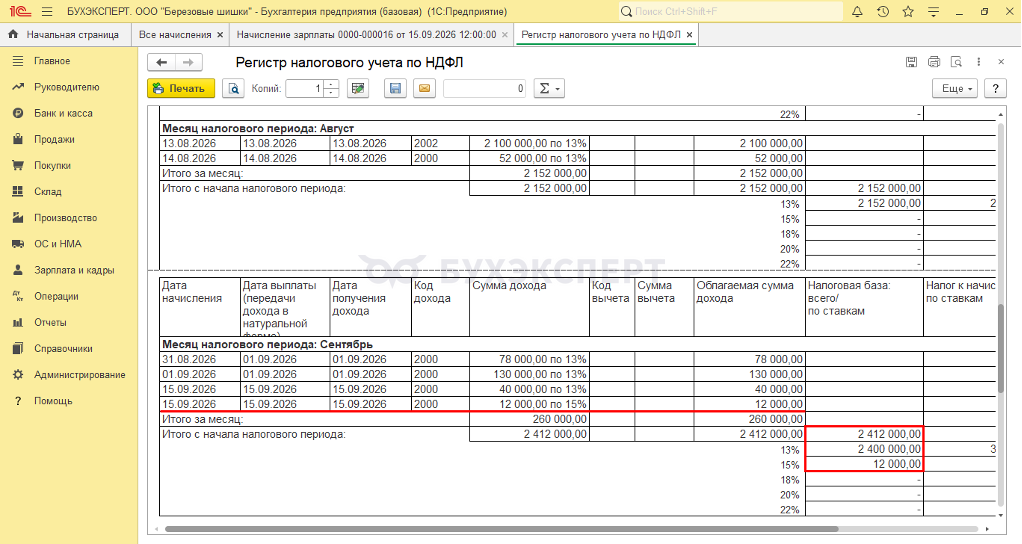
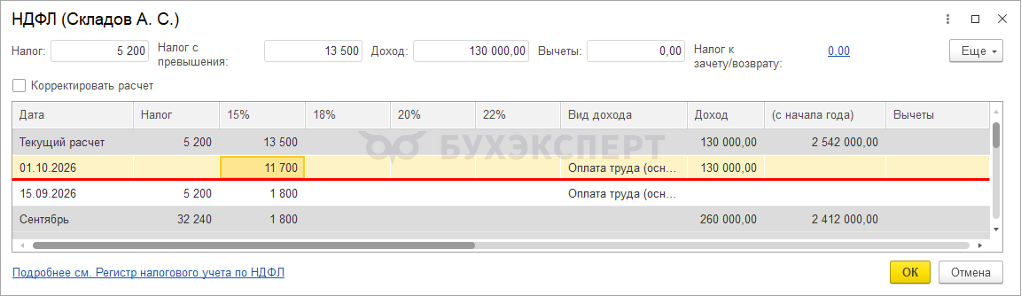
Эти суммы отражены в детализации расчета НДФЛ и регистре налогового учета по НДФЛ:
При начислении зарплаты в следующих периодах НДФЛ рассчитывают по ставке 15% до достижения следующего порога шкалы.
При окончательном расчете за сентябрь 2026 года доход Складова А. С., сотрудника ООО «Березовые шишки», с начала года составил 2 412 000 руб. НДФЛ со всей зарплаты за вторую половину сентября рассчитали по ставке 15%:
130 000 руб. × 15%:
НДФЛ, если сотрудник работает в организации не с начала года
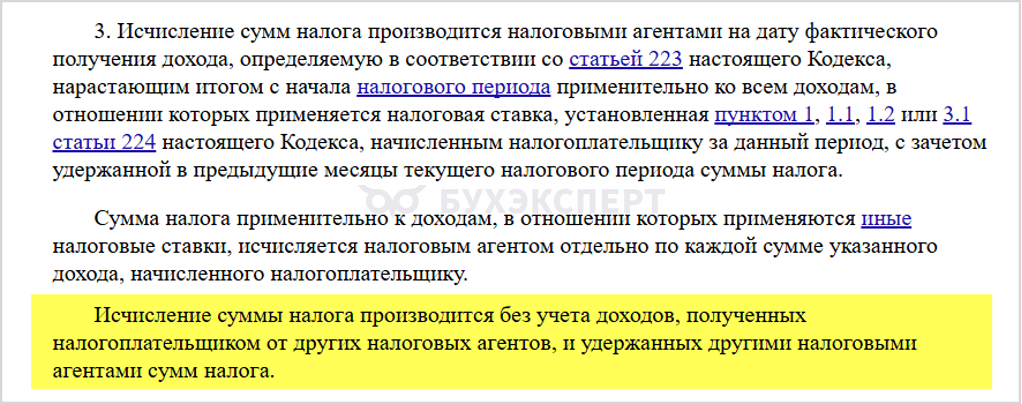
При применении налоговой шкалы не учитывайте доходы сотрудника у предыдущего работодателя, если он устроился не с начала года (п. 3 ст. 226 НК РФ):
Это подтверждают Письма Минфина:
- Письмо от 18.07.2024 N 03-04-09/67335
- Письмо от 11.06.2021 N 03-04-05/46440
Пример 2
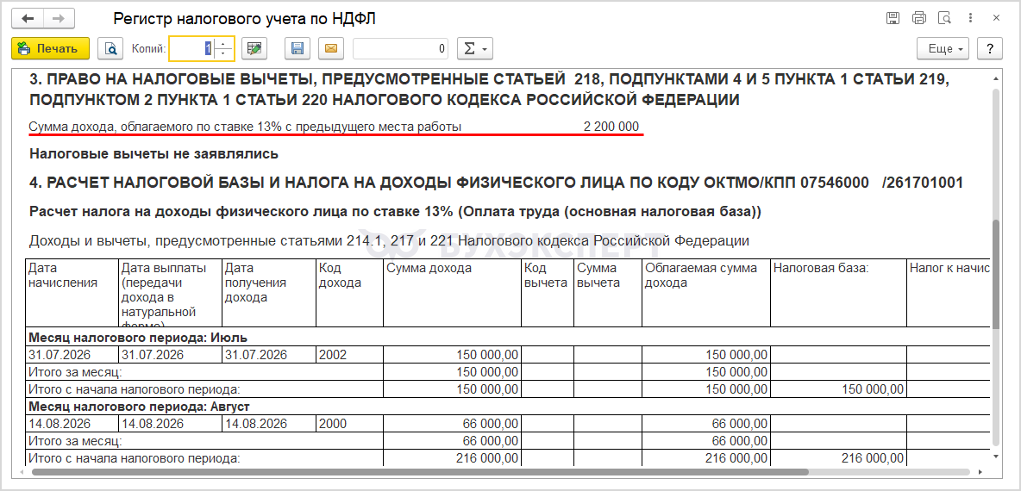
Сотрудник Деревянко П. Г. работает в ООО «Березовые шишки» с июля 2026 года. По справке с предыдущего места работы его доход составил 2 200 000 руб. Эти данные внесены в учетную систему. Доход с предыдущего места работы указывают в 1С для контроля лимита стандартных вычетов. Он не влияет на расчет НДФЛ по прогрессивной шкале.
Сумму дохода можно увидеть в Разделе 3 «Право на налоговые вычеты» отчета Регистр налогового учета по НДФЛ. Сформируйте отчет из документа начисления зарплаты:
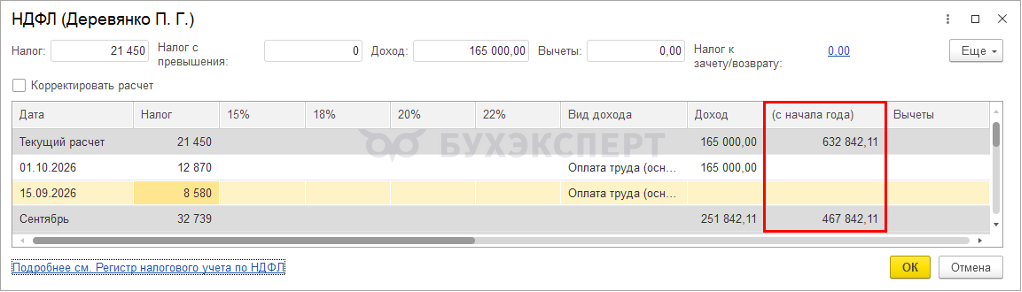
Из документов начисления зарплаты видно, что доход сотрудника в ООО «Березовые шишки» с начала года составил 632 842,11 руб. С учетом дохода по прежнему месту работы сумма превышает 2,4 млн руб. Однако НДФЛ исчисляют по ставке 13%:
Даже если есть документ с предыдущего места работы, который подтверждает доход более 2,4 млн руб., текущий работодатель удерживает НДФЛ по ставке 13%, пока начисленный им доход не достигнет этого порога (п. 1 ст. 224 НК РФ).
После сдачи годовой формы 6-НДФЛ всеми работодателями ФНС обобщит сведения о доходах физлица. Если исчисленный налог превысит сумму НДФЛ, удержанную всеми работодателями, ФНС направит физлицу уведомление. Доплату НДФЛ перечислите не позднее 1 декабря следующего года (п. 6 ст. 228 НК РФ, Письмо Минфина от 07.11.2024 N 03-04-05/109444).
Подробнее читайте в материале: НДФЛ по новой шкале-2025 физлица будут доплачивать по уведомлению.
Соблюдайте сроки подачи формы 6-НДФЛ и уведомлений.
Двукратная подача уведомлений по НДФЛ
Уделите внимание уведомлениям об исчисленных суммах налогов — их подают до срока уплаты налога. Уведомления служат основанием для распределения средств с ЕНС в бюджет.
Сроки уплаты НДФЛ:
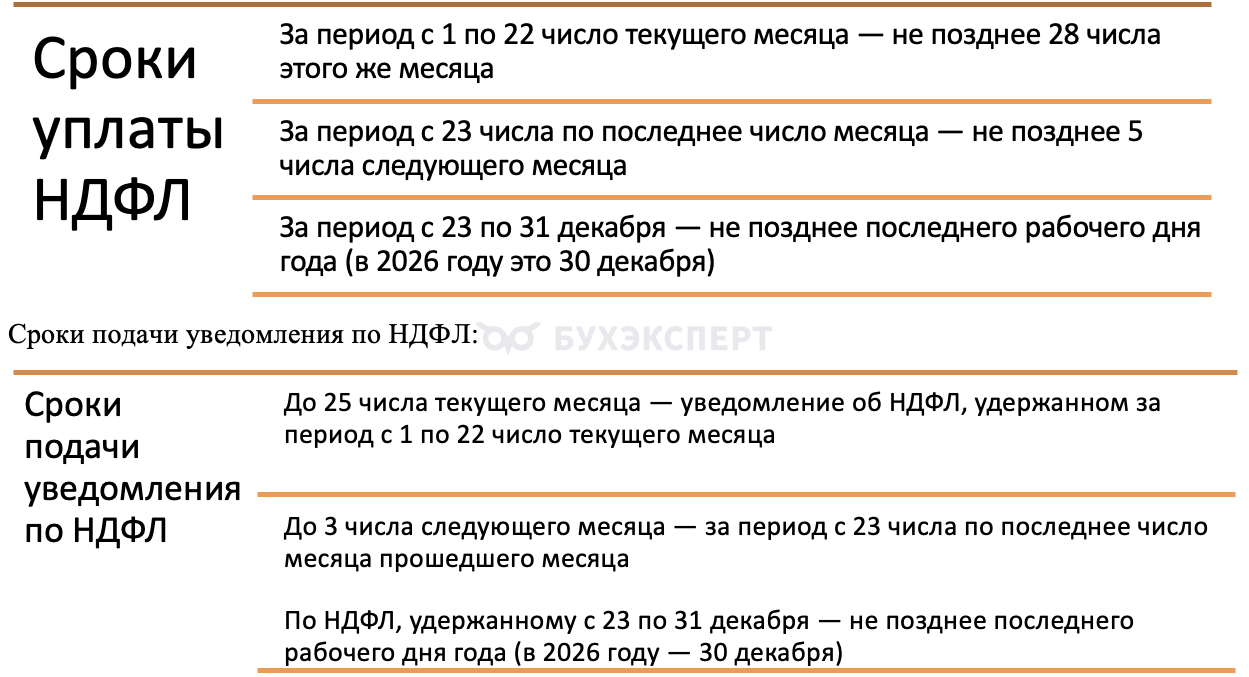
Несоответствие данных в уведомлениях и последующей отчетности по форме 6-НДФЛ может вызвать вопросы налоговых органов. Нарушение сроков подачи может повлечь штрафы за несвоевременную подачу уведомления.
Читайте также:
Что делать, если пропустили подачу уведомления по НДФЛ
Как заполнить налоговое уведомление по НДФЛ и взносам
Единое уведомление по НДФЛ и взносам
С 1 сентября 2026 года работодатели могут подать единое предварительное уведомление по НДФЛ и взносам на период от шести месяцев до года. В уведомлении укажите планируемые суммы НДФЛ и страховых взносов.
В документе укажите расчетные суммы НДФЛ и страховых взносов с разбивкой по периодам. Если фактические начисления превысят заявленные суммы, подайте уточненное уведомление в обычные сроки (Федеральный закон от 28.11.2025 N 425-ФЗ).
Новое правило снизит нагрузку при подготовке уведомлений.
Читайте также:
- Новый порядок для уведомлений по НДФЛ и взносам с 2026 года: сравниваем «было-стало»
- Уведомление по ЕНП об исчисленном НДФЛ в 1С
Нужно ли сдавать 6-НДФЛ, если нет зарплаты
Обязанность сдавать отчет 6-НДФЛ возникает у налоговых агентов при выплате дохода физлицу (п. 2 ст. 230 НК РФ). Если дохода не было, отчет сдавать не требуется.
Иногда нулевой отчет рекомендуют сдать, чтобы снизить риск запросов ФНС. Например, когда компания сдает РСВ по директору-учредителю без доходов или ранее регулярно сдавала 6-НДФЛ. Несдача 6-НДФЛ может привести к блокировке счета (п. 3.2 ст. 76 НК РФ).
Повышен порог необлагаемой матпомощи до 1 миллиона рублей
Еще одно изменение 2026 года — увеличение необлагаемого лимита материальной помощи при рождении ребенка. Его ввел Федеральный закон от 23.07.2025 N 227-ФЗ (п. 8 ст. 217, пп. 3 п. 1 ст. 422 НК РФ).
С 2026 года установлен лимит единовременной материальной помощи при рождении, усыновлении ребенка или установлении опеки — 1 000 000 руб. на каждого ребенка.
Важно учесть условия:
- льготу применяют к первой выплате
- выплату перечисляют в течение первого года жизни ребенка
- льгота действует для обоих родителей, даже когда они работают у одного работодателя
Данное изменение уже реализовано в программах 1С — написали подробнее о предоставлении вычета в 1С:ЗУП:
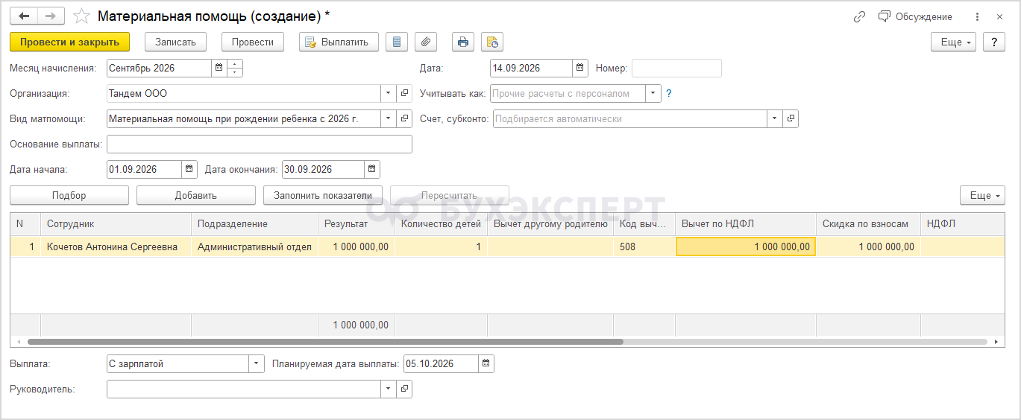
Читайте, как начислить материальную помощь в 1С:БП: Материальная помощь в 1С 8.3 Бухгалтерия — начисление, проводки.
С 1 сентября 2026 года ФНС изменила формы для ускоренного вычета
Упрощенный порядок получения налоговых вычетов установлен ст. 221.1 НК РФ. Обновленные формы утвердил Приказ ФНС от 03.06.2026 N ЕД-1-11/373@.
Вычеты, попадающие под упрощенный порядок:
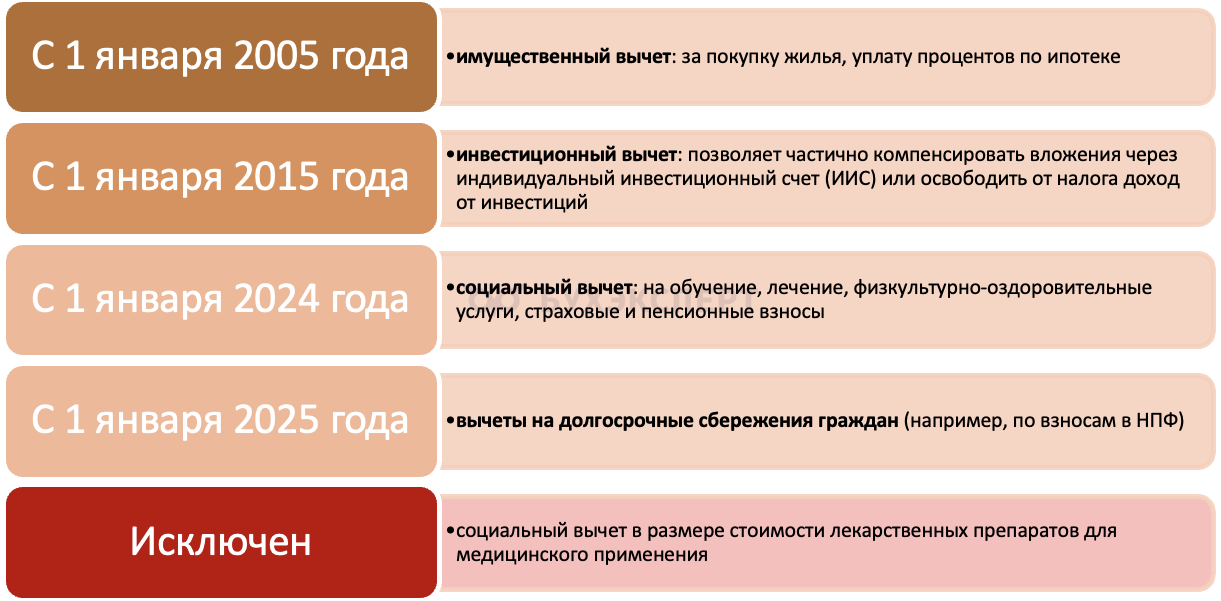
Формы заявлений утвердил Приказ ФНС от 18.10.2024 N ЕД-7-11/871@:
- имущественный вычет — форма по КНД 1150117
- социальный вычет — форма по КНД 1150130
- инвестиционный вычет — форма по КНД 1150145
С 1 сентября 2026 года действуют обновленные формы заявлений на инвестиционный налоговый вычет и вычеты на долгосрочные сбережения в упрощенном порядке. Используйте форму по КНД 1150145, утв. Приказом ФНС от 03.06.2026 N ЕД-1-11/373@.
После того как брокер, негосударственный пенсионный фонд или другой источник передаст в ФНС сведения о взносах, в личном кабинете появится предзаполненное заявление по форме КНД 1150145.
Важно проверить сведения. При необходимости внесите изменения, подпишите заявление усиленной квалифицированной электронной подписью и укажите реквизиты банковского счета для возврата налога.
Закон об отмене штрафа за несдачу 3-НДФЛ при продаже/дарении недвижимости
Федеральный закон от 26.06.2026 N 201-ФЗ смягчил ответственность налогоплательщиков и упростил сдачу отчетности. Закон отменил штраф по п. 1 ст. 119 НК РФ за несвоевременную сдачу нулевой декларации, когда налог к уплате отсутствует.
Изменение касается и декларации 3-НДФЛ при продаже или дарении недвижимости. ФНС получает сведения о таких сделках из Росреестра по ст. 85 НК РФ. На основании этих данных инспекция самостоятельно рассчитывает налог.
Освобождение от ответственности за несвоевременную подачу 3-НДФЛ действует с 01.07.2026. Обязанность подать декларацию сохраняется. Однако, если ФНС уже получила сведения о сделке в порядке межведомственного взаимодействия, штраф за просрочку не применяют.
Законопроект о налоговом агентировании по НДФЛ на ПИФы через брокеров
В апреле 2026 года в Госдуму внесли законопроект N 1220208-8 «О внесении изменений в статью 226-1 части второй Налогового кодекса Российской Федерации».
Законопроект предусматривает вычет по НДФЛ при продаже или выкупе паев закрытых паевых инвестиционных фондов. Норма будет распространяться на правоотношения с 1 января 2026 года.
Инвестиционный вычет при продаже ценных бумаг и паев не ограничен суммой 3 млн руб. за год. Предельный размер вычета — 3 млн руб., умноженные на число полных лет владения (п. 2 ст. 219.1 НК РФ).
Ключевые моменты изменений по НДФЛ на ПИФ:
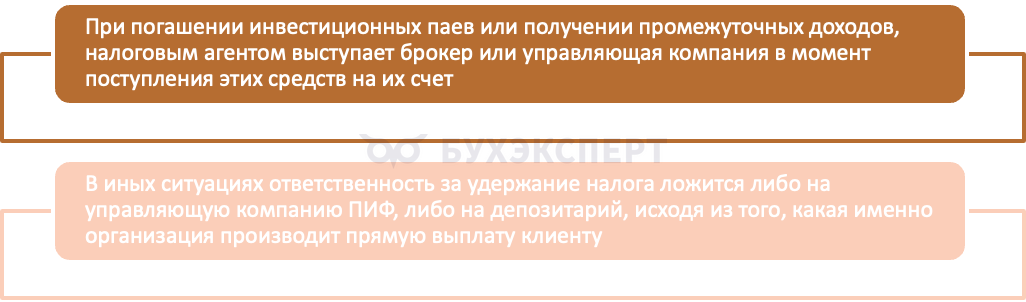
У управляющей компании ПИФ нет данных, чтобы удержать НДФЛ у конкретного физлица. При выплате дохода она не знает, кто получит доход — это может привести к ошибкам.
В обоих случаях НДФЛ удержат при начислении дохода инвестору или зачислении средств на счет уполномоченного лица — брокера или управляющего, который действует от имени клиента.
Кратко о нововведениях по НДФЛ в 2026 году
- Прогрессивная шкала НДФЛ — система, при которой ставка растет вместе с доходом. Чем выше доход, тем выше ставка — от 13% до 22%
- Уведомление подают до уплаты налога. НДФЛ удерживают при выплате зарплаты, которую выплачивают два раза в месяц. Поэтому уведомления подают дважды: до 25 числа — за выплаты с 1 по 22 число текущего месяца и до 3 числа следующего месяца — за выплаты с 23 по последнее число предыдущего месяца
- С сентября 2026 года можно подать единое предварительное уведомление по НДФЛ и страховым взносам на период от шести месяцев до года
- Если доход не начисляли, отчет 6-НДФЛ не сдают. В некоторых случаях лучше сдать нулевой отчет
- В 2026 году необлагаемый лимит единовременной материальной помощи при рождении, усыновлении ребенка или установлении опеки увеличили до 1 млн руб. на каждого ребенка. Льгота действует с ограничениями
- С 1 сентября 2026 года действуют обновленные формы для получения упрощенного налогового вычета
- Федеральный закон от 26.06.2026 N 201-ФЗ отменил штраф за несвоевременную подачу 3-НДФЛ при продаже или дарении недвижимости. Обязанность подать декларацию сохраняется
- Законопроект, внесенный в апреле 2026 года, устанавливает порядок удержания НДФЛ с дохода от инвестиций в ПИФ. НДФЛ удерживают при начислении дохода или зачислении средств на счет
См.также:
- НДФЛ по новой шкале-2025 физлица будут доплачивать по уведомлению
- 6-НДФЛ — правила заполнения
- Как создать уведомление по НДФЛ в 1С 8.3 в 2026 году
- Штраф за несвоевременную подачу уведомления в 1С
- Пропустили подачу уведомления по НДФЛ за период с 23–30 июня в 1С
- Как заполнить налоговое уведомление по НДФЛ и взносам — памятка от ФНС
- С 01.09.2026 можно подавать уведомления по НДФЛ и взносам сразу за год
- Новый порядок для уведомлений по НДФЛ и взносам с 2026 года: сравниваем «было — стало»
- Нулевой 6-НДФЛ — сдавать или нет?
- С 1 января 2026 необлагаемую матпомощь при рождении ребенка поднимут до 1 млн руб.
- Вычет по материальной помощи при рождении с 2026 года в ЗУП 3.1
- Материальная помощь в 1С 8.3 Бухгалтерия — начисление, проводки
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете