





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В 2025 году Минфин из-за повышения ставки рекомендовал исправлять ошибки прошлых лет, приведшие к излишней уплате налога на прибыль, в периоде их совершения. С 2026 года такой порядок закреплен в НК РФ. Аналогичные рекомендации Минфин дал в отношении возвратов и корректировок по соглашению сторон.
На примерах рассмотрим, как в 1С отразить исправление ошибок, возвраты и корректировки по соглашению сторон, которые скорректированы в 2025 году по общему правилу (без учета повышения ставки), а в 2026 году изменены с учетом повышения ставки налога на прибыль.
Как исправлять ошибки прошлых лет, обнаруженные в текущем периоде, смотрите материал Исправление ошибки прошлых лет при увеличении ставки налога на прибыль в 1С
Про возвраты и корректировки по согласованию сторон, которые возникли в 2026 и позднее читайте Возврат товаров от покупателя и корректировки по соглашению сторон при увеличении ставки налога на прибыль в 1С
Получите понятные самоучители 2026 по 1С бесплатно:
Содержание
Нормативное регулирование
Порядок исправления ошибок в налоговом учете долгое время был неизменным (п. 1 ст. 54 НК РФ):
- ошибка обязательна к исправлению в периоде совершения, если привела к недоимке
- ошибка исправляется в периоде обнаружения, если невозможно установить период, в котором была допущена
- ошибка может быть исправлена в периоде обнаружения, если привела к излишней уплате налога
С 2026 года действует новое условие: если ошибка выявлена в периоде со ставкой налога выше, чем в периоде ее совершения, она исправляется путем подачи уточненной декларации за год совершения ошибки независимо от того, привела ли она к недоимке (абз. 3 п. 1 ст. 54 НК РФ).
Правило вступило в силу с 01.01.2026, но фактически применялось уже в 2025 году (Письмо Минфина от 15.05.2025 N 03-03-06/1/47786).
Как внести исправления в 2025 по налогу на прибыль, если обнаружили забытые расходы 2024 в 1С?
Это правило не распространяется на возвраты товаров и корректировки по согласованию сторон. Однако налоговые органы требуют отражать такие операции за периоды, в которых действовала более низкая ставка налога на прибыль, как исправление ошибок (Письма Минфина от 30.06.2025 N 03-03-06/1/63275, от 24.06.2025 N 03-03-06/1/61422, от 24.06.2025 N 03-03-06/1/61420).
В 1С реализован механизм отражения по рекомендациям Минфина для
- исправления ошибки по налогу на прибыль прошлых периодов (до повышения ставки) через документы Корректировка реализации и Корректировка поступления.
- корректировок по соглашению сторон и возвратов через документы Возврат товаров от покупателя, Корректировка реализации и Корректировка поступления с видом операции Корректировка по согласованию сторон.
Рассмотрим действие механизма, когда ошибка обнаружена в 2025 году.
Исправление ошибок прошлых лет в 2025 году без представления уточненки
29.12.2025 обнаружены ошибки в документах:
- Реализация (акт накладная, УПД) от 30.12.2024 на сумму 201 600 руб. (в т.ч. НДС 20%), вместо 168 000 руб. (в т.ч. НДС 20%), расхождение составило 33 600 руб. (в т.ч. НДС 20%)
- Поступление (акт, накладная, УПД) от 28.10.2024 внесен в базу на сумму 120 000 руб. (в т. ч. НДС 20%) без доп. услуг, расхождение составило 12 000 руб. (в т.ч. НДС 20%)
Бухгалтерский учет 2024—2025 годов закрыт, бухотчетность утверждена.
Обе ошибки исправлены по действующим в 2025 году правилам ст. 54 НК РФ — в периоде обнаружения, так как они привели к излишней уплате налога.
09.07.2026 после получения требования от ИФНС решено исправить ошибки с учетом повышения ставки в 2025 году — в периоде совершения и подать уточненные декларации за 2024 и 2025 годы.
В бухгалтерском учете ошибки признаны несущественными.
Исправление ошибки в реализации на дату обнаружения (без подачи уточненки)
На дату обнаружения в 2025 году ошибки исправлены по нормам ст. 54 НК РФ, которые действовали на тот момент — датой обнаружения, так как ошибка привела к переплате налога на прибыль.
Документ Корректировка реализации из раздела Продажи или на основании исходного документа Реализация (акт накладная, УПД) оформлен следующим образом.
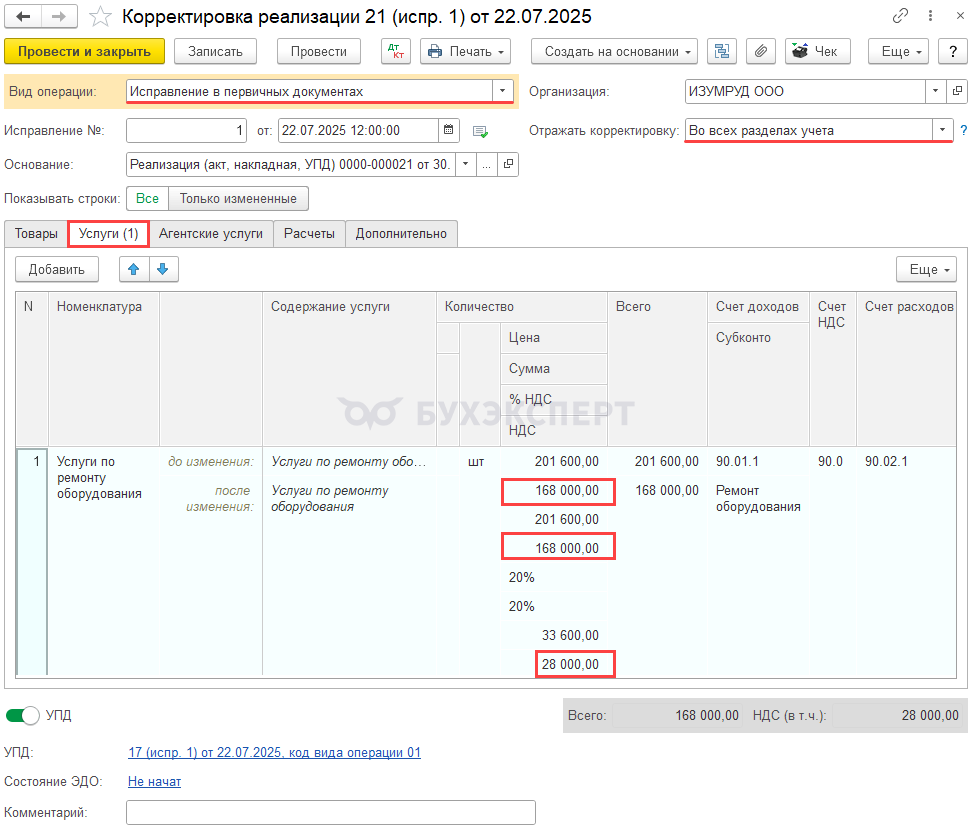
Обратите внимание на заполнение полей:
- Вид операции — Исправление в первичных документах
- Отражать корректировку — Во всех разделах учета
- Основание — документ, на основании которого исправляется ошибка (если он не заполнен при создании)
На вкладке Товары или Услуги в строке после изменения указаны правильные значения граф Количество, Цена, Сумма, НДС.
Сформирован исправленный счет-фактура (УПД).
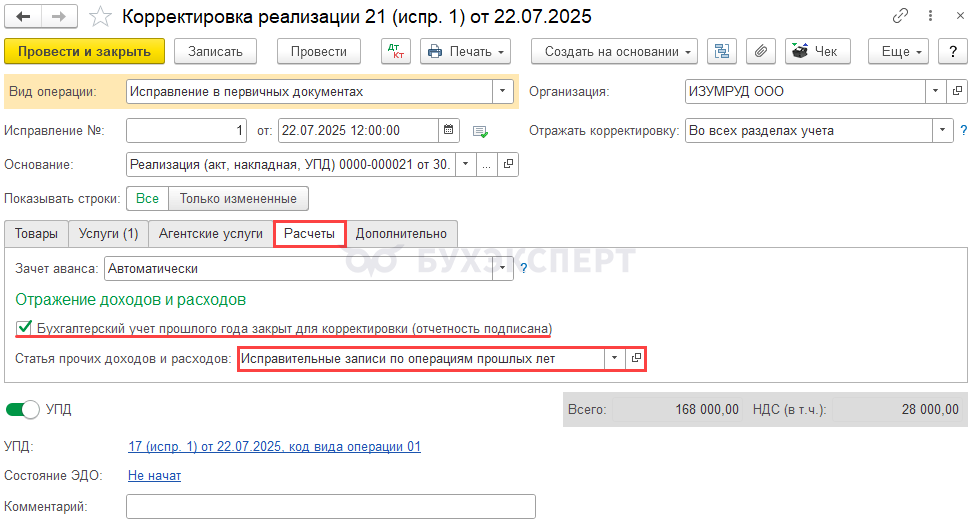
На вкладке Расчеты поставлен флаг Бухгалтерский учет прошлого года закрыт для корректировки (отчетность подписана). В противном случае в бухгалтерском учете корректирующие проводки будут формироваться на 31 декабря прошлого года.
Для заполнения субконто к счетам 91.02 и 91.01 по умолчанию указывается статья прочих доходов и расходов — Исправительные записи по операциям прошлых лет.
Проводки
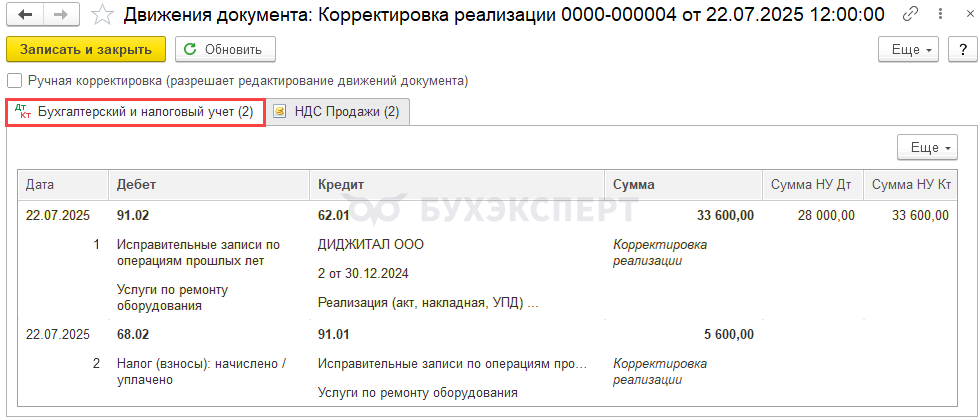
Программа сформировала проводки текущей датой:
- Дт 91.02 Кт 62.01 — увеличение прочих расходов
- Дт 68.02 Кт 91.01 — корректировка НДС
Исправление ошибки в поступлении на дату обнаружения (без подачи уточненки)
Ошибка в документе Поступление (акт, накладная, УПД) исправлена документом Корректировка поступления с видом операции Исправление собственной ошибки или Исправление в первичных документах из раздела Покупки.
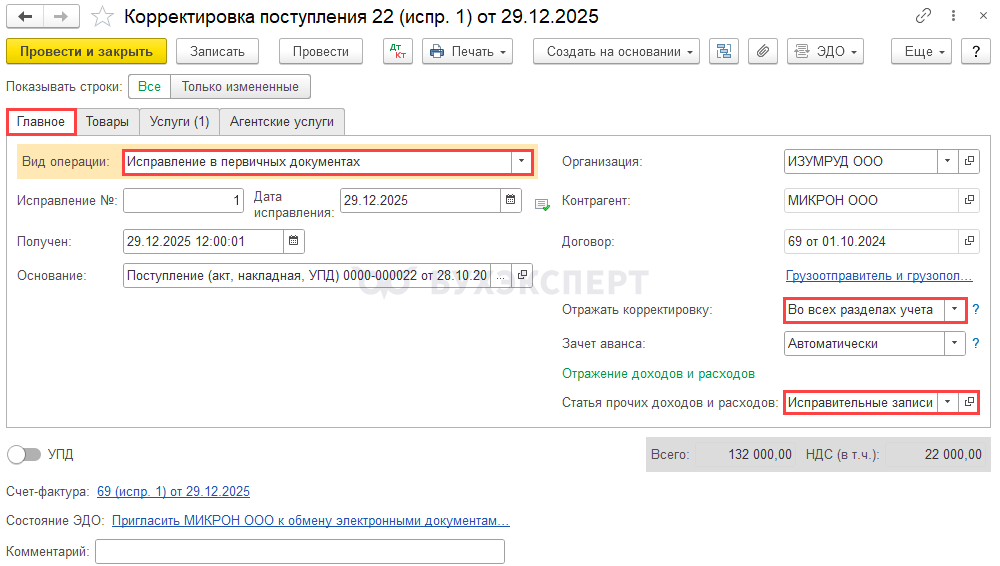
Обратите внимание на заполнение полей:
- Вид операции — Исправление собственной ошибки или Исправление в первичных документах
- Отражать корректировку — Во всех разделах учета
- Статья прочих доходов и расходов — Исправительные записи по операциям прошлых лет
- Основание — документ, на основании которого исправляется ошибка
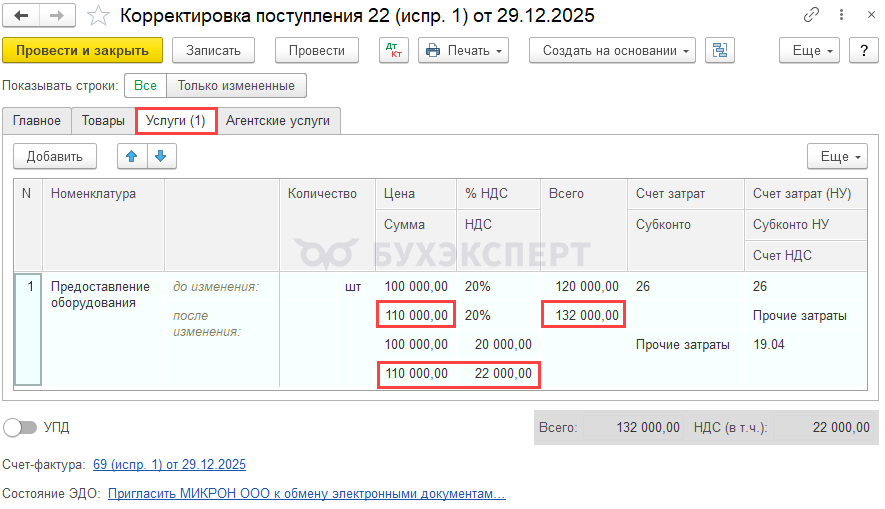
На вкладке Услуги в строке после изменения указано правильные значения граф Количество, Цена, Сумма, НДС. В нашем примере скорректирована цена услуги.
Проводки
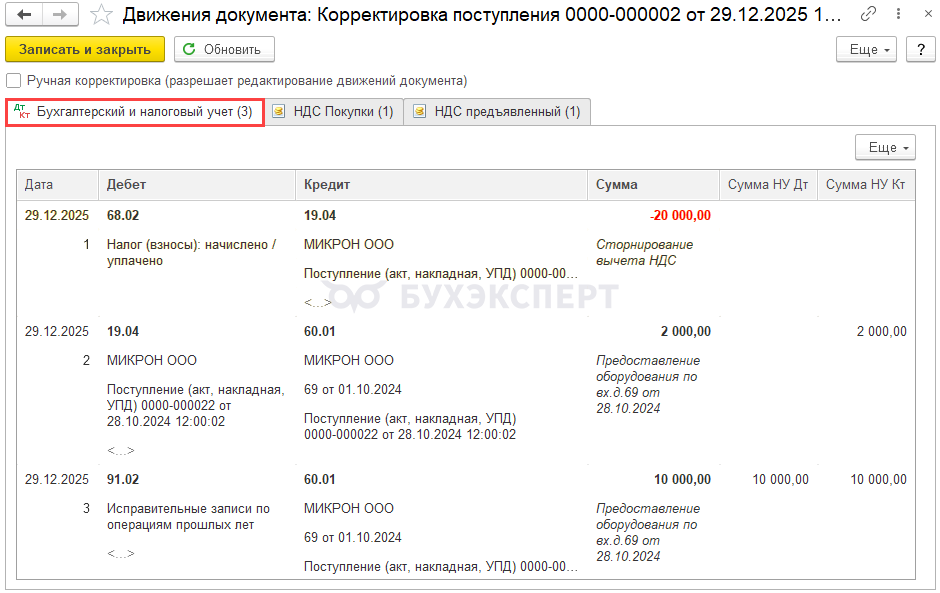
Программа сформировала проводки текущей датой:
- Дт 68.02 Кт 19.04 — сторнирование вычета НДС
- Дт 19.04 Кт 60.01 — принятие на учет НДС
- Дт 91.02 Кт 60.01 — увеличение прочих расходов
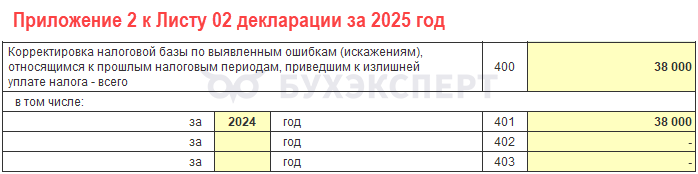
Таким образом, оба документа привели к образованию в Приложении 2 к Листу 02 декларации по прибыли за 2025 год стр. 400 «Корректировка налоговой базы по выявленным ошибкам (искажениям), относящимся к прошлым налоговым периодам, приведшим к излишней уплате налога».
Корректировка ошибок, исправленных в 2025 году, для подачи уточненок
Настройки в 1С
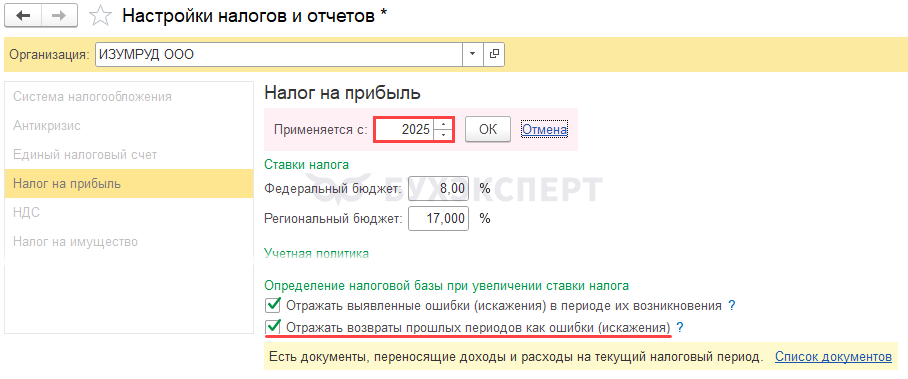
Чтобы внести исправления в налоговый учет 2024 и 2025 годов с заполнением уточненных деклараций по налогу на прибыль, настройте порядок исправления ошибок в 2025 году (Главное — Налоги и отчеты — Налог на прибыль — Определение налоговой базы при увеличении ставки налога).
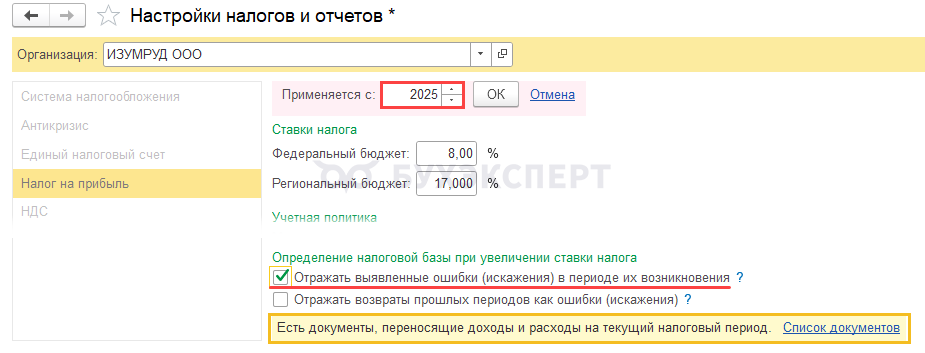
Здесь же программа предложит перейти к списку документов, которые не соответствуют установленному правилу. Пройдите по ссылке Список документов.
Изменение документов корректировки за 2025 год в 1С
После установки флага Отражать выявленные ошибки (искажения) в периоде их возникновения, ошибки 2024 года и ранее в 2025 году будут исправляться в НУ периодом совершения.
Так как 2025 год завершен, все документы корректировки внесены и период закрыт, 1С предлагает внести исправления в эти документы без открытия периода с помощью обработки.
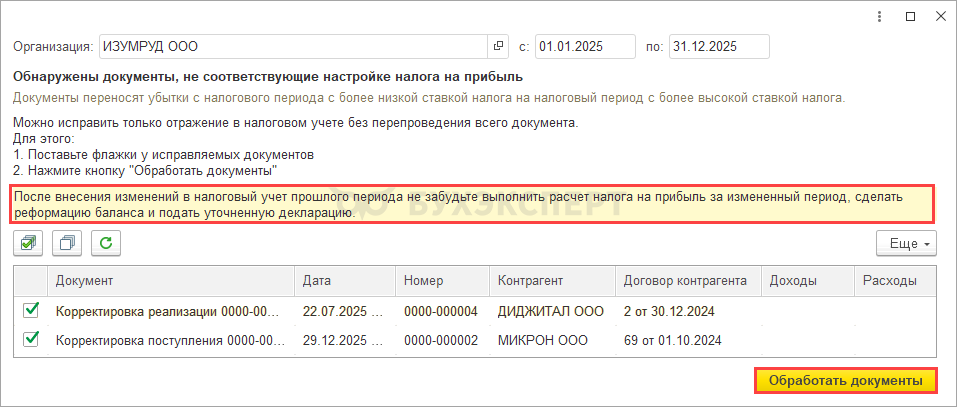
В список документов для обработки попадают все документы корректировки, сформированные, начиная с 01.01.2025. Проверьте, все ли из них подлежат изменению. Снимите флаги, где корректировка не требуется.
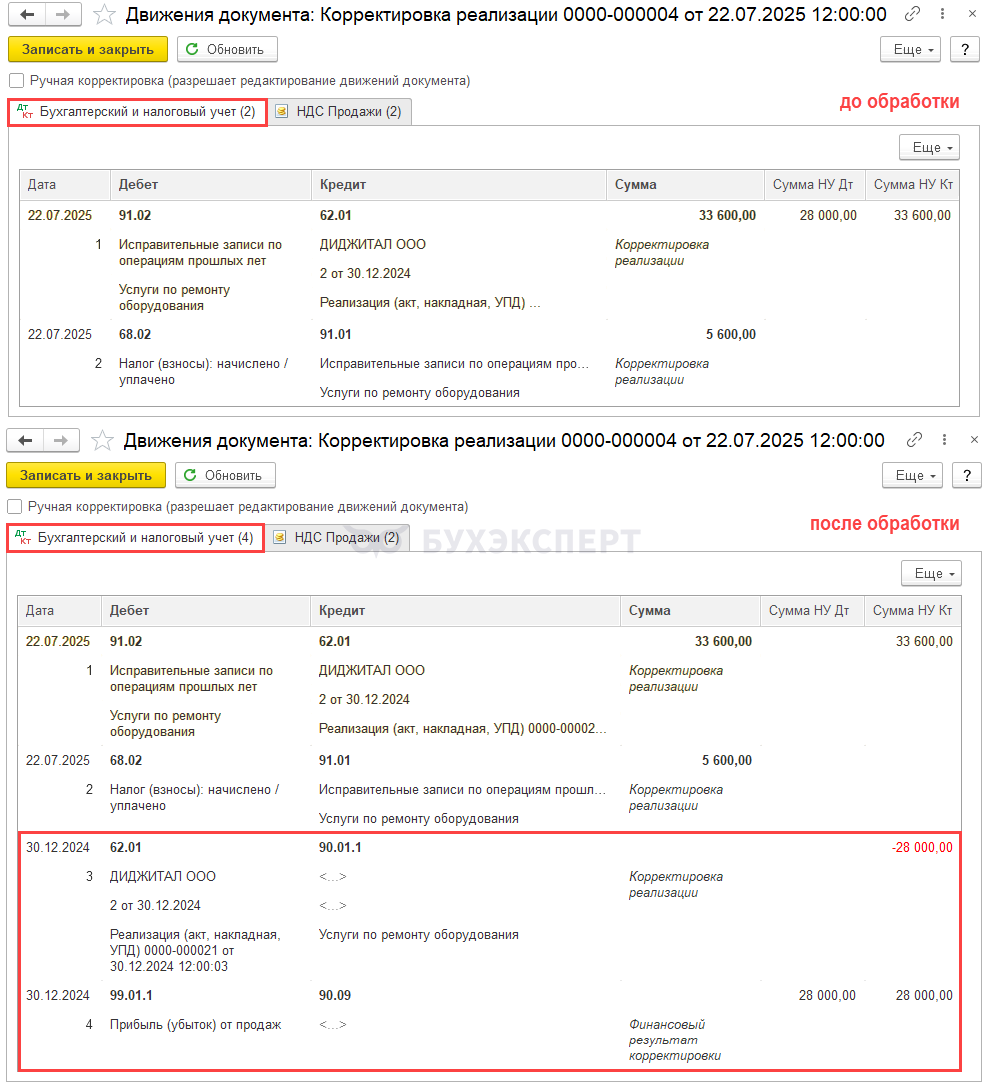
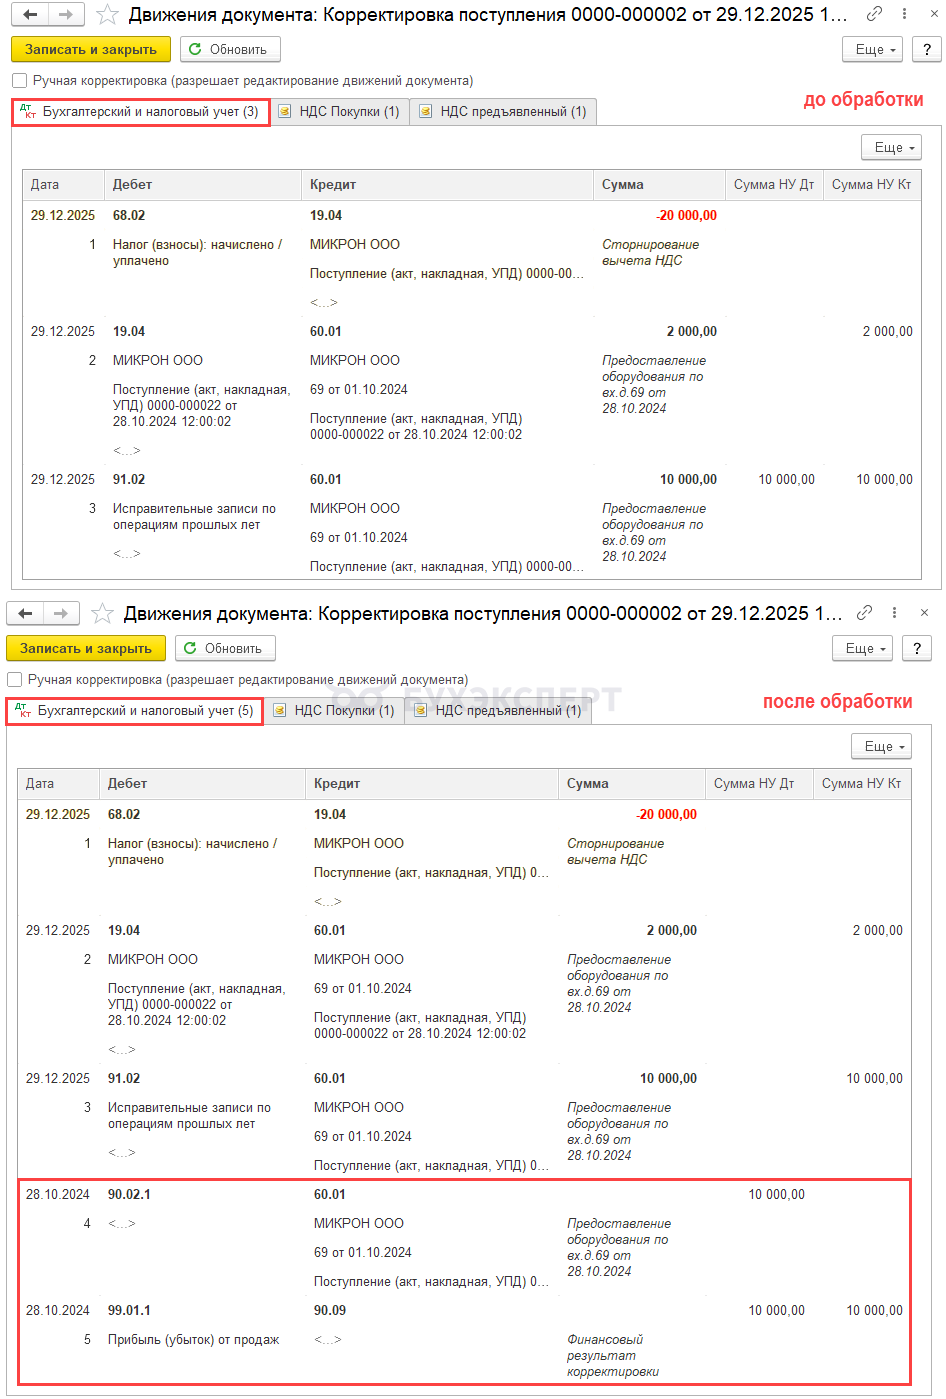
После запуска обработки первоначальные проводки документов корректировки в налоговом учете изменятся.
Корректировка реализации
Корректировка поступления
Заполните корректирующие декларации по налогу на прибыль за 2024 и 2025 годы. Подробнее Исправление ошибки прошлых лет при увеличении ставки налога на прибыль в 1С — Отчетность
В налоговом учете проводки формируются датой исходного документа (в нашем примере — 30.12.2024 и 28.10.2024), поэтому на 31.12.2024 на счете 99.09 «Прибыль (убыток) от продаж» останется сальдо по ресурсу НУ.
Закройте его рег. операцией Реформация баланса за 2024 год, а если период закрыт — в ближайшем доступном периоде (например, 31.12.2026).
Корректировки по согласованию сторон и возвраты от покупателя в 2025 году в 1С
Корректировки по соглашению сторон и возвраты от покупателей отражаются аналогично исправлению ошибок, если в настройках налога на прибыль установлен флаг Отражать возвраты прошлых периодов как ошибки (искажения) (Главное — Налоги и отчеты — Налог на прибыль — Определение налоговой базы при увеличении ставки налога).
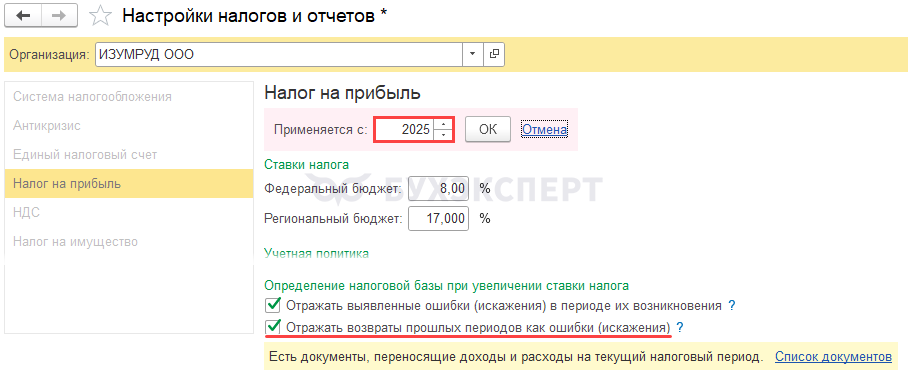
Если в учете 2025 года есть документы корректировок и возвратов от покупателей, которые не отвечают выбранному условию, программа предложит перейти по ссылке Список документов.
В этом случае в налоговом учете формируются такие же проводки, как при исправлении ошибки.
Подробнее о возвратах и корректировках, которые отражаются как ошибки (искажения).
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете