





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
По договору ГПХ с физлицом заказчик обычно удерживает НДФЛ из вознаграждения и начисляет страховые взносы за собственный счет. Порядок зависит от статуса исполнителя, места работы и права заказчика на пониженный тариф. Разберем ставки, вычеты и расчеты на примерах.
Содержание
Какие договоры рассматриваем
В статье рассматриваем прежде всего подряд и возмездное оказание услуг с физлицом. По подряду оплачивают результат работы, по услугам — действия или деятельность исполнителя. Это не выполнение трудовой функции под управлением работодателя (ст. 702, 779 ГК РФ).
Исполнитель не приобретает право на ежегодный оплачиваемый отпуск по ТК РФ. При этом утверждение «по ГПХ не оплачивают больничные» — неверно. Исполнители входят в систему страхования на случай временной нетрудоспособности и материнства при предусмотренных законом условиях.
Получите понятные самоучители 2026 по 1С бесплатно:
Для права на пособие в 2026 проверяют сумму взносов на соответствующее страхование, начисленную за 2025 у всех страхователей, в том числе по трудовым договорам, и сравнивают со стоимостью страхового года. При обычном заболевании или бытовой травме первые 3 дня оплачивает страхователь, последующие — СФР. Для других страховых случаев порядок отличается (ч. 4.2 ст. 2, ст. 3 Федерального закона от 29.12.2006 N 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством»).
Подробнее: Оплачивается ли больничный по договору ГПХ
Не используйте ГПХ вместо трудового договора, если фактически исполнитель выполняет трудовую функцию с подчинением внутреннему распорядку. Название договора не исключает переквалификации (ст. 15, 19.1 ТК РФ).
Когда заказчик удерживает налог и платит взносы
Далее предполагаем, что заказчик — российская организация или ИП. Для заказчика-физлица без статуса ИП правила отличаются: его нельзя автоматически считать налоговым агентом по НДФЛ.
Сначала определите статус исполнителя:
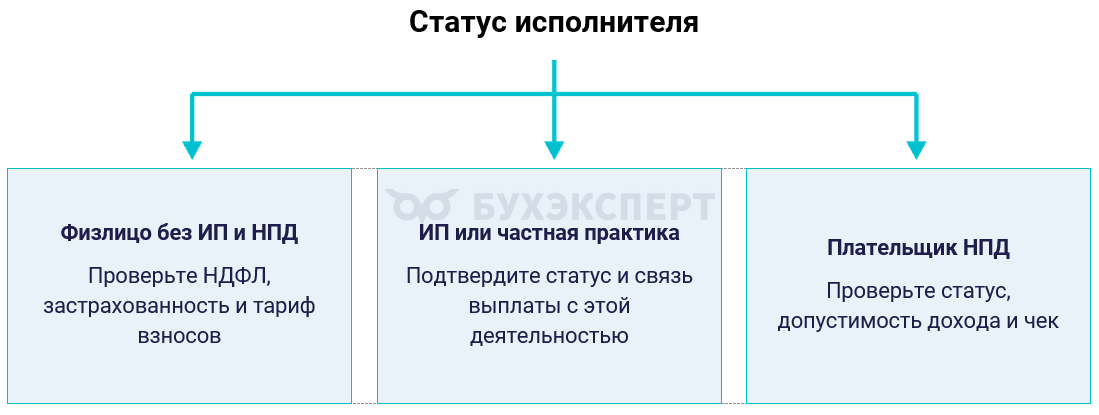
У ИП проверяют, относится ли выплата к предпринимательской деятельности. Для НПД — статус на дату дохода, допустимость операции и чек. Одной записи в договоре «налоги исполнитель платит сам» недостаточно, чтобы снять с заказчика обязанности налогового агента (ст. 226, 227 НК РФ, Федеральный закон от 27.11.2018 N 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход»»).
В статье налог и взносы не объединяем одним термином. Заказчик выполняет разные обязанности:
| Платеж | За чей счет | Основное правило |
| НДФЛ | За счет исполнителя | Удержать из облагаемого дохода при выплате |
| Единые страховые взносы | За счет заказчика | Начислить при объекте обложения и застрахованности |
| Взносы на травматизм | За счет заказчика | Начислить, если обязанность предусмотрена договором ГПХ |
НДФЛ с дохода налогового резидента РФ
По общему правилу резидент — физлицо, которое находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев. Для отдельных случаев предусмотрены специальные нормы. Гражданство и налоговое резидентство — разные признаки (ст. 207 НК РФ).
Вознаграждения за работы и услуги обычно входят в основную налоговую базу. К ней применяют вычеты при соблюдении условий. Ставка зависит от величины базы нарастающим итогом (ст. 210, 224 НК РФ).
Пятиступенчатая шкала для соответствующих доходов в 2026:
| Годовая база | Расчет НДФЛ |
| До 2,4 млн руб. включительно | 13% |
| Свыше 2,4 до 5 млн руб. включительно | 312 000 руб. + 15% с превышения 2,4 млн руб. |
| Свыше 5 до 20 млн руб. включительно | 702 000 руб. + 18% с превышения 5 млн руб. |
| Свыше 20 до 50 млн руб. включительно | 3 402 000 руб. + 20% с превышения 20 млн руб. |
| Свыше 50 млн руб. | 9 402 000 руб. + 22% с превышения 50 млн руб. |
Повышенная ставка применяется к превышению порога, а не ко всей выплате. Налоговый агент учитывает соответствующие доходы, выплаченные им с начала года. Доходы разных агентов по общему правилу объединяет инспекция по итогам года, если требуется доплата.
Для физлиц, имевших хотя бы один день в году статус иностранного агента, предусмотрены специальные правила и ставка 30%. Обычную резидентскую шкалу к ним автоматически не применяют (п. 6 ст. 224 НК РФ).
Какие вычеты предоставляют
По работам и услугам резидент вправе заявить профессиональный вычет в сумме фактически произведенных и документально подтвержденных расходов, непосредственно связанных с договором. Для получения вычета у заказчика подают письменное заявление и подтверждения (п. 2 ст. 221 НК РФ).
Стандартные вычеты, включая вычет на детей, также возможны при соблюдении условий. Вычет предоставляет один налоговый агент по выбору физлица. Проверьте заявление, сведения и документы, а также применимые пределы дохода (ст. 218 НК РФ).
Про возможность вычета на детей по ГПХ рассказал Минфин в письме от 26.01.2024 N 03-04-05/6138
Имущественный вычет на покупку жилья заказчик только по ГПХ как работодатель не предоставляет. Исполнитель может обратиться за ним в предусмотренном законом порядке, например по декларации. При одновременных трудовых отношениях условия рассматривают отдельно (ст. 220 НК РФ).
Для авторского заказа действуют специальные профессиональные вычеты по п. 3 ст. 221 НК РФ. Базу страховых взносов по авторским договорам также проверяют отдельно по ст. 421 НК РФ. Примеры ниже относятся к работам и услугам, а не к авторским вознаграждениям.
Компенсация расходов исполнителя
Не считайте любую компенсацию автоматически необлагаемой или, наоборот, всегда облагаемой НДФЛ. Минфин разъяснял, что возмещение расходов исполнителя включают в доход, а при подтверждениях и заявлении применяют профессиональный вычет (Письмо Минфина от 25.01.2024 N 03-04-05/5687).
ФНС отдельно рассматривала оплату проезда, проживания и питания исключительно в интересах заказчика. При таких обстоятельствах экономической выгоды у исполнителя может не возникать (Письмо ФНС от 23.06.2022 N БС-15-11/71@).
Это не универсальное освобождение любых сумм с названием «компенсация». Проверьте, кто оплачивает расходы, в чьих интересах они произведены, как связаны с договором и какие есть документы. Условия и суммы возмещения выделите отдельно от вознаграждения.
Пример 1. Вознаграждение резидента и профессиональный вычет
Заказчик начислил резиденту 150 000 руб. за услуги в России. Исполнитель понес расходы 20 000 руб., подтвердил их и подал письменное заявление на профессиональный вычет. Эти расходы отдельно не возмещают: начисленный доход — 150 000 руб. Соответствующая база с начала года не превышает 2,4 млн руб., других особенностей нет.
НДФЛ:
- (150 000 руб. — 20 000 руб.) × 13% = 16 900 руб.
Сумма к выплате:
- 150 000 руб. — 16 900 руб. = 133 100 руб.
Без заявления и оснований для профессионального вычета заказчик удержал бы 19 500 руб. По страховым взносам профессиональный вычет за работы и услуги не применяется: база по условиям примера — 150 000 руб.
НДФЛ с дохода нерезидента
Общее правило для облагаемых российских доходов нерезидента — 30%. Но для отдельных доходов в п. 3, 3.1 ст. 224 НК РФ предусмотрена прогрессивная шкала 13-22%.
Проверьте доходы от трудовой деятельности:
- иностранных граждан, работающих на основании патента
- высококвалифицированных специалистов в соответствующем статусе
- граждан и налоговых резидентов государств ЕАЭС при деятельности в России
- участников программы переселения соотечественников и совместно переселившихся членов их семей
- членов экипажей судов под Государственным флагом РФ при исполнении трудовых обязанностей
- беженцев и лиц, получивших временное убежище
Перечень не означает, что любая выплата человеку с таким статусом получает льготный порядок — проверяют вид дохода и условия нормы. Для членов экипажей закон прямо говорит о трудовых обязанностях. Эту категорию нельзя механически переносить на любую услугу по ГПХ. ВКС и патентников проверяют также по миграционным документам.
К ЕАЭС, кроме России, относятся Армения, Беларусь, Казахстан и Киргизия. Для договоров с их гражданами учитывайте ст. 73 Договора о Евразийском экономическом союзе и действующую редакцию ст. 224 НК РФ.
Нерезиденту не предоставляют обычные стандартные, профессиональные и имущественные вычеты только из-за применения ставки 13-22%. Уменьшение налога на фиксированные авансовые платежи за патент — не вычет: оно проводится на основании заявления, документов об оплате и уведомления инспекции о подтверждении права (ст. 227.1 НК РФ).
Пример 2. Нерезидент без специальных оснований
Исполнитель оказал услуги в России и не относится к категориям с особым порядком. Вознаграждение — 150 000 руб. Он нерезидент, поэтому профессиональный вычет из Примера 1 не применяется.
НДФЛ:
- 150 000 руб. × 30% = 45 000 руб.
Сумма к выплате:
- 150 000 руб. — 45 000 руб. = 105 000 руб.
НДФЛ больше, чем в Примере 1 — не только из-за ставки 30%, но и из-за отсутствия профессионального вычета. Статус нерезидента сам по себе не определяет тариф страховых взносов.
Если исполнитель работает из-за границы
Сначала определите источник дохода. Сам факт оплаты российским заказчиком не во всех случаях означает российский источник. Но с 2025 действует специальная норма для интернет-работ, услуг и предоставления определенных прав (пп. 6.3 п. 1 ст. 208 НК РФ).
Для нее одновременно проверяют два блока условий:
- работа, услуга или предоставление прав осуществлены через интернет с использованием предусмотренных нормой российских доменных имен, сетевых адресов, информационных систем или программно-аппаратных комплексов в России
- выполнено хотя бы одно дополнительное условие: исполнитель — резидент РФ, деньги поступают на счет в российском банке либо платит российская организация, ИП или другой указанный в норме российский источник
Для российского заказчика-организации или ИП условие об источнике выплаты уже выполнено. Однако использование предусмотренной цифровой инфраструктуры также следует установить. Простая отправка письма или наличие у заказчика сайта не заменяют анализа того, как выполнялась работа.
Порядок НДФЛ с работ и услуг за рубежом:
| Условия | Кто исчисляет НДФЛ |
| Доход относится к российскому источнику по пп. 6.3 п. 1 ст. 208 НК РФ | Российский заказчик выполняет обязанности налогового агента, статус резидента не отменяет удержания |
| Иностранный источник, исполнитель — резидент РФ | По общему правилу исполнитель сам декларирует облагаемый доход |
| Иностранный источник, исполнитель — нерезидент РФ | По общему правилу НДФЛ в России с такого дохода нет |
Для доходов по пп. 6.3 п. 1 ст. 208 НК РФ шкала 13-22% действует и у нерезидентов по п. 3.1 ст. 224 НК РФ, если не применяются специальные исключения. Не переносите на ГПХ правила дистанционного трудового договора: это другой подпункт и другая проверка условий.
При иностранном источнике резидент, как правило, декларирует облагаемый доход самостоятельно:
- 3-НДФЛ — не позднее 30 апреля следующего года
- налог — не позднее 15 июля
Проверьте международный договор и специальные положения при их применимости (ст. 228, 229 НК РФ).
Почему выплаты российского заказчика сами по себе не заменяют проверку условий интернет-работ — разобрали в консультации: ГПХ с гражданкой Сербии: НДФЛ при оказании услуг за пределами РФ
Страховые взносы по ГПХ
Общий тариф и база
Взносы начисляют на облагаемые выплаты за работы и услуги застрахованным физлицам. Общий единый тариф — 30% в пределах единой предельной базы и 15,1% сверх нее. На 2026 база — 2 979 000 руб. на одного человека у плательщика нарастающим итогом с начала года (п. 3 ст. 425 НК РФ, Постановление Правительства от 31.10.2025 N 1705).
НДФЛ удерживают из дохода, а взносы уплачивают за счет заказчика. Уменьшать сумму к выплате исполнителю на начисленные взносы нельзя.
Возмещение фактически произведенных и документально подтвержденных расходов, связанных с работами или услугами, а также оплату таких расходов исключают из базы по пп. 16 п. 1 ст. 422 НК РФ. Не применяйте это освобождение к произвольной надбавке без подтверждений.
Пониженные тарифы для МСП
Льгота определяется статусом и деятельностью заказчика, а не налоговым резидентством исполнителя. Для МСП в 2026 предусмотрены тарифы:
| Категория | Часть месячных выплат свыше 1,5 МРОТ | Что проверить |
| МСП в приоритетных отраслях | 15% | Перечень по Распоряжению Правительства от 27.12.2025 N 4125-р и условия п. 13.3 ст. 427 НК РФ |
| МСП обрабатывающих производств | 7,6% | Перечень по Распоряжению Правительства от 11.12.2024 N 3689-р и условия п. 13.2 ст. 427 НК РФ |
Самого включения в реестр МСП недостаточно. Проверьте основной вид деятельности, соответствующий перечень и долю профильных доходов. После Федерального закона от 25.04.2026 N 104-ФЗ при расчете 70% учитывают доходы от основного и дополнительных видов деятельности из применимого перечня. Для обрабатывающего МСП исключено прежнее требование о 70% за предшествующий год. Изменения применяют к отношениям с 1 января 2026 (п. 13.2, 13.3 ст. 427 НК РФ).
Проверку условий проводят по установленным отчетным периодам. Если право утрачено, взносы могут потребовать пересчета с начала расчетного периода. Не применяйте 15% только потому, что заказчик относится к малому бизнесу.
Как учесть изменения при заполнении РСВ и пересчитать взносы с начала года — в материале: ФНС уточнила правила пониженных взносов для МСП и контрольные соотношения для РСВ с 2026 года
Пример 3. Взносы заказчика с правом на тариф 15%
Используем вознаграждение из Примера 1 — 150 000 руб., оно начислено за один месяц. Других выплат этому человеку в месяце нет, годовая база не достигнута. Заказчик соответствует всем условиям тарифа 15% сверх 1,5 МРОТ. Документально подтвержденные расходы исполнителя 20 000 руб. отдельно не возмещают, поэтому профессиональный вычет по НДФЛ не уменьшает базу взносов.
МРОТ с 1 января 2026 — 27 093 руб. (Федеральный закон от 28.11.2025 N 429-ФЗ).
Порог:
- 27 093 руб. × 1,5 = 40 639,50 руб.
Взносы с части в пределах порога:
- 40 639,50 руб. × 30% = 12 191,85 руб.
Взносы с превышения:
- (150 000 руб. — 40 639,50 руб.) × 15% = 16 404,08 руб.
Итого:
- 12 191,85 руб. + 16 404,08 руб. = 28 595,93 руб.
Это расходы заказчика сверх вознаграждения. По общему тарифу 30% при тех же условиях взносы составили бы 45 000 руб. Взносы на травматизм, если они предусмотрены договором, рассчитывают отдельно.
Иностранные исполнители и работа за рубежом
Гражданство, миграционный статус, место выполнения работ и налоговое резидентство проверяют отдельно. Для граждан РФ выплаты по ГПХ за работы и услуги обычно облагаются взносами и при выполнении задания за рубежом.
Выплаты иностранцам и лицам без гражданства за работы и услуги, фактически выполняемые за пределами РФ, не образуют объект взносов по п. 5 ст. 420 НК РФ. Это правило не следует переносить на НДФЛ: по интернет-работам налог может удерживаться и при отсутствии объекта страховых взносов.
Для работающих в России иностранцев отдельно установите, входят ли они в круг застрахованных. Особого анализа требуют временно пребывающие ВКС: общее исключение не распространяют без проверки на граждан ЕАЭС. Виды страхования и международные правила здесь проверяют отдельно, а не только по наличию отметки «ВКС» (федеральные законы от 15.12.2001 N 167-ФЗ, от 29.11.2010 N 326-ФЗ, от 29.12.2006 N 255-ФЗ, Договор о Евразийском экономическом союзе).
Взносы на травматизм
Для договора работ или услуг обязанность начислять взносы на травматизм возникает, если она предусмотрена договором. Единые взносы и травматизм — разные платежи (п. 1 ст. 5 Федерального закона от 24.07.1998 N 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»).
В 2026 базовые тарифы — от 0,2% до 8,5% в зависимости от класса профессионального риска основного вида деятельности страхователя с учетом применимых скидок и надбавок. Это не класс риска конкретного задания исполнителя (федеральные законы от 22.12.2005 N 179-ФЗ и от 28.11.2025 N 434-ФЗ).
Когда удерживать и перечислять платежи
НДФЛ удерживают при каждой фактической выплате, включая аванс. Подписание акта не заменяет дату выплаты для денежного дохода (ст. 223, 226 НК РФ).
Для обычного порядка налогового агента сроки перечисления НДФЛ следующие:
| Когда удержан НДФЛ | Срок перечисления |
| С 1 по 22 число месяца | Не позднее 28 числа того же месяца |
| С 23 по последнее число месяца, кроме специального декабрьского периода | Не позднее 5 числа следующего месяца |
| С 23 по 31 декабря | Не позднее последнего рабочего дня календарного года |
При совпадении срока с выходным или нерабочим праздничным днем применяют перенос по ст. 6.1 НК РФ.
Единые взносы исчисляют по начисленным вознаграждениям в предусмотренном НК РФ порядке, срок уплаты — по общему правилу не позднее 28 числа следующего месяца. Не считайте аванс по ГПХ одновременно начисленным вознаграждением за принятые работы без проверки условий договора и документов (ст. 424, 431 НК РФ).
Как зарегистрировать условия договора, оформить акт, начислить вознаграждение и провести выплату — в инструкции: Договоры ГПХ в 1С 8.3 ЗУП
В отчетности проверьте 6-НДФЛ, РСВ, персонифицированные сведения и ЕФС-1 в применимых случаях. НДФЛ и взносы могут попасть в разные периоды из-за различия дат выплаты и начисления. Данные о заключении и прекращении соответствующего договора ГПХ отражают в кадровом подразделе ЕФС-1, не подменяя его расчетом взносов.
Какой код выбрать в зависимости от условия договора о страховании от несчастных случаев — в статье: ЕФС-1 с 1 сентября 2026: как отражать условие о взносах на травматизм по ГПД
Кратко о налогах по договору ГПХ
- Заказчик-организация или ИП обычно удерживает НДФЛ с вознаграждения физлица и начисляет взносы за собственный счет
- Статус ИП или плательщика НПД исполнителя подтверждают вместе с характером конкретной выплаты
- Для резидентов по основной базе действует шкала 13-22%, а повышенный процент применяется к превышению порога
- Для нерезидентов общее правило — 30%, но предусмотрены исключения по виду дохода и статусу
- Профессиональный вычет по работам и услугам предоставляют при заявлении и подтверждении расходов, а не автоматически
- По зарубежным интернет-работам отдельно проверяют условия пп. 6.3 п. 1 ст. 208 НК РФ
- Тариф взносов зависит от застрахованности исполнителя и права заказчика на льготу, а не только от ставки НДФЛ
- Взносы на травматизм по ГПХ начисляют при предусмотренной договором обязанности
- Исполнитель по ГПХ может иметь право на больничный при выполнении условий Закона N 255-ФЗ
См. также:
- Оплачивается ли больничный по договору ГПХ
- ФНС уточнила правила пониженных взносов для МСП и контрольные соотношения для РСВ с 2026 года
- Договоры ГПХ в 1С 8.3 ЗУП
- ЕФС-1 с 1 сентября 2026: как отражать условие о взносах на травматизм по ГПД
- ГПХ с гражданкой Сербии: НДФЛ при оказании услуг за пределами РФ
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете