





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В программе 1С:Бухгалтерия 8.3 ПРОФ реализованы возможности по досрочному применению ФСБУ 25/2018 (с релиза 3.0.93). Расскажем, как арендатору учитывать договоры аренды с 2021 года.
Как аналогичную ситуацию отразить в версии КОРП смотрите здесь >>
Содержание
Настройка программы
В программе поддерживается два варианта учета у арендатора:
Получите понятные самоучители 2026 по 1С бесплатно:
- документом Поступление (акты, накладные, УПД) с видом операции Услуги аренды (Способ учета — Расходы (простая аренда)) — арендные платежи включаются в расходы в прежнем порядке. Вариант предусмотрен для случаев, когда ФСБУ 25/2018 применяется в упрощенном виде (п. 11 ФСБУ 25/2018);
- с признанием права пользования активом (ППА) по новому алгоритму.
Рассмотрим на примере второй вариант.
Настройка функциональности
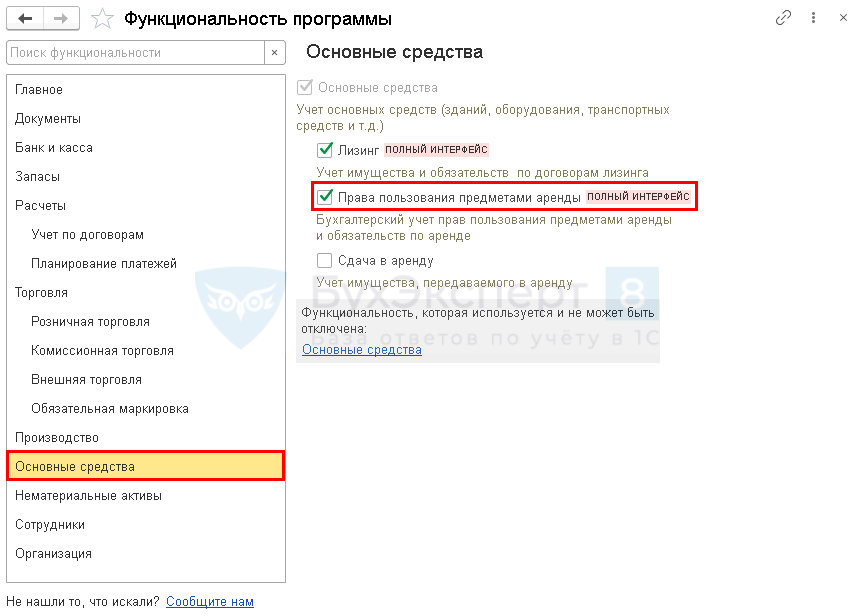
В разделе Главное — Функциональность — Основные средства установите флажок Права пользования предметами аренды.
Настройка учетной политики
Сделайте настройку в разделе Главное — Учетная политика.

Укажите:
- ФСБУ 25 «Бухгалтерский учет аренды» применяется — установите переключатель Досрочно, с 2021 года.
Пошаговая инструкция
31 мая Организация заключила договор аренды офиса с 01 июня на 1 год с пролонгацией.
Арендная плата составляет 86 400 руб. в месяц (в т. ч. НДС 20%) и вносится авансом до 5 числа месяца текущего месяца.
Организация на момент заключения договора предполагает арендовать офис на протяжении 2 лет.
С 1 января следующего года арендодатель повышает арендную плату до 108 000 руб. (в т. ч. НДС 20%).
Организация вправе применять упрощенные способы ведения бухгалтерского учета и не применяет дисконтирование.
В учетной политике по БУ на 2021 год установлено, что ФСБУ 25/2018 применяется досрочно с 2021.
Объект аренды облагается налогом на имущество по кадастровой стоимости у арендодателя.
Рассмотрим пошаговую инструкцию оформления примера. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Принятие к учету ППА | |||||||
| 31 мая | 08.04.2 | 76.07.1 | 1 728 000 | 1 728 000 | Учет арендных обязательств | Поступление в лизинг | |
| 01.03 | 08.04.2 | 1 728 000 | Принятие к учету актива | ||||
| 01.К | 08.04.2 | 1 728 000 | 1 728 000 | Отражение разницы в стоимости в НУ | |||
| 76.07.9 | 76.07.1 | 345 600 | Принятие к учету НДС | ||||
| Перечисление аванса арендодателю | |||||||
| 4 июня | 60.02 | 51 | 86 400 | 86 400 | Перечисление аванса арендодателю | Списание с расчетного счета — Оплата поставщику | |
| Отражение в учете услуг по аренде | |||||||
| 30 июня | 76.07.2 | 60.02 | 86 400 | 86 400 | 86 400 | Зачет аванса | Поступление (акт, накладная, УПД)- Услуги аренды |
| 76.07.1 | 76.07.2 | 72 000 | 72 000 | Начисление арендного платежа | |||
| 19.04 | 76.07.2 | 14 400 | 14 400 | Принятие к учету НДС | |||
| 76.07.1 | 76.07.9 | 14 400 | Уменьшение расчетов по входящему НДС | ||||
| Признание расходов в БУ и НУ | |||||||
| 30 июня | 26 | 01.К | 72 000 | 72 000 | Признание расходов по арендным платежам | Закрытие месяца — Признание в НУ арендных платежей |
|
| 26 | 02.03 | 72 000 | Начисление амортизации | Закрытие месяца — Амортизация и износ основных средств |
|||
| Изменение условий аренды | |||||||
| 1 января | 26 | 02.03 | 72 000 | Начисление амортизации | Изменение условий аренды | ||
| 01.03 | 76.07.1 | 306 000 | Увеличение стоимости актива в БУ | ||||
| 01.К | 76.07.1 | 306 000 | Увеличение суммы арендных платежей в НУ | ||||
| 76.07.9 | 76.07.1 | 61 200 | Принятие к учету НДС | ||||
| Признание расходов в БУ и НУ после изменения | |||||||
| 31 января | 26 | 01.К | 90 000 | 90 000 | Признание расходов по арендным платежам | Закрытие месяца — Признание в НУ арендных платежей |
|
| 28 февраля | 26 | 02.03 | 91 152 | Начисление амортизации | Закрытие месяца — Амортизация и износ основных средств |
||
| Списание ППА по окончании договора аренды | |||||||
| 31 мая | 26 | 02.03 | 91 125 | Начисление последней амортизации | Списание ОС | ||
| 26 | 01.К | 90 000 | 90 000 | Признание расходов по арендным платежам | |||
| 02.03 | 01.09 | 2 034 000 | Списание амортизации | ||||
| 01.09 | 01.03 | 2 034 000 | Выбытие актива в БУ | ||||
| 01.09 | 01.К | Технические проводки для округления | |||||
| 91.02 | 01.09 | ||||||
Принятие к учету ППА
ФСБУ 25/2018 применяется (п. 12 ФСБУ 25/2018):
- обязательно — с отчетности за 2022 год;
- досрочно — по решению организации.
В соответствии с ним арендатор признает на дату предоставления предмета аренды право пользования активом с одновременным признанием обязательства по аренде.
После перехода порядок учета у арендатора может остаться прежним, если предмет аренды НЕ (п. 12 ФСБУ 25/2018):
- выкупается арендатором по окончании договора, и отсутствует возможность выкупа по цене значительно ниже справедливой (рыночной) стоимости;
- передается в субаренду.
При этом одновременно должно выполняться одно из условий (п. 11 ФСБУ 25/2018):
- срок договора аренды — 12 месяцев и менее;
- рыночная стоимость нового, аналогичного арендованному, объекта — не более 300 тыс. руб.
- организация имеет право применять упрощенные способы ведения БУ.
Если аренда заканчивается до окончания отчетного периода, в котором началось применение данного стандарта, то к нему также можно применять старые правила (п. 51 ФСБУ 25/2018).
Подробнее ФСБУ 5/2019. Общие вопросы
Создайте документ Поступление в аренду разделе ОС и НМА.
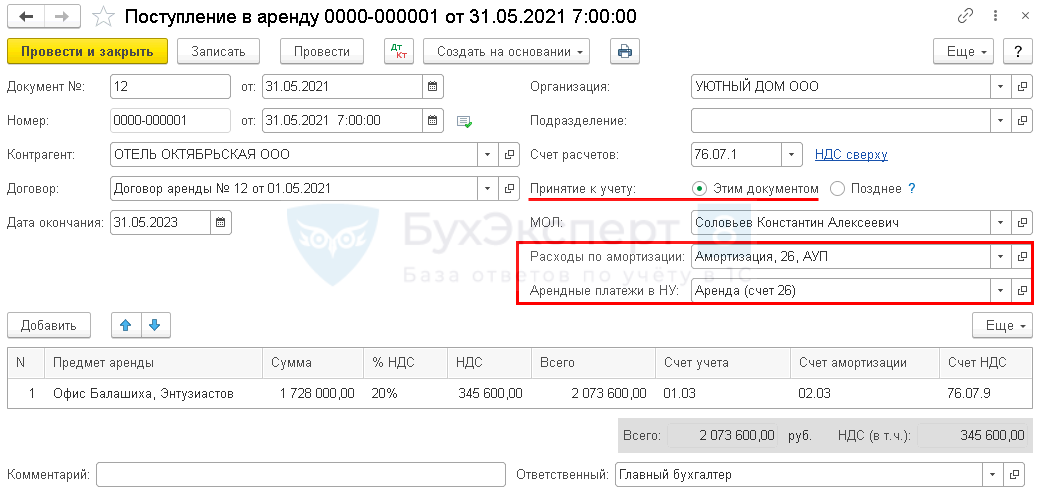
Укажите в шапке документа:
- Документ № … от — номер и дату акта приема-передачи помещения, которые соответствуют дате получения предмета аренды;
- Принятие к учету — переключатель Этим документом (если установить переключатель Позднее, нужно дополнительно ввести документ Принятие к учету ОС вид операции Предметы аренды);
- Дата окончания — планируемую дату окончания договора;
- Расходы по амортизации — элемент справочника Способы отражения расходов с видом расхода — Амортизация; PDF
- Арендные платежи в НУ — элемент справочника Способы отражения расходов с видом расхода — Прочие расходы. PDF
Укажите в табличной части:
- Предмет аренды — предмет аренды, выбирается из справочника Основные средства; PDF
- Сумма — сумма платежей за период договора без учета НДС (в нашем примере — 72 000 * 24 мес. = 1 728 000 руб.).
Стоимость обязательства по аренде принимается равной приведенной стоимости арендных платежей. Приведенную стоимость можно определить дисконтированием номинальной суммы по ставке (п. 15 ФСБУ 25/2018):
- определенной исходя из справедливой стоимости;
- если первый способ невозможен, можно использовать ставку, по которой арендатор привлекал или мог бы привлечь заемные средства на сопоставимых с договором аренды условиях.
Подробнее ФСБУ 25/2018. Арендатор. Дисконтирование
Организации, имеющие право вести упрощенный БУ, могут не применять дисконтирование (п. 14 ФСБУ 25/2018).
Дисконтирование суммы обязательств автоматизировано в версии КОРП.
Проводки по документу
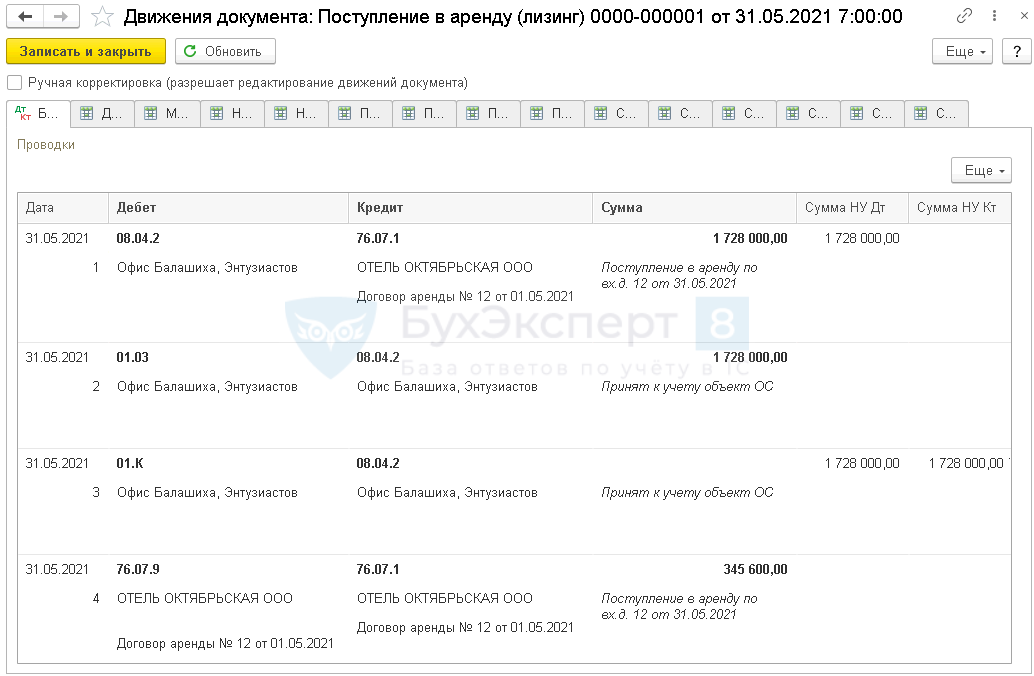
Документ формирует проводки:
- Дт 08.04.2 Кт 76.07.1 — отражение обязательства по аренде в сумме арендных платежей без НДС;
- Дт 01.03 Кт 08.04.2 — принятие к учету ППА;
- Дт 01.К Кт 08.04.2 — учет арендных платежей в НУ;
- Дт 76.07.9 Кт 76.07.1 — арендные обязательства в сумме НДС.
Перечисление аванса арендодателю
Перечисление аванса арендодателю за первый месяц отразите документом Списание с расчетного счета вид операции Оплата поставщику в разделе Банк и касса — Банковские выписки.
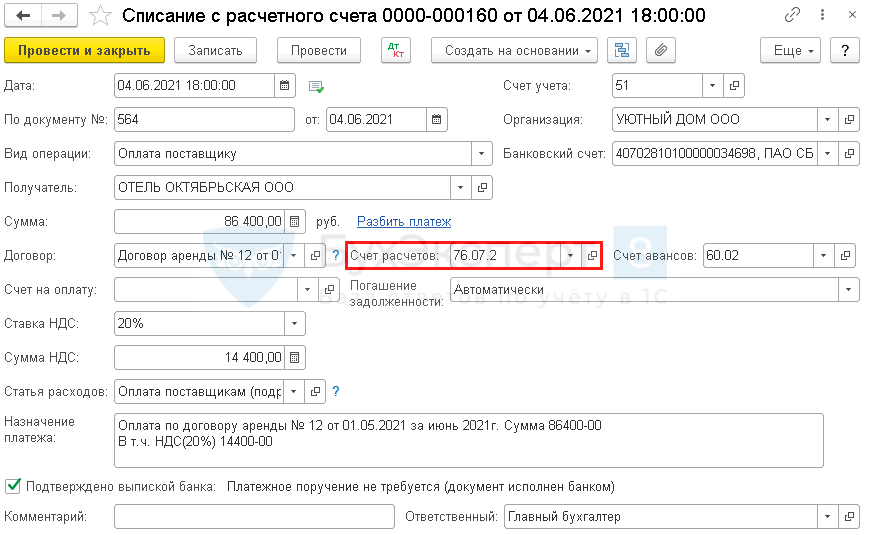
Укажите:
- Счет расчетов — 76.07.2 «Задолженность по арендным платежам».
В остальном документ заполняется как при обычной оплате поставщику за услуги.
Проводки по документу
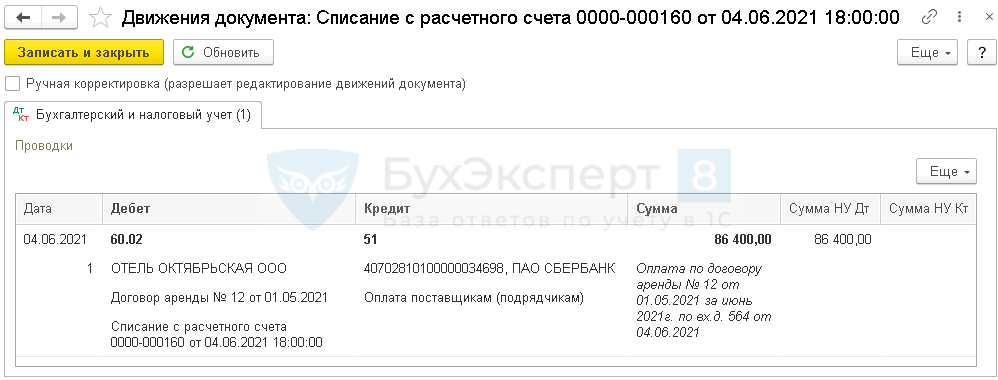
Документ формирует проводку:
- Дт 60.02 Кт 51 — перечислен аванс арендодателю.
Отражение в учете услуг по аренде
Начисление арендного платежа отразите документом Поступление (акты, накладные, УПД) с видом операции Услуги аренды в разделе Покупки — Поступление (акты, накладные, УПД).

Укажите:
- Способ учета — Плата за право пользования предметами аренды.
Если услуги аренды отражались с начала года, то для корректного отражения, в журнале документов измените Вид операции на Услуги аренды (Еще — Изменить вид операции).
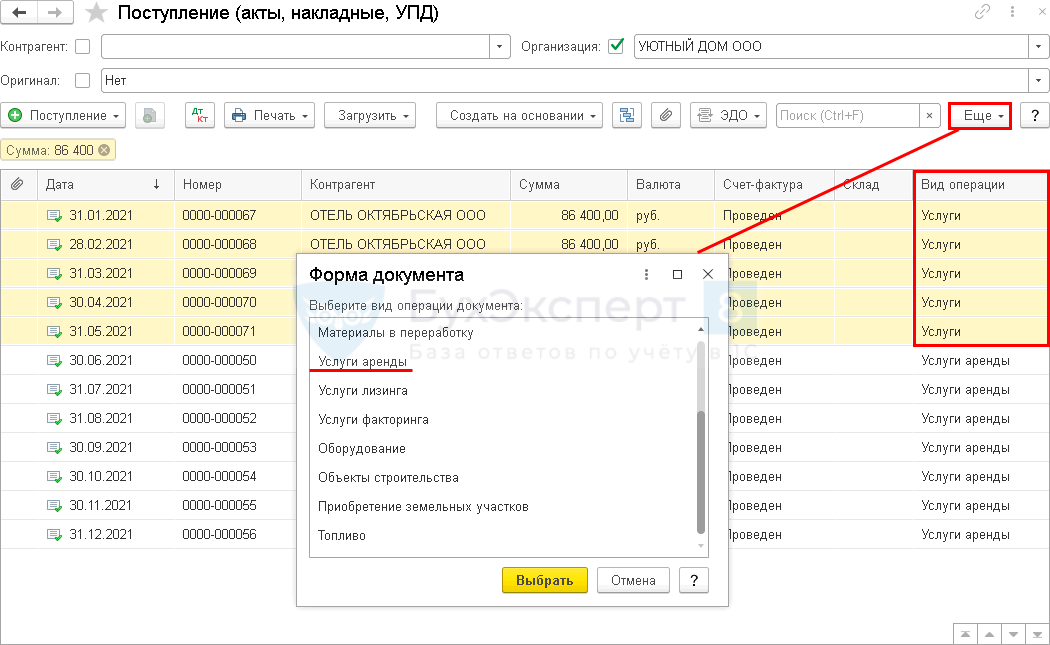
Счета учета заполняются автоматически в зависимости от установленного Способа учета:
- Расходы (простая аренда) — счет учета затрат по аренде (20,25,26,44);
- Плата за право пользования предметами аренды — счет учета арендных обязательств (76.07.1).
Проводки по документу
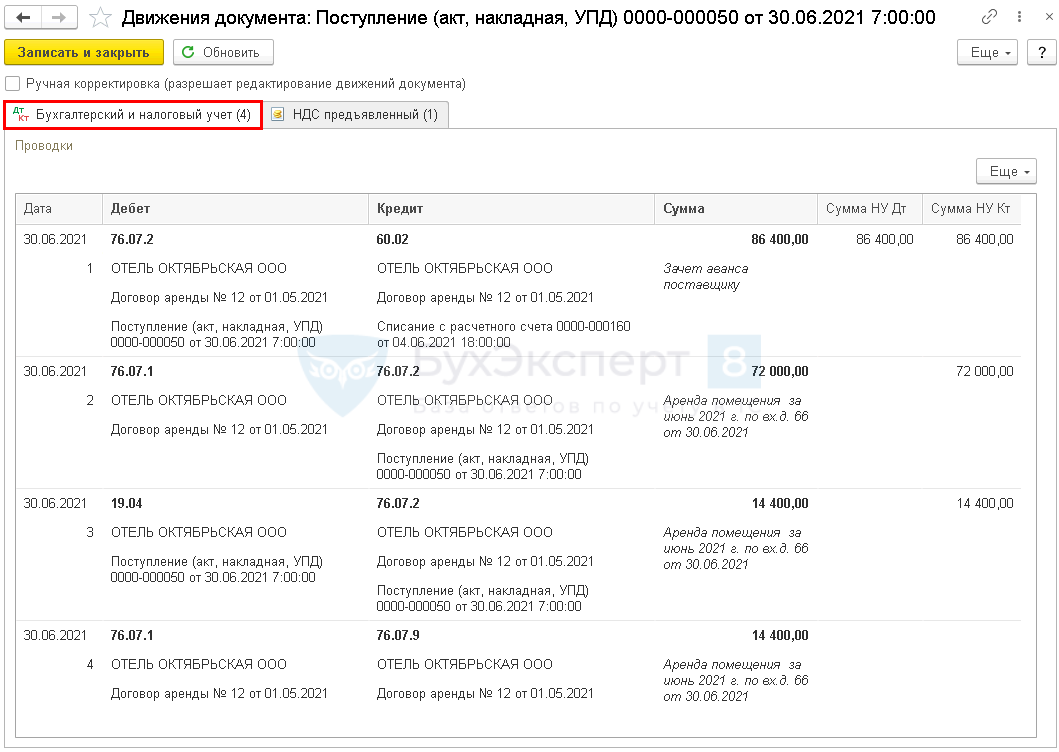
Документ формирует проводки:
- Дт 76.07.2 Кт 60.02 — зачет аванса арендодателю;
- Дт 76.07.1 Кт 76.07.2 — уменьшение арендных обязательств;
- Дт 19.04 Кт 76.07.2 — принятие к учету НДС;
- Дт 76.07.1 Кт 76.07.9 — уменьшение арендного обязательства в части НДС.
Признание расходов в БУ и НУ
Расходы по аренде признаются в процедуре Закрытие месяца регламентными операциями:
- Амортизация и износ основных средств — с месяца, следующего за принятием к учету;
- Признание в НУ арендных платежей — с месяца поступления услуг аренды.
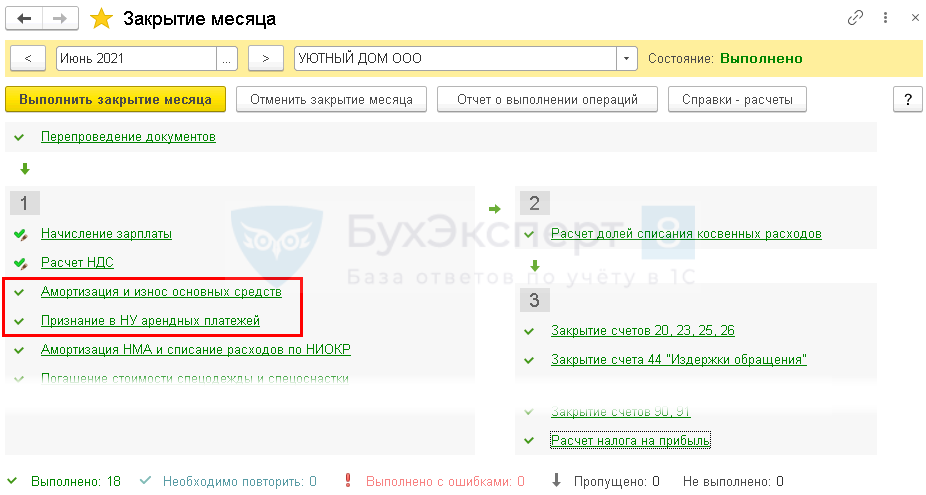
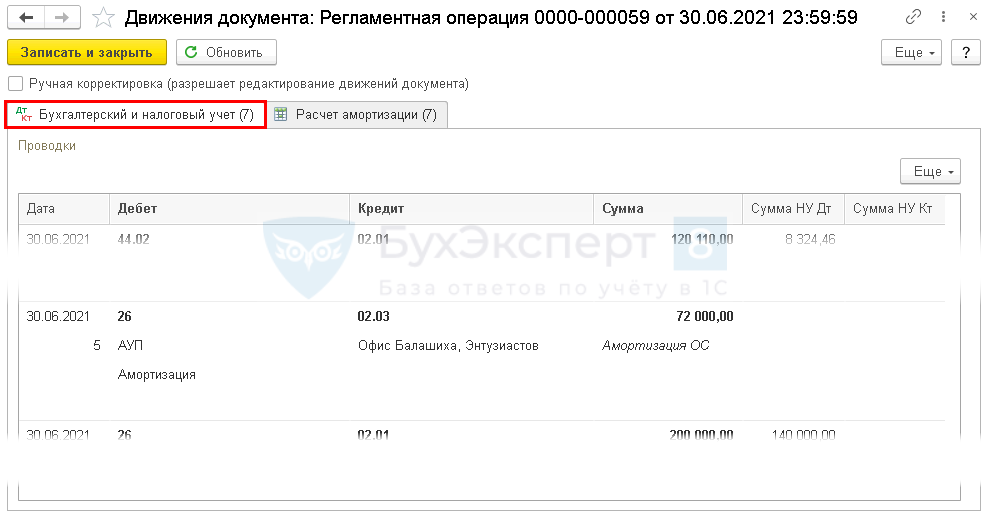
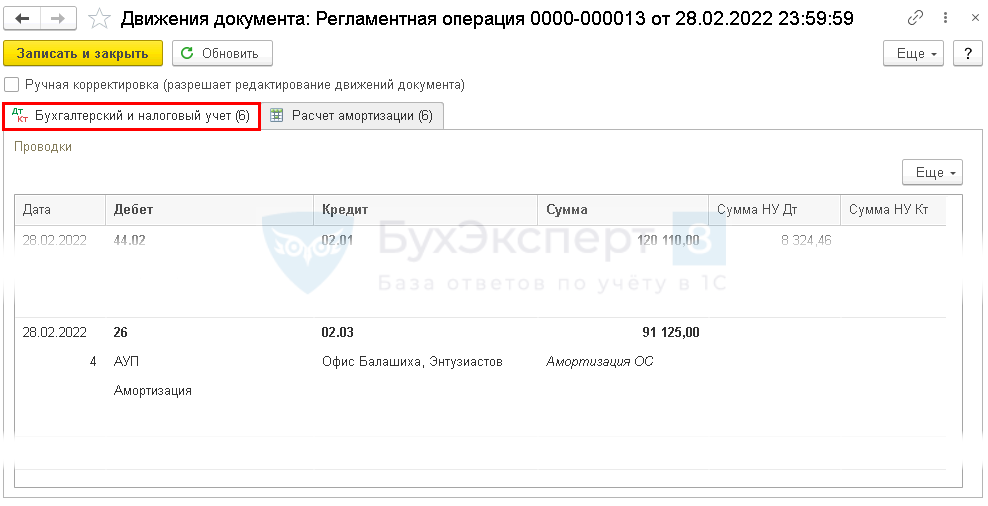
Формируется проводка по списанию затрат на амортизацию ППА в БУ.
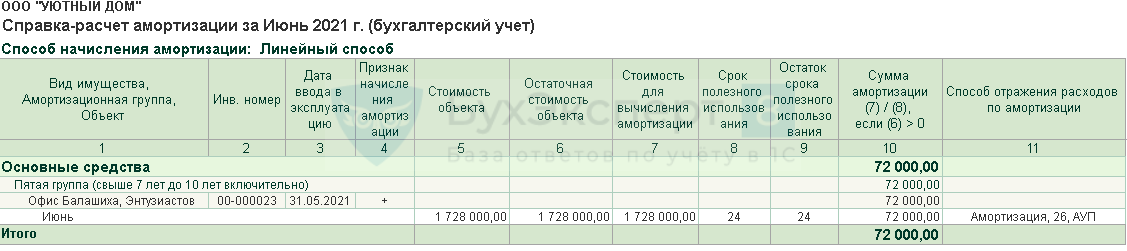
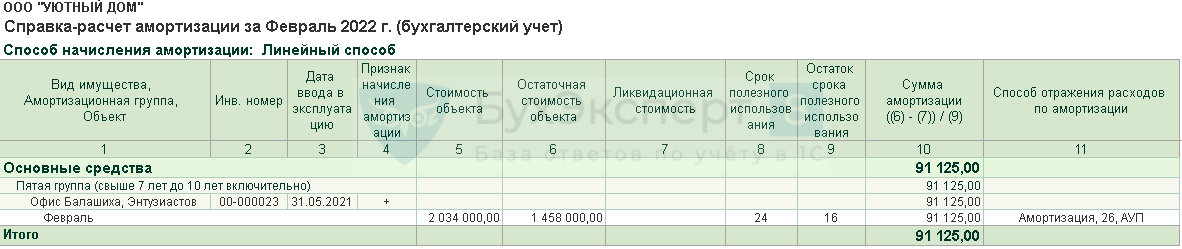
Можно сформировать Справку-расчет амортизации для проверки.
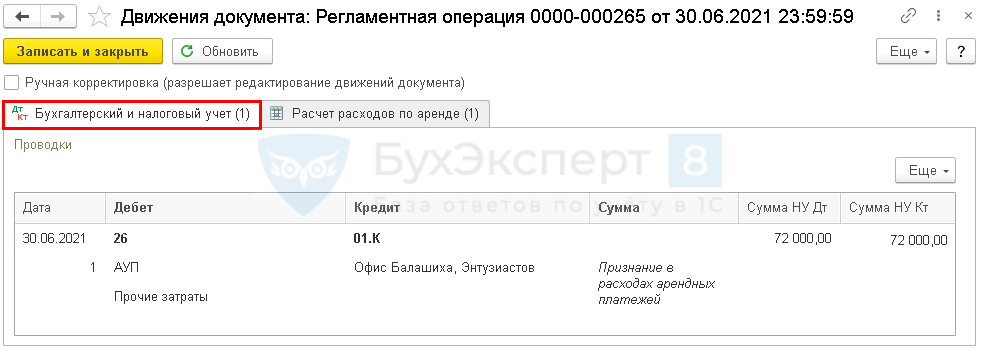
Выполняется признание в затратах аренды в НУ в размере ежемесячной арендной платы.
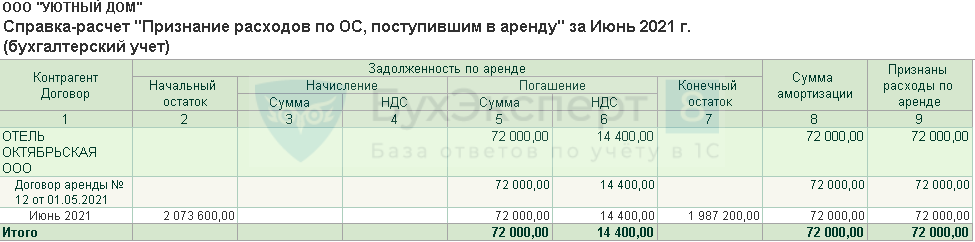
Можно сформировать Справку-расчет «Признание расходов по ОС, поступившим в аренду» (налоговый учет) для проверки.
Изменение условий аренды
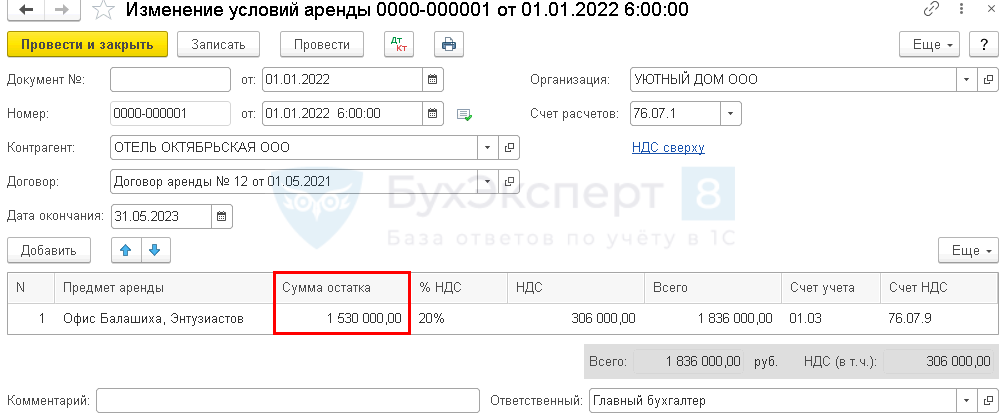
При изменение существенных условий договора аренды (сумма, срок) оформите документа Изменение условий аренды в разделе ОС и НМА.
Укажите:
- Сумма остатка — сумма обязательств исходя и оставшегося срока аренды и новой арендной платы без учета НДС (в нашем примере — 90 000 * 17 мес. = 1 530 000 руб.).
Проводки по документу

Документ формирует проводки:
- Дт 26 Кт 02.03 — последнее начисление амортизации исходя из стоимости ППА до повышения арендной платы в БУ;
- Дт 01.03 Кт 76.07.1 — увеличение стоимости ППА на сумму повышения арендной платы за оставшийся период аренды;
- Дт 01.К Кт 76.07.1 — увеличение суммы арендных платежей в НУ;
- Дт 76.07.9 Кт 76.07.1 — увеличение арендных обязательства в сумме НДС.
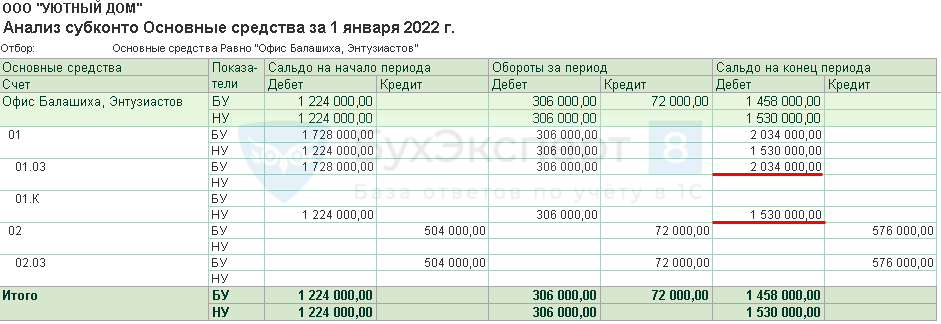
Для контроля операций в БУ и НУ используйте отчет Анализ субконто Основные средства за проверяемый период с отбором по объекту аренды в разделе Отчеты – Стандартные отчеты.
Стоимость ППА отражается с учетом изменения арендной платы.
Признание расходов в БУ и НУ после изменения
Начисление амортизации в БУ изменится с учетом новых данных из документа Изменение условий аренды:
- даты окончания договора;
- суммы остаточной стоимости ППА.
Амортизация за текущий месяц (январь) начислена документом Изменение условий аренды, поэтому следующее начисление амортизации осуществляется регламентной операцией Амортизация и износ основных средств исходя из новой стоимости в феврале.
Также можно сформировать Справку-расчет амортизации для проверки.
С января (месяца повышения) выполняется признание расходов на аренду в НУ в размере новой арендной платы регламентной операцией Признание в НУ арендных платежей.

Списание ППА по окончании договора аренды
По окончании срока аренды расчеты с арендодателем должны быть завершены.
Спишите с учета ППА документом Списание ОС в разделе ОС и НМА.
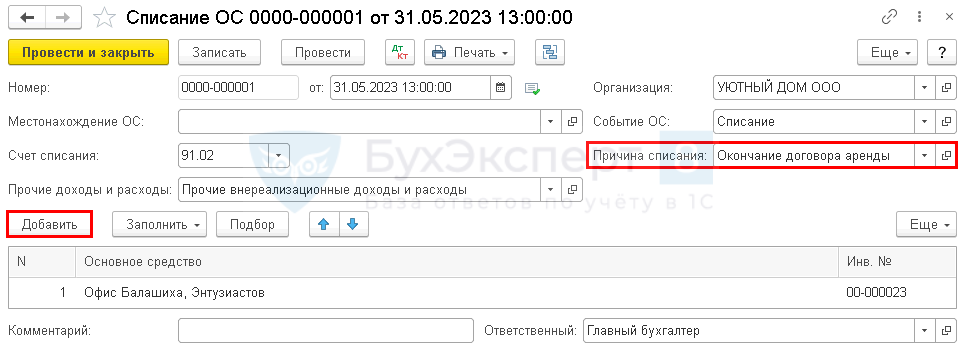
Добавьте ППА из справочника Основные средства и укажите Причину списания — Окончание договора аренды.
Если поступление услуг аренды за последний месяц и списание ППА отражается одной датой, то время проведения документа Списание ОС должно быть позже времени проведения документа Поступление (акты, накладные, УПД).
Проводки по документу
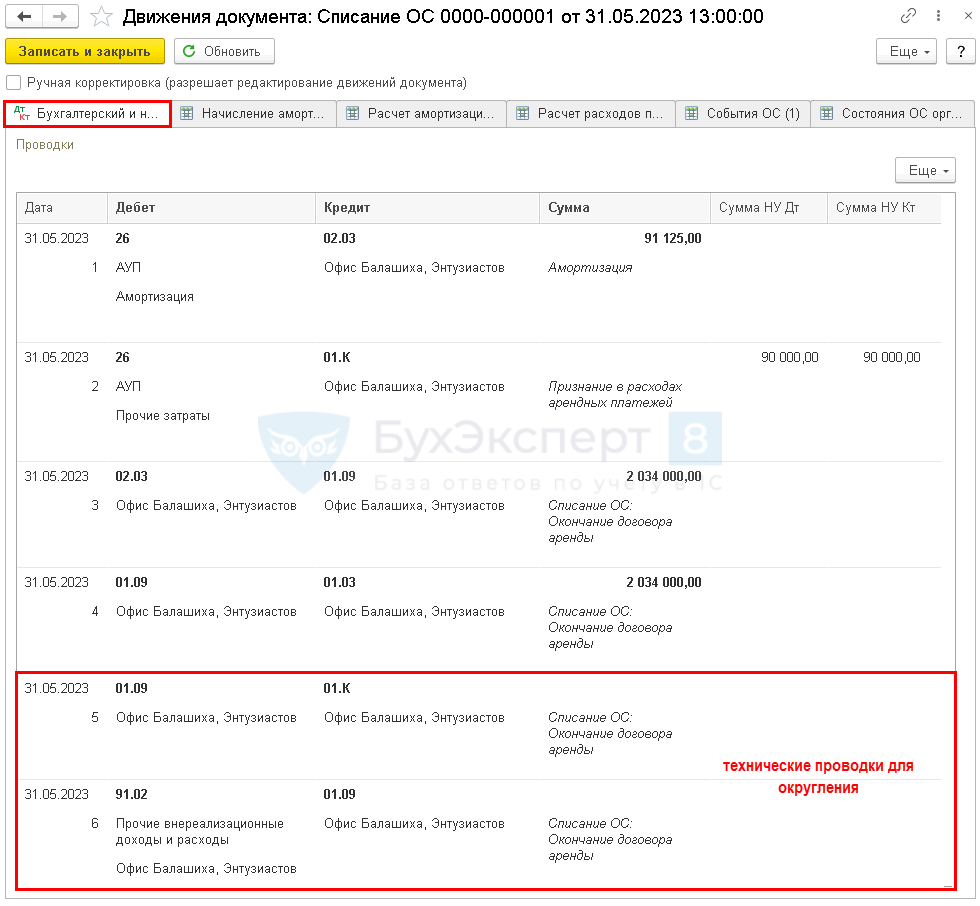
Документ формирует проводки:
- Дт 26 Кт 02.03 — последнее начисление амортизации;
- Дт 26 Кт 01.К — последнее признание услуг аренды в НУ;
- Дт 02.03 Кт 01.09 — списание накопленной амортизации для определения остаточной стоимости;
- Дт 01.09 Кт 01.03 — списание первоначальной стоимости для определения остаточной стоимости;
- Дт 01.09 Кт 01.К — в текущем релизе при отсутствии суммы к округлению формируются пустые проводки, на общий результат это не влияет;
- Дт 91.02 Кт 01.09 — в текущем релизе при отсутствии суммы к округлению формируются пустые проводки, на общий результат это не влияет.
Контроль
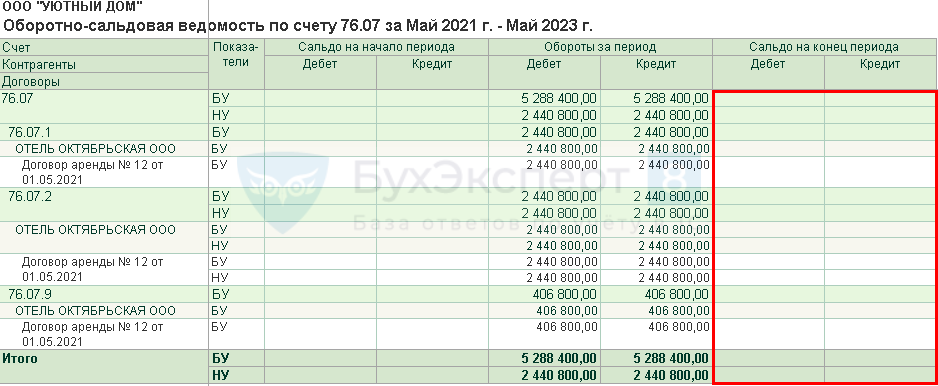
Для контроля отражения операций в БУ и НУ используйте отчет Анализ субконто Основные средства за проверяемый период с отбором по объекту аренды в разделе Отчеты – Стандартные отчеты.
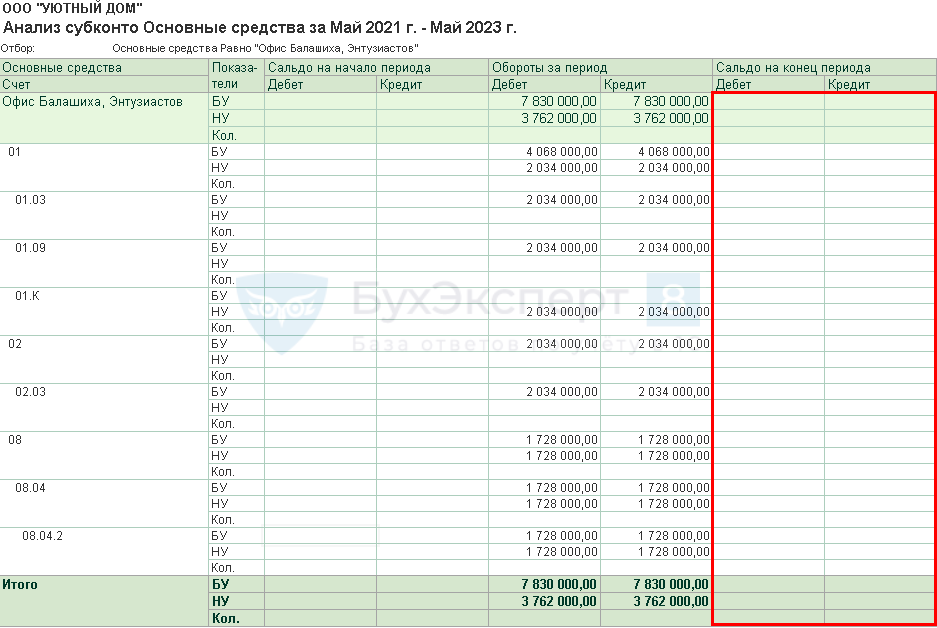
Итоговое сальдо по всем счетам должно быть равно нулю.
См. также:
- Аренда по ФСБУ 25/2018 у арендатора (КОРП)
- Аренда офисного помещения по ФСБУ 25/2018 (упрощенный учет)
- Как отразить досрочное расторжение договора аренды при ФСБУ 25/2018 в 1С ПРОФ
- [29.01.2021 запись] Аренда и лизинг: отступать некуда! Применение ФСБУ 25/2018, уплата налога на имущество и другие сложные вопросы
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Есть ли особенности отражения услуг аренды имущества, если его часть будет передаваться в субаренду?
Если субаренда, то надо применять ФСБУ 25 в полном объеме
Условия применения ФСБУ 25
Организация, применяющая упрощенные способы бухучета может не признавать ППА, если НЕ предусмотрены (п. 12 ФСБУ 25/2018):
-переход права собственности;
-выкуп арендуемого объекта по цене ниже рыночной;
-субаренда.
Если помещение сдается в субаренду, поэтому право пользования объектом признать необходимо.
В общем и целом все также при упрощенном БУ, но можно дисконтирование не применять и работать в 1С БП ПРОФ. Подборка материалов по теме здесь — ФСБУ 25.