





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Содержание
- Чек-лист по Проверке 6-НДФЛ
- Проверка титульного листа 6-НДФЛ
- Проверка состава страниц Разделов 1 и 2 6-НДФЛ
- Проверка Раздела 2 6-НДФЛ
- 1. Проверка доходов в Разделе 2 6-НДФЛ
- 2. Проверка исчисленного НДФЛ в Разделе 2 6-НДФЛ
- 3. Проверка удержанного НДФЛ и возвратов налога в Разделе 2 6-НДФЛ
- 4. Сверка показателей Раздела 2 с 6-НДФЛ за 9 месяцев
- Проверка Раздела 1 6-НДФЛ
- Проверка Приложения 1 6-НДФЛ
Чек-лист по Проверке 6-НДФЛ
- Проверка титульного листа перед заполнением
- Проверка состава страниц Разделов 1 и 2
- Проверка заполнения Раздела 2
- Проверка заполнения Раздела 1
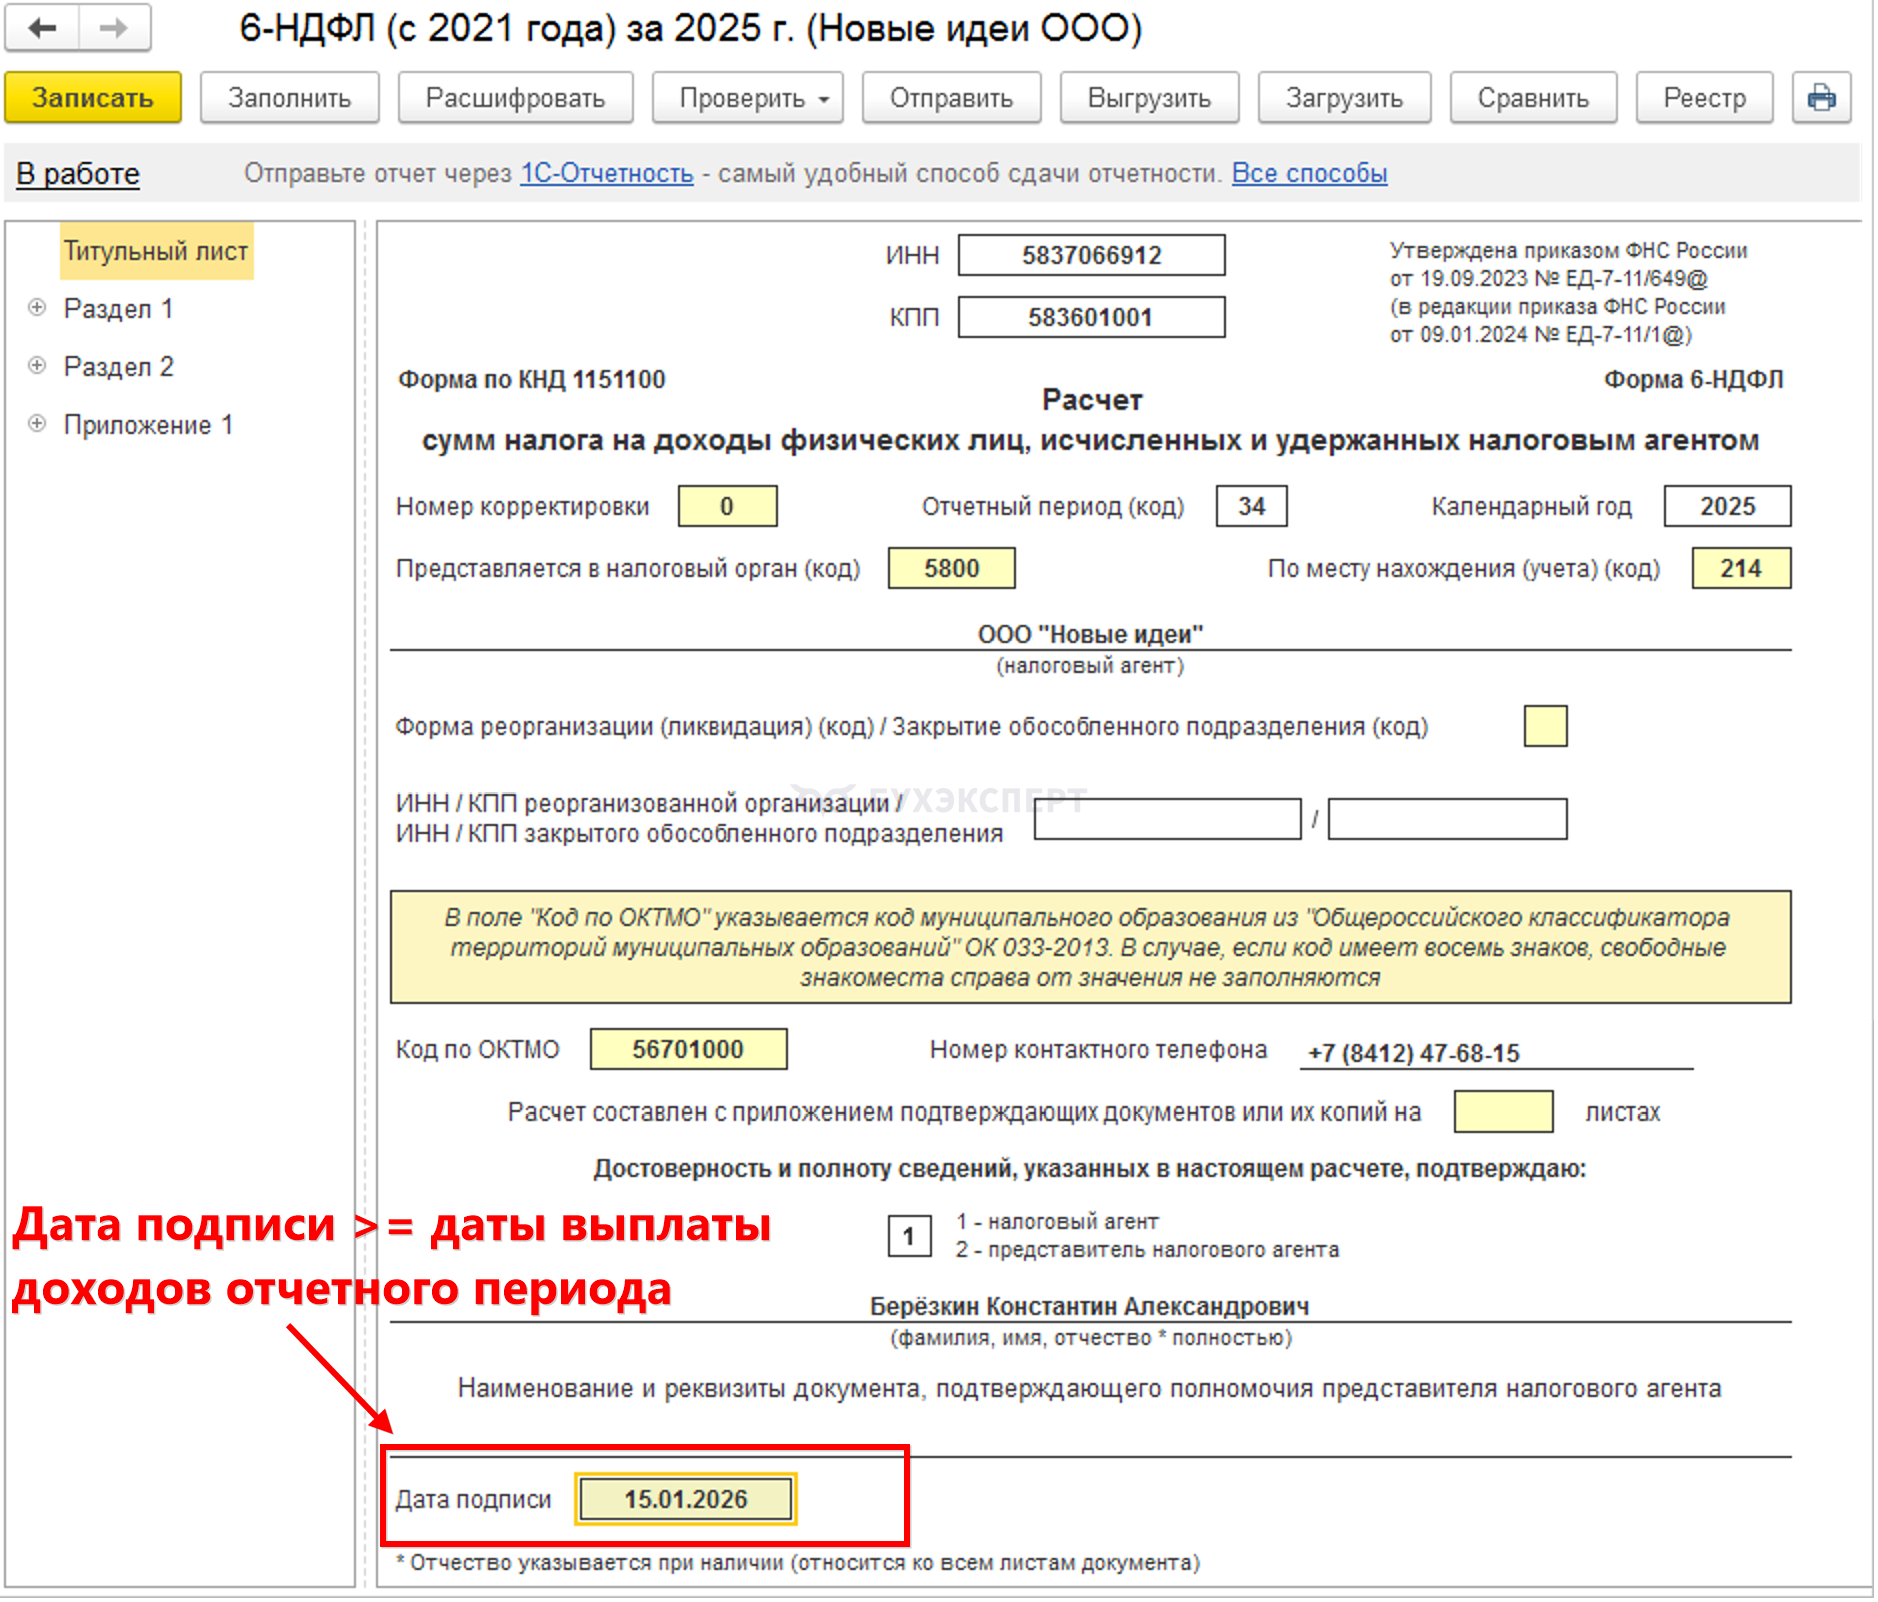
Проверка титульного листа 6-НДФЛ
Что проверяем
Реквизиты регистрации в ИФНС (ОКТМО, КПП, код ИФНС).
Код места учета.
Получите понятные самоучители 2026 по 1С бесплатно:
Дату подписи отчета.
Проверка состава страниц Разделов 1 и 2 6-НДФЛ
Число страниц Разделов 1 и 2 6-НДФЛ зависит от:
- Применяемых ставок (нерезиденты, материальная выгода, доходы свыше 2,4 млн руб.)
- Используемых КБК (выплата дивидендов, районный коэффициент и северные надбавки резидентам, доходы свыше 2,4 млн руб.)
Ставки и КБК по НДФЛ с 2025
Ставки НДФЛ, КБК и порядок расчета налога с 2025 года в ЗУП 3.1
Основная шкала для резидентов и льготных нерезидентов.
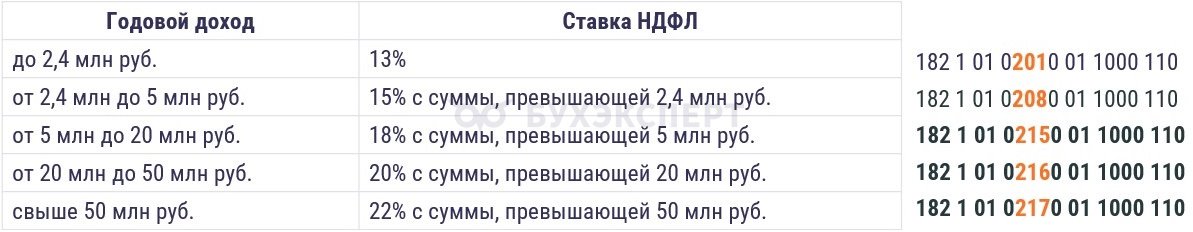
Шкала для РК и СН для резидентов.

Шкала для подарков резидентам (кроме ценных бумаг).

Шкала для дивидендов резидентам.

Ставки и КБК в 6-НДФЛ
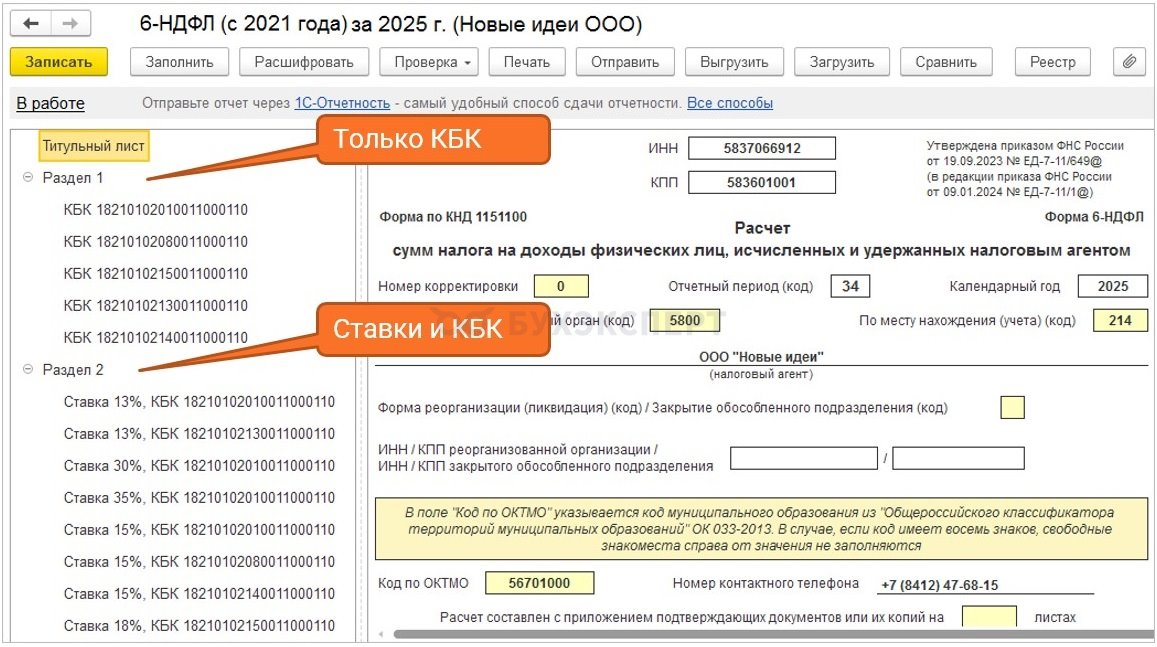
Применяемые ставки
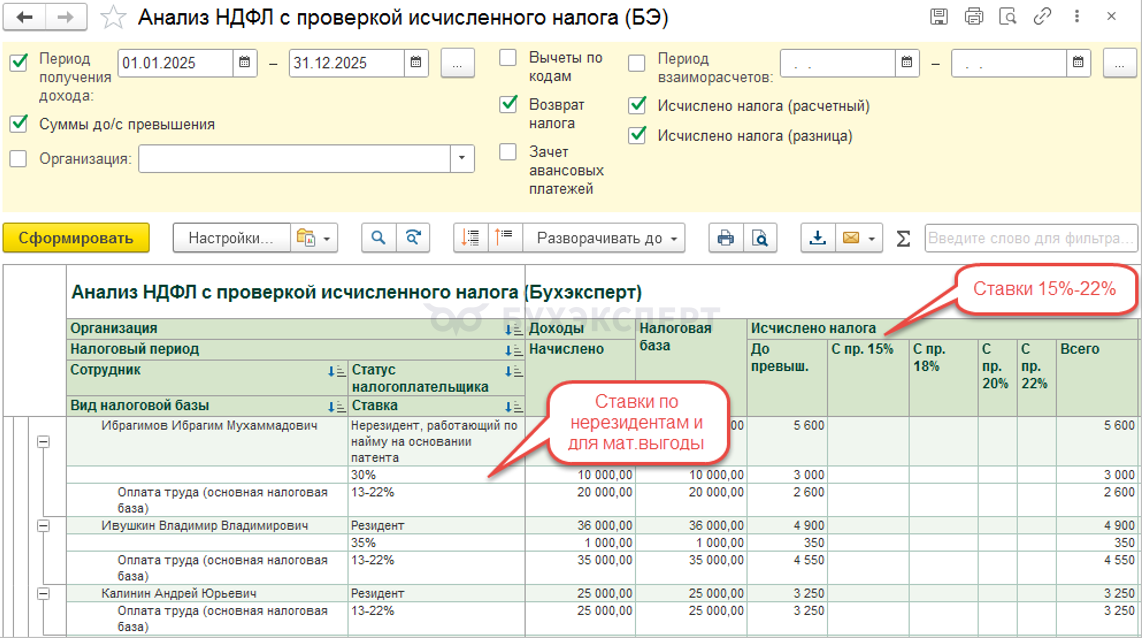
Проверить применяемые ставки НДФЛ в отчетном периоде можно донастроенным отчетом Анализ НДФЛ с проверкой исчисленного налога от Бухэксперт:
- Проверяем перечень ставок в таблице
- Смотрим, есть ли налог с превышения (ставки 15%-22%)
Используемые КБК
«Нестандартные» КБК используются, если выплачиваются доходы свыше 2,4 млн руб., РК СН и дивиденды резидентам:
- Наличие доходов свыше 2,4 млн руб. уже выявили, когда проверяли применяемые ставки
- Доходы в виде РК СН и дивиденды можно увидеть в донастроенном отчете Анализ доходов НДФЛ за период от Бухэксперт
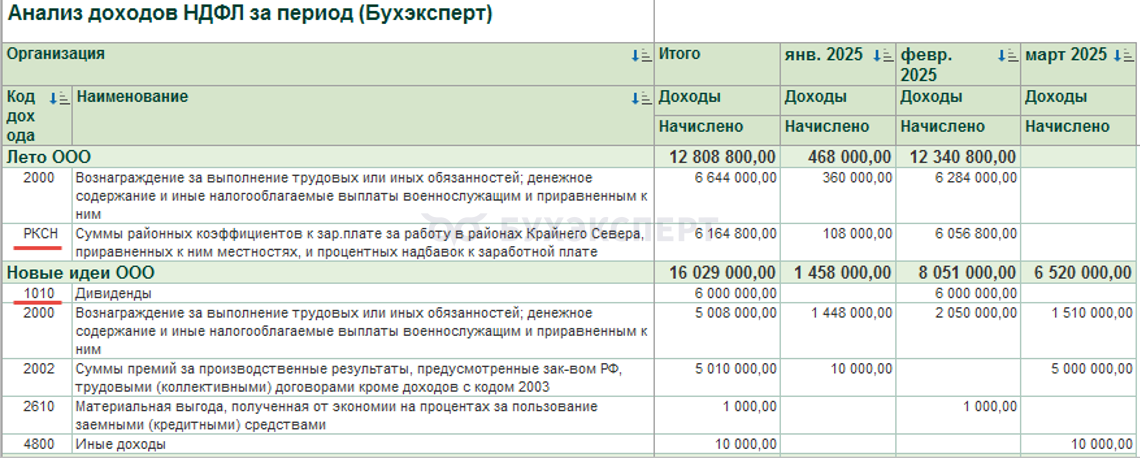
Настройки отчетов для анализа НДФЛ в 1С:БП
Проверка Раздела 2 6-НДФЛ
4 шага
- Проверка доходов (стр. 120-121)
- Проверка исчисленного НДФЛ (стр. 140-141)
- Проверка удержанного НДФЛ и возвратов (стр. 160-196)
- Сверка показателей, заполняющихся нарастающим итогом, с отчетом за предыдущий квартал
1. Проверка доходов в Разделе 2 6-НДФЛ
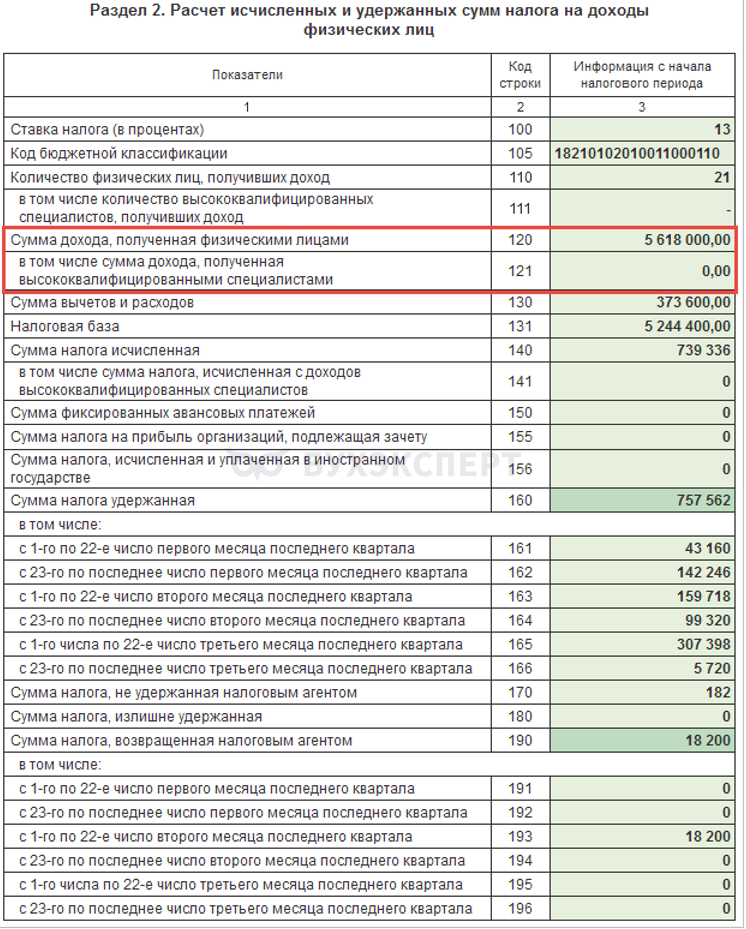
Что сверяем
Все ли доходы БУ попали в учет по НДФЛ.
Есть ли невыплаченные доходы.
Правильно ли отражены доходы в учете по НДФЛ:
- Зарплата за вторую половину Декабря 2025, выплаченная в Январе 2026 — доход Января 2026
- Отпускные за отпуск в Январе 2026, выплаченные в Декабре 2025 — доход Декабря 2025
Проверка, Все ли доходы БУ попали в учет по НДФЛ
Когда возникают расхождения
Зарплата за месяц оказалась меньше аванса.
В аванс и в зарплату начислены доходы с разными кодами.
Инструменты для поиска расхождений
Универсальный отчет по незакрытым авансам – если для «хвостов» по авансам нужна детализация по документам.
Универсальный отчет по НДФЛ с незакрытых авансов – если для «хвостов» по НДФЛ с аванса нужна детализация по документам.
Универсальный отчет по зачету авансов за период – если нужна полная картина зачета всех авансов по сотрудникам в разрезе месяцев.
Универсальный отчет по незакрытым авансам
В отчет попадают только работники с расхождениями.
Выводятся только суммы доходов.
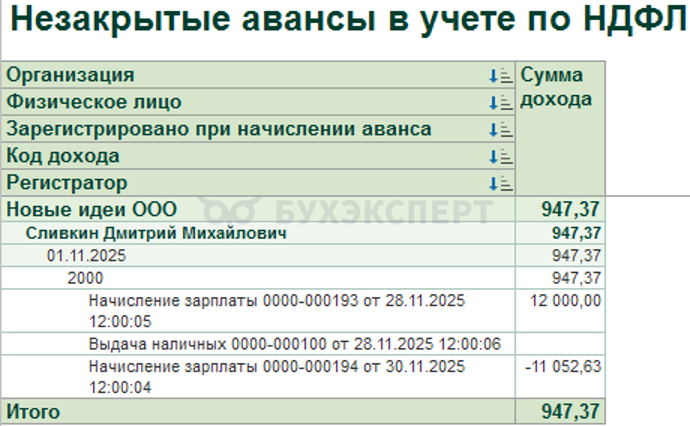
В отчет попадают только работники с расхождениями.
Выводятся только суммы НДФЛ.
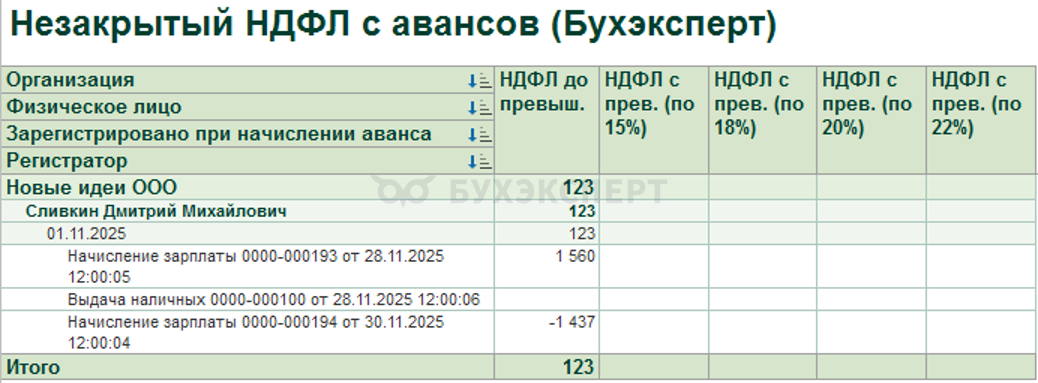
Настройки отчетов для анализа НДФЛ в 1С:БП
Универсальный отчет по зачету авансов за период
В отчет попадают все работники.
Выводятся только суммы доходов.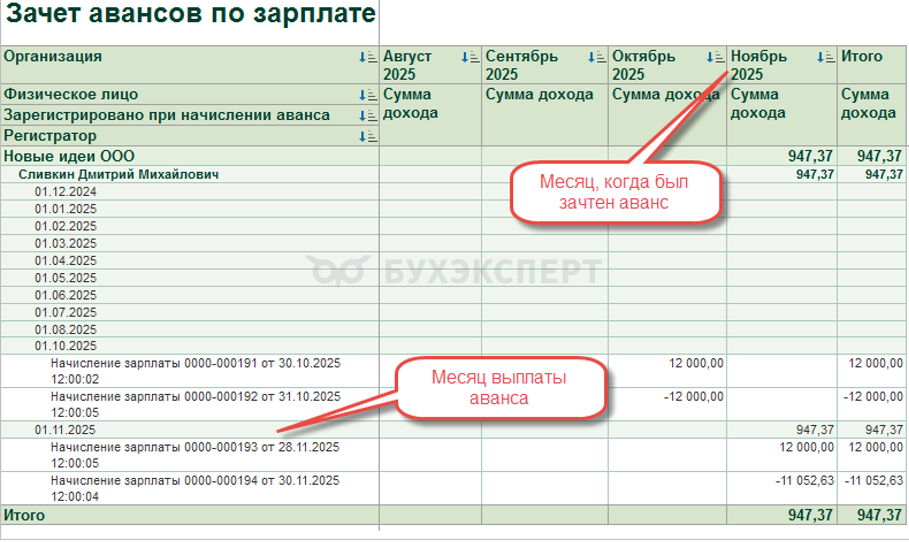
Настройки отчетов для анализа НДФЛ в 1С:БП
Пример — зарплата меньше аванса
Образуется разница между БУ и учетом по НДФЛ в сумме дохода и налога.
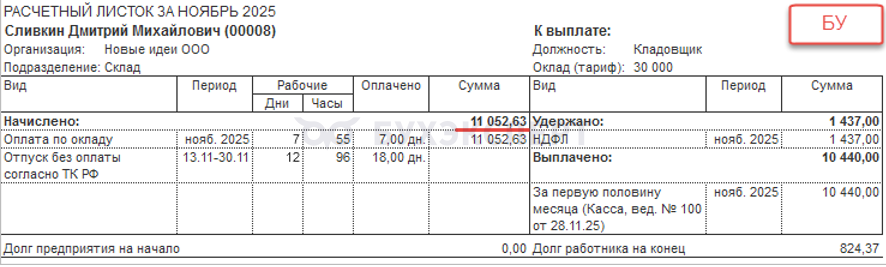
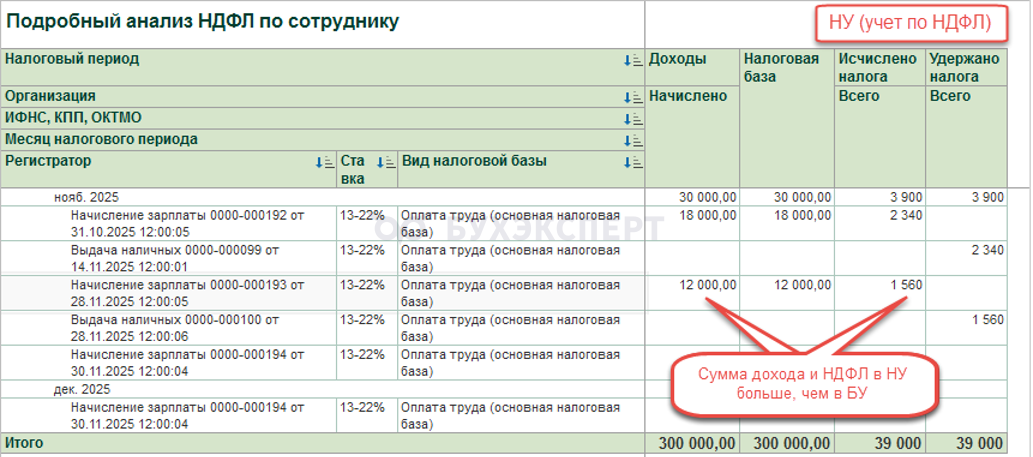
Как сделать, чтобы БУ и учет по НДФЛ сходился:
- Ввести два документа Начисление зарплаты при окончательном расчете за месяц:
- В первом документе — положительная сумма в размере аванса
- Во втором документе — отрицательная сумма на разницу между зарплатой и авансом
Образуется:
- Долг сотрудника перед организацией
- Излишне удержанный НДФЛ, который организация должна вернуть сотруднику или зачесть (в рамках года)
6-НДФЛ за 1 полугодие 2024 в 1С:Бухгалтерия
Проверка доходов в разделе 2 6-НДФЛ
Что сверяем
Все ли доходы БУ попали в учет по НДФЛ.
Есть ли невыплаченные доходы.
Правильно ли отражены доходы в учете по НДФЛ:
- Зарплата за вторую половину Декабря 2025, выплаченная в Январе 2026 — доход Января 2026
- Отпускные за отпуск в Январе 2026, выплаченные в Декабре 2025 — доход Декабря 2025
Проверка, есть ли невыплаченные доходы
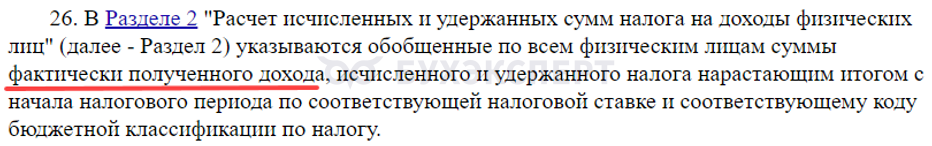
В 6-НДФЛ включаем только фактически выплаченный доход.
Порядок заполнения 6-НДФЛ — Приказ ФНС от 19.09.2023 N ЕД-7-11/649@.
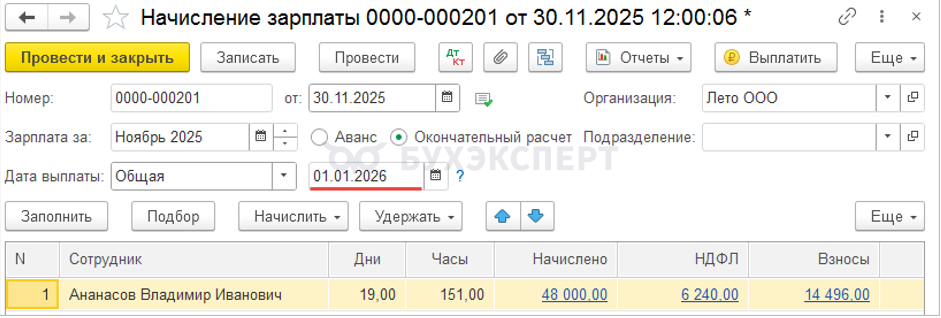
Если до конца отчетного периода доход не выплачен полностью, плановую даты выплаты в документе-начислении нужно указать после окончания отчетного периода:
- для 6-НДФЛ за 2025 год >= 01.01.2026
Что сверяем
Все ли доходы БУ попали в учет по НДФЛ.
Есть ли невыплаченные доходы.
Правильно ли отражены доходы в учете по НДФЛ:
- Зарплата за вторую половину Декабря 2025, выплаченная в Январе 2026 — доход Января 2026
- Отпускные за отпуск в Январе 2026, выплаченные в Декабре 2025 — доход Декабря 2025
Проверка, Правильно ли отражены доходы в учете по НДФЛ
3 шага
- Сверка доходов в отчетах НДФЛ с доходами по зарплатным отчетам
- Анализ доходов по зарплатным отчетам, «уехавших» в другие периоды по НДФЛ
- Сверка доходов в отчетах НДФЛ со стр. 120 6-НДФЛ
Сверка доходов в отчетах НДФЛ с доходами по зарплатным отчетам
Инструменты для проверки учета по НДФЛ (любой из отчетов):
- Типовой отчет Анализ НДФЛ по месяцам налогового периода и месяцам взаиморасчетов с сотрудниками
- Донастроенные отчеты Анализ доходов НДФЛ по периоду / Анализ доходов НДФЛ по месяцам от Бухэксперт
Инструменты для проверки данных по зарплате:
- Донастроенный отчет Полный свод для сверки 6-НДФЛ
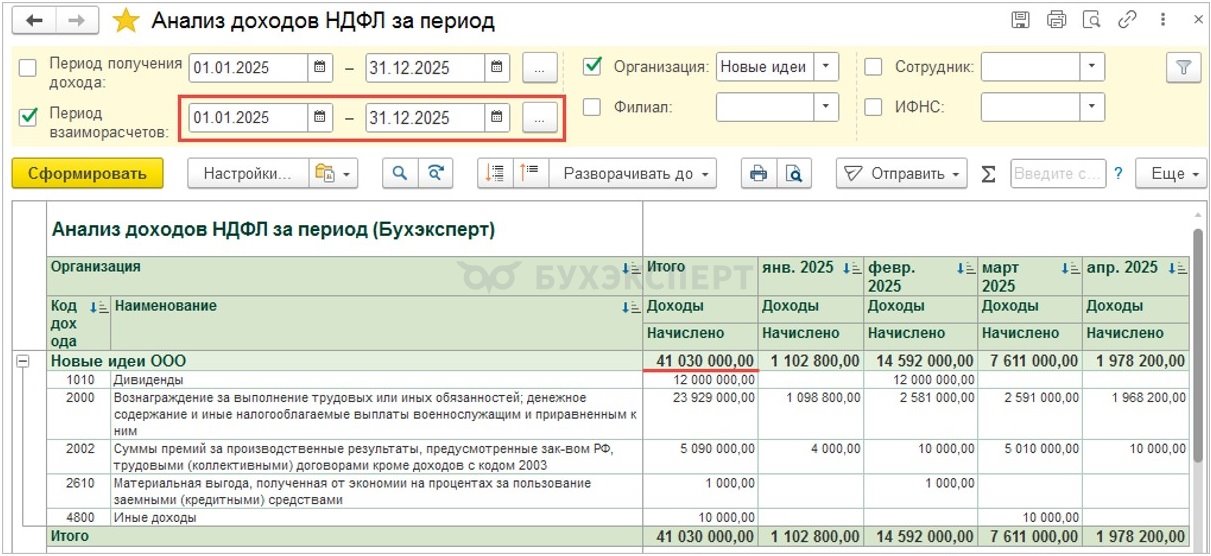
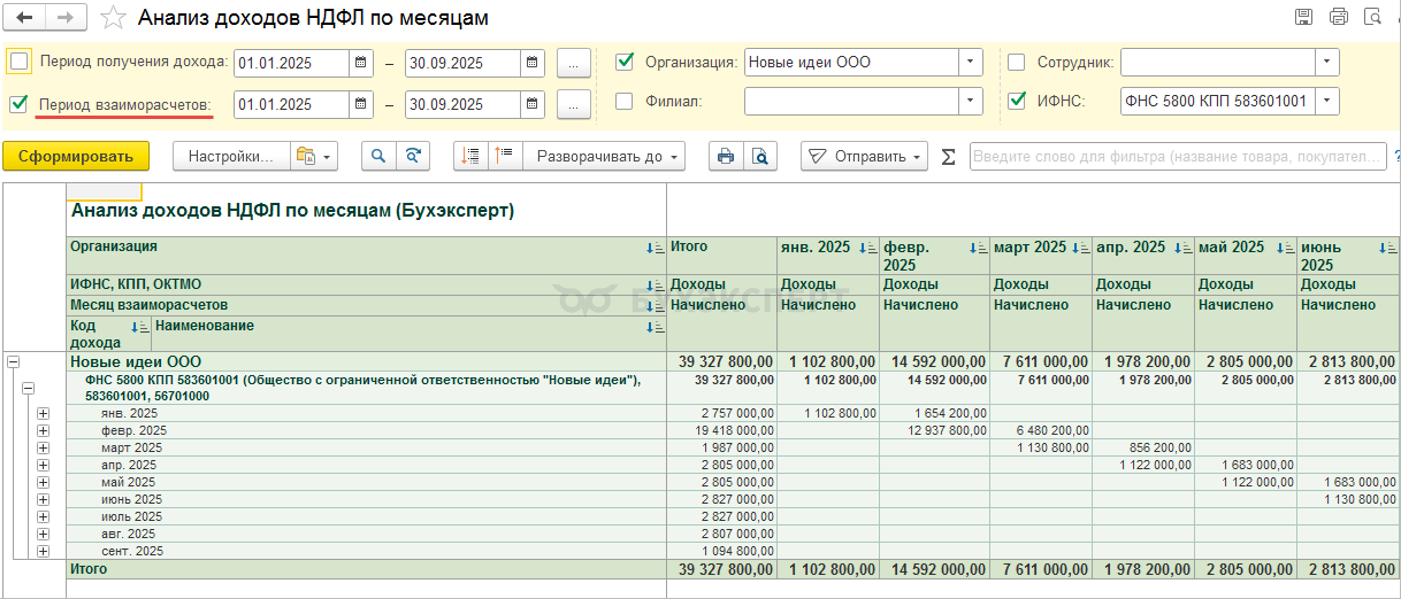
В донастроенном отчете Анализ доходов НДФЛ по периоду от Бухэксперт ставим отбор по периоду взаиморасчетов.
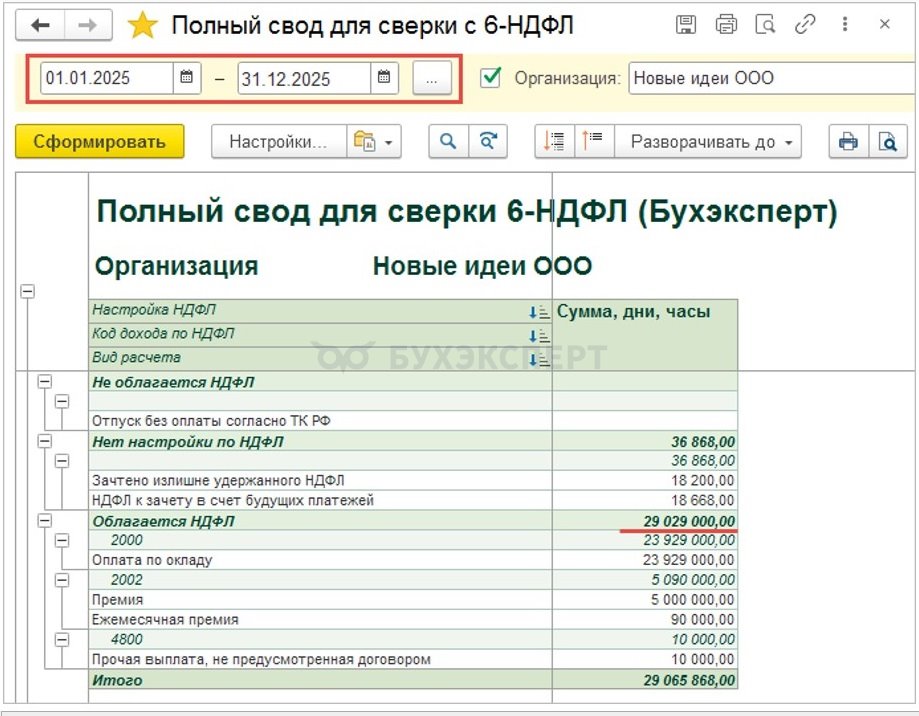
В Полном своде для сверки 6-НДФЛ ставим отбор по периоду.
Настройки отчетов для анализа НДФЛ в 1С:БП
Что делать, если нашли расхождения:
- Сужаем круг поиска — ищем, по какому коду дохода есть расхождения
- По кодам дохода с расхождениями ищем «проблемных» сотрудников
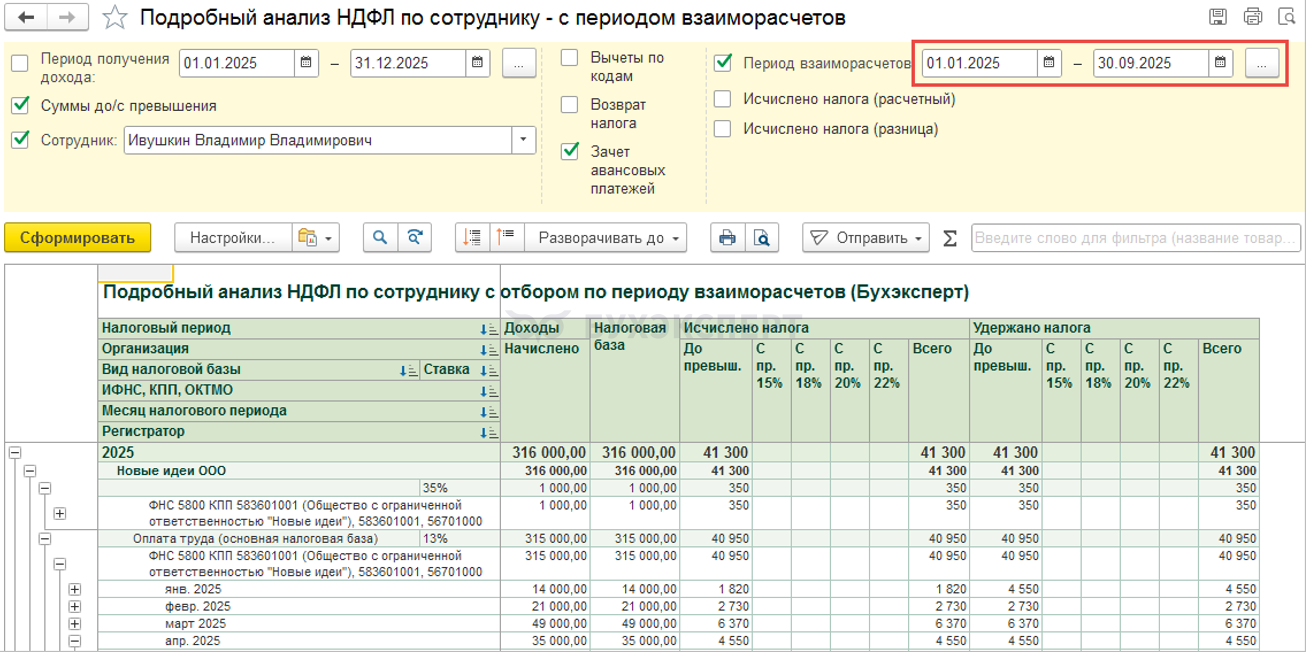
- Детально проверяем сотрудников с расхождениями — сверяем Расчетный листок с отчетом Подробный анализ НДФЛ с отбором по периоду взаиморасчетов
Анализ доходов по зарплатным отчетам, «уехавших» в другие периоды по НДФЛ
Донастроенный отчет Анализ доходов НДФЛ по месяцам от Бухэксперт:
- Ставим отбор по периоду взаиморасчетов
- Смотрим, какие доходы в какие периоды «уехали» и смотрим дальнейшую расшифровку
Настройки отчетов для анализа НДФЛ в 1С:БП
Сверка доходов в отчетах НДФЛ со стр. 120 6-НДФЛ
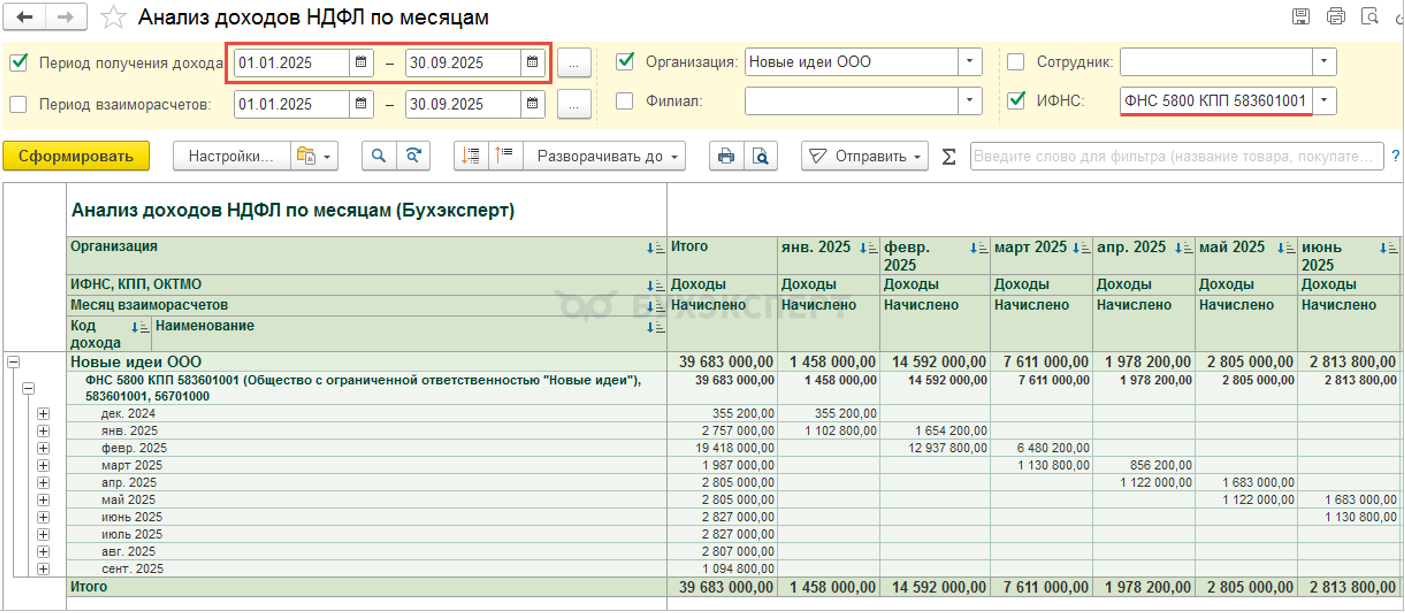
Типовой отчет Анализ НДФЛ по месяцам налогового периода и месяцам взаиморасчетов с сотрудниками или донастроенный Анализ доходов НДФЛ по месяцам:
- Ставим отбор по периоду получения дохода и регистрации в ИФНС
- Сверяем стр. 120 6-НДФЛ с итоговой суммой доходов по выбранной регистрации в ИФНС
Со стороны 6-НДФЛ удобно брать для сверки Реестр сведений о суммах дохода и налога.
Настройки отчетов для анализа НДФЛ в 1С:БП
Правильно ли отражены доходы в учете по НДФЛ
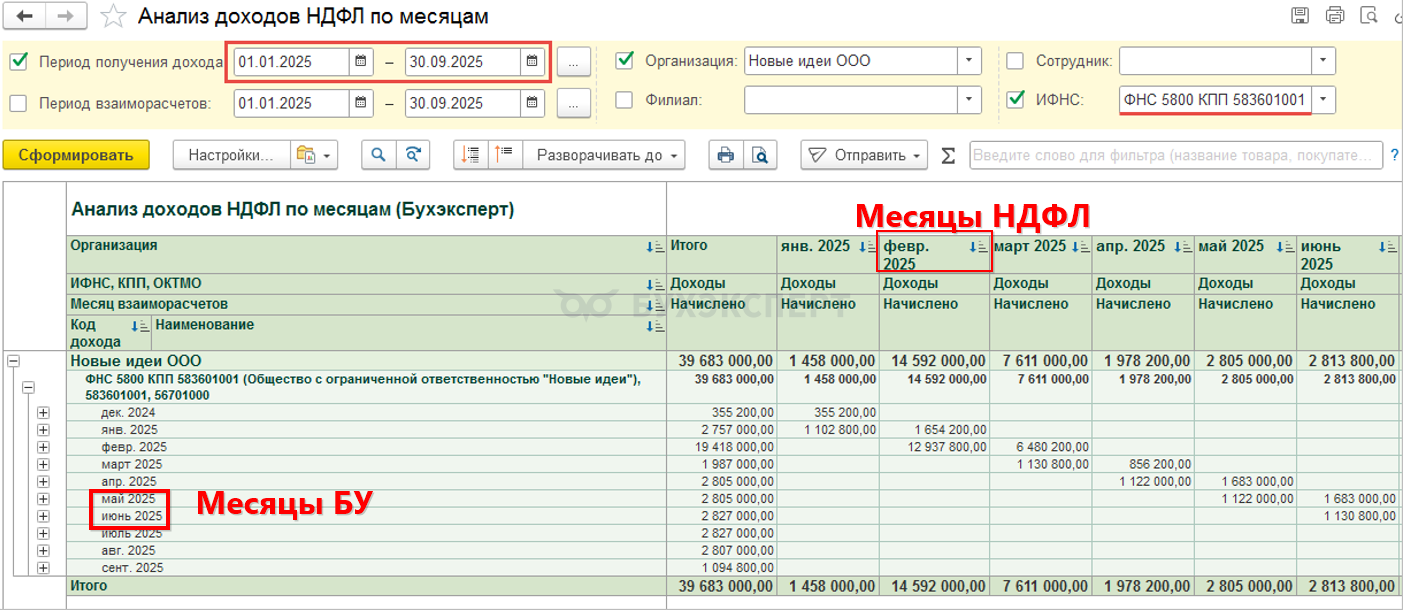
Если данные Анализ доходов НДФЛ по месяцам и стр. 120 6-НДФЛ расходятся:
- Пробуем перезаполнить 6-НДФЛ и повторить сверку
- Если не помогло, то ищем разницу с помощью донастроенного отчета Анализ доходов НДФЛ по месяцам от Бухэксперт
Настройки отчетов для анализа НДФЛ в 1С:БП
2. Проверка исчисленного НДФЛ в Разделе 2 6-НДФЛ
Что сверяем и как сверяем
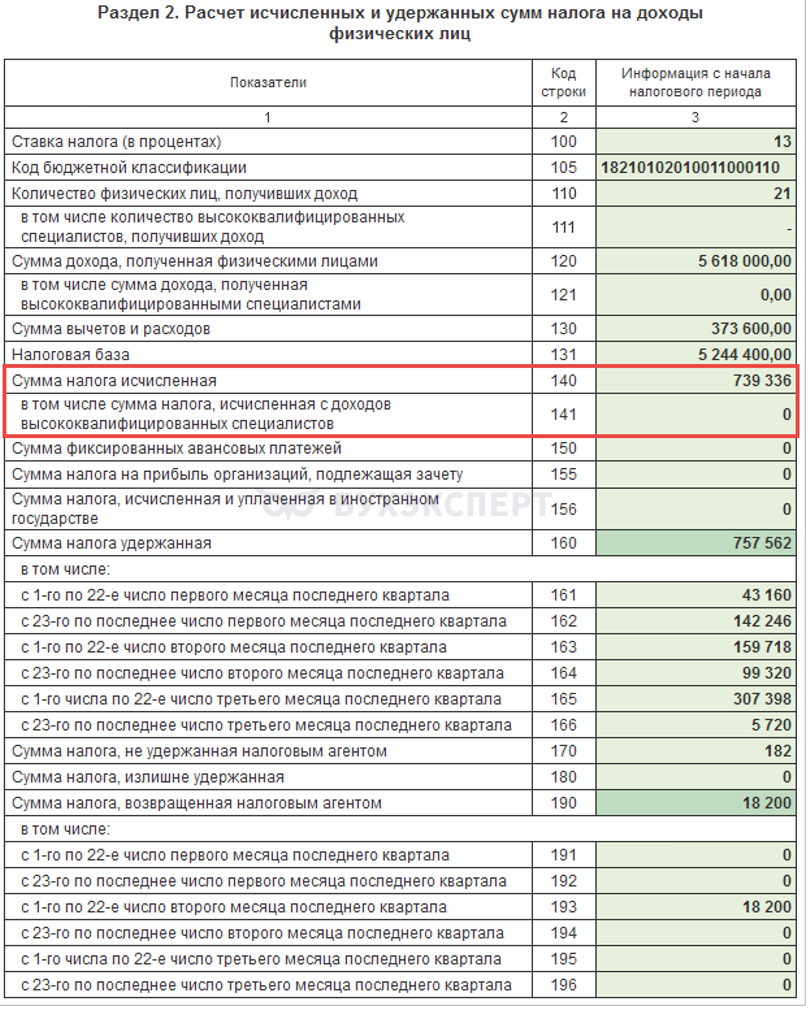
Проверяем математику расчета:
- База х Ставка = Налог исчисленный
Инструменты для проверки:
- Встроенная проверка контрольных соотношений
- Внешний отчет для расшифровки 6-НДФЛ от Бухэксперт
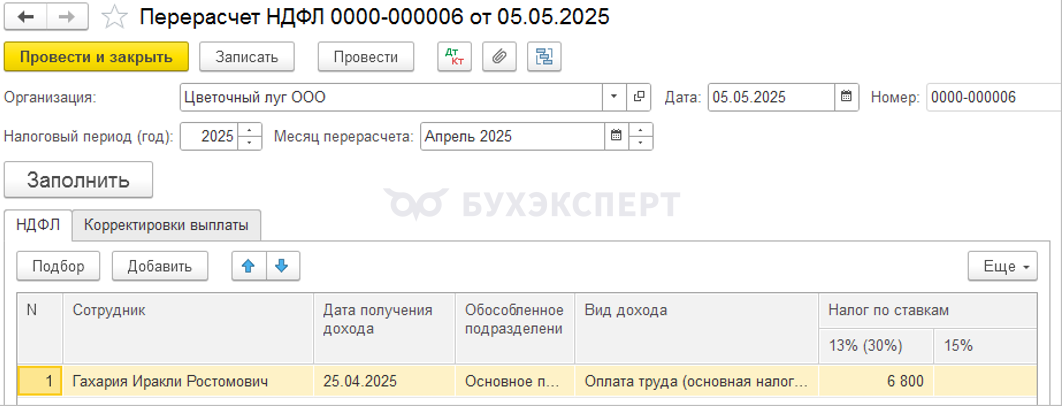
- «Технический» документе Перерасчет НДФЛ
- Донастроенный отчет Анализ НДФЛ с проверкой исчисленного налога от Бухэксперт
Встроенная проверка контрольных соотношений
Проверка – Проверить контрольные соотношения.
Если есть ошибки в математике расчета НДФЛ, для 6-НДФЛ не будет выполнено:
- КС 1.11 для Раздела 2
- КС 1.23 для Приложения 1
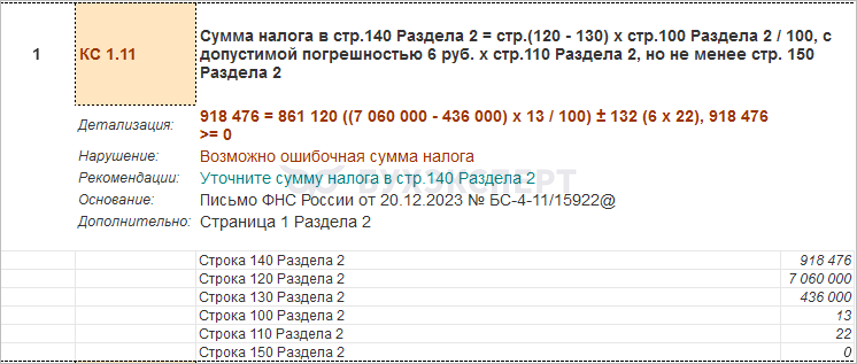
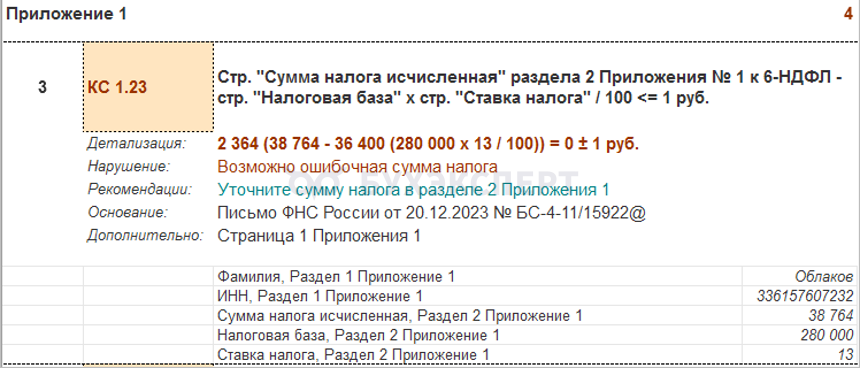
Проверка математики расчета НДФЛ
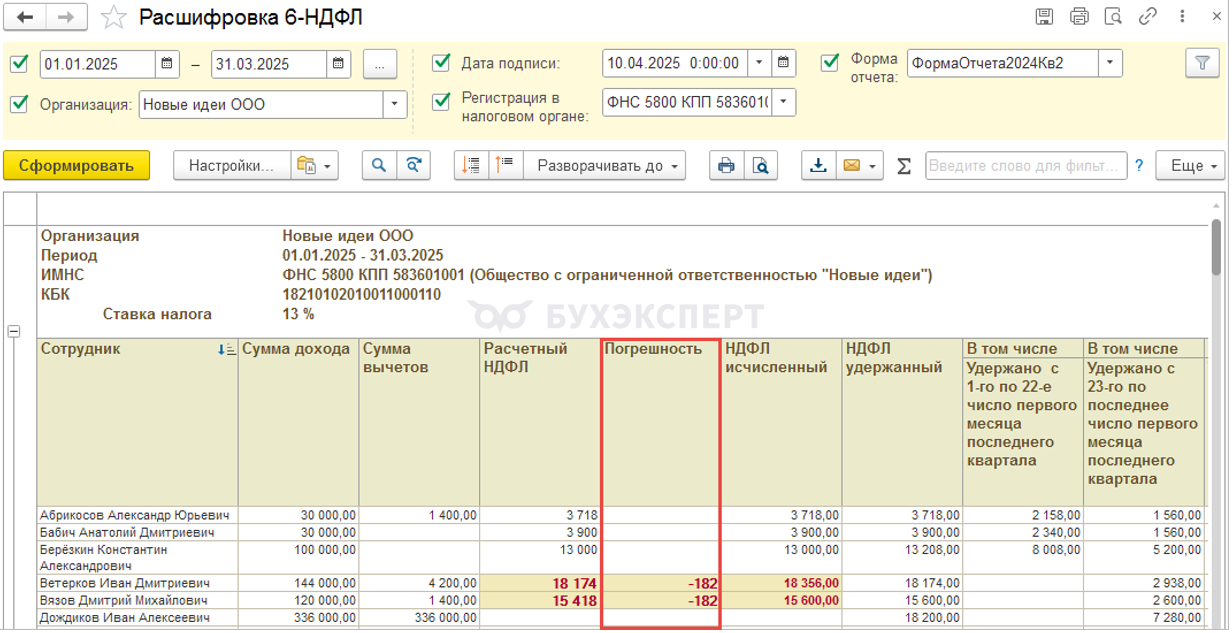
Внешний отчет для расшифровки 6-НДФЛ по ИФНС, КБК и ставкам от Бухэксперт
Колонка Погрешность.
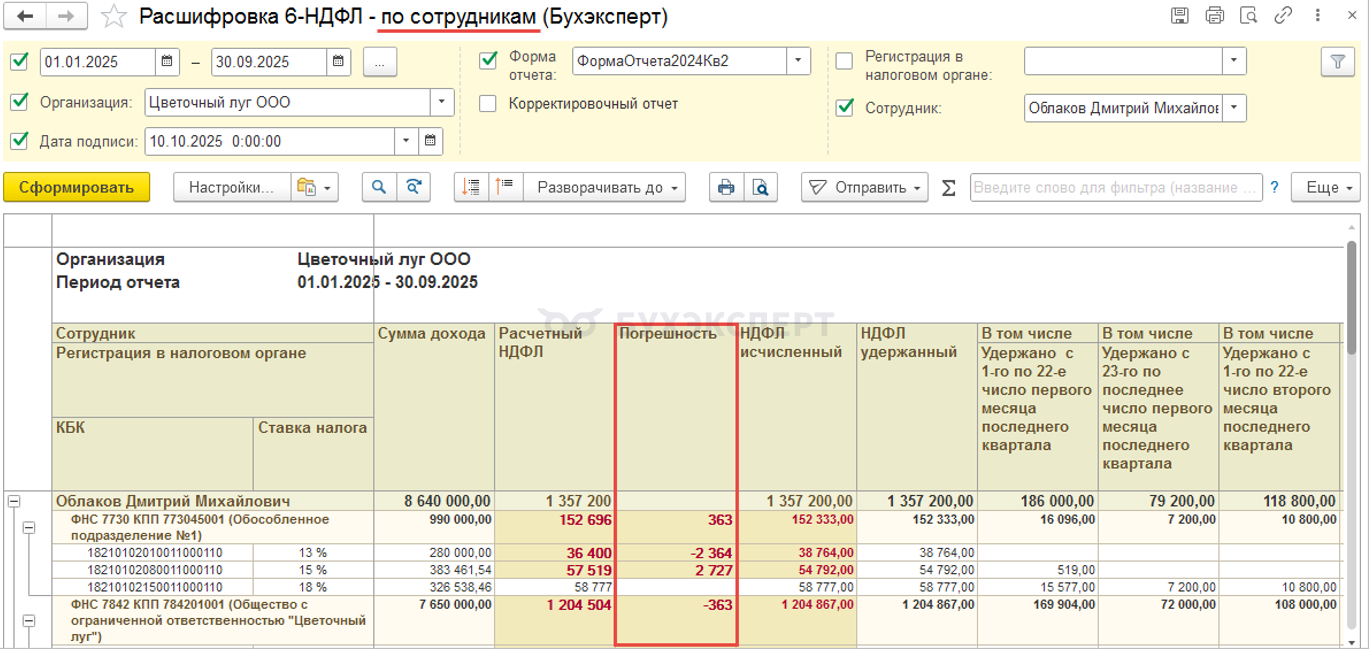
Внешний отчет для расшифровки 6-НДФЛ по сотрудникам от Бухэксперт
Во внешнем отчете Расшифровка 6-НДФЛ по сотрудникам от Бухэксперт — можно группировать данные в целом по сотрудникам и формировать отчет сразу по всем регистрациям в ИФНС.
«Технический» документ Перерасчет НДФЛ
Позволяет проверить не только математику, но и все нюансы расчета (расчет НДФЛ при превышении доходов 2,4 млн руб., правильность применение вычетов).
Не покажет проблему, если в целом налог рассчитан верно, но неправильно распределился между налоговыми базами или регистрациями в ИФНС.
Донастроенный отчет Анализ НДФЛ с проверкой исчисленного налога от Бухэксперт
Колонка Исчислено (разница с расчетным) и подсветка красным суммы НДФЛ, если была неправильно применена прогрессивная ставка.
Настройки отчетов для анализа НДФЛ в 1С:БП
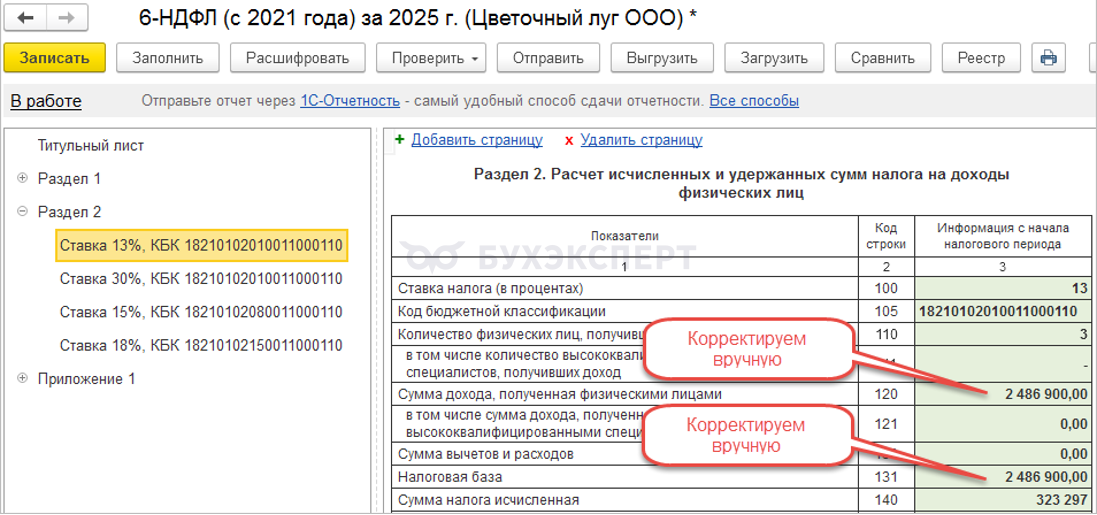
Ошибка в 6-НДФЛ, если доходы сотрудника превысили 2,4 млн руб. и относятся к разным ИФНС
Сотрудник работает в 2 подразделениях с разными регистрациями в ИФНС.
Доходы работника превысили 2,4 млн руб.
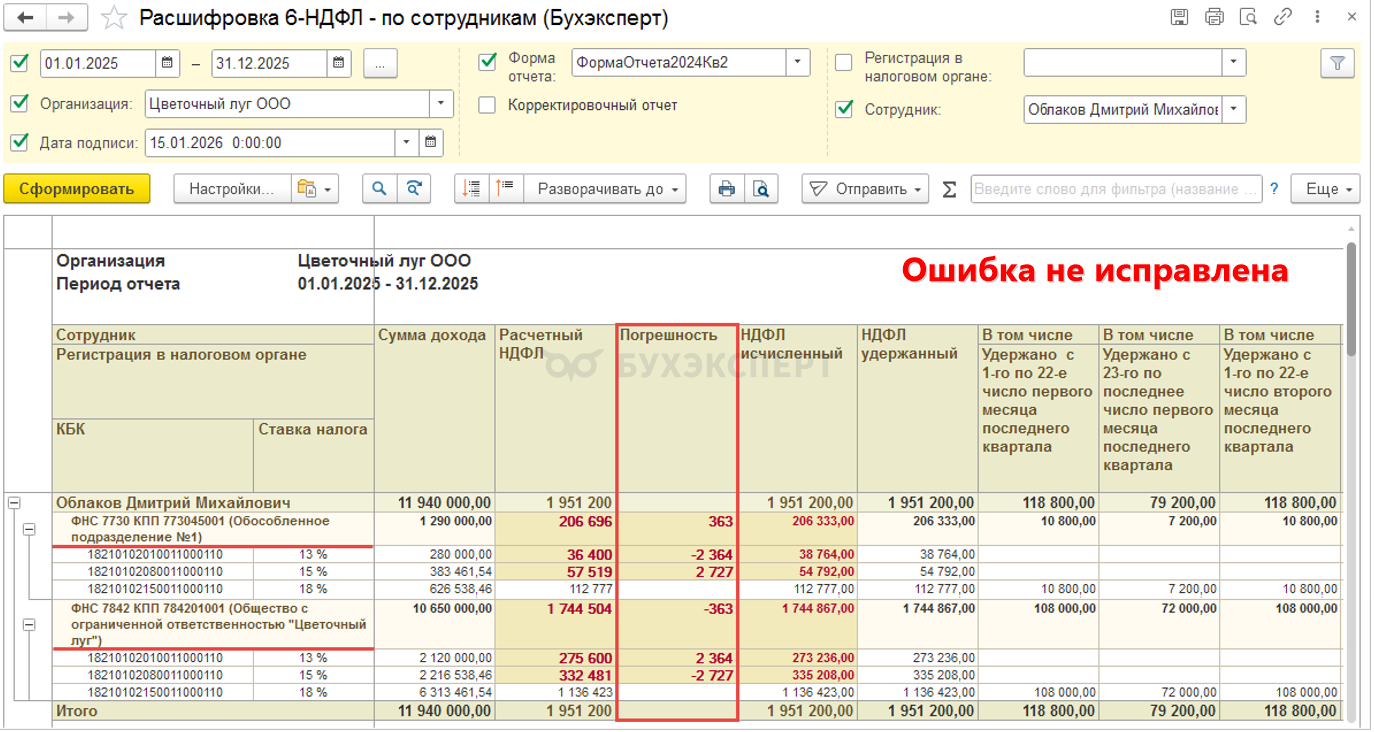
В 6-НДФЛ по обеим ИФНС доходы неправильно распределяются между ставками 13% и 15%.
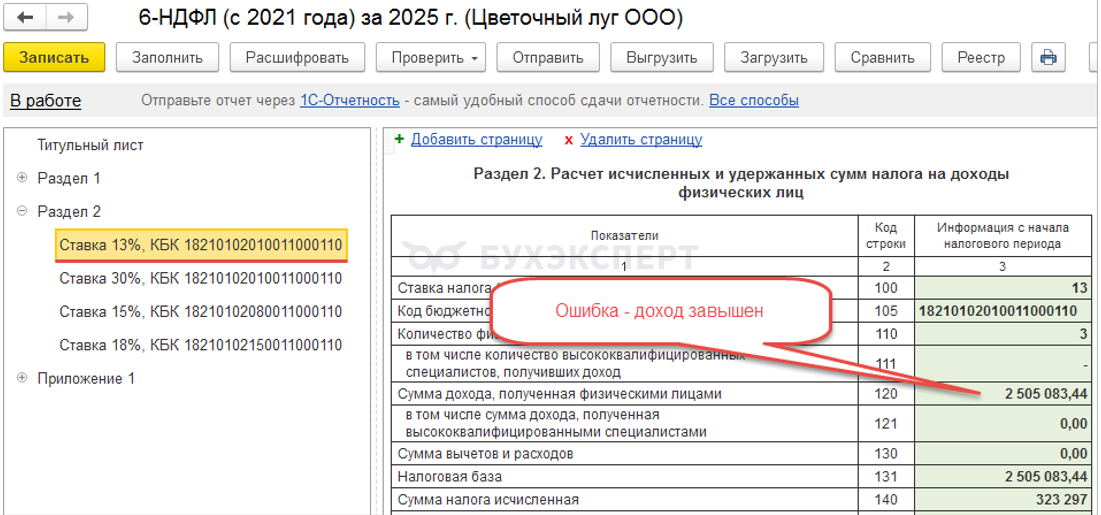
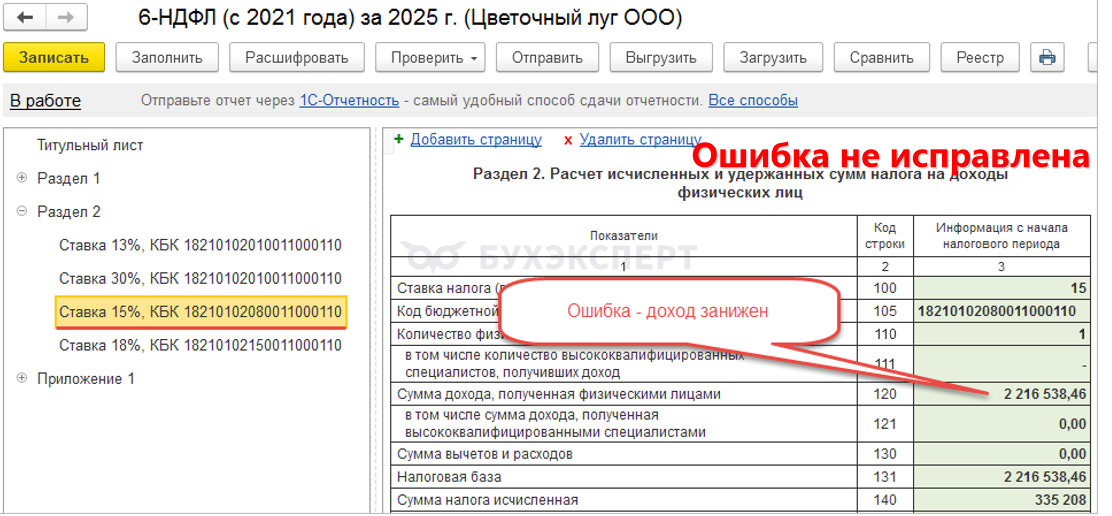
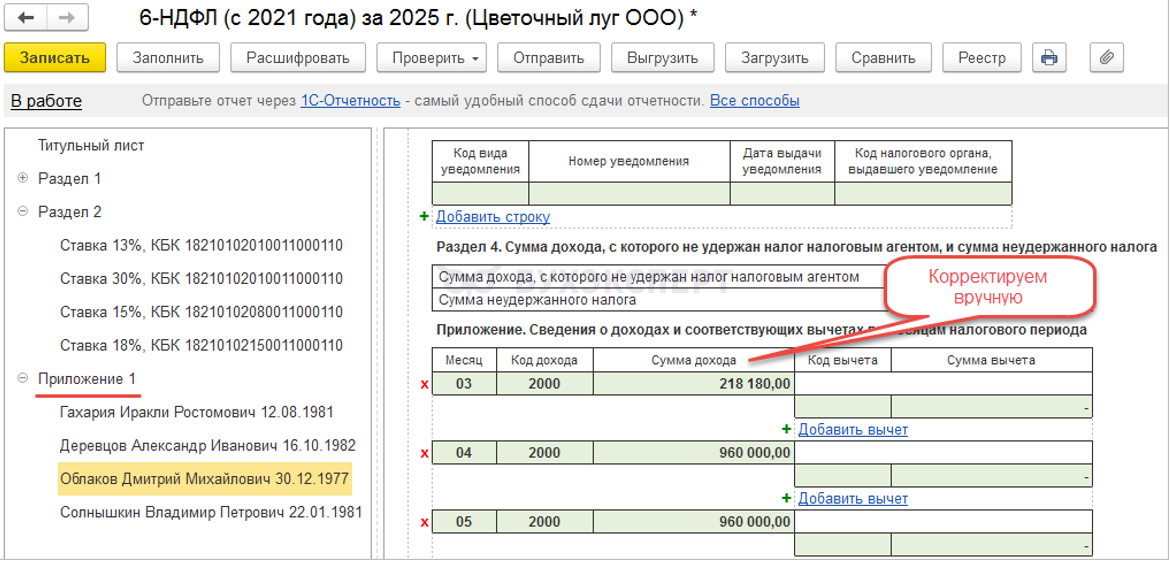
Решение — скорректировать в Разделе 2 доходы (стр. 120) и налоговую базу (стр. 131) вручную на всех страницах, где проявилась ошибка:
- Доход и налоговую базу перебрасываем между ставками, итоговая сумма корректировки по отчету должна быть равна 0
Решение — в Приложении 1 откорректировать доходы за каждый месяц, где проявилась ошибка.
3. Проверка удержанного НДФЛ и возвратов налога в Разделе 2 6-НДФЛ
Что проверяем
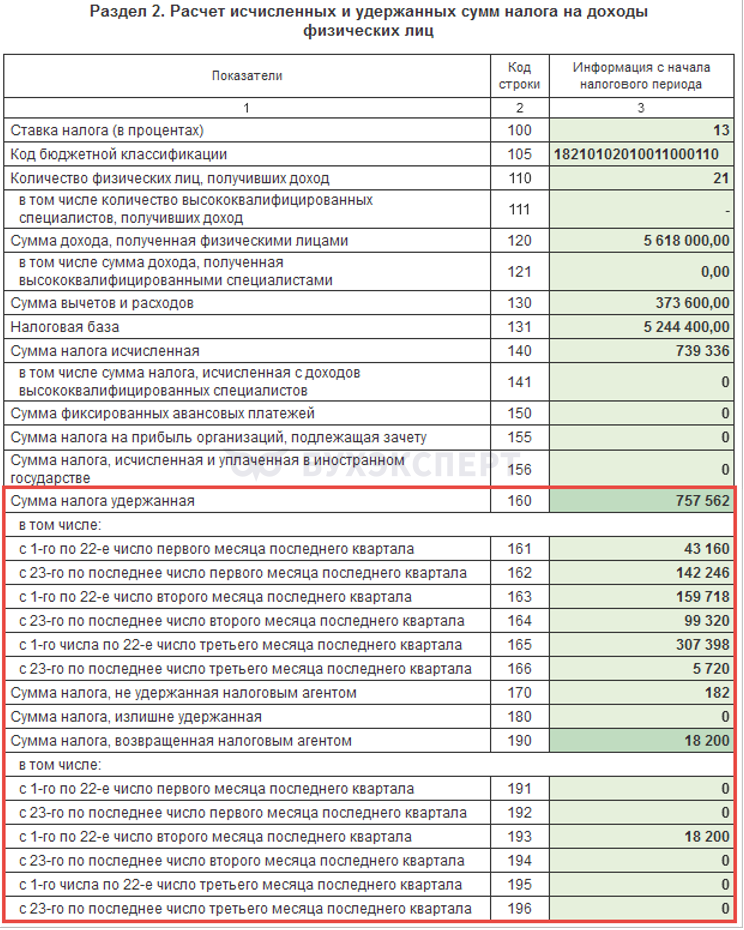
Соответствует ли удержанный налог исчисленному налогу:
- Налог удержанный = Налог исчисленный – Авансы по патентам – Зачтен налог на прибыль по дивидендам + Возвращенный налог
Общую сумму удержанного и возвращенного налога (стр. 160 и стр. 190).
Сумму удержанного налога и возвратов НДФЛ по срокам уплаты (стр. 161-166 и 191-196).
Неудержанный НДФЛ (стр. 170).
Излишне удержанный НДФЛ (стр. 180).
Проверяем расхождения между исчисленным и удержанным НДФЛ (КС 1.14).
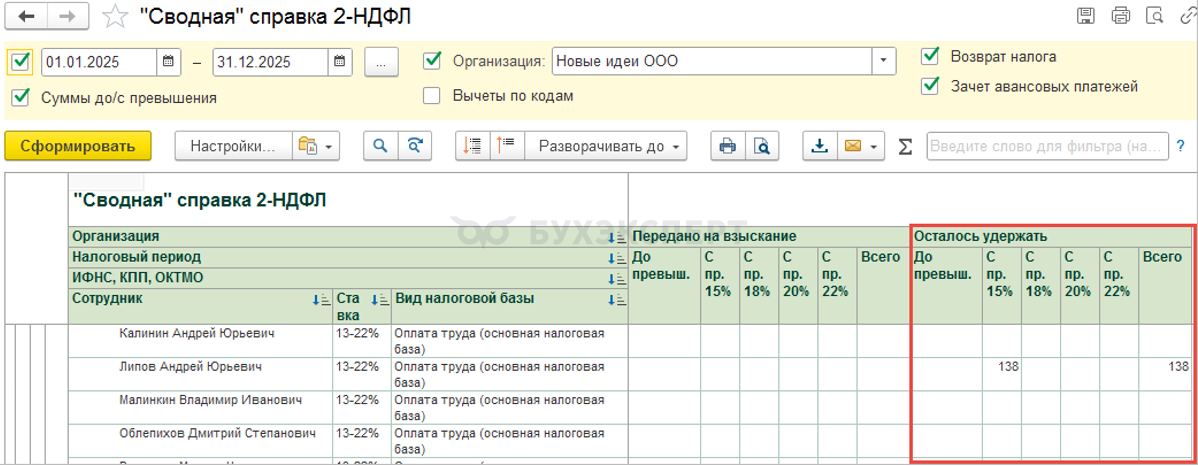
Проверить весь ли исчисленный НДФЛ удержан
Отчеты по НДФЛ:
- Настроить вывод группировки Осталось удержать
Проверка общих сумм удержанного налога и возвратов НДФЛ в разделе 2 6-НДФЛ (стр. 160 и 190)
Донастроенный отчет Анализ удержанного НДФЛ сводно по КБК от Бухэксперт.
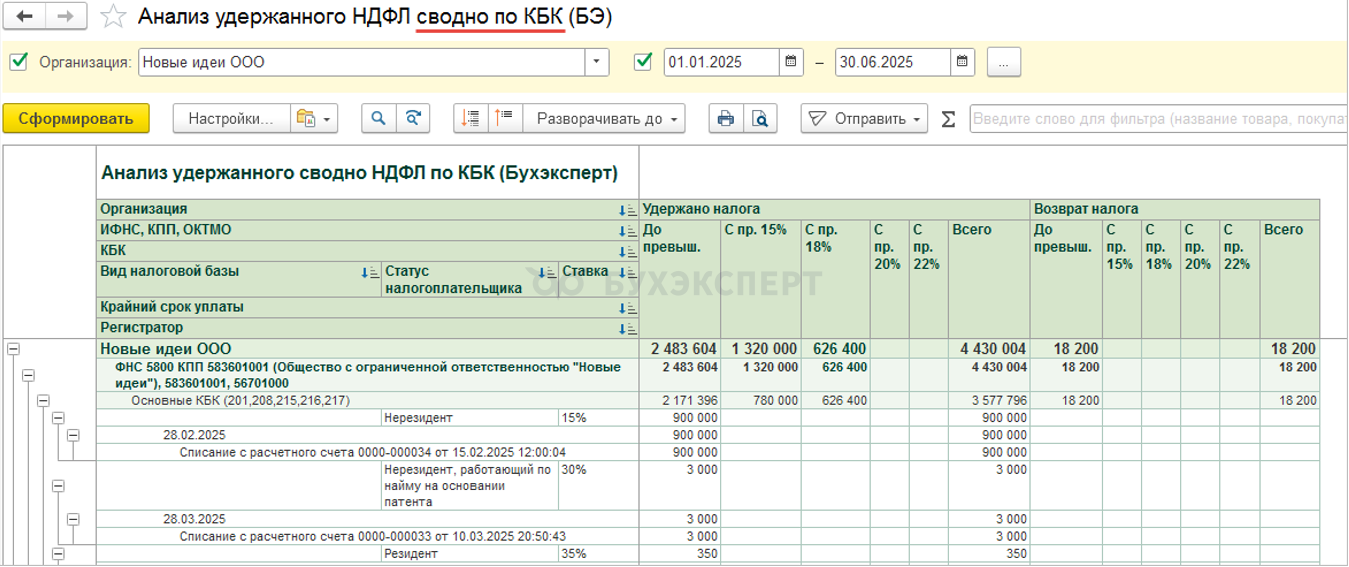
Проверка удержанного налога и возвратов НДФЛ по срокам уплаты в разделе 2 6-НДФЛ (стр. 161-166 и 191-196)
Донастроенный отчет Анализ удержанного НДФЛ по срокам уплаты и КБК от Бухэксперт – ставим отбор по ИФНС.
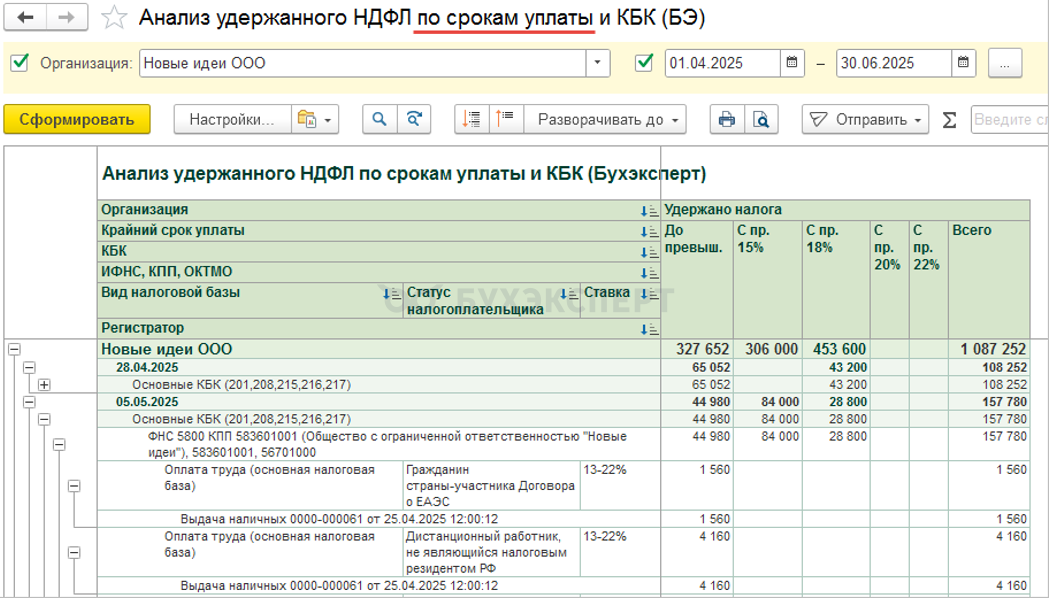
4. Сверка показателей Раздела 2 с 6-НДФЛ за 9 месяцев
При несовпадении данных с отчетом за 1 полугодие появится ошибка в КС 1.39.
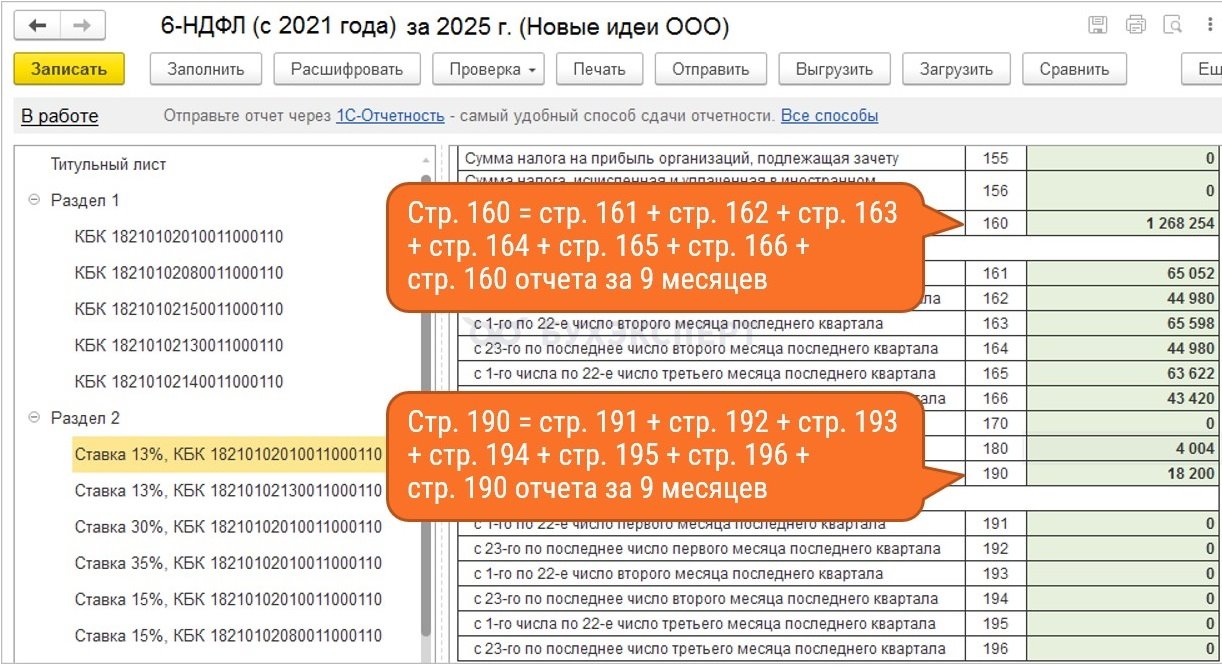
Проверка Раздела 1 6-НДФЛ
4 шага
- Проверка сумм удержанного НДФЛ (стр. 020-026)
- Проверка возвратов НДФЛ (стр. 030-036)
- Сверка Раздела 1 с отправленными уведомлениями
- Сверка показателей Раздела 1 с 6-НДФЛ за предыдущий квартал
Проверка сумм удержанного НДФЛ (стр. 020-026)
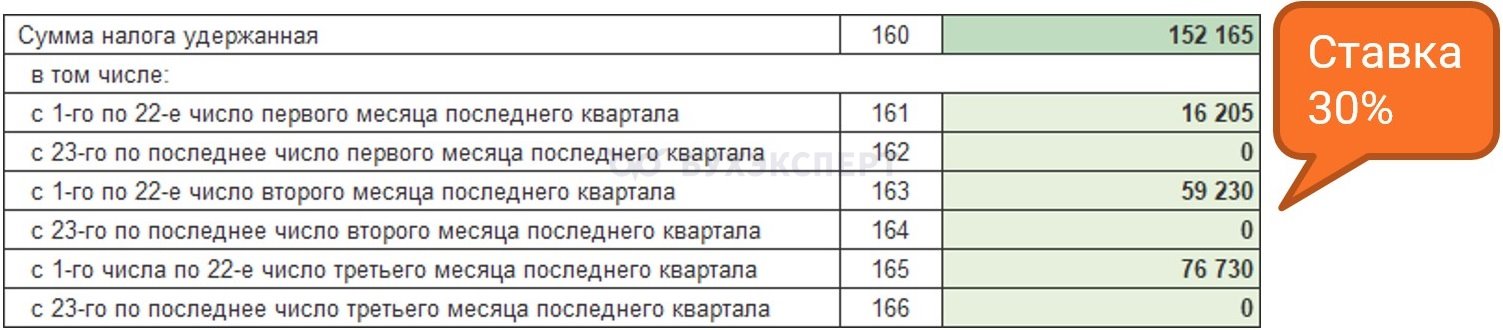
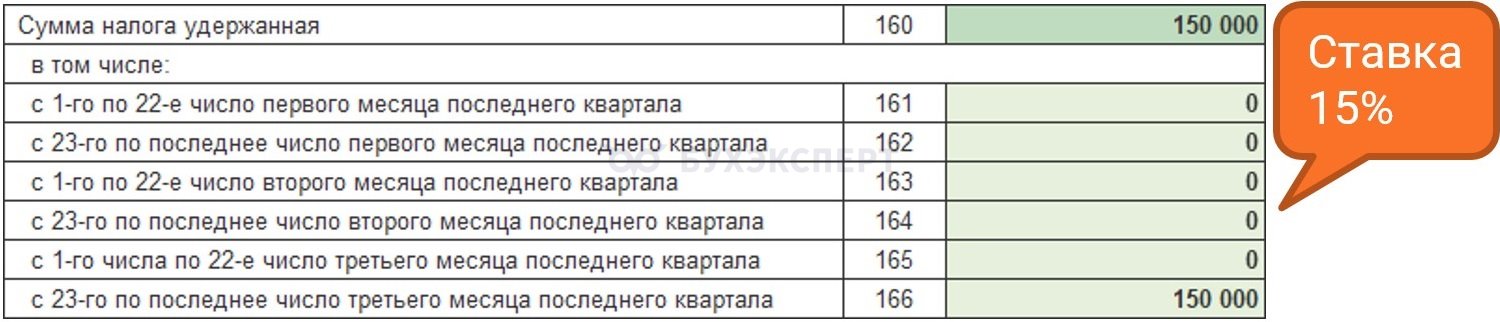
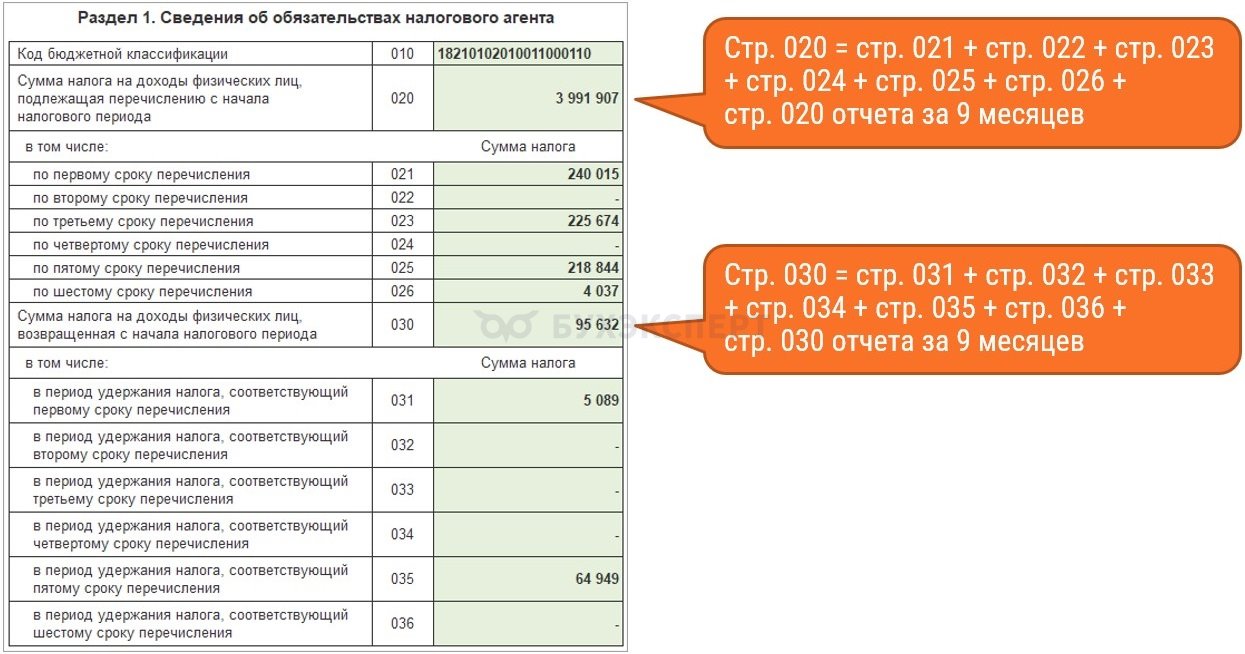
Сверяем стр. 020-026 со стр. 160-166 Раздела 2 по каждому КБК
Если для одного КБК предусмотрено несколько ставок, нужно просуммировать значения всех страниц Раздела 2 по этому КБК.
Раздел 1.
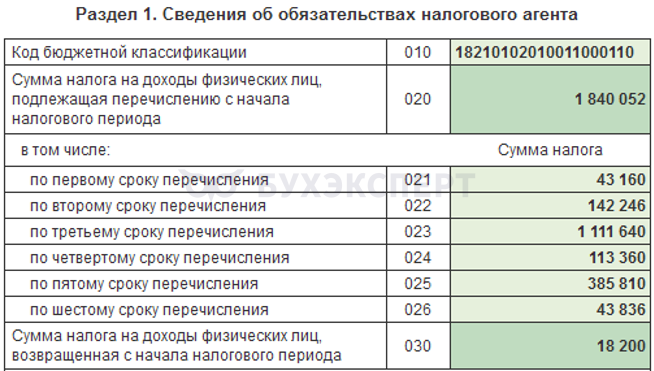
Раздел 2.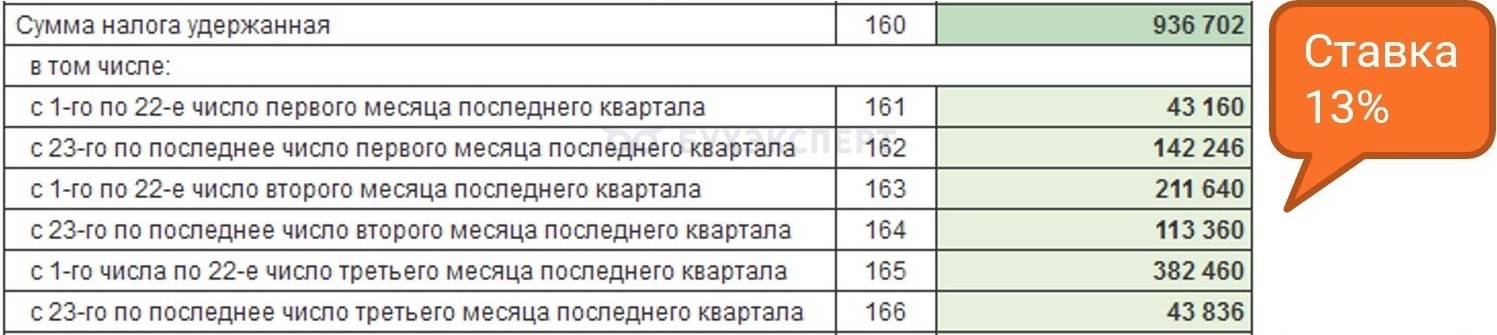
Проверка возвратов НДФЛ (стр. 030-036)
Сверяем стр. 030-036 со стр. 190-196 Раздела 2 по каждому КБК
Если для одного КБК предусмотрено несколько ставок, нужно просуммировать значения всех страниц Раздела 2 по этому КБК.
Раздел 1.
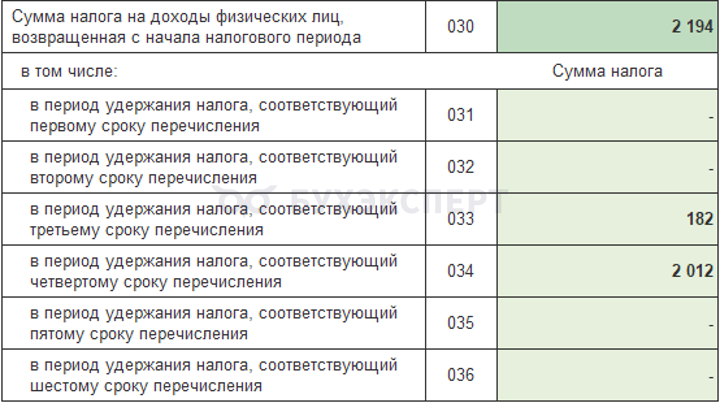
Раздел 2.
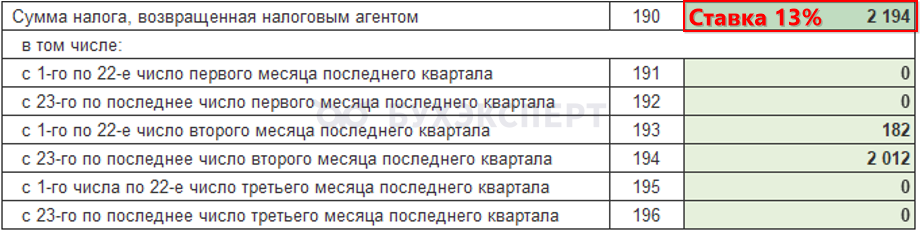
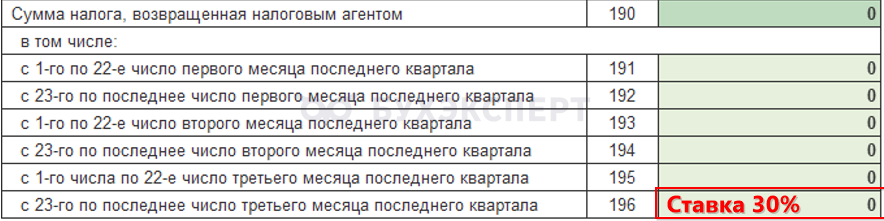
Почему могут не совпадать данные Разделов 1 и 2
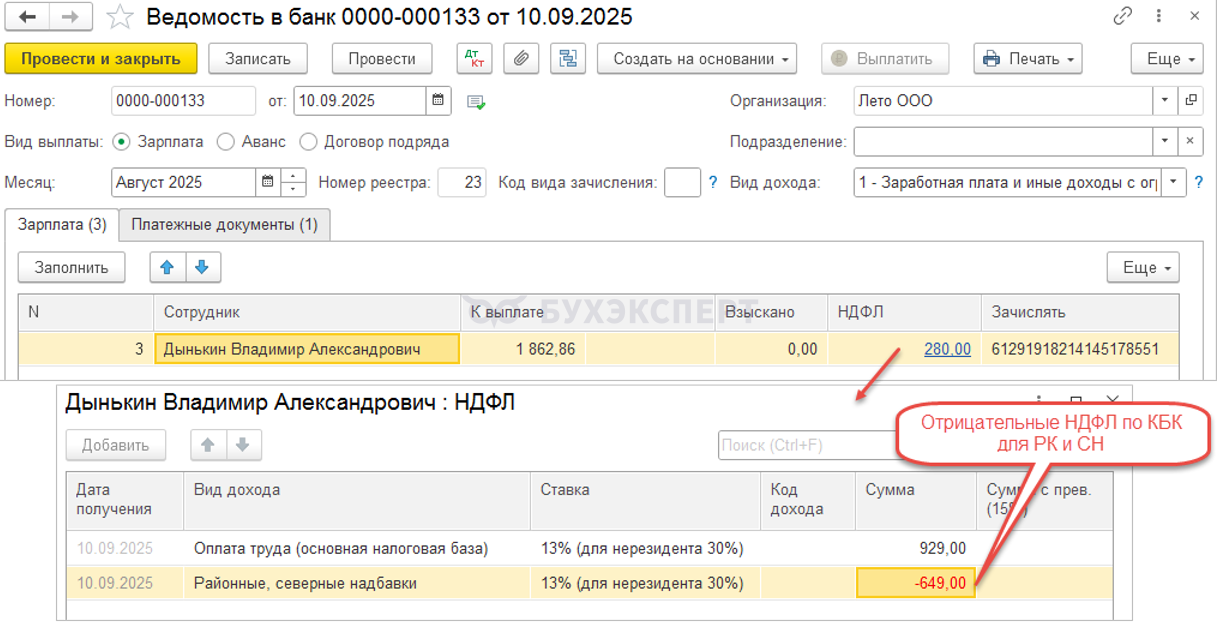
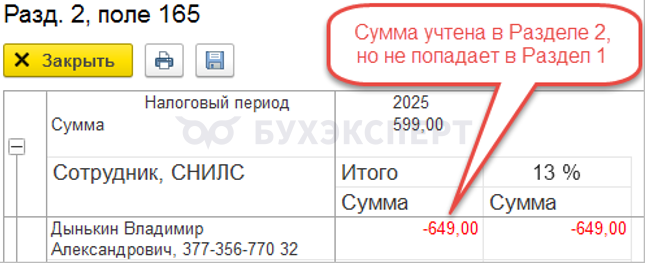
Если по сотруднику образовался отрицательный удержанный НДФЛ (всего за период или по сроку уплаты ):
- Такой НДФЛ учитывается в Разделе 2, но не попадает в Раздел 1 и в Уведомление
Сверка Раздела 1 6-НДФЛ с отправленными уведомлениями
Если суммы в Разделе 1 6-НДФЛ не совпадают с отправленными ранее уведомлениями, в БП 3.0 нужно скорректировать проводки по уплате НДФЛ:
- исправляем исходные данные по НДФЛ (Ведомость + Списание с расчетного счета / Выдача наличных) или Корректировка ЕНС
Сверка показателей Раздела 1 с 6-НДФЛ за 9 месяцев
При несовпадении данных с отчетом за 1 полугодие появятся ошибки в КС 1.05 и 1.09.
Проверка Приложения 1 6-НДФЛ
4 шага
- Встроенная проверка выгрузки отчета:
- Проверяет заполненность данных и наличие отрицательных доходов
- Проверка статусов физлиц по НДФЛ
- Проверка [Исчисленный = Удержанный]
- Сверка Приложения 1 с Разделом 2
Встроенная проверка выгрузки 6-НДФЛ
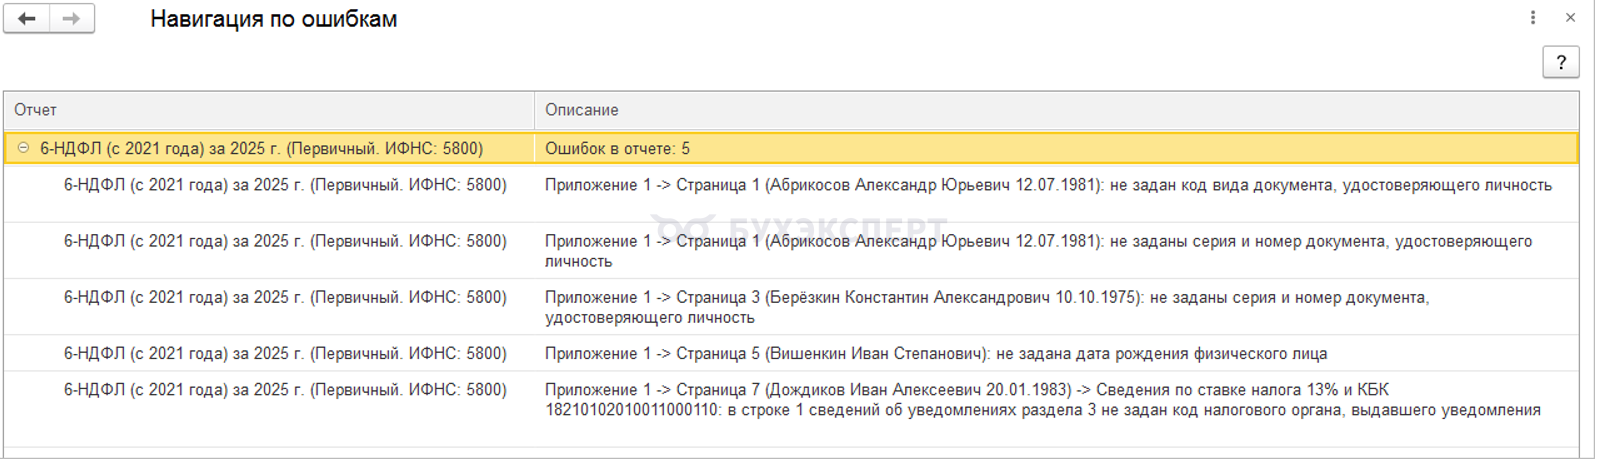
Проверка заполнения данных по сотрудникам в Приложении 1
Проверка – Проверить выгрузку.
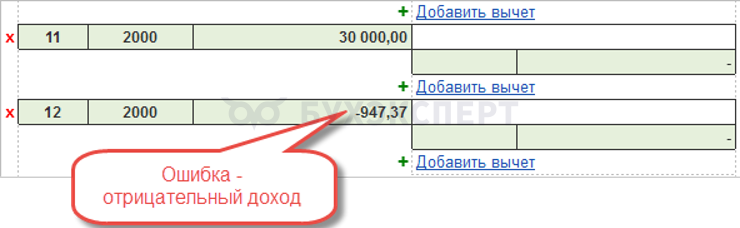
Отрицательные доходы в Приложении 1 6-НДФЛ
В Приложении 1 отрицательных доходов быть не должно.
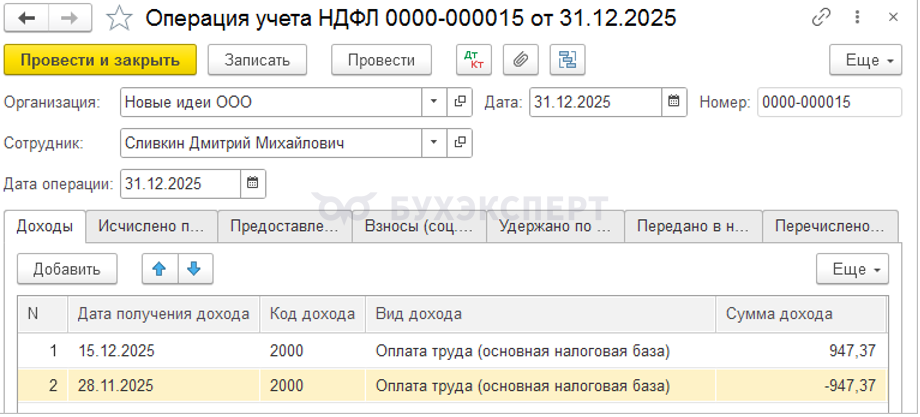
По сотрудникам с ошибкой «перебрасываем» доход на правильную дату получения дохода Операцией учета НДФЛ:
- Перебрасываем доход в рамках одного кода дохода
- Можно уменьшать доход в другом месяце
Зарплата и кадры — Все документы по НДФЛ — Операция учета НДФЛ.
Проверка статусов физлиц по ндфл в Приложении 1 6-НДФЛ
Ошибка — неверно заполняются статусы сотрудников
Статус налогоплательщика в Приложении 1 6-НДФЛ заполняется не на конец отчетного года (31.12.2025), а на дату подписи отчета:
- Если с начала 2026 года у работников менялся статус НДФЛ, в 6-НДФЛ попадет неверный статус
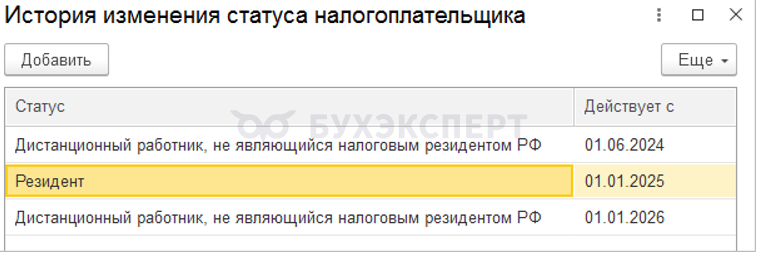
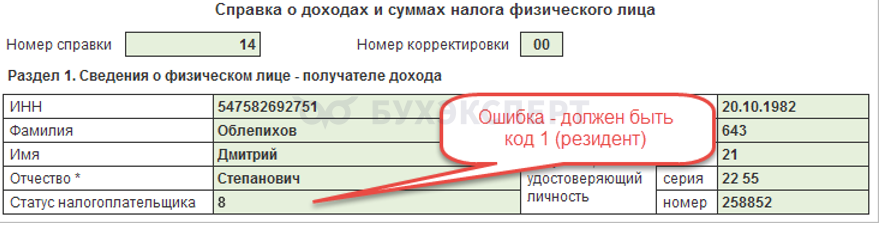
Ошибка — неверно заполняются статусы НДФЛ
Отловить сотрудников с ошибкой в статусе можно в регистре Статус физических лиц как налогоплательщиков НДФЛ:
- e1cib/list/РегистрСведений.СтатусФизическихЛицКакНалогоплательщиковНДФЛ
Сортируем записи по Периоду и смотрим работников, у кого изменился статус с 01.01.2026.
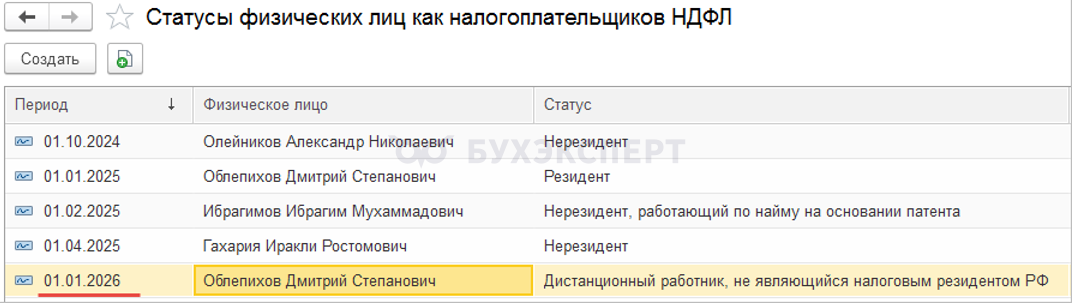
Инструменты
Реестр 6-НДФЛ — можно скопировать в Excel и рассчитать разницу.
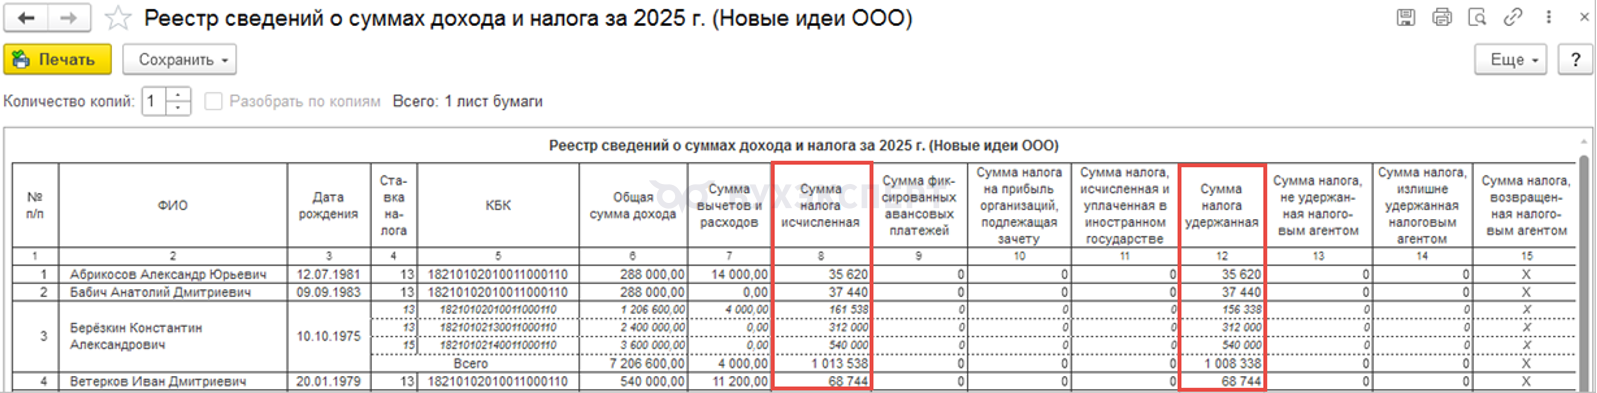
Сверка Приложения 1 с Разделом 2
Контрольные соотношения
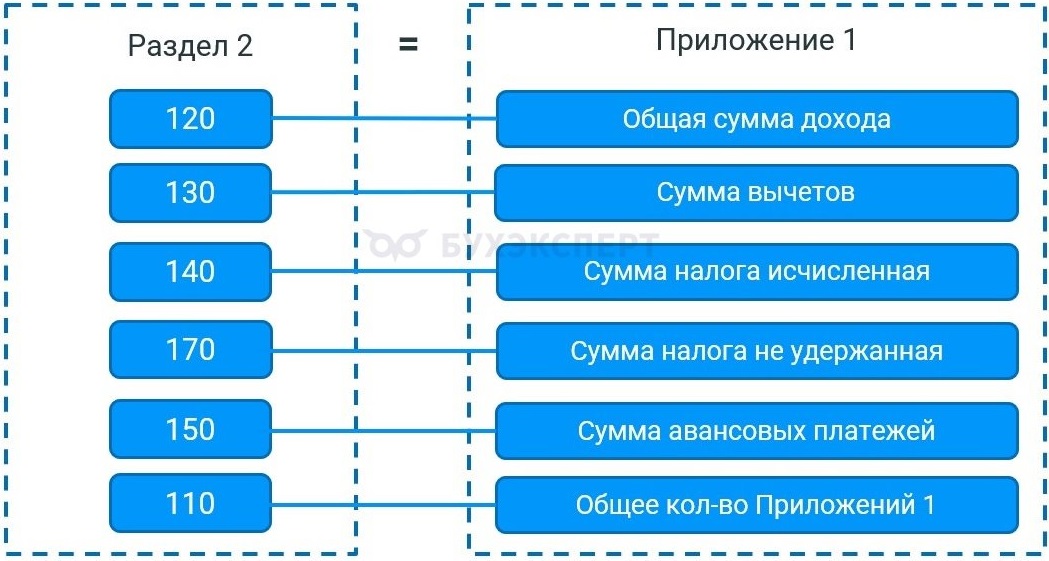
Реестр 6-НДФЛ
Сверяем по Реестру итоги по Разделу 2 и Приложению 1.
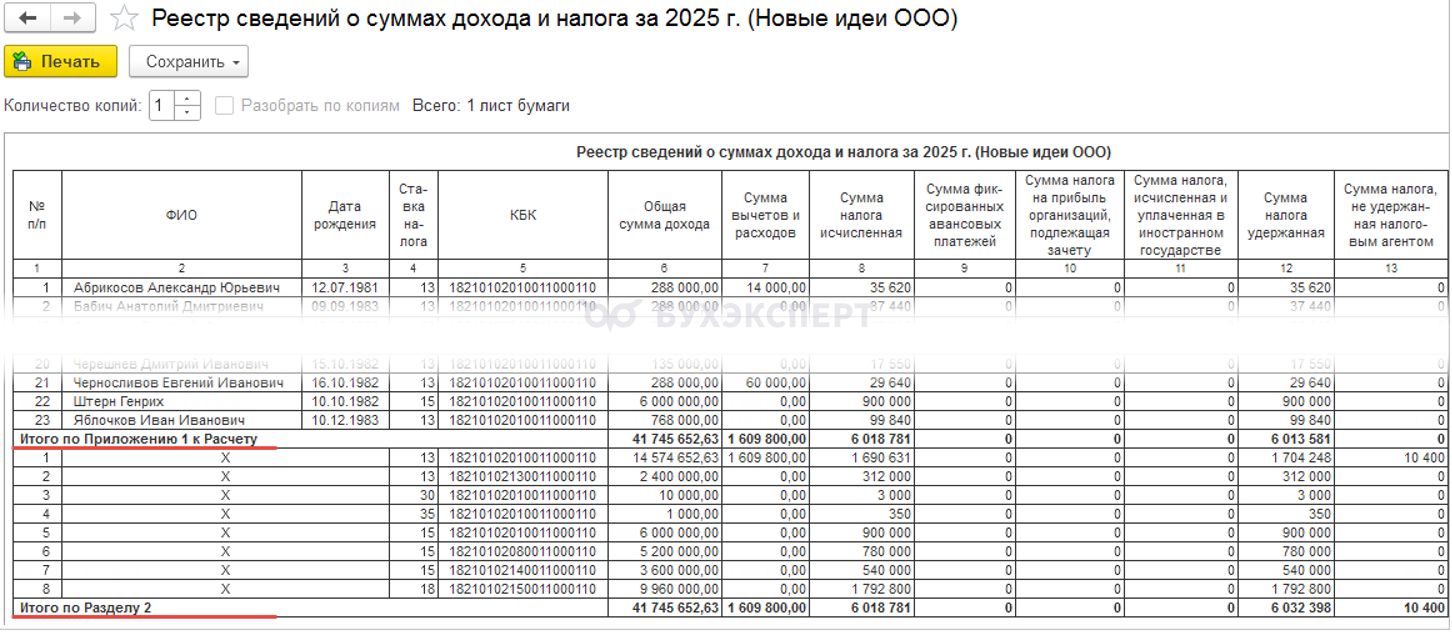
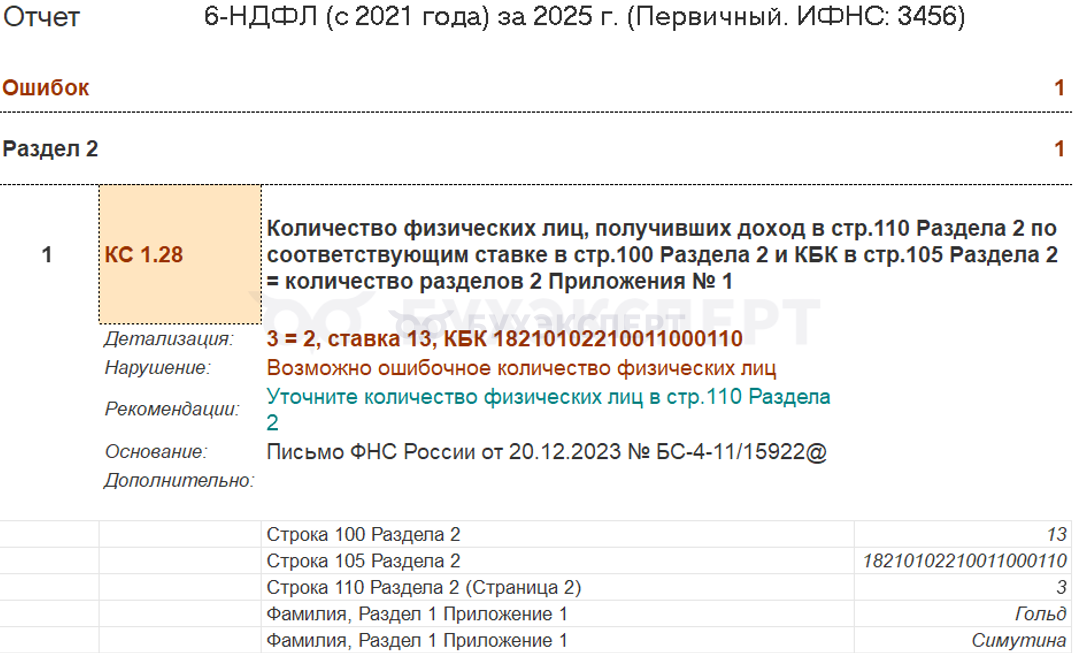
Ошибка в КС 1.28 — не совпадает количество физлиц в Разделе 2 и Приложении 1
Если по сотруднику начислили и потом сторнировали доход и итоговая сумма дохода нулевая, он может ошибочно учитываться в показателе количества физических лиц в 6-НДФЛ (стр. 110 Раздела 2) — при проверке отчета возникает ошибка в контрольном соотношении 1.28:
- Чаще всего ошибка проявляется по сотрудникам, которым отражали доходы в виде РК СН и затем сторнировали эти доходы
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете