





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Содержание
- Передача в ИФНС суммы неудержанного НДФЛ
- Передача в ИФНС суммы неудержанного НДФЛ по подарку
- Неудержанный налог – заполняем 6-НДФЛ и закрываем «хвосты»
- Как проверить стр. 170 Раздела 2 6-НДФЛ
- Почему в стр. 170 6-НДФЛ попадает НДФЛ
- Причина 3. Лишние суммы в стр. 170 6-нДФЛ из-за ошибки в сумме НДФЛ с аванса при расчете зарплаты
- Изменены сроки удержания НДФЛ
- Неудержанный НДФЛ за 2025 год
- Если НДФЛ за 2025 год Удержали до 31.01.2026
- Если НДФЛ за 2025 год не Удержали в 2026 году
- Неудержанный НДФЛ в 6-НДФЛ за год и его списание
- Ошибка, если сумму дохода, с которой не удержали НДФЛ, рассчитана неверно
- Смена статуса НДФЛ — как заполнить 6-НДФЛ и закрыть «хвосты»
- НДФЛ с доходов граждан ЕАЭС (Беларуси, Казахстана, Киргизии, Армении)
Передача в ИФНС суммы неудержанного НДФЛ
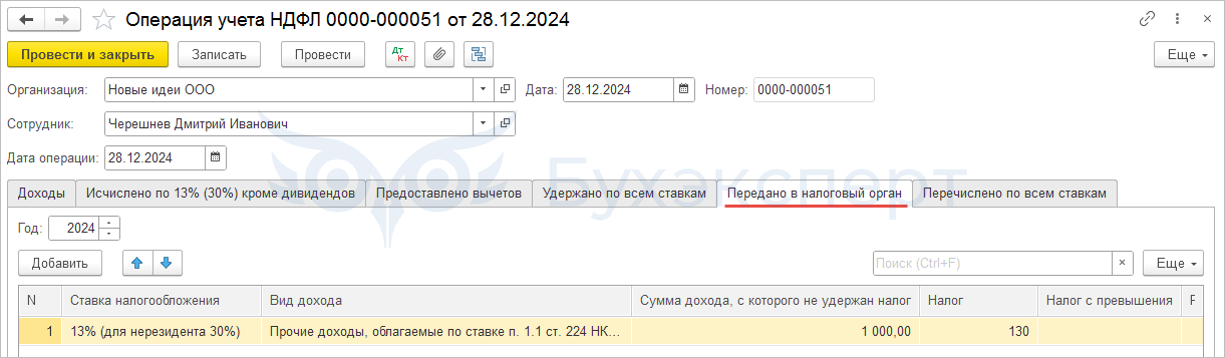
Заполнить в документе Операция учета НДФЛ вкладку Передано в налоговый орган на сумму неудержанного НДФЛ и дохода с него
- Зарплата и кадры – Все документы по НДФЛ - Операция учета НДФЛ
Получите понятные самоучители 2026 по 1С бесплатно:
По документу Операция учета НДФЛ при заполнении вкладки Передано в налоговый орган по неудержанному НДФЛ
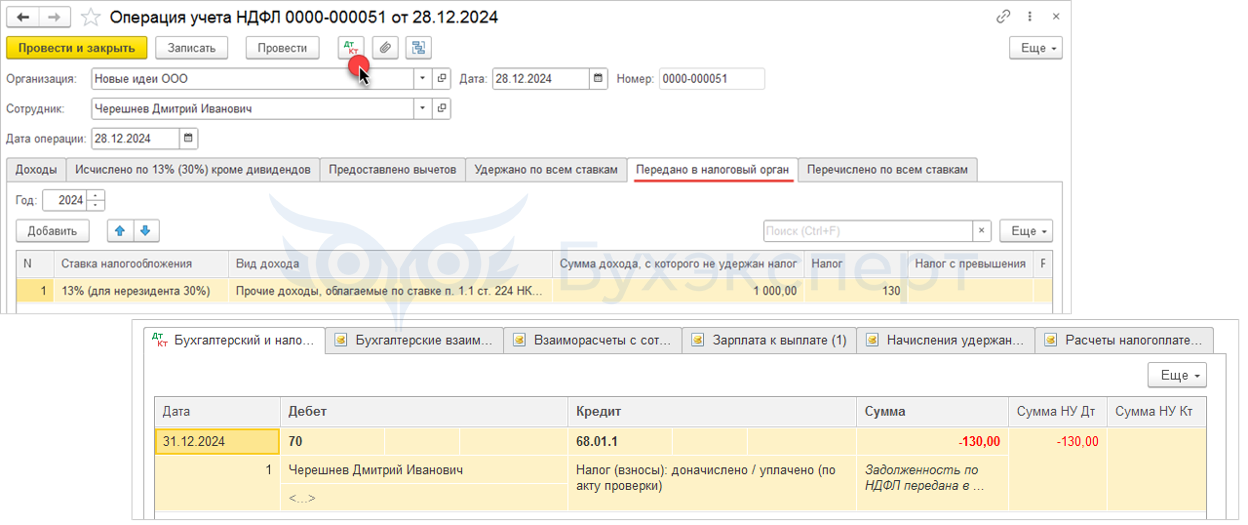
- по сотруднику регистрируется: сторно по проводке Дт 70 – Кт 68.01.1, данные по взаиморасчетам и для учета НДФЛ
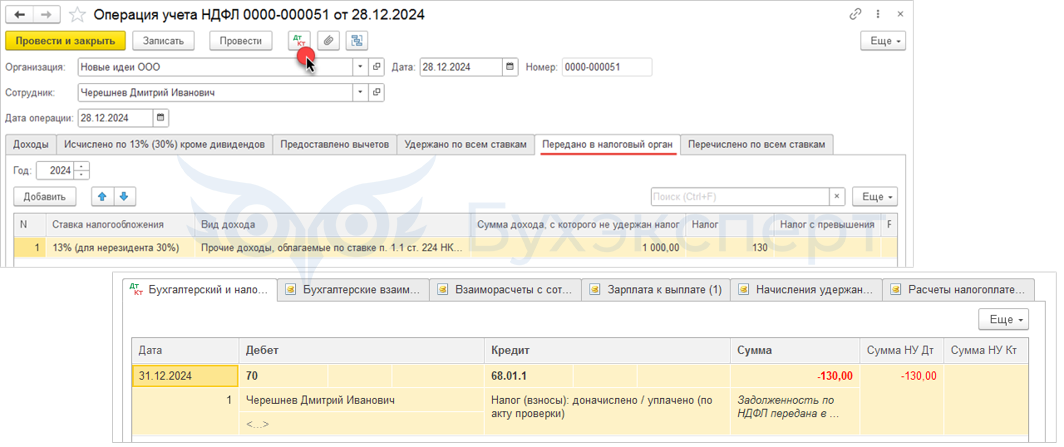
по НЕ-сотруднику проводок нет, регистрируются только данные для учета НДФЛ
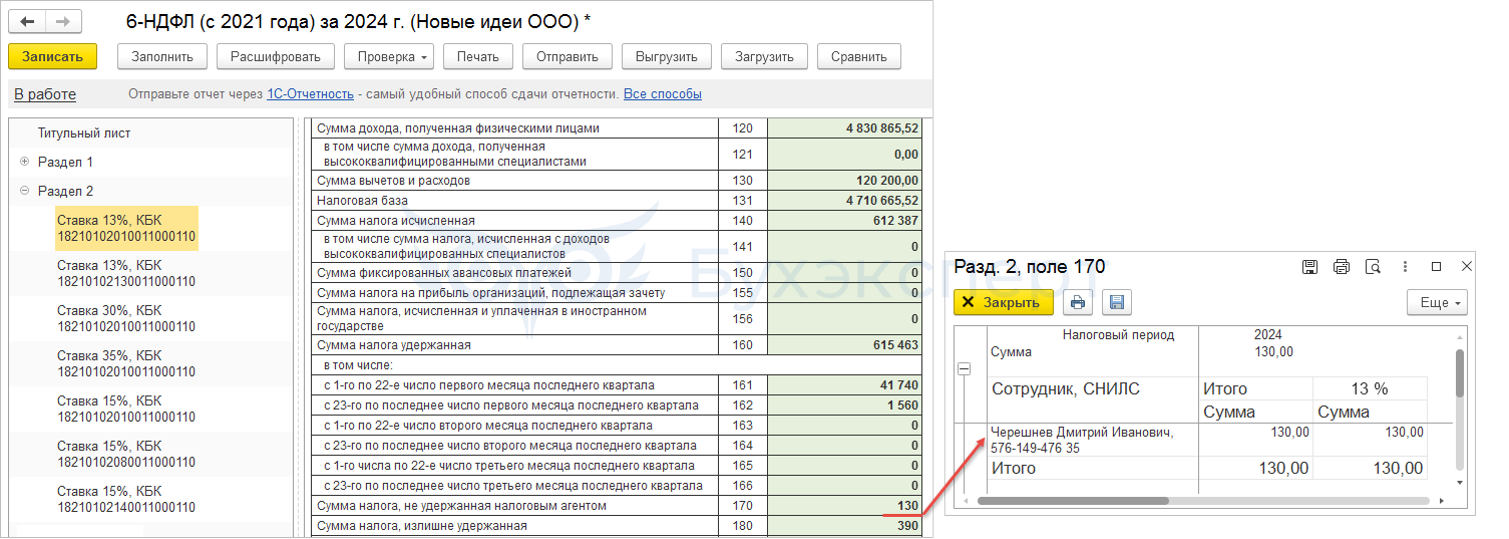
В 6-НДФЛ сумма неудержанного НДФЛ попадает:
- В Раздел 2 в строку 170 «Сумма налога, не удержанная налоговым агентом»
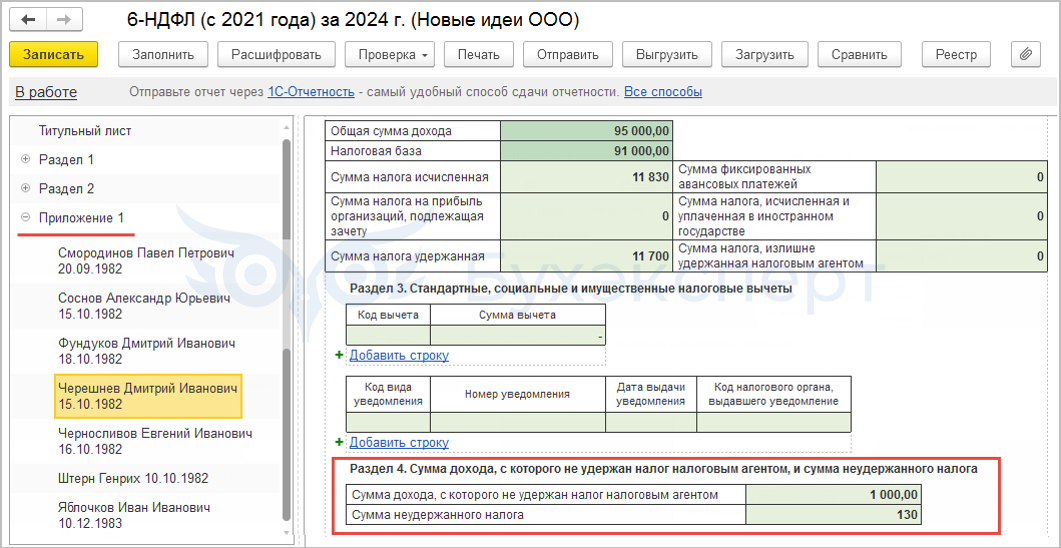
В годовом 6-НДФЛ сумма неудержанного НДФЛ попадает:
- В Приложение №1 в Раздел 4 вместе с доходом, с которого НДФЛ не удержан
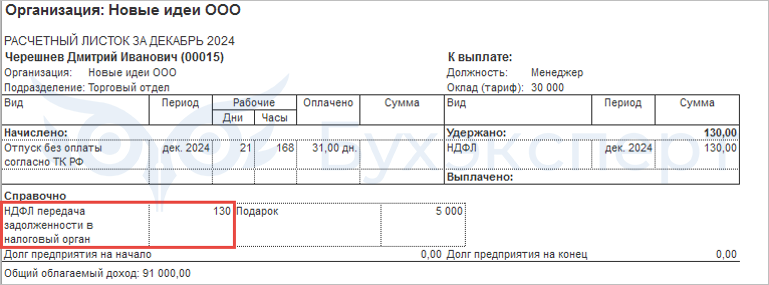
В Расчетном листке в разделе Справочно появляется строка – НДФЛ передача в налоговый орган
Передача в ИФНС суммы неудержанного НДФЛ по подарку
|
Документы |
Дт | Кт |
Сумма |
|
Начисление зарплаты (регистрация дохода по подарку и начисление НДФЛ с подарка) |
70 | 68.01.1 | 130 |
|
Операция (учет НДФЛ с подарка на счете 73.03) |
73.03 | 70 | 130 |
|
Операция учета НДФЛ (передача неудержанного НДФЛ в ИФНС) |
70 | 68.01.1 | - 130 |
|
Операция (учет сторно НДФЛ с подарка на счете 73.03) |
73.03 | 70 | -130 |
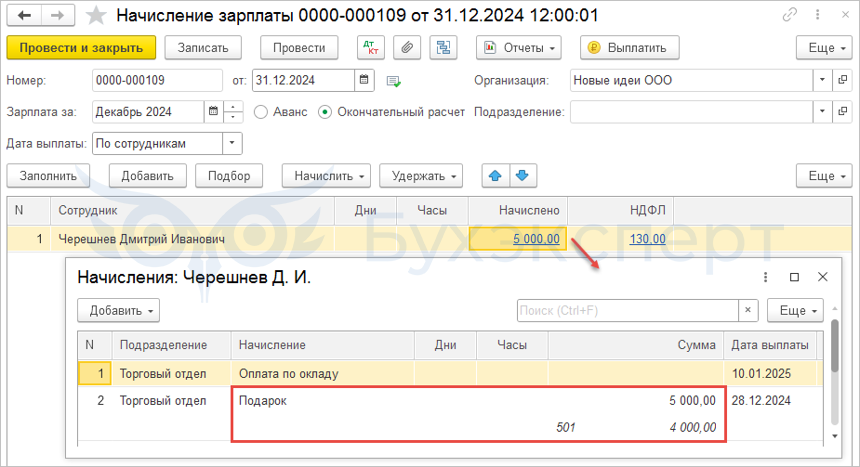
Зарегистрируем подарок документом Начисление зарплаты
- со стоимости подарка свыше 4 000 руб. рассчитается НДФЛ
- проводки формируются только по НДФЛ (Дт 70 – Кт 68.01.1)
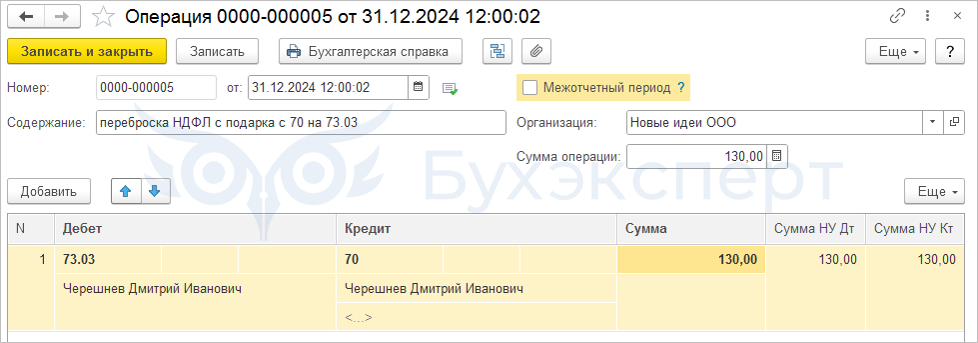
Для учета НДФЛ с подарка на счете 73.03 создадим Операцию с проводкой:
- Дт 73.03 - Кт 70
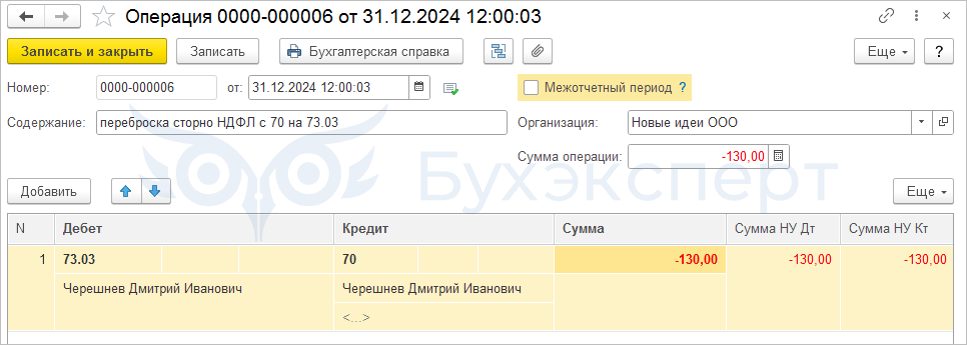
В документе Операция учета НДФЛ при заполненной вкладке Передано в налоговый орган на сумму сторно по неудержанному НДФЛ по сотруднику регистрируется проводка:
- Дт 70 – Кт 68.01.1
Для учета сторно НДФЛ с подарка на счете 73.03 создадим Операцию с минусом с проводкой:
- Дт 73.03 - Кт 70
Неудержанный налог – заполняем 6-НДФЛ и закрываем «хвосты»
Как проверить стр. 170 Раздела 2 6-НДФЛ
- Проверяем дату отчета на Титульном листе — она должна быть не ранее даты выплаты доходов отчетного периода
- Формируем расшифровку стр. 170 6-НДФЛ или используем внешний отчет Расшифровка 6-НДФЛ
- Проверяем сотрудников Подробным анализом НДФЛ
- Оставляем только суммы, которые реально не смогли удержать до 31 января 2026 и передаем на взыскание в ФНС
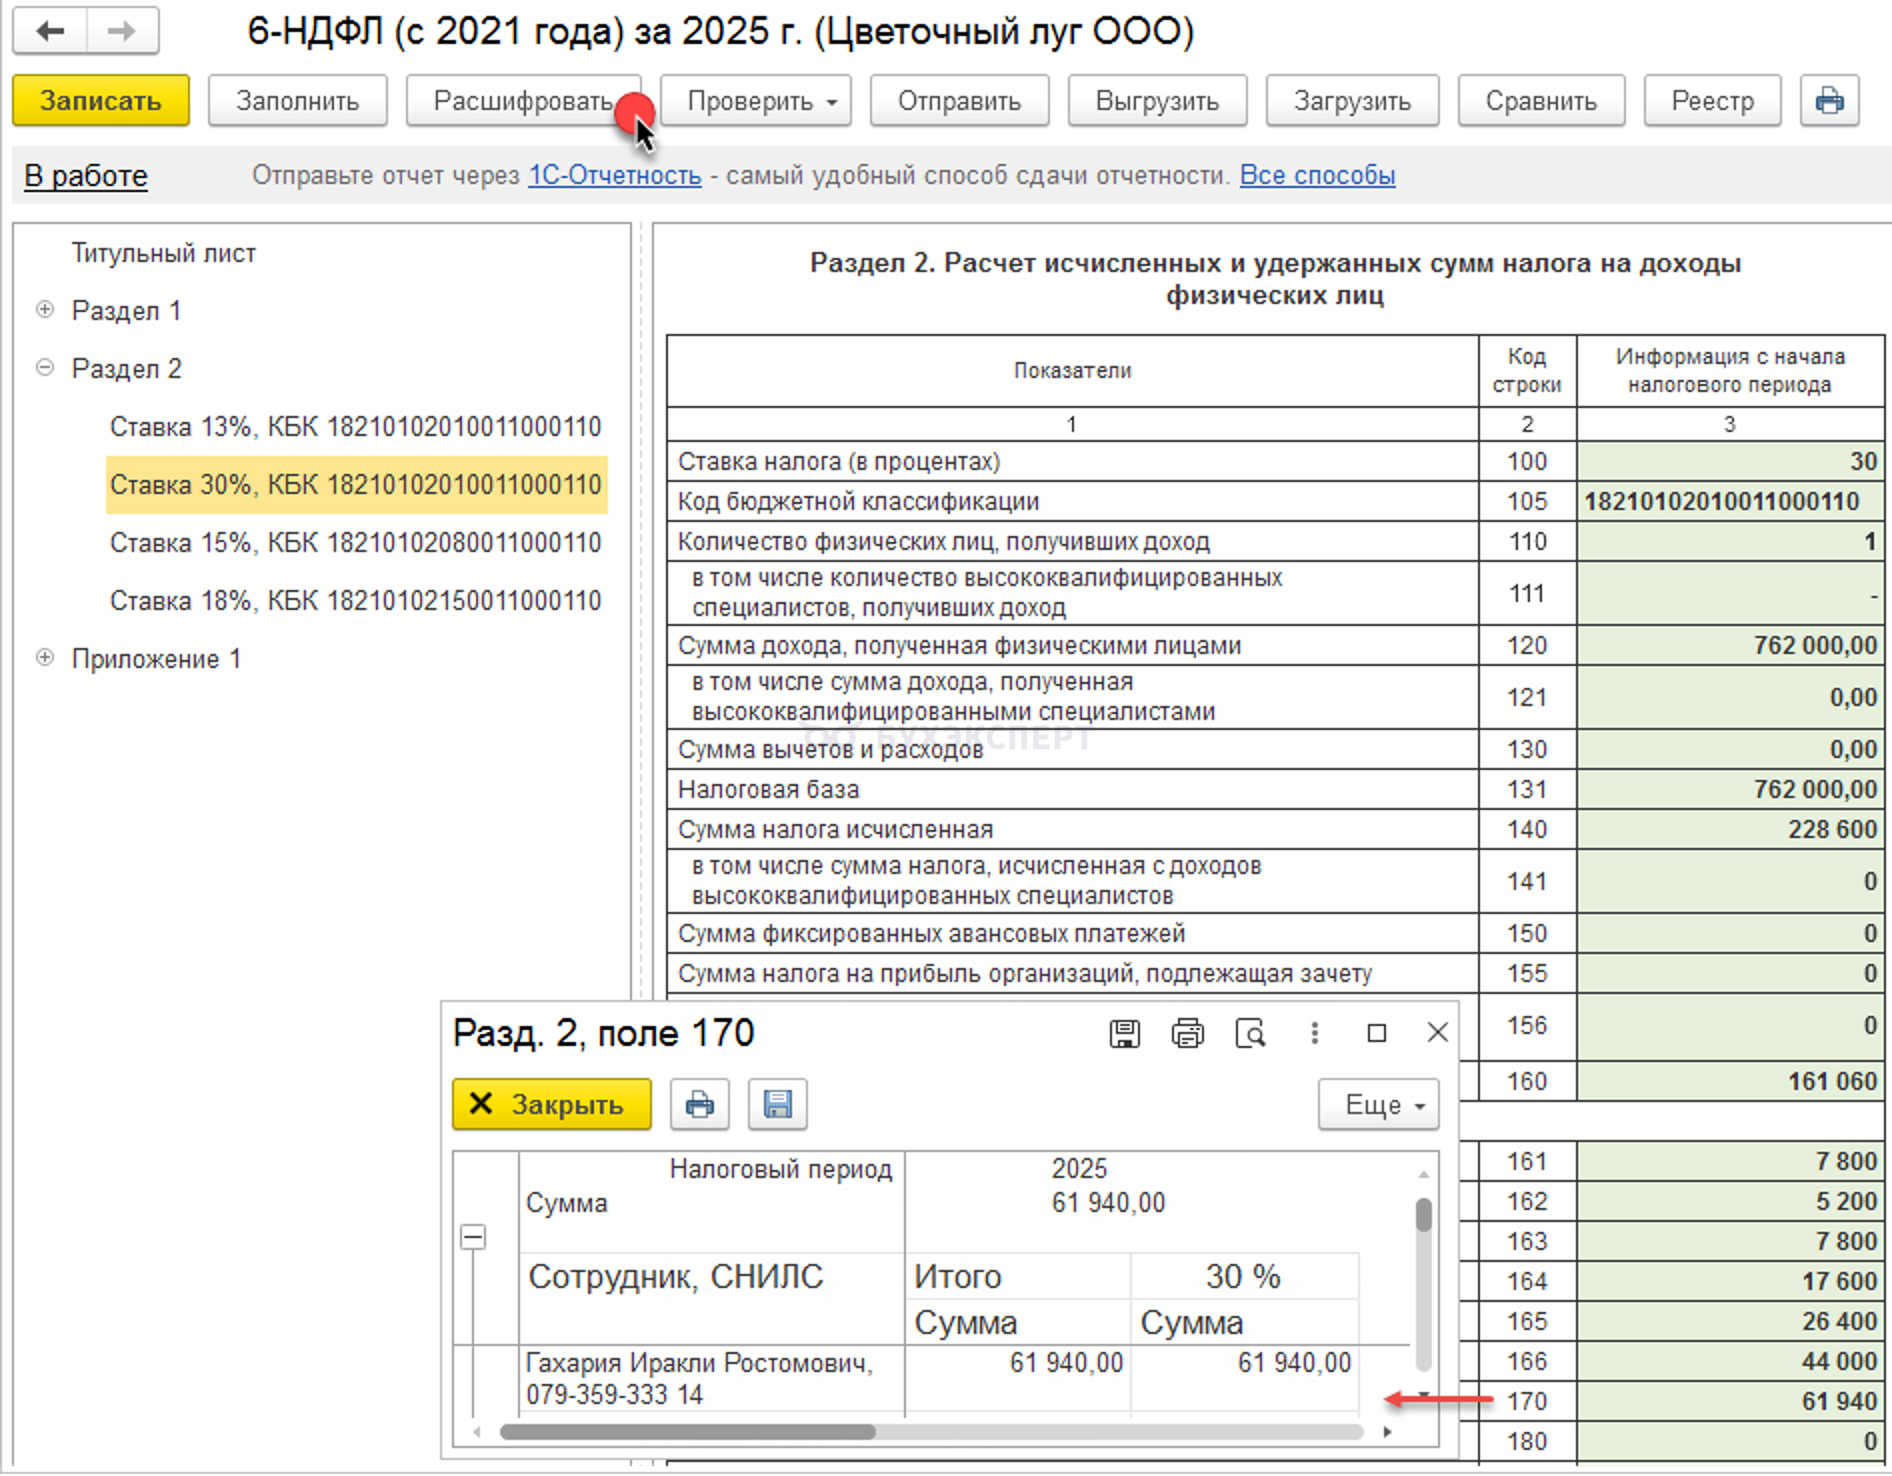
Почему в стр. 170 6-НДФЛ попадает НДФЛ
Причина 1. Неправильно указана дата на Титульном листе:
- Дата подписи на Титульном листе должна быть >= даты выплаты зарплаты за декабрь
Причина 2. С работника действительно не удержали НДФЛ:
- Например, если он должник и нет суммы к выплате
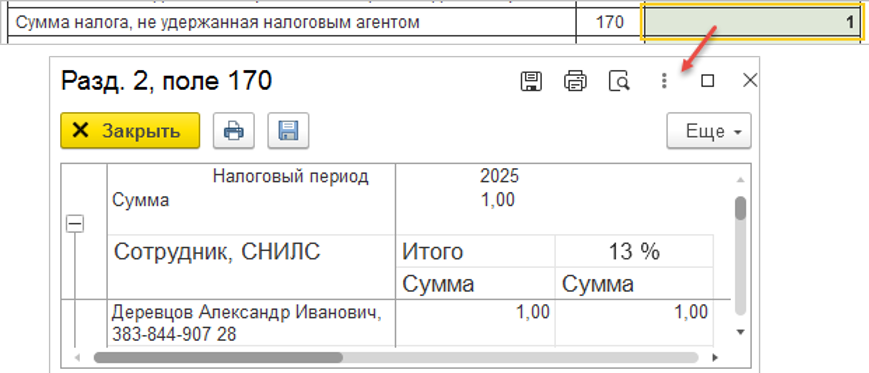
Причина 3. Лишние суммы в стр. 170 6-НДФЛ из-за ошибки в сумме НДФЛ с аванса при расчете зарплаты:
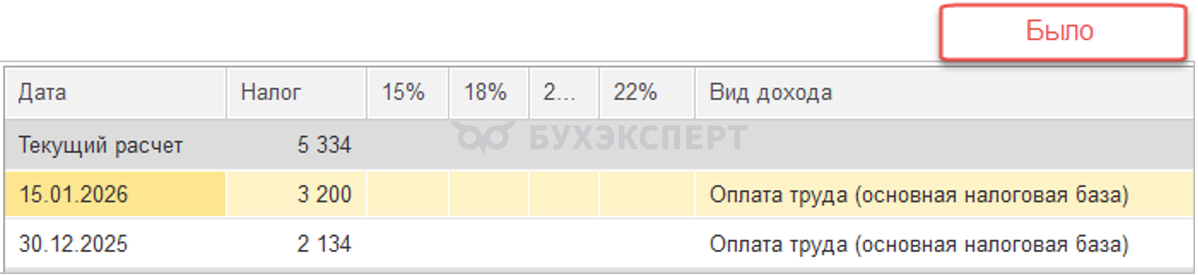
- Ошибка проявляется, если при расчете зарплаты за декабрь сумма НДФЛ на дату выплаты аванса больше налога, удержанного при выплате аванса
Причина 3. Лишние суммы в стр. 170 6-нДФЛ из-за ошибки в сумме НДФЛ с аванса при расчете зарплаты
Ошибка проявляется, если при расчете зарплаты за декабрь сумма НДФЛ на дату выплаты аванса больше налога, удержанного при выплате аванса.
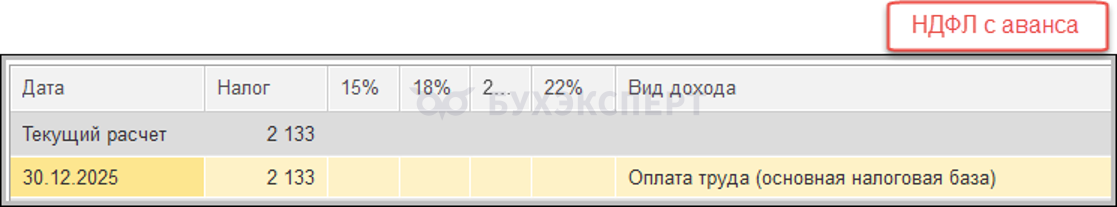
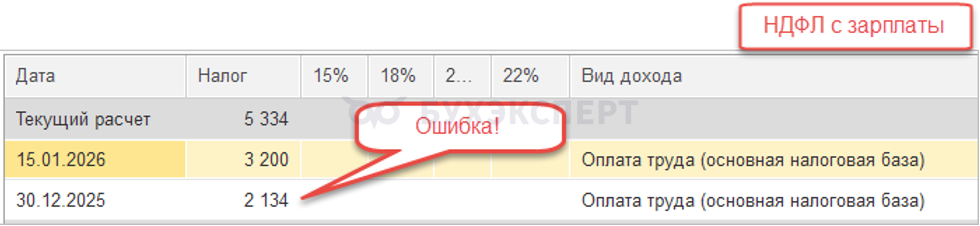
В стр. 170 6-НДФЛ за год попадает это расхождение.
Как исправить ошибку
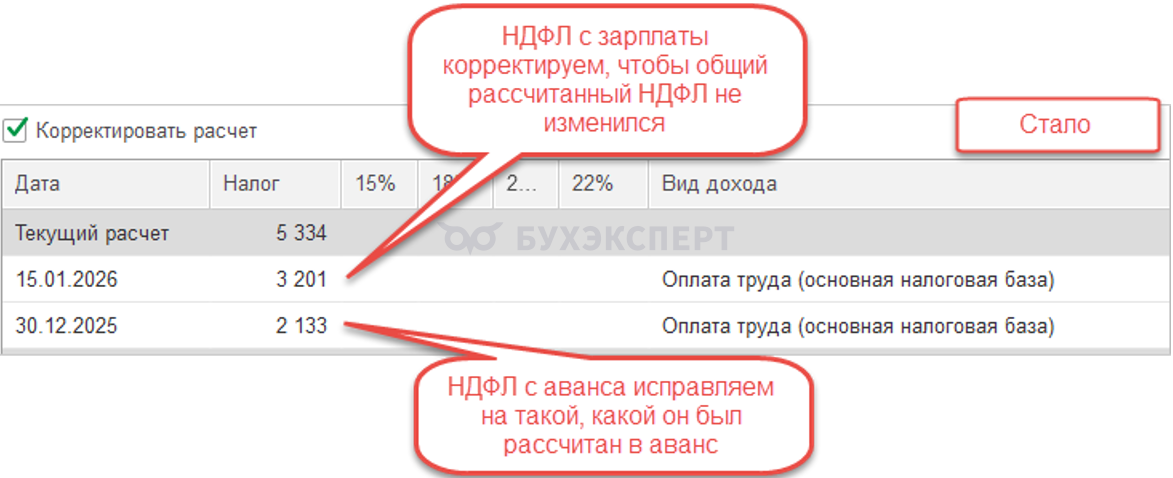
Вручную скорректировать НДФЛ в Начислении зарплаты:
- Добиваемся, чтобы НДФЛ с аванса совпадал с тем, что реально удержали при выплате аванса
- Общая сумма налога в документе не должна измениться, поэтому «перебрасываем» сумму расхождения между категориями дохода и датами выплаты зарплаты
Изменены сроки удержания НДФЛ
Федеральный закон от 08.08.2024 N 259-ФЗ.
Удерживать НДФЛ с доходов налогоплательщика необходимо до 31 января года, следующего за прошедшим — п. 5 ст. 226 НК РФ.
Если до 31 января не получилось удержать налог, сообщаем об этом налогоплательщику и в ФНС:
- В Разделе 2 — Строка 170 Сумма налога, не удержанная налоговым агентом
- В Приложении 1 Раздел 4. Сумма дохода, с которого не удержан налог налоговым агентом и сумма неудержанного налога
НК РФ пополнился новыми многочисленными поправками по НДФЛ — матвыгода, вычеты, выходные пособия в 2024
Неудержанный НДФЛ за 2025 год
Если будет удержан до 31.01.2026
Отражается в 6-НДФЛ за 1 квартал 2026.
Но в Приложение 1 (справки о доходах) включается за 2025 год!
Не показывается в строке 170 6-НДФЛ за 2025 год.
Если НЕ будет удержан до 31.01.2026
Отражается в 6-НДФЛ за 2025 год:
- В Разделе 2 — Строка 170 Сумма налога, не удержанная налоговым агентом
- В Приложении 1:
- Раздел 4. Сумма дохода, с которого не удержан налог налоговым агентом и сумма неудержанного налога
Если НДФЛ за 2025 год Удержали до 31.01.2026
Для НДФЛ с натуральных доходов, подарков и материальной выгоды 6-НДФЛ заполнится автоматически:
- В Разделах 1 и 2 удержанный НДФЛ отразится в 6-НДФЛ за 1 квартал 2026
- В Приложении 1 (справки о доходах) включится в отчет за 2025 год
- В Разделе 2 6-НДФЛ за 2025 год в строку 170 попадать не будет
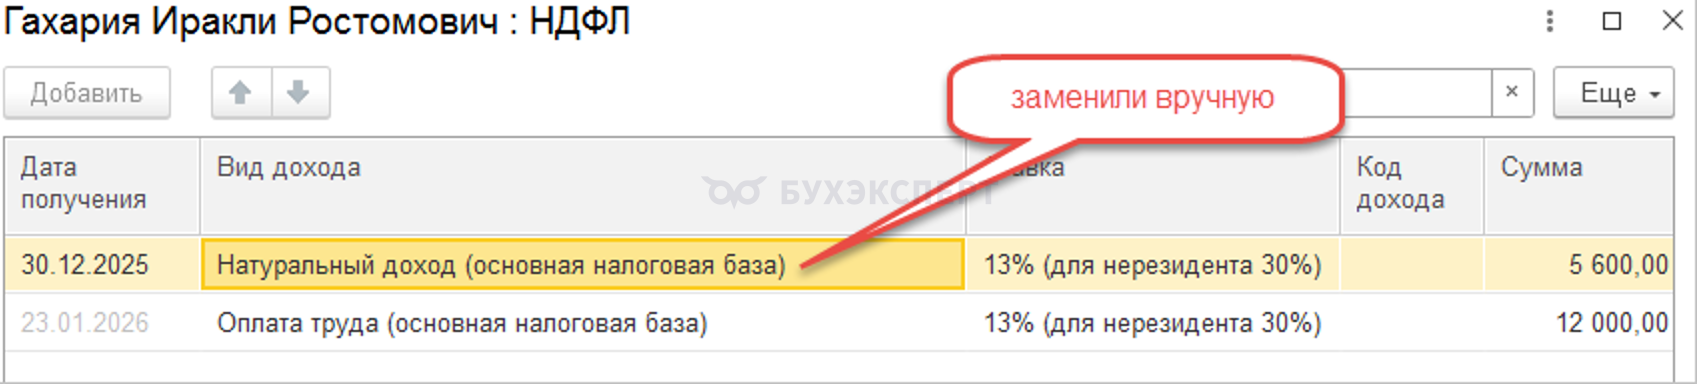
Для НДФЛ с денежных доходов (например, удержали долг по НДФЛ) нужно:
- вручную подменить категорию дохода в Ведомости на Натуральный доход (подойдет для НДФЛ по основной налоговой базе)
- или перебросить удержанный НДФЛ с января 2026 на дату получения дохода 2025 года — Операция учета НДФЛ
Если НДФЛ за 2025 год не Удержали в 2026 году
Неудержанный НДФЛ в 1С:БП
Если есть неудержанный НДФЛ, то:
- В отчетах по НДФЛ заполнена колонка Осталось удержать
- В Расчетном листке — долг работника
- В строке 170 раздела 2 — неудержанный НДФЛ
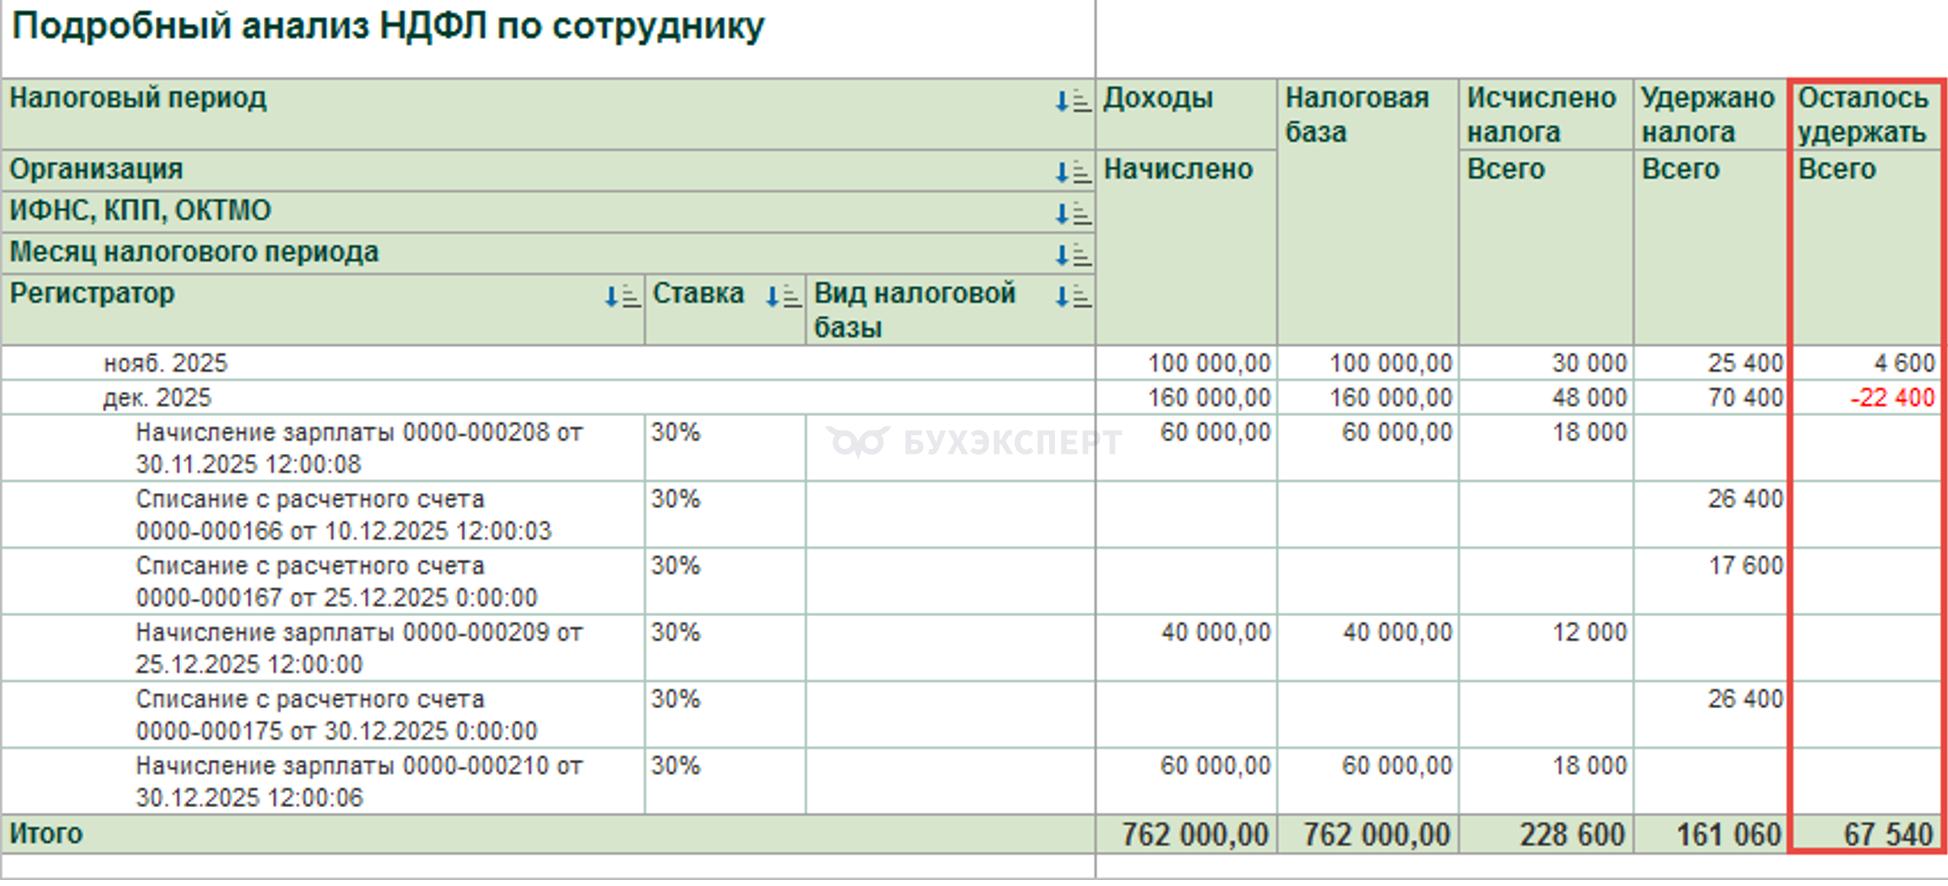
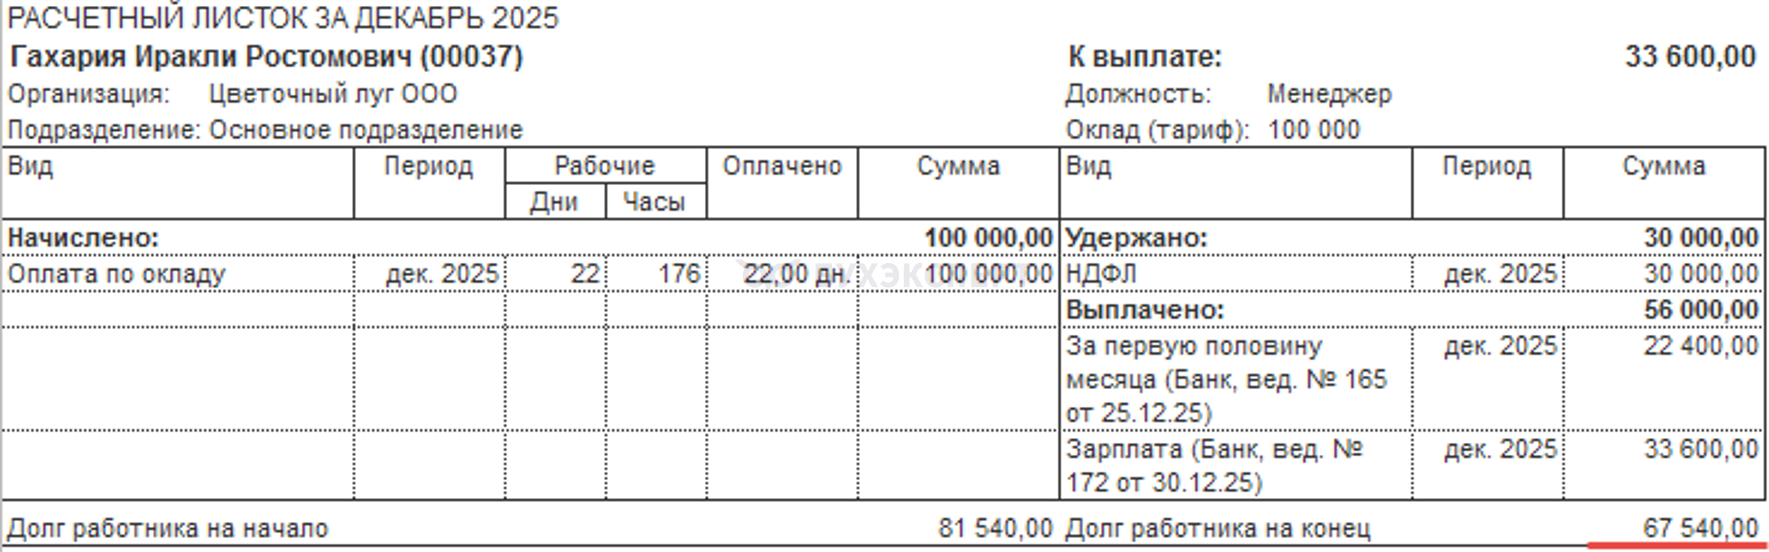
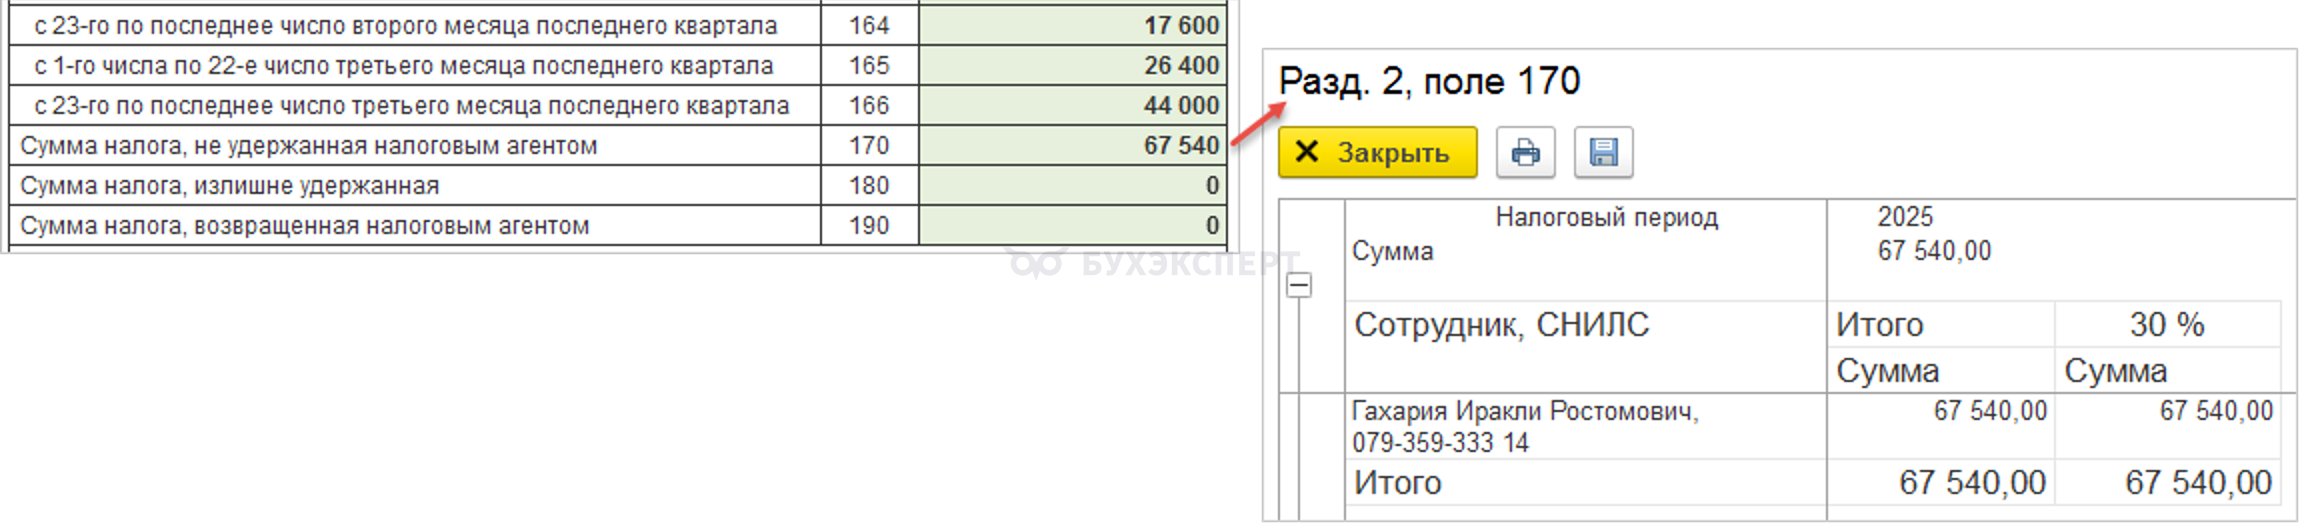
Отражаем остаток налога в 6-НДФЛ за 2025 год:
- В Разделе 2 — Строка 170 Сумма налога, не удержанная налоговым агентом
- В Приложении 1:
- Раздел 4. Сумма дохода, с которого не удержан налог налоговым агентом и сумма неудержанного налога
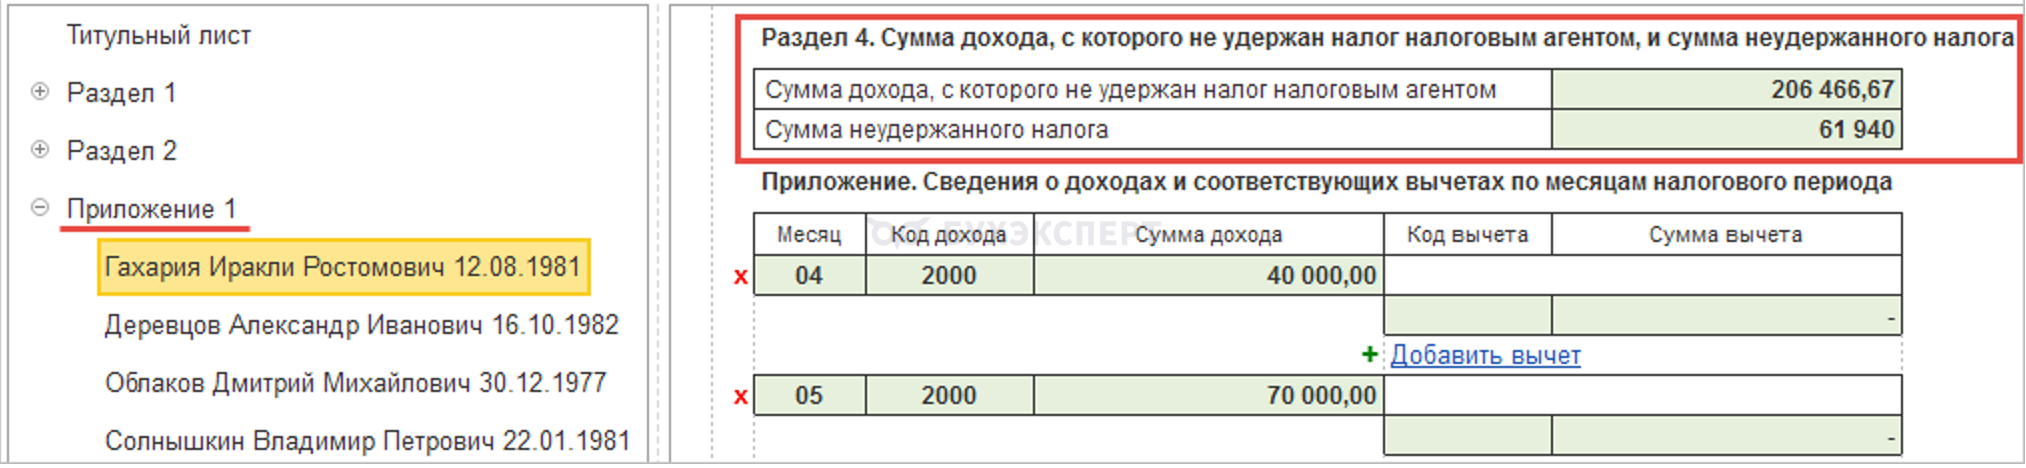
Неудержанный НДФЛ в 6-НДФЛ за год и его списание
Заполнение в 1С:БП Раздела 4 в Приложении 1 и списание неудержанного НДФЛ
В Операции учета НДФЛ заполнить вкладку Передано в налоговый орган:
- Сумму дохода, с которой не удержан налог, рассчитываем математически по формуле [Сумма неудержанного НДФЛ / Ставка налога]
- Дата операции — 31.12.2025
- Год — 2025
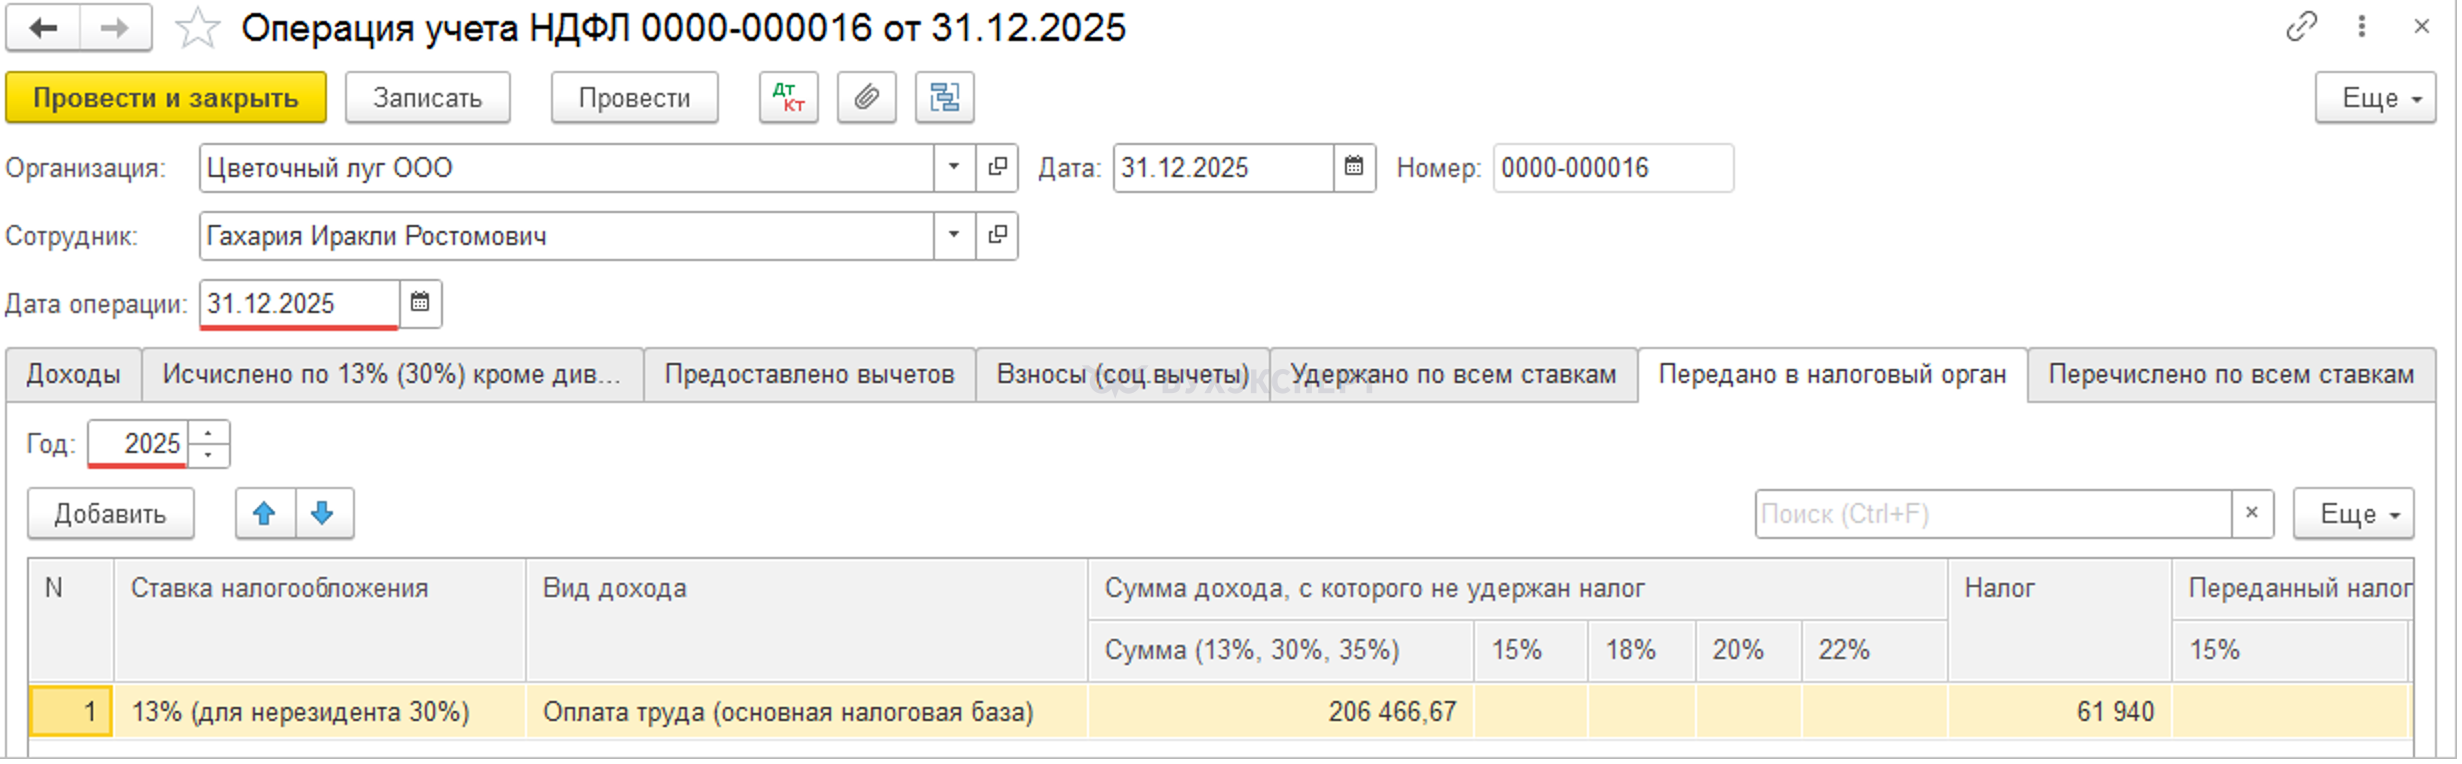
Заполнение Раздела 4 в Приложении 1 и строки 170 в Разделе 2 в 1С:БП
Переданные суммы неудержанного НДФЛ автоматически попадут в 6-НДФЛ в:
- строку 170 в Раздела 2
- Раздел 4 в Приложения 1
Переданные суммы неудержанного НДФЛ:
- обнулят сальдо в Расчетном листке
- образуют проводки с минусом Дт 70 — Кт 68.01
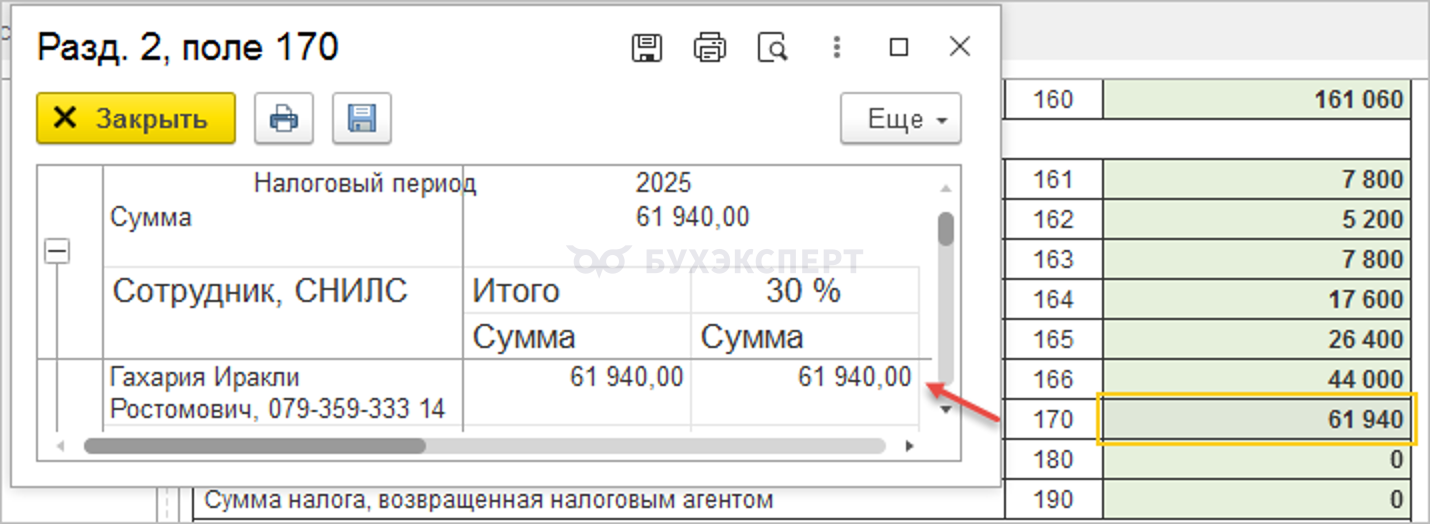
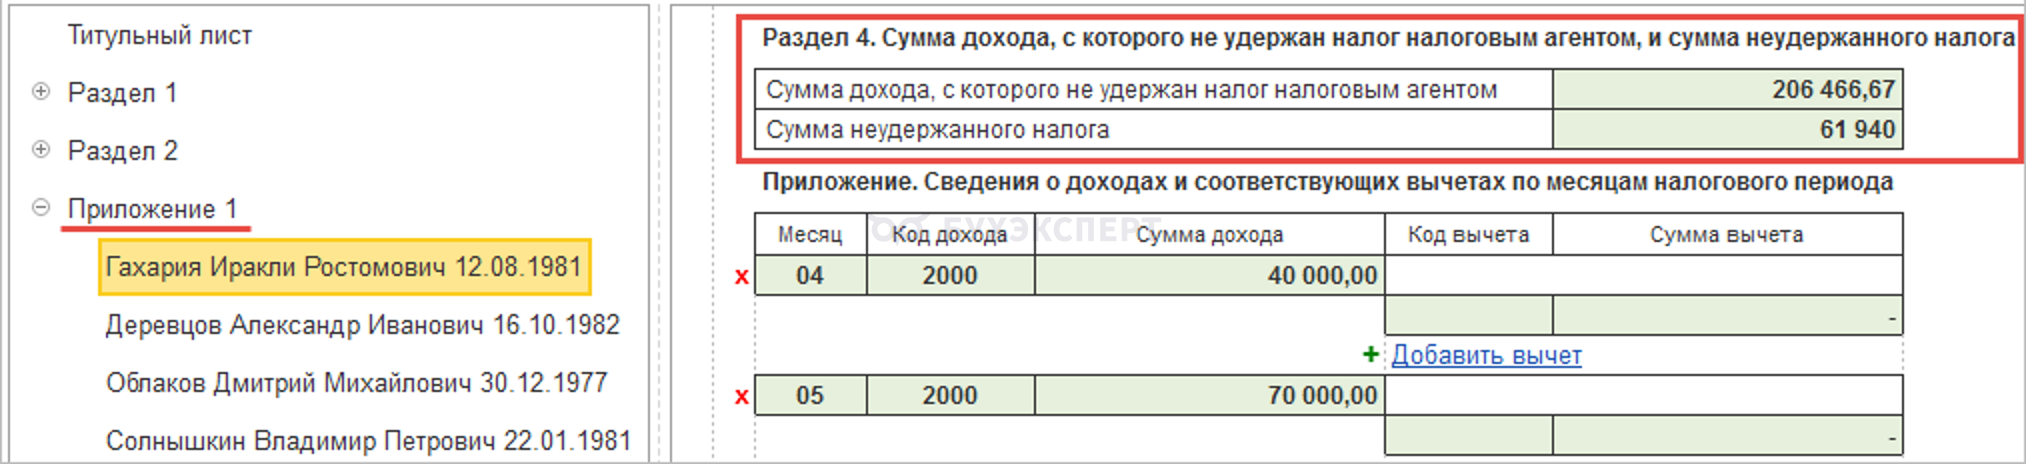
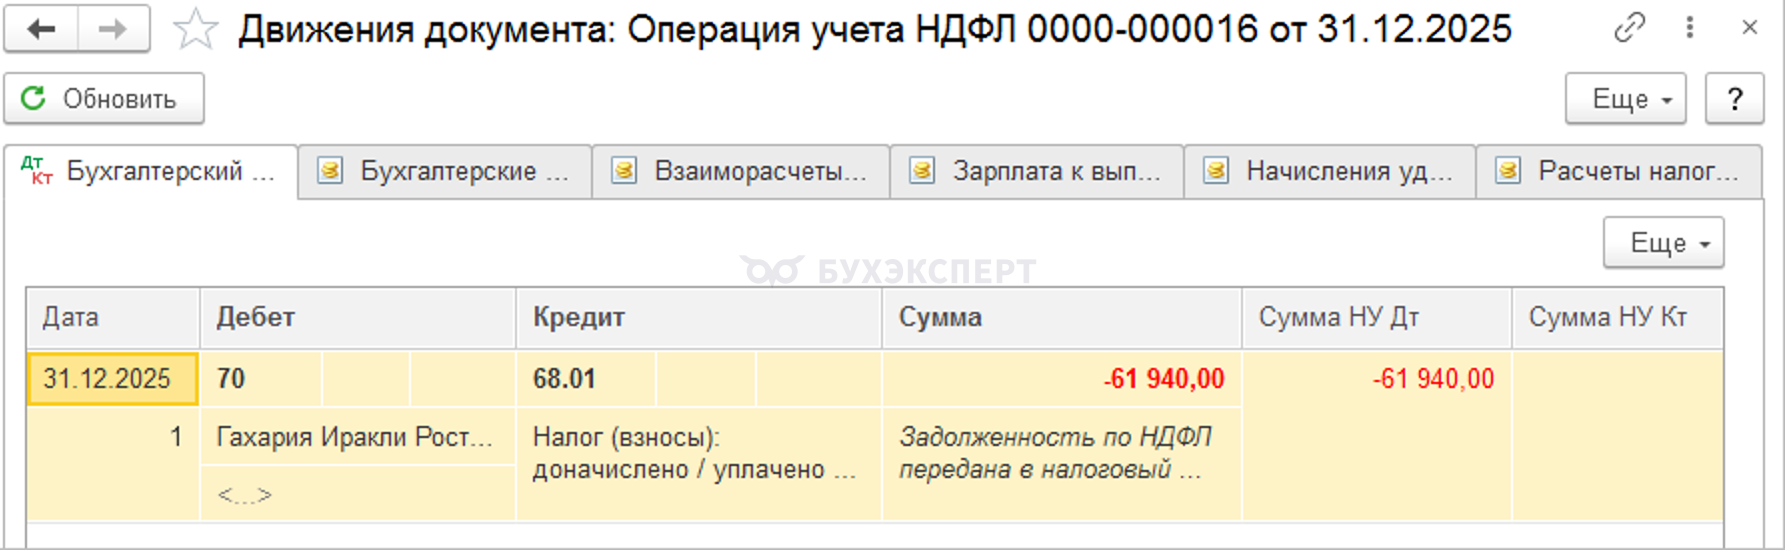
Ошибка, если сумму дохода, с которой не удержали НДФЛ, рассчитана неверно
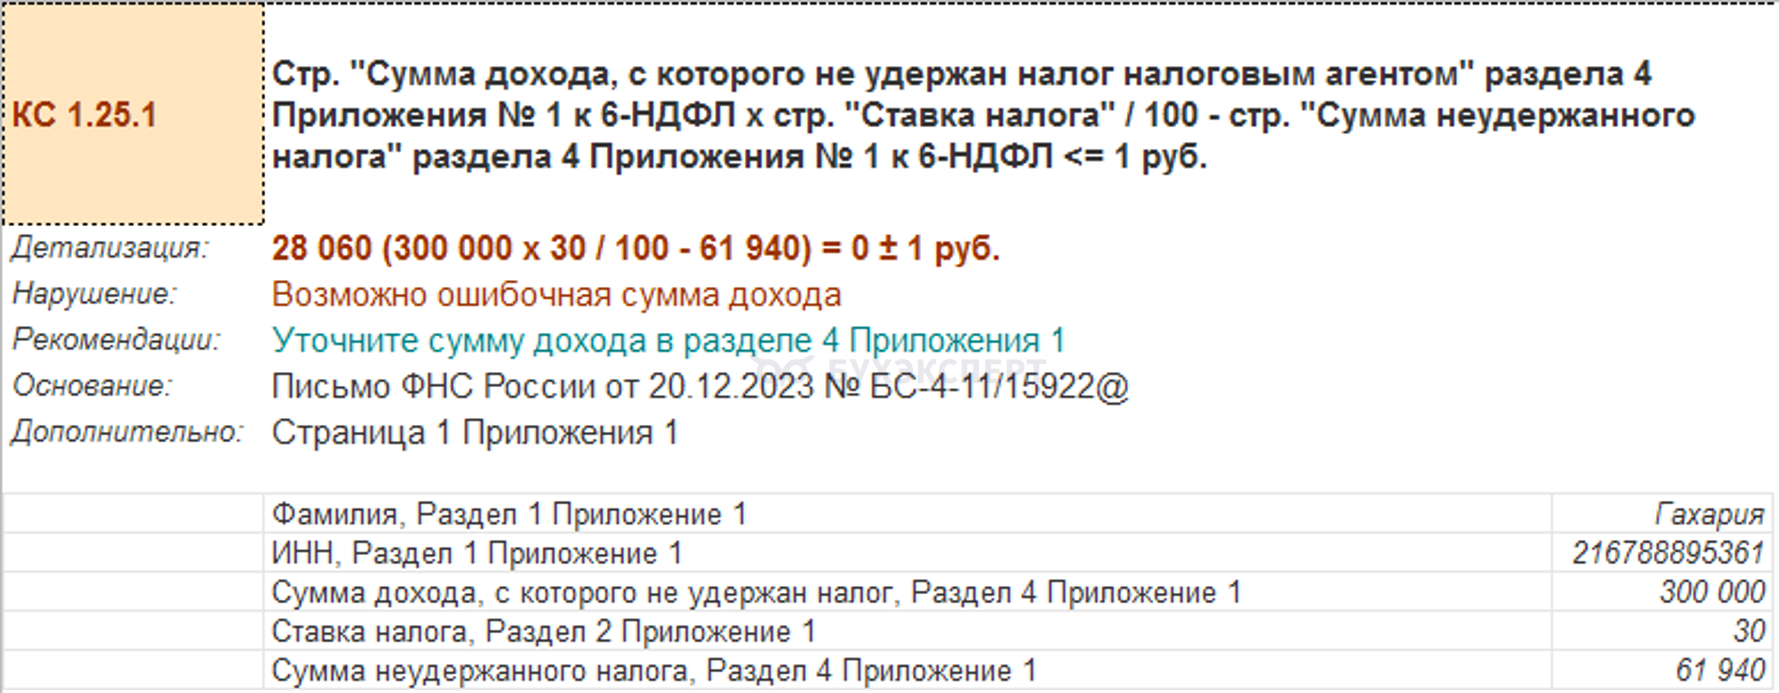
Если сумма дохода в Разделе 4 Приложения 1 указана неверно, не будет выполняться КС 1.25.1.
Смена статуса НДФЛ — как заполнить 6-НДФЛ и закрыть «хвосты»
Пример — Резидент стал Нерезидентом
- Меняем статус на Нерезидент с начала года
- Пересчитываем НДФЛ с начала года по ставке 30%
- Сумма исчисленного НДФЛ увеличивается, но разрешается не подавать корректировку по 6-НДФЛ (Письмо ФНС от 30 апреля 2021 г. N БС-4-11/6168@)
- Удерживаем долг по налогу в Ведомостях до 31 января следующего года:
- Общая сумму удержанного НДФЛ не более 20% от суммы к выплате — ручные корректировки
- Списываем остаток неудержанного НДФЛ документом Операция учета НДФЛ
- на вкладке Передано в налоговый орган вносим положительную сумму НДФЛ и дохода с него
- Заполняем 6-НДФЛ за год — неудержанный НДФЛ попадет в стр. 170 и Раздел 4 Приложения 1
НДФЛ с доходов граждан ЕАЭС
(Беларуси, Казахстана, Киргизии, Армении)
Если такие иностранные работники являются налоговыми резидентами (имеют постоянное местопребывание) в государстве — члене ЕАЭС, то их выплаты всегда облагаются НДФЛ по тем же ставкам, что и выплаты резидентам РФ (ст. 73 Договора о ЕАЭС)
- Стандартные, имущественные, социальные налоговые вычеты не применяются (Письмо Минфина от 15.06.2018 N 03-04-05/40970)
Если работник на конец года не станет налоговым резидентом РФ, необходимо решить, пересчитывать ли НДФЛ по ставке 30%:
- По мнению Минфина и ФНС, налог с дохода работника из страны ЕАЭС за год нужно пересчитать (Письма Минфина от 29.04.2022 N 03-04-05/40093, от 22.09.2021 N 03-04-05/76856, от 18.02.2020 N 03-04-07/11392 (направлено Письмом ФНС от 28.02.2020 N БС-4-11/3347))
- Подход спорный, так как условия о том, что резидентская ставка применима лишь в случае приобретения статуса налогового резидента РФ по итогам года, в ст. 73 Договора о ЕАЭС нет (п. 4.3 Постановления Конституционного Суда от 25.06.2015 N 16-П)
!С 2026 года не будем пересчитывать НДФЛ по трудовым доходам для граждан ЕАЭС, не ставших резидентами.
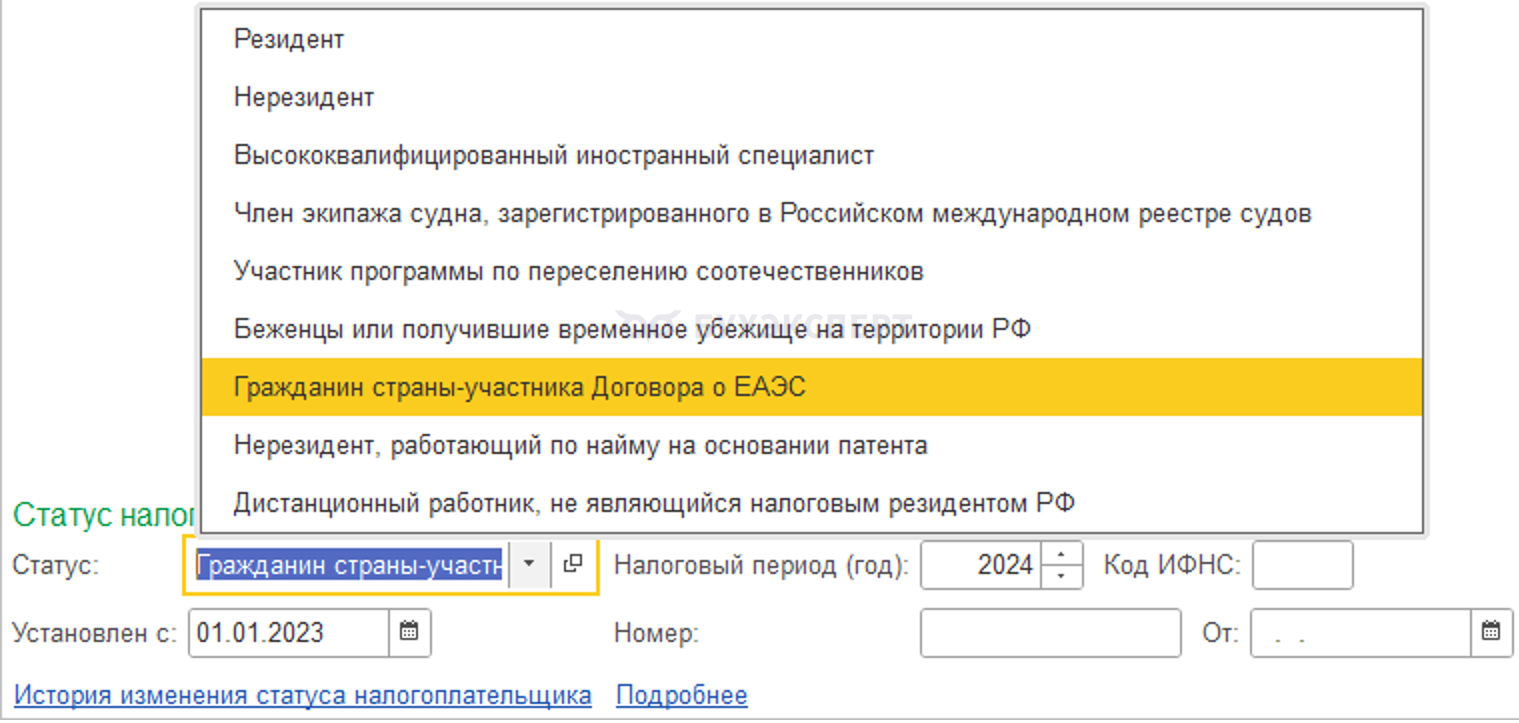
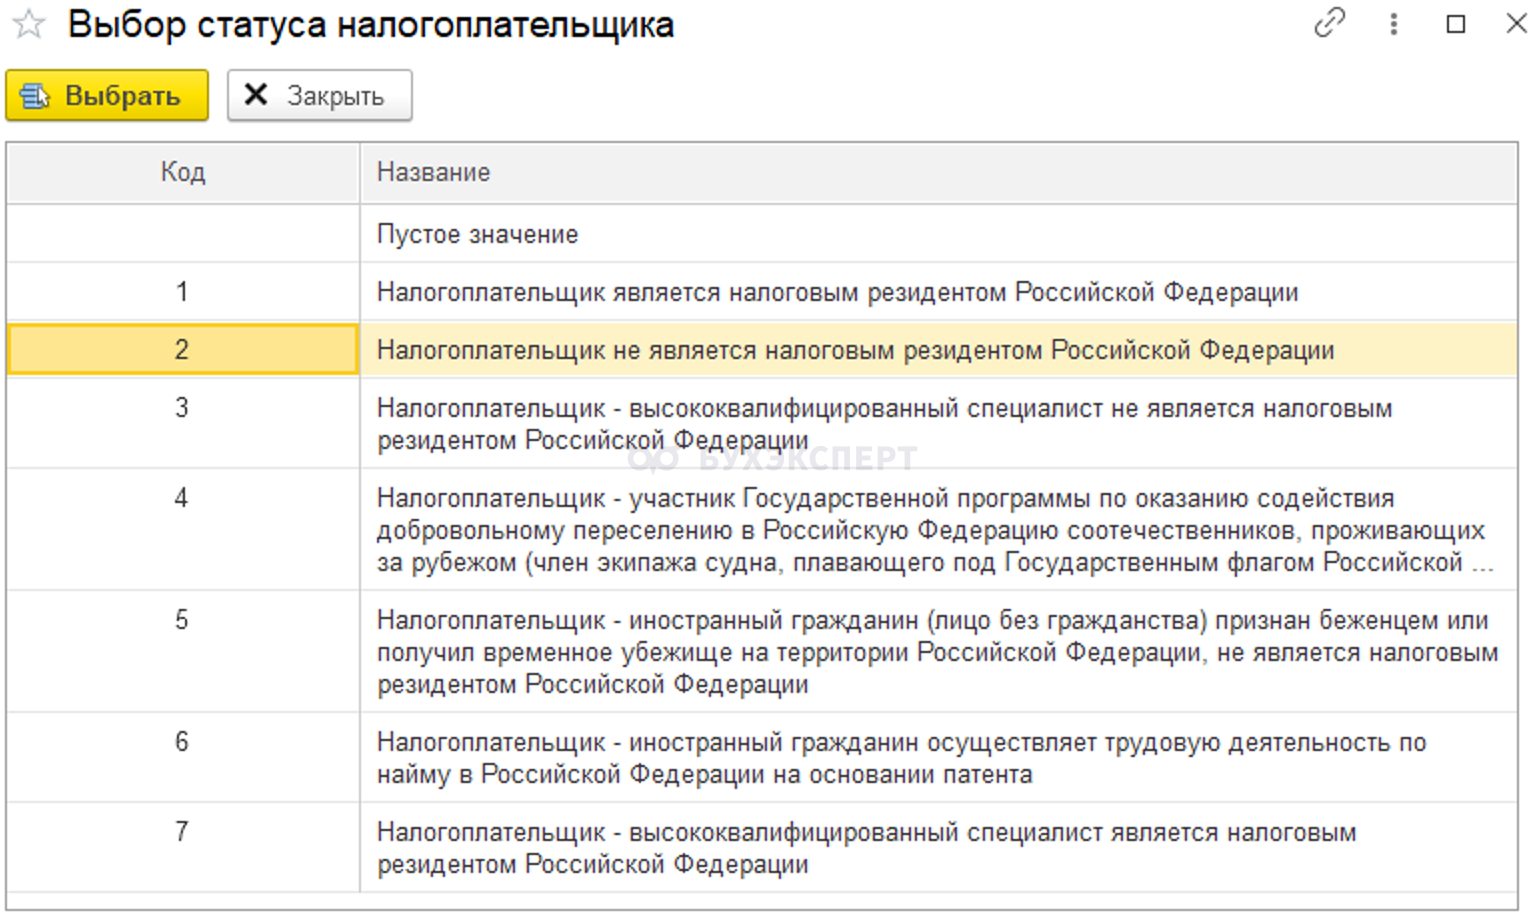
Статус Гражданин страны-участника Договора о ЕАЭС = Нерезидент (код 2) в 6-НДФЛ.
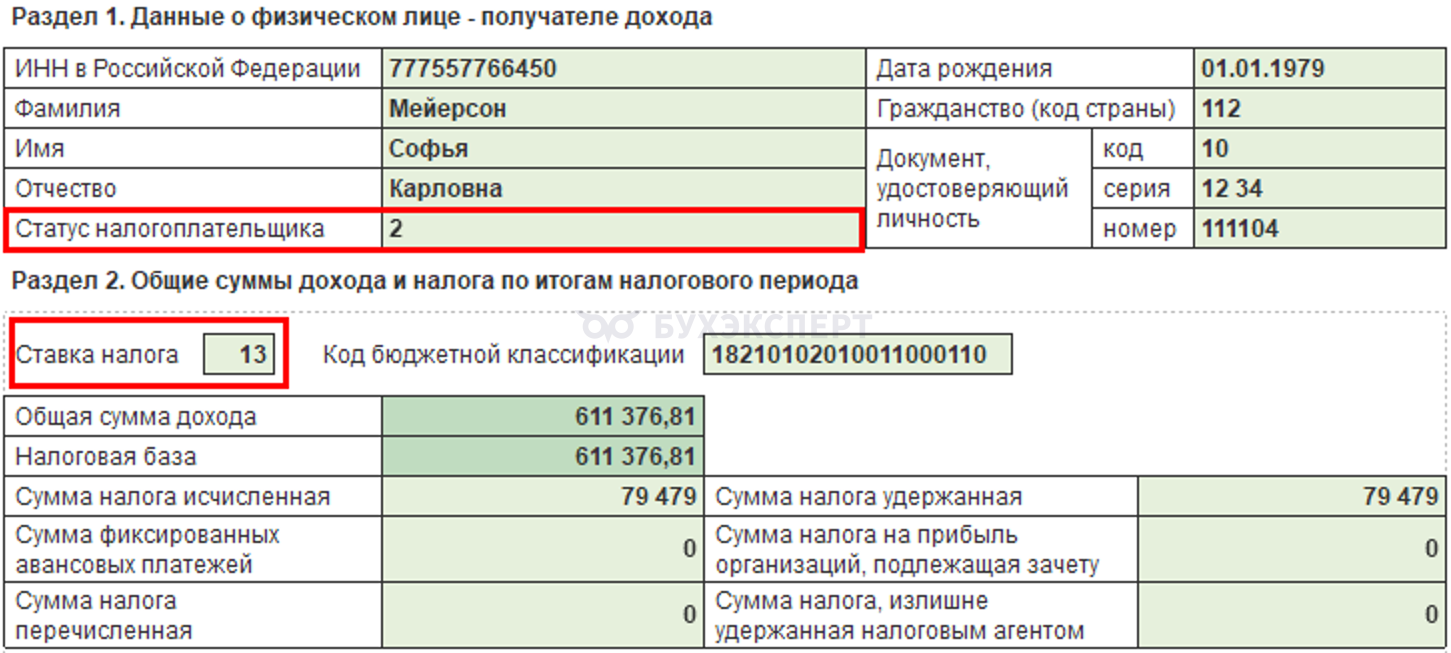
Почему ставка 13% для нерезидента (статус 2)
Рекомендуется либо уточнить статус (=1), либо пересчитать НДФЛ по ставке 30% и отчитаться о недоудержанном налоге.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете