





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Содержание
- Как проверить стр. 180 Раздела 2 6-НДФЛ
- Почему в стр.180 6-НДФЛ попадает НДФЛ
- Что делать при ошибке в КС 1.14 (исчисленный НДФЛ меньше удержанного)
- Как передать в ФНС сведения об излишне удержанном НДФЛ и как списать эту сумму в учете
- излишне удержанный НДФЛ – что с ним делать
- Излишне удержанный НДФЛ возвращен в следующем году за прошлый – как отразить в 6-НДФЛ
- Если излишне удержанный НДФЛ за 2025 год НЕ вернули работнику
- Как передать в ФНС сведения об излишне удержанном НДФЛ и как списать эту сумму в учете
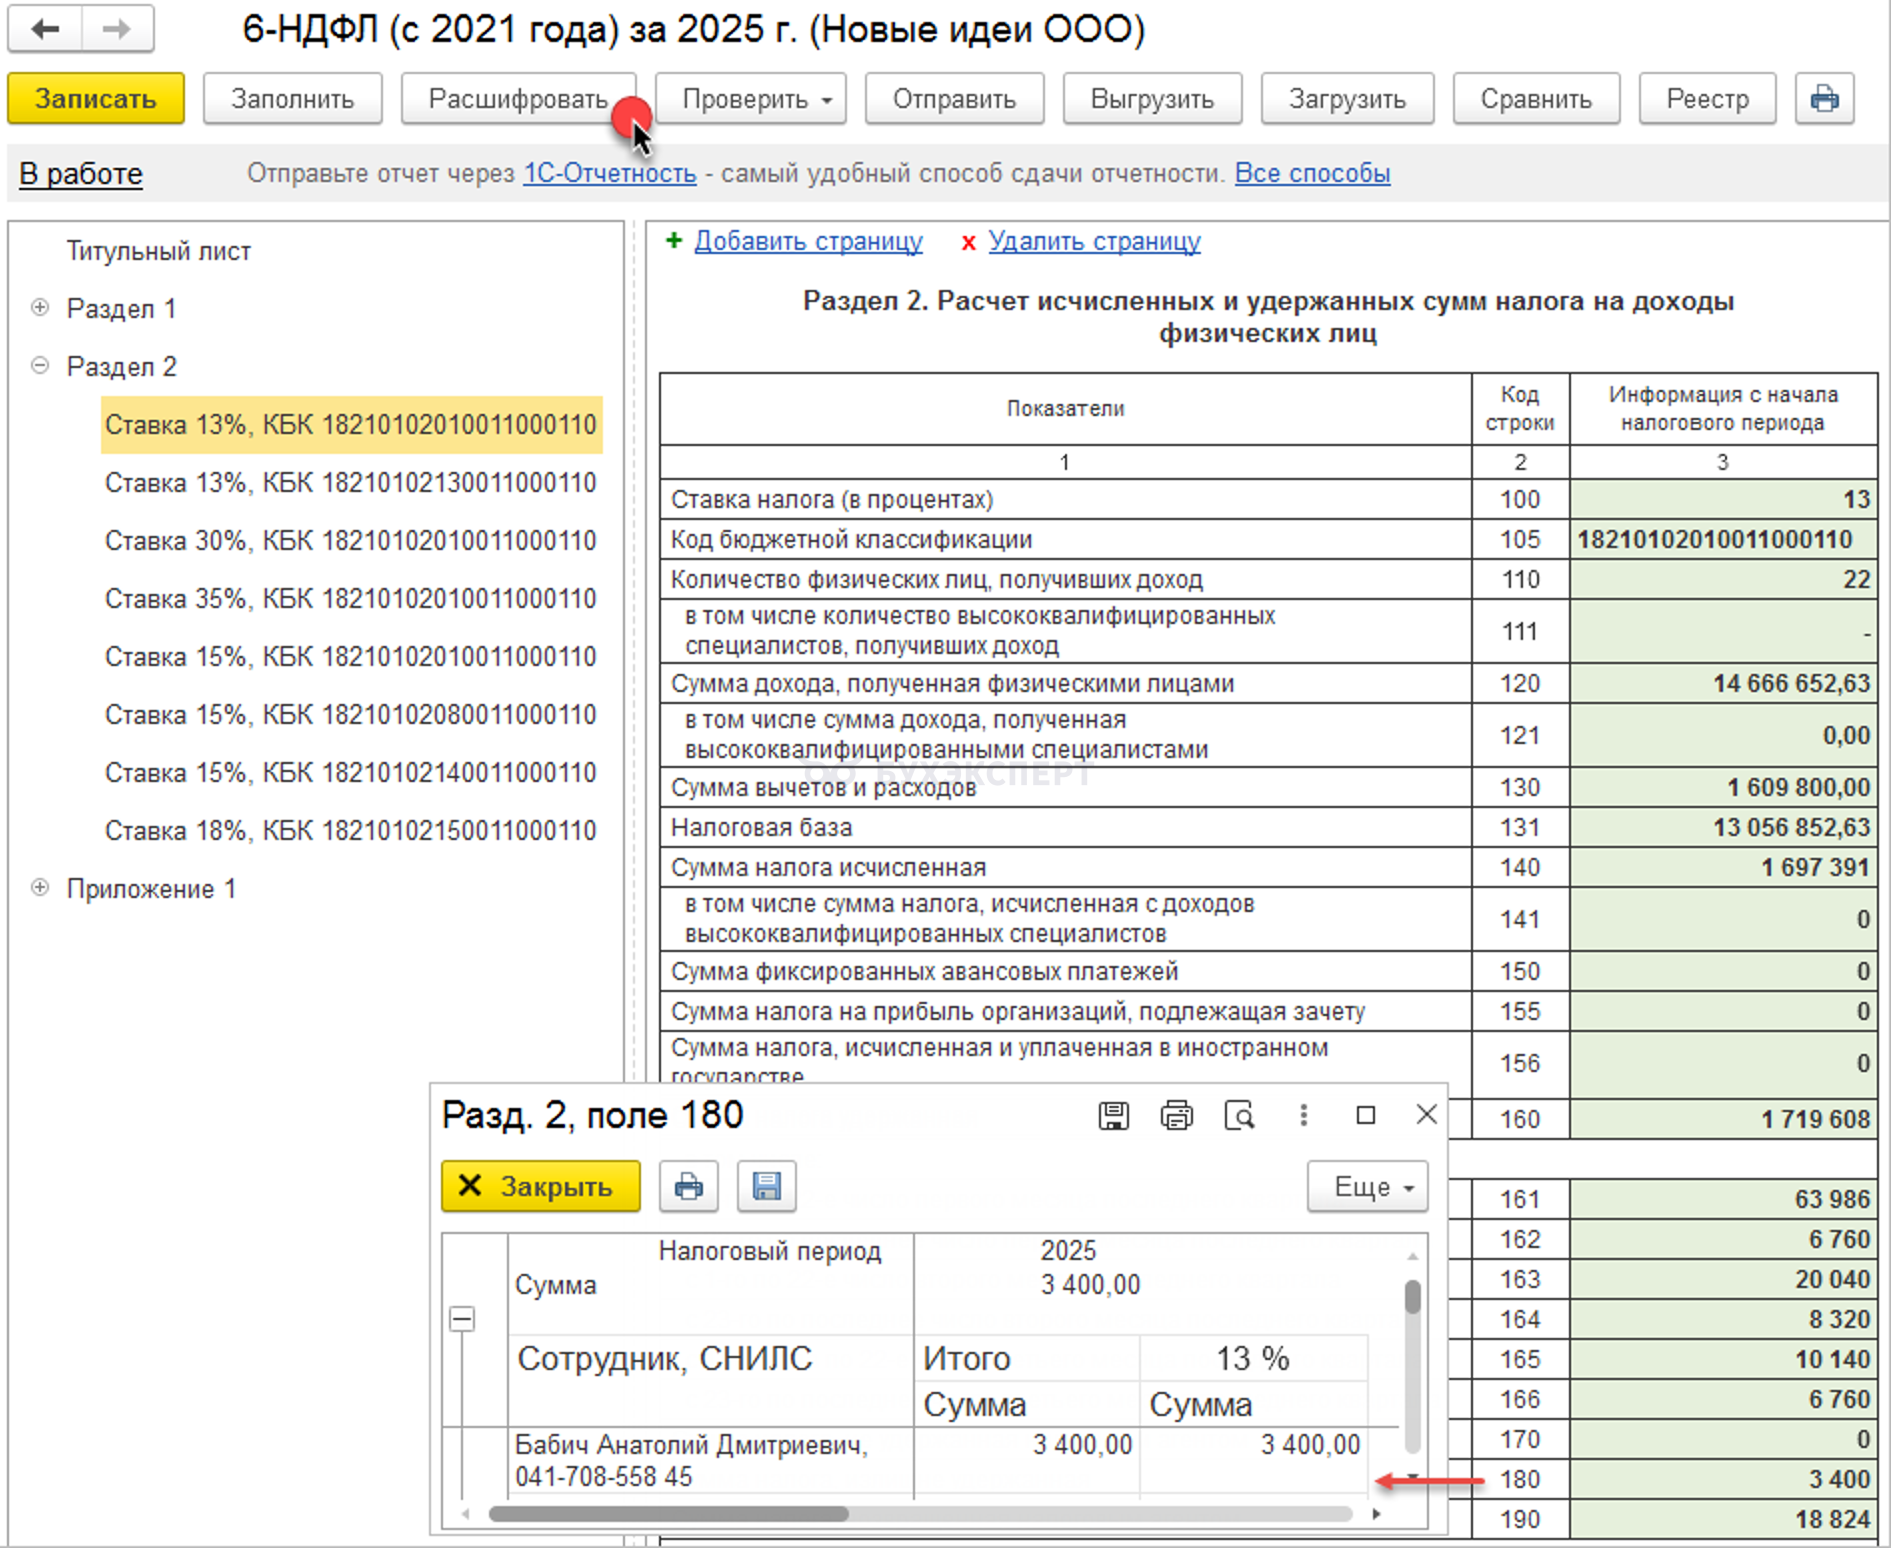
Как проверить стр. 180 Раздела 2 6-НДФЛ
- Проверяем дату отчета на Титульном листе – она должна быть не ранее даты выплаты доходов отчетного периода
- Формируем расшифровку стр. 180 6-НДФЛ или используем внешний отчет Расшифровка 6-НДФЛ
- Проверяем сотрудников Подробным анализом НДФЛ по сотруднику
- Оставляем только суммы, которые действительно не смогли зачесть (вернуть) и передаем для возврата в ФНС
Почему в стр.180 6-НДФЛ попадает НДФЛ
Причина 1. С работника действительно излишне удержали НДФЛ:
Получите понятные самоучители 2026 по 1С бесплатно:
- Например, если сотруднику предоставили вычеты задним числом, если у сотрудника большие вычеты и маленькая зарплата или сделан перерасчет НДФЛ после смены статуса с Нерезидента на Резидента
Причина 2. Зарплату рассчитали при распроведенной Ведомости на аванс:
- Аванс и исчисленный НДФЛ с него «переезжают» в следующий месяц и появляется якобы излишне удержанный НДФЛ
Что делать при ошибке в КС 1.14 (исчисленный НДФЛ меньше удержанного)
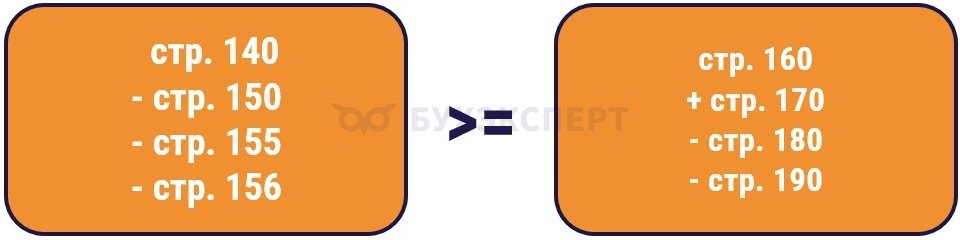
- Выявить сотрудников, по кому есть расхождения — внешний отчет Расшифровка 6-НДФЛ от Бухэксперт
- Выяснить причины расхождений — донастроенный отчет Подробный анализ НДФЛ по сотруднику с отбором по периоду взаиморасчетов от Бухэксперт:
- Если обнаружили ошибку (например, пересортица в удержанном НДФЛ между налоговыми базами) — исправляем ее и перезаполняем 6-НДФЛ
- Если расхождения связаны с удержанием НДФЛ за прошлый год (с натуральных доходов, подарков и мат. выгоды) — сдаем отчет с ошибкой в КС 1.14:
- ФНС впоследствии может прислать требование — даем в ответ письменные пояснения, корректировать 6-НДФЛ не потребуется
Как передать в ФНС сведения об излишне удержанном НДФЛ и как списать эту сумму в учете
Законодательство п. 1. ст. 231 НК РФ.
Излишне удержанная налоговым агентом из дохода налогоплательщика сумма налога подлежит возврату налоговым агентом на основании письменного заявления налогоплательщика, если иное не предусмотрено настоящей главой.
Налоговый агент обязан сообщить налогоплательщику о каждом ставшем известным ему факте излишнего удержания налога и сумме излишне удержанного налога в течение 10 дней со дня обнаружения такого факта.
Возврат налогоплательщику излишне удержанных сумм налога производится налоговым агентом в безналичной форме путем перечисления денежных средств на счет налогоплательщика в банке, указанный в его заявлении.
Возврат суммы налога налогоплательщику в связи с перерасчетом по итогу налогового периода в соответствии с приобретенным им статусом налогового резидента Российской Федерации производится налоговым органом, в котором он был поставлен на учет по месту жительства (месту пребывания), при подаче налогоплательщиком налоговой декларации по окончании указанного налогового периода, а также документов, подтверждающих статус налогового резидента.
излишне удержанный НДФЛ – что с ним делать
Если будет возвращен по письменному заявлению сотрудника
Вводим документ Возврат НДФЛ.
Отражается в 6-НДФЛ по дате возврата.
Но в Приложение 1 (справки о доходах) уменьшает удержанный налог за 2025 год!
НК РФ запрещает возвращать излишне удержанный НДФЛ, если он образовался из-за смены статуса.
Если НЕ будет возвращен
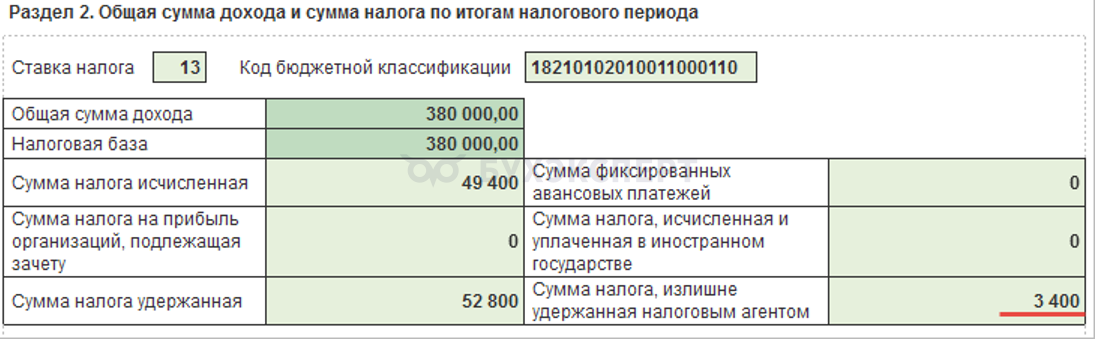
Отражается в 6-НДФЛ за 2025 год:
- В Разделе 2 - Строка 180 Сумма налога, излишне удержанная
- В Приложении 1:
- Сумма налога, излишне удержанная налоговым агентом
Излишне удержанный НДФЛ возвращен в следующем году за прошлый – как отразить в 6-НДФЛ
После ввода документа Возврат НДФЛ:
- В Разделах 1 и 2 возврат НДФЛ отразится в 6-НДФЛ за 1 квартал 2026
- В Приложении 1 (справки о доходах) возврат уменьшит удержанный налог в отчете за 2025 год
- В Разделе 2 6-НДФЛ за 2025 год излишне удержанный НДФЛ попадать не будет в строку 180
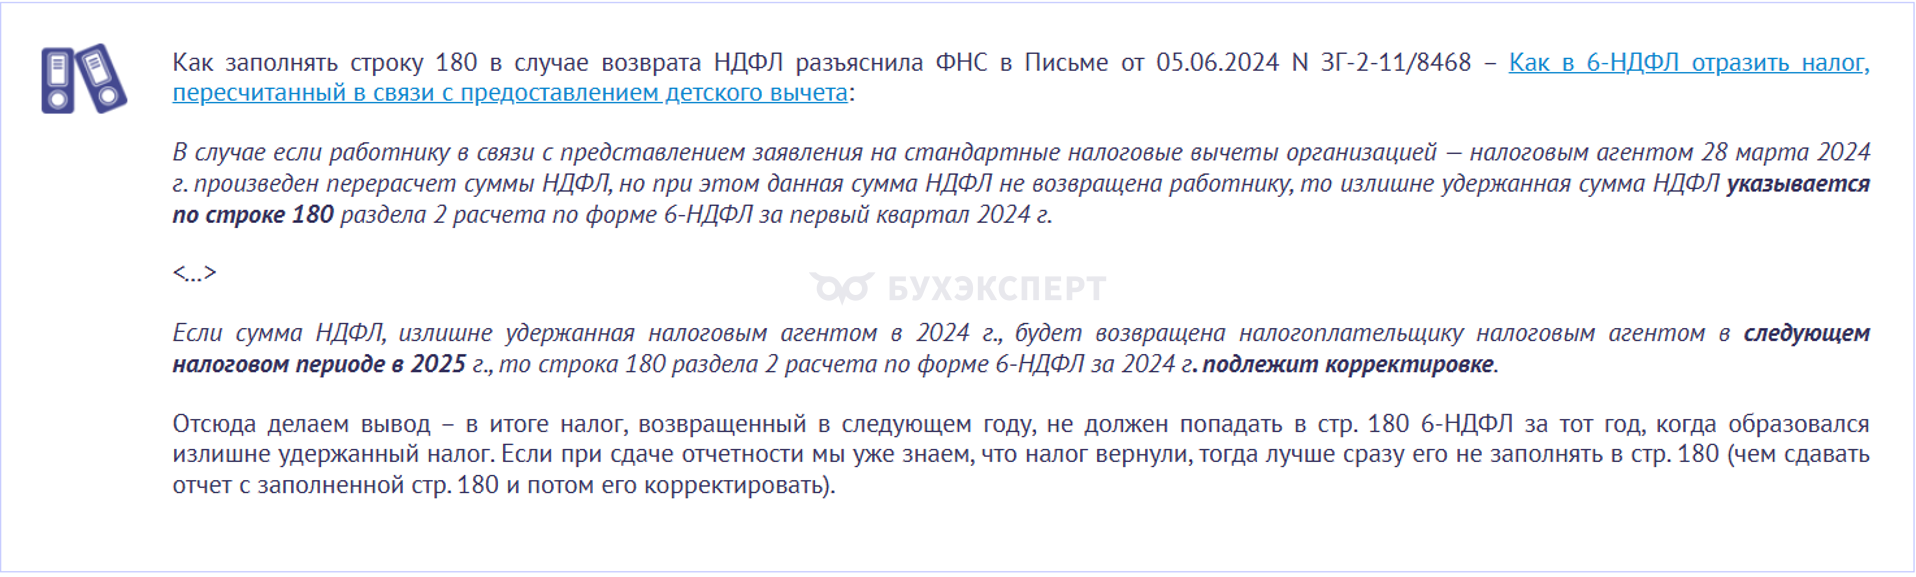
НДФЛ за 2024 год вернули в 2025 – заполнять ли стр. 180 6-НДФЛ?
Если излишне удержанный НДФЛ за 2025 год НЕ вернули работнику
Отражаем остаток налога в 6-НДФЛ за 2025 год
- В Разделе 2 — Строка 180 Сумма налога, излишне удержанная
- В Приложении 1:
- Сумма налога, излишне удержанная налоговым агентом
Как передать в ФНС сведения об излишне удержанном НДФЛ и как списать эту сумму в учете
Порядок действий в 1С:БП
- Заполняем 6-НДФЛ со сведениями об излишне удержанном НДФЛ
- Списываем остаток излишне удержанного НДФЛ:
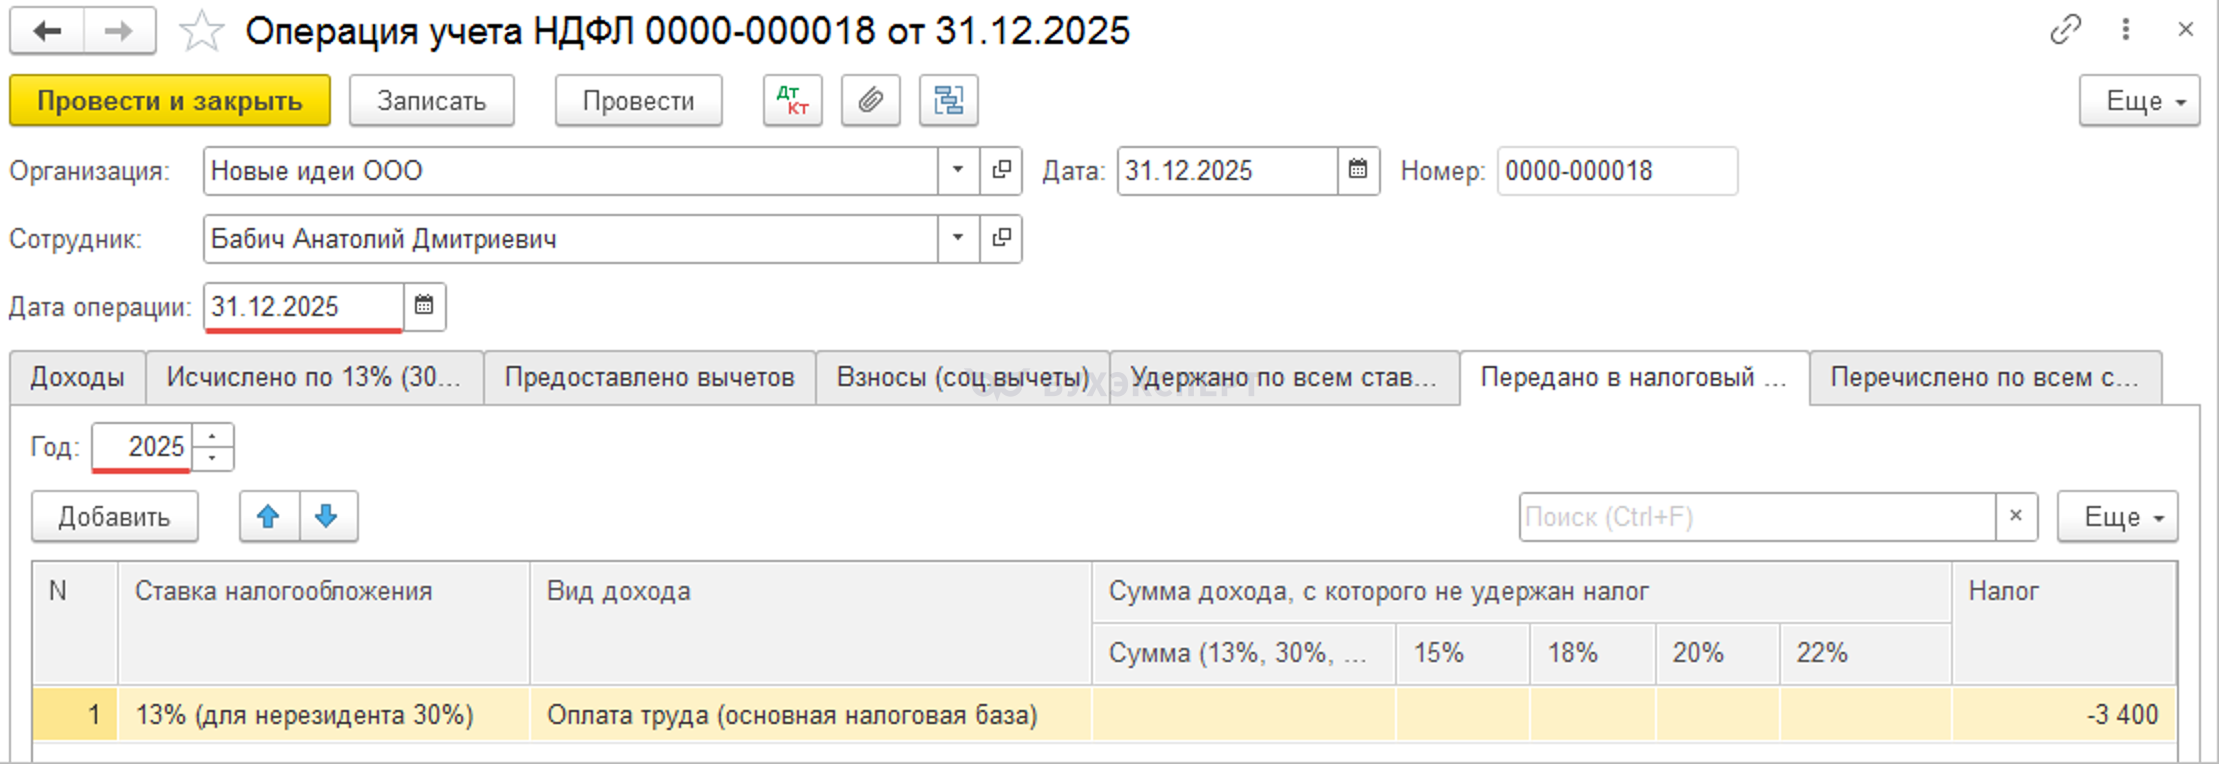
- В учете НДФЛ документом Операция учета НДФЛ:
- Заполняем вкладку Передано на взыскание на отрицательную сумму
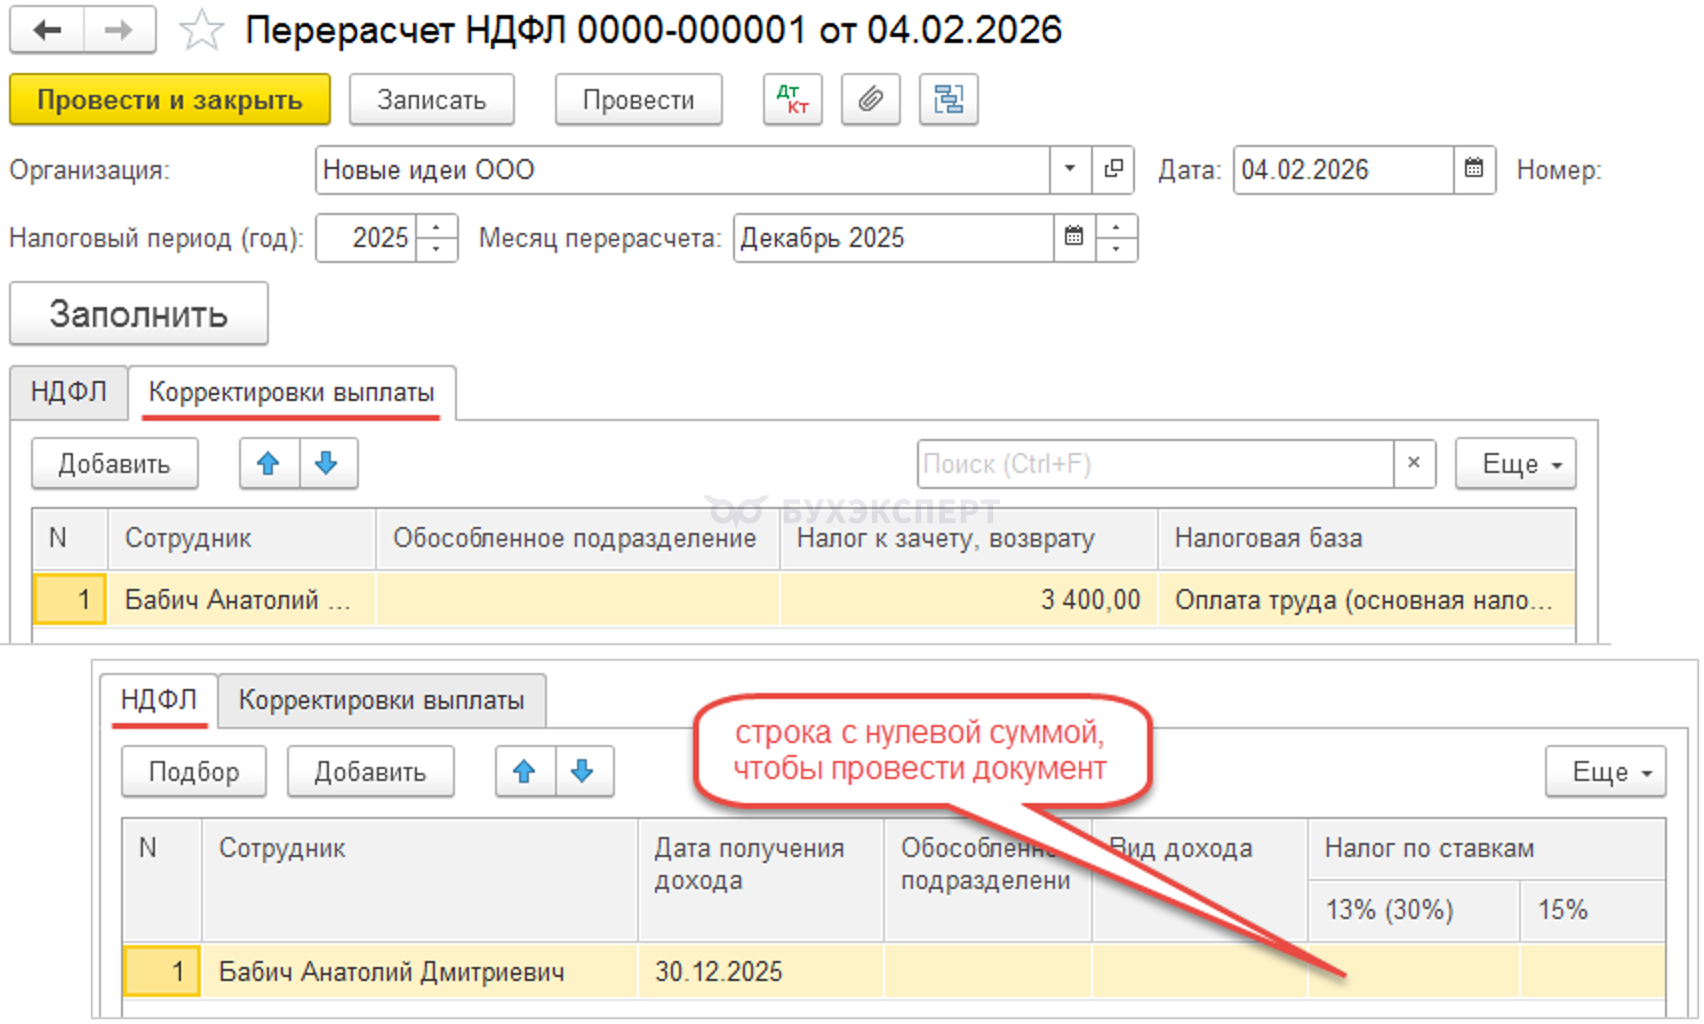
- В учете взаиморасчетов документом Перерасчет НДФЛ:
- На вкладке Корректировки выплаты указываем положительную сумму излишне удержанного НДФЛ
- На вкладке НДФЛ строка с пустой суммой (иначе документ не проведется)
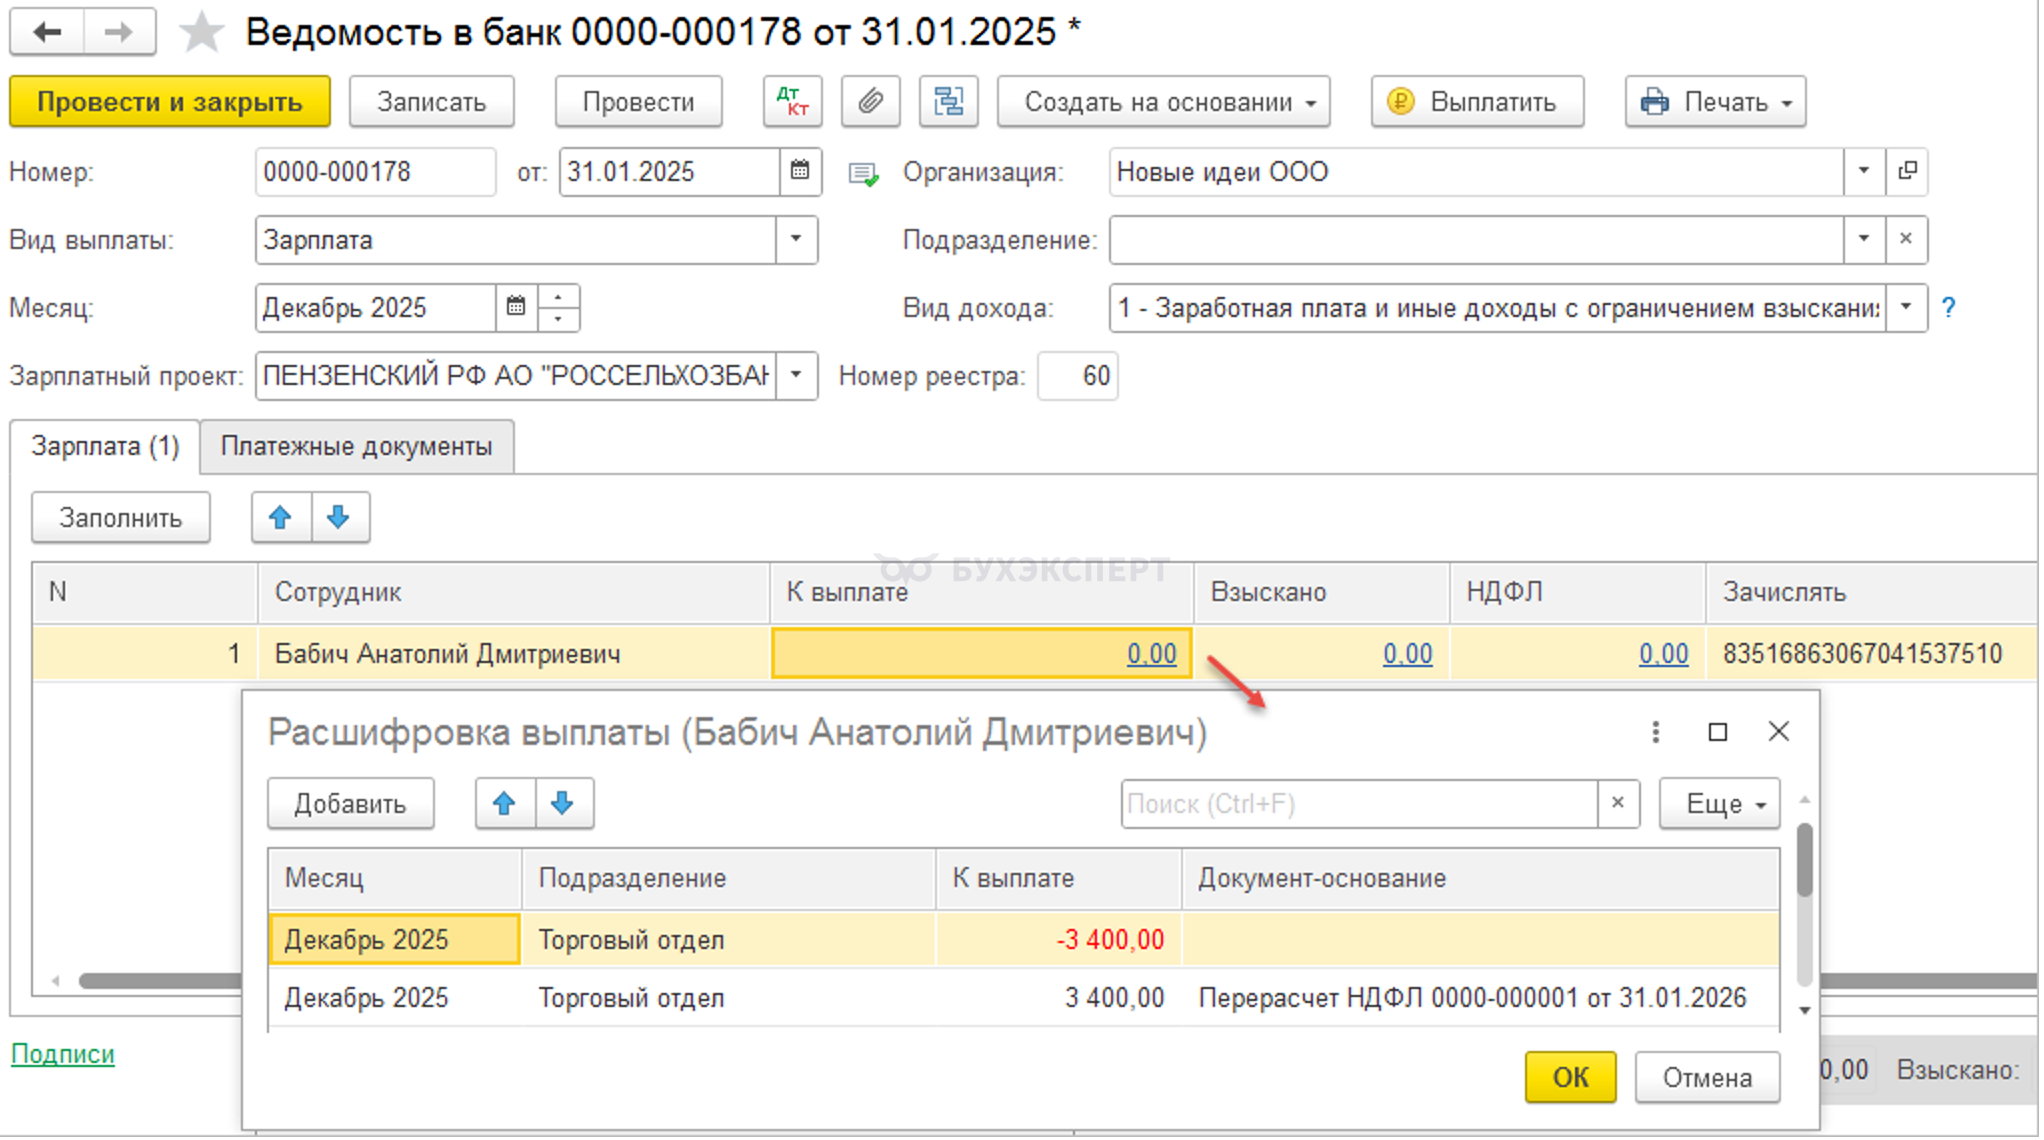
- «Технической» Ведомостью закрываем аналитику по НДФЛ к зачету/возврату
- В учете НДФЛ документом Операция учета НДФЛ:
Пример. Нерезидент стал резидентом — порядок в 1С:БП
- Меняем статус на Резидент в карточке Сотрудника с начала года
- Перерасчетом НДФЛ пересчитываем НДФЛ с начала года по ставке 13% (15%):
- Если будем подавать корректировки 6-НДФЛ, пересчитываем налог отдельно за каждый квартал
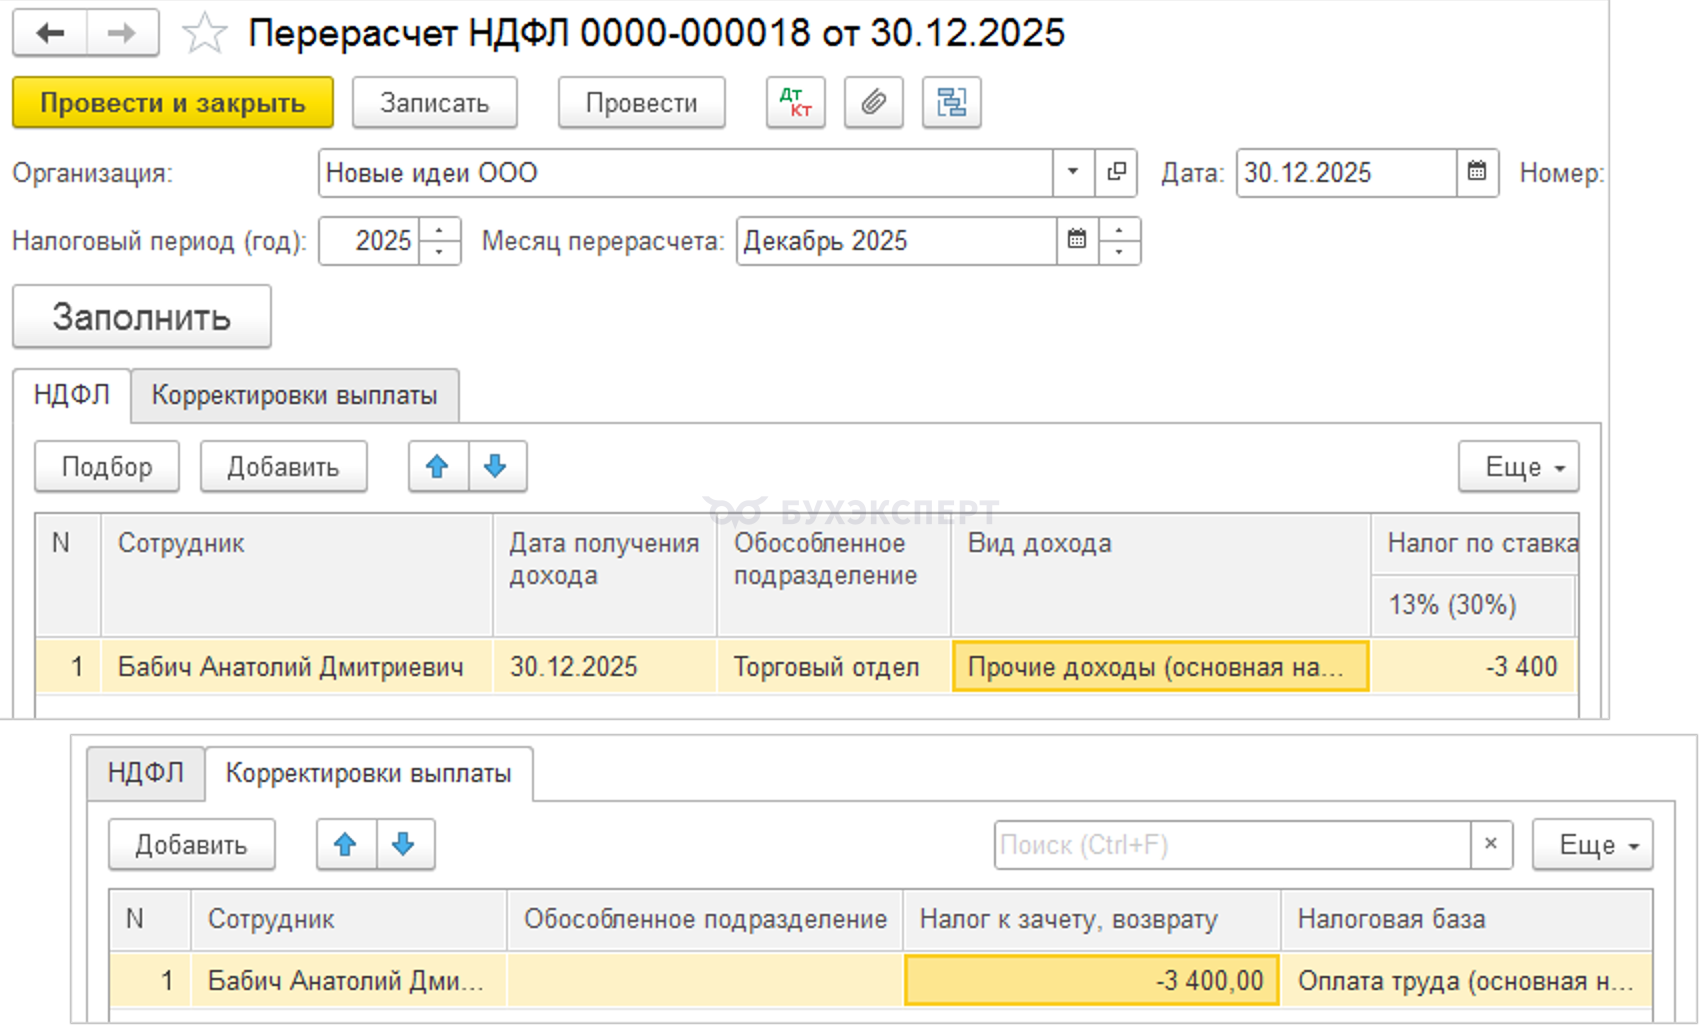
- Если будем подавать корректировки 6-НДФЛ, пересчитываем налог отдельно за каждый квартал
- До конца года производим зачет излишне удержанного НДФЛ:
- В Начислении зарплаты за декабрь, выплачиваемой в январе 1С:БП попытается зачесть излишне удержанный НДФЛ. Сумму следует обнулить
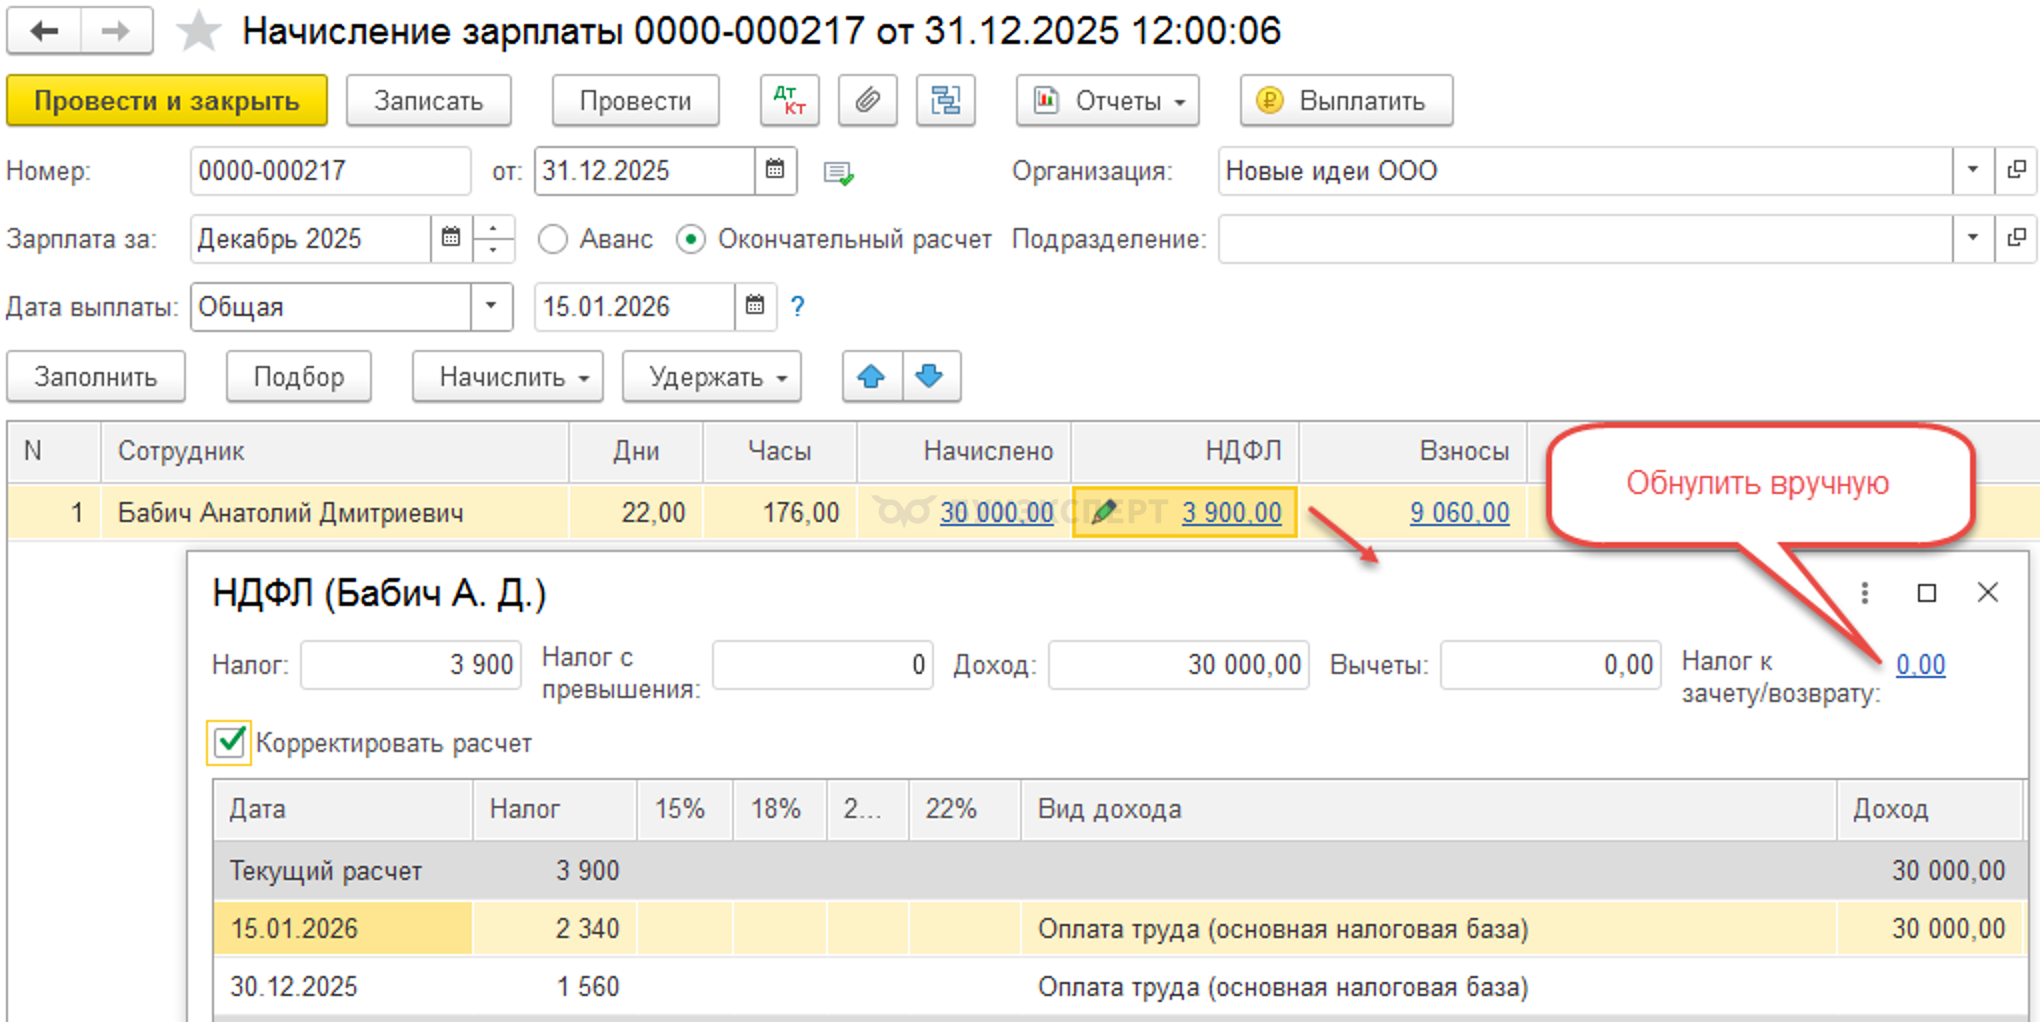
- В Начислении зарплаты за декабрь, выплачиваемой в январе 1С:БП попытается зачесть излишне удержанный НДФЛ. Сумму следует обнулить
- Остаток незачтенного налога отражается:
- в Расчетном листке
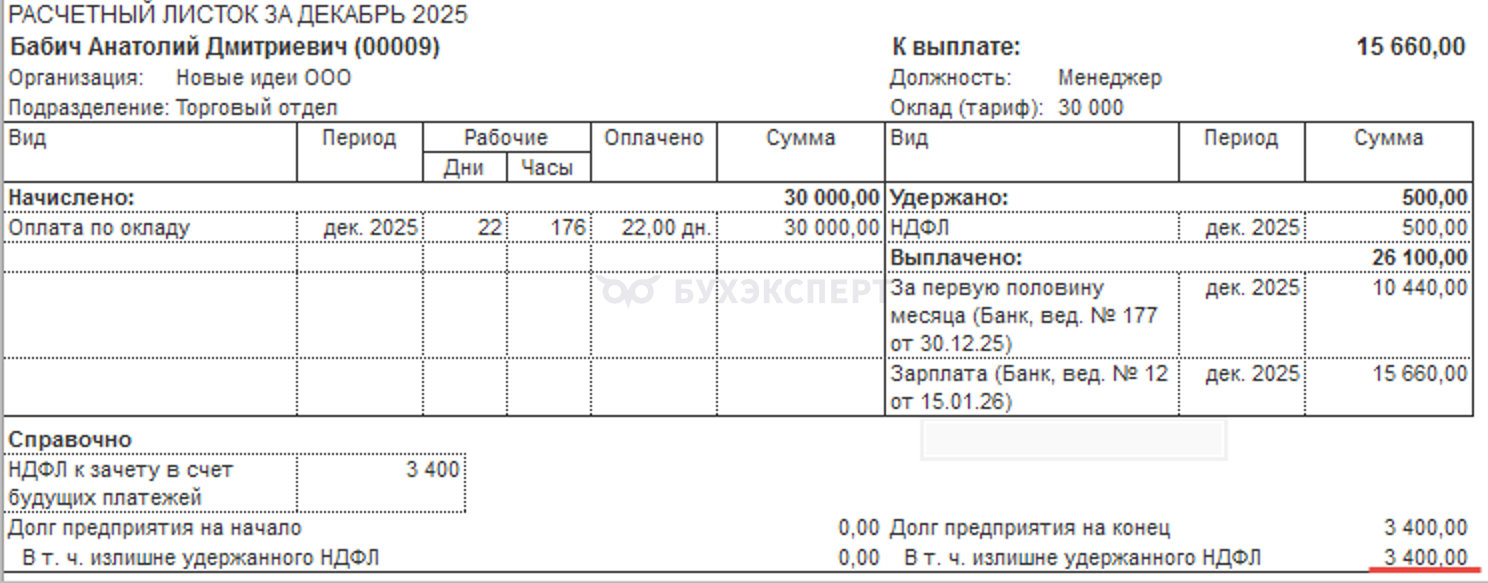
- в Расчетном листке
- Остаток незачтенного налога отражается:
- в годовом 6-НДФЛ — стр. 180 и Приложение 1:
- возврат остатка выполняет ФНС — п. 1.1. ст. 231 НК РФ
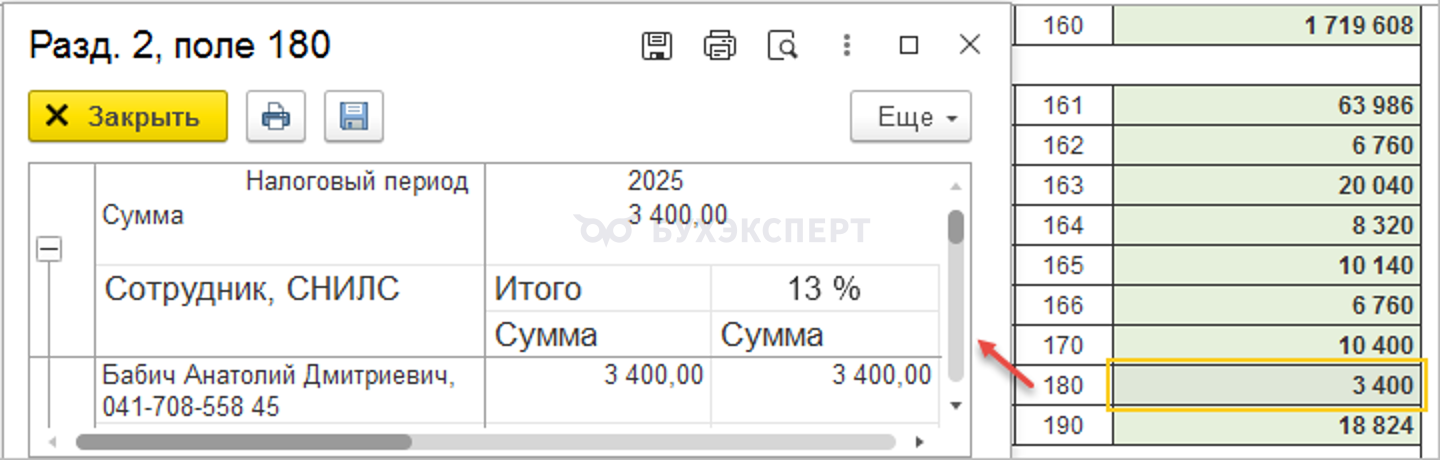
- возврат остатка выполняет ФНС — п. 1.1. ст. 231 НК РФ
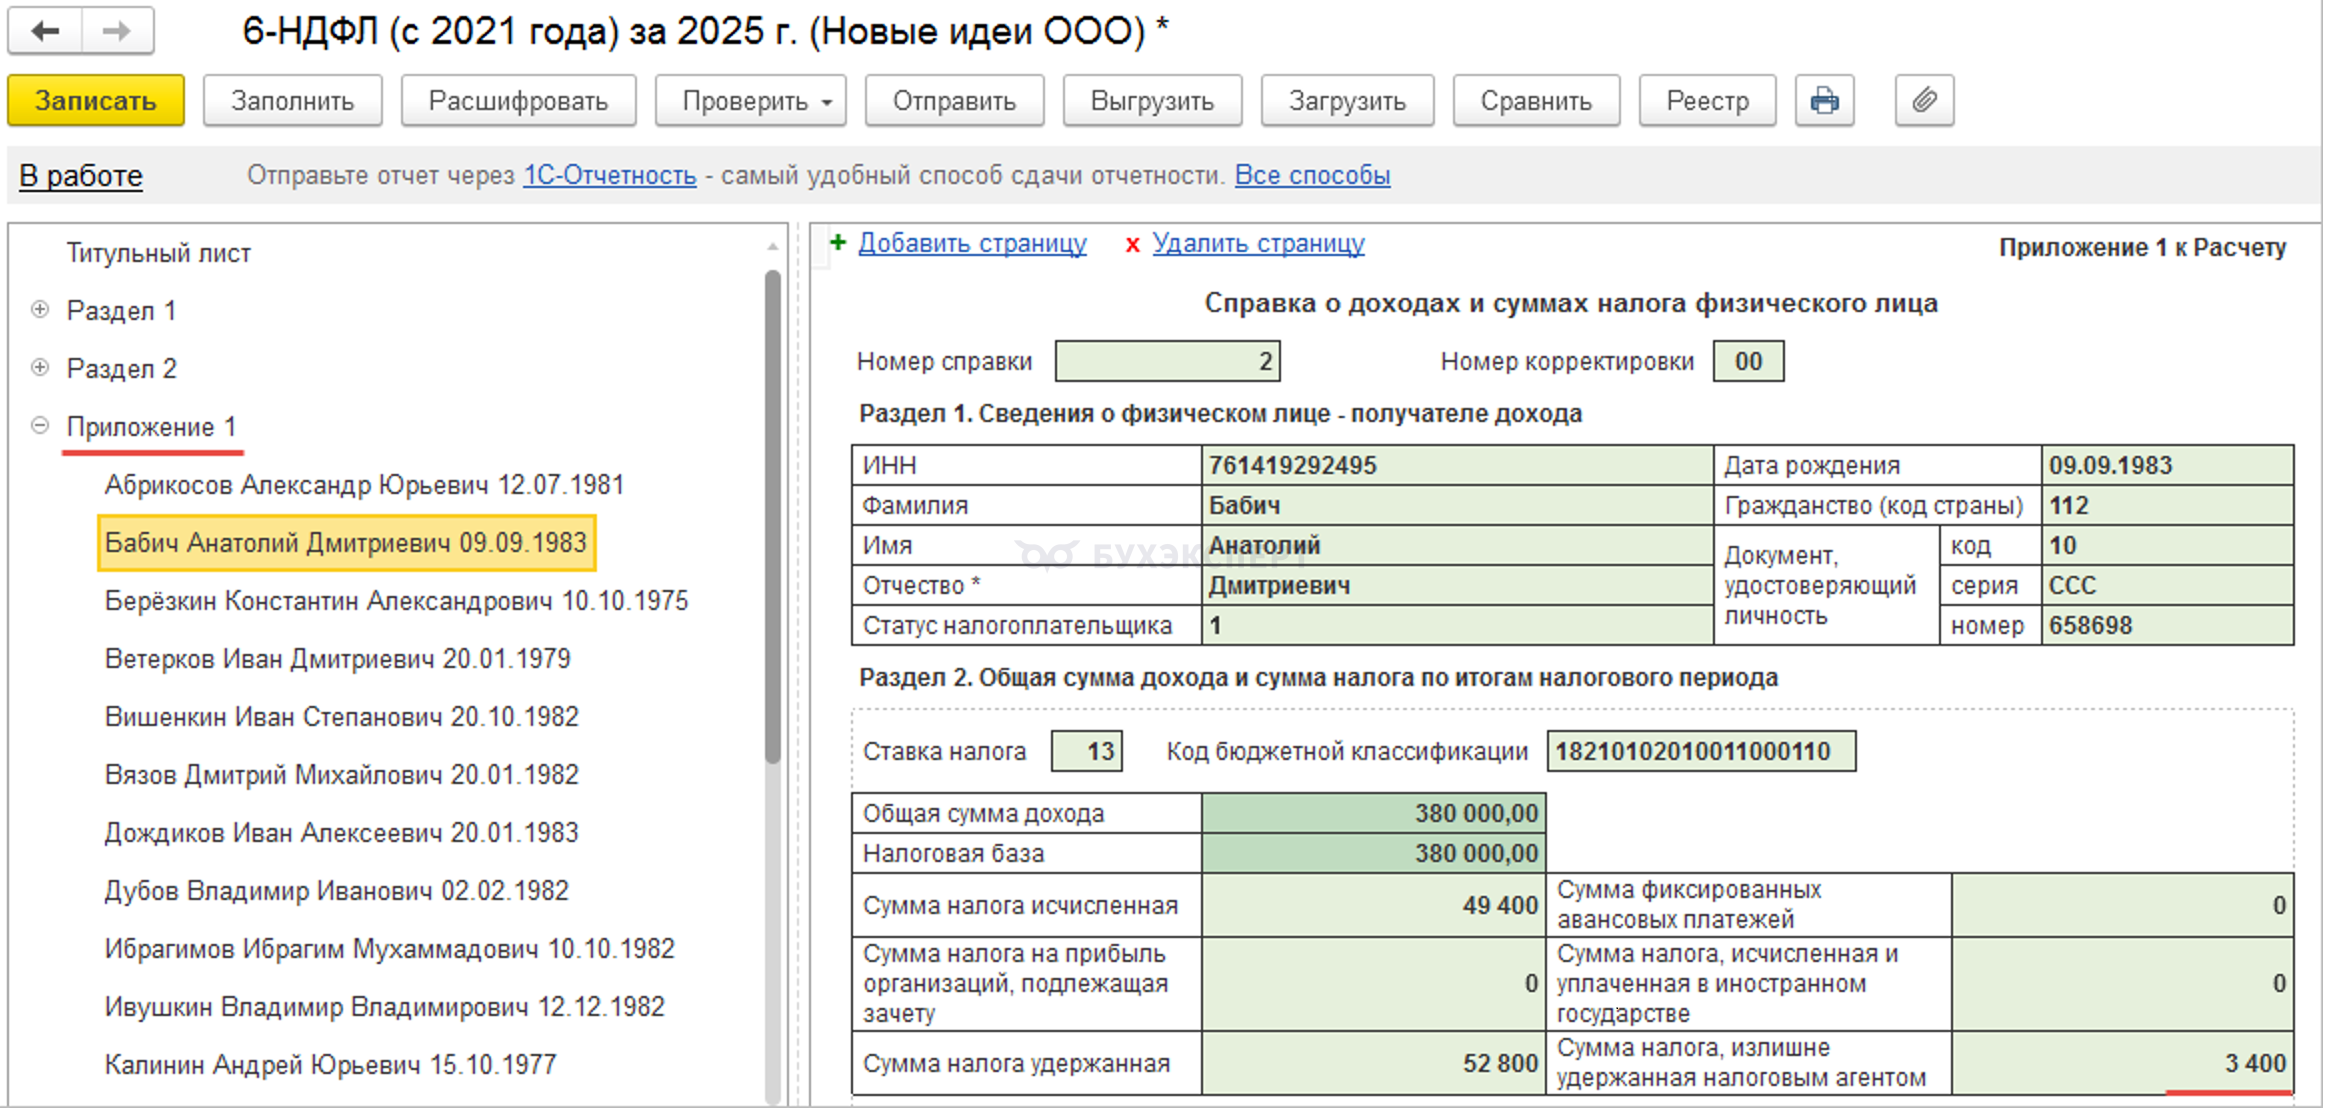
- в годовом 6-НДФЛ — стр. 180 и Приложение 1:
- Списываем остаток незачтенного налога с помощью документов:
- Операция учета НДФЛ — сумма излишне удержанного НДФЛ с минусом на вкладке Передано в налоговый орган
- Перерасчет НДФЛ — для списания НДФЛ к зачету/возврату
- «техническая» Ведомость с нулевой суммой — для закрытия аналитики по НДФЛ к зачету/возврату
- Операция учета НДФЛ — сумма излишне удержанного НДФЛ с минусом на вкладке Передано в налоговый орган
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете