





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Содержание
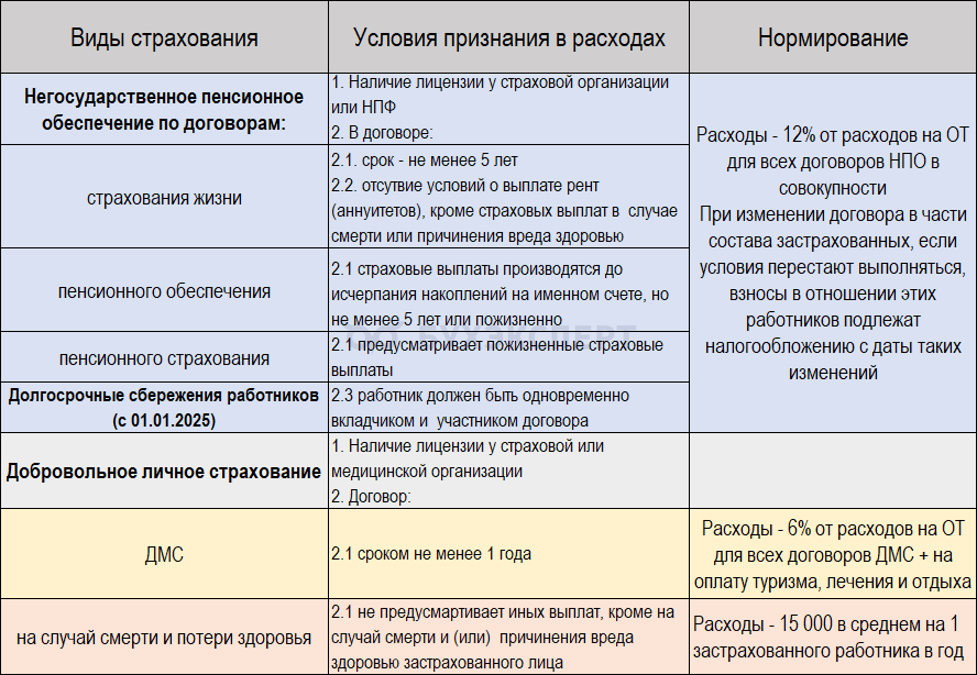
Схема расходов на страхование
Нормируемые расходы на страхование сотрудников (п. 16 ст. 255 НК РФ).
Получите понятные самоучители 2026 по 1С бесплатно:
Организация заключила договор медицинского страхования на 1 год (с 01.10.2025 по 30.09.2026) на сумму 1 600 000 руб.
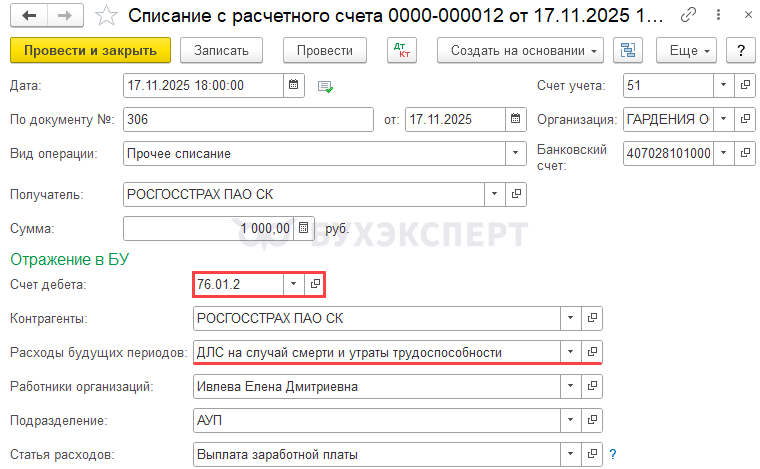
В ноябре при приобретении билетов приобретен полис добровольного личного страхования на случай смерти и потери здоровья — 1 000 руб. по сотруднику Иевлевой Е.Д.
Затраты на ДМС и ДЛС предусмотрены коллективным договором организации. Страховые организации имеют лицензии.
Нормативное регулирование
Налоговый учет
Страховые взносы на ДЛС нормируются (п. 16 ст. 255 НК РФ).
База для исчисления предельной суммы расходов определяется с начала года (действия договора), нарастающим итогом (п. 3 ст. 318 НК РФ).
Расходы признаются равномерно в течение периода действия договора. Если договор действует менее отчетного периода — единовременно (п. 6 ст. 272 НК РФ).
Нормирование
Взносы по договорам страхования жизни и здоровья, предусматривающим выплаты исключительно в случаях смерти и (или) причинения вреда здоровью, включаются в состав расходов в размере, не более 15 000 руб. в год на 1 работника.
Премии по договорам ДМС, сроком не менее 1 года, включаются в состав расходов на оплату труда. Сумма таких премий и иных расходов из п. 16 ст. 255 НК РФ в сумме не может превышать 6% от расходов на оплату труда (п. 16 ч. 2 ст. 255 НК РФ).
Расходы на оплату труда (для нормирования по ДМС, НПО) берутся по всем сотрудникам, а не только застрахованным (Письмо Минфина от 04.06.2008 N 03-03-06/2/65).
Бухгалтерский учет
Оплаченная страховая премия — дебиторская задолженность (п. 3, п. 16 ПБУ 10/99).
Расходы по договорам ДЛС признаются равномерно в течение периода действия договора, по мере потребления страховых услуг по календарным дням (п. 16, п. 18 ПБУ 10/99, Рекомендация Р-13/2011-КпР).
Затраты на страхование признаются (п. 5, п. 11 ПБУ 10/99):
- расходами по обычным видам деятельности — по работникам
- прочими расходами — по иным застрахованным лицам
НДФЛ и Страховые взносы
Суммы премии по договорам добровольного личного страхования работников (в т. ч. по ДМС), уплачиваемые работодателем, не облагаются:
- НДФЛ (п. 3 ст. 213 НК РФ)
- страховыми взносами по единому тарифу (пп. 5 п. 1 ст. 422 НК РФ)
- взносами на НС и ПЗ (пп. 5 п. 1 ст. 20.2 Закона от 24.07.1998 N 125-ФЗ)
Механизм учета и нормирования
В 1С для отражения дебиторской задолженности по страхованию используются счета.
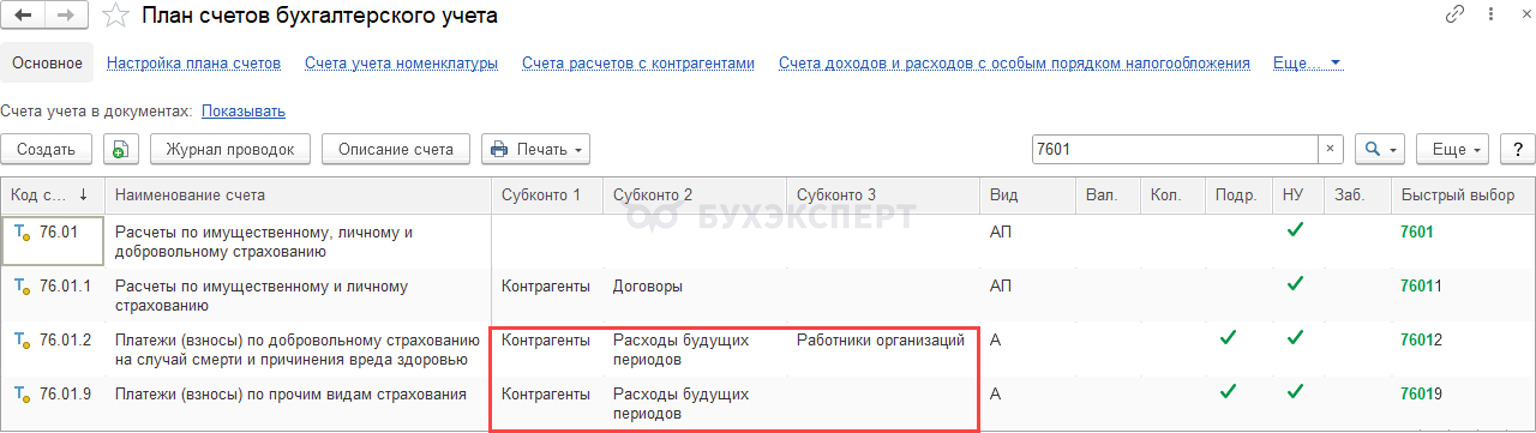
Настройка для списания дебиторской задолженности
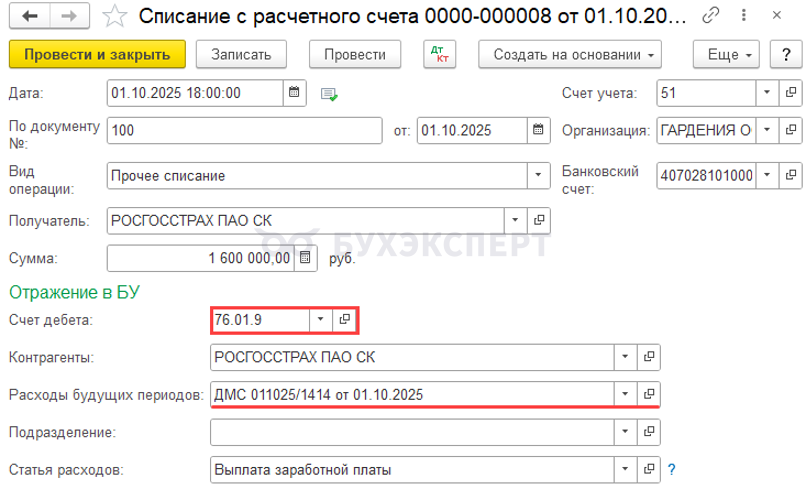
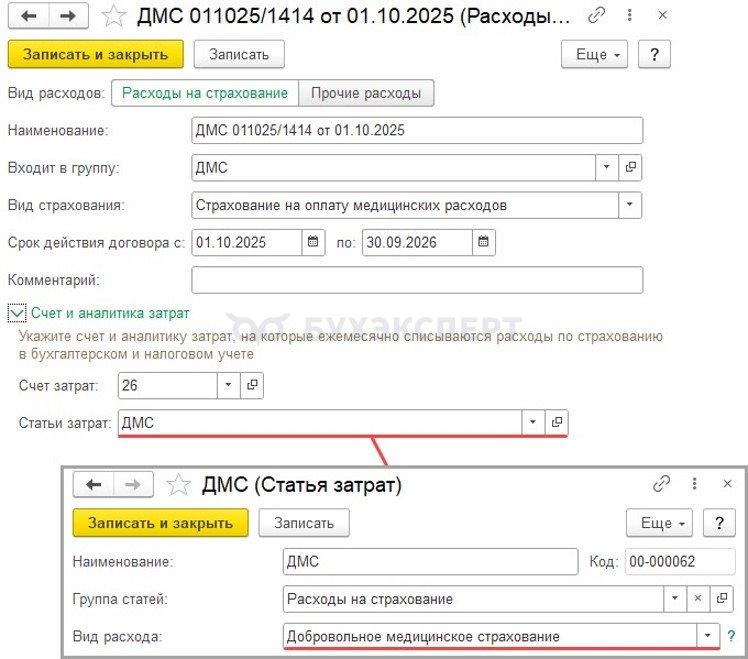
Договор медицинского страхования
Расходы будущих периодов.
В 1С в документе Списание с расчетного счета настройте РБП.
Договор страхования жизни и здоровья
Расходы будущих периодов.
В 1С в документе Списание с расчетного счета настройте РБП.
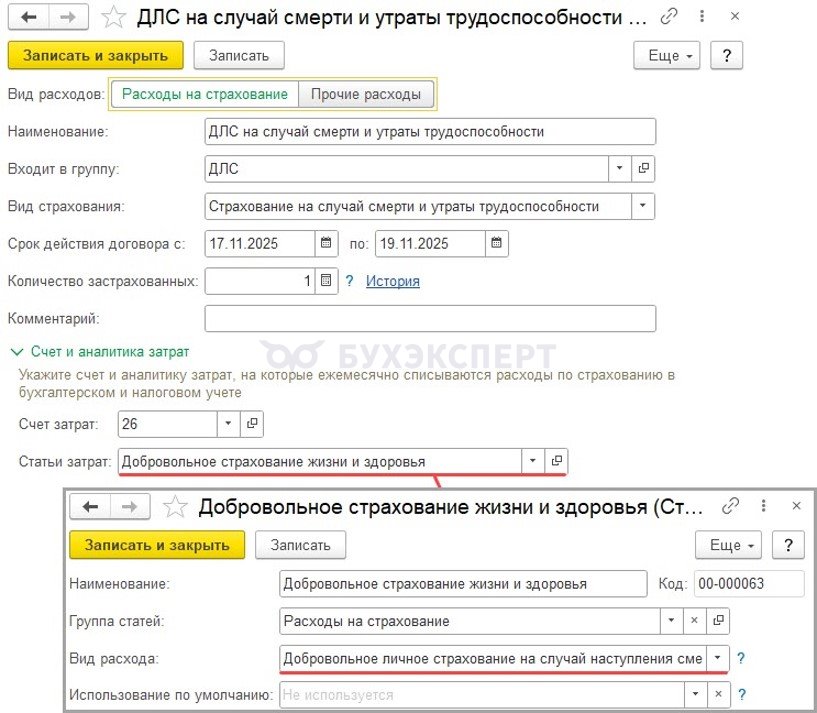
Списание затрат на ДЛС
Договор медицинского страхования
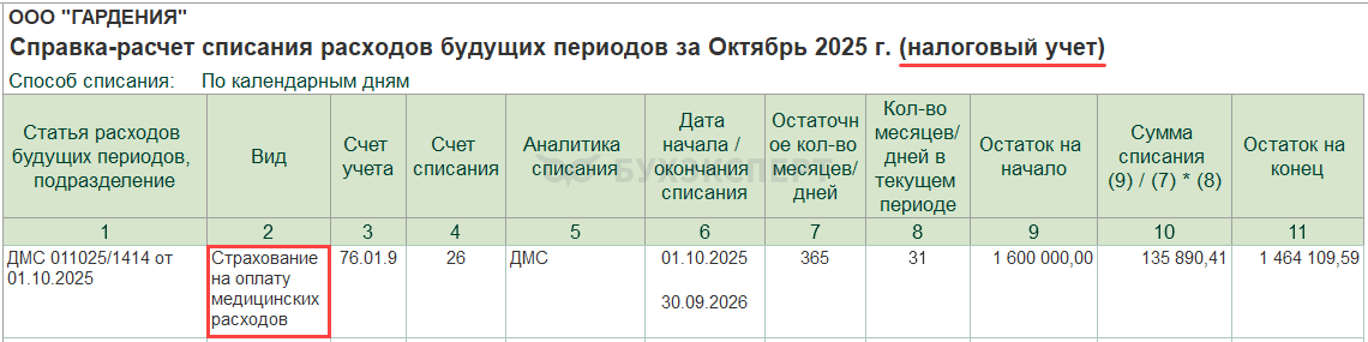
Списание по договору ДМС.
Операции — Закрытие месяца — Списание расходов будущих периодов.
Договор страхования жизни и здоровья
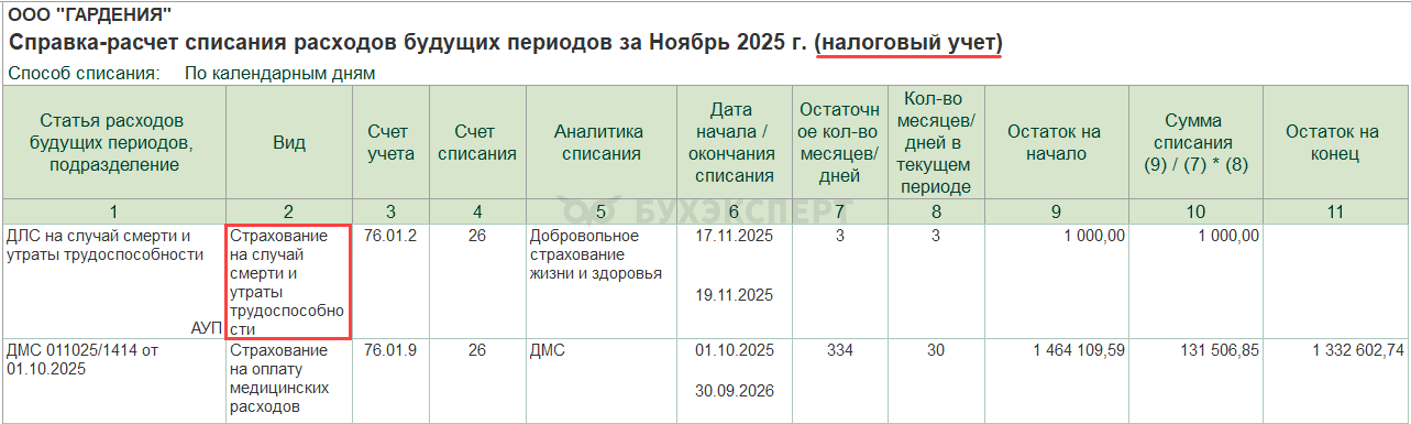
Списание по договору страхования жизни и здоровья.
Операции — Закрытие месяца — Списание расходов будущих периодов.
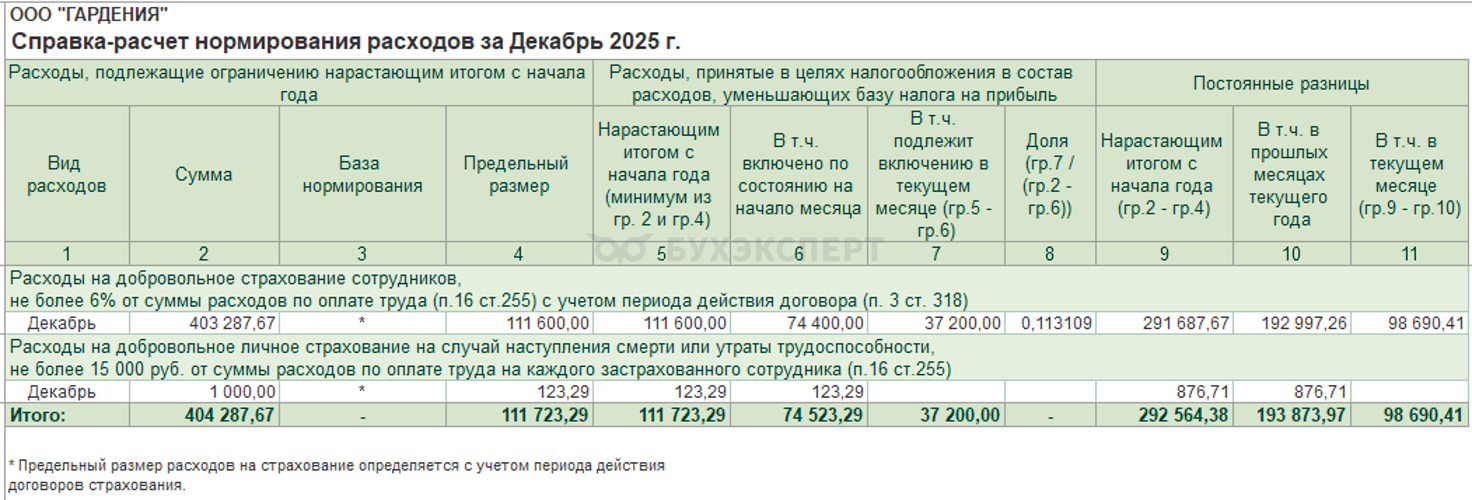
Нормирование расходов на ДЛС
Нормирование по договорам добровольного личного страхования.
Операции — Закрытие месяца — Расчет долей списания косвенных расходов.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете