





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Релиз ЗУП 3.1.35.47 был отозван из-за ошибки обмена с сервисом 1С:Кабинет. Вместо него вышел релиз ЗУП 3.1.35.48 – в нем функционал частичного погашения задолженности идентичен тому, что в релизе ЗУП 3.1.35.47.
Появилась возможность автоматически погашать большой долг сотрудника перед организацией частями.
Содержание
Новый механизм построен так, что погашение долга выполняется не при каждой выплате, а «скопом» - при выплате окончательной зарплаты. Например, при выплате аванса и в межрасчет ничего не удерживается, но зато при выплате зарплаты программа пытается добавить удержание с этих выплат в ведомость на зарплату. В итоге пока не получится применять новый механизм для удержания долга по правилам ст. 138 ТК РФ, когда нужно удерживать не более 20% от каждой выплаты.
Недостатки нового механизма разобрали в отдельном разделе статьи – Проблемы планового погашения задолженности. Мы сообщили о проблемах разработчикам 1С, но ответа пока не получили. Когда появится информация, дополним статью.
Как работает новый механизм
Чтобы удерживать долг работника частями, нужно сначала ввести по нему документ Плановое погашение задолженности сотрудников (Выплаты – Плановые погашения сотрудниками задолженности).
Получите понятные самоучители 2026 по 1С бесплатно:
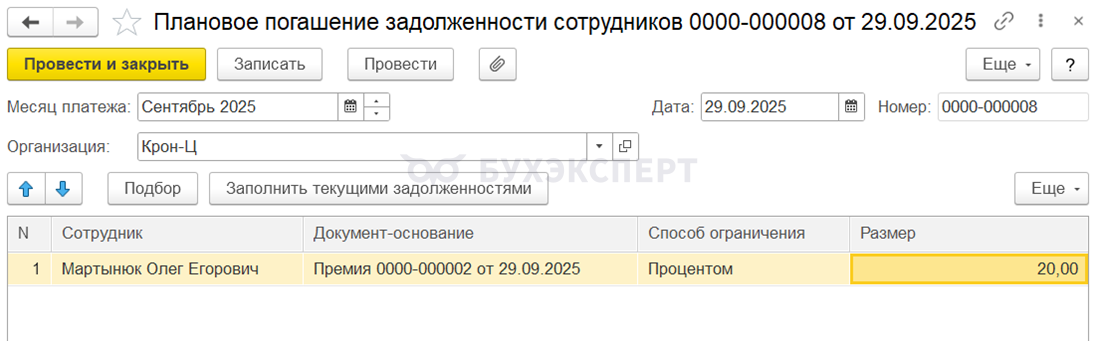
После этого при заполнении Ведомостей по сотруднику будет учитываться не вся сумма долга, а его часть. Теперь решится проблема, когда из-за больших долгов работники совсем не попадают в ведомости зарплату.
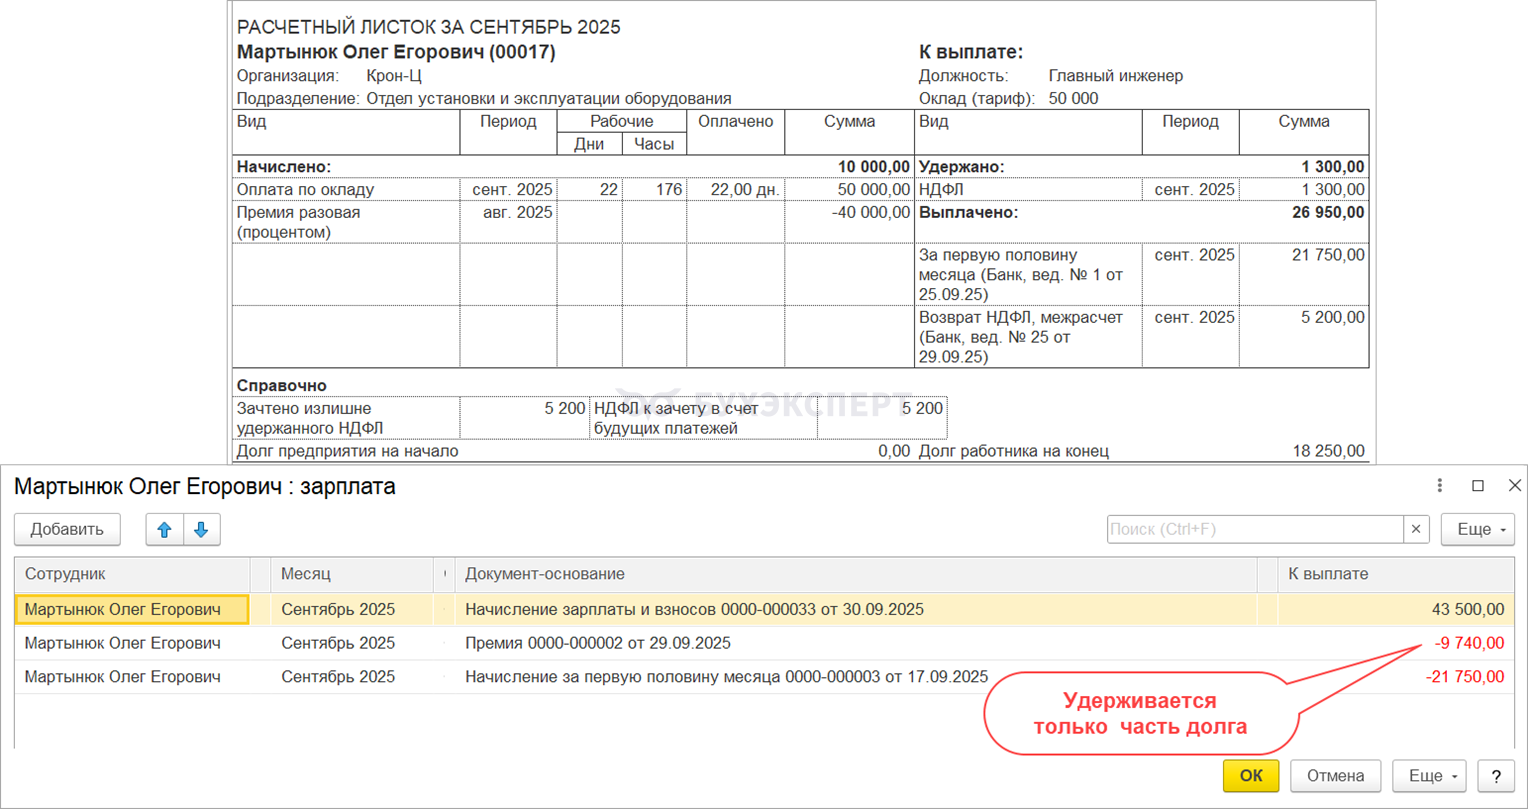
Разберем подробнее документа Плановое погашение задолженности сотрудников и то, как потом удерживается долг при очередных выплатах.
Особенности заполнения документа Плановое погашение задолженности
Когда вводить документ
Документ нужно вводить сразу, как возник долг – например, когда сторнировали какое-то начисление. Если знаем, что сумма долга у сотрудника большая и сразу погасить ее не получится, не нарушив ограничение по ст. 138 ТК РФ, вводим Плановое погашение задолженности сотрудников.
Плановое погашение задолженности сотрудников не нужно вносить ежемесячно, размер погашения по этому документу будет действовать до тех пор, пока остается задолженность за сотрудником.
Варианты заполнения документа
Документ можно заполнить:
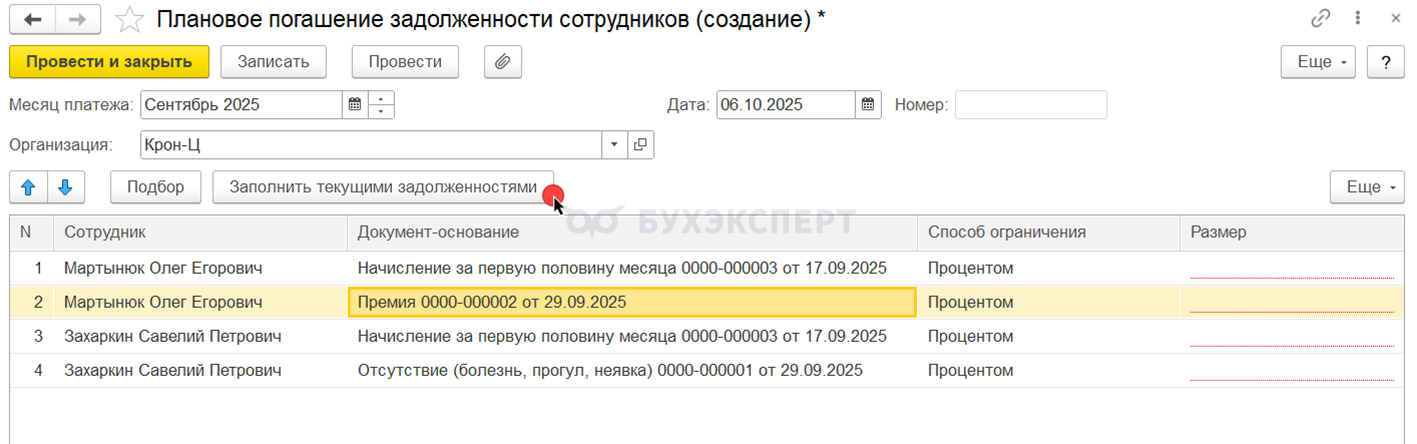
- По команде Заполнить текущими задолженностями. В этом случае в документ попадут все сотрудники, у которых есть долг перед организацией на конец месяца, указанного в шапке документа.
- По команде Подбор можно выбрать сотрудников с задолженностью вручную.
- Также список должников обновляется автоматически при изменении Месяца платежа в шапке документа.
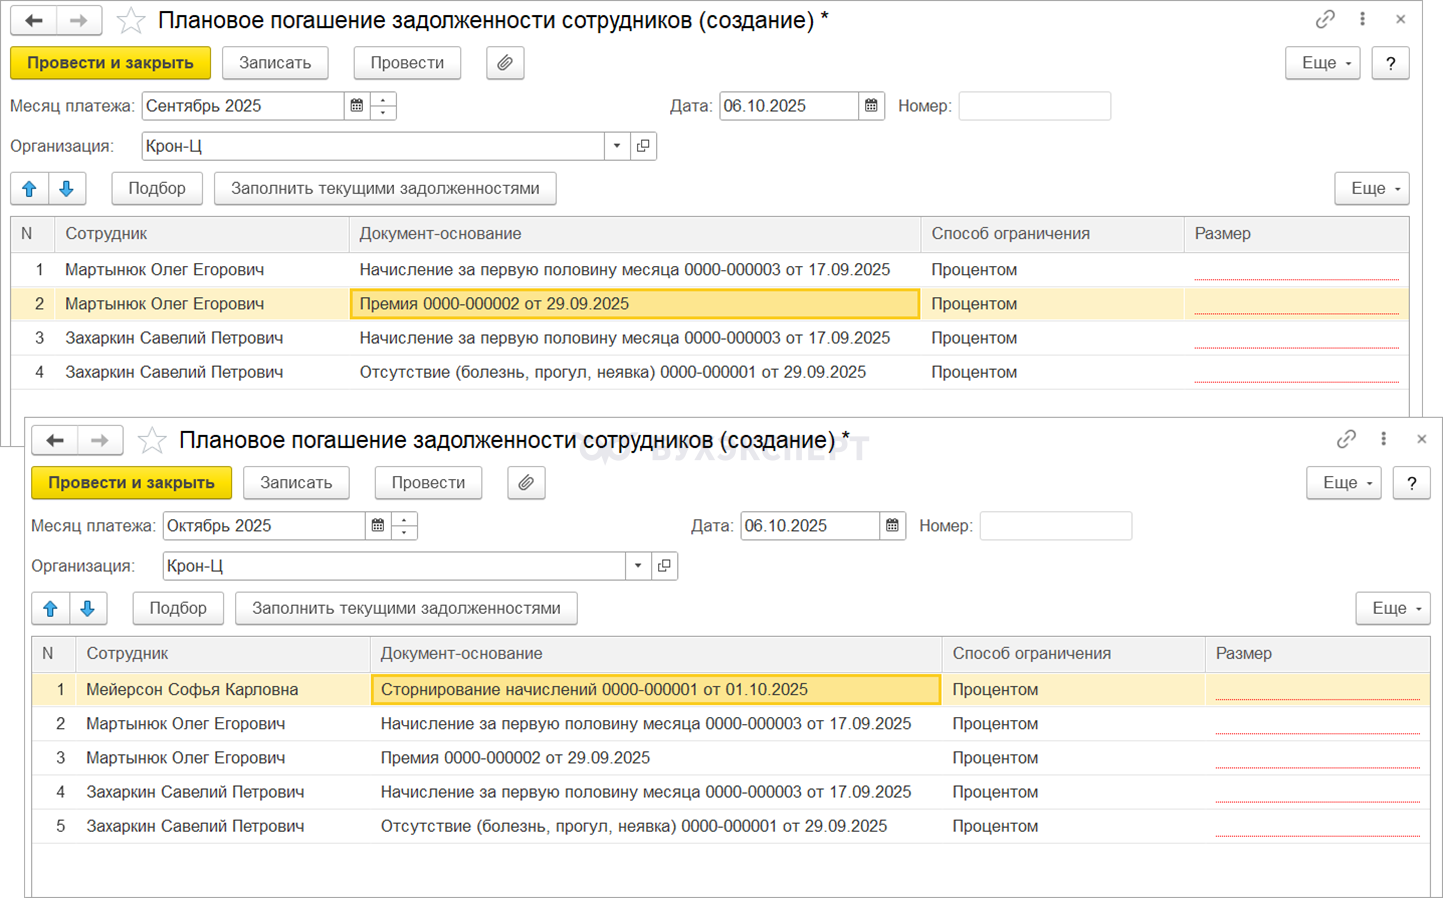
Заполнять документ всеми сотрудниками можно или до выплаты аванса, или после проведения Ведомости на выплату зарплаты за месяц.
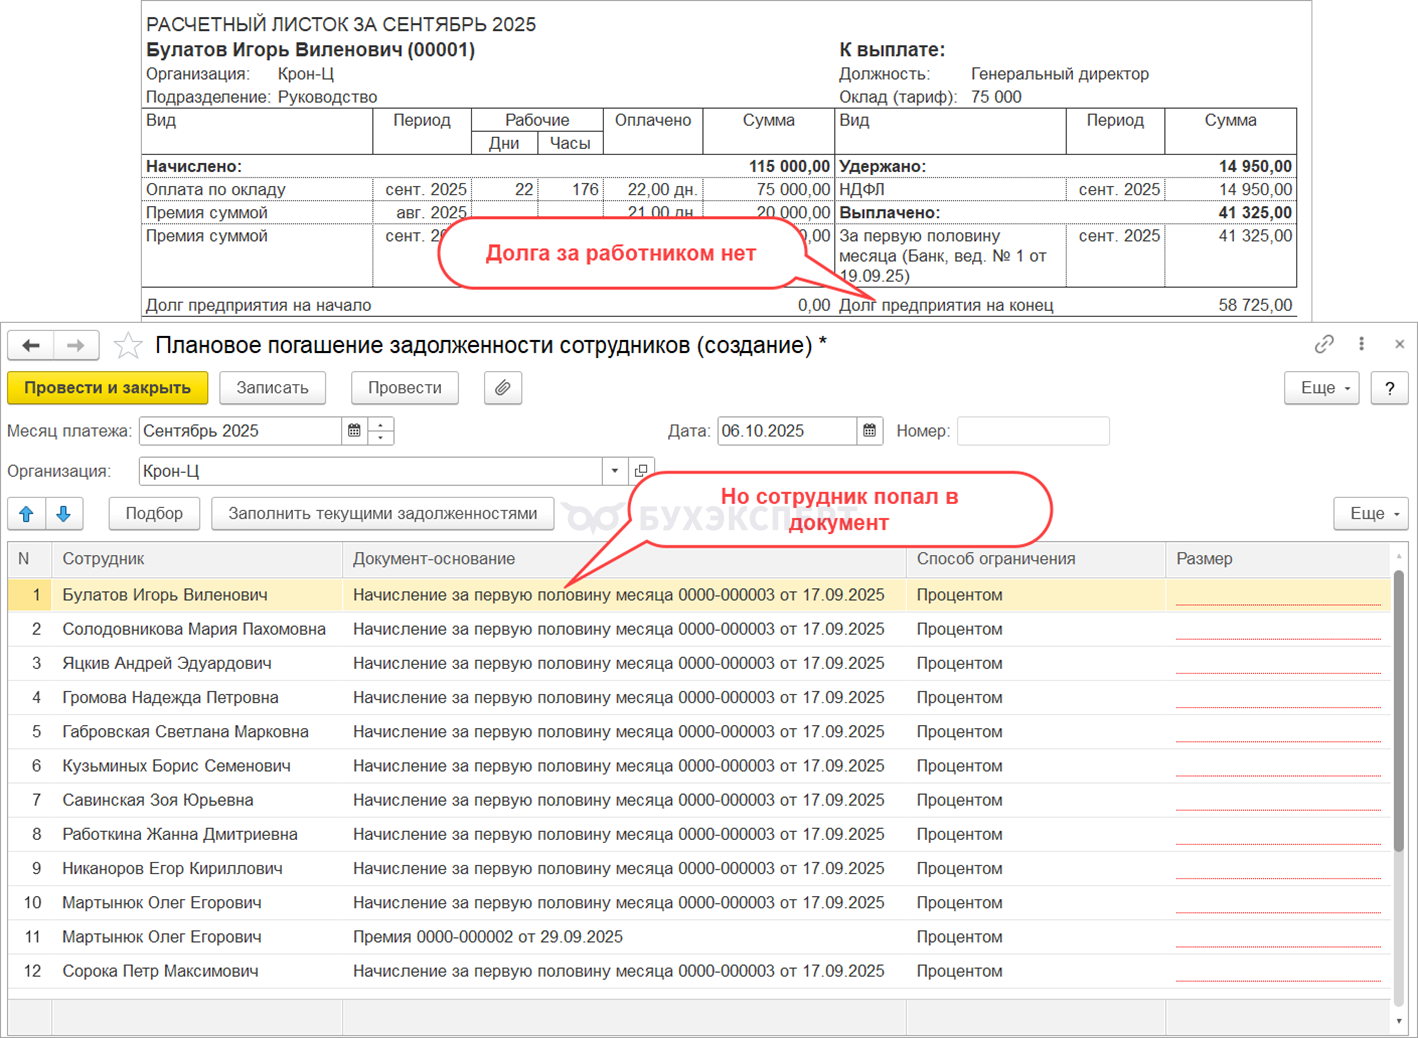
Если работникам начислен и выплачен аванс, но зарплаты еще нет, все получатели аванса считаются автоматом должниками – в Плановое погашение задолженности сотрудников попадают все сотрудники, которым выплачен аванс. Документ заполнится так, даже если работникам уже начислена зарплата и фактически долга за ними уже нет.
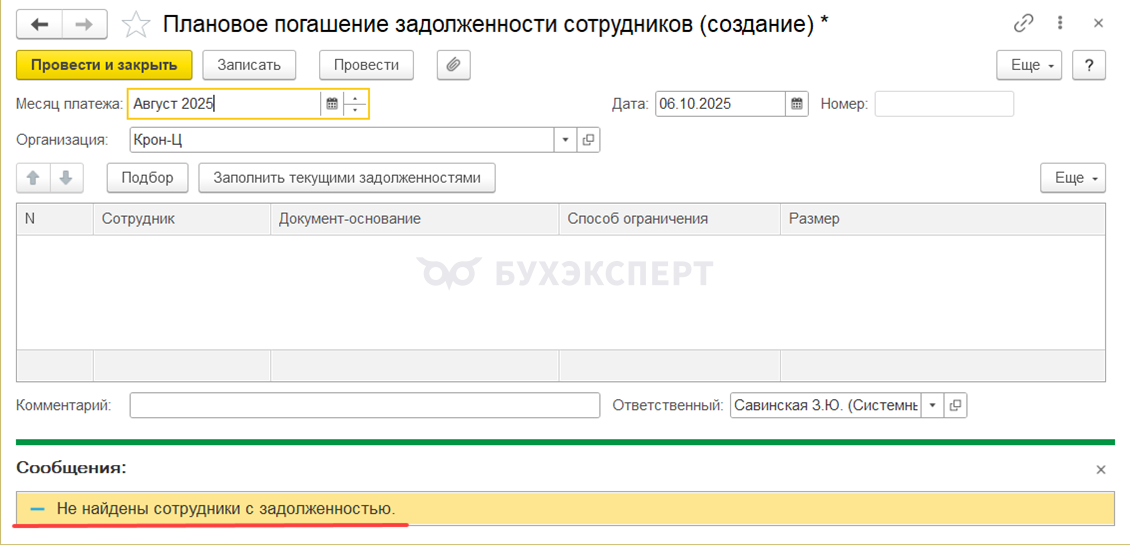
Если сотрудников с задолженностью на конец месяца нет, появится соответствующее сообщение.
Два документа погашения по одному работнику – можно или нет
Провести два документа в одном месяце на одного сотрудника нельзя. При попытке провести второй документ появится сообщение.

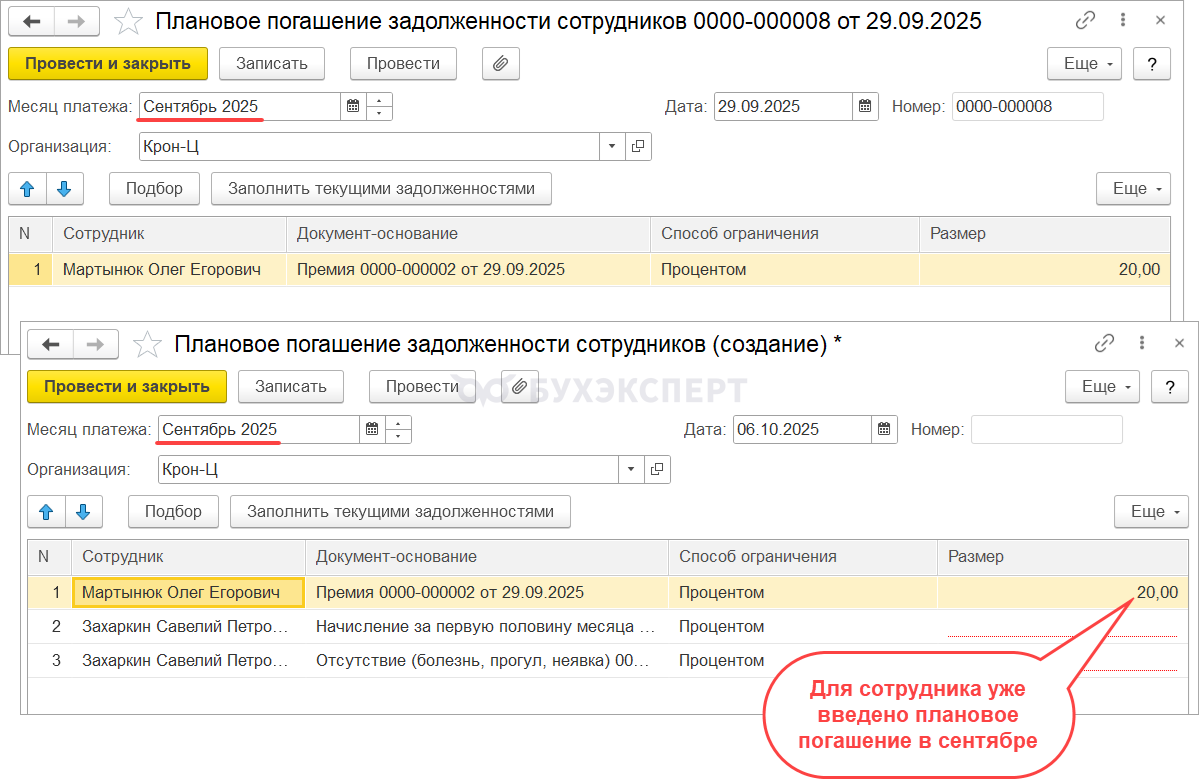
Если по кому-то из сотрудников в текущем месяце уже был введен документ Плановое погашение задолженности сотрудников, а мы создаем в этом же месяце новое Плановое погашение и заполняем его всеми работниками, то введенное ранее по сотруднику погашение подтянется в документ. Но провести новый документ не получится – нужно сначала удалить сотрудника, по которому уже вводили Плановое погашение в этом месяце.
Учет задолженности в разрезе документов-оснований
Плановое погашение задолженности сотрудников заполняется в разрезе документов-оснований.
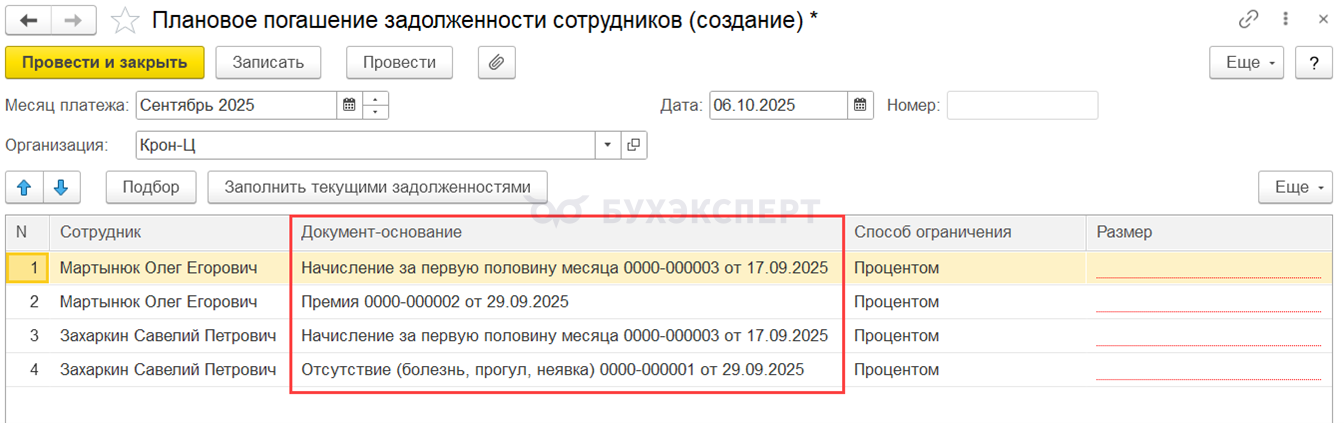
Документы-основания подтягиваются одинаково при любом способе заполнения. По некоторым сотрудникам может быть несколько строк с разными документами-основаниями.
Каждого должника нужно проверить визуально! Не все документы-основания содержат реальный долг, который нужно удерживать постепенно. Например, выплаченный в текущем месяце аванс по зарплате – это не долг, который нужно удерживать в размере 20% от суммы к выплате. Включать сумму выплаченного аванса в Плановое погашение не нужно.
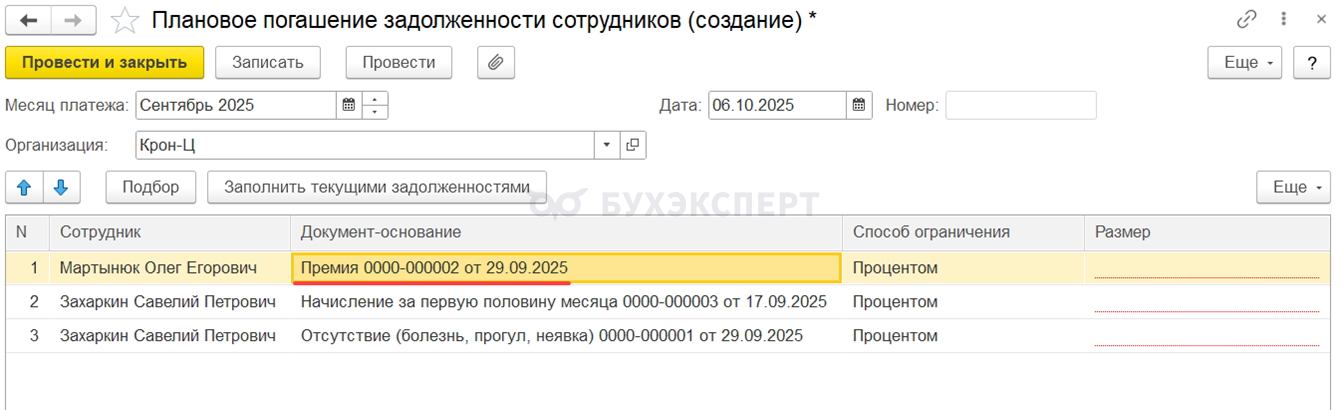
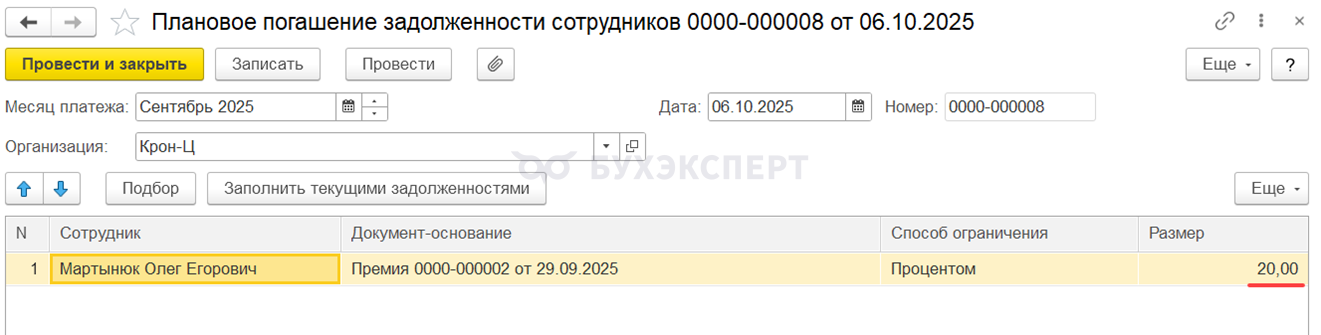
Например, по сотруднику Мартынюку О. Е. в сентябре была сторнирована премия за август. Сторно произошло в документе-исправлении Премия. Сотруднику выплачен аванс и начислена сентябрьская зарплата. В документ Плановое погашение задолженности сотрудников кроме документа Премия, которым и сторнирована премия за август, подтягивается еще документ Начисление за первую половину месяца. Но по этому документу долга нет, аванс рассчитан и выплачен верно.
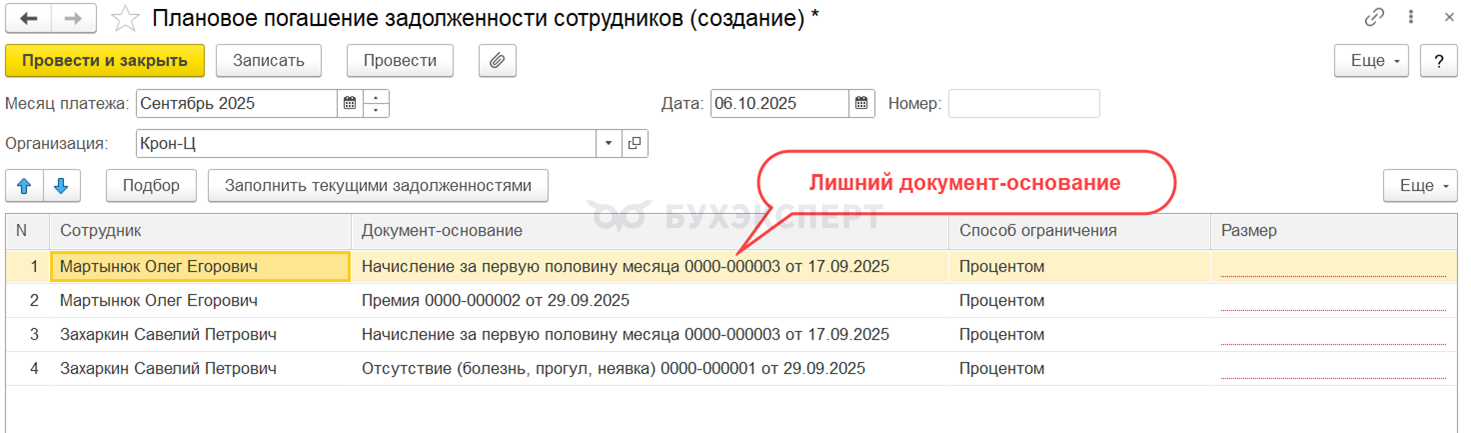
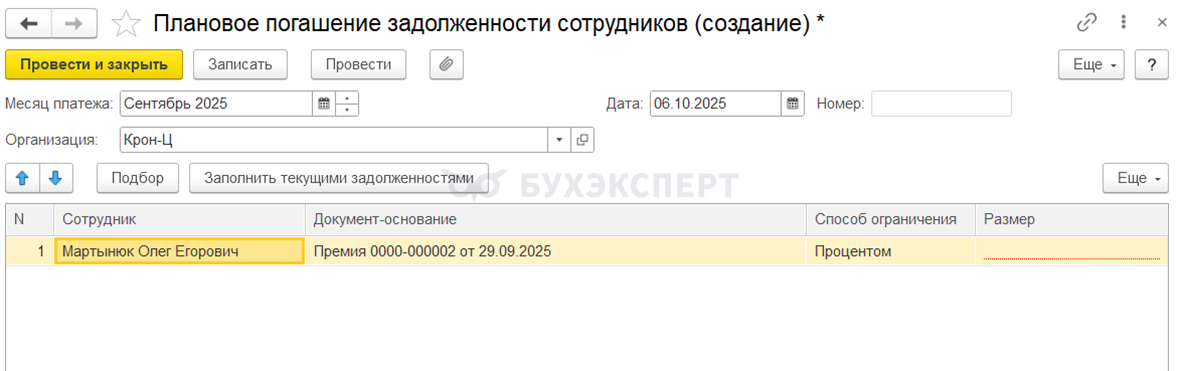
Поэтому нужно оставить только тот документ, которым в действительности зарегистрирован долг. В нашем примере – это документ Премия от 29.09.2025.
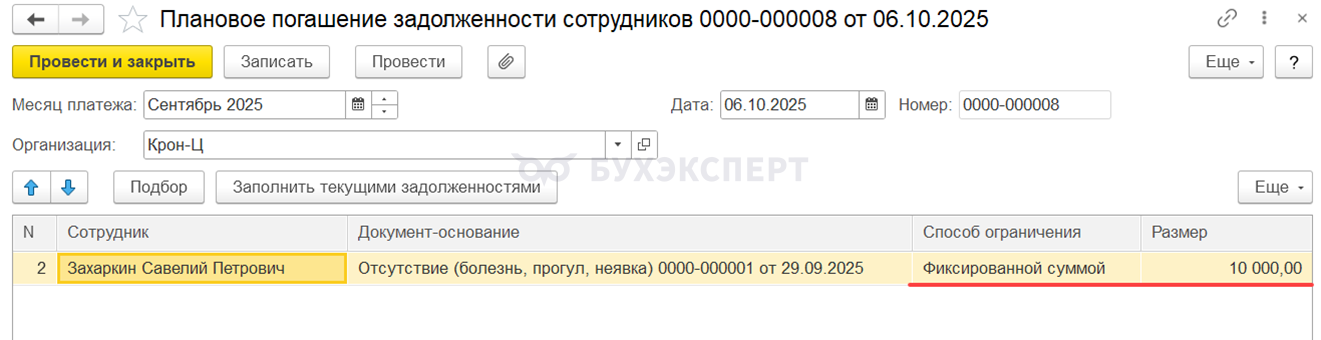
Способы погашения долга
Размер суммы погашения долга можно указать:
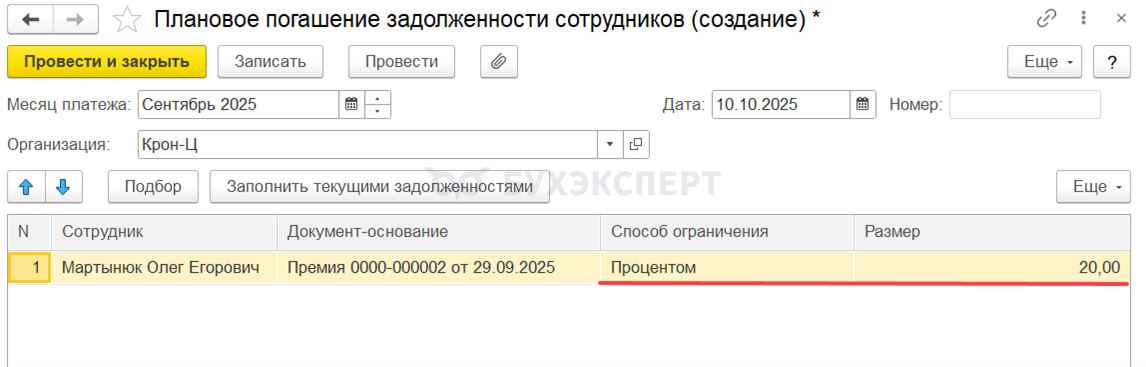
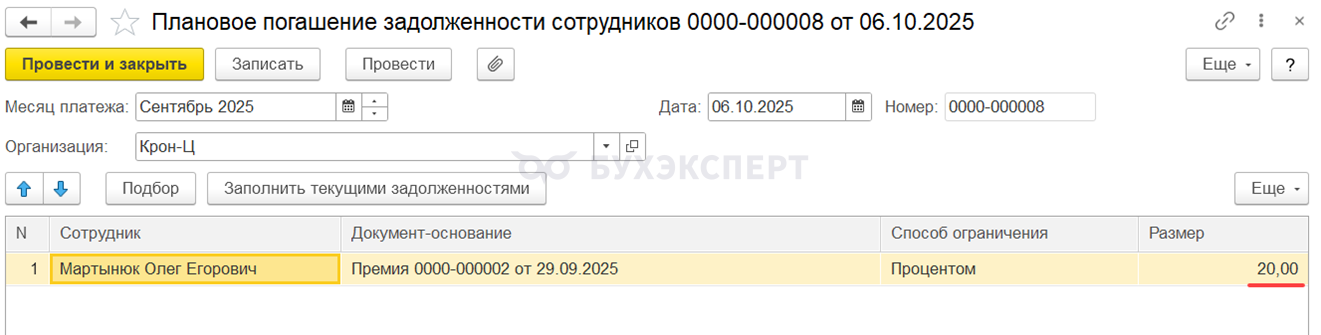
- Процентом. Этот способ указывается по умолчанию при создании документа Плановое погашение задолженности сотрудников. При выборе данного способа ограничения в документе указываем процент от суммы выплаты, который хотим удерживать.
- Фиксированной суммой. При выборе этого способа в документе нужно указать точную сумму, которая должна удерживаться при выплате.
Как изменить размер удержания в следующем месяце
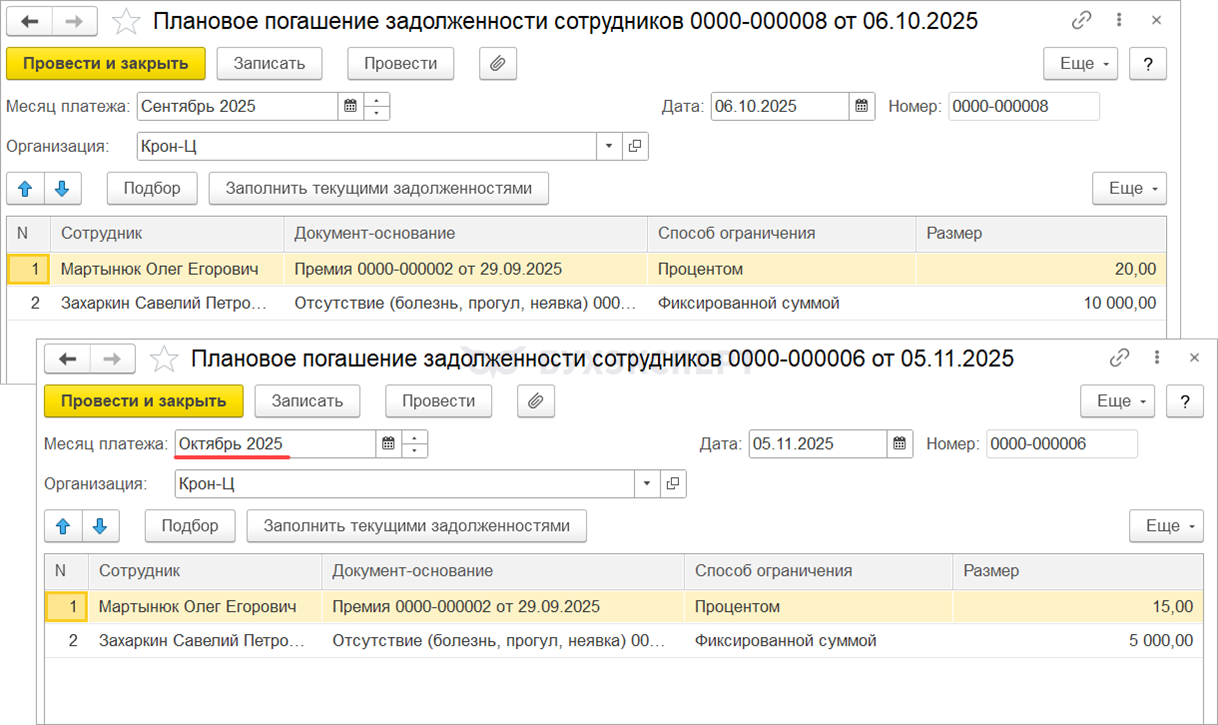
Если понадобится изменить процент или сумму погашения, это можно сделать, создав новый документ Плановое погашение задолженности сотрудников. В шапке документа укажем месяц, с которого используем новый процент или сумму погашения.
Как заполняются ведомости после ввода Планового погашения задолженности
Для каких выплат учитывается плановое погашение долга
После ввода документа Погашение задолженности сотрудников, при очередном заполнении ведомости в сумму к выплате должна попадать только часть задолженности – процент от выплаты или заданная сумма.
Частичное погашения долга рассчитывается только при выплате окончательной зарплаты за месяц. При выплате межрасчета или аванса погашение фиксированной суммой не выполняется – сумма выплачивается полностью. Эти проблемы разобрали далее в статье:
По словам разработчиком, механизм планового погашения задолженности задуман только для тех ведомостей, где выплачиваем суммы окончательного расчета – зарплата, отпускные «под расчет» и пр. Но и для выплат «под расчет» новый механизм пока не работает – При выплате межрасчетных начислений долг или не удерживается совсем, или удерживается целиком.
Является ли выплата окончательным расчетом, можно проверить в списке Способов выплаты зарплаты (Настройка – Предприятие – Способы выплаты зарплаты). Виды выплат со способом получения Окончательный расчет как раз и относятся к выплатам с окончательным расчетом.
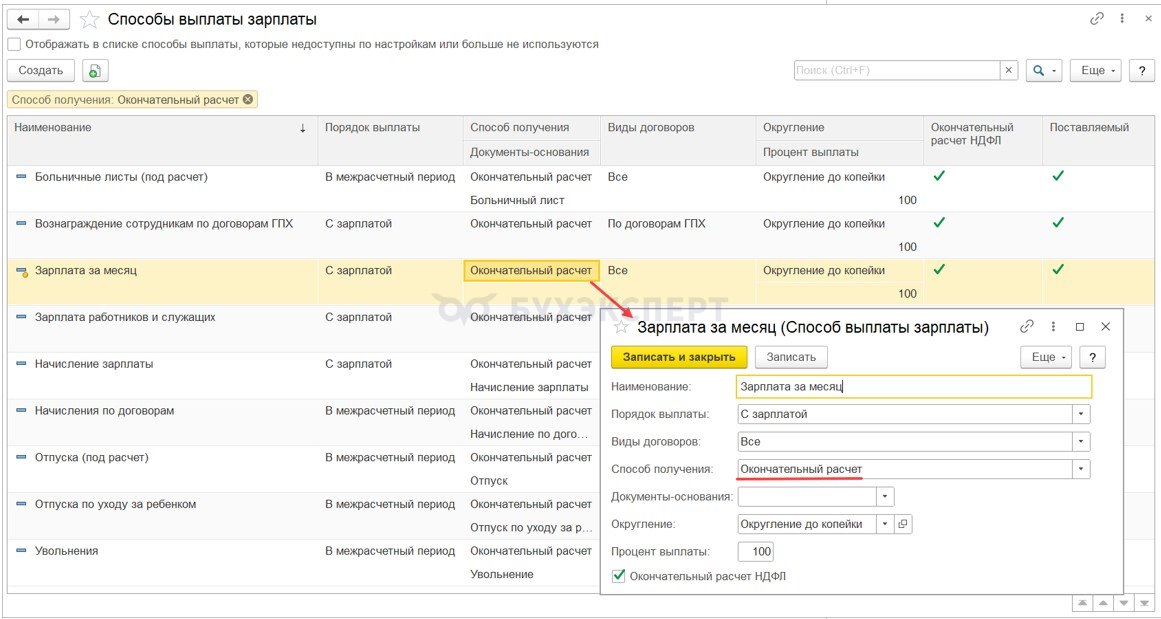
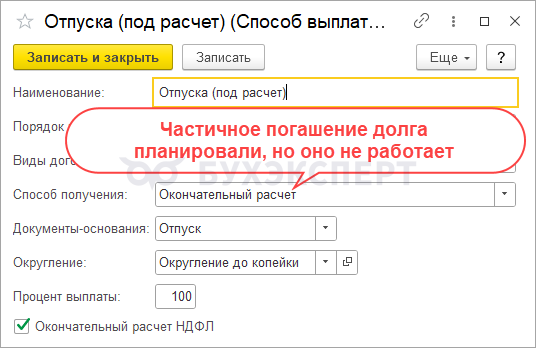
Например, для выплаты отпускных можно использовать два способа выплаты:
- Отпуска со способом получения Отдельный расчет – при этом не будет работать плановое погашение задолженности
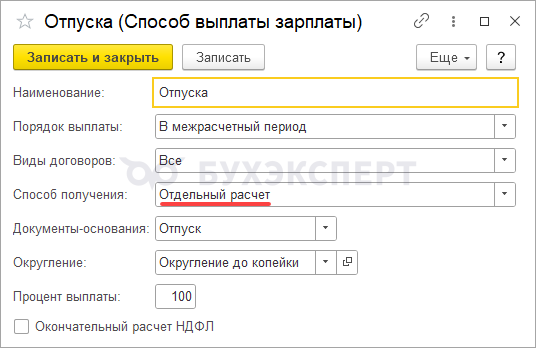
- Отпуска (под расчет) со способом получения Окончательный расчет – при таком способе выплаты плановое погашение должно выполняться, но пока не работает из-за ошибки При выплате межрасчетных начислений долг или не удерживается совсем, или удерживается целиком
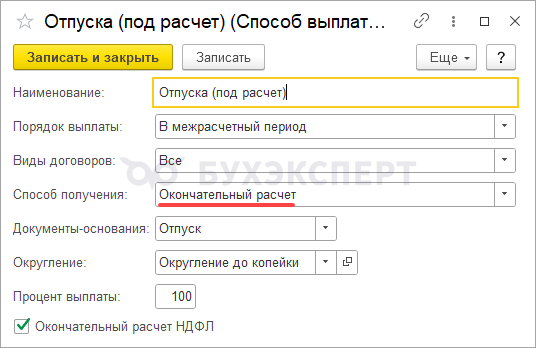
Получается, что пока в ЗУП 3.1 размер погашения, указанного в документе Погашение задолженности сотрудников, учитывается только для ведомостей со способами выплаты:
- Зарплата за месяц
- Начисление зарплаты
- Вознаграждение сотрудникам по договорам ГПХ
Для других способов выплаты, в том числе для выплаты аванса и увольнения, плановое погашение не работает – Проблемы планового погашения задолженности.
Разберем, как будет рассчитываться сумма погашения долга при выплате окончательной зарплаты за месяц. Рассмотрим 2 случая, отдельно для каждого способа расчета суммы погашения – процентом и фиксированной суммой.
Расчет суммы к выплате при погашении процентом
При выплате зарплаты расчет суммы погашения в процентах происходит не от итоговой суммы к выплате по ведомости, а от сумм к выплате по документам-основаниям:
- Начисление зарплаты и взносов
- И межрасчетных документов, выплаченных в течение месяца (Отпуск, Премия и т.д.)
При этом уже выплаченный аванс не уменьшает сумму, с которой рассчитывается размер погашения долга.
Поэтому удерживаемая с работника сумма долга оказывается значительно больше, чем ожидаем. Например, если хотим удерживать долг с сотрудника по правилам ст. 138 ТК РФ (20% от суммы к выплате), то эти правила соблюдать не получится.
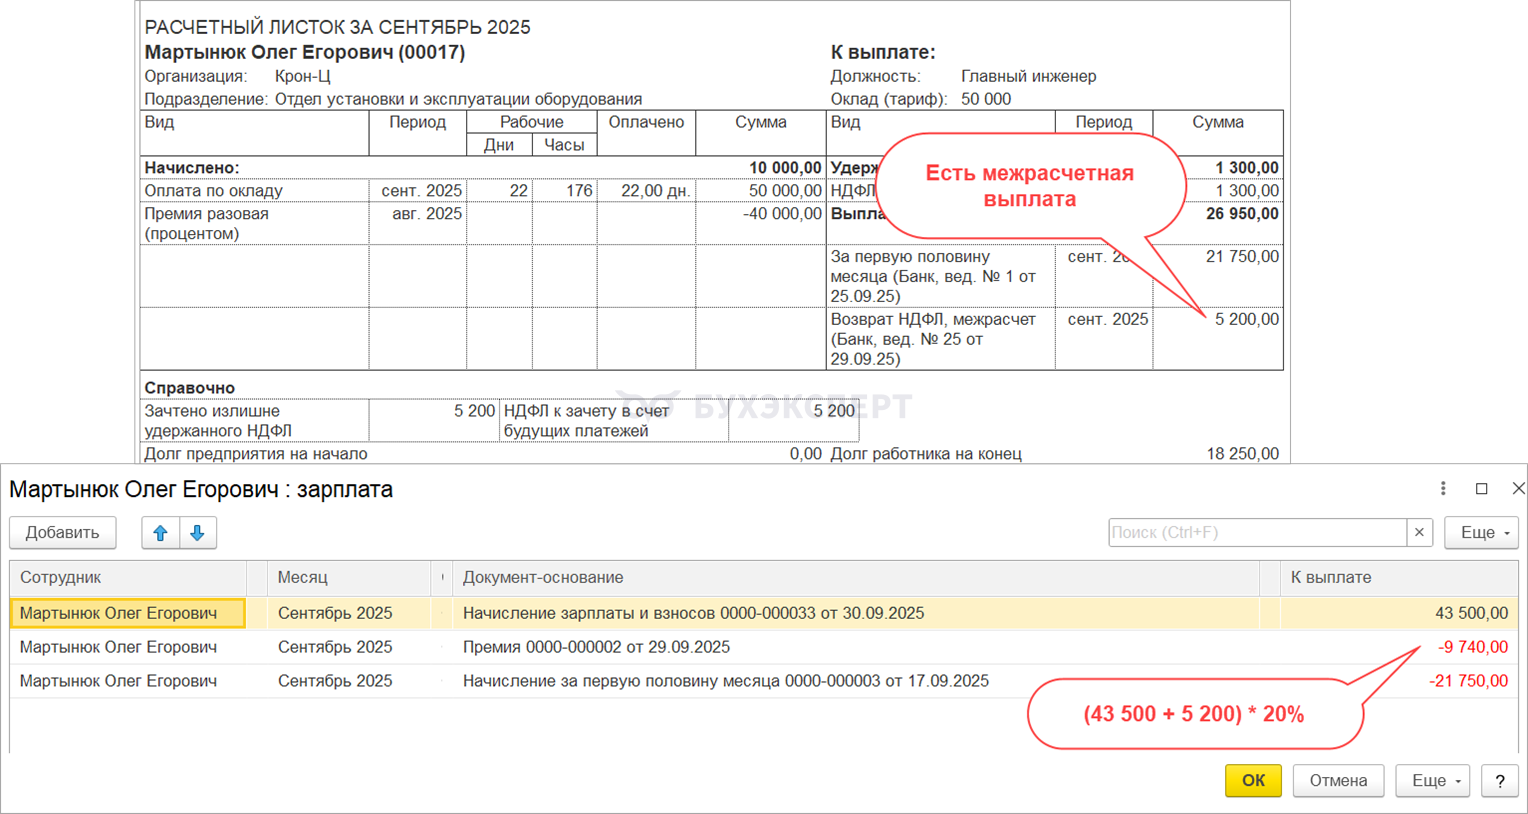
- Рассчитаем сумму выплаты зарплаты за вторую половину месяца:
- 43 500 (сумма выплаты по документу Начисление зарплаты и взносов) – 21 750 (выплата аванса) = 21 750 руб.
- Рассчитаем ожидаемую сумму погашения:
- 21 750 * 20% (процент погашения задолженности) = 4 350 руб.
Фактически с работника удерживается 9 740 руб. – это 44,78% от суммы к выплате (9 740 / 21 750 * 100)
В конце срока погашения размер удержания не рассчитывается процентом, а удерживается остаток долга.
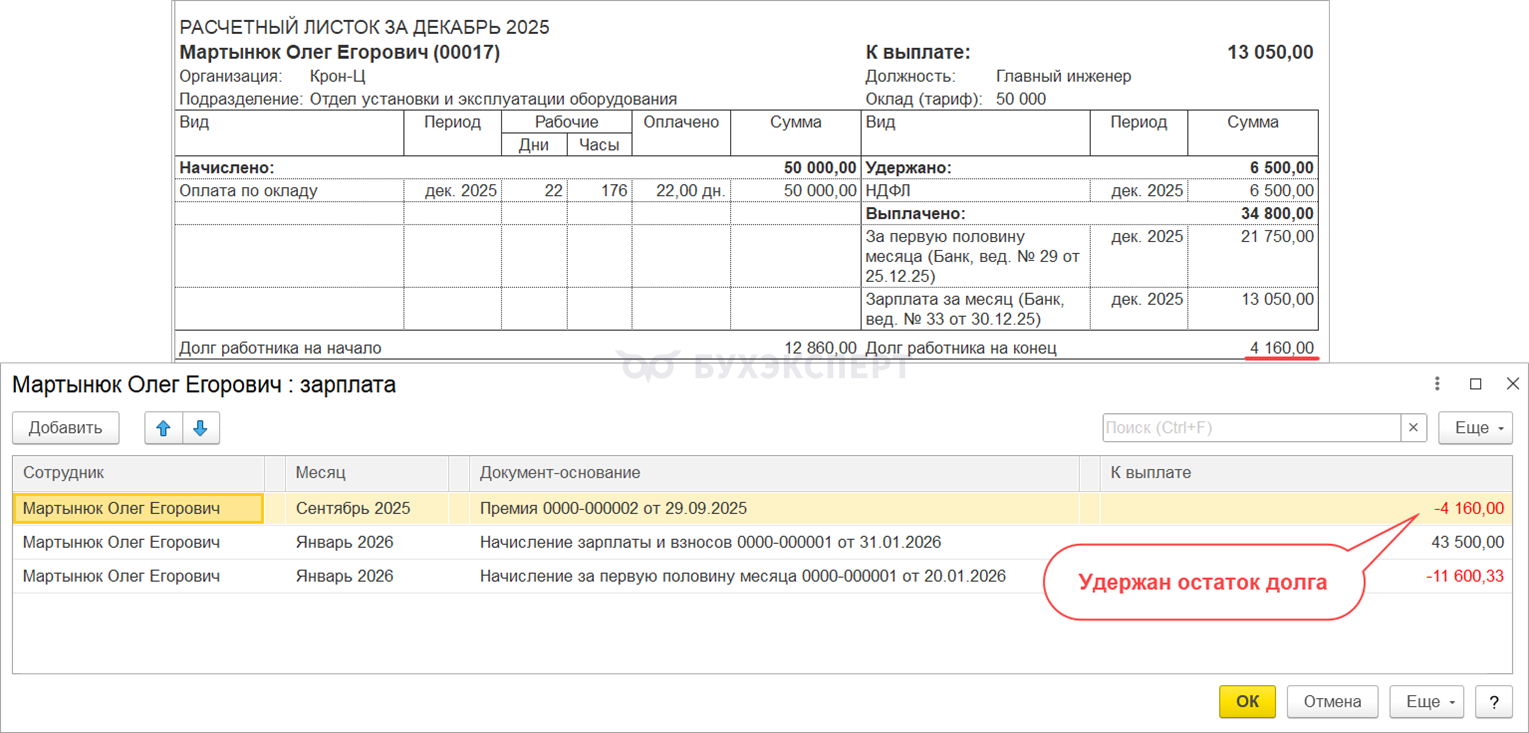
Разберем на примере.
Сотруднику установили плановое удержание в размере 20%.
Начислено за месяц 50 000 руб., сторнировано за август 40 000 руб. премии.
В сентябре сотруднику:
- Выплатили аванс в размере 21 750 руб.
- Вернули по заявлению излишне удержанный налог со сторнированной премии в размере 5 200 руб. Возврат выплачен отдельной ведомостью 29.09.2025.
Проверим, как рассчитается сумма погашения долга при выплате зарплаты за сентябрь.
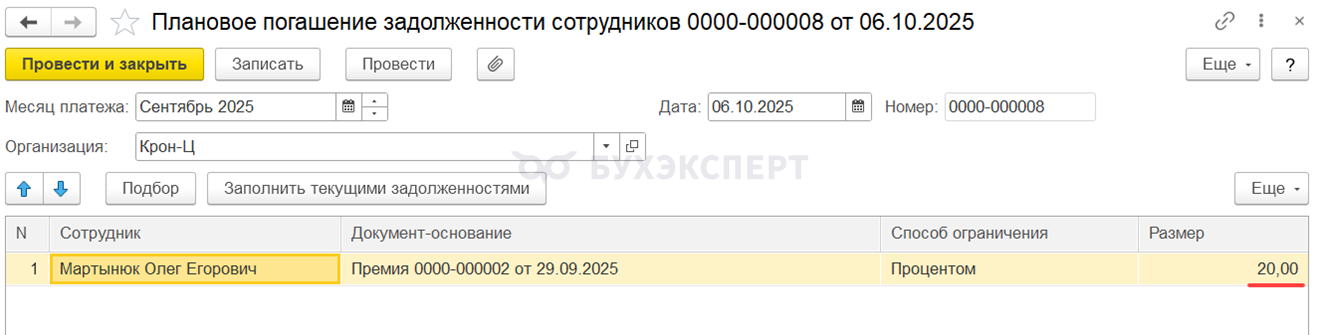
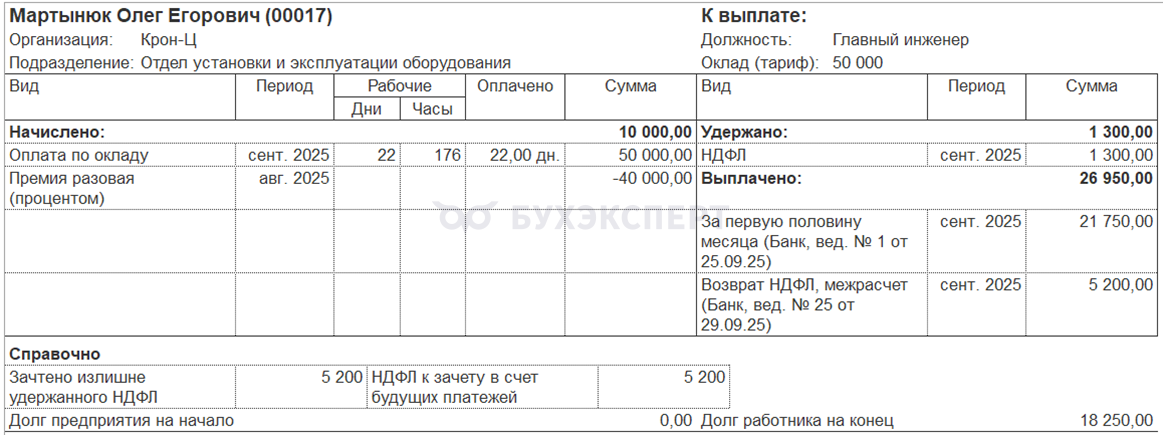
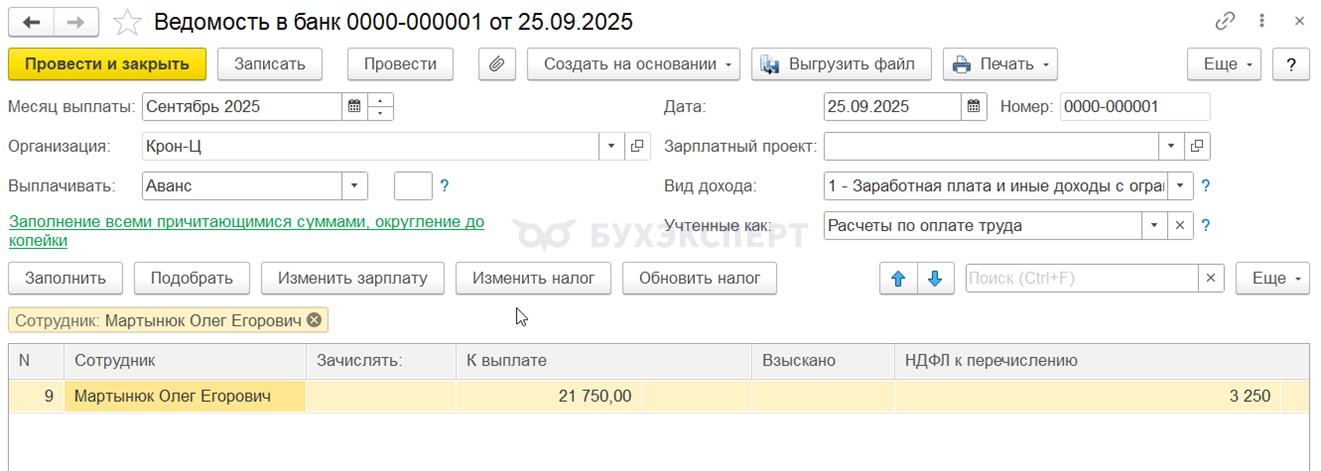
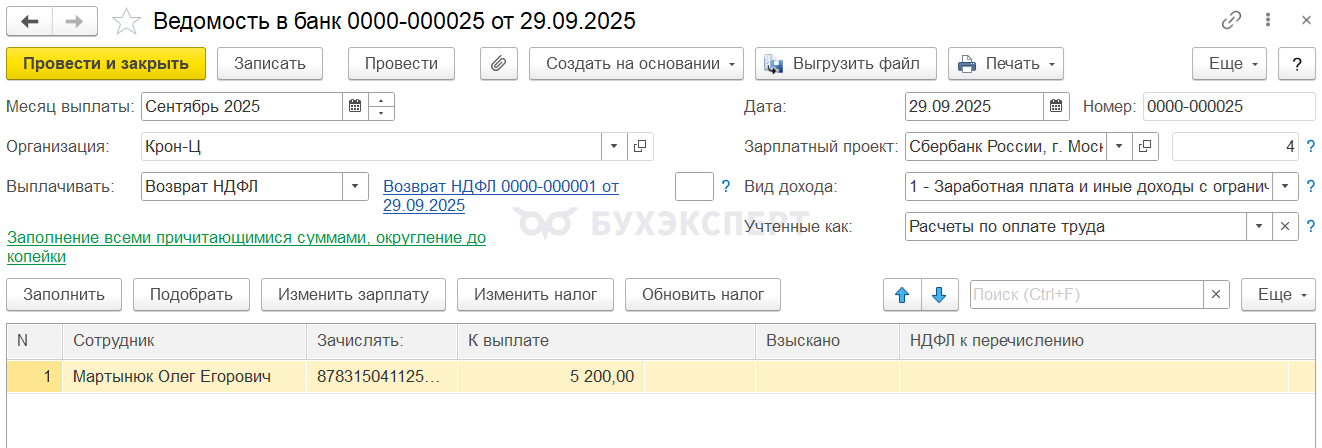
При заполнении Ведомости на выплату зарплаты ожидаем, что сумма погашения будет рассчитываться от общей суммы к выплате по этой конкретной Ведомости.
- Сумма зарплаты к выплате без учета удержания:
- 50 000 (зарплата за сентябрь) – 6 500 (НДФЛ) – 21 750 (аванс) = 21 750 руб.
- Сумма погашения долга в размере 20% от суммы к выплате:
- 21 750 (сумма к выплате) * 20% = 4 350 руб.
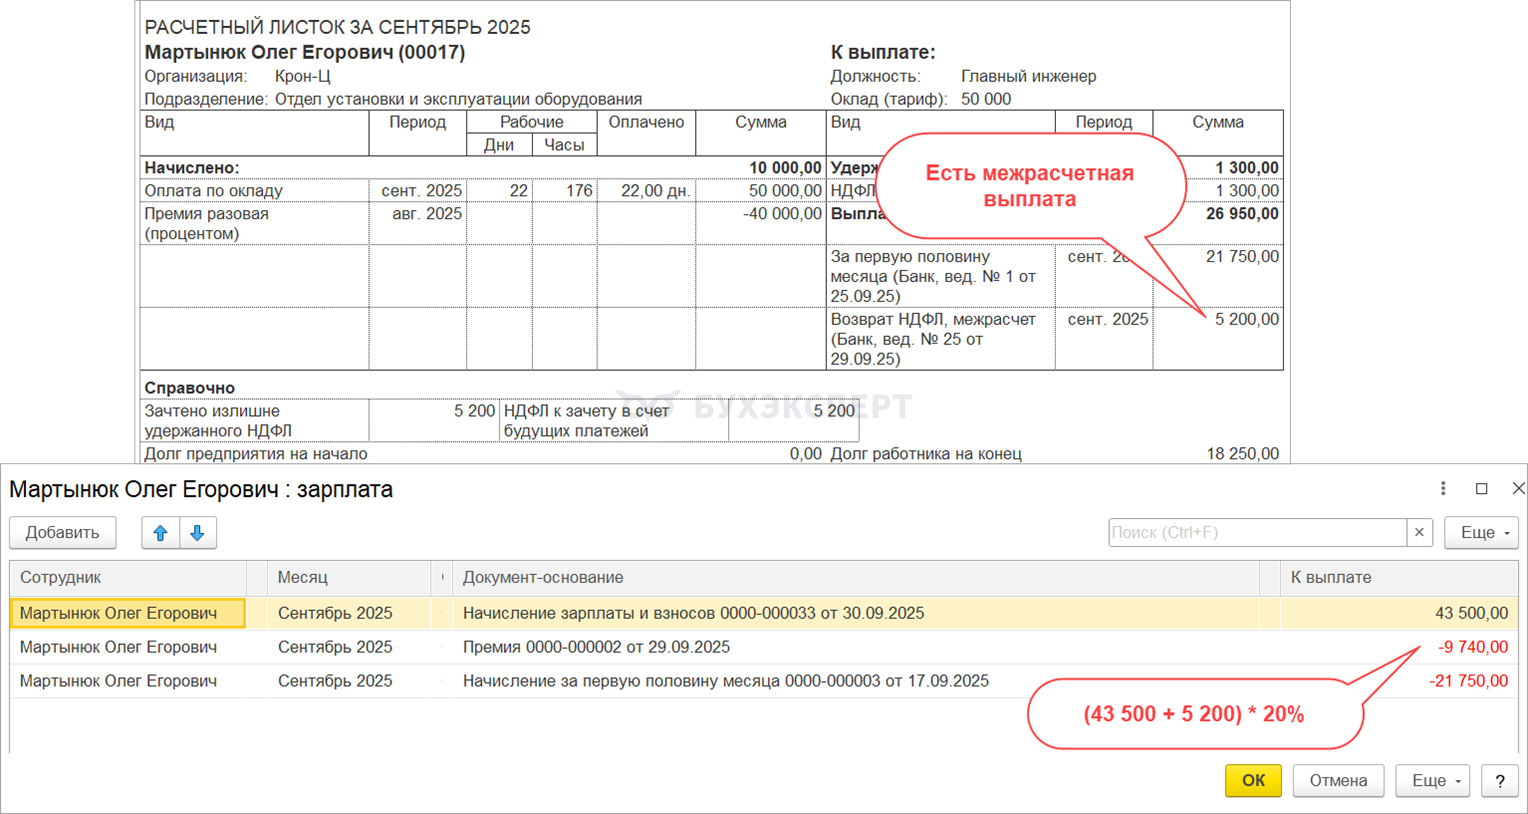
Однако в программе расчет выполняется не так! При расчете суммы удержания в ведомости на выплату зарплаты за сентябрь учитывается сумма выплаты по документу-основанию Начисление зарплаты и взносов и еще почему-то сумма выплаченных ранее межрасчетных доходов – в нашем примере сумма возврата НДФЛ. А вот выплаченный аванс никак не уменьшает сумму погашения.
Рассчитаем сумму удержания, которое выполняет программа в ведомости:
- (43 500 <сумма выплаты по документу Начисление зарплаты и взносов> + 5 200 <Возврат НДФЛ>) * 20% = 9 740 руб.
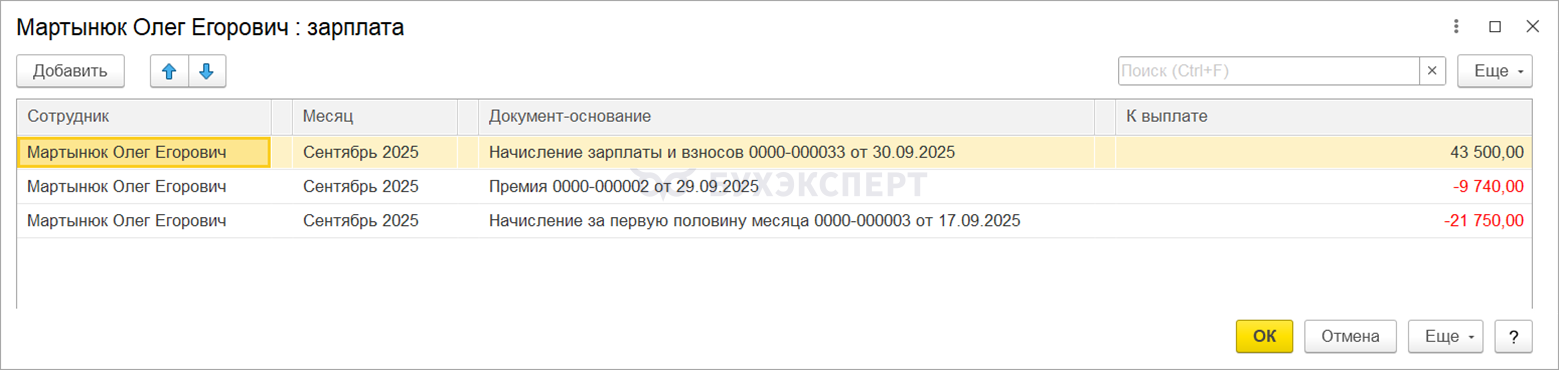
Таким образом, при расчете суммы погашения не учитывается выплата аванса, но учитывается межрасчетная выплата, выполненная ранее. Удержание происходит в большей сумме, чем 20% от суммы к выплате.
Расчет суммы к выплате при погашении фиксированной суммой
Если выбран способ погашения Фиксированной суммой, в Ведомости удерживается та сумма, которую указали в документе Плановое погашение задолженности сотрудников.
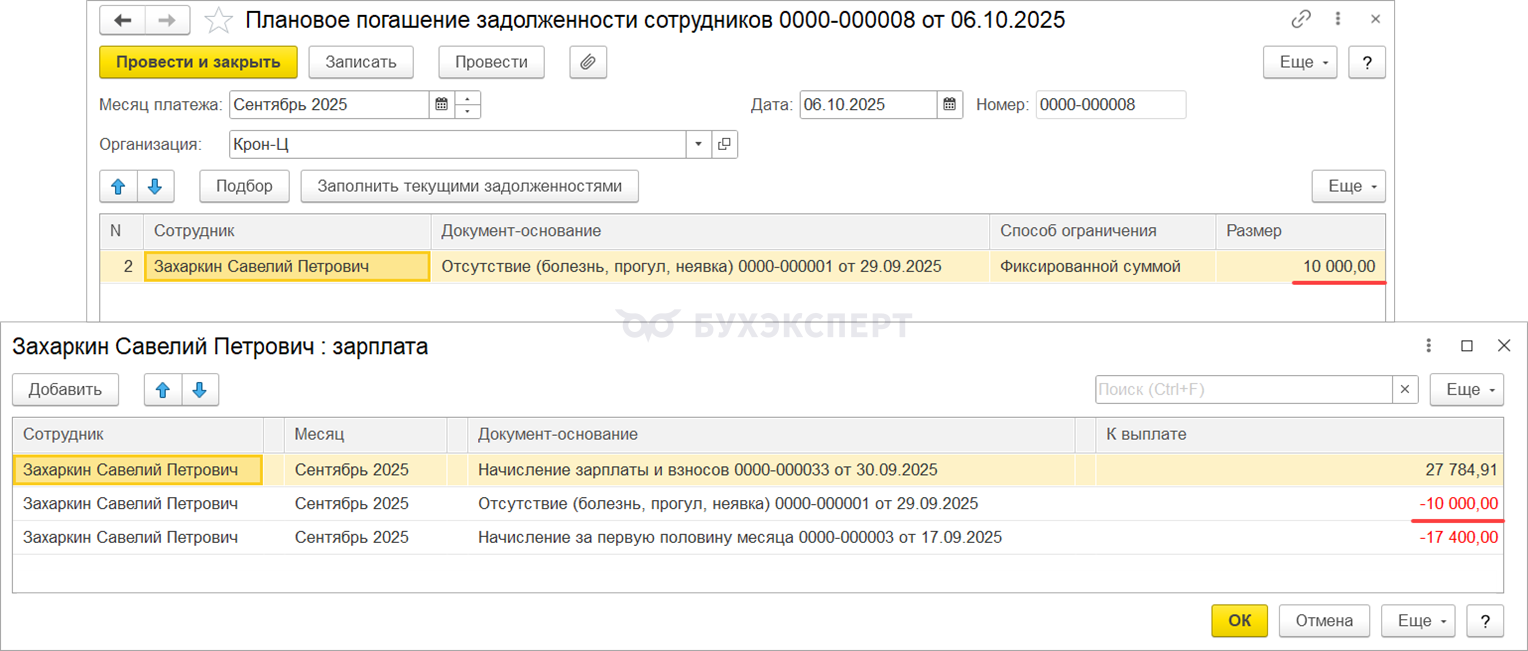
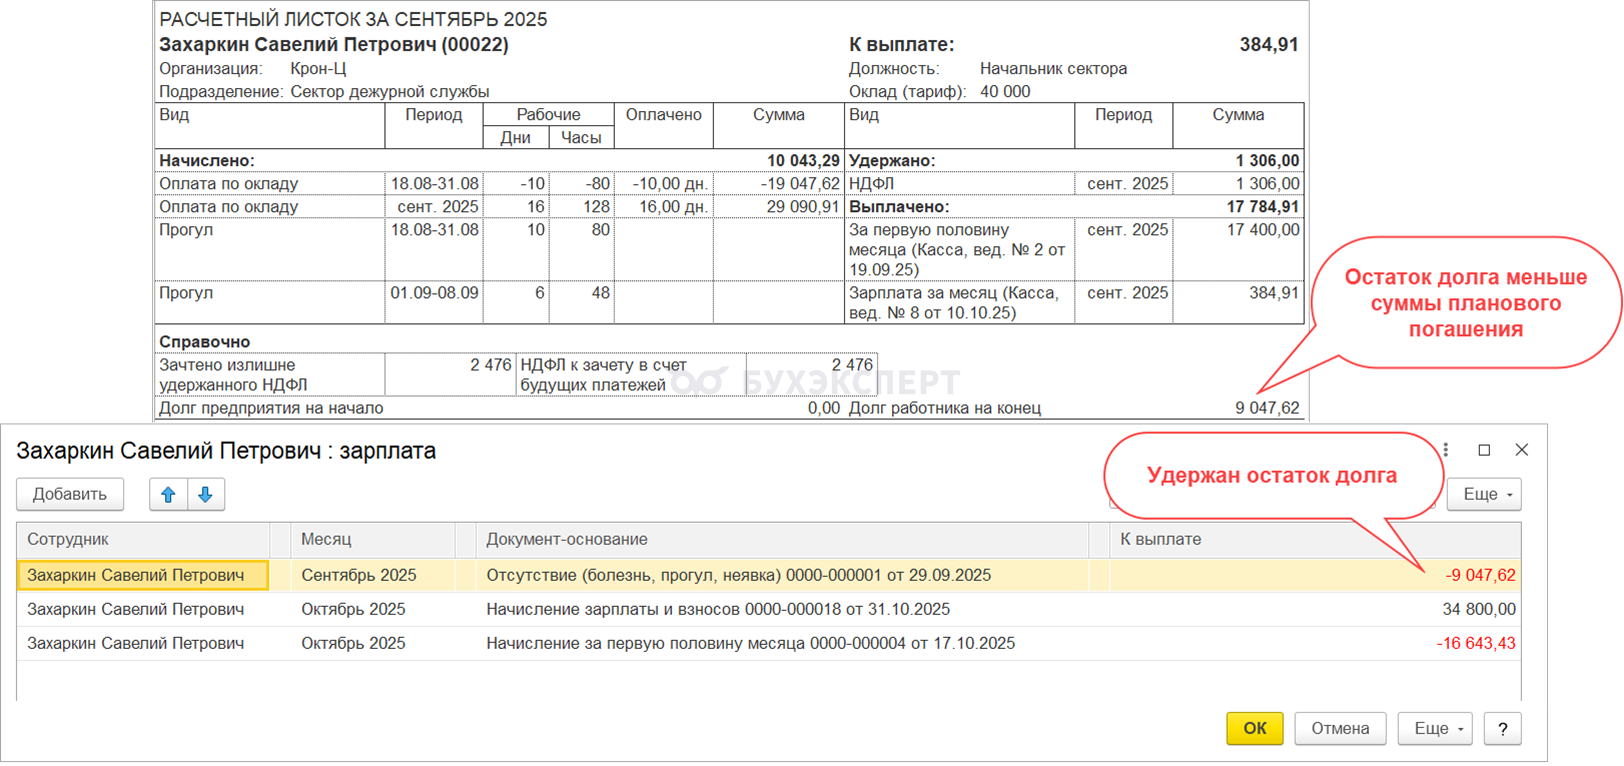
Если в конце срока погашения остаток долга окажется меньше фиксированной суммы удержания, при выплате будет удержан остаток долга.
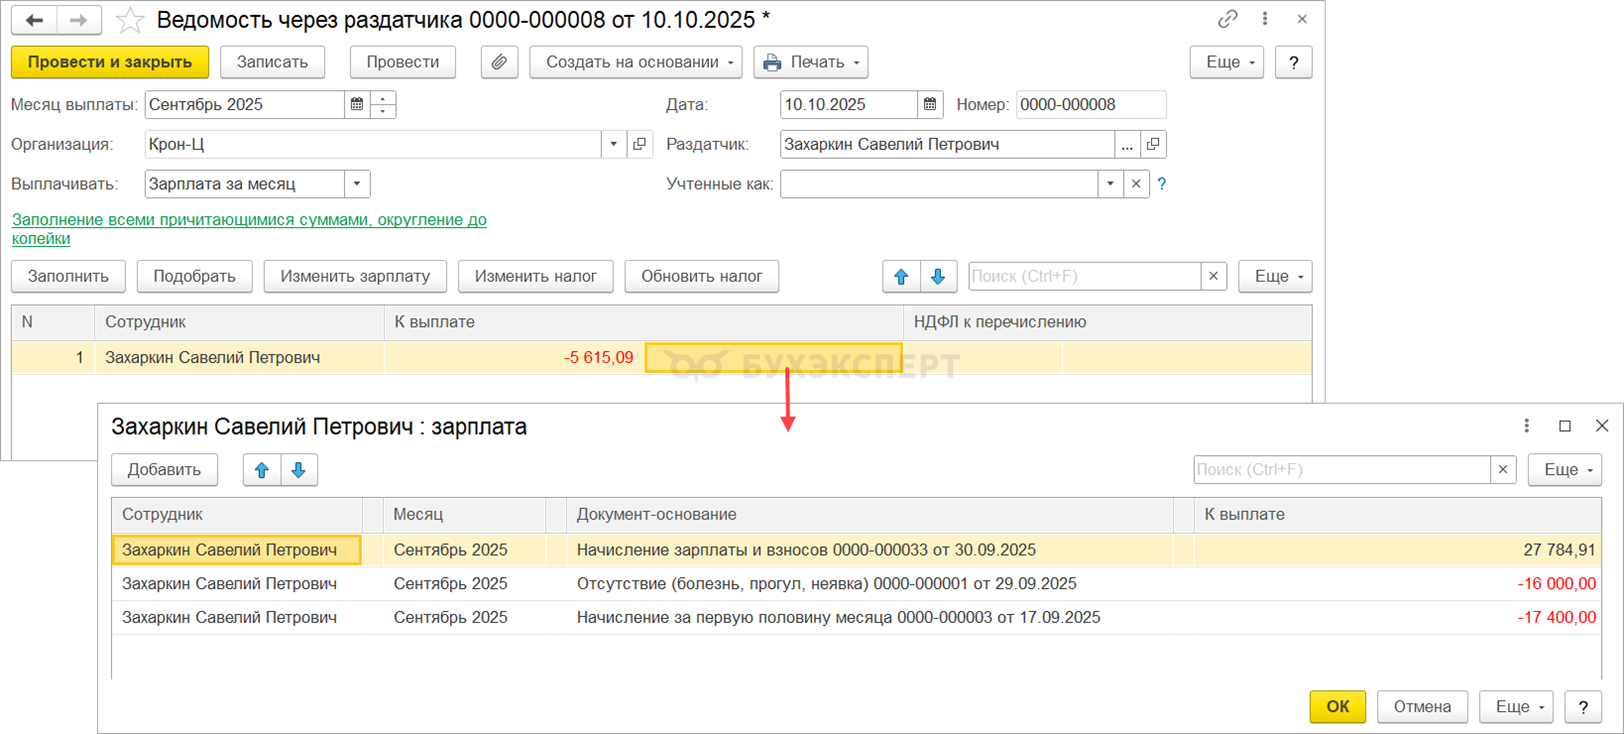
Если сумма погашения окажется больше, чем сумма к выплате, сотрудник в Ведомость автоматически не попадет, потому что сумма выплаты окажется отрицательной. Например, сотруднику установили сумму погашения в размере 16 000 руб. Сумма к выплате за вторую половину месяца составила 10 384,91 руб. Сумма к выплате отрицательная – при автоматическом заполнении сотрудник в Ведомость не попадет.
- Сумма зарплаты к выплате по ведомости:
- 27 784,91 (зарплата к выплате всего) – 17 400 (выплата аванса) = 10 348,91 руб.
- Это меньше, чем сумма погашения:
- 16 000 (сумма погашения) >10 348,91 (сумма к выплате)
Проблемы планового погашения задолженности
Новый механизм имеет ряд существенных недостатков. Мы сообщили о них разработчикам 1С, но ответа пока не получили. Когда появится информация, дополним статью.
Красная нить всех проблем при заполнении ведомостей по новому механизму – погашение долга выполняется не при каждой выплате, а «скопом», при выплате окончательной зарплаты. Например, при выплате аванса и в межрасчет ничего не удерживается, но зато при выплате зарплаты программа пытается добавить удержание с этих выплат в ведомость на зарплату. В итоге не получается применять новый механизм для его основной цели – соблюдение ст. 138 ТК РФ, когда нужно удерживать не более 20% от каждой выплаты.
Разберем подробно недостатки нового механизма, которые мы «раскопали».
Проблема 1. При выплате зарплаты сумма погашения процентом завышается
При выплате зарплаты удержание в процентах происходит не от суммы к выплате по ведомости, а от суммы выплаты по документу-основанию Начисление зарплаты и взносов. Если есть межрасчетные выплаты, то и они учитываются в сумме погашения. Это завышает размер удержания при выплате зарплаты.
Если установлено ограничение в размере 20%, ожидается, что процент ограничения будет применен к сумме выплаты по ведомости.
Но удержание рассчитывается от суммы выплаты по документу-основанию Начисление зарплаты и взносов плюс в расчет суммы погашения попадает выплаченный ранее межрасчет. В нашем примере при выплате зарплаты за сентябрь ожидаем сумму погашения в размере 4 350 руб. А по факту получаем 9 740 руб.
- Рассчитаем ожидаемую сумму к выплате по ведомости:
- 43 500 (сумма выплаты по документу Начисление зарплаты и взносов) – 21 750 (выплата аванса) = 21 750 руб.
- Рассчитаем ожидаемую сумму удержания:
- 21 750 * 20% (процент погашения задолженности) = 4 350 руб.
- Рассчитаем фактическую сумму удержания, которое выполняет программа в ведомости:
- (43 500 <сумма выплаты по документу Начисление зарплаты и взносов> + 5 200 <Возврат НДФЛ>) * 20% = 9740 руб.
Проблема 2. При выплате аванса долг не удерживается совсем
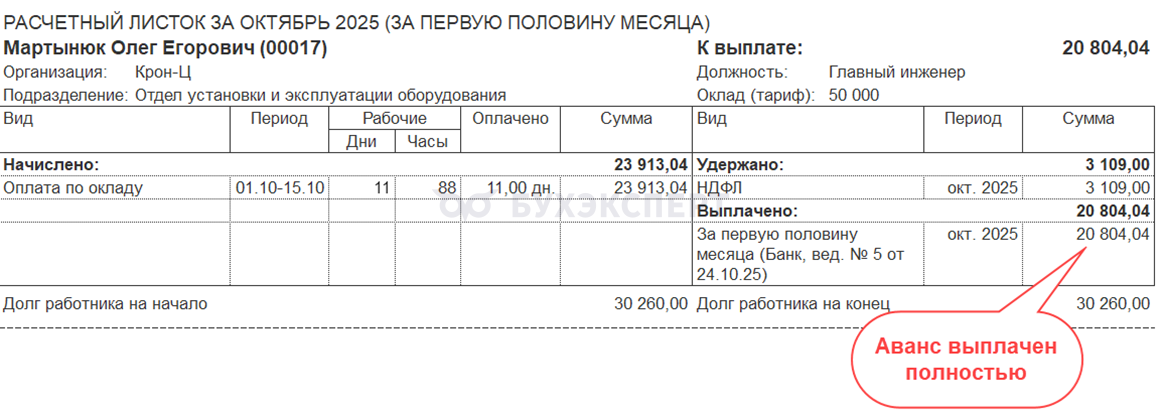
Если проведен документ Плановое погашение задолженности сотрудников, то он не учитывается при выплате аванса. Проблема проявится не только в месяце, когда ввели Плановое погашение, но и в следующих месяцах. Если у сотрудника был большой долг на начало месяца и по нему ввели Плановое погашение, он не будет удерживаться при выплате аванса.
Если документ Плановое погашение задолженности сотрудников не вводить и просто оставить долг по сотруднику на конец месяца, этот долг будет учтен при выплате аванса. Так программа работала и раньше. Поэтому с точки зрения выплаты аванса в следующем месяце после появления долга новый механизм ухудшил ситуацию – теперь с сотрудника в аванс ничего удерживаться не будет даже в следующих месяцах после образования долга.
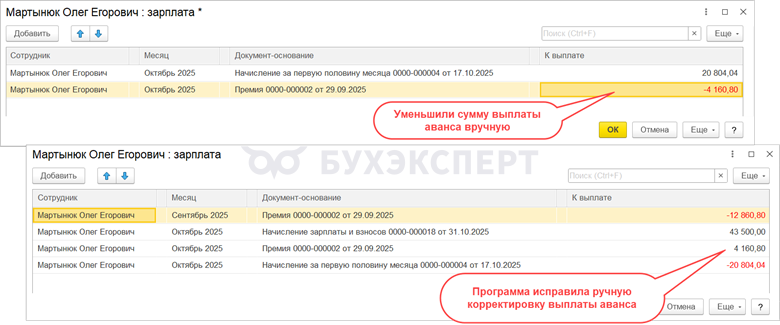
Никакого удержания задолженности в Ведомости на выплату аванса не происходит.
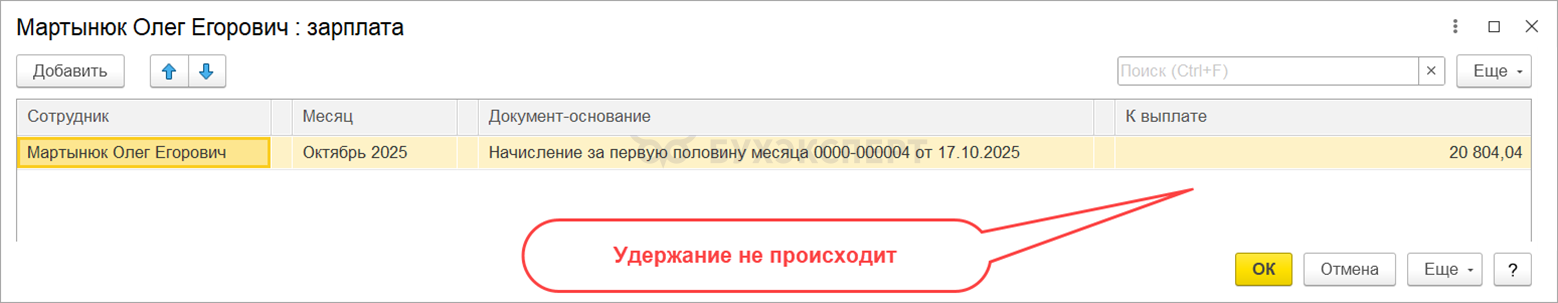
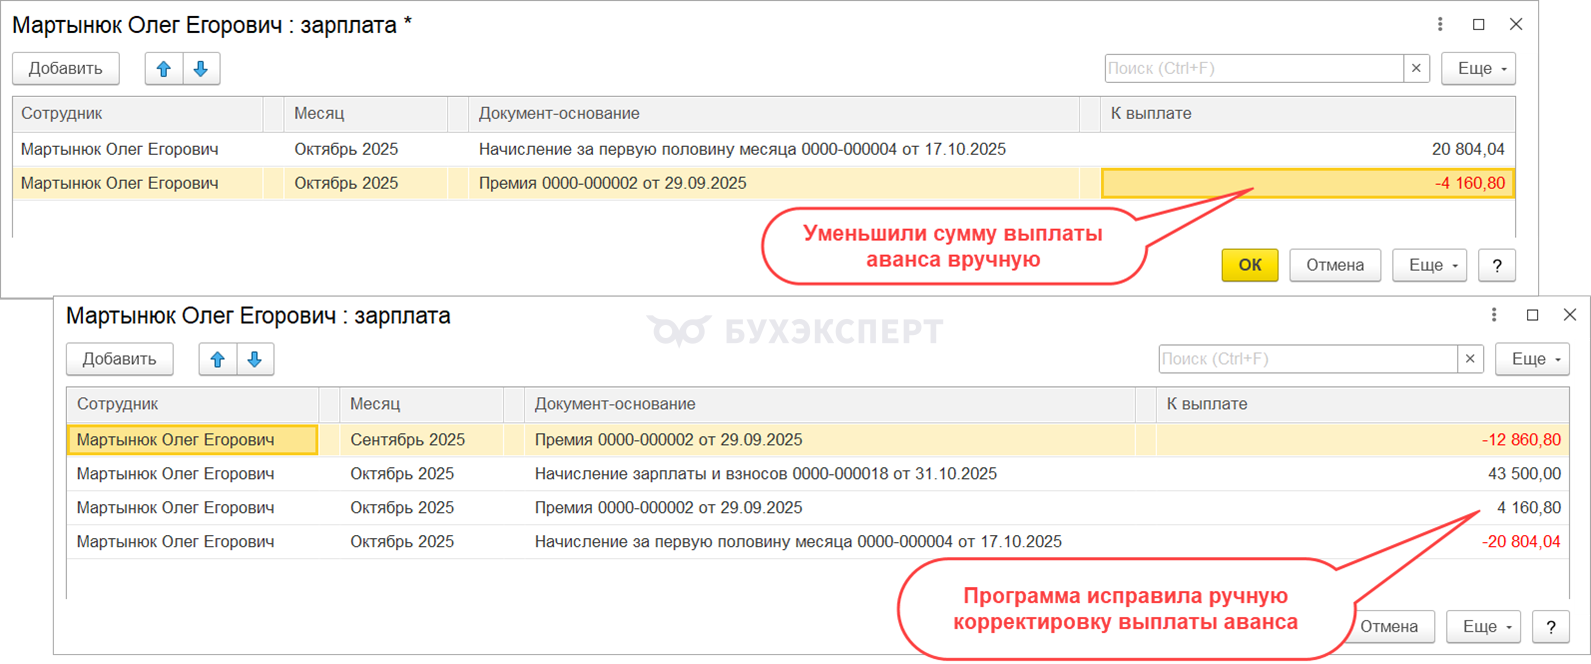
При этом если вручную скорректировать сумму к выплате в Ведомости на выплату аванса и уменьшить ее на 20%, при выплате зарплаты программа сделает обратные движения. А общая сумма удержания в Ведомости снова будет рассчитана только от суммы выплаты зарплаты, а не от суммы выплаты по ведомости.
Проблема 3. При выплате межрасчетных начислений долг или не удерживается совсем, или удерживается целиком
По информации от разработчиков 1С плановое погашение должно работать, если выбрать способ выплаты межрасчетного начисления под расчет. Получается, что для «обычных» межрасчетных выплат (отпускные, премии и пр.) этот механизм даже не планировалось реализовывать. 🙁 А ведь если придерживаться правил ст. 138 ТК РФ долг сотрудника нужно удерживать с каждой выплаты!
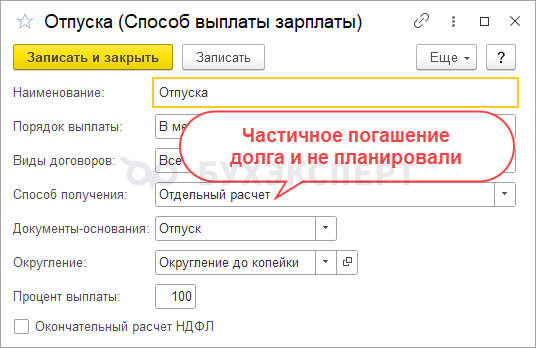
Но на деле даже для выплат «под расчет» механизм не работает – удерживается вся сумма долга.
Например, выбран способ ограничения в размере 20%.
Если выплачивать отпускные и выбрать способ выплаты Отпуска (под расчет)
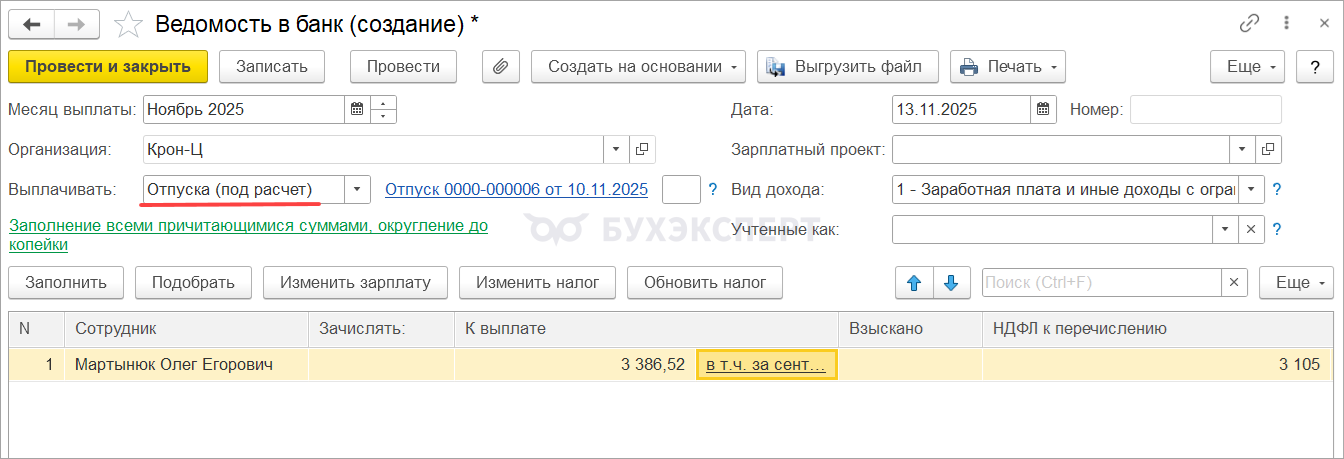
в ведомости удерживается полная сумма долга, ограничения нет. Если сумма долга окажется больше, чем сумма отпускных, сотрудник в ведомость не попадет.
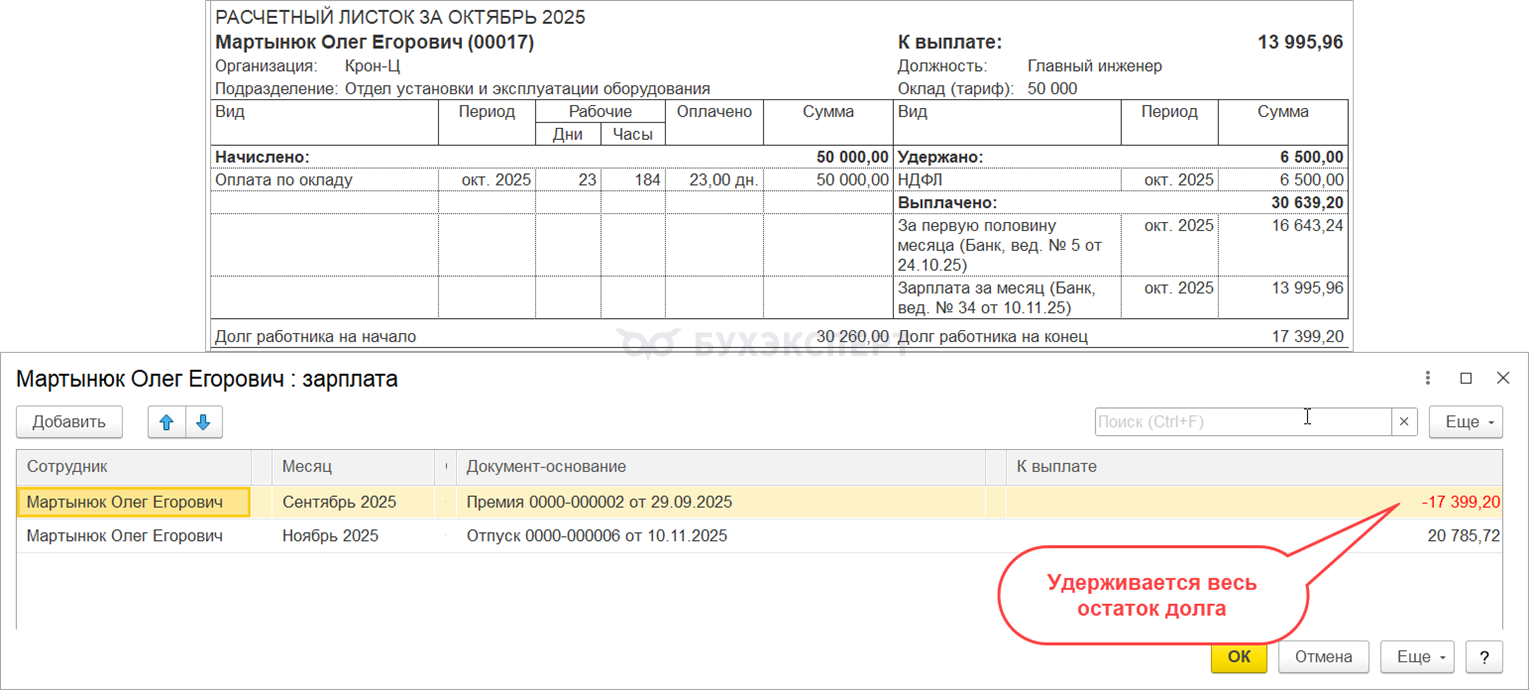
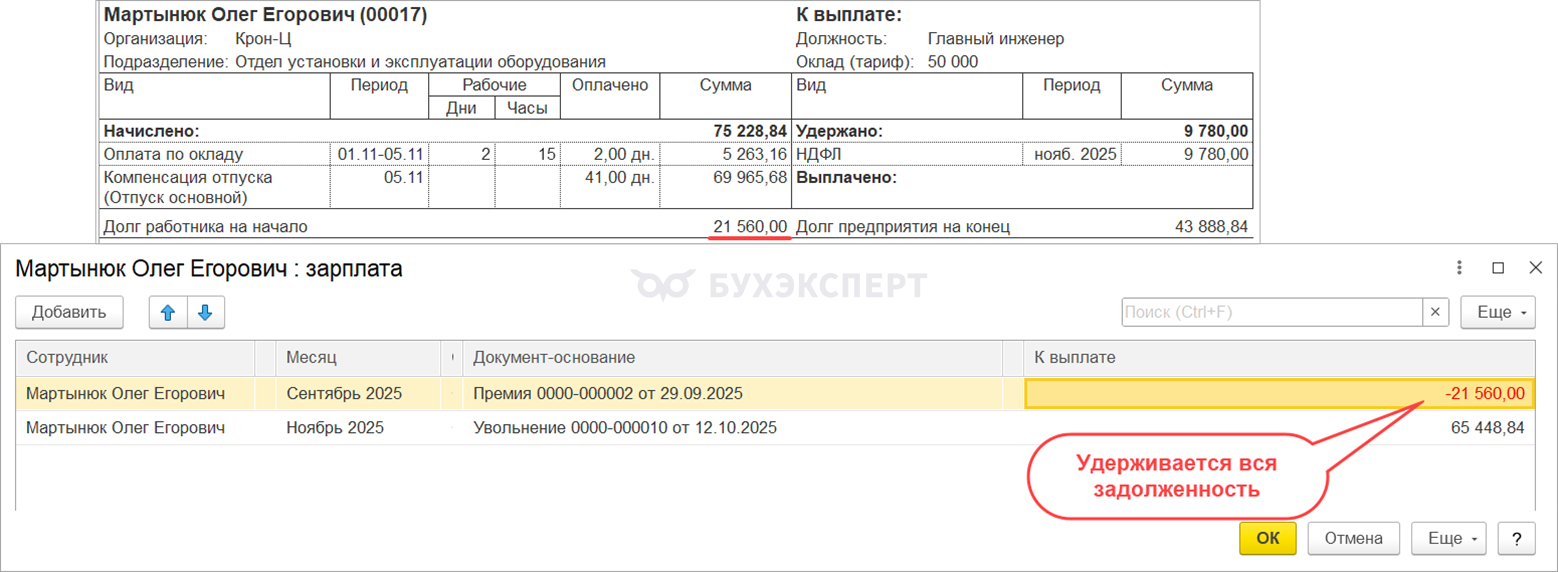
Проблема 4. При выплате увольнения долг удерживается целиком
При выплате расчета при увольнении также не учитывается ограничение, которое задано в документе Плановое погашение задолженности сотрудников.
Выбран способ ограничения в размере 20%.
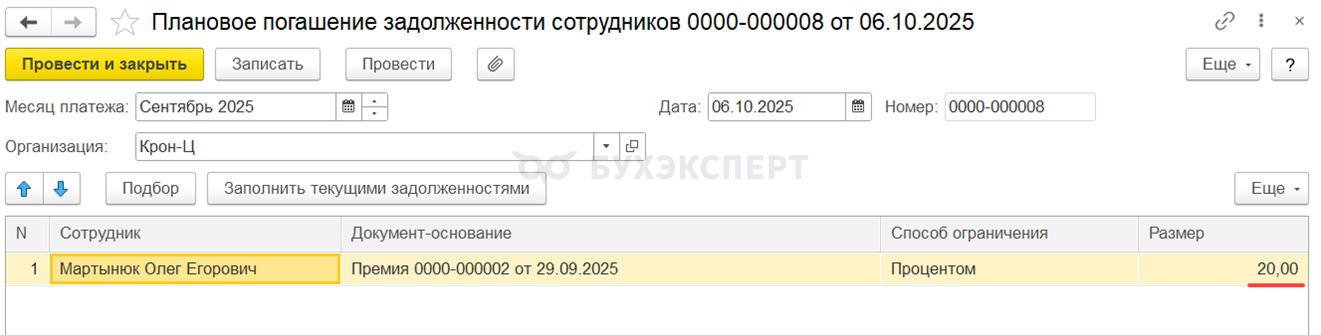
Формируем Ведомость со способом выплаты Увольнения.
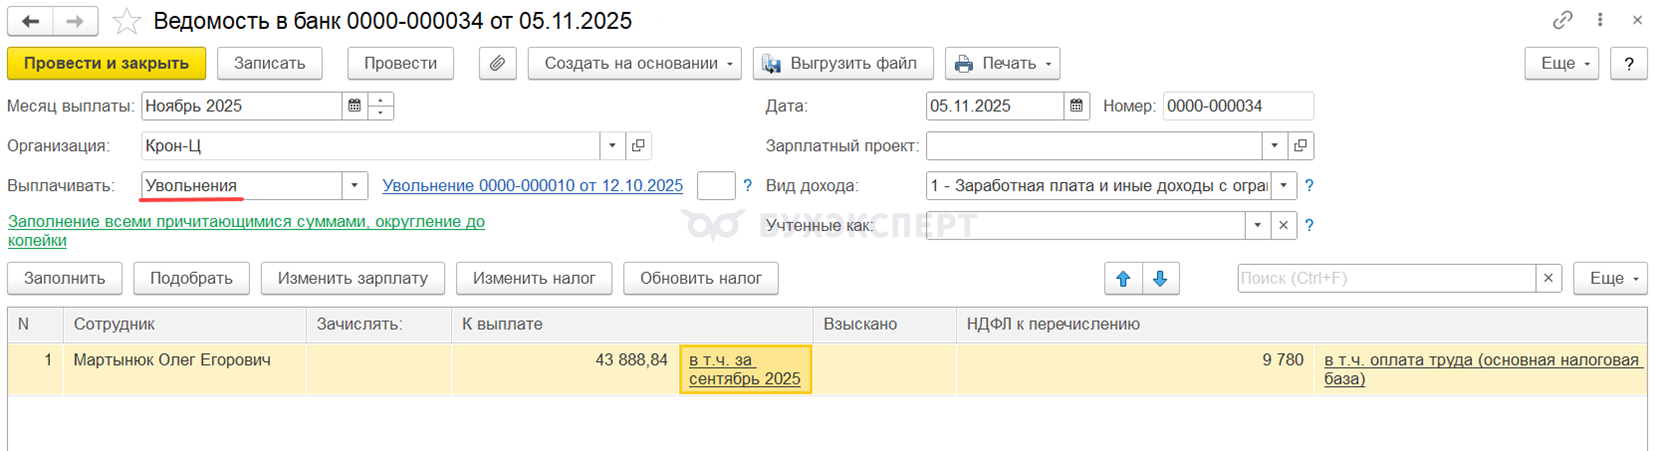
При выплате расчета при увольнении в ведомости удерживается весь долг сотрудника, а не заданные 20%
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете