





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В ноябре-декабре 2024 года вышли следующие релизы ЗУП 3.1.
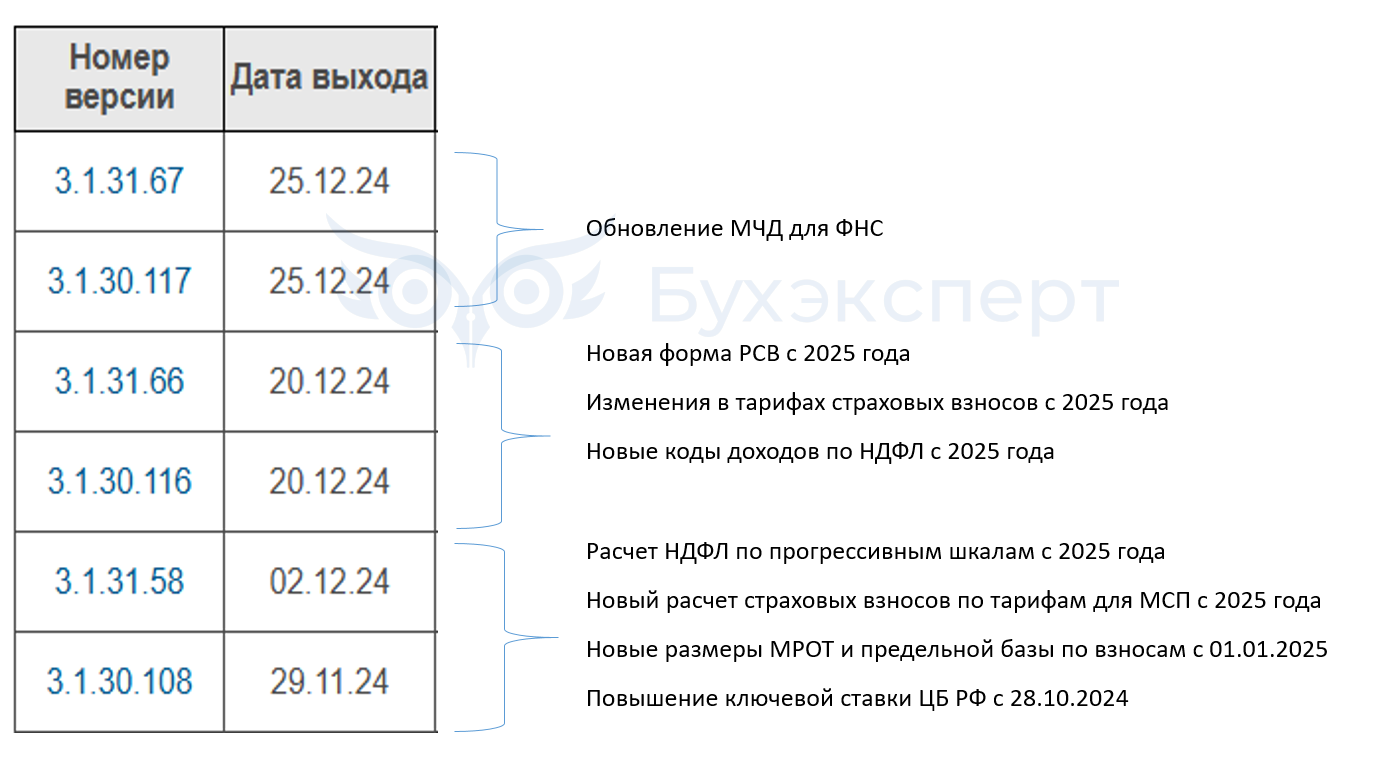
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
- Расчет НДФЛ по прогрессивной шкале 2025 (ЗУП 3.1.30.108 / 3.1.31.58)
- Новый расчет взносов для МСП с 2025 года (ЗУП 3.1.30.108 / 3.1.31.58)
- Новые размеры МРОТ и предельной базы по взносам с 01.01.2025 (ЗУП 3.1.30.108 / 3.1.31.58)
- Исключение отпусков без сохранения оплаты и учебных из расчета больничных (ЗУП 3.1.30.108 / 3.1.31.58)
- Повышение ключевой ставки ЦБ РФ с 28.10.2024 (ЗУП 3.1.30.108 / 3.1.31.58)
- Форма 7-травматизм (ЗУП 3.1.30.108 / 3.1.3.58)
- Новое в работе с МЧД для 1С:Кабинет (ЗУП 3.1.30.108 / 3.1.31.58)
- Новая форма РCВ с 2025 года (ЗУП 3.1.30.116 / 3.1.31.66)
- Изменения в тарифах страховых взносов с 2025 года (ЗУП 3.1.30.116 / 3.1.31.66)
- Новые коды доходов по НДФЛ с 2025 года (ЗУП 3.1.30.116 / 3.1.31.66)
- Новый вычет по НДФЛ за нормы ГТО с 2025 года (ЗУП 3.1.30.116 / 3.1.31.66)
- Выделение долей РК и СН для простоев и кормления ребенка (ЗУП 3.1.30.116 / 3.1.31.66)
- Новый порядок бронирования работников (ЗУП 3.1.30.116 / 3.1.31.66)
- Обновление МЧД для ФНС (ЗУП 3.1.30.117 / 3.1.31.67)
Расчет НДФЛ по прогрессивной шкале 2025 (ЗУП 3.1.30.108 / 3.1.31.58)
Что меняется в расчете НДФЛ с 2025 года
С 2025 года будут действовать новые ставки по НДФЛ — Налоговая реформа по НДФЛ-2025: прогрессивная шкала, поддержка семей с детьми и новый вычет. Шкала прогрессивной ставки для налоговых резидентов будет выглядеть так:
- 13% — для доходов до 2,4 млн руб. в год
- 15% — для доходов от 2,4 млн до 5 млн руб. в год
- 18% — для доходов от 5 млн до 20 млн руб. в год
- 20% — для доходов от 20 до 50 млн руб. в год
- 22% — для доходов свыше 50 млн руб. в год
Но районный коэффициент и северная надбавка не будут подпадать под новые правила, для них останется прежняя шкала ставок – Северные надбавки не будут учитывать в прогрессивной шкале по НДФЛ с 2025:
- 13% — для доходов до 5 млн руб. в год
- 15% — для доходов свыше 5 млн руб. в год
Реализация в ЗУП 3.1
В релизах ЗУП 3.1.30.108/3.1.31.58 реализован новый расчет НДФЛ по прогрессивной шкале, действующей с 2025 года. При расчете зарплаты программа учитывает вид и размер дохода и рассчитывает НДФЛ по новым ставкам.
Для примера установим сотруднику доход побольше, чтобы сразу увидеть применение различных ставок.
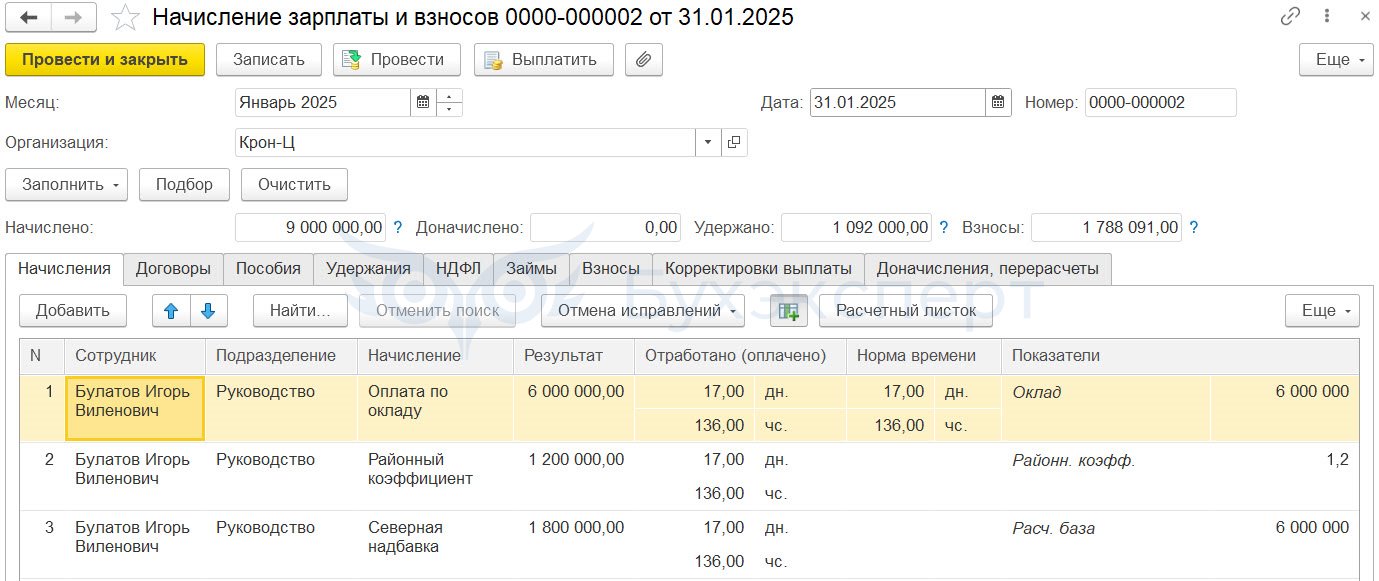
При расчете зарплаты за январь сотруднику начислено:
- Оклад – 6 000 000 руб.
- Районный коэффициент 20% - 1 200 000 руб.
- Северная надбавка 30% - 1 800 000 руб.
НДФЛ рассчитывается двумя строками, отдельно по каждому виду дохода.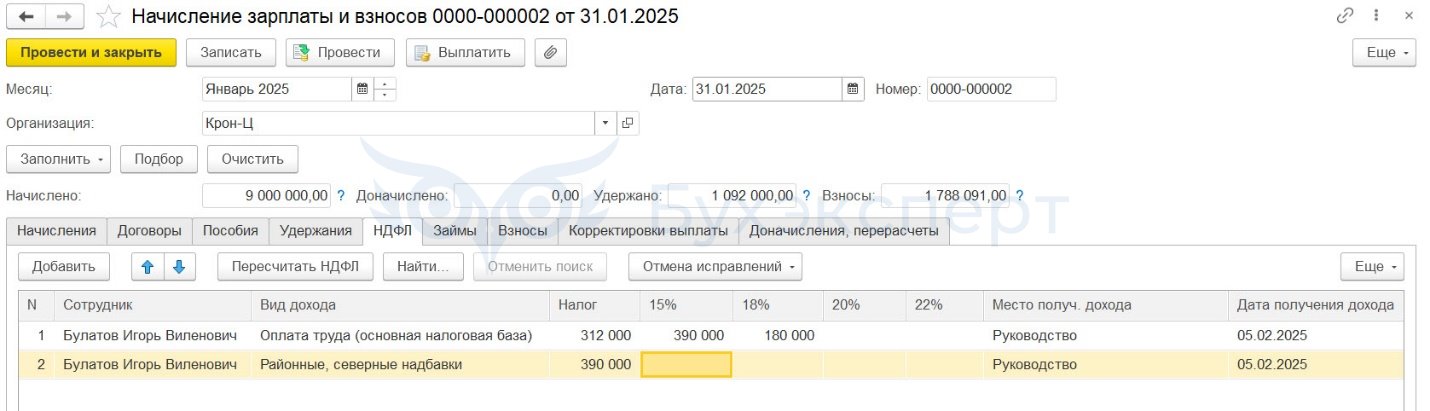
По виду дохода Оплата труда (основная налоговая база) расчет НДФЛ происходит по ставкам 13%, 15% и 18%.
Всего начислено 6 млн. руб.
- По ставке 13% НДФЛ рассчитывается с дохода в размере 2,4 млн. руб.:
- 2 400 000 *13% = 312 000 руб.
- По ставке 15% НДФЛ рассчитывается с дохода от 2,4 млн. руб. до 5 млн. руб.
- 2 600 000 (5 млн. – 2,4 млн.) * 15% = 390 000 руб.
- По ставке 18% НДФЛ рассчитывается с дохода от 5 млн. руб. до 20 млн. руб.
- 1 000 000 (6 млн. – 5 млн.) * 18% = 180 000 руб.
По виду дохода Районные, северные надбавки расчет НДФЛ происходит только по ставке 13%, поскольку этот вид дохода не превысил 5 млн. руб.
- Всего начислено по виду дохода:
- 1 200 000 (районный коэффициент) + 1 800 000 (северная надбавка) = 3 000 000 руб.
- Расчет НДФЛ:
- 3 000 000 * 13% = 390 000 руб.
Таким образом, при расчете зарплаты за 2025 год НДФЛ рассчитывается уже по новым правилам. Но новый учет НДФЛ в ЗУП 3.1 реализован не полностью.
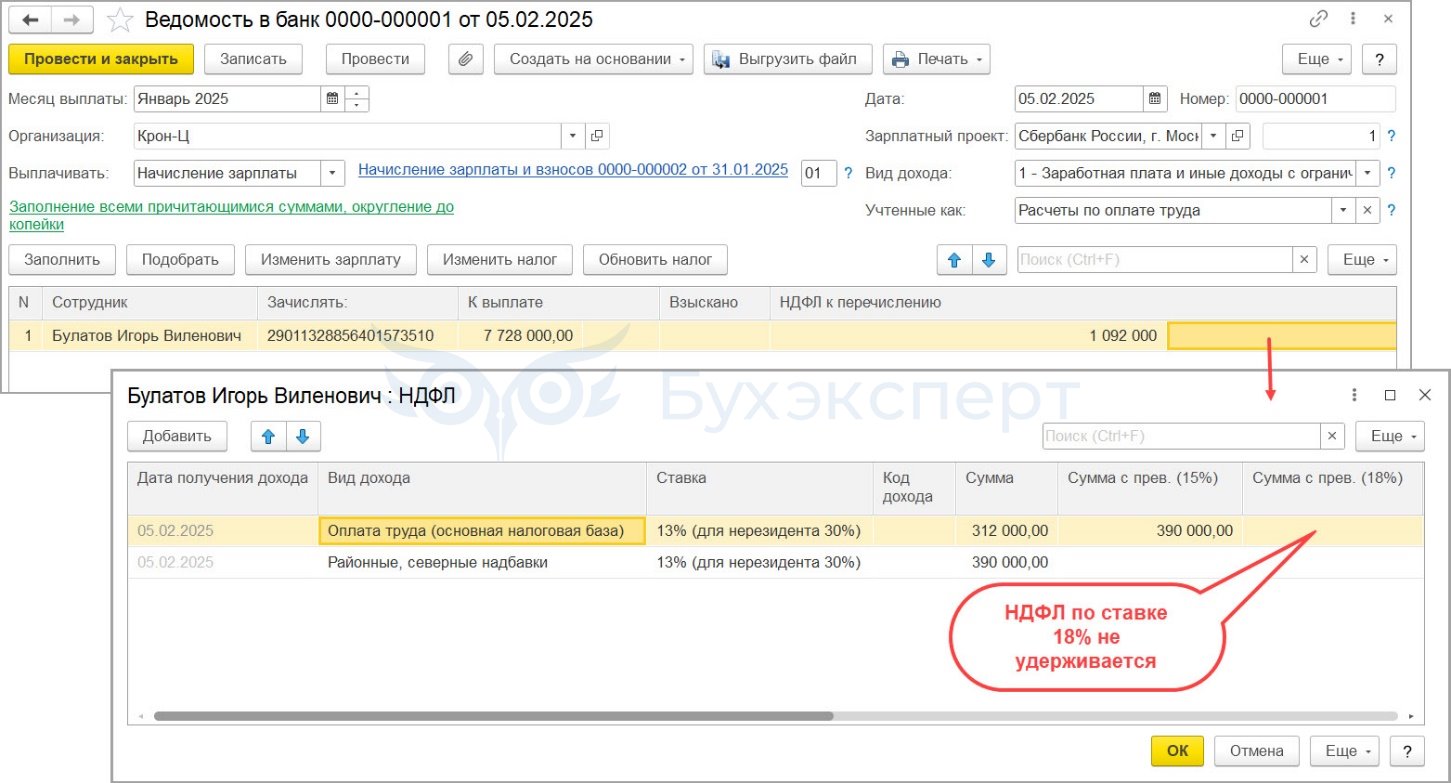
При формировании Ведомости на выплату зарплаты за январь 2025, НДФЛ удерживается только по ставкам 13% и 15%. По ставке 18% налог пока не удерживается.
Суммы РК и СН также «сидят» в начислениях, рассчитываемых по среднему заработку. Чтобы выделить эти кусочки выплат по среднему для целей учета НДФЛ, в ЗУП 3.1 реализовали отдельные начисления для доле РК и СН с оплат по среднему – Как в ЗУП 3.1 выделить РК и северную надбавку с выплат по среднему для расчета НДФЛ с 2025 года.
Новый расчет взносов для МСП с 2025 года (ЗУП 3.1.30.108 / 3.1.31.58)
С 1 января 2025 меняется расчет взносов для субъектов малого и среднего предпринимательства. В следующем году платить взносы по обычной ставке 30% придется с выплат до 1,5 МРОТ – С 2025 года МСП применяют льготу по взносам к выплатам свыше 1,5 МРОТ, а не 1 МРОТ. В результате сумма взносов для субъектов МСП вырастет.
Изменения в порядок исчисления страховых взносов для МСП внесли в релизах ЗУП 3.1.30.108 / 3.1.31.58. Действовать новый расчет взносов будет, начиная с начисления зарплаты за январь 2025.
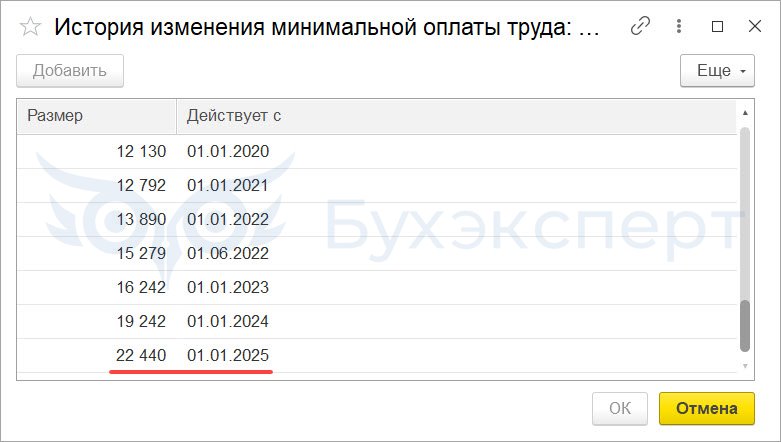
Также отметим, что размер МРОТ в 2025 году увеличится до 22 440 руб. и в ЗУП 3.1.30.108 / 3.1.31.58 размер МРОТ на 2025 год тоже обновлен.
Разберем новый расчет взносов МСП подробнее.
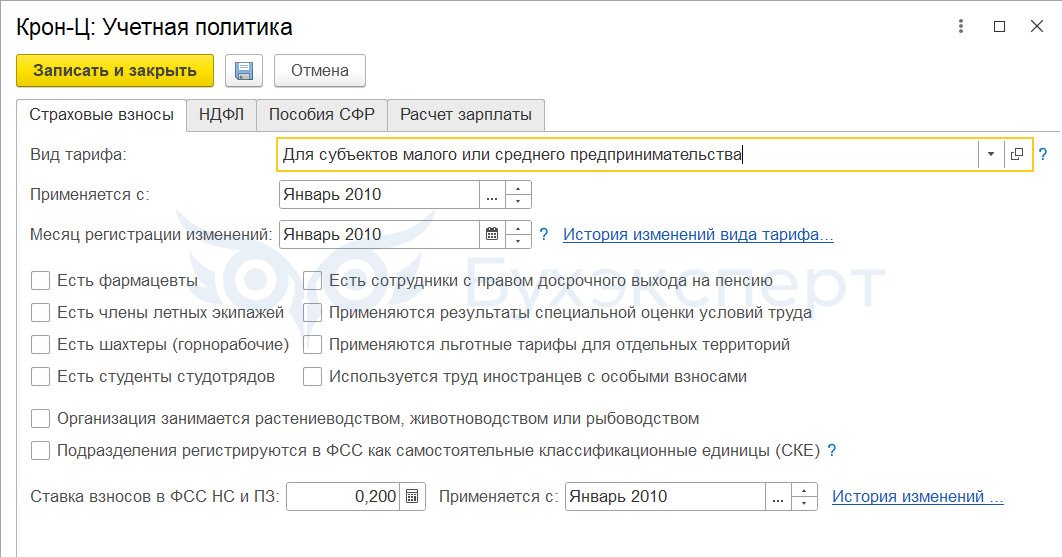
Для организации установлен вид тарифа страховых взносов Для субъектов малого или среднего предпринимательства.
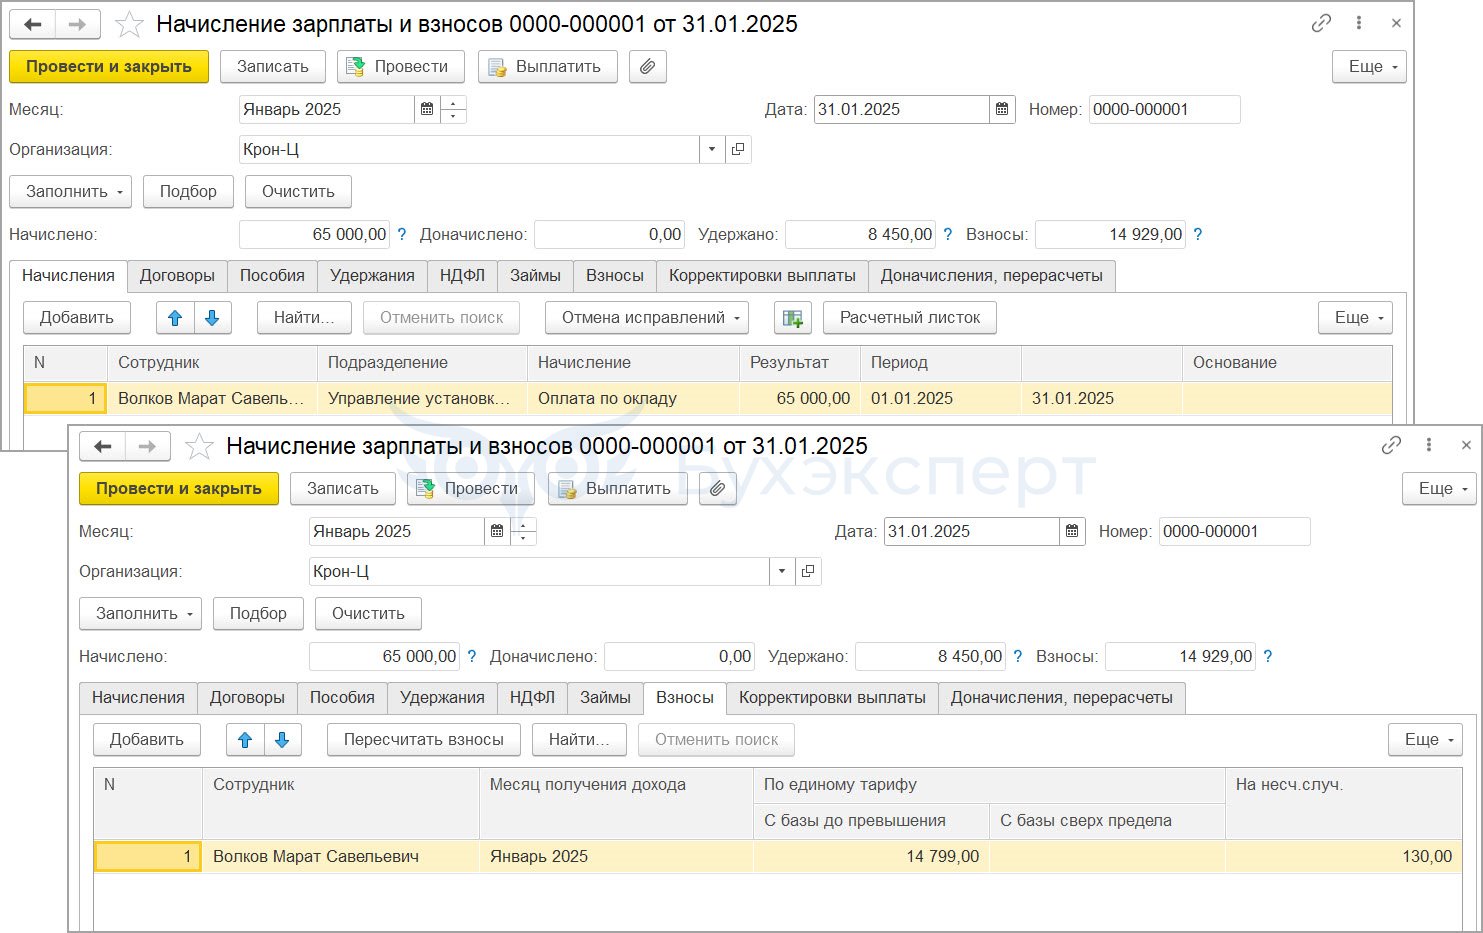
При начислении зарплаты сотруднику за январь 2025 сумма дохода составила 65 000 руб., взносы по единому тарифу начислены в размере 14 799 руб.
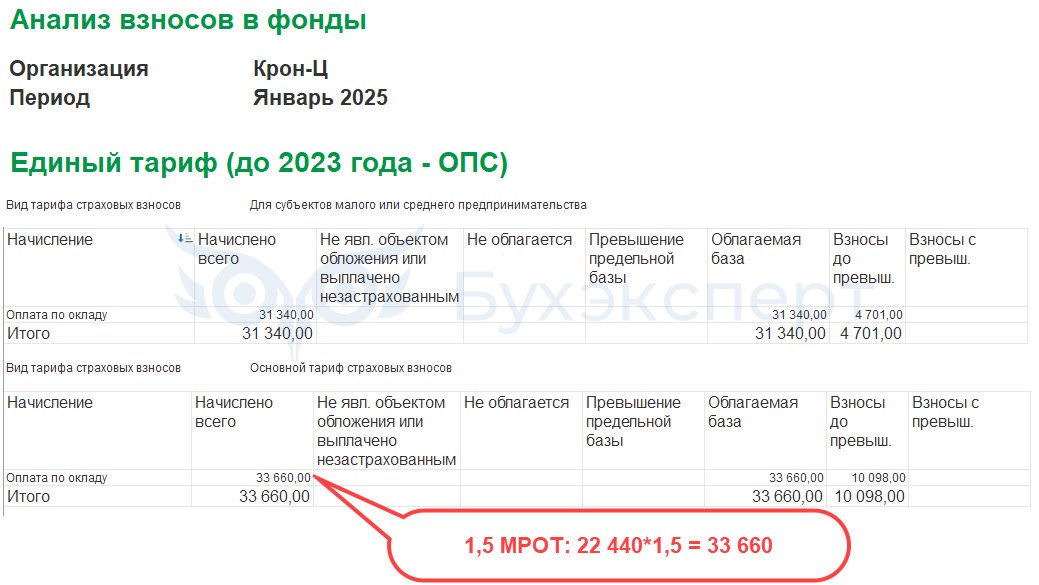
Проверим расчет взносов по новому методу.
- Полуторный размер МРОТ:
- 22 440 (МРОТ на 2025 год) * 1,5 = 33 660 руб.
- Взносы по ставке 30%:
- 33 660 (1,5 МРОТ) * 30% (ставка взносов) = 10 098 руб.
- Размер дохода свыше 1,5 МРОТ:
- 65 000 (оклад) – 33 660 (1,5 МРОТ) = 31 340 руб.
- Взносы по ставке 15 %:
- 31 340 (доход свыше 1,5 МРОТ) * 15% (ставка взносов) = 4 701 руб.
- Общая сумма взносов:
- 10 098 (взносы по ставке 30%) + 4 701 (взносы по ставке 15%) = 14 799 руб.
По расчету видно, что за январь 2025 года взносы начислены с применением полуторного размера МРОТ для расчета взносов по ставке 30%.
Новые размеры МРОТ и предельной базы по взносам с 01.01.2025 (ЗУП 3.1.30.108 / 3.1.31.58)
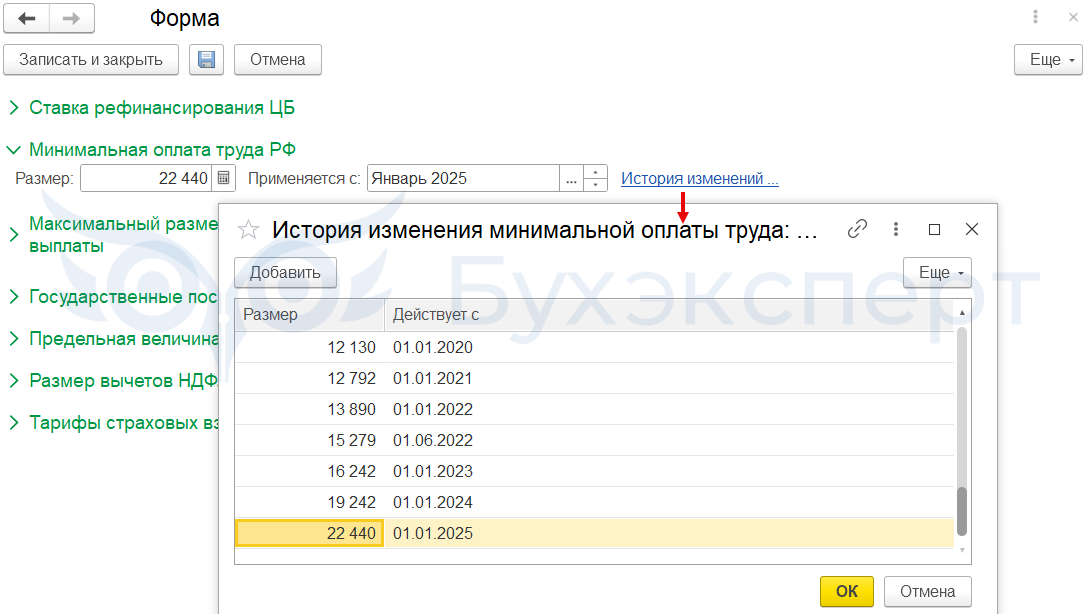
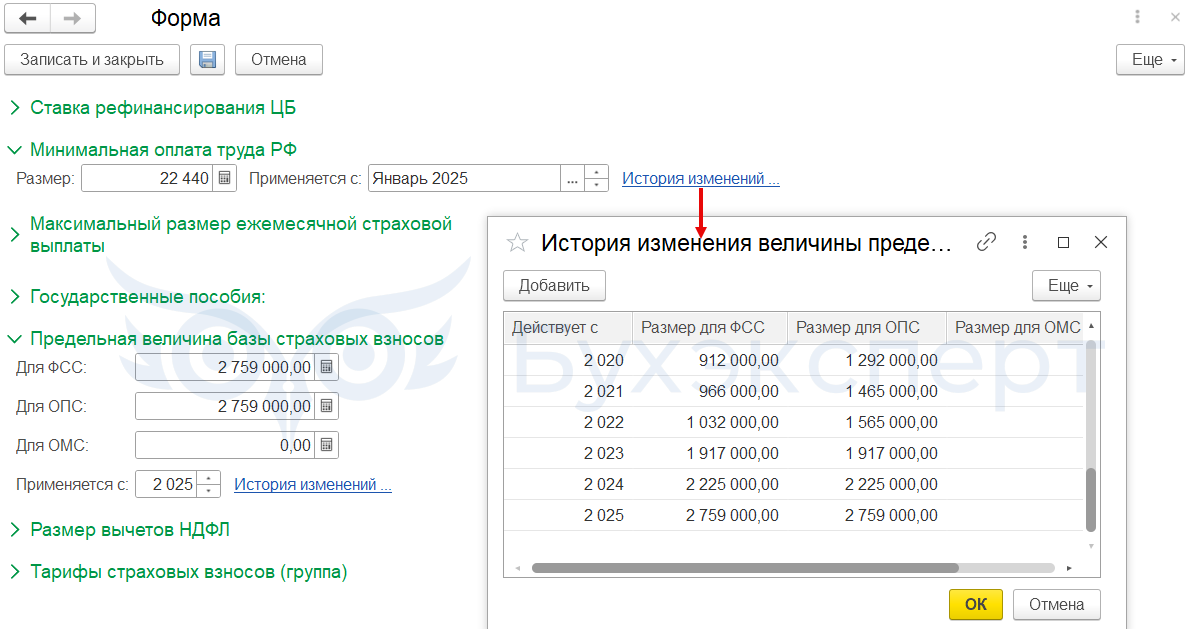
В вышедших релизах обновлены законодательные значения (Настройка – Сервис – Редактирование законодательных значений) в соответствии с изменениями в нормативных актах:
- Увеличен размер МРОТ для периодов с 1 января 2025 года согласно Федеральному закону от 29.10.2024 N 365-ФЗ - В 2025 году МРОТ составит 22 440 руб.
Повышена единая предельная величина облагаемой базы для начисления страховых взносов на 2025 год до 2 759 000 руб. (Постановление Правительства от 31.10.2024 N 1457) - Предельная база по взносам в 2025 году вырастет на полмиллиона.
Исключение отпусков без сохранения оплаты и учебных из расчета больничных (ЗУП 3.1.30.108 / 3.1.31.58)
В новых релизах ЗУП 3.1 расширен перечень случаев, когда дни отпуска без сохранения зарплаты и учебного отпуска автоматически исключаются из оплаты больничного (п. 1 ч. 1 ст. 9 Федерального закона от 09.12.2006 № 255-ФЗ). Теперь при пересечении таких отпусков с временной нетрудоспособностью – в документе Больничный лист (Кадры или Зарплата – Больничные листы) дни отпусков исключаются из оплаты пособия, если в Больничном указаны следующие причины нетрудоспособности:
(01) Заболевание
(02) Травма
(03) Карантин
(06) Протезирование в стационаре
(08) Долечивание в санатории
(09) Уход за больным ребенком
(09) Уход за больным взрослым членом семьи
(10) Иное состояние (отравление, проведение манипуляций и др.)
(11) Заболевание туберкулезом
(12) Заболевание ребенка, включенное в Перечень Минздравсоцразвития
(13) Ребенок-инвалид
(14) Поствакцинальное осложнение или злокачественное новообразование у ребенка
(15) ВИЧ-инфицированный ребенок.

Раньше причин нетрудоспособности, для которых срабатывало автоисключение, было меньше. Отпуска без оплаты и учебные отпуска исключались из расчета только в Больничном с кодами (03), (09), (12), (13), (14) или (15).
Повышение ключевой ставки ЦБ РФ с 28.10.2024 (ЗУП 3.1.30.108 / 3.1.31.58)
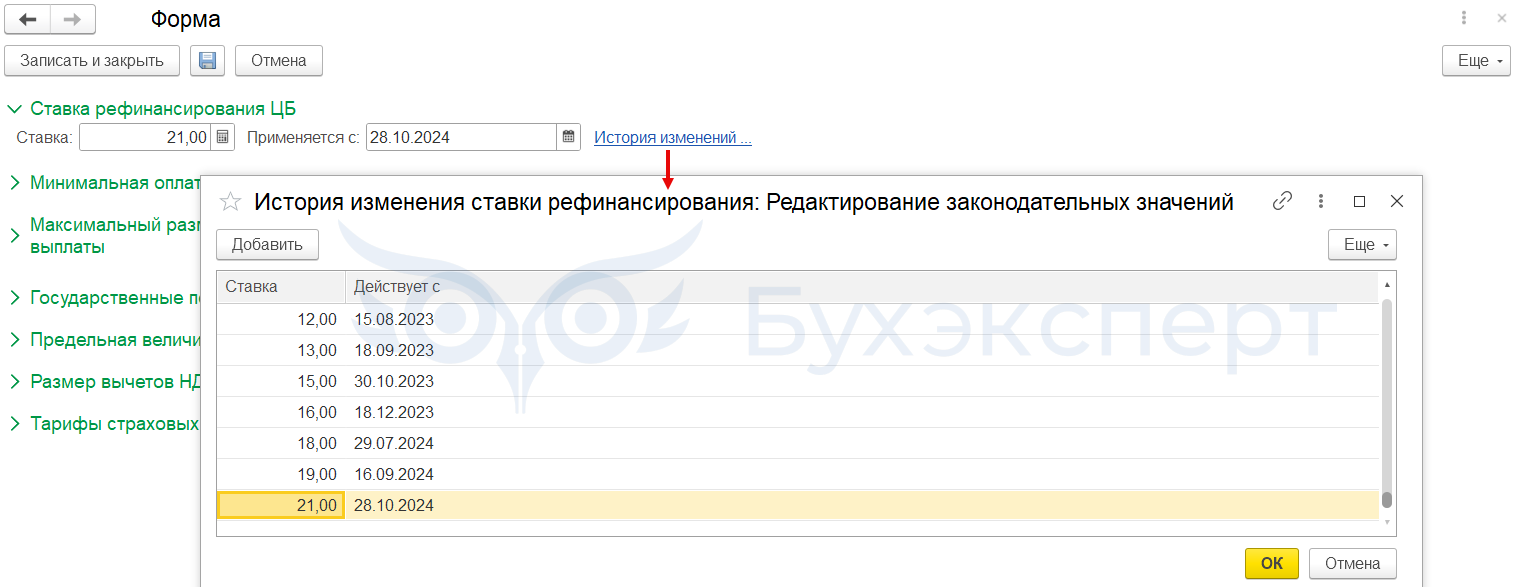
В новых релизах обновлено значение ставки рефинансирования (Настройка – Сервис – Редактирование законодательных значений) в соответствии с информацией Банка России от 25.10.2024 - С 28.10.2024 ключевая ставка вырастет до 21%). Новое значение применяется в программе с 28.10.2024.
Форма 7-травматизм (ЗУП 3.1.30.108 / 3.1.3.58)
В новых релизах добавлена форма статистической отчетности Форма 7-травматизм и приложение к ней.
В КОРП-версии ЗУП 3.1 отчет можно сформировать в рабочем месте 1С-Отчетность (Отчетность, справки – 1С-Отчетность).
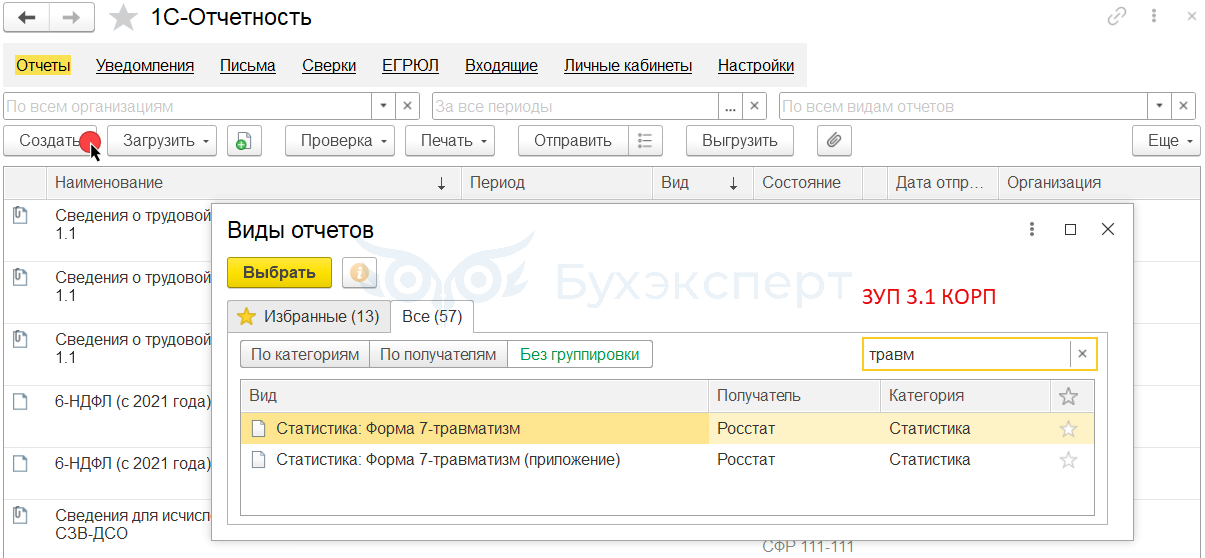
В ПРОФ-версии ЗУП 3.1 Форма 7-травматизм при создании из рабочего места 1С-Отчетность пока что не доступна к выбору.
Это зарегистрированная программная ошибка - Ошибка 70101908. Пока она не исправлена, отчет можно открыть по команде Функции для технического специалиста.
Функции для технического специалиста доступны пользователю, если у него есть Полные права или установлена роль Режим технического специалиста в профиле. Подробнее - Все функции в 1С 8.3 — где найти, как включить.
В сервисе 1С:Фреш доступа к команде Функции для технического специалиста нет, но статформу можно загрузить из шаблона с сайта Росстата – Форма 7-травматизм — как заполнить и сдать из ЗУП 3.1.
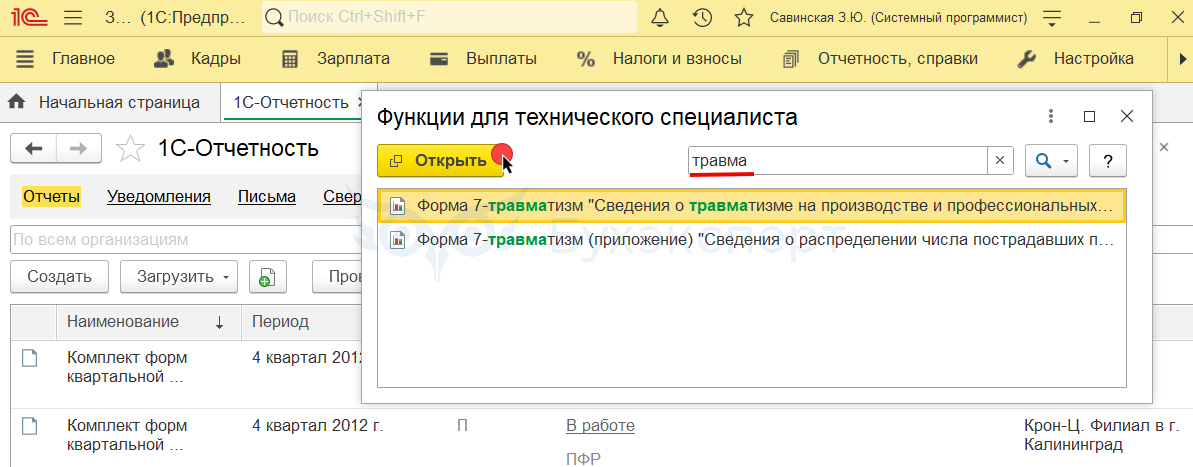
По кнопке Заполнить реализовано частичное заполнение Формы 7-травматизм:
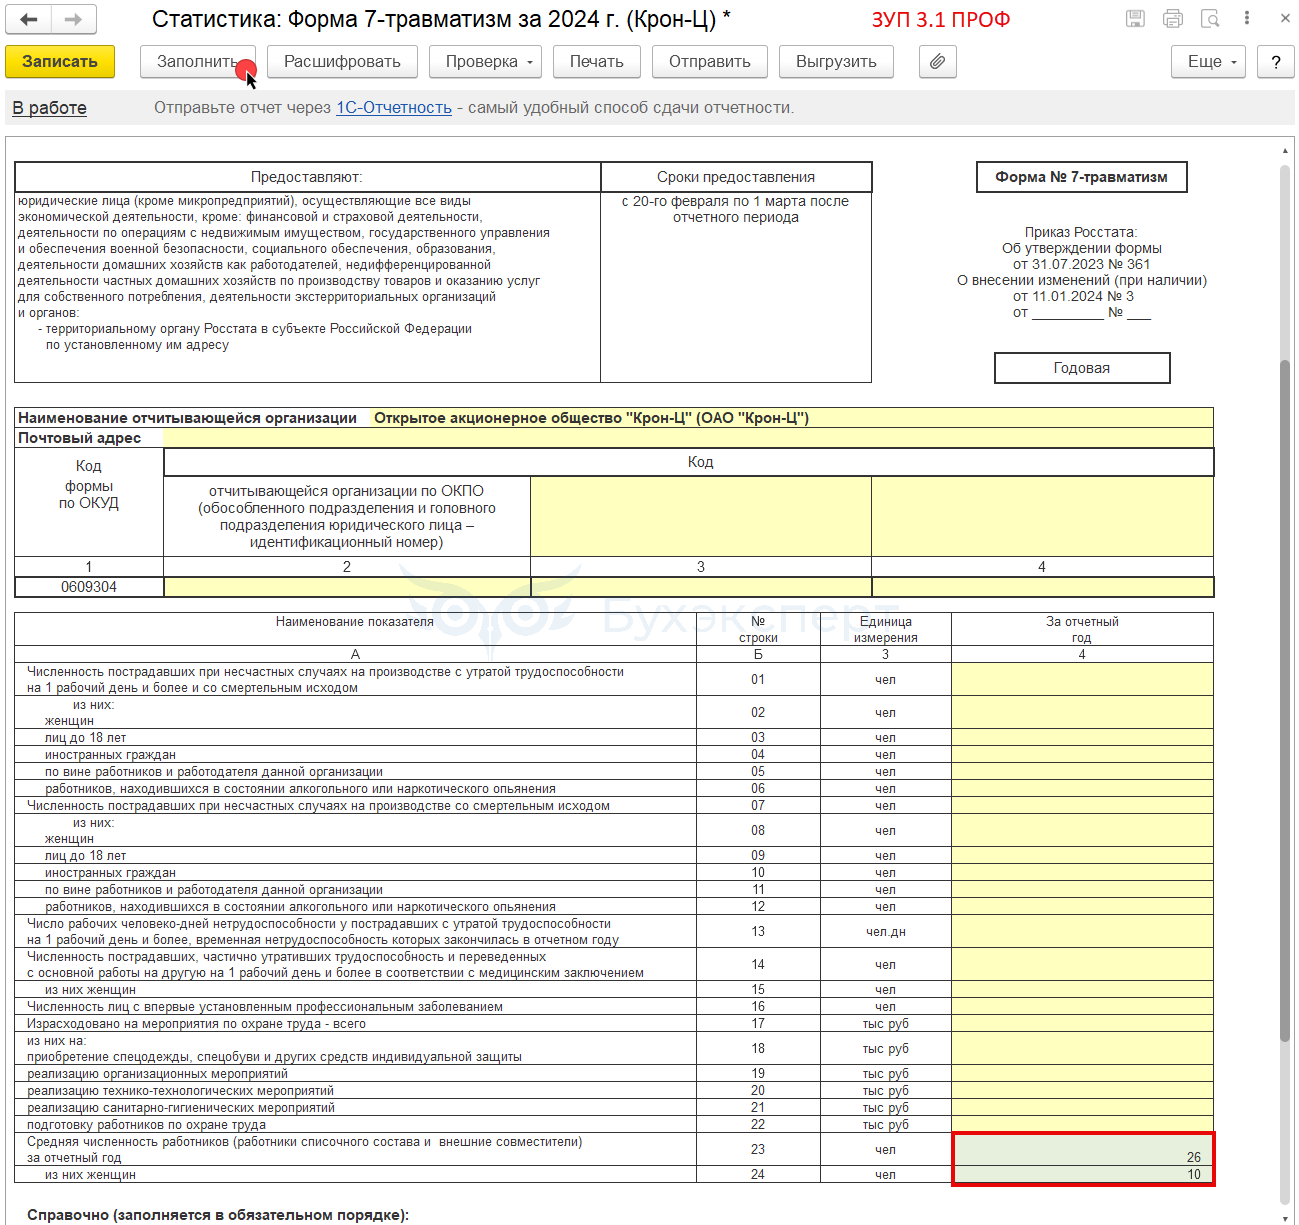
- В ЗУП ПРОФ – заполняются строки Средняя численность работников и из них женщин
- В ЗУП 3.1 КОРП, если ведется учет несчастных случаев на производстве – предусмотрено также автозаполнение строк о численности пострадавших и последствиях несчастного случая
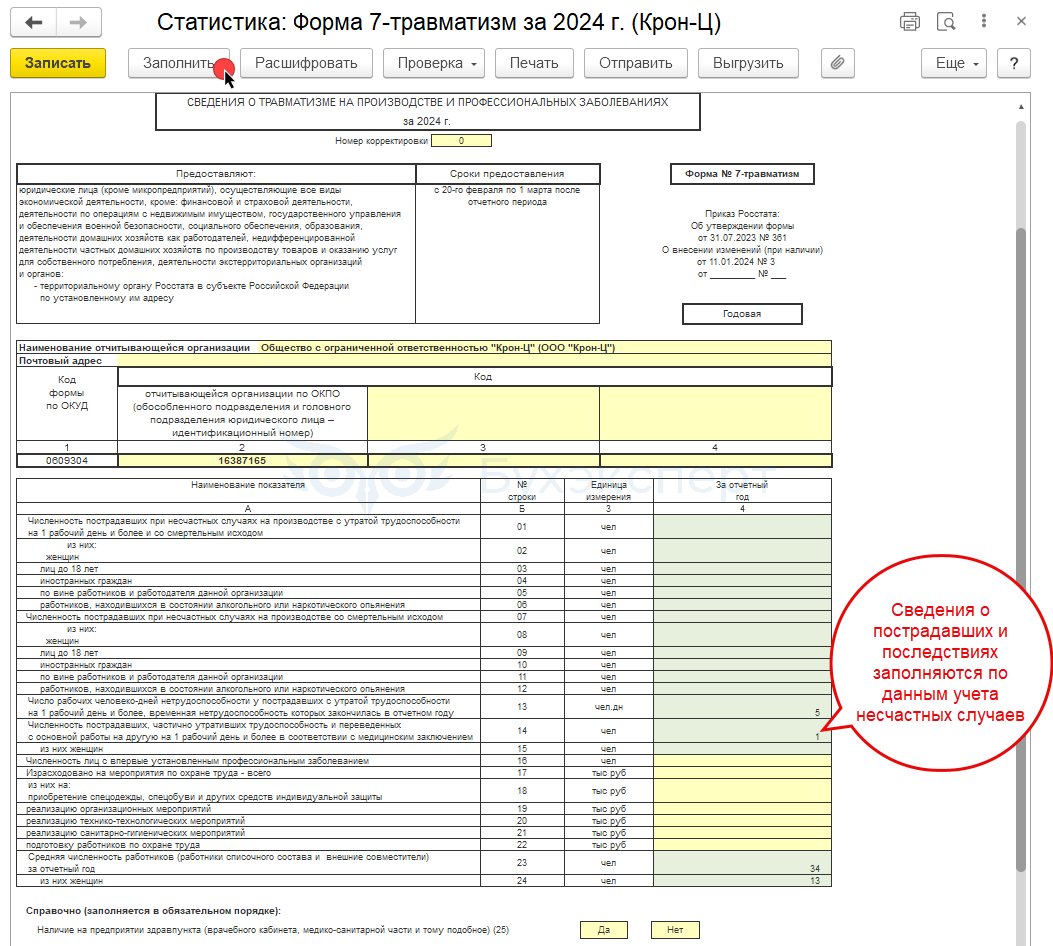
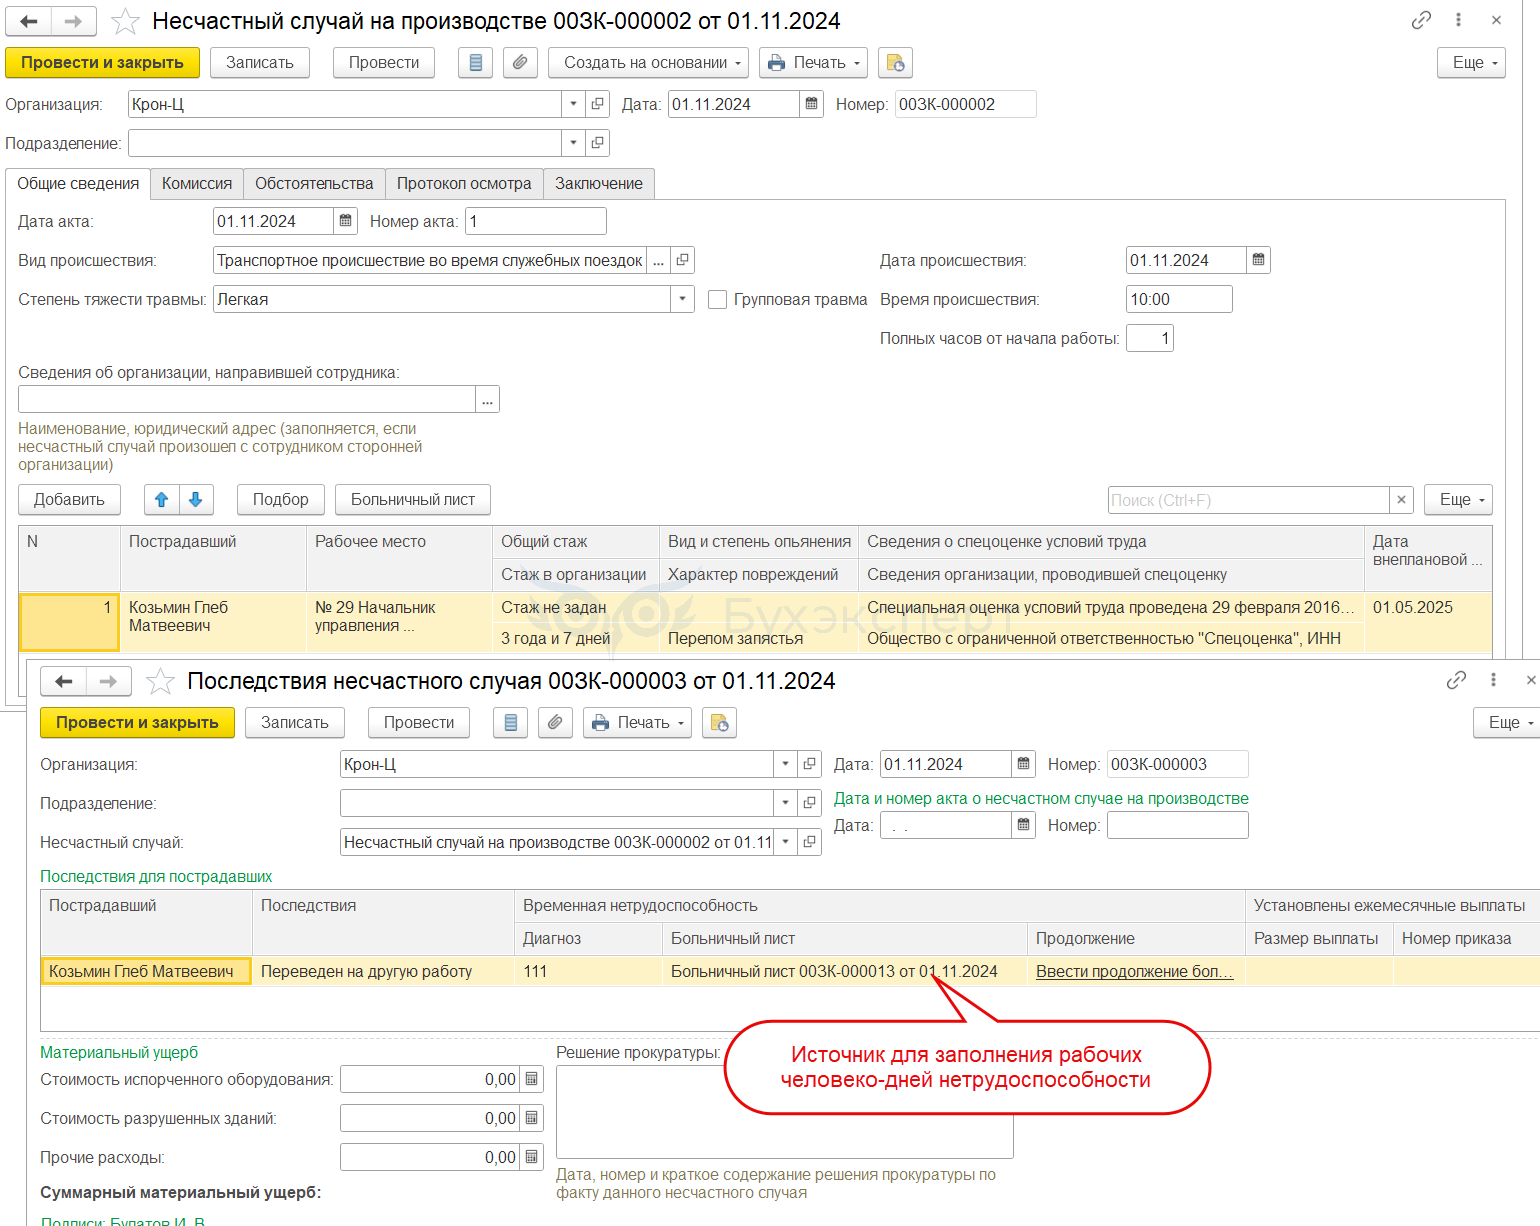
Сведения о численности пострадавших заполняются на основании данных из документов Несчастный случай на производстве и Последствия несчастного случая (Охрана труда – Несчастные случаи).
Количество рабочих человеко-дней нетрудоспособности – из документов Больничный лист (Кадры или Зарплата – Больничные листы), указанных в документе Последствия несчастного случая.
Подробнее об учете несчастных случаев в ЗУП 3.1 – в рубрике Охрана труда.
Новое в работе с МЧД для 1С:Кабинет (ЗУП 3.1.30.108 / 3.1.31.58)
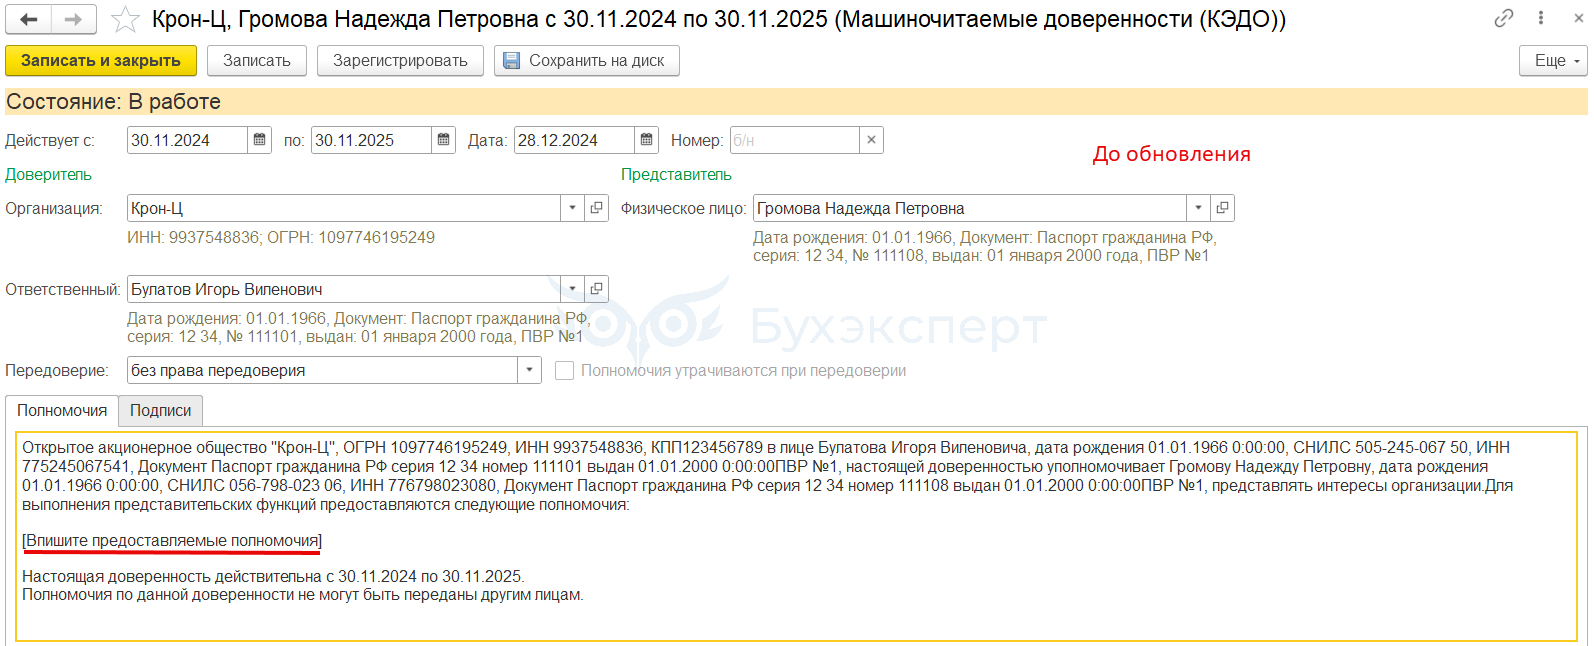
В вышедших релизах осуществлен переход на общий формат оформления и хранения машиночитаемых доверенностей, используемых для кадрового ЭДО. В предыдущих версиях программы использовался формат работы с МЧД, специально созданный для КЭДО. После обновления применяются стандартные механизмы БСП для МЧД.
Библиотека стандартных подсистем (БСП) – это набор универсальных инструментов и стандартных решений, предназначенных для использования в различных конфигурациях 1С. Среди таких решений – дата запрета изменений, напоминания пользователям, универсальный отчет, работа с МЧД и многие другие.
Теперь для машиночитаемых доверенностей вместо справочника Машиночитаемые доверенности (КЭДО) используется справочник Машиночитаемые доверенности (Настройка – Справочники – Машиночитаемые доверенности (единый формат)). Старые доверенности "переехали" в новое место автоматически.
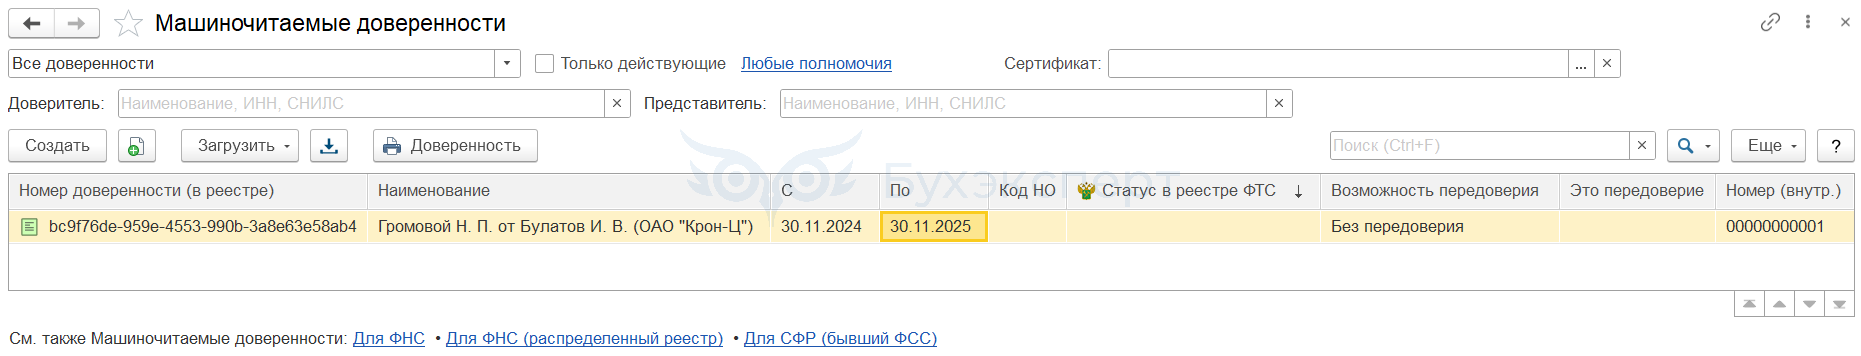
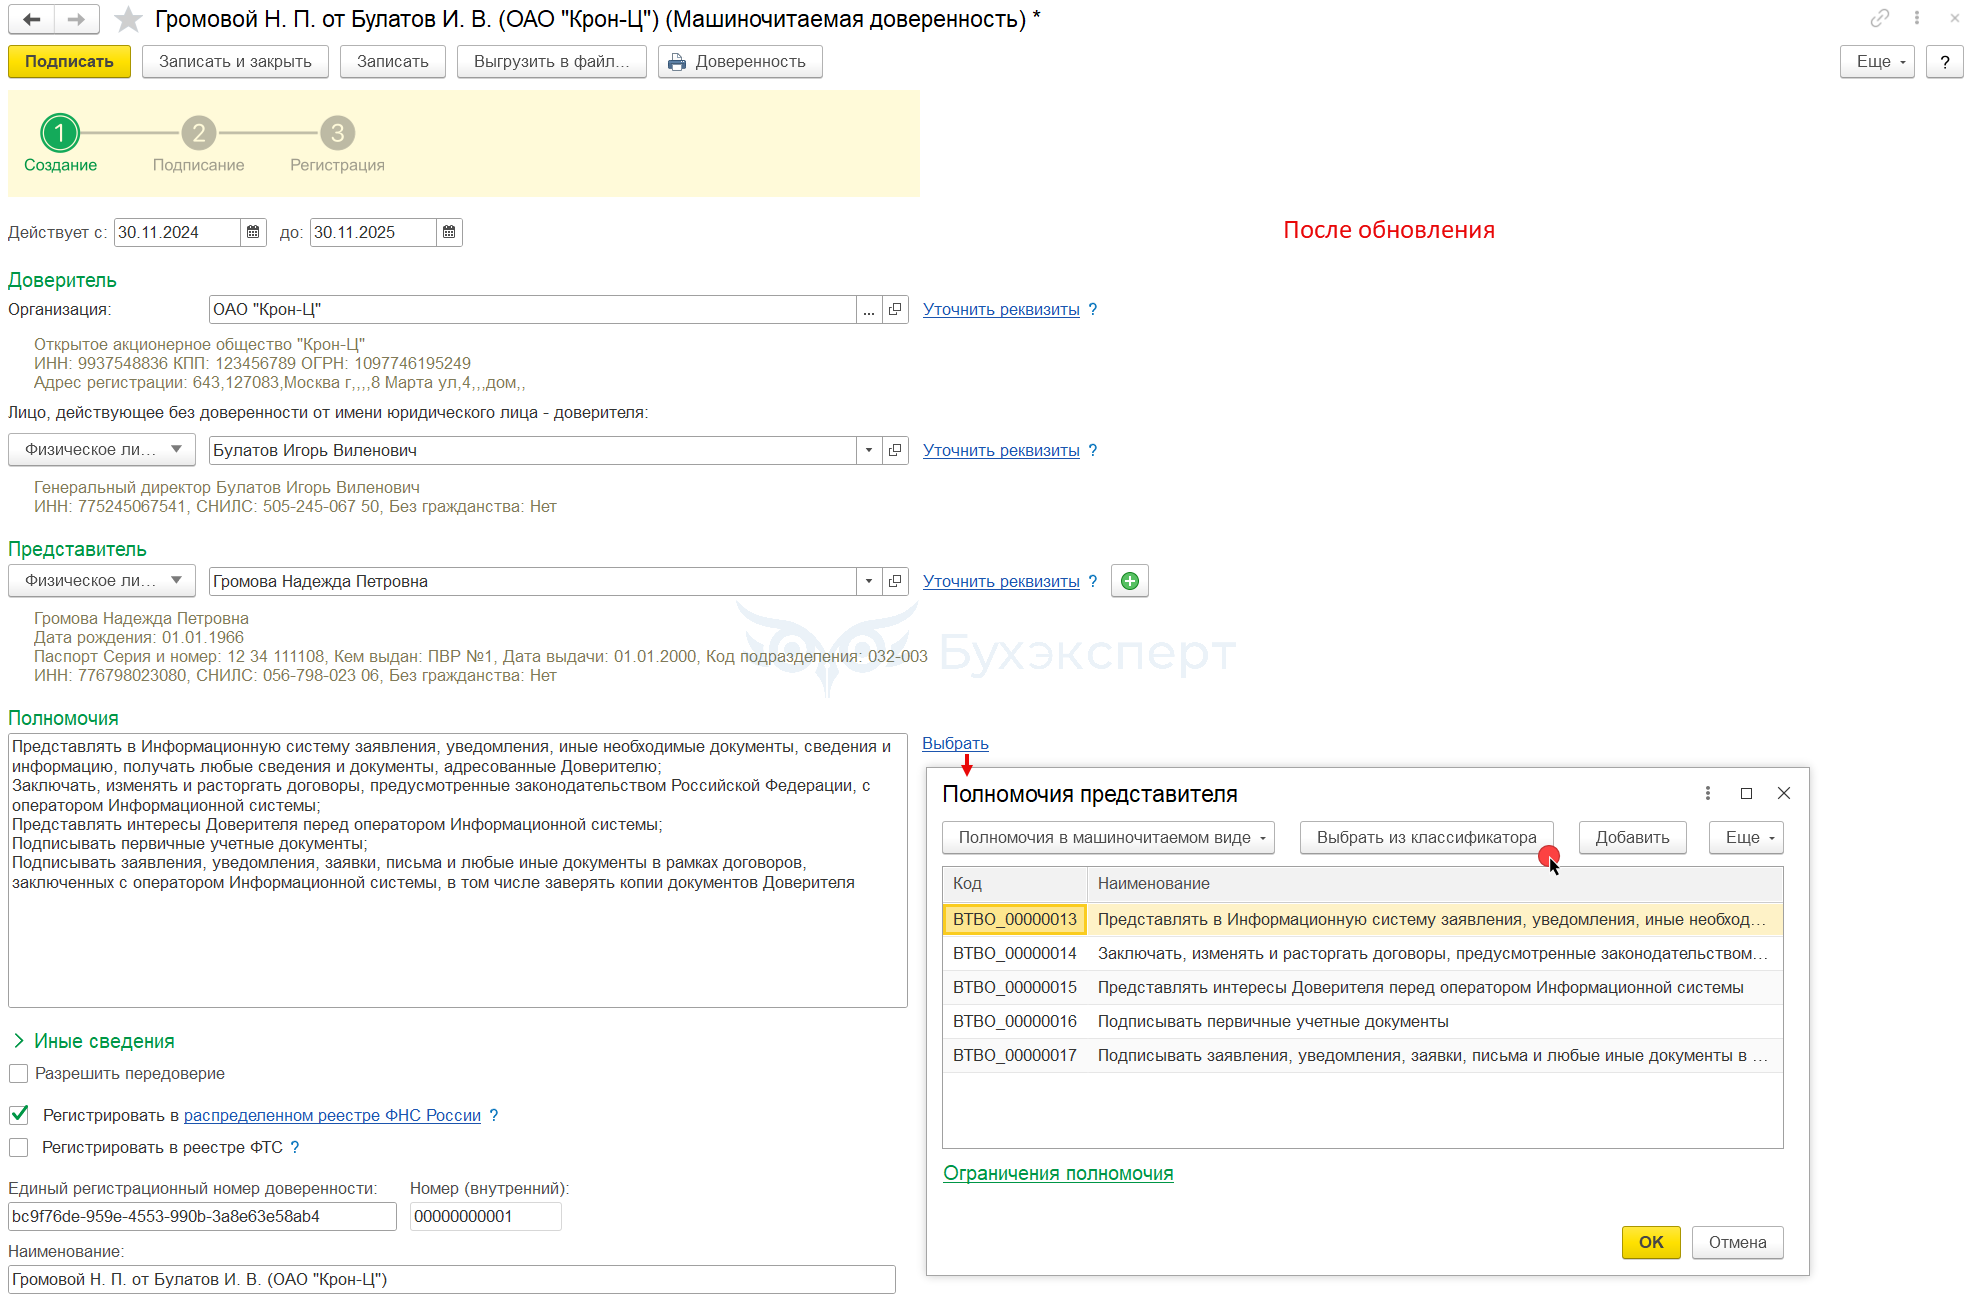
Процесс создания новой доверенности стал более интуитивно понятным. Теперь полномочия доверенного сотрудника можно не только вводить вручную, но и выбирать из классификатора.
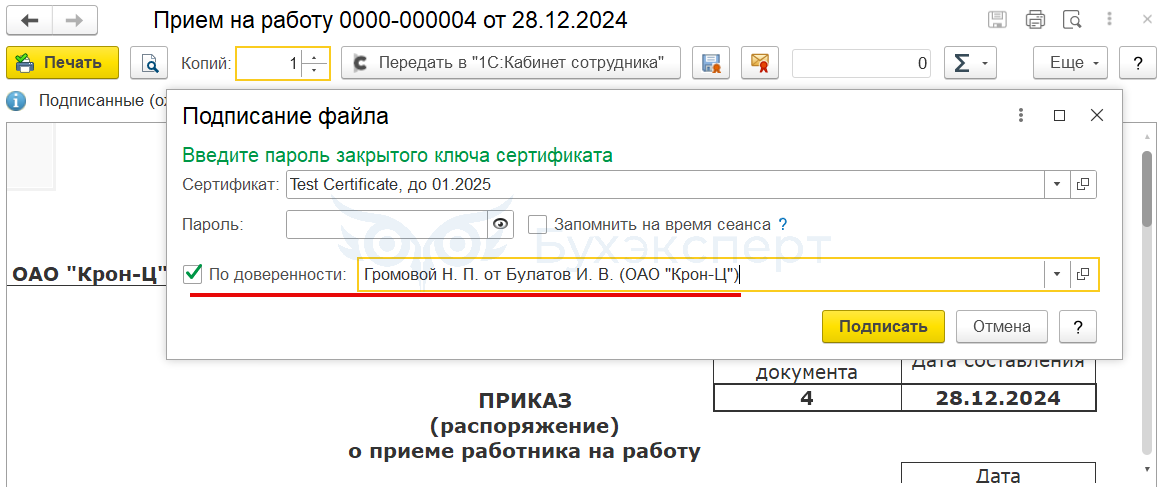
В форме подписания файла КЭДО появился новый реквизит По доверенности. Если уполномоченный сотрудник подписывает документ на основании МЧД – реквизит обязателен для заполнения.
Новая форма РCВ с 2025 года (ЗУП 3.1.30.116 / 3.1.31.66)
В вышедших версиях ЗУП 3.1 реализовано заполнение Расчета по страховым взносам (Отчетность, справки – 1С-Отчетность) по приказу ФНС от 13.09.2024 № ЕД-7-11/739@. Новую форму применяют за отчетные периоды, начиная с 1 квартала 2025 года - Подготовлена новая форма РСВ с 2025 года.
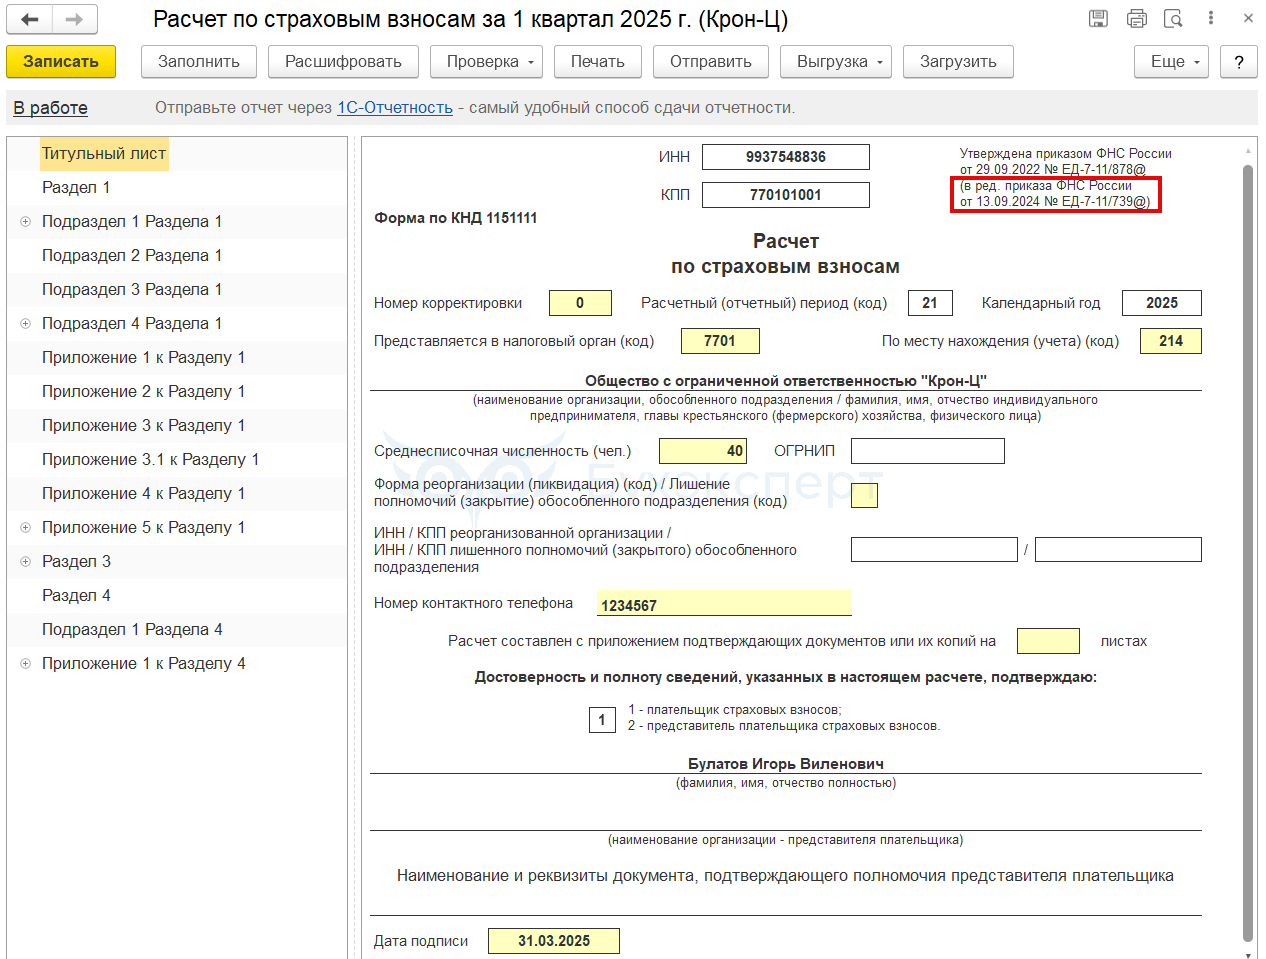
В новом РСВ обновлены некоторые разделы и приложения. Разберем их подробнее.
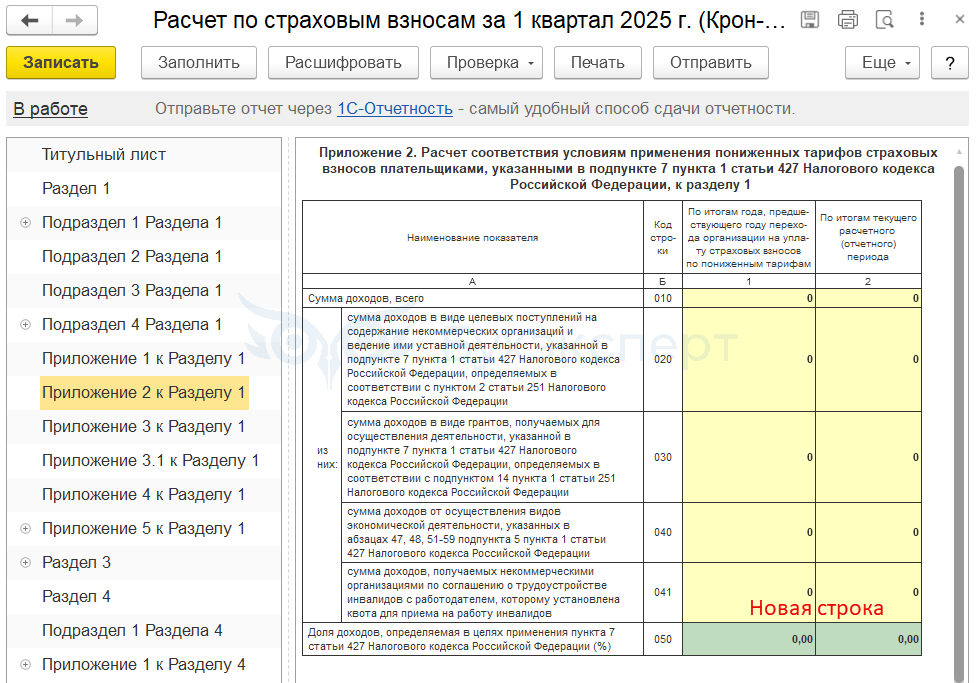
Приложение 2 к Разделу 1
В Приложение 2 к Разделу 1 добавлена новая строка 041. В ней некоммерческие организации отражают суммы доходов, полученных по соглашениям о трудоустройстве инвалидов с другими работодателями.
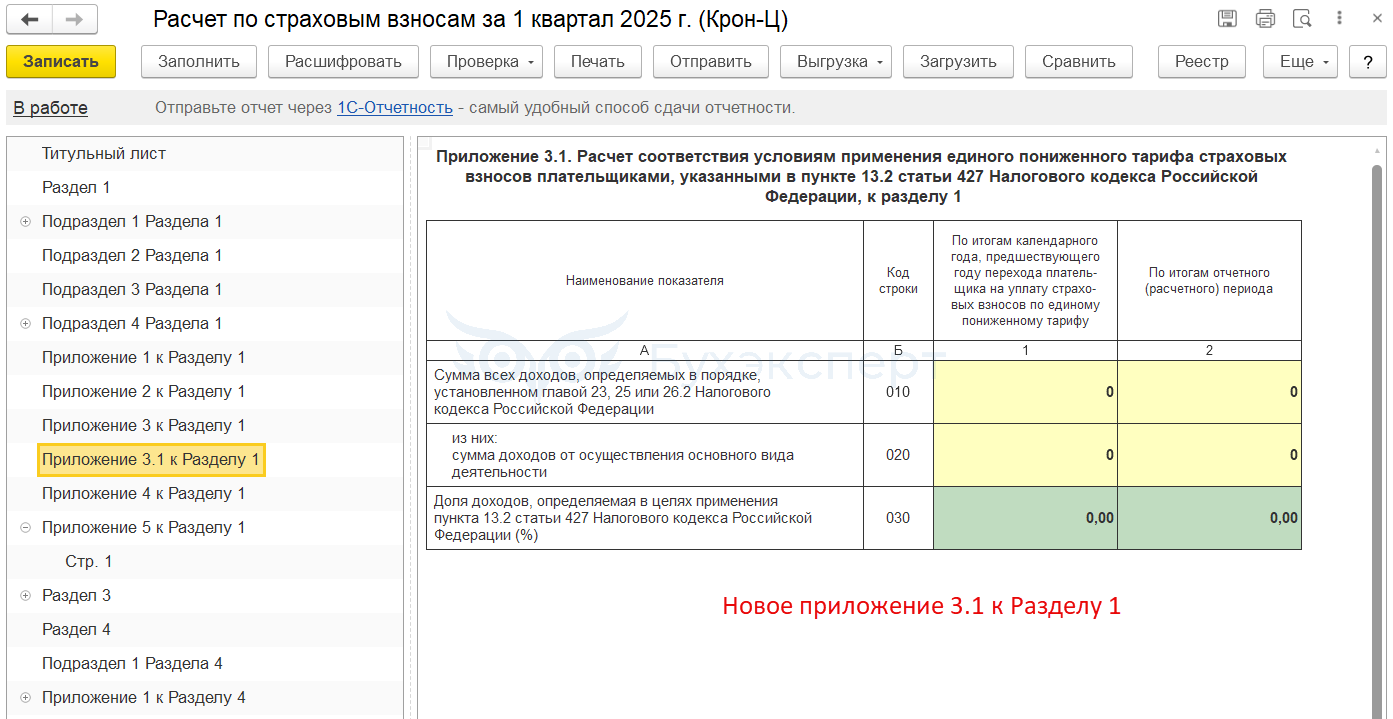
Приложение 3.1 к Разделу 1
Появилось новое Приложение 3.1 к Разделу 1. Оно предназначено для подтверждения организациями из сферы обрабатывающих производств права на пониженный тариф - Налоговая реформа 2025: как изменился порядок расчета страховых взносов.
Приложение 5 к Разделу 1
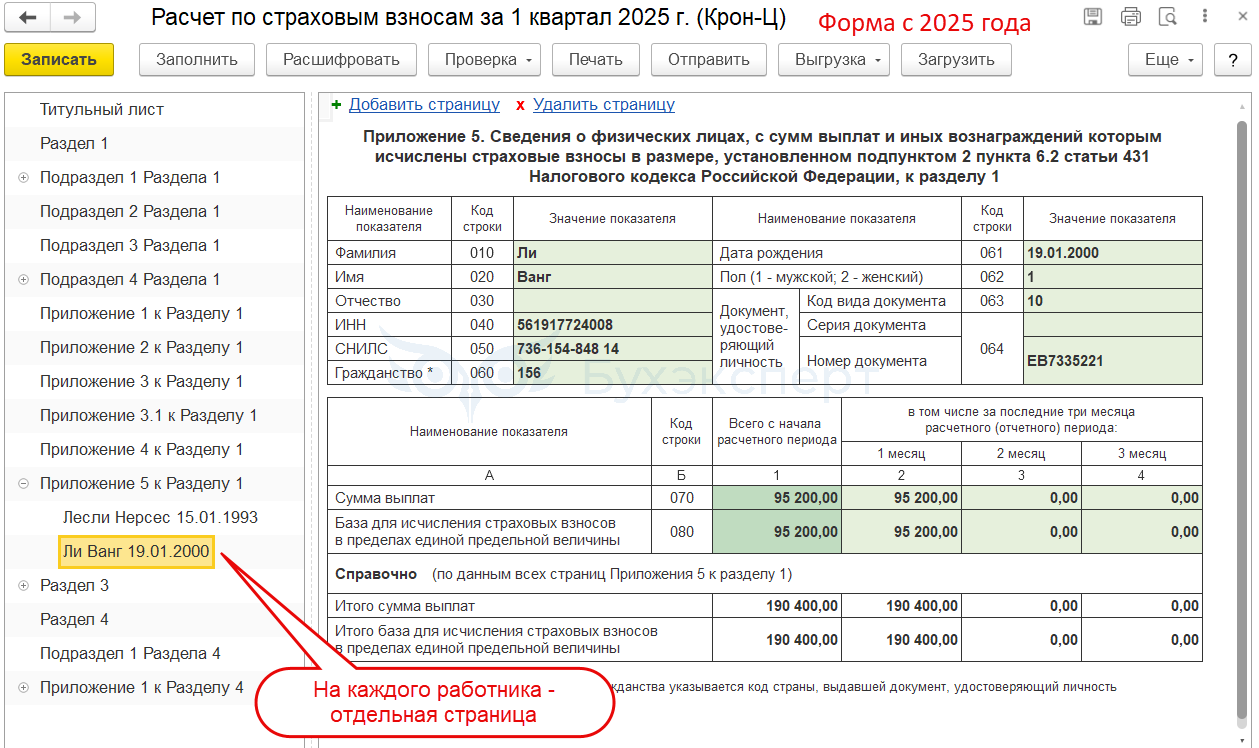
Расширено Приложение 5 к Разделу 1 по частично застрахованным иностранным работникам, с выплат которым начисляются взносы страхование по временной нетрудоспособности и в связи с материнством. Теперь в составе сведений о таких работниках дополнительно требуется указывать:
- дату рождения, пол и реквизиты документа, удостоверяющего личность
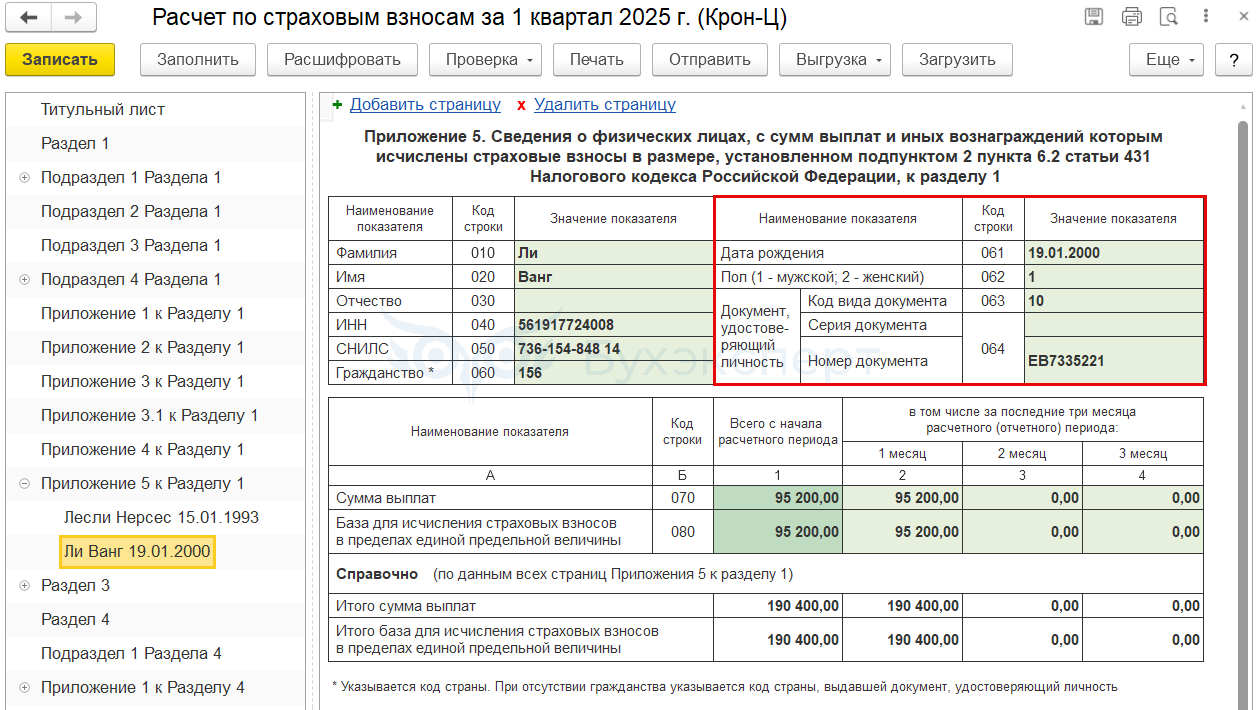
- размер базы для страховых взносов в пределах единой предельной величины
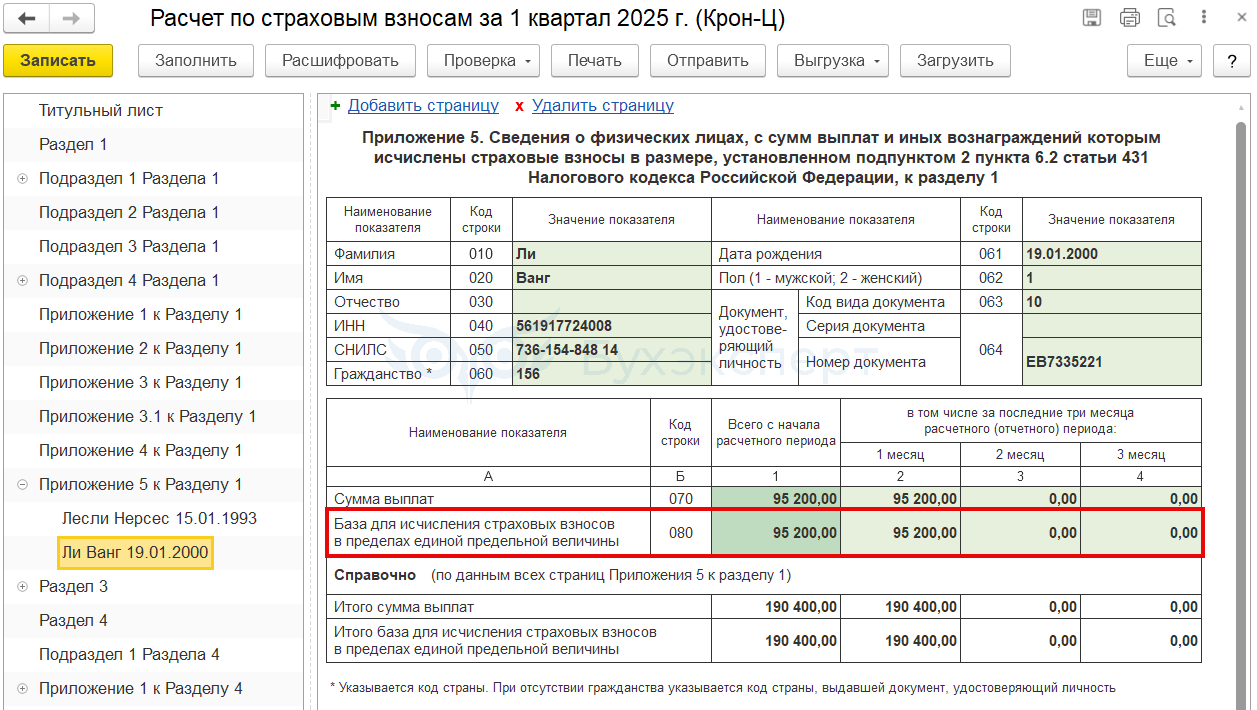
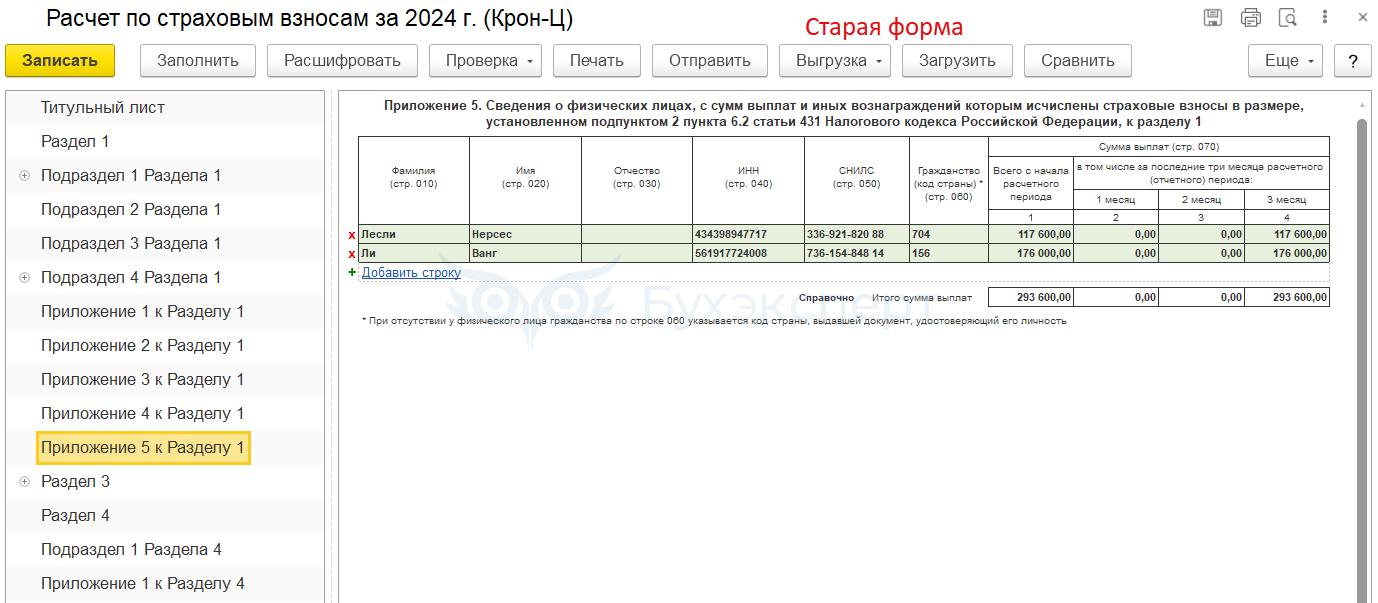
В связи с расширением количества показателей, теперь для каждого работника в Приложении 5 к Разделу 1 предназначена отдельная страница. Раньше сведения заполняли сводно по всем работникам на одной странице.
Приложение 1 к Разделу 4
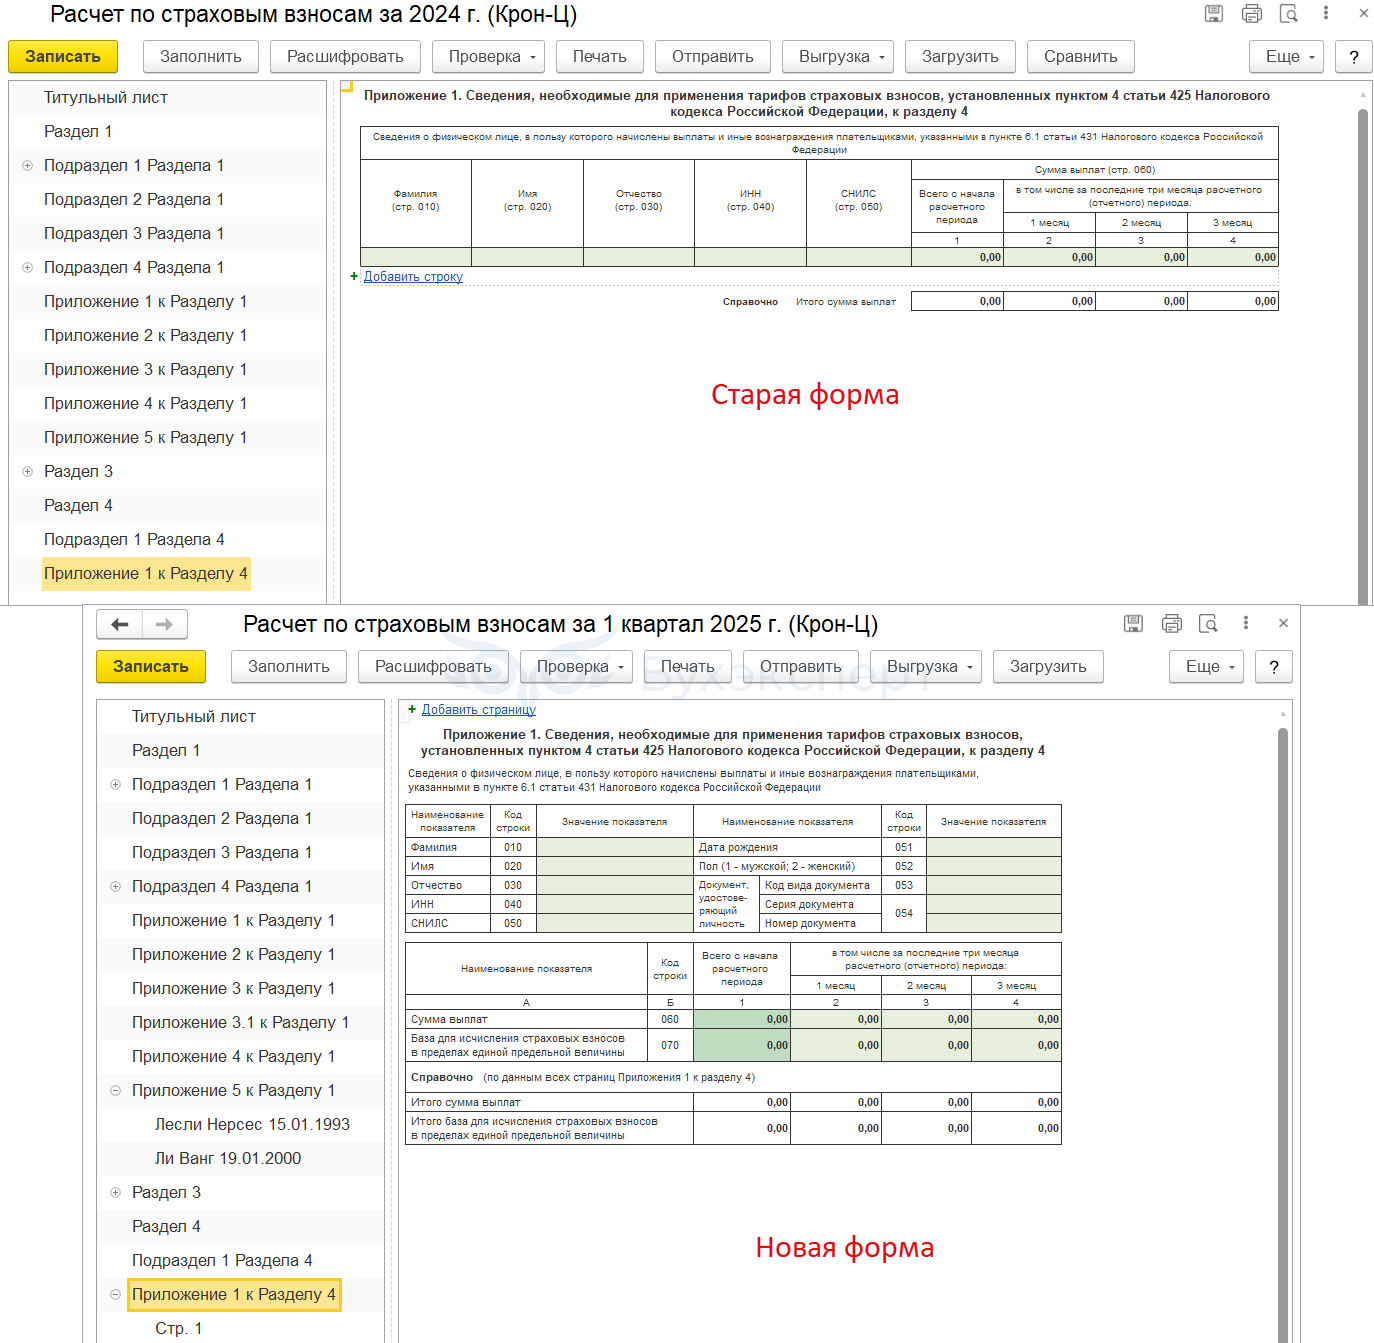
Аналогично Приложению 5 к Разделу 1 обновлено Приложение 1 к Разделу 4. Это Приложение в ЗУП 3.1 не заполняют, т. к. оно предназначено для страхователей, производящих выплаты в пользу прокуроров, сотрудников Следственного комитета Российской Федерации и судей.
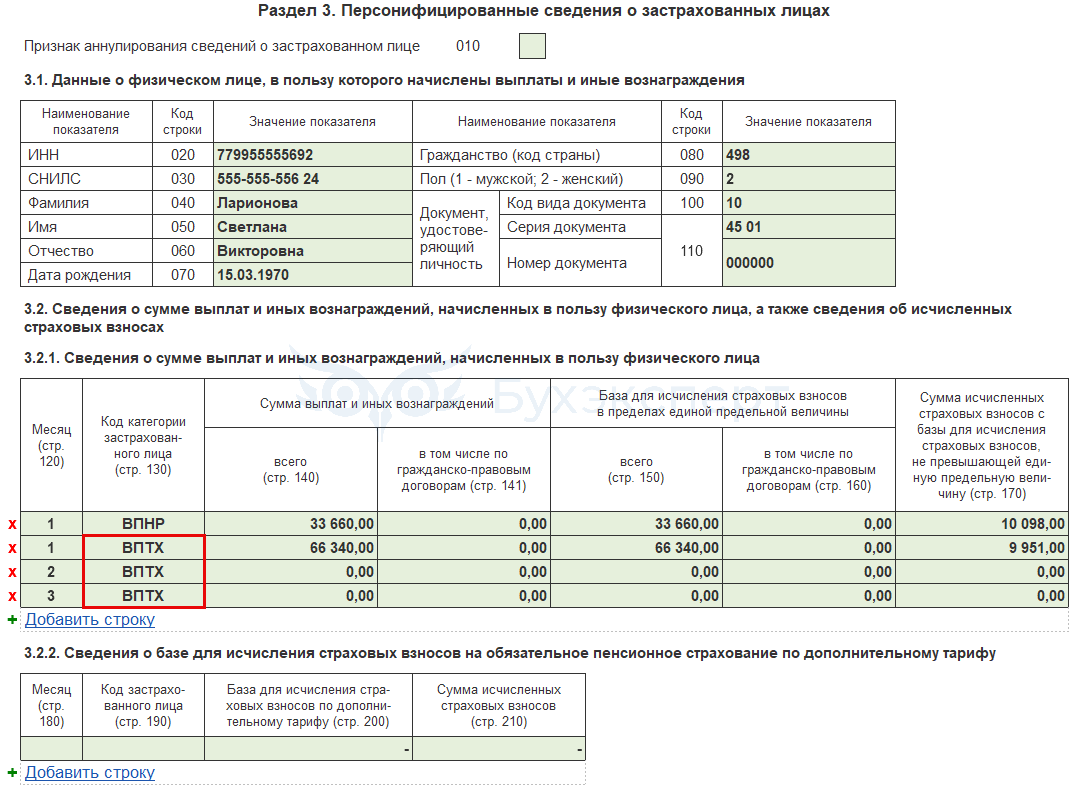
Раздел 3
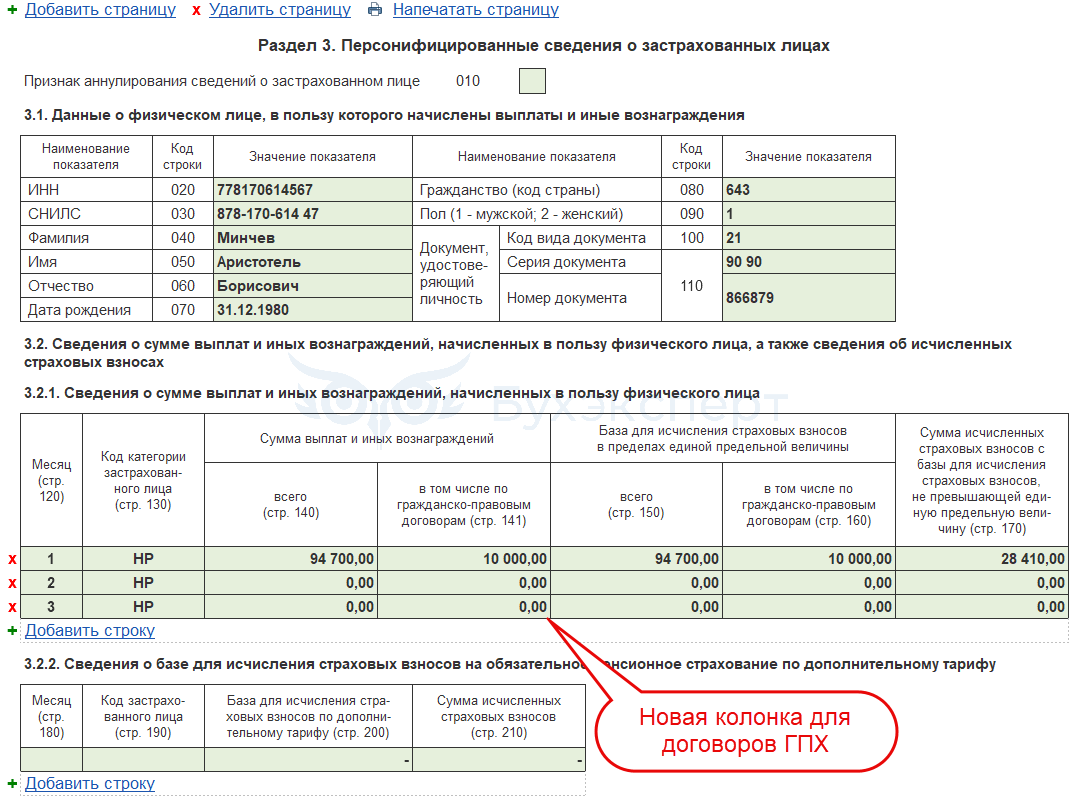
В Разделе 3 появились дополнительная колонка 141 для сумм выплат и иных вознаграждений по договорам ГПХ.
Новые коды тарифов, категорий застрахованных лиц и периодов освобождения от работы
В вышедших релизах в Расчет по страховым взносам добавлен ряд новых кодов. Рассмотрим, какие это коды:
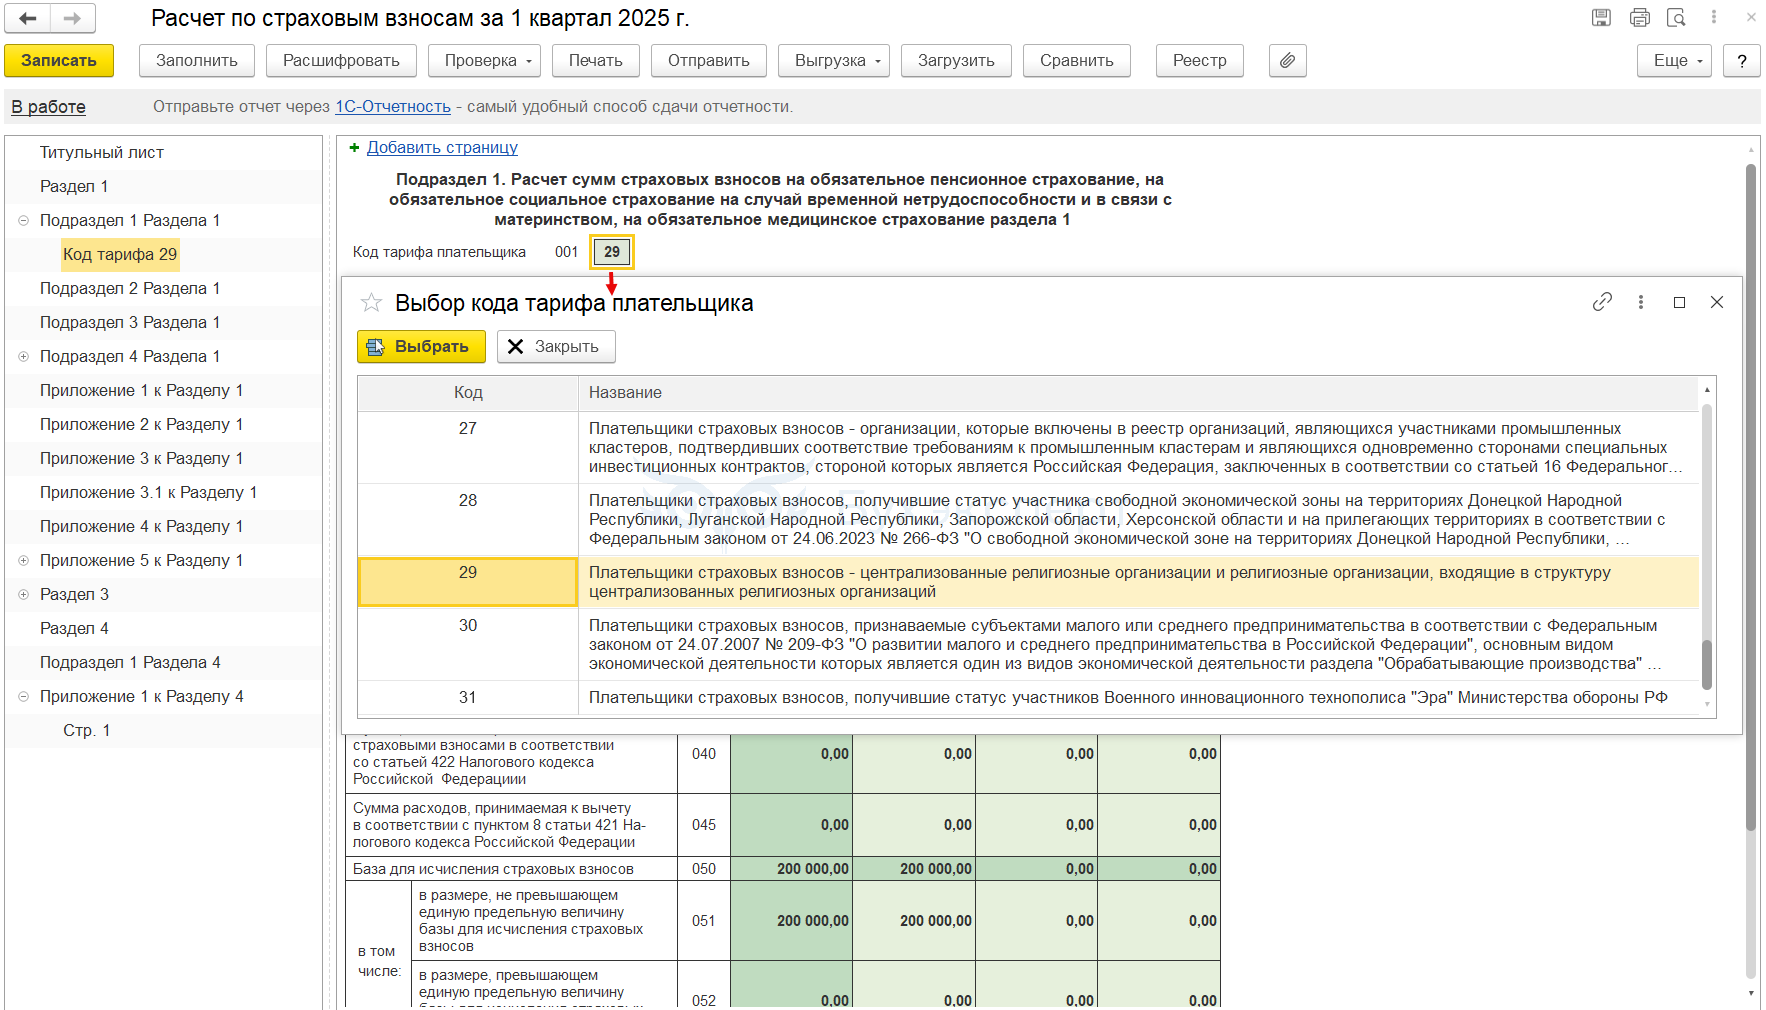
- 29 — централизованные религиозные организации и религиозные организации, входящие в структуру централизованных религиозных организаций
30 — плательщики страховых взносов, признаваемые субъектами МСП, основным видом деятельности которых является один из видов деятельности раздела «Обрабатывающие производства» 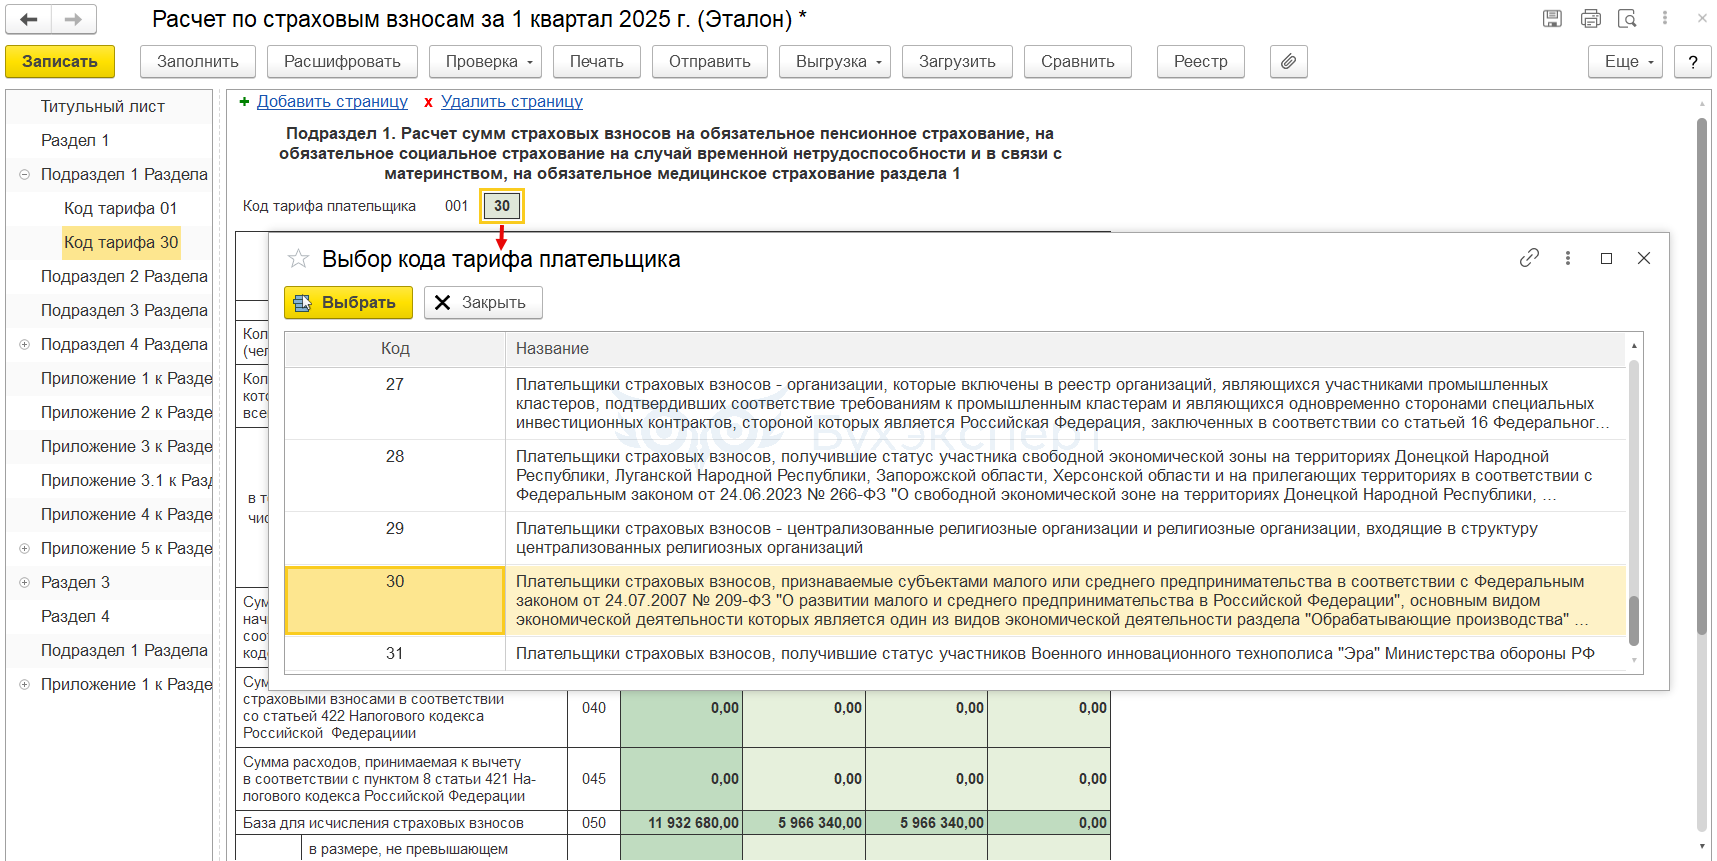
Учет взносов по новым тарифам для религиозных организаций и субъектов МСП в сфере обрабатывающих производств с 2025 года реализован в версиях ЗУП 3.1.30.57 / 3.1.31.13 - Новые тарифы страховых взносов для МСП в обрабатывающих производствах и религиозных организаций (ЗУП 3.1.30.57 / 3.1.31.13)
Также появились новые коды категорий застрахованных лиц:
- ЦРО — для физлиц, по которым взносы исчисляются централизованными религиозными организациями и религиозными организациями, входящими в структуру централизованных религиозных организаций
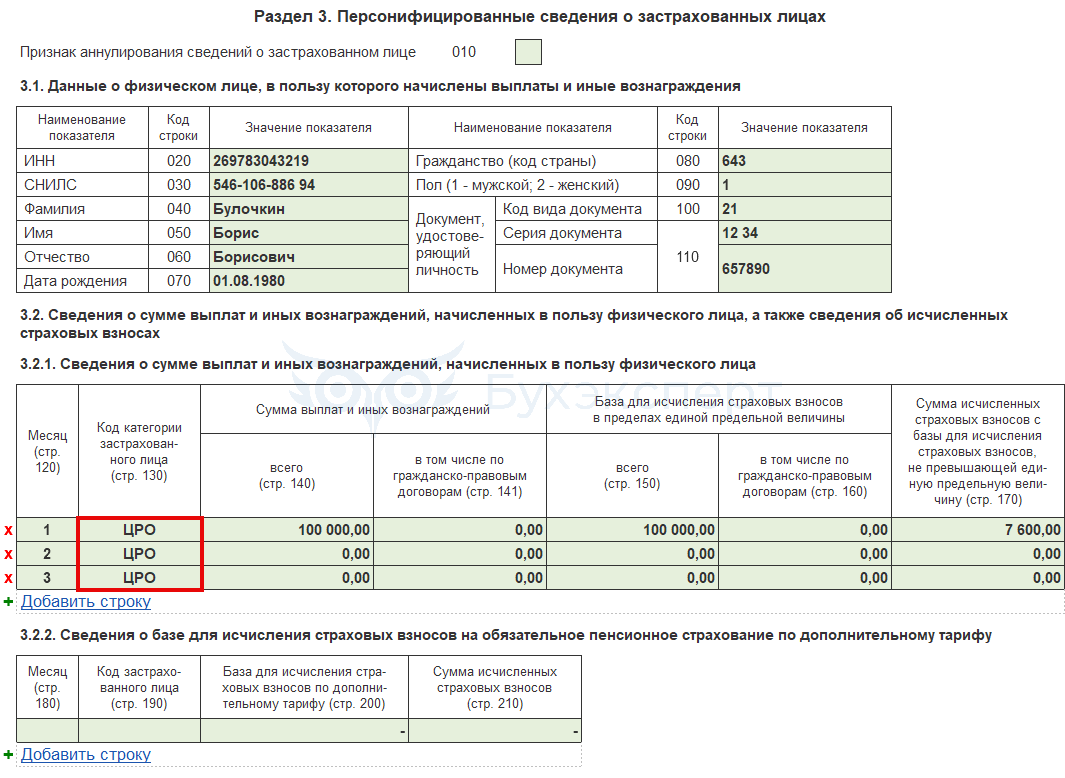
- ВЖЦР —для временно проживающих или получивших убежище временно пребывающих иностранных работников, взносы на ОПС по которым начисляют централизованные религиозные организации и религиозные организации, входящие в структуру централизованных религиозных организаций
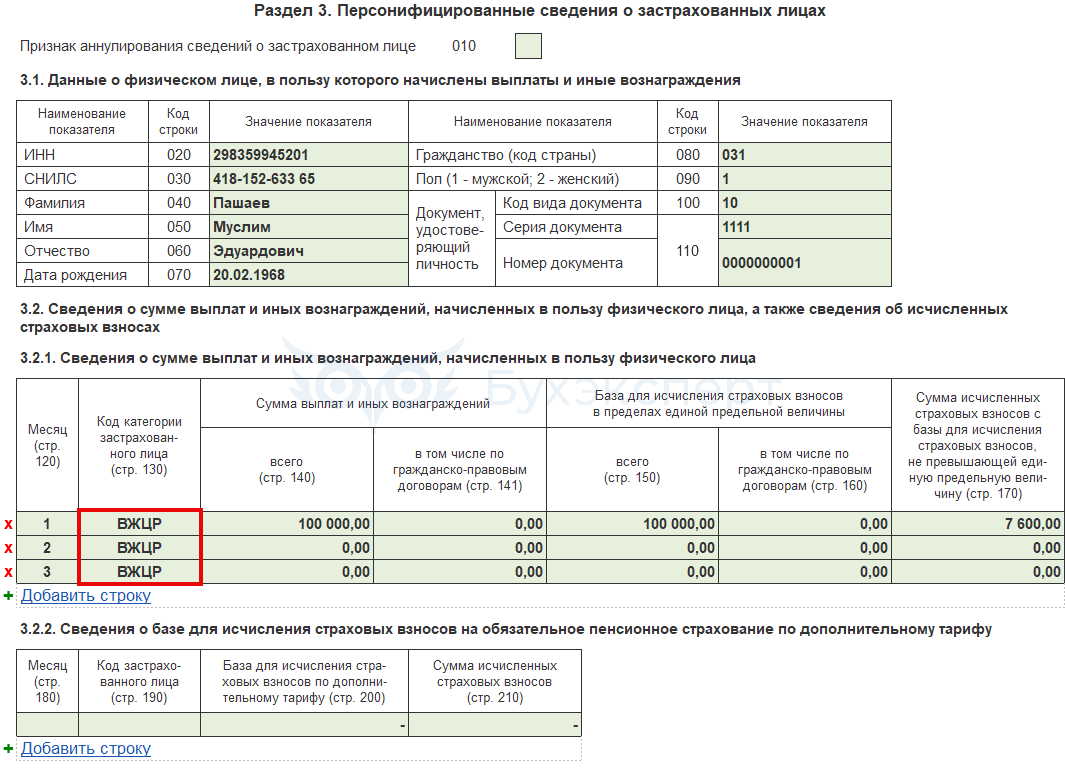
- ПО — для работников субъектов МСП в обрабатывающих производствах, которым начисляются взносы с выплат после превышения 1,5 МРОТ
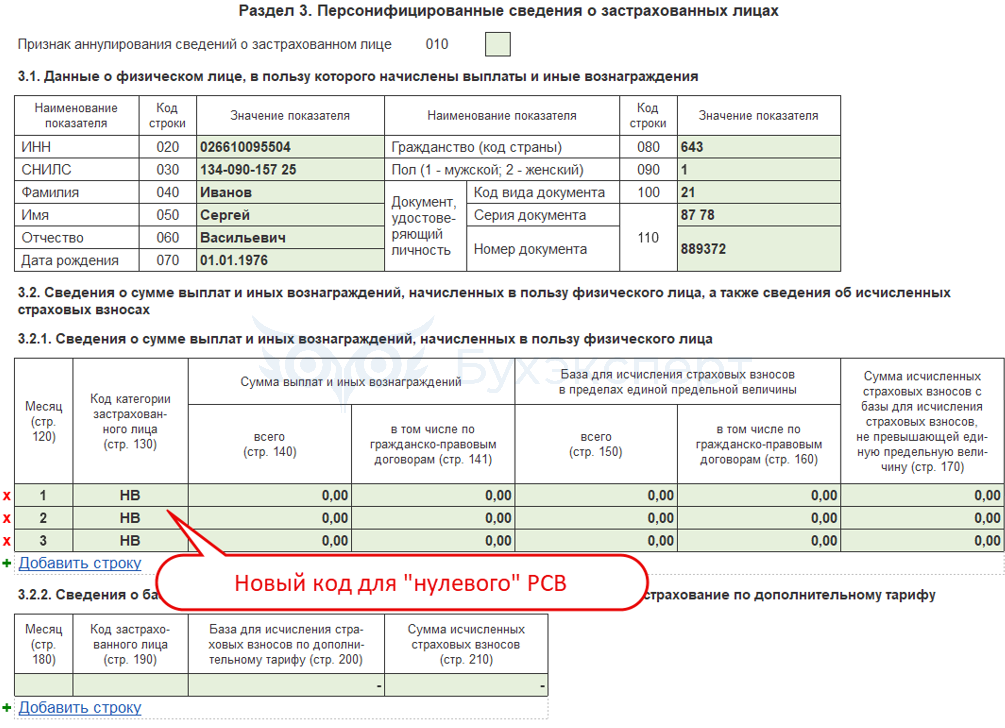
- НВ — код для физлиц, в пользу которых выплаты и иные вознаграждения в отчетном периоде не начислялись. Применяется только в случае, если за последние три месяца выплат не было по всем работникам (п.п. 13.2 Порядка заполнения расчета по страховым взносам).
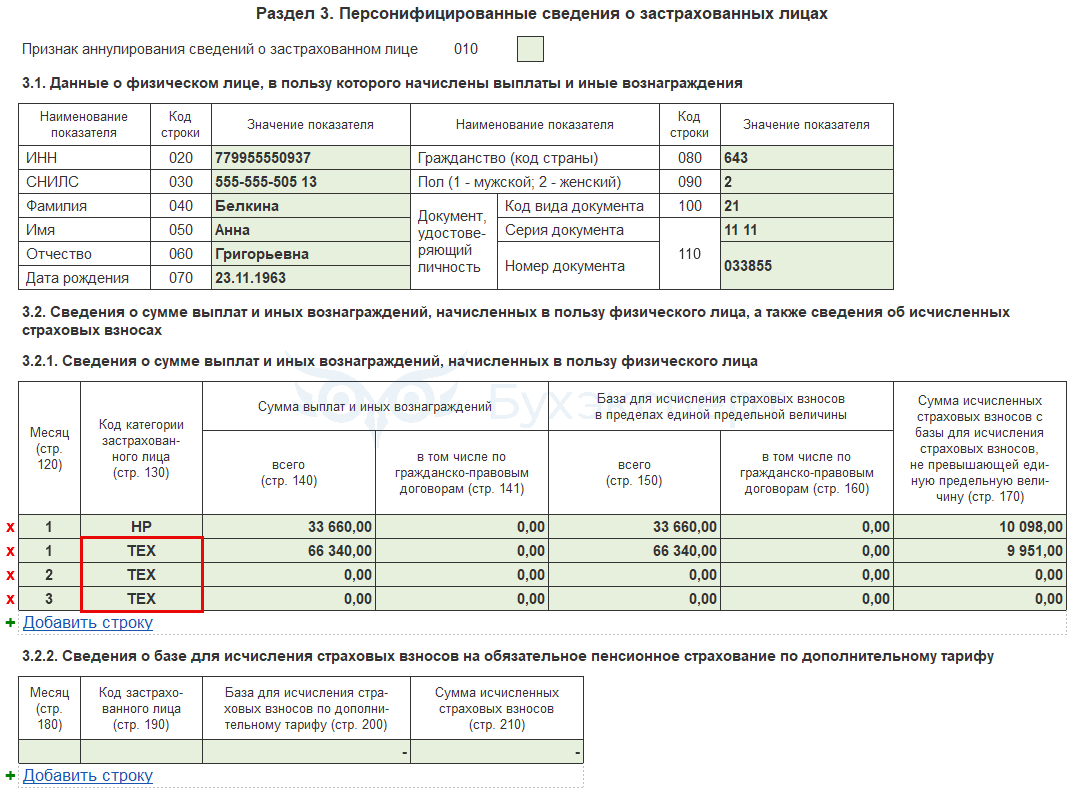
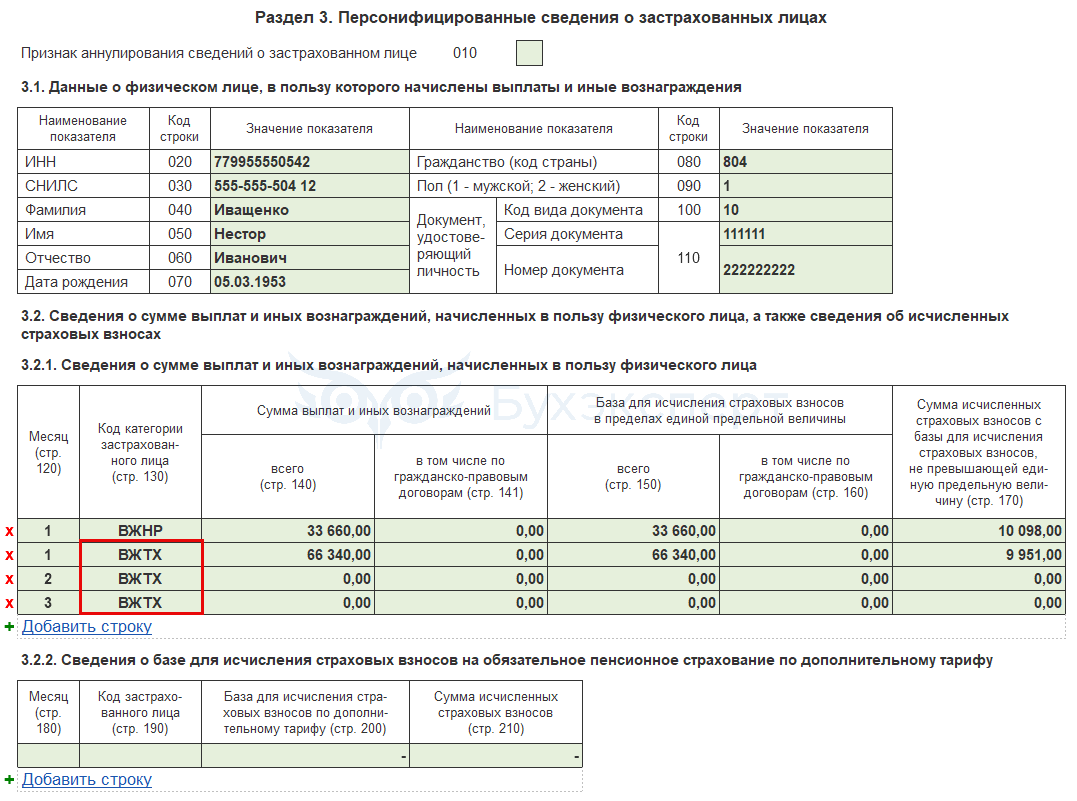
Также в вышедшем обновлении реализованы коды категорий застрахованных лиц по письму ФНС от 28.11.2024 N ПА-4-11/13524@ - Как заполнять коды РСВ на льготных тарифах с 2025 года:
- ТЕХ - для работников, с выплат которым исчисляются страховые взносы участниками Военного инновационного технополиса "Эра" Минобороны РФ
- ВЖТХ - для временно проживающих иностранных работников (кроме ВКС) и беженцев, с выплат которым исчисляются страховые взносы участниками Военного инновационного технополиса "Эра" Минобороны РФ
- ВПТХ – для временно пребывающих иностранных работников (кроме ВКС), с выплат которым исчисляются страховые взносы участниками Военного инновационного технополиса "Эра" Минобороны РФ
Изменения в тарифах страховых взносов с 2025 года (ЗУП 3.1.30.116 / 3.1.31.66)
В вышедших версиях программы реализованы очередные изменения в тарифах страховых взносов с 2025 года – Налоговая реформа 2025: как изменился порядок расчета страховых взносов.
Новый тариф для организаций-участников Технополиса
Добавлен новый тариф страховых взносов Организации-участники Технополиса, согласно Федеральному закону от 23.11.2024 № 399-ФЗ. Тариф предусматривает пониженную ставку 15% вместо 30% с выплат, превышающих 1,5 МРОТ в месяц по каждому работнику - Участникам ВИТ «Эра» предоставили налоговые льготы с 01.01.2025.
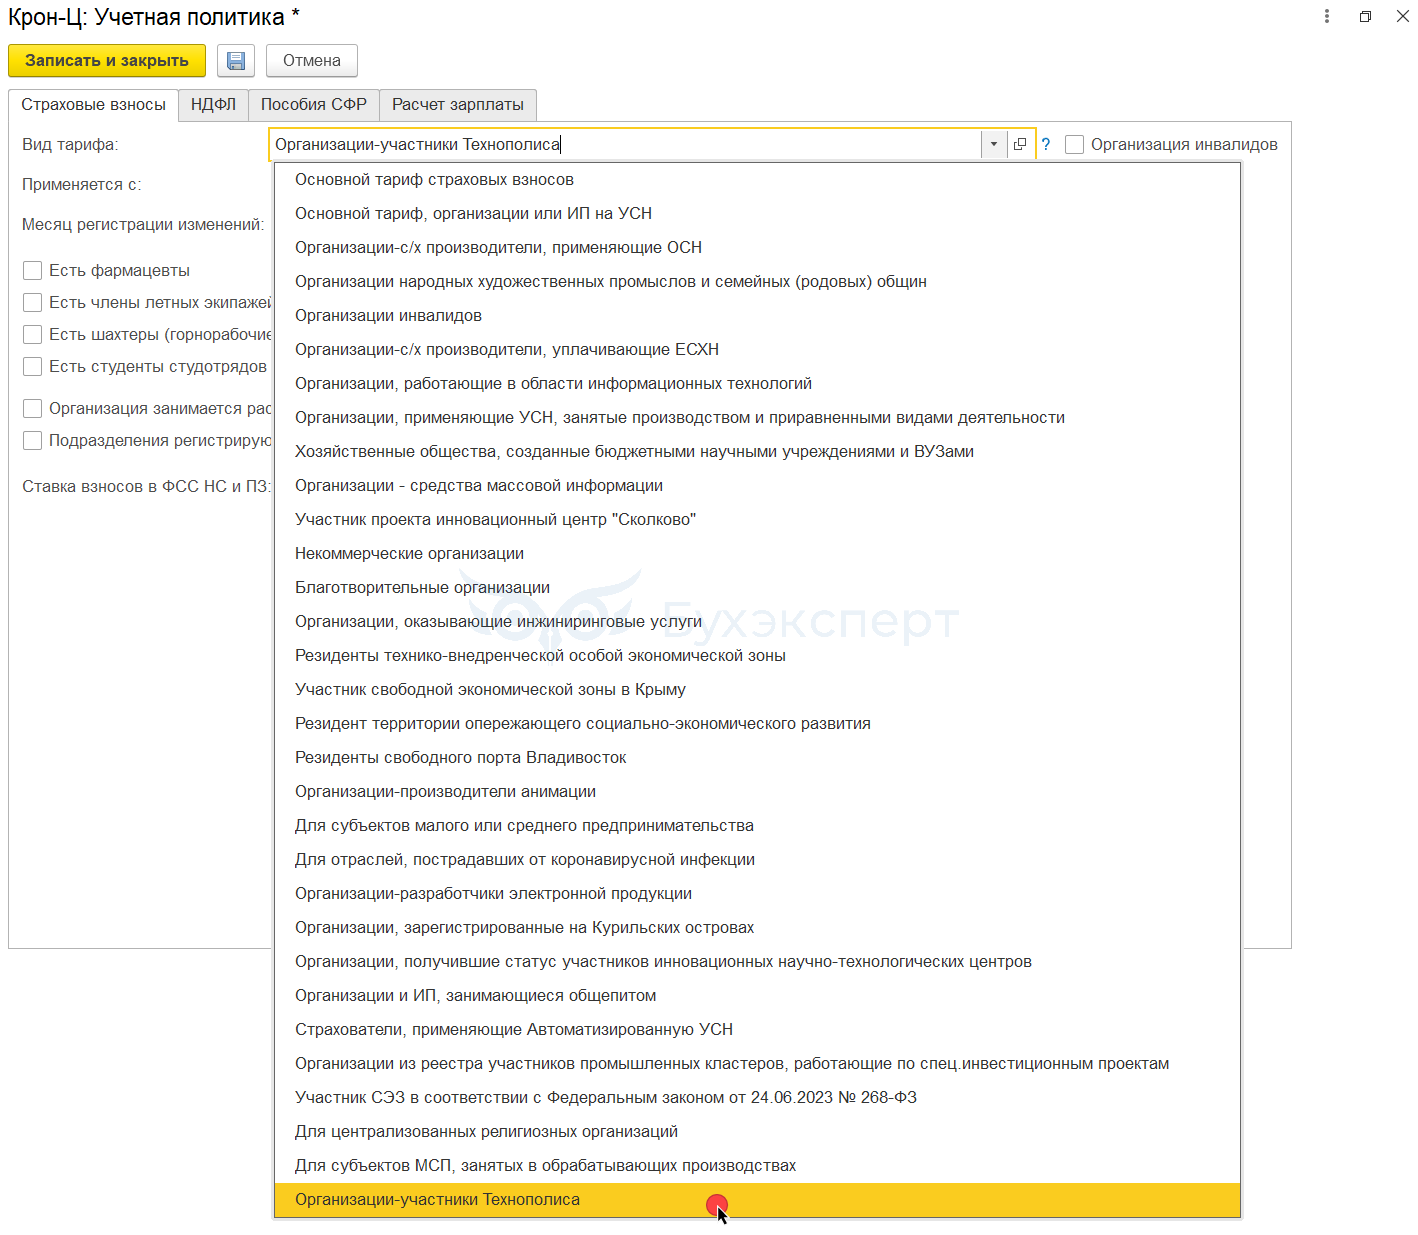
Для заполнения РСВ организациями, применяющими данный тариф, в вышедших релизах также добавлены новые коды застрахованных лиц ТЕХ, ВПТХ, ВЖТХ - Новые коды тарифов, категорий застрахованных лиц и периодов освобождения от работы.
Повышение ставки для IT-организаций и разработчиков электронной продукции
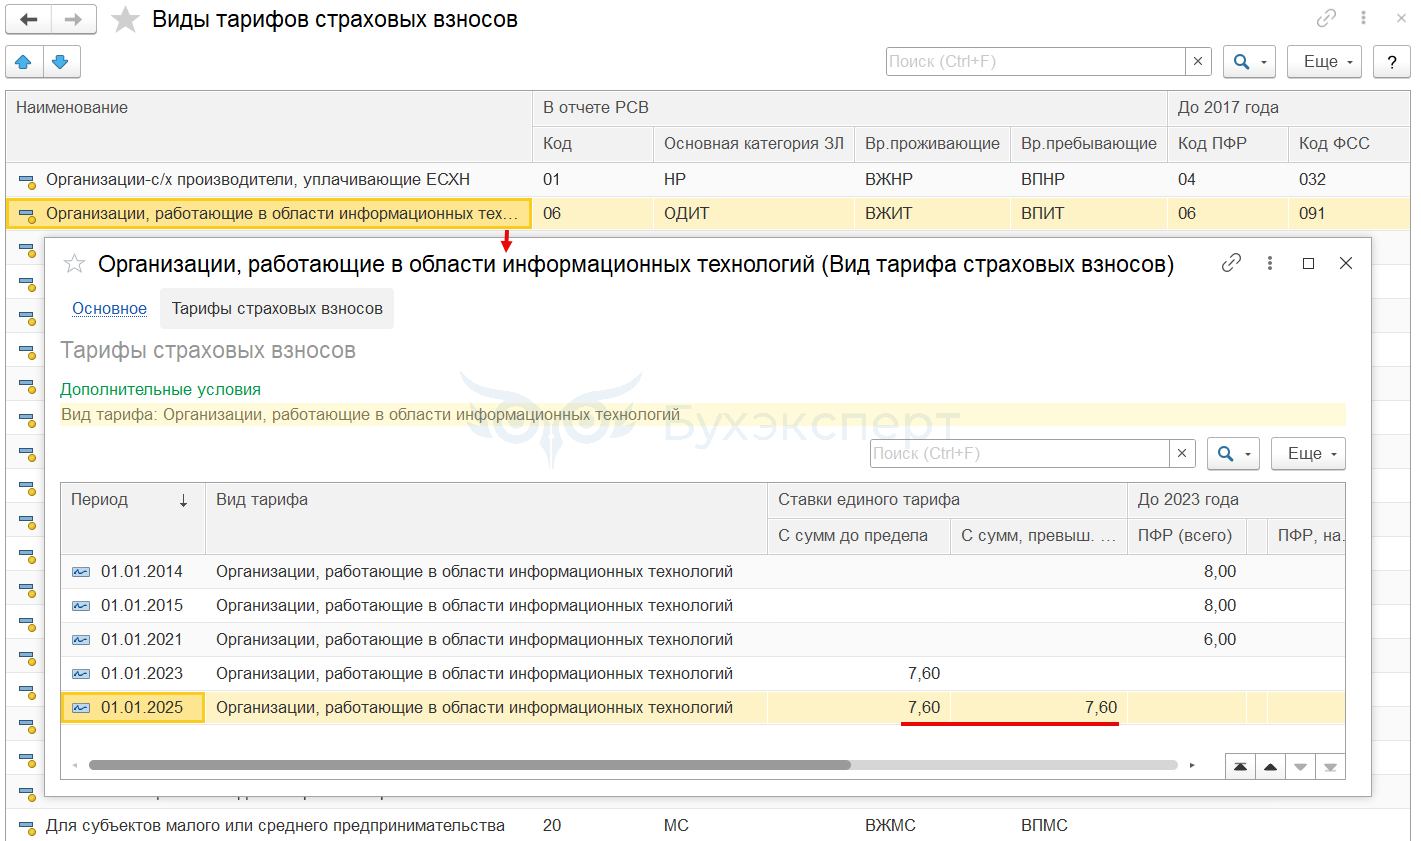
В новых релизах для вида тарифа страховых взносов Организации, работающие в области информационных технологий с 01.01.2025 повышена ставка взносов с выплат, не превышающих предельную базу. Теперь она составляет 7,6% вместо 0% - Отменена ставка 0% по страховым взносам для IT и радиоэлектронщиков с 01.01.2025.
Увидеть актуальные значения тарифов страховых взносов в ЗУП 3.1 можно в справочнике Виды тарифов страховых взносов (Налоги и взносы — См. также).
Новые коды доходов по НДФЛ с 2025 года (ЗУП 3.1.30.116 / 3.1.31.66)
В вышедших версиях программы в соответствии с Приказом ФНС от 18.10.2024 N ЕД-7-11/877@ реализованы два новых кода доходов для отчетности по НДФЛ - С 01.01.2025 применяются новые коды доходов и вычетов по НДФЛ.
Код для районных и северных надбавок
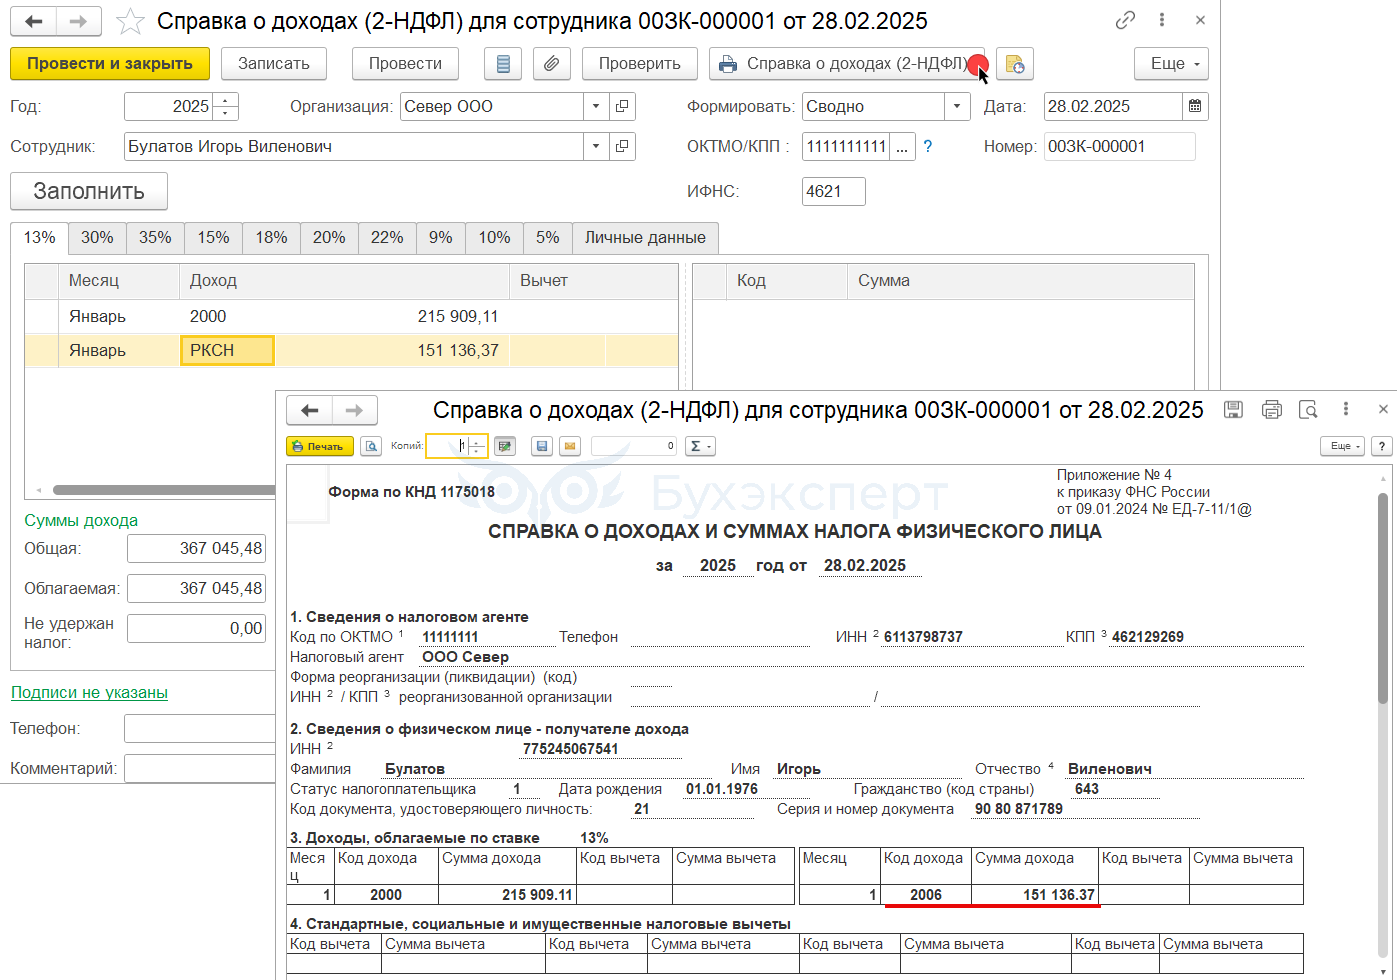
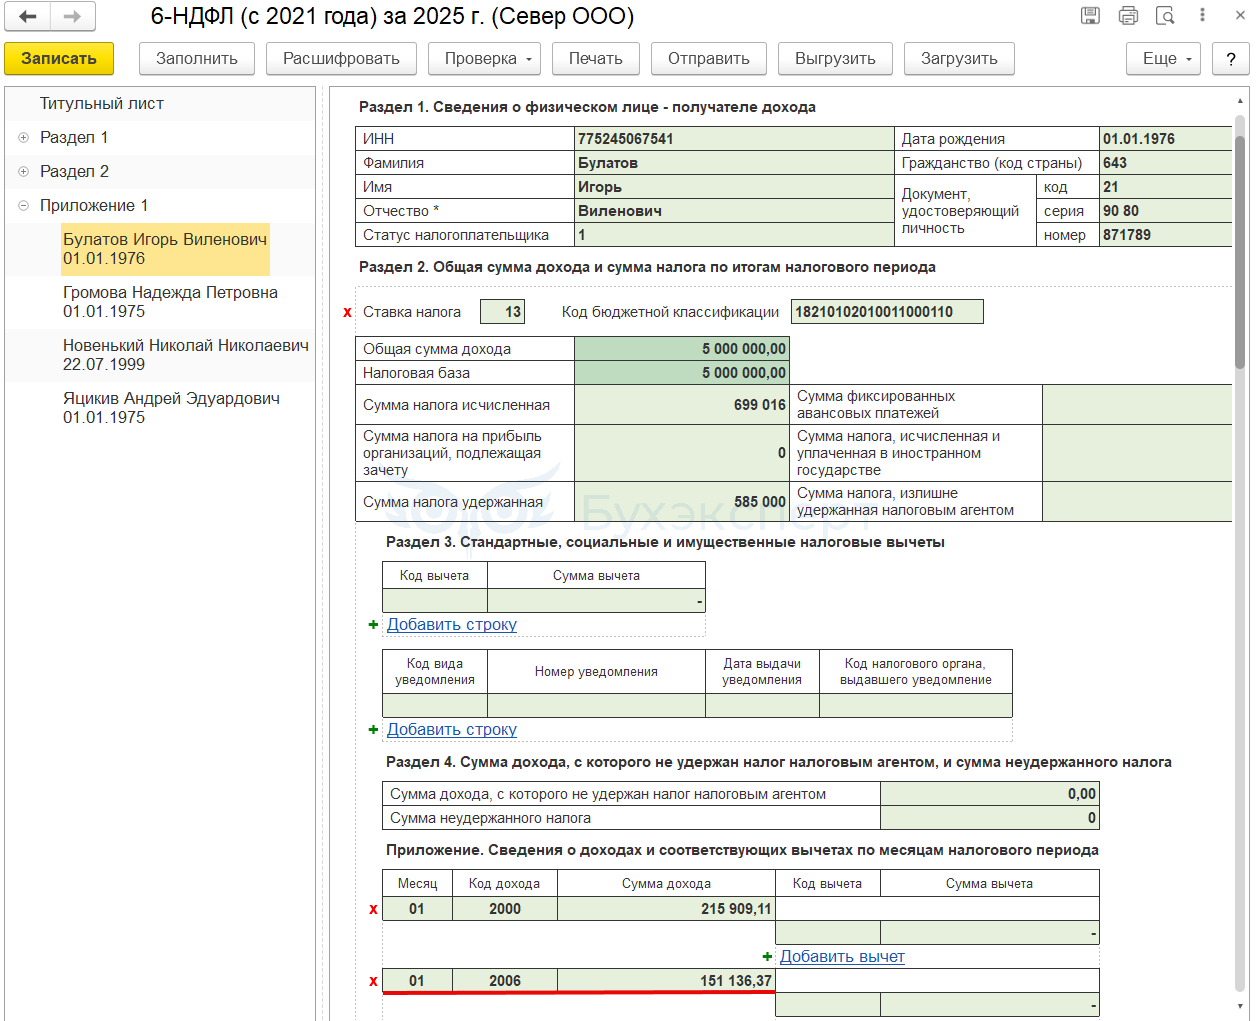
Для начислений с кодом дохода РКСН реализован код 2006.
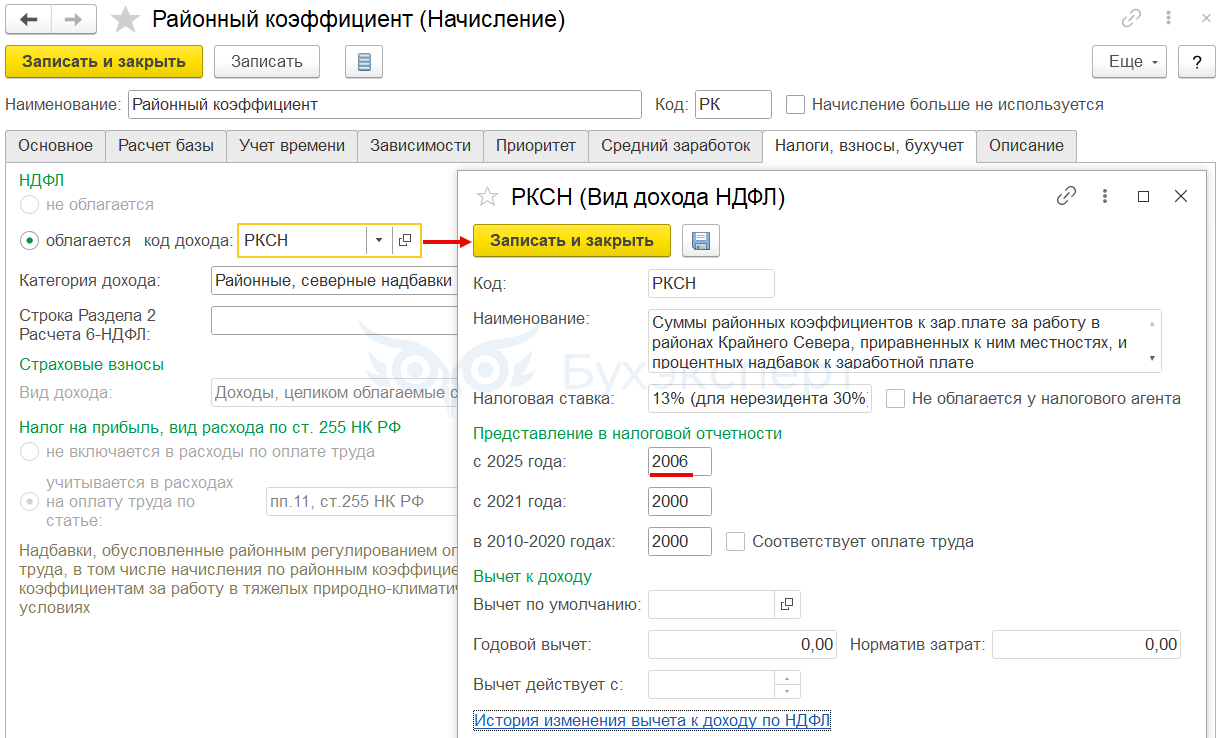
Новый код будет заполняться в 6-НДФЛ (Отчетность, справки – 1С-Отчетность) и Справке о доходах (Налоги и взносы – Справки о доходах (2-НДФЛ) для сотрудников) для отчетных периодов, начавшихся с 01.01.2025.
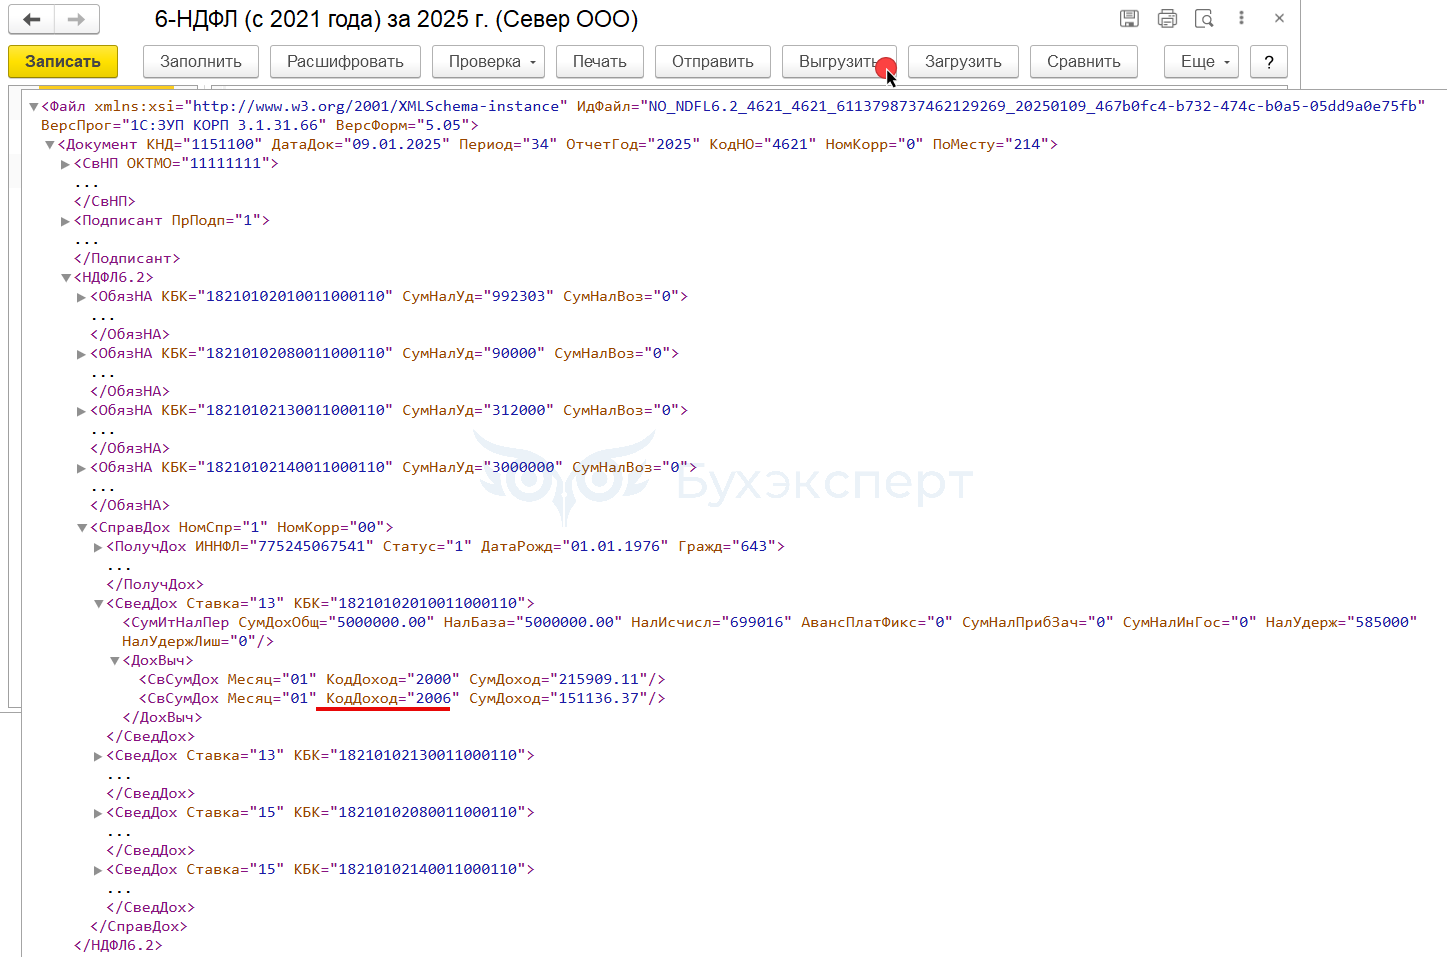
Такой же код дохода программа выгружает в xml-файл отчётности.
Доходы с кодом РКСН появились в релизах ЗУП 3.1.30.81 / 3.1.31.32. За периоды до 2025 года в отчетности по НДФЛ для таких доходов применяется код 2000 как для обычной зарплаты. Подробнее - Районный коэффициент и северная надбавка в учете НДФЛ с 2025 года (ЗУП 3.1.30.81 / 3.1.31.32).
Код доходов участников СВО
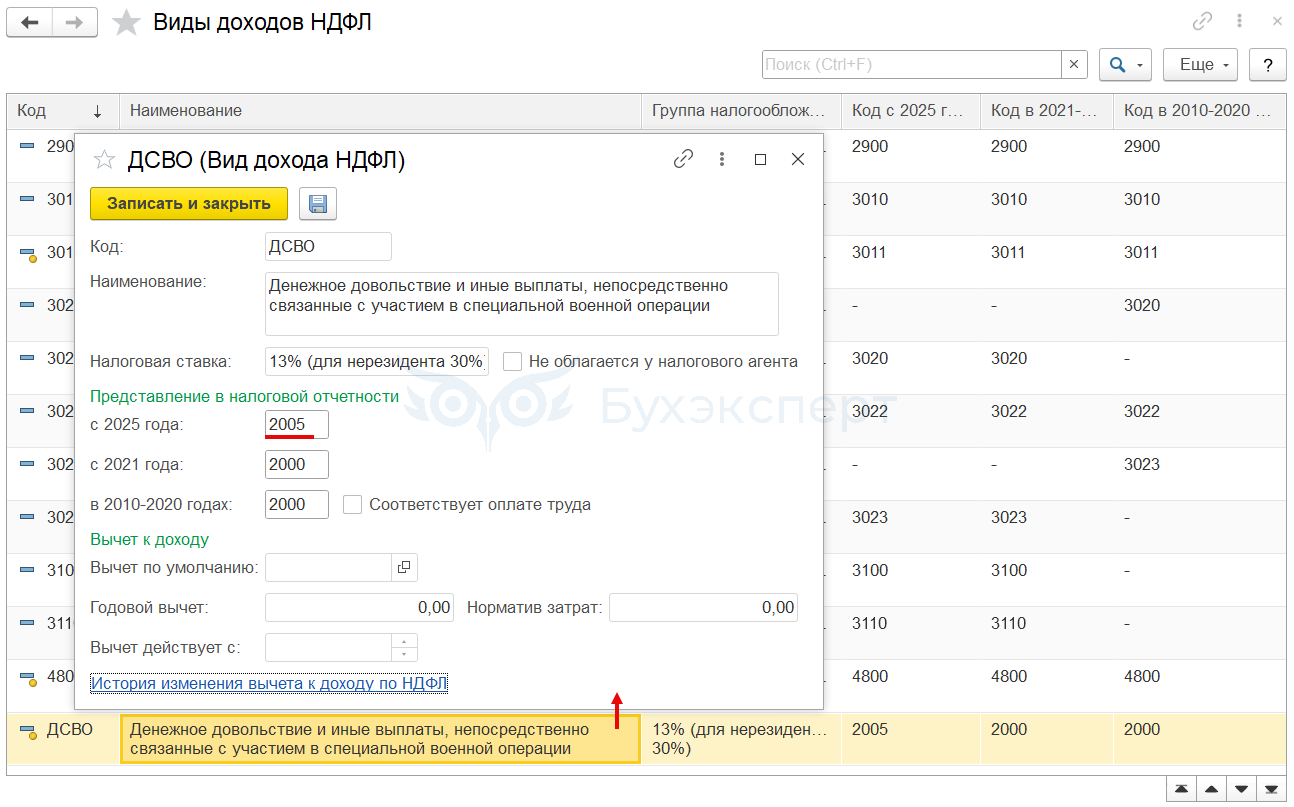
Для видов доходов по НДФЛ Денежное довольствие и иные выплаты, непосредственно связанные с участием в специальной военной операции реализован код 2005.
Новый вычет по НДФЛ за нормы ГТО с 2025 года (ЗУП 3.1.30.116 / 3.1.31.66)
В вышедших версиях программы реализован вычет по НДФЛ для работников, сдавших нормы ГТО - Налоговая реформа по НДФЛ-2025: прогрессивная шкала, поддержка семей с детьми и новый вычет. Код вычета – 150.
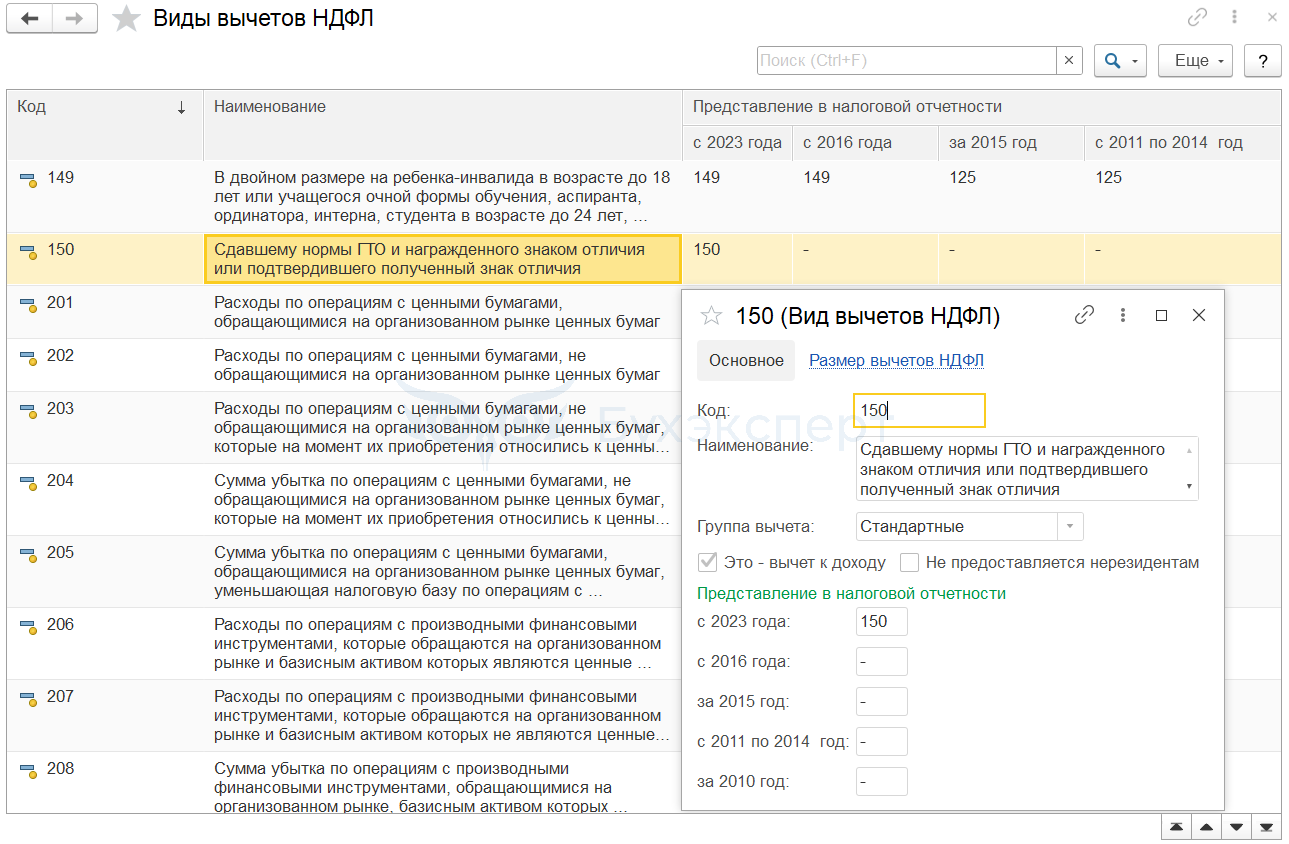
Чтобы назначить сотруднику право на такой вычет, в ЗУП 3.1 добавлен новый документ Ежегодный стандартный вычет (Налоги и взносы – Заявления на вычеты).
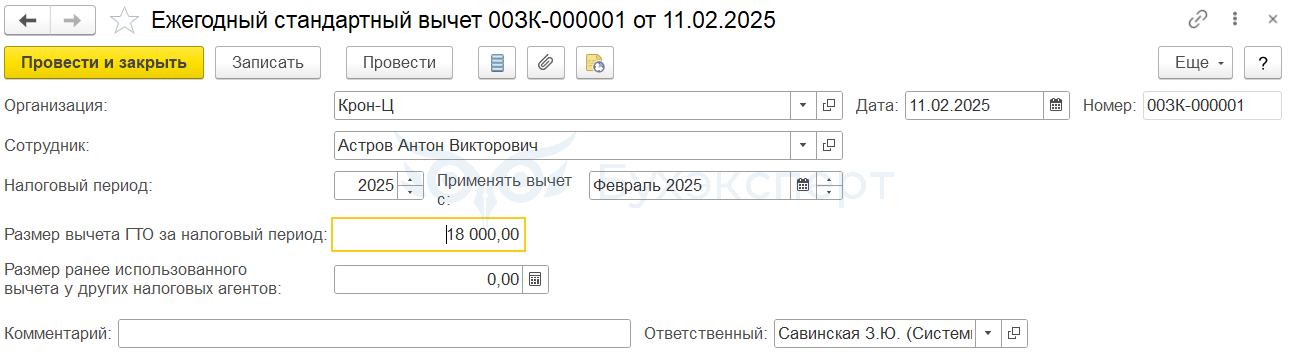
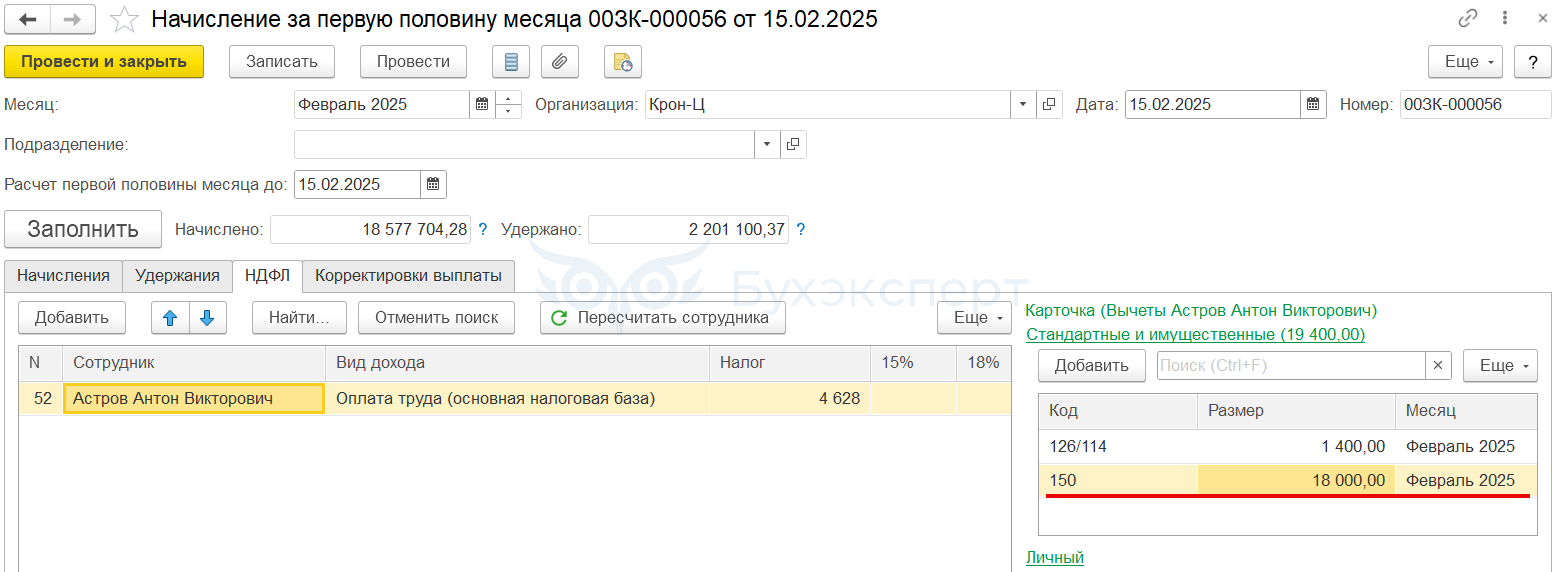
После регистрации документа программа применит годовую сумму вычета при очередном начислении (в пределах начисленной суммы дохода). Ждать окончания года не требуется.
Выделение долей РК и СН для простоев и кормления ребенка (ЗУП 3.1.30.116 / 3.1.31.66)
В новых релизах появилась возможность выделить доли районного коэффициента и северной надбавки при начислении оплаты простоев по вине работодателя и времени кормления ребенка.
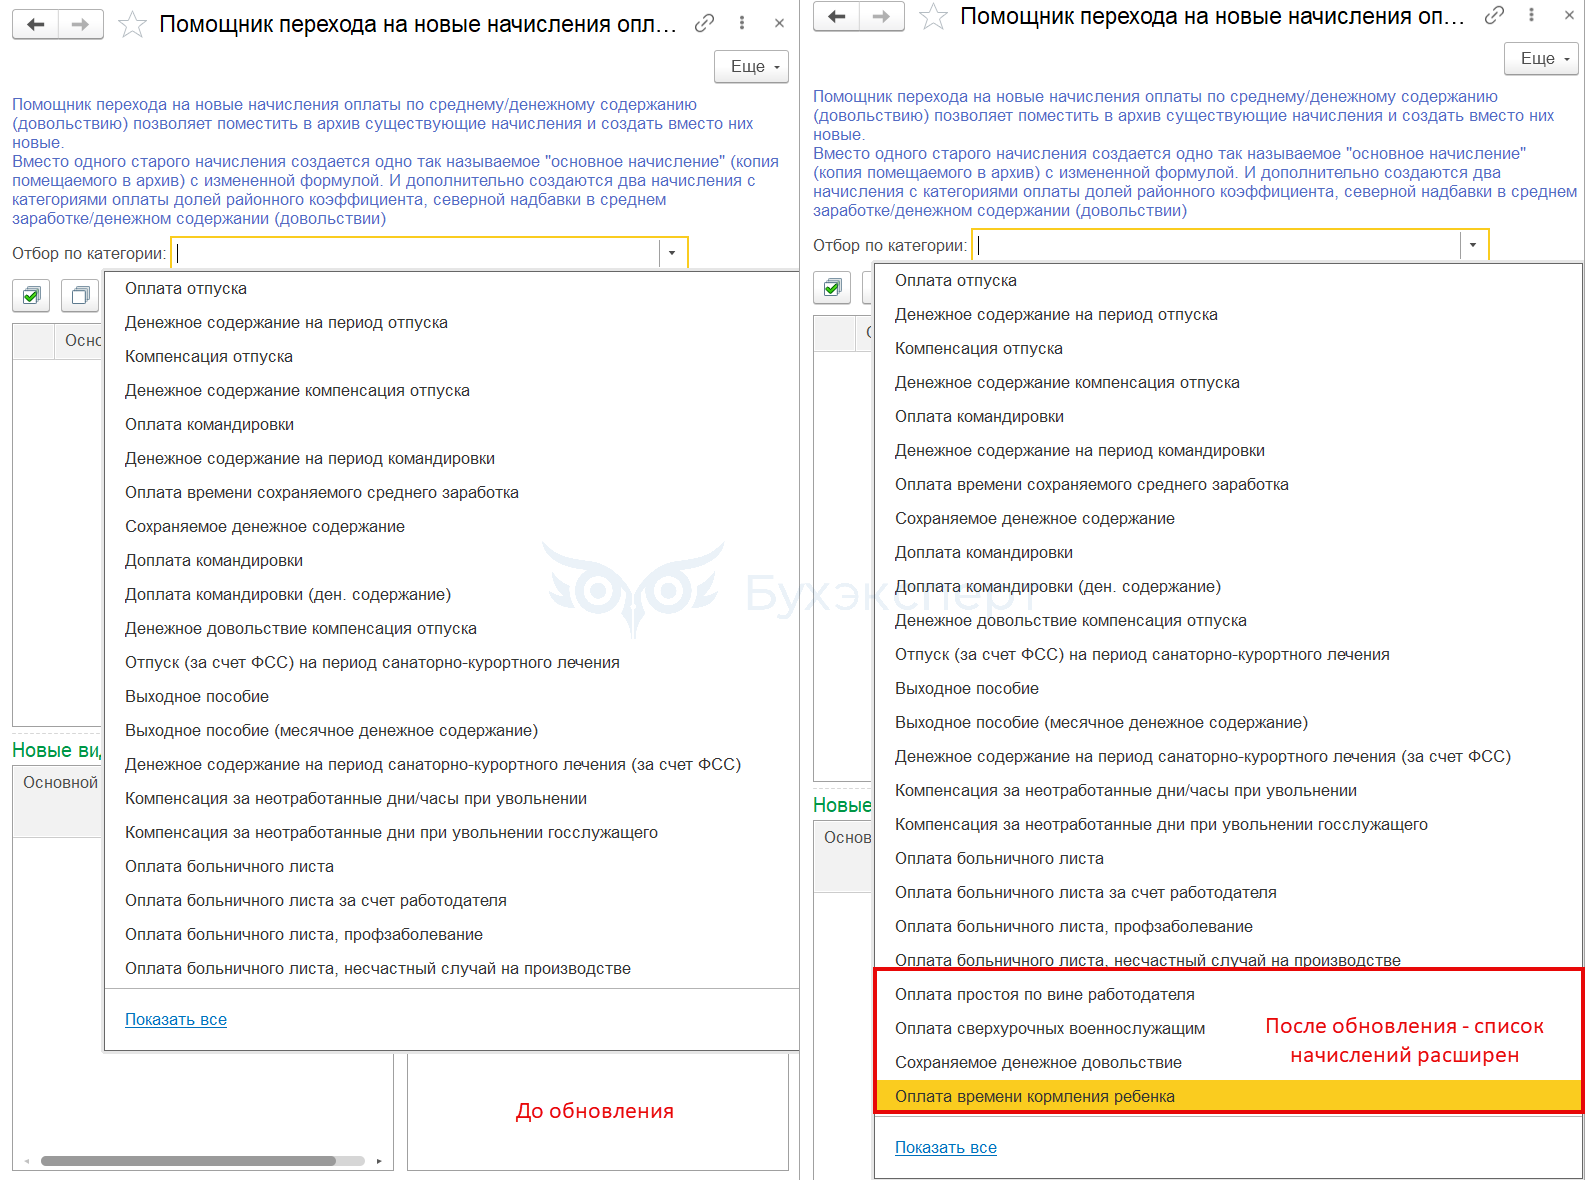
В релизах ЗУП 3.1.30.108 / 3.1.31.58 для выделения долей РК и СН был добавлен Помощник перехода на новые начисления оплат по среднему – Как в ЗУП 3.1 выделить РК и северную надбавку с выплат по среднему для расчета НДФЛ с 2025 года. Однако список начислений, для которых можно применить Помощник, ограничен.
В новых версиях программы этот список был расширен.
Новый порядок бронирования работников (ЗУП 3.1.30.116 / 3.1.31.66)
В вышедших релизах добавлены два новых документа по учету бронирования работников (Кадры – Воинский учет):
- Приказ о бронировании работников
- Приказ о прекращении бронирования
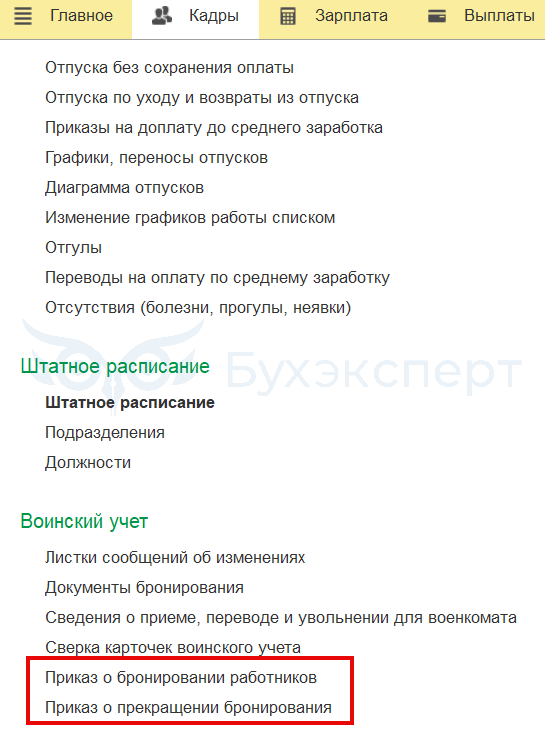
Новые документы нужны, чтобы согласовать список забронированных граждан с военкоматами, в которых работники состоят на воинском учете. Такой порядок согласования введен Постановлением Правительства РФ от 05.06.2024 № 766 и Методическими рекомендациями, утвержденными решением МВК от 07.08.2024 № 2пр-МВК.
Разберем Приказы подробнее.
Приказ о бронировании работников
Приказ о бронировании работников – это список сотрудников, которых предполагается забронировать после согласования с военкоматами.
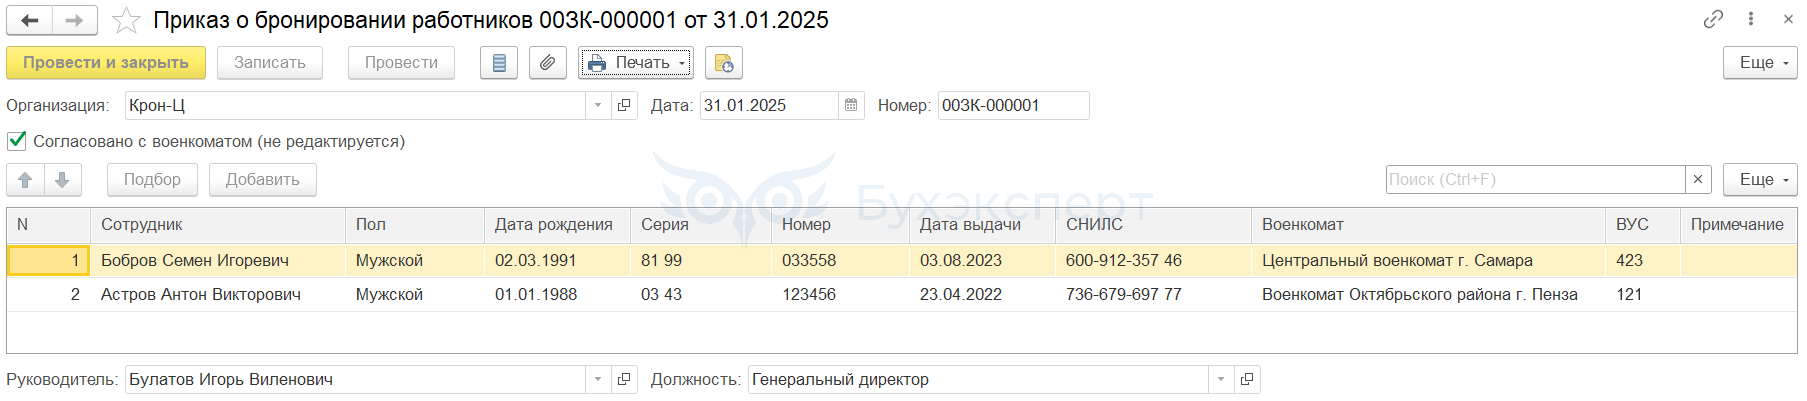
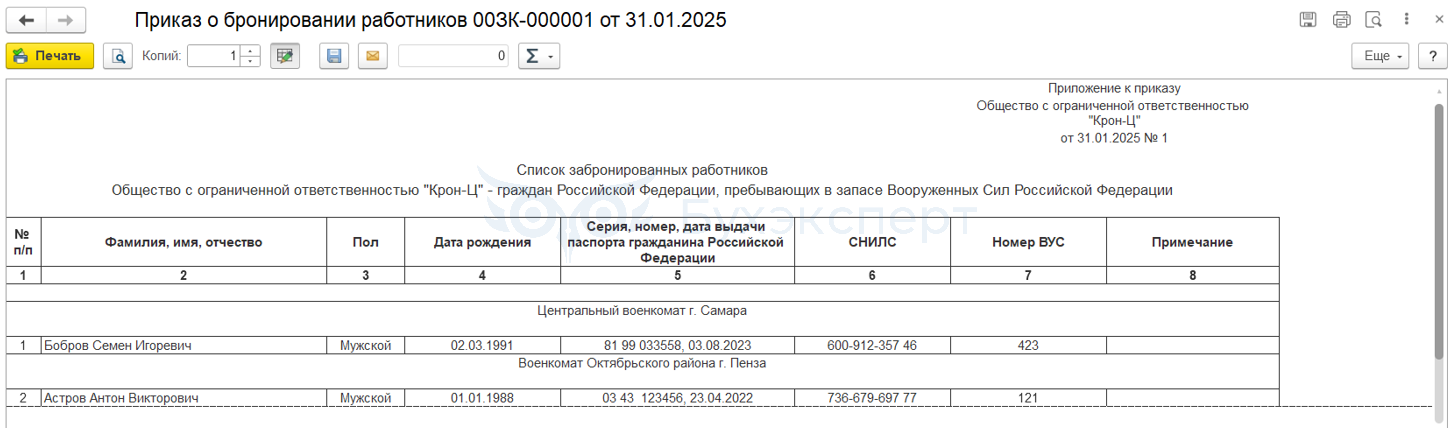
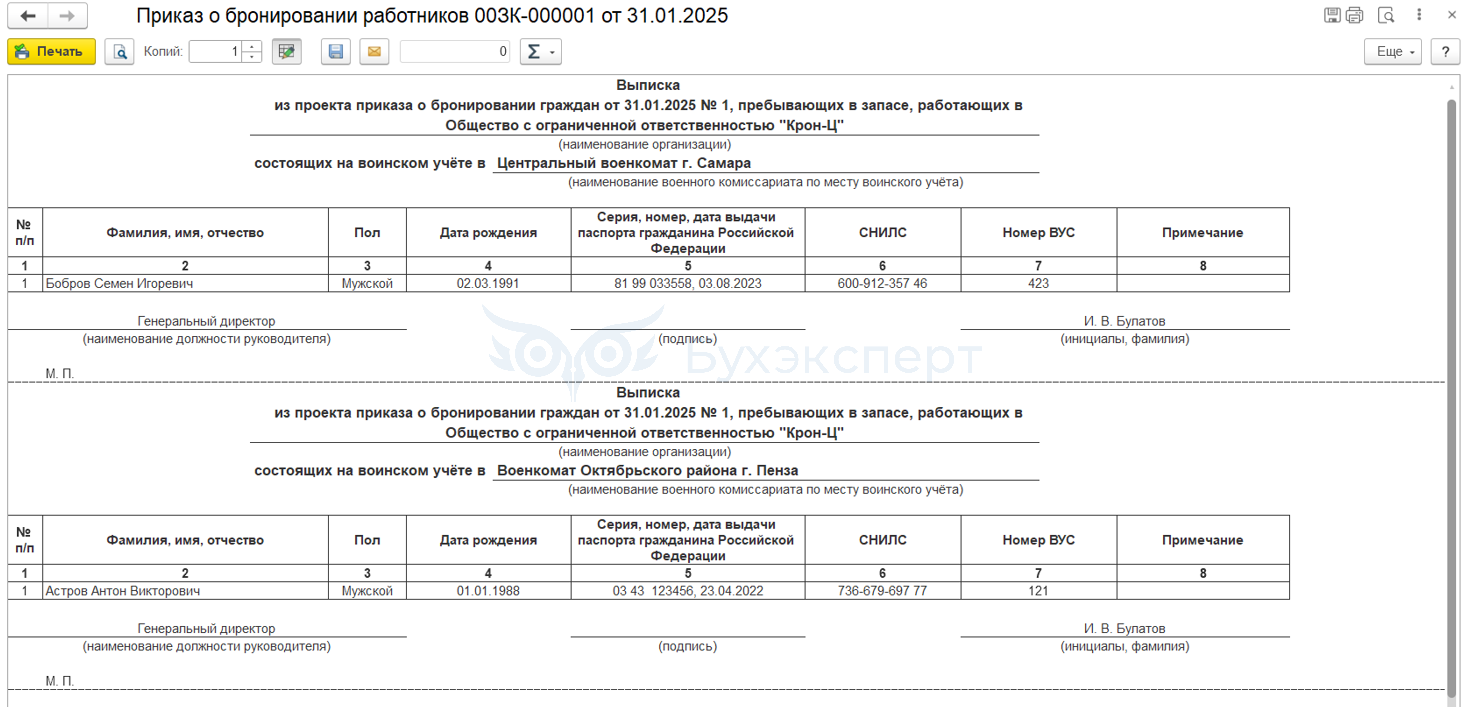
Документ позволяет вывести две печатные формы:
- Список забронированных работников
- Выписка из проекта приказа о бронировании граждан
Для отметки о согласовании с военкоматами в документе предназначен флажок Согласовано с военкоматом (не редактируется). Когда флажок включен – документ защищен от изменений.
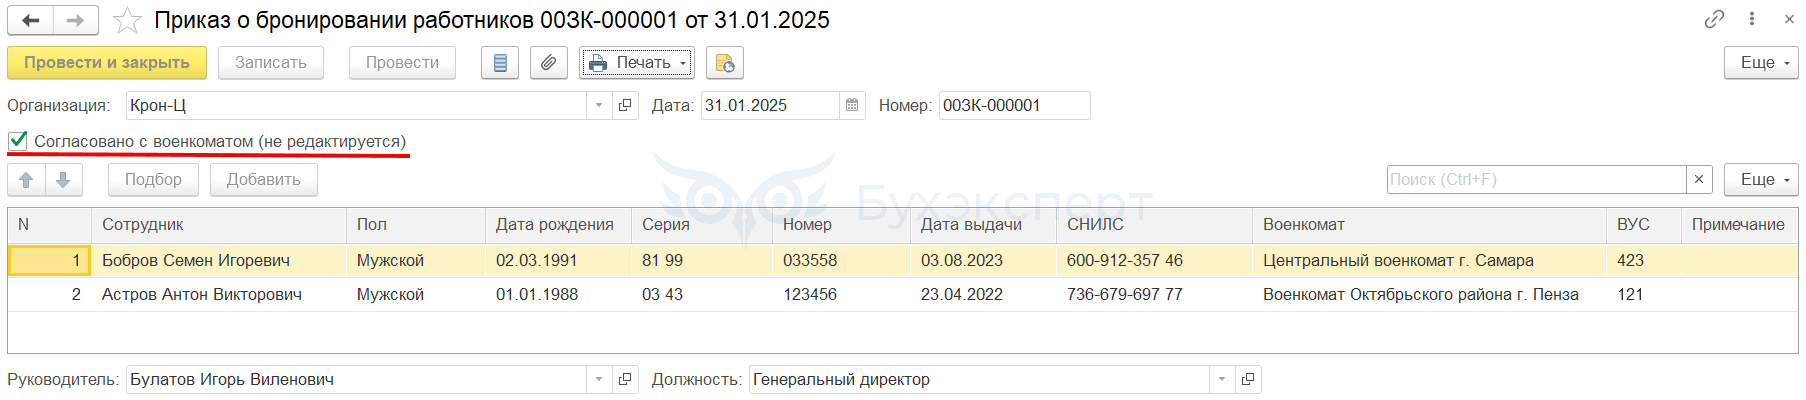
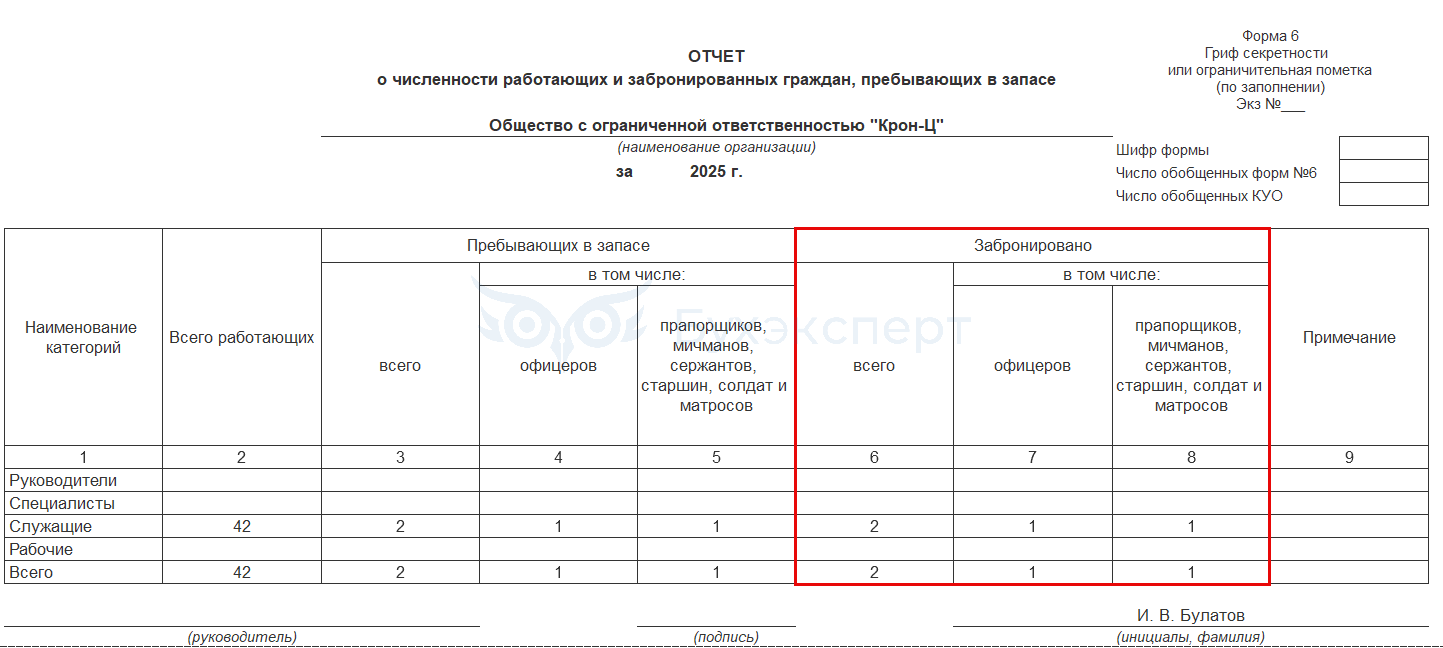
Документ делает движения в учете забронированных граждан при проведении только с взведенным флажком. Тогда сведения из Приказа попадают в Форму 6 – Отчет о численности работающих и забронированных граждан, пребывающих в запасе (Кадры – Кадровые отчеты – Отчетность для бронирования).
Сведения о бронировании (дату оформления отсрочки, серию и номер удостоверения и пр.) в карточку Сотрудника потребуется по-прежнему вводить вручную (Кадры – Сотрудники – Воинский учет). Подробнее – в статье Порядок действий по бронированию в ЗУП 3.1.
Приказ о прекращении бронирования
Документ отменяет бронь для ранее забронированных сотрудников.
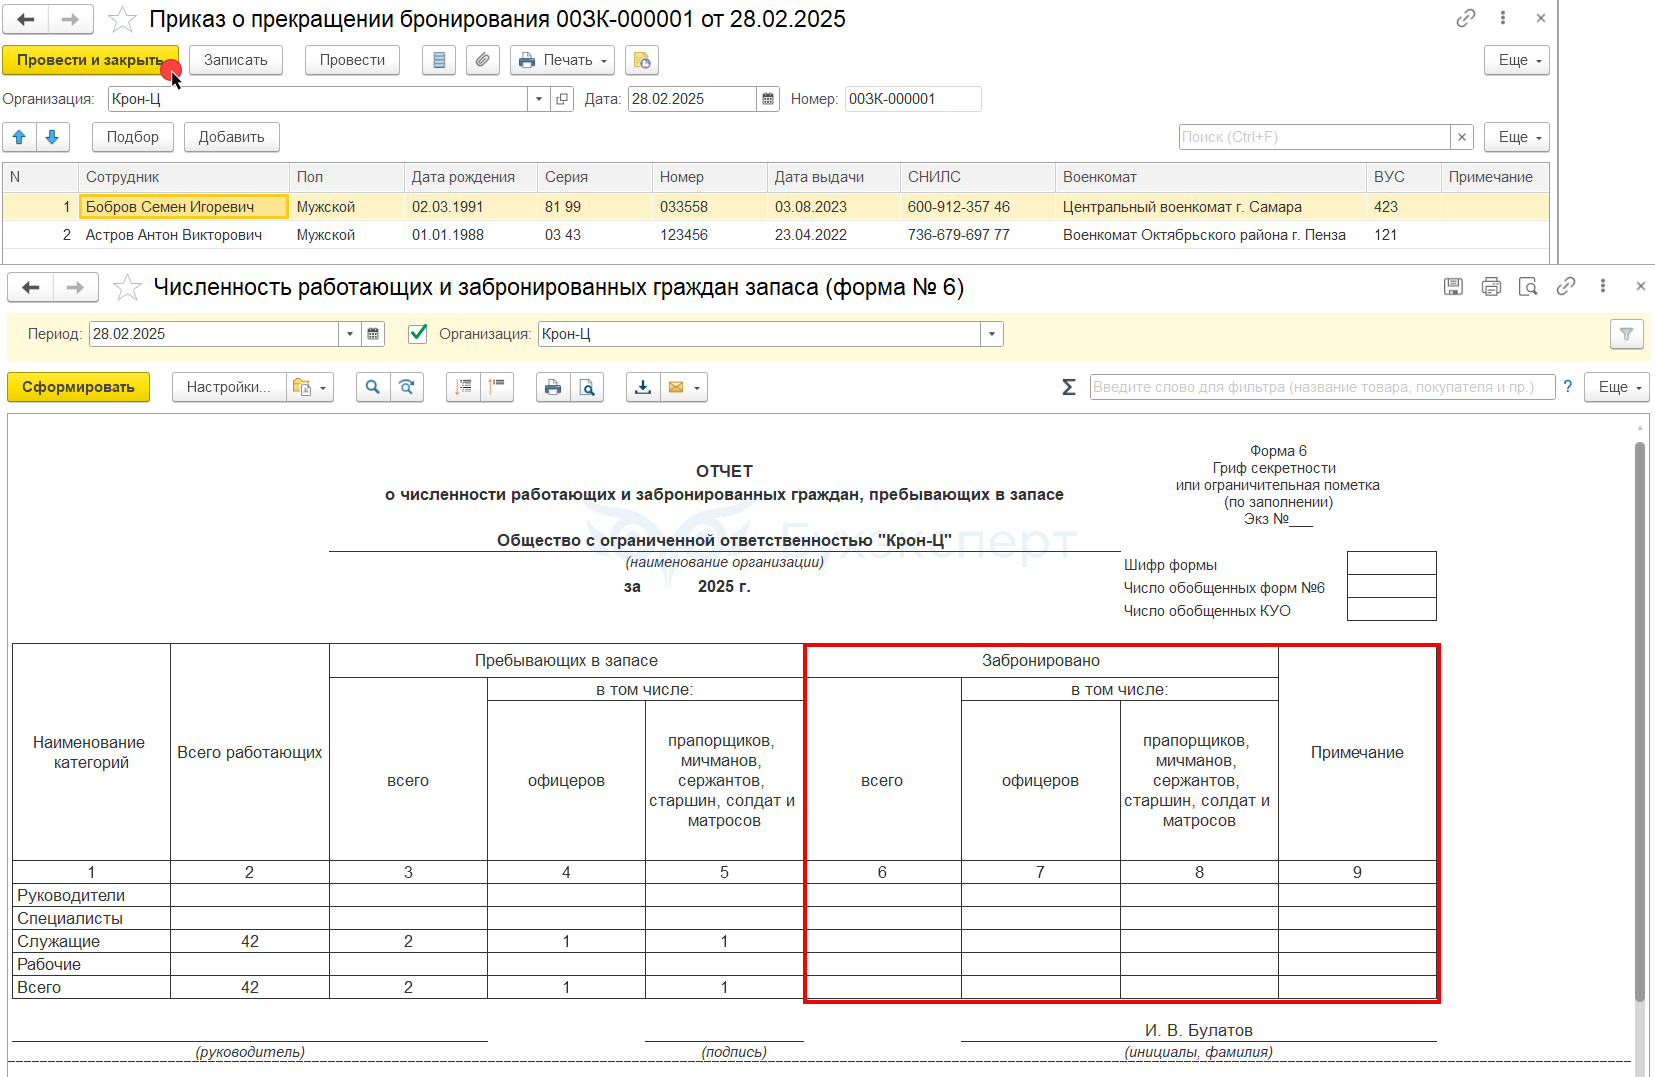
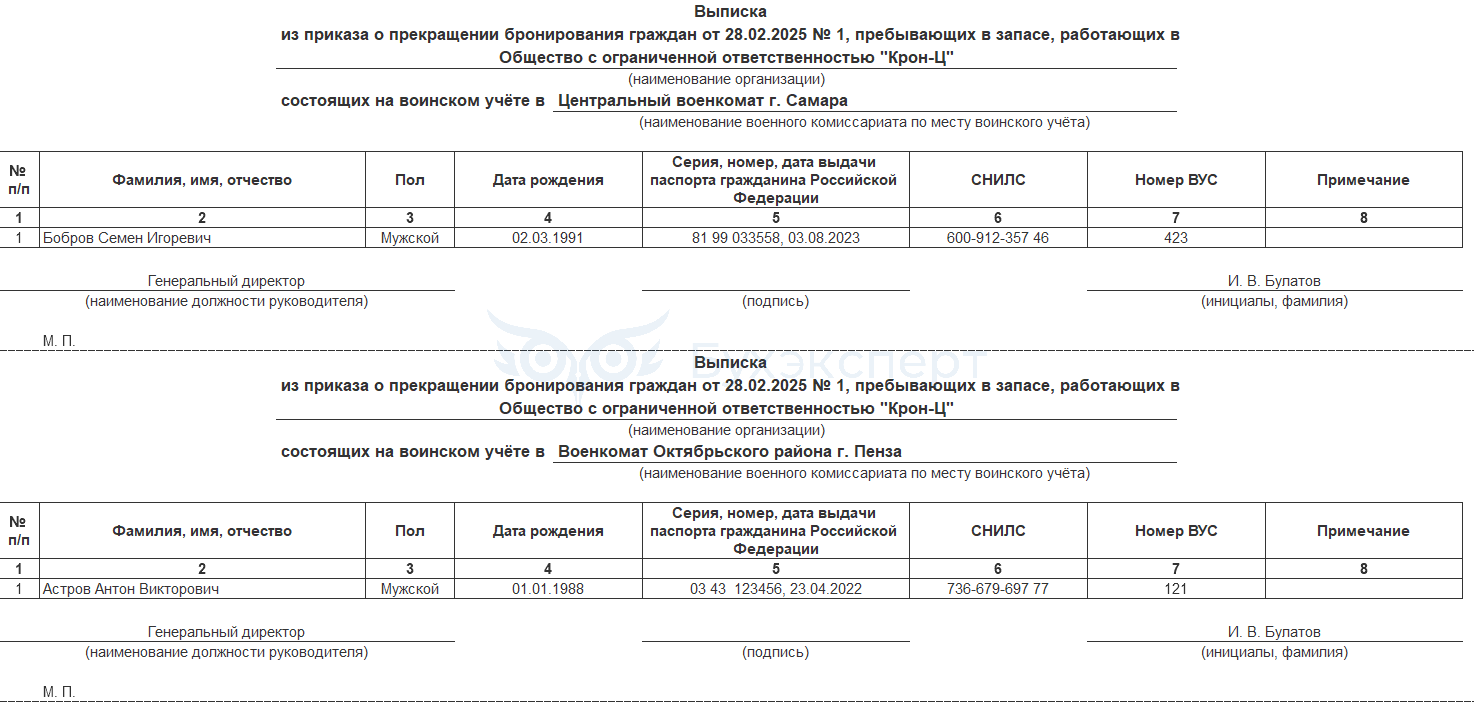
Так же позволяет вывести две печатные формы для военкоматов:
- Список работников, по которым принято решение о прекращении бронирования
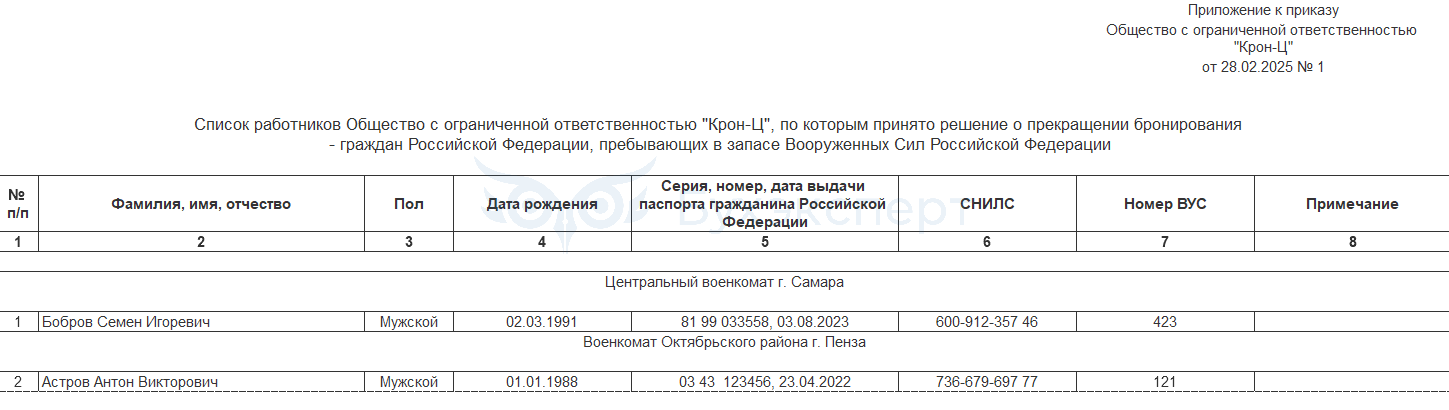
- Выписка из приказа о прекращении бронирования
Обновление МЧД для ФНС (ЗУП 3.1.30.117 / 3.1.31.67)
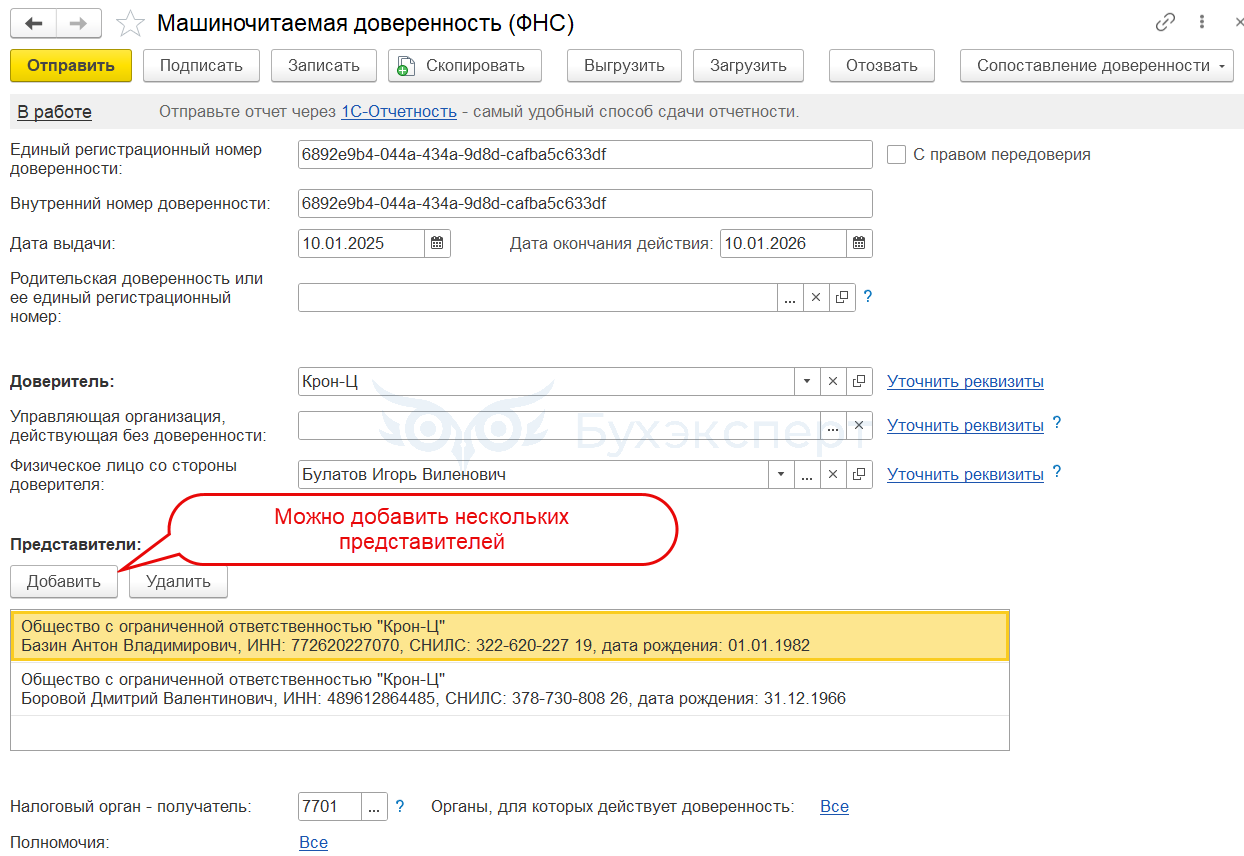
В новых релизах обновлены Машиночитаемые доверенности (ФНС) и Заявления на отзывы машиночитаемых доверенностей (ФНС) (Отчетность, справки – 1С-Отчетность – Уведомления).
Основные изменения:
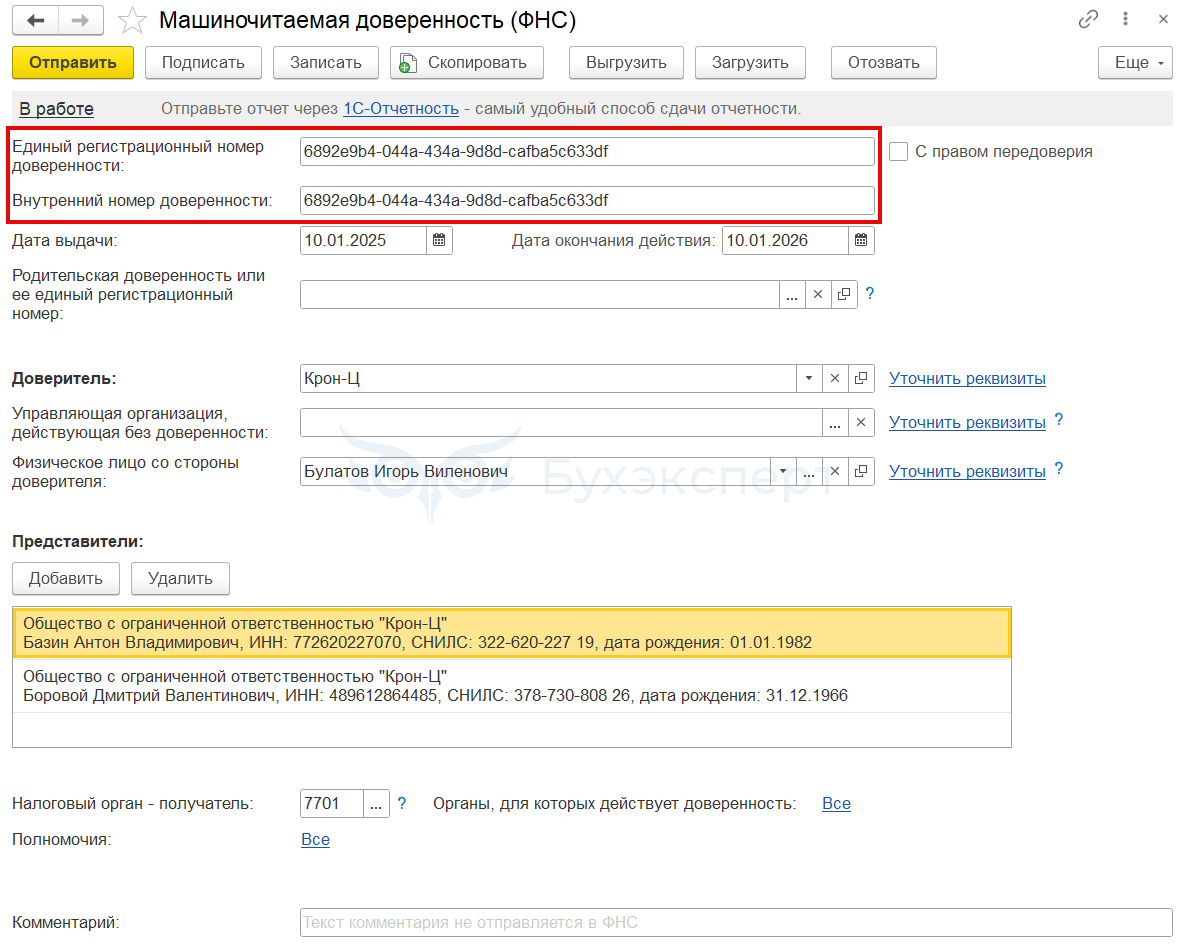
- Появилась возможность указать несколько доверенных лиц в одной доверенности
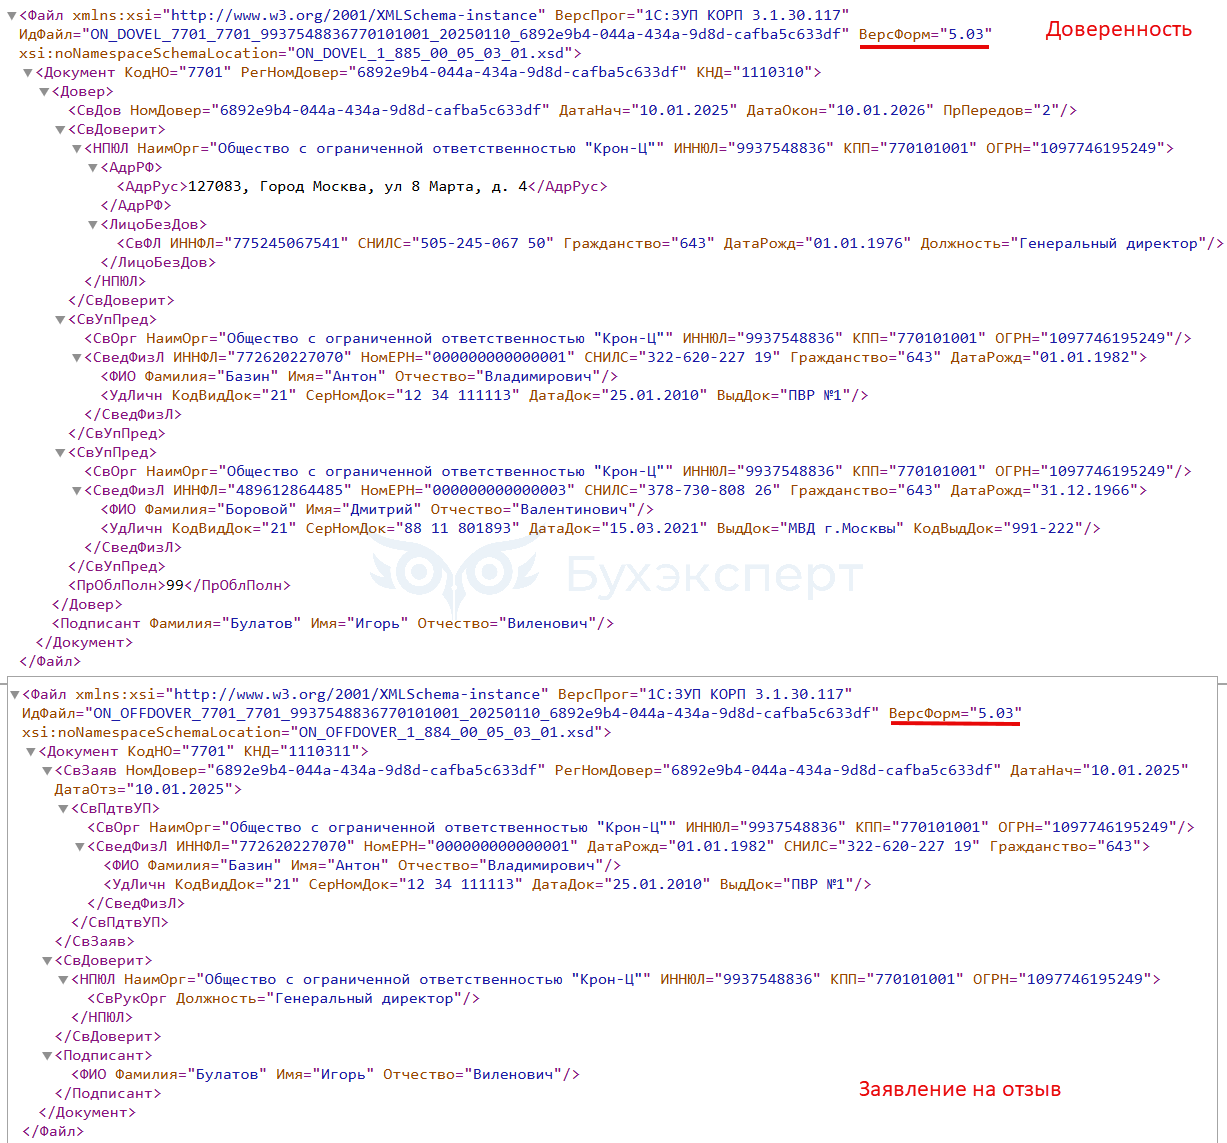
В Заявлении об отзыве машиночитаемой доверенности (ФНС) можно отозвать доверенность только по одному из представителей 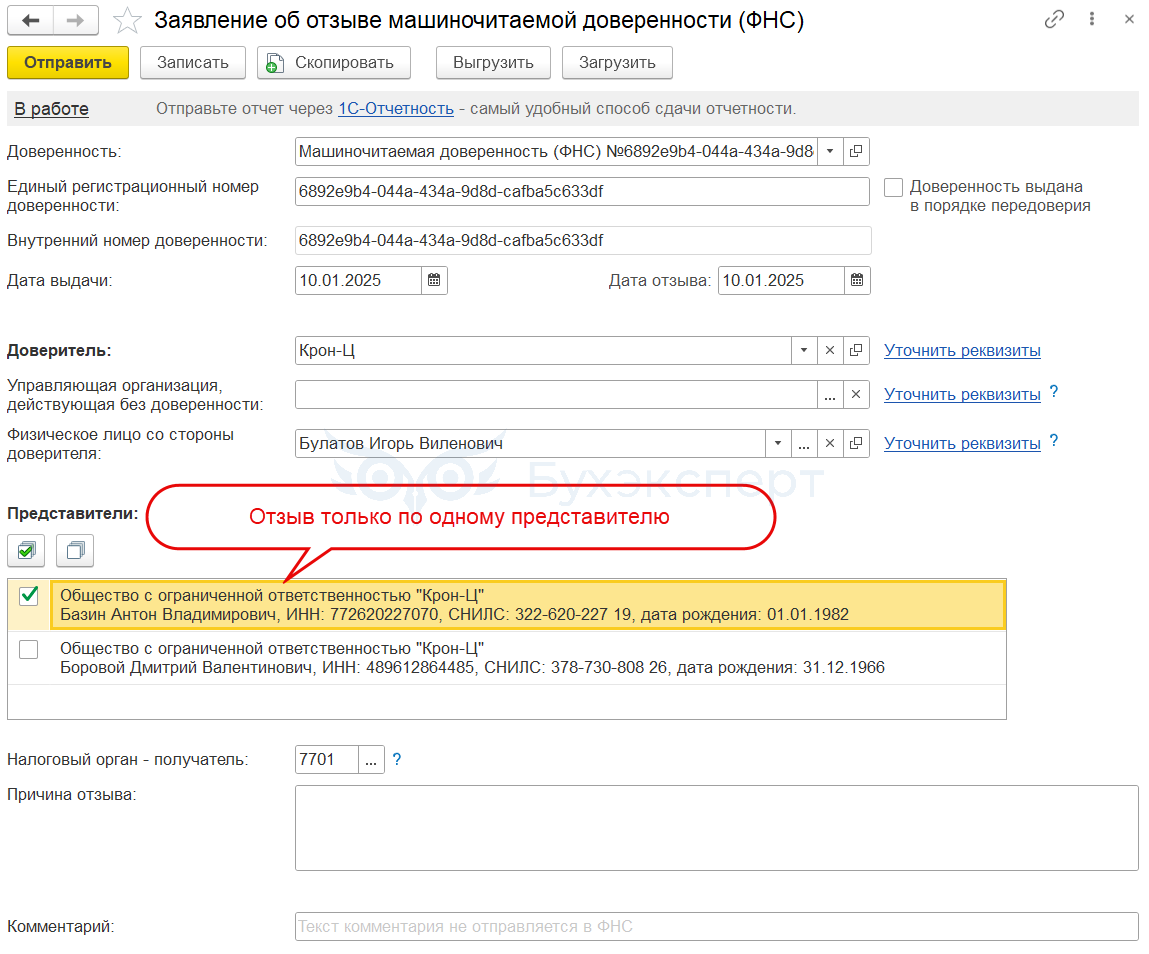
- Появилась возможность указать номер представителя-физлица в едином реестре населения
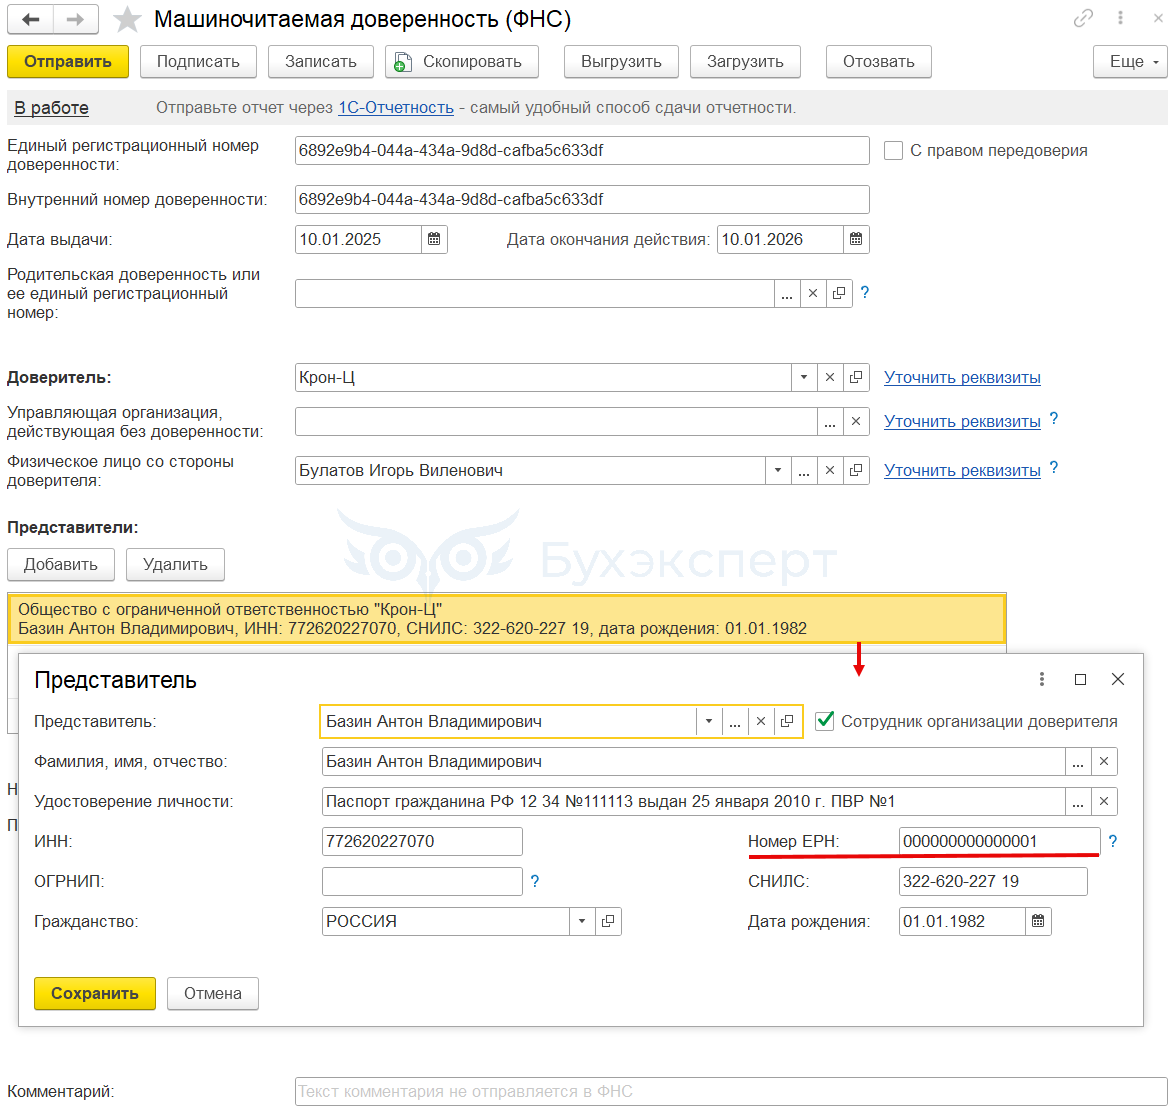
- На этапе создания доверенности теперь автоматически генерируется многосимвольный единый регистрационный и внутренний номер доверенности
- Для Доверенности и Заявления на отзыв реализован формат выгрузки 5.03 в соответствии с Приказом ФНС РФ от 16.10.2024 N ЕД-7-26/858@
Все материалы по работе с МЧД в ЗУП 3.1 – в рубрике 1С-Отчетность и МЧД.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете