





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В августе 2025 года вышли две пары релизов. 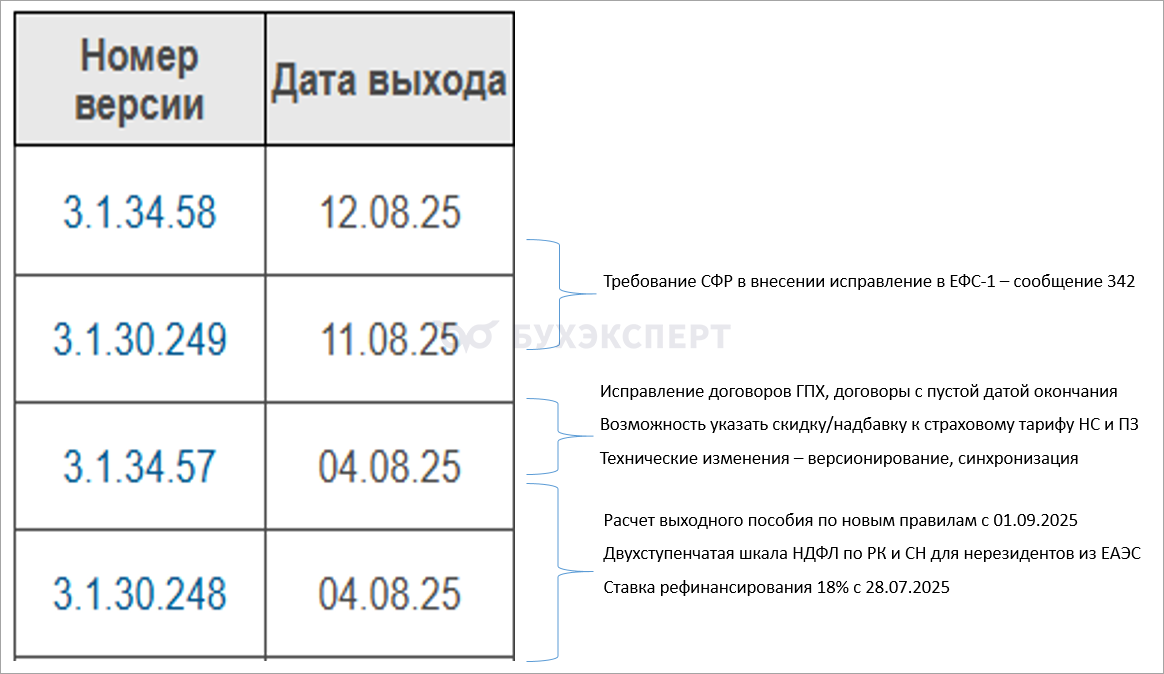
Разберем новый функционал.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
- Расчет выходного пособия по новым правилам с 1 сентября (ЗУП 3.1.30.248 / 3.1.34.57)
- Двухступенчатая шкала НДФЛ по РК и СН для нерезидентов из ЕАЭС (ЗУП 3.1.30.248 / 3.1.34.57)
- Изменение ключевой ставки с 28.07.2025 (ЗУП 3.1.30.248 / 3.1.34.57)
- Исправление договоров ГПХ и актов (ЗУП З.1.34.57)
- Договоры ГПХ с пустой датой окончания (ЗУП З.1.34.57)
- Возможность указать размер скидки/надбавки к страховому тарифу НС и ПЗ (ЗУП 3.1.34.57)
- Синхронизация уже имеющихся данных по сотрудникам (3.1.34.57)
- Расширение списка документов для обмена в сервисе 1С:Кабинет сотрудника (ЗУП 3.1.34.57)
- Версионирование справочников Контрагенты, Статьи финансирования и документа Ввод остатков отпусков (ЗУП 3.1.34.57)
- Требования СФР о внесении исправлений в ЕФС-1 – сообщение 342 (ЗУП 3.1.30.249 / 3.1.34.58)
Расчет выходного пособия по новым правилам с 1 сентября (ЗУП 3.1.30.248 / 3.1.34.57)
С 01.09.2025 вступает в силу новый порядок исчисления среднего заработка для выплаты выходных пособий. В вышедших версиях ЗУП 3.1 реализован новый порядок расчета выходного пособия при увольнении в соответствии с Постановлением Правительства РФ от 24.04.2025 № 540.
Суть изменений – при расчете среднего месячного заработка для выходного пособия при увольнении теперь будем умножать средний дневной заработок на среднее количество рабочих дней, приходящихся на один месяц в году. А для сотрудников с суммированным учетом расчет будем выполнять, исходя из среднечасового заработка и среднего числа часов в месяце.
Чтобы реализовать новый расчет пособия, в документе Увольнение добавили новые реквизиты:
- Среднемесячное количество дней (часов) – автоматически определяется по графику работы сотрудника. Для сотрудников на обычном графике заполняется число рабочих дней, для работников с суммированным учетом – число рабочих часов
- Кратность выходного пособия – это число месяцев, за которые нужно выплатить выходное пособие. Она указывается вручную. Например, при значении 1 выходное пособие выплачивается за 1 месяц
В ЗУП 3.1 среднемесячное количество дней (часов) берется из графиков работы сотрудников. Но при буквальном прочтении п. 13 Положения об особенностях порядка исчисления средней заработной платы, которое вступит в силу 01.09.2025, можно сделать вывод, что расчет должен выполняться по данным производственного календаря. Проблема особенно заметна по сотрудникам со сменными графиками работы, потому что у них количество часов по графику значительно отличается от производственного календаря.
Мы написали об этой ситуации на линию консультации 1С и когда появятся разъяснения от разработчиков, дополним статью.

Новые реквизиты отображаются в документе, только если Дата увольнения ≥ 01.09.2025. Если сотрудник увольняется раньше, расчет производится по старым правилам.
Расчет выходного пособия теперь происходит по формуле:
Средний дневной (часовой) заработок * Среднемесячное количество дней (часов) * Кратность выходного пособия
Расчет по дням выполняется для сотрудников с обычным графиком. Для работников на графике суммированного учета расчет будет производиться по часам. Признак суммированного учета ЗУП 3.1 берет из Графика работы сотрудника, который ему установлен на дату увольнения.
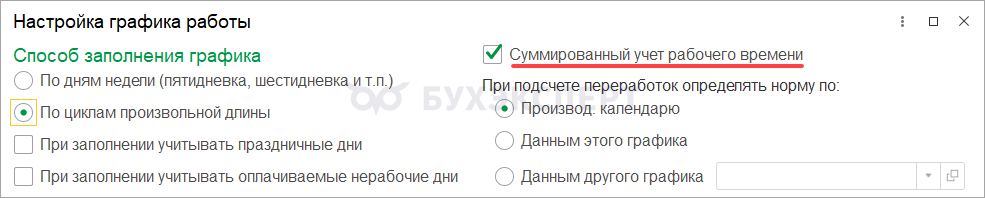
Новые правила повлияли и на расчет части компенсаций при увольнении, не облагаемой страховыми взносами. Теперь она рассчитывается следующим образом:
Средний дневной (часовой) заработок (для вых. пособий) * Среднемесячное количество дней (часов) * Коэффициент территориальных условий
Показатель Коэффициент территориальных условий – это число месяцев (3 или 6), на которое нужно умножить среднемесячный заработок, чтобы рассчитать не облагаемую взносами сумму компенсаций при увольнении. Значение показателя зависит от условий работы сотрудника:
- 3, если у сотрудника обычные территориальные условия
- 6, если у сотрудника особые территориальные условия (например, он трудится в районах Крайнего Севера и приравненных к ним районах)
Разберем новый расчет выходного пособия на примере.
Сотрудник увольняется в связи с ликвидацией организации 01.09.2025. Ему выплачивается выходное пособие в размере 1 среднего месячного заработка. До увольнения сотрудник работал на графике обычной пятидневки. Организация расположена в обычных территориальных условиях. При расчете не облагаемой взносами суммы компенсаций при увольнении, среднемесячный заработок умножаем на 3 месяца.
Проверим, как рассчитается выходное пособие в программе.
Среднемесячное количество дней программа возьмет из графика сотрудника.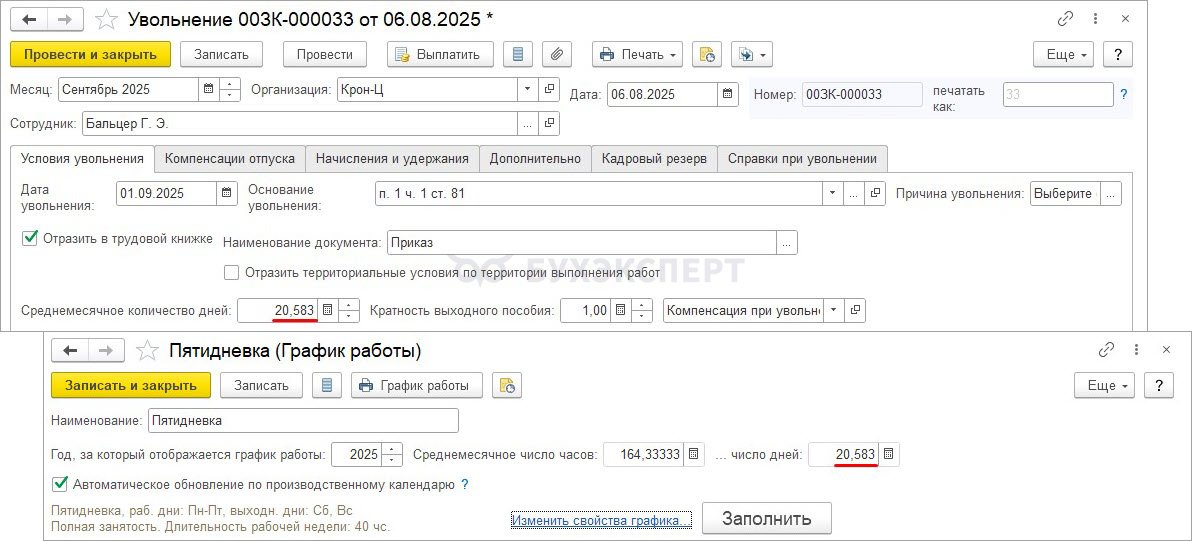
Для расчетов значение округляется до двух знаков после запятой.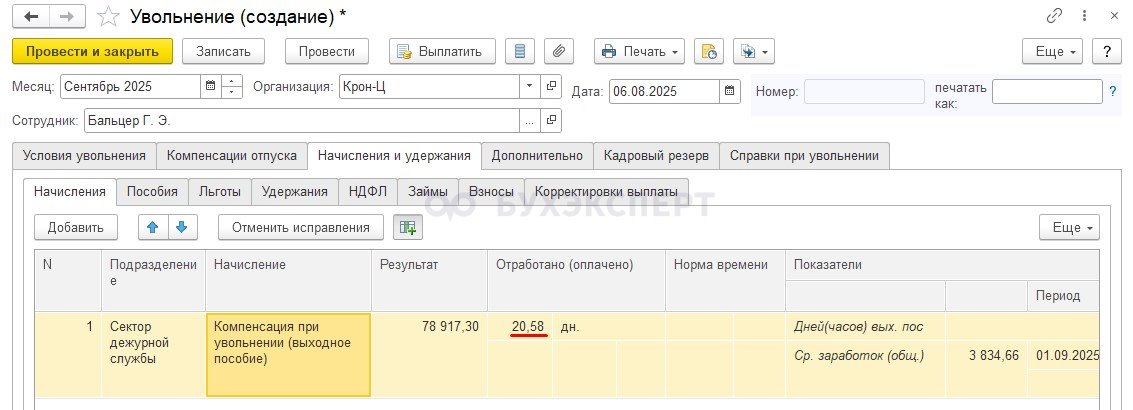
Так как выходное пособие выплачивается в 1 размере месячного заработка, в поле Кратность выходного пособия укажем значение 1.
Проверим расчет суммы выходного пособия.
Выходное пособие при сокращении:
- 20,58 (среднемесячное количество дней) * 3 834,66 (средний дневной заработок) * 1 (кратность выходного пособия) = 78 917,30 руб.

Расчет суммы компенсаций при увольнении, не облагаемых взносами, также выполняется, исходя из среднемесячного числа дней.
Суммы компенсаций при увольнении, не облагаемых взносами:
- 20,583 (среднемесячное количество дней) * 3 834,66 (средний дневной заработок) * 3 (коэффициент территориальных условий) = 236 786,42 руб.

Для сотрудников с суммированным учетом рабочего времени в расчете используются показатели:
- средний часовой заработок
- среднемесячное количество часов


Двухступенчатая шкала НДФЛ по РК и СН для нерезидентов из ЕАЭС (ЗУП 3.1.30.248 / 3.1.34.57)
В новых версиях программы реализовали расчет НДФЛ с районных и северных надбавок нерезидентам из ЕАЭС по двухступенчатой шкале. Механизм расчета изменили в соответствии с Письмом ФНС от 21.05.2025 N ЗГ-2-11/8526@ - ФНС разъяснила, какие ставки НДФЛ применять по РК и СН для граждан ЕАЭС. До выхода обновления НДФЛ по таким доходам рассчитывался по 5-ступенчатой шкале как с РК и СН обычных нерезидентов.
Если в информационной базе есть сотрудники из ЕАЭС с РК и СН, которым установили статус Гражданин страны-участника Договора о ЕАЭС – просто обновить программу недостаточно. Нужно пересдать 6-НДФЛ и уведомления, чтобы выделить налог с РК и СН на отдельный КБК. Кроме того, если доходы сотрудника по основной базе до обновления превысили 2,4 млн руб., потребуется пересчитать НДФЛ.
Как это сделать, разобрали на примерах в статье Расчет НДФЛ для граждан ЕАЭС с РК и СН, как для резидентов (ЗУП 3.1.30.248 / 3.1.34.57)
Изменение ключевой ставки с 28.07.2025 (ЗУП 3.1.30.248 / 3.1.34.57)
В вышедших релизах обновлена Ставка рефинансирования (Настройка – Сервис – Редактирование законодательных значений) в соответствии с Информацией Банка России от 25.07.2025. Новое значение 18% годовых применяют с 28.07.2025 — Центробанк понизил ключевую ставку до 18% с 28.07.2025.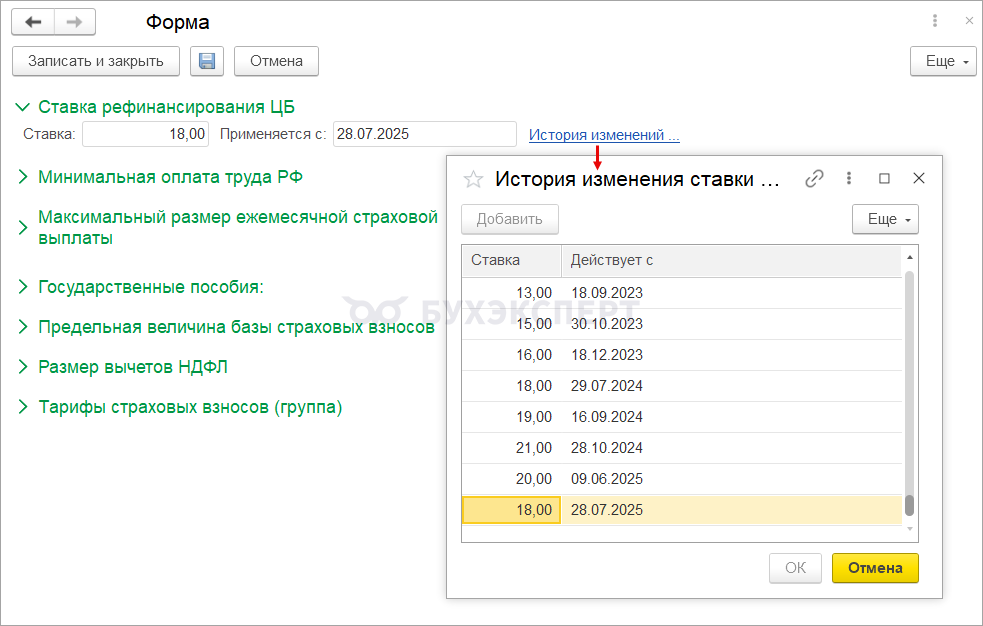
Размер ключевой ставки в ЗУП 3.1 влияет на расчет:
- компенсации за задержку заработной платы (ст. 236 ТК РФ)
- материальной выгоды сотрудника от экономии на процентах (ст. 212 НК РФ)
Об учете матвыгоды в ЗУП 3.1 смотрите в статье Матвыгода от процентов по займам — как рассчитать и отразить в 6-НДФЛ
Исправление договоров ГПХ и актов (ЗУП З.1.34.57)
В вышедшем релизе добавлена возможность исправлять и сторнировать договоры ГПХ и акты к ним. Новый механизм распространяется на следующие документы:
- Договор (работы, услуги) (Зарплата – Договоры (в т. ч. авторские))
- Договор авторского заказа (Зарплата – Договоры (в т. ч. авторские))
- Акт приемки выполненных работ (Зарплата – Договоры (в т. ч. авторские))
Как исправить договор или акт
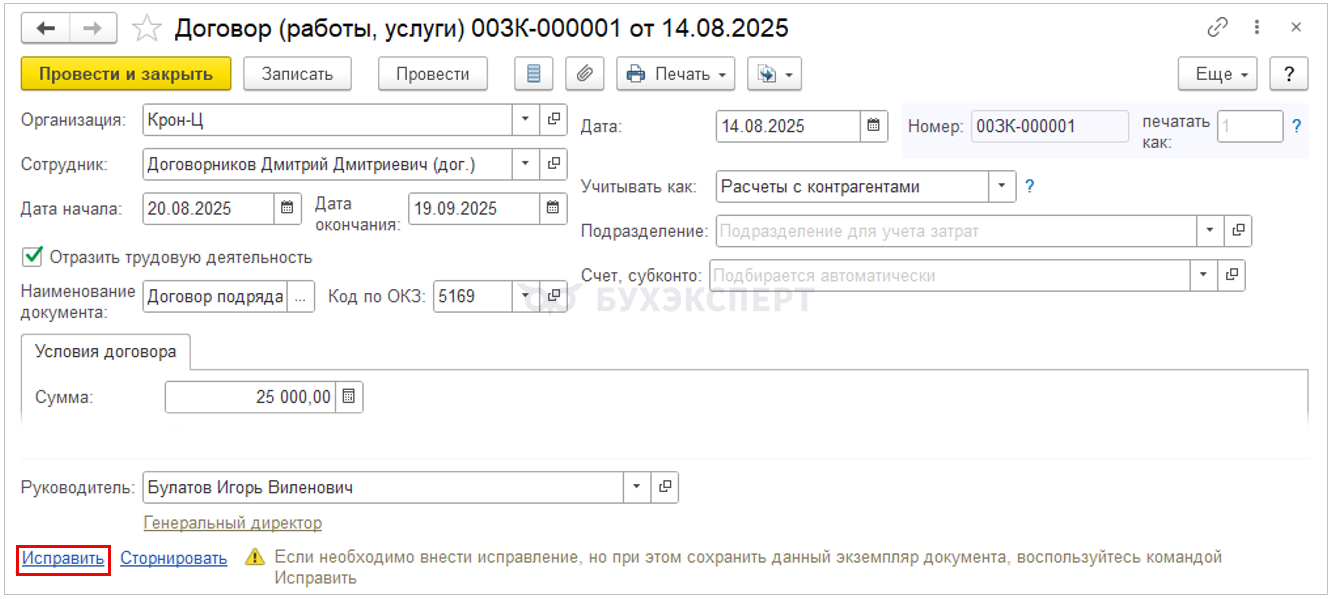
Для исправления в документы добавили гиперссылку Исправить. Для документов Договор (работы, услуги) и Договор авторского заказа в документе-исправлении можно поправить любые реквизиты кроме Способа оплаты – он не редактируется. 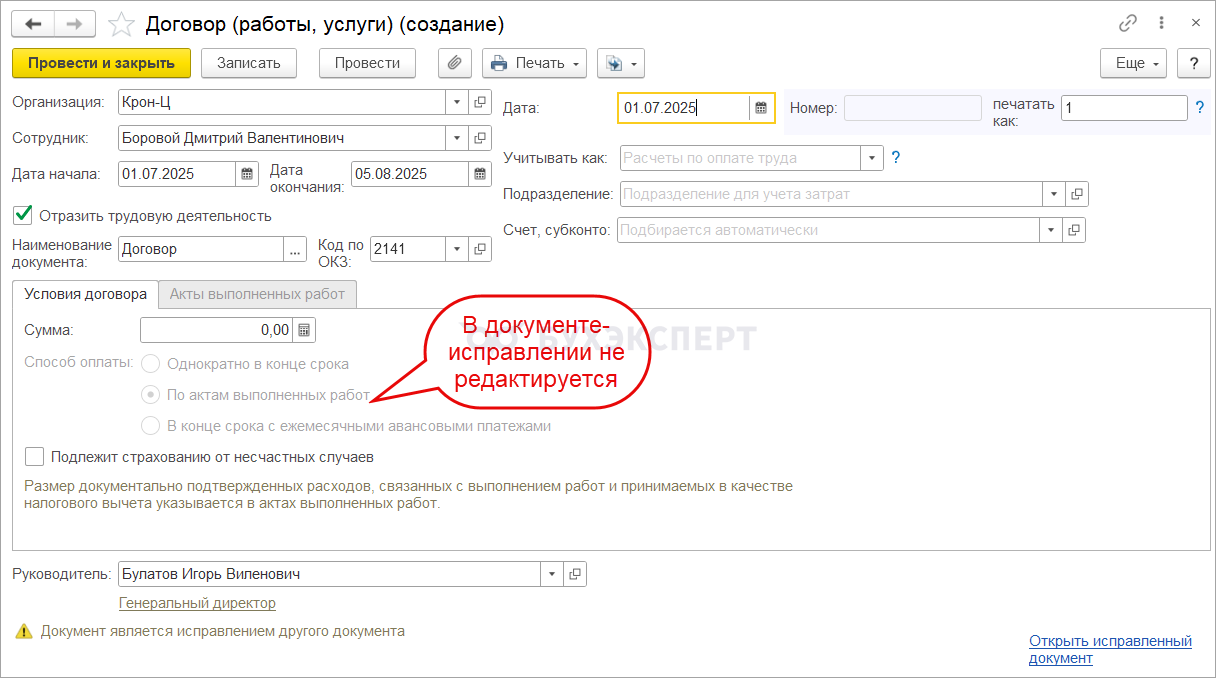
Для Акта приемки выполненных работ можно исправить любые реквизиты, которые были доступны для редактирования в исходном документе.
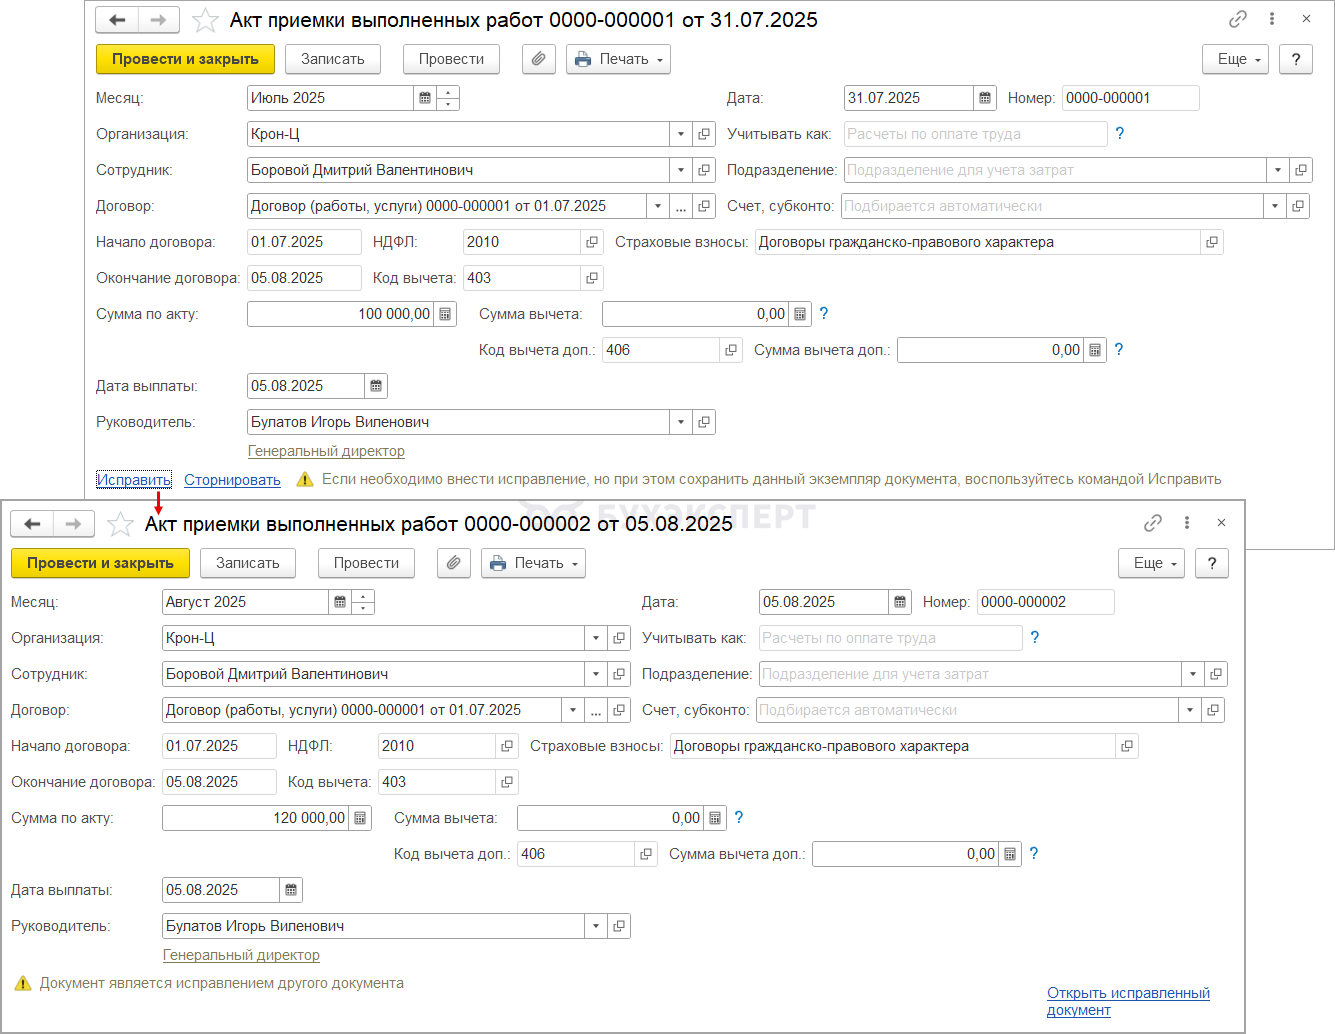
Особенность заполнения даты документа-исправления для договора
Дата документа Договор (работы, услуги) или Договор авторского заказа определяет значение поля Дата документа-основания для мероприятия Начало договора ГПХ в Подразделе 1.1 ЕФС-1.
Поэтому при создании документов-исправлений Договор (работы, услуги) и Договор авторского заказа важно сразу прикинуть, какую дату документа указать:
- Если ошибка допущена именно в Дате договора, то в документе-исправлении ее нужно скорректировать. Тогда потребуется сдать корректировку мероприятия Начало договора ГПХ в Подразделе 1.1 ЕФС-1 – исправить Дату документа-основания для мероприятия
- Но если Дата документа Договор (работы, услуги) или Договор авторского заказа была изначально указана правильно, то при создании документов-исправлений важно указать такую же дату документа

Если указать в документе-исправлении другую Дату документа, в учете ЭТК ошибочно «подменится» Дата документа-основания для мероприятия Начало договора ГПХ. В результате, даже если по сотруднику не менялись кадровые данные, в учете сведений о трудовой деятельности зарегистрируются лишние мероприятия по сотруднику:
- Мероприятие Начало договора ГПХ, которое было зарегистрировано ранее, отменится
- Зарегистрируется новое мероприятие Начало договора ГПХ, причем дата документа-основания для него будет указана другая – Дата документа-исправления
Эти лишние мероприятия будут попадать в очередной Подраздел 1.1 ЕФС-1.
Примеры исправлений различных реквизитов Договора и Акта разобрали в отдельной статье Исправление договоров ГПХ (ЗУП 3.1.34.57)
Договоры ГПХ с пустой датой окончания (ЗУП З.1.34.57)
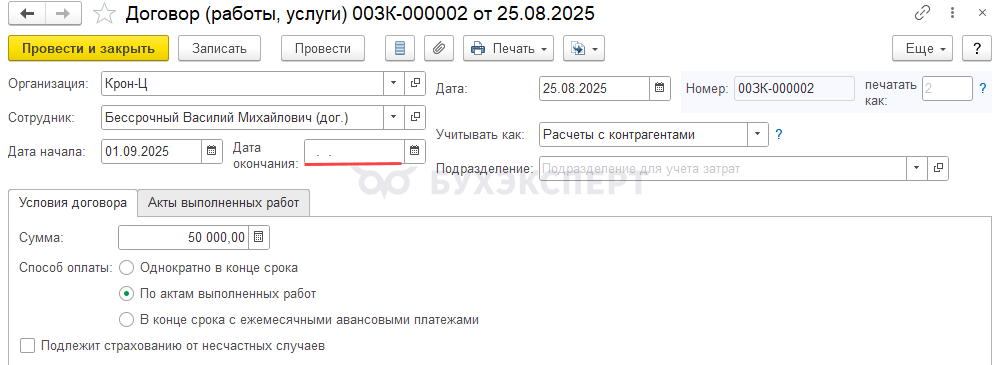
В вышедшем релизе добавили возможность создавать документы Договор (работы, услуги) и Договор авторского заказа с пустой датой окончания. Теперь поле Дата окончания заполнять не обязательно, если оплата по договору указана:
- По актам выполненных работ
- В конце срока с ежемесячными авансовыми платежами
Возможность указать размер скидки/надбавки к страховому тарифу НС и ПЗ (ЗУП 3.1.34.57)
В релизе ЗУП 3.1.34.57 появилась возможность отдельно указывать скидку или надбавку в процентах к страховому тарифу от несчастных случаев и профессиональных заболеваний (НС и ПЗ). Благодаря новой настройке в Разделе 2 ЕФС-1 скидка и надбавка теперь заполняются автоматически.
Новые поля скидка и надбавка в настройках учетной политики
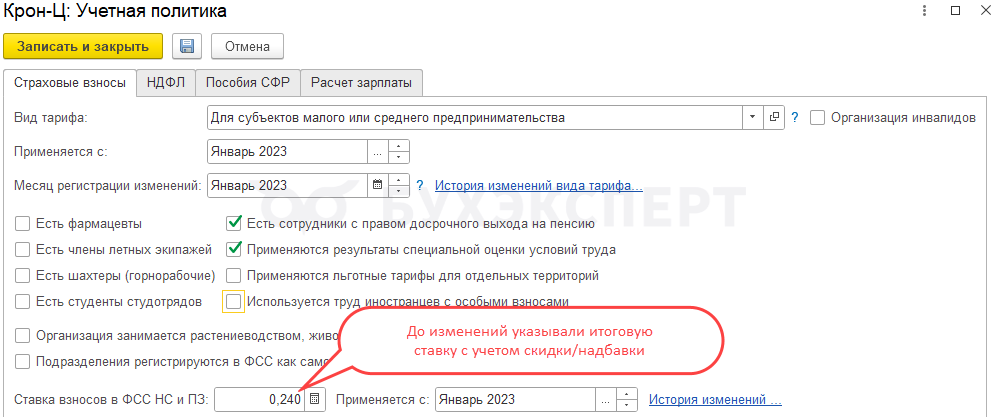
В настройках учетной политики на вкладке Страховые взносы (Настройка – Организации – Учетная политика и другие настройки – Учетная политика) добавлены поля, в которых нужно указать размер скидки или надбавки к тарифу страховых взносов НС и ПЗ отдельно от общей ставки. Саму ставку взносов теперь указываем без учета скидки и надбавки.

В разделе 2.1 отчета ЕФС-1 скидку и надбавку к тарифу НС и ПЗ раньше нужно было указывать вручную. Теперь достаточно внести размер скидки или надбавки в настройках — и эти данные автоматически подтянутся в строки отчета.
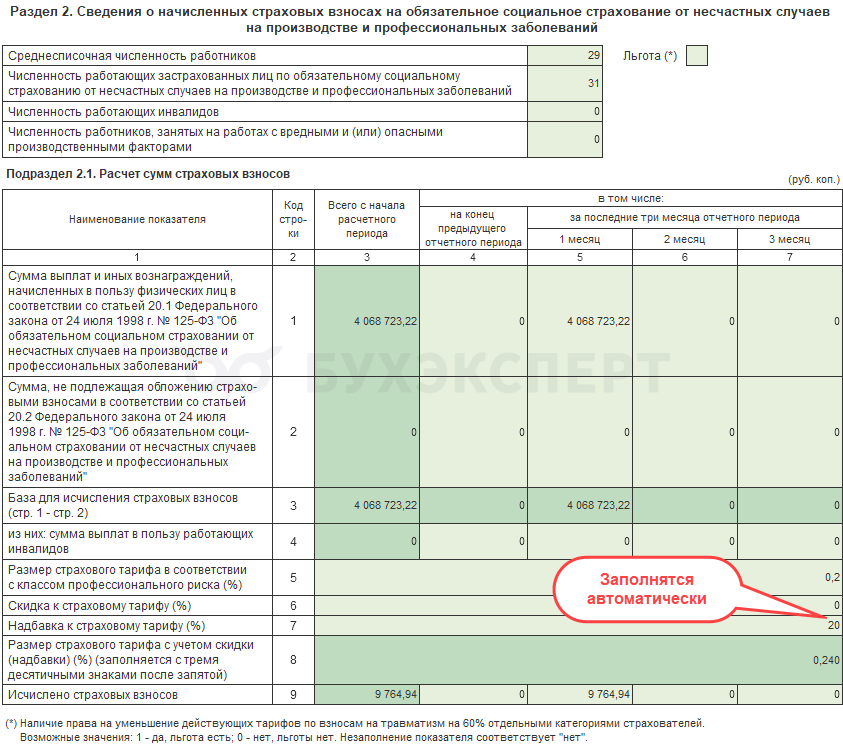
До изменений в настройках нужно было указывать окончательный размер ставки уже с учетом скидки или надбавки. Например, у организации установлен основной тариф взносов НС и ПЗ 0,2%, СФР установил надбавку к тарифу 20%. Итоговый размер ставки в таком случае составил 0,24.
В отчете ЕФС-1 скидку/надбавку указывали вручную – Как учесть скидку / надбавку к тарифу взносов на травматизм для Раздела 2 ЕФС-1.
Как указать ставку и скидку/надбавку после обновления
После обновления на релиз ЗУП 3.1.34.57 настройки взносов на страхование от НС и ПЗ автоматически не изменятся. Исходную ставку, скидку или надбавку нужно указать в настройках учетной политики вручную.
Разберем на примерах.
Пример 1. Установлена надбавка к тарифу взносов на страхование от НС и ПЗ
Организации к страховому тарифу 0,2 установлена надбавка 20%. Изменим настройку расчета взносов на страхование от НС и ПЗ, проверим расчет взносов и посмотрим, как заполняется Раздел 2 ЕФС-1.
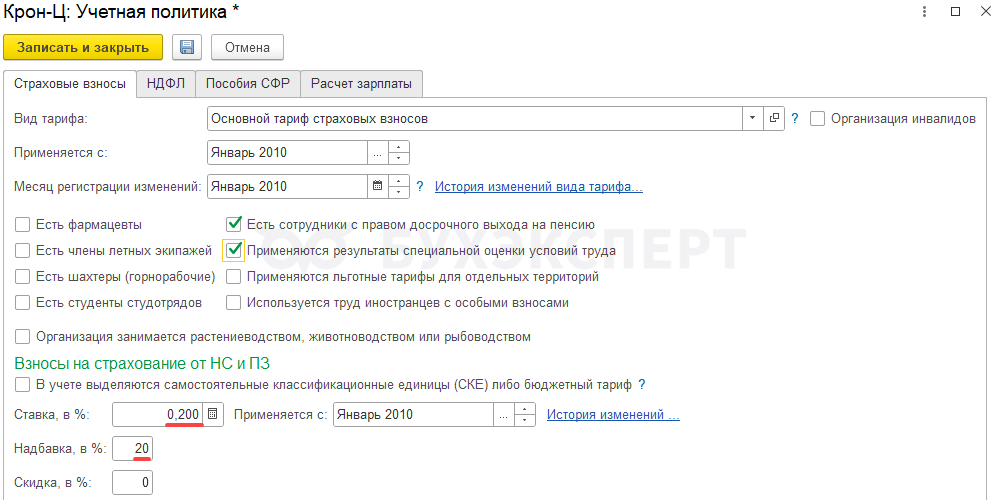
Если установлена надбавка 20% к тарифу, то в настройках учетной политики заполним поля:
- Ставка, в %. Укажем исходный тариф – 0,2
- Надбавка, в %. Укажем размер надбавки в процентах - 20
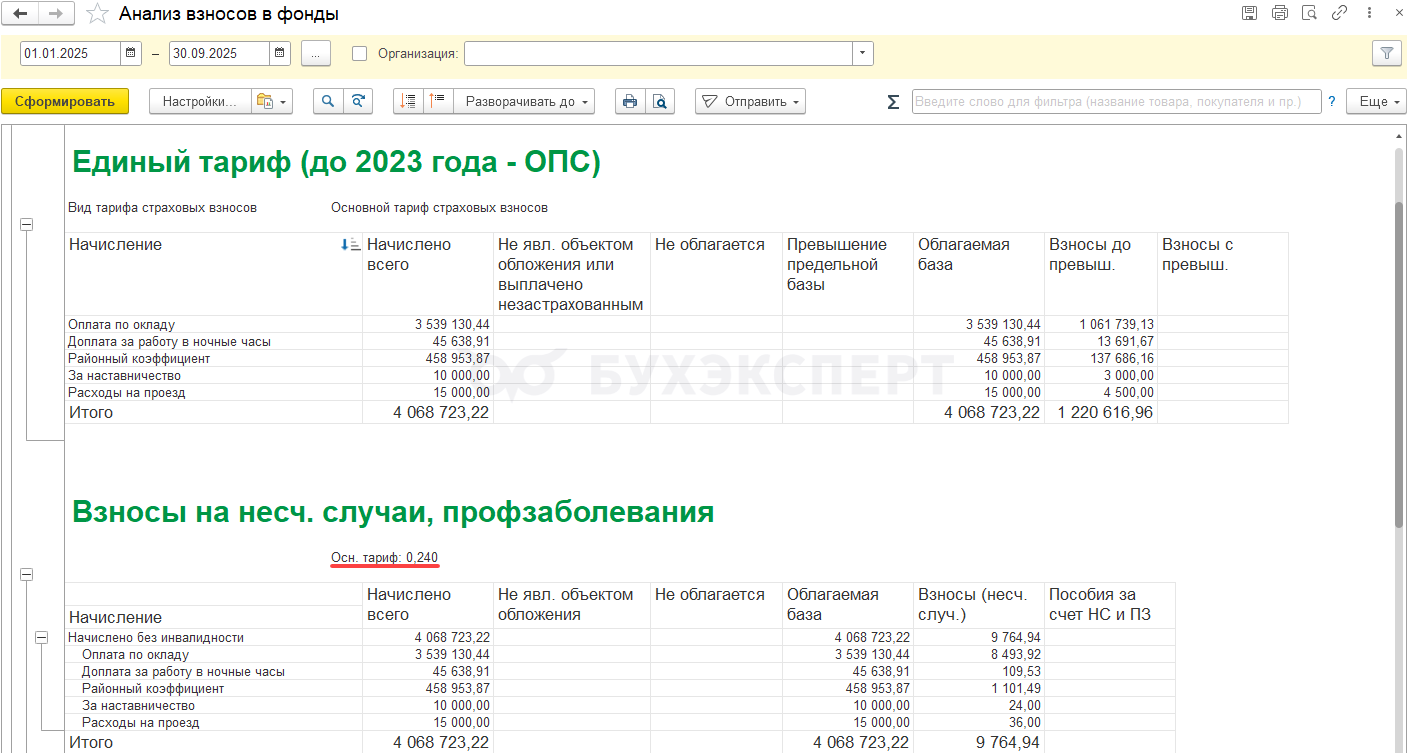
Проверим расчет взносов отчетом Анализ взносов в фонды (Налоги и взносы – Отчеты по налогам и взносам). В отчете указан суммарный тариф взносов на страхование от НС и ПЗ с учетом надбавки – 0,24.
Проверим расчет взносов на НС и ПЗ.
- Посчитаем совокупный тариф с учетом надбавки:
- 0,20 (основной тариф НС и ПЗ) + 20% (надбавка к тарифу) = 0,24 (ставка НС и ПЗ)
- Рассчитаем взносы:
- 4 068 723,22 (облагаемая база) * 0,24 (ставка НС и ПЗ) = 9 764,94 руб.
В разделе 2.1 отчета ЕФС-1 надбавка к тарифу заполняется автоматически по данным в настройках учетной политики. В нашем примере в строке Надбавка к страховому тарифу (%) указано 20%, как мы внесли в настройках.

Пример 2. Установлена скидка к тарифу взносов на страхование от НС и ПЗ
Организации к страховому тарифу 0,2 установлена скидка 10%. Изменим настройку расчета взносов на страхование от НС и ПЗ, проверим взносы и посмотрим, как заполняется Раздел 2 ЕФС-1.
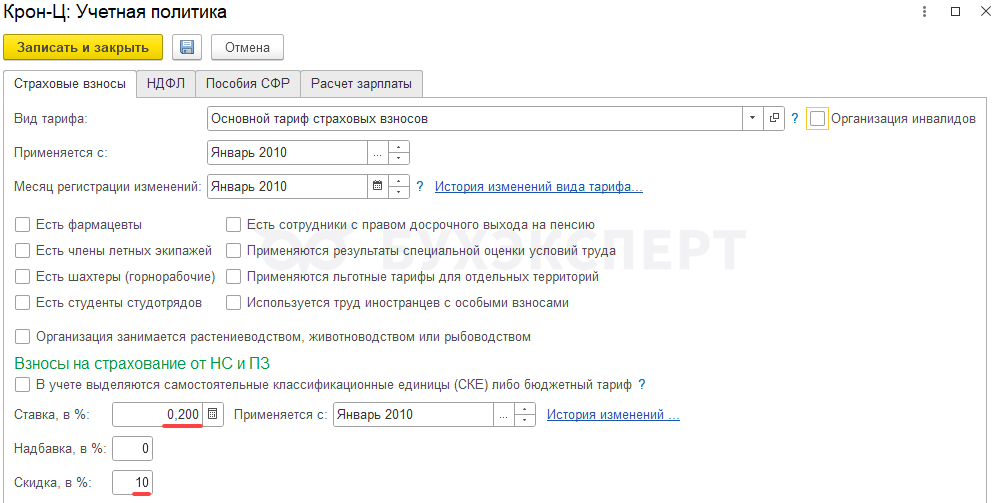
Если установлена скидка 10% к тарифу взносов, то в настройках учетной политики заполним поля:
- Ставка, в %. Укажем исходный тариф – 0,2
- Скидка, в %. Укажем размер скидки в процентах – 10
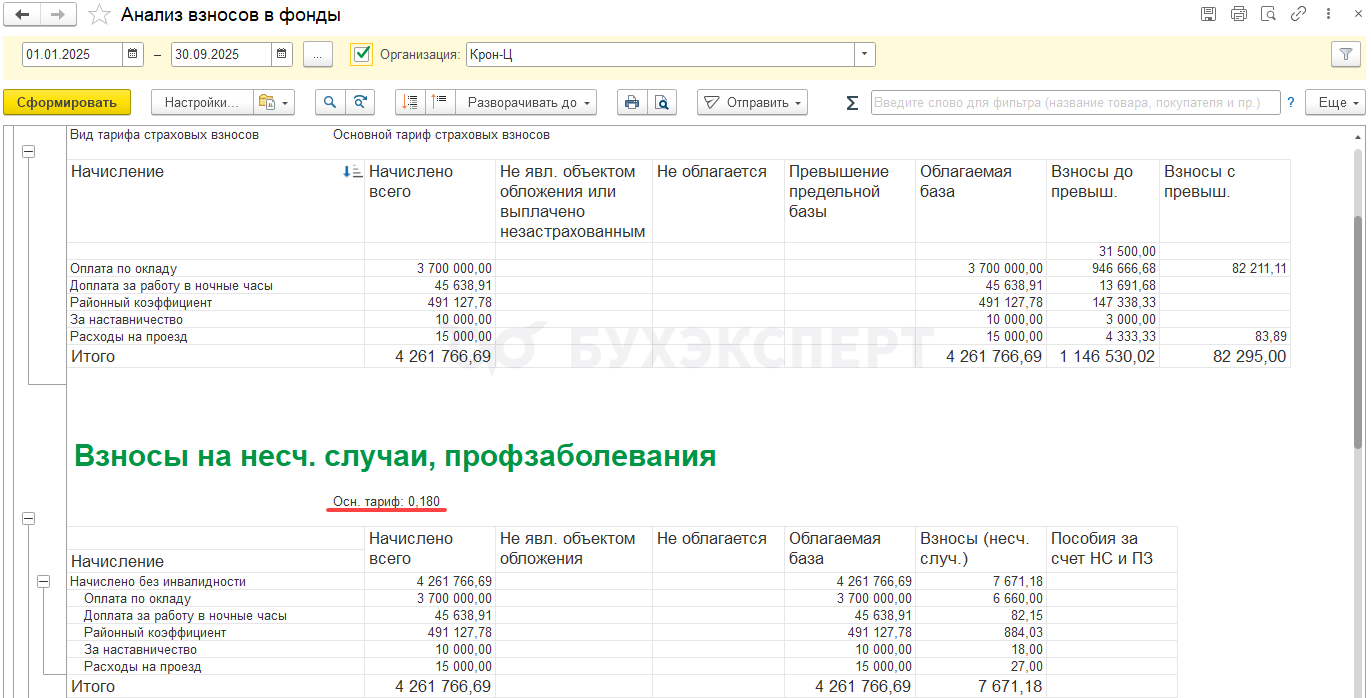
Проверим расчет взносов отчетом Анализ взносов в фонды. В отчете указан суммарный тариф взносов на страхование от НС и ПЗ с учетом скидки – 0,18.
Проверим расчет взносов на НС и ПЗ:
- Посчитаем совокупный тариф с учетом скидки:
- 0,20 (основной тариф НС и ПЗ) * (100% - 10% <скидка к тарифу>) = 0,18
- Рассчитаем взносы:
- 4 261 766,69 (облагаемая база) * 0,18 (ставка НС и ПЗ) = 7 671,18 руб.
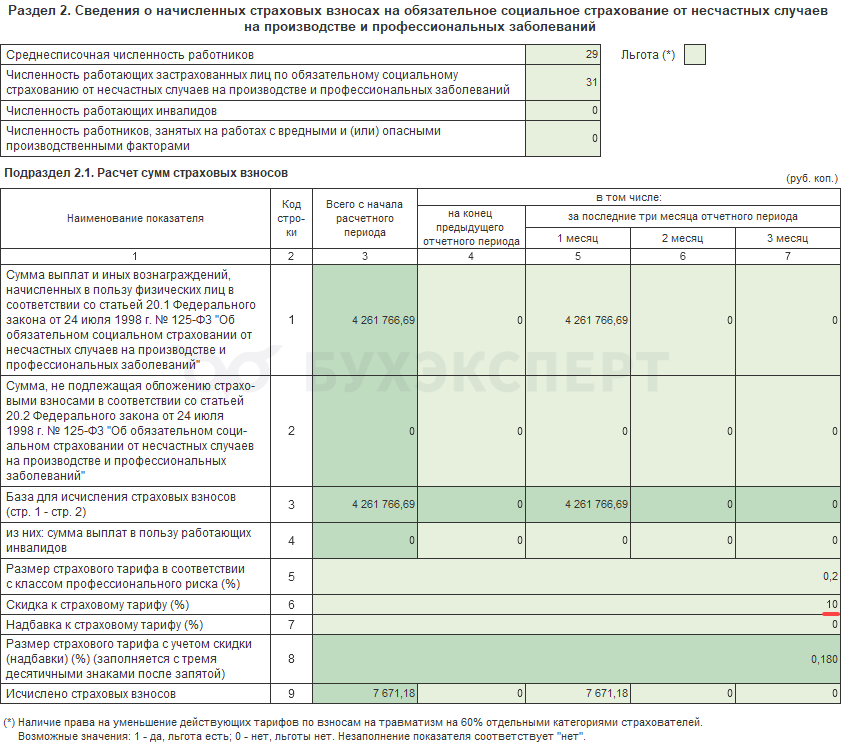
В разделе 2.1 отчета ЕФС-1 скидка к тарифу заполняется автоматически по данным в настройках учетной политики. В нашем примере в строке Скидка к страховому тарифу (%) указано 10%, как мы внесли в настройках.
Особенности для организаций с подразделениями СКЕ
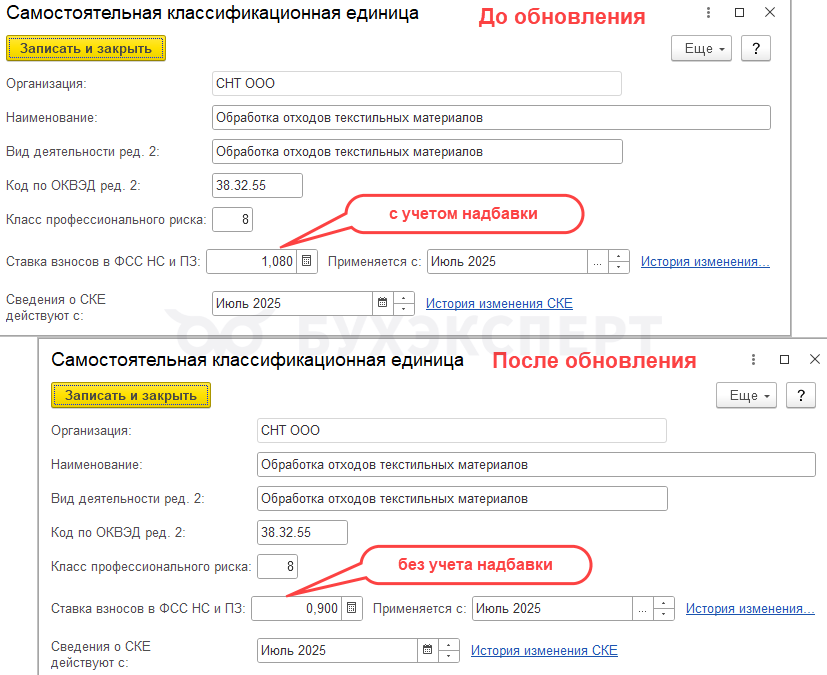
Если в организации есть обособленные подразделения, выделенные как СКЕ и после обновления на ЗУП 3.1.34.57 для Организации указали скидку/надбавку – нужно обязательно пройтись по настройкам для каждого Подразделения (Настройка – Подразделения) с признаком СКЕ и изменить ставку взносов. Тариф страховых взносов для всех подразделений-СКЕ должен быть указан без учета надбавки или скидки. Иначе при расчете взносов от НС и ПЗ скидка или надбавки задвоится.
Подробно о СКЕ – в статье СКЕ для взносов от несчастных случаев.
Например, после обновления программы в настройках учетной политики организации указали размер надбавки к тарифу взносов 20%.
В организации есть подразделения, выделенные как СКЕ. Чтобы взносы по этим подразделениям рассчитывались правильно, изменим ставку взносов для СКЕ. Укажем в настройках Подразделения ставку взносов без учета скидки/надбавки.

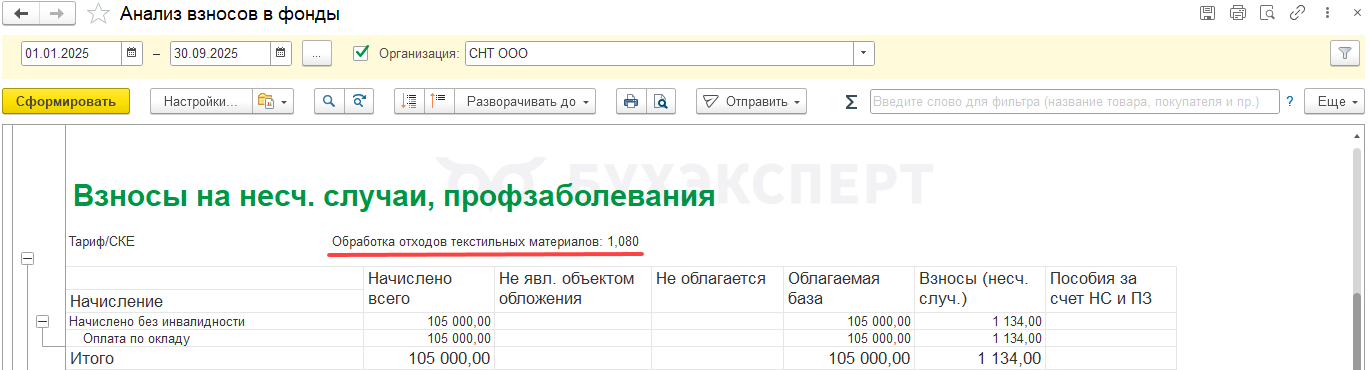
Проверим расчет взносов по СКЕ отчетом Анализ взносов в фонды. В отчете указан совокупный тариф взносов с учетом надбавки – 1,08.
- Тариф взносов для подразделения-СКЕ с учетом надбавки:
- 0,90 (основной тариф НС и ПЗ) + 20% (надбавка к тарифу) = 1,08
- Страховые взносы от несчастных случаев по подразделению-СКЕ:
- 105 000 (облагаемая база) * 1,080 (ставка НС и ПЗ) = 1 134,00 руб.
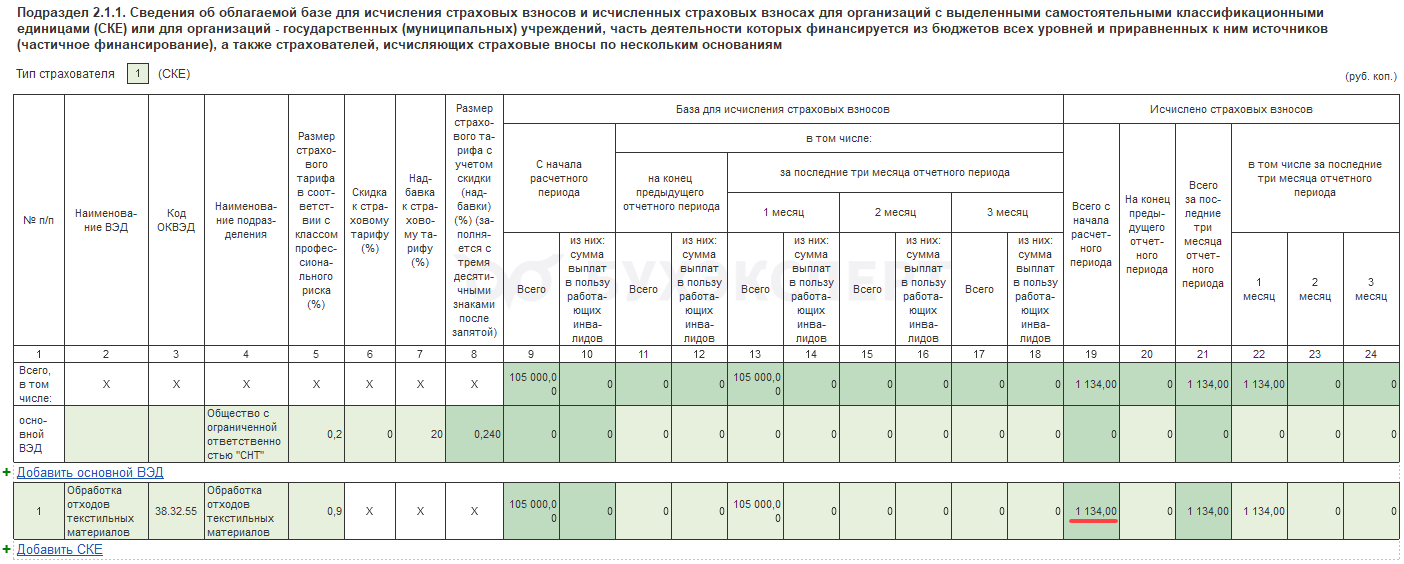
В отчете ЕФС-1 в подразделе 2.1.1 данные по подразделению СКЕ заполнятся автоматически, и надбавка будет учтена.
Синхронизация уже имеющихся данных по сотрудникам (3.1.34.57)
В релизе ЗУП 3.1.34.57 появилась возможность зарегистрировать в уже настроенном обмене Enterprise data имеющиеся данные по сотрудникам. Рассмотрим эту возможность подробнее.
После обновления нужно изменить настройки синхронизации. Для этого в разделе Администрирование - Настройки синхронизации используем команду Изменить настройки.

Установим флажок – Отправлять данные по сотрудникам и нажмем на ссылку Зарегистрировать данные по сотрудникам. Появляется сообщение – Регистрация выполнена.

Проверим Состав отправляемых данных. Есть объекты, готовые к выгрузке.
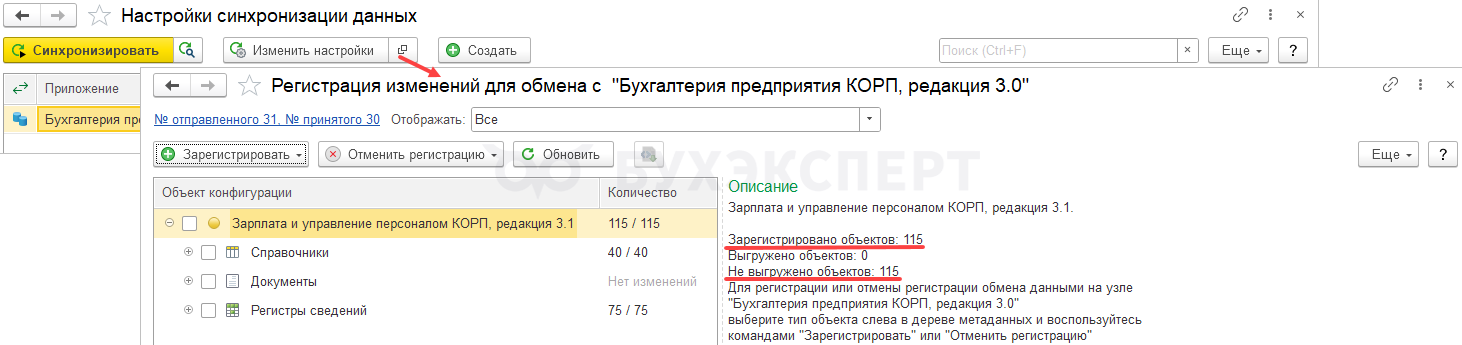
В том числе зарегистрирован список сотрудников.
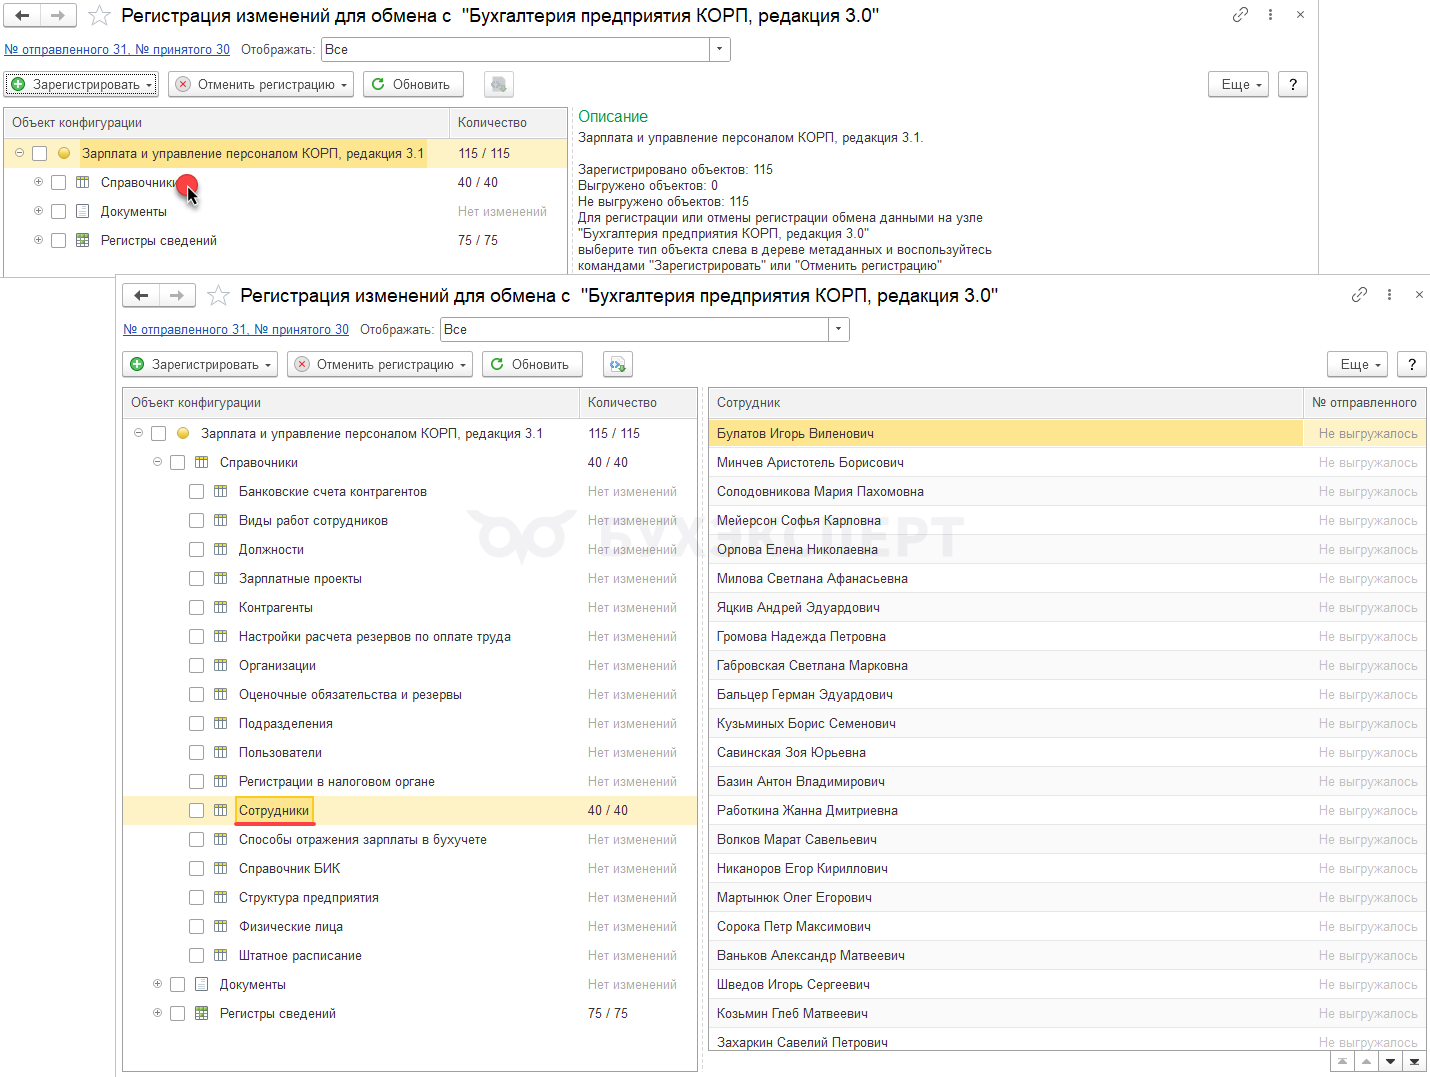
После проведения синхронизации на стороне ЗУП 3.1 видно, что все данные выгружены.

Загрузка данных по сотрудникам в 1С: Бухгалтерию появилась в релизе БП 3.0.183.24. Теперь справочник Сотрудники (Зарплата и кадры – Сотрудники) заполняется работниками организации из ЗУП 3.1.
Загружаются основные данные по сотруднику.
И кадровые документы.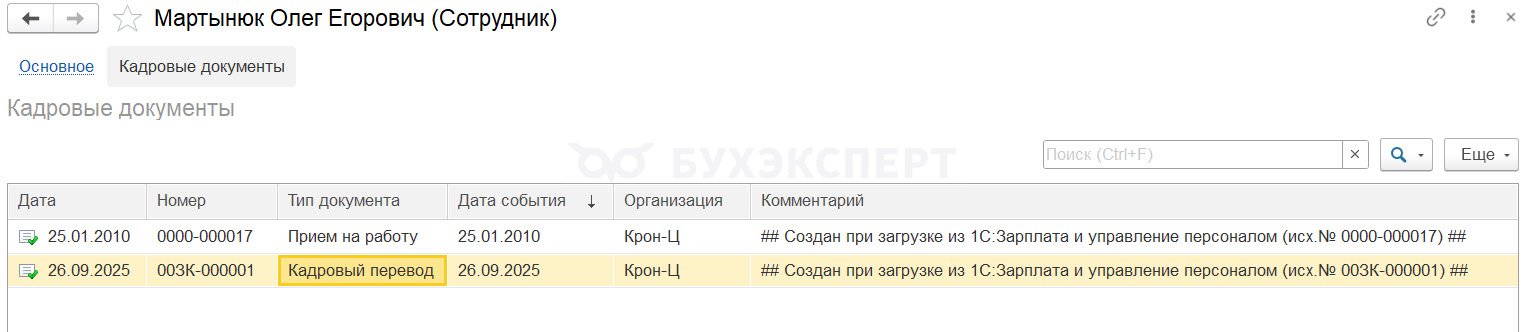
Расширение списка документов для обмена в сервисе 1С:Кабинет сотрудника (ЗУП 3.1.34.57)
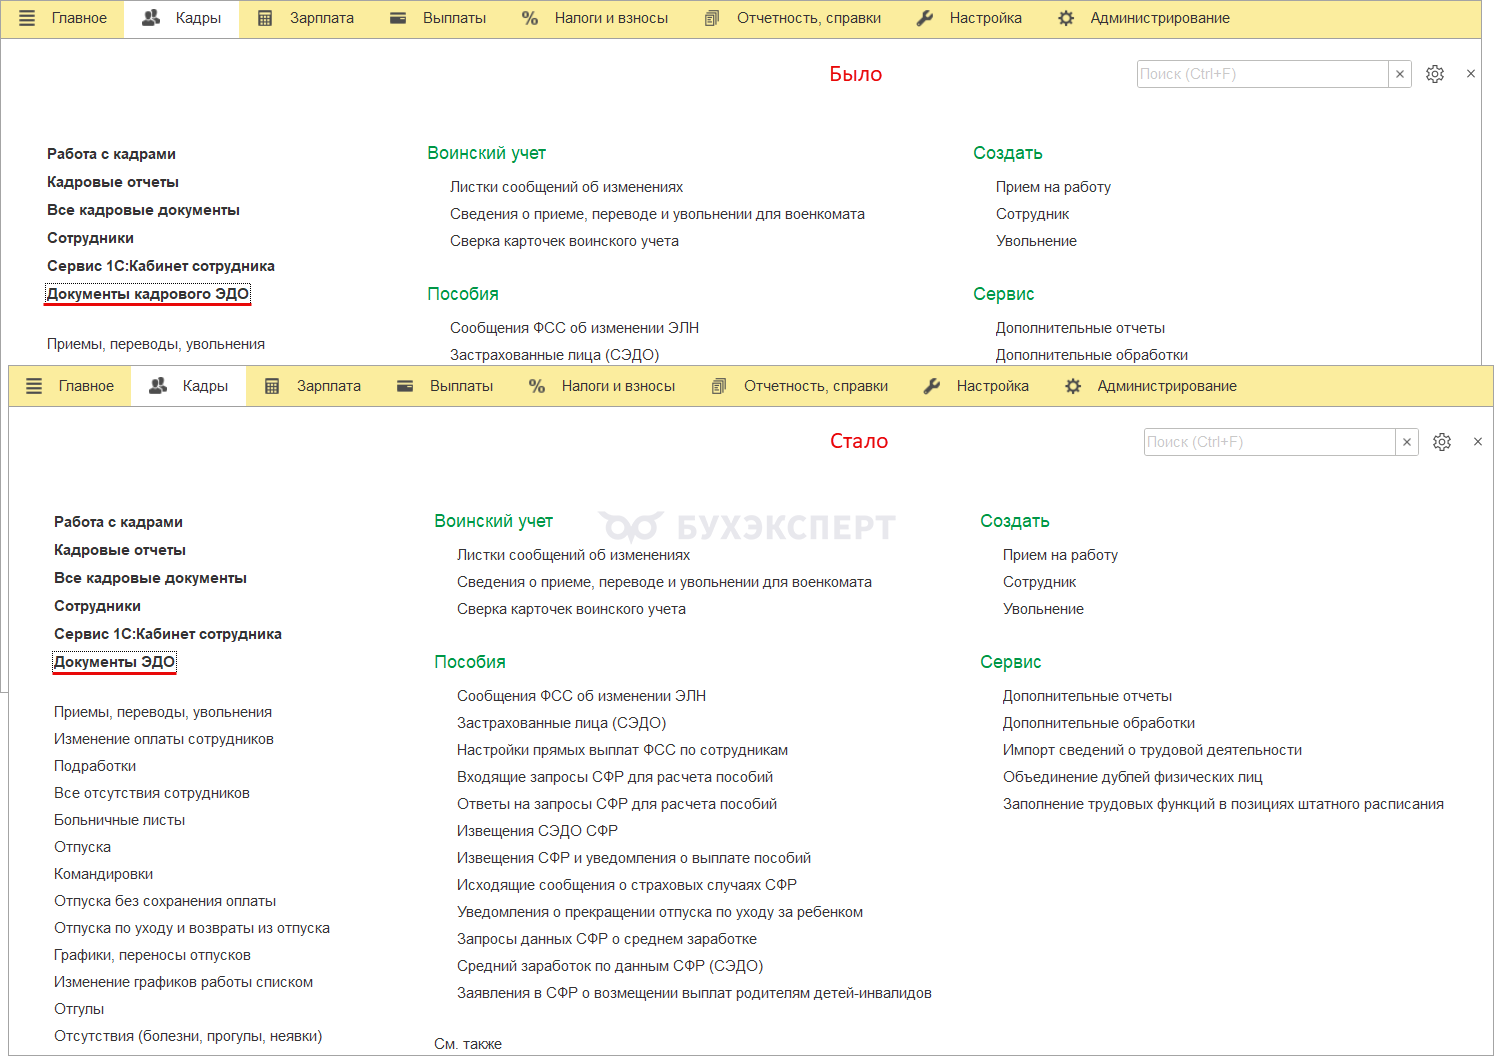
В вышедшей версии программы электронный документооборот в сервисе 1С:Кабинет сотрудника расширен – в обмене теперь могут участвовать не только кадровые, но и другие документы, связанные с работой. Например, договоры ГПХ, ЛНА, документы по командировке.
Поэтому вместо аббревиатуры КЭДО в ЗУП 3.1 теперь будет применяться аббревиатура ЭДО.
Версионирование справочников Контрагенты, Статьи финансирования и документа Ввод остатков отпусков (ЗУП 3.1.34.57)
В вышедшем релизе добавили возможность включить версионирование для новых объектов:
- документа Ввод остатков отпусков (Кадры – Остатки отпусков). По умолчанию документ на панели разделов Кадры не отображается. Вывести документ на панель можно в настройках навигации по кнопке с шестерёнкой в правом верхнем углу - Работа с документом «Ввод остатков отпусков» в ЗУП 3.1
- справочника Контрагенты (Настройка – Справочники – Контрагенты)
- справочника Статьи финансирования (Настройка – Справочники – Статьи финансирования). Он доступен, если в Настройках расчета зарплаты (Настройка – Расчет зарплаты) включен флаг Использовать учет по статьям финансирования - Учет по статьям финансирования (ЗУП 3.0.24.135)
Версионирование – это инструмент программы по хранению истории изменений объектов. При включенном версионировании в информационной базе записываются все версии объекта — от его создания до последнего редактирования. Подробнее о работе механизма — в статье Хранение истории изменений (версионирование) в ЗУП 3.1
Подключить версионирование для Контрагентов, Статей финансирования и Ввода остатков отпусков можно в настройках администрирования (Администрирование – Общие настройки – История изменений).
Тогда программа сможет отслеживать, кто и когда изменил их настройки.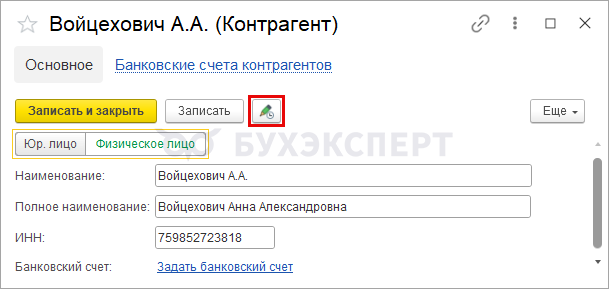

Требования СФР о внесении исправлений в ЕФС-1 – сообщение 342 (ЗУП 3.1.30.249 / 3.1.34.58)
В новых версиях программы реализовали поддержку требований СФР о представлении необходимых пояснений или внесении соответствующих исправлений в форму ЕФС-1.
Речь идет о типе сообщения 342. СФР будет направлять его, если найдет ошибки при проверке Раздела 2 Формы ЕФС-1.

Где увидеть требование СФР
СФР планирует начать отправлять новые сообщения с 28 августа 2025. Об этом специалисты фонда сообщили в телеграмм-группе для разработчиков СЭДО.
Требование фонда можно будет увидеть в рабочем месте 1С-Отчетность (Отчетность, справки – 1С-Отчетность) в группе Входящие.

Что делать при получении требования
При получении требования с типом 342, работодателю потребуется отправить подтверждение приема. Дальнейшие действия зависят от наличия ошибок в отчете:
- Если в Разделе 2 формы ЕФС-1 обнаружены ошибки – необходимо подать корректировку отчета
Для отчетности по взносам на травматизм не утверждено официальных контрольных соотношений. Но это не значит, что проверить форму в программе невозможно. Как проверить отчет, читайте в статье Как в ЗУП 3.1 проверить контрольные соотношения для Раздела 2 ЕФС-1.
- Если не согласны с требованием СФР – лучше связаться со специалистами фонда и обосновать свою позицию. Специального сообщения для отправки пояснений на требование с типом 342 спецификация не предусматривает
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете