




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Проверку авансов начинаем в личном кабинете маркетплейса, а не с банковской выписки. Для продавца важна предоплата покупателя площадке; перечисление площадкой денег за уже проданный товар нового аванса не создает.
Порядок работы простой: определяем состав покупателей в отчете, сопоставляем оплаты с реализацией и возвратами, проверяем переходящие остатки. В 1С переносим подтвержденный незакрытый аванс, а не весь оборот по колонке предоплат. Ниже разбираем этот порядок для квартального оформления авансовых СФ.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Где взять данные в личных кабинетах
На кадрах автора разбираем отчеты за июль и август 2026 года. Они показывают, как читать выгрузки; отдельный условный пример для 1С приведен за II квартал.
Wildberries: отчет по предоплатам юрлиц
- Откройте раздел Документы
- На вкладке По кабинету выберите тип Отчет по предоплатам юрлиц
- Найдите нужный документ и скачайте файл
- Откройте его и проверьте период внутри отчета, а не только дату в списке документов
WB публикует отчет за предыдущий месяц в разделе Документы; он охватывает только юридических лиц и ИП, а не все продажи магазина.
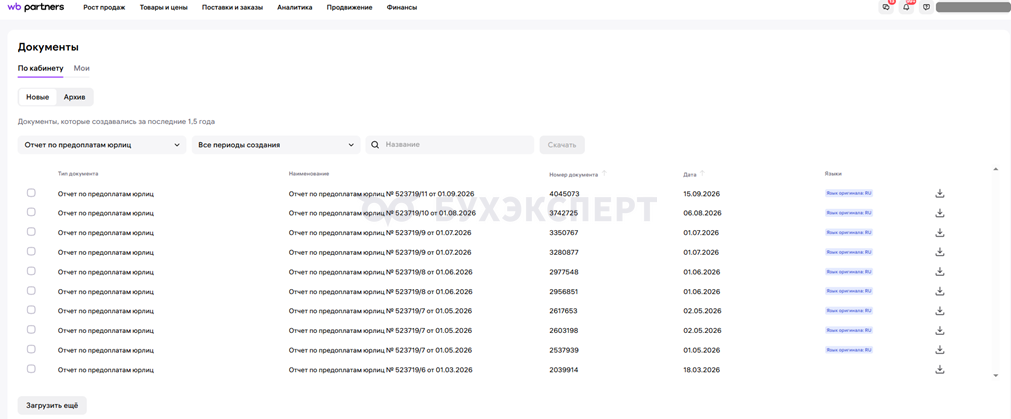
WB: Документы → По кабинету, фильтр Отчет по предоплатам юрлиц.
Выгрузка называется Отчет по предоплатам от юридических лиц и индивидуальных предпринимателей за товары. Для проверки нужны дата и сумма предоплаты, дата и сумма реализации, а также сведения о возврате денег.
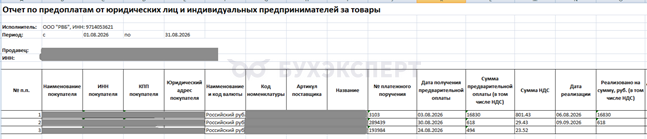
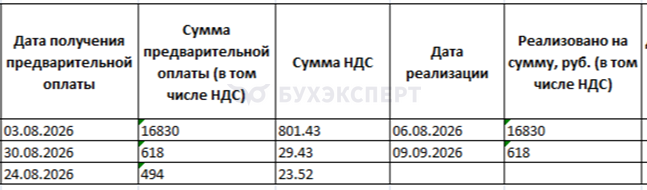
Пустая дата реализации не доказывает наличие остатка на конец квартала. Проверьте возврат и дальнейшую судьбу заказа.
Не переносите НДС из отчета без проверки: WB рассчитывает его по ставке из карточки товара, поэтому ее нужно сопоставить со ставкой продавца и товара. Этот отчет также нельзя использовать как подтверждение отсутствия авансов физлиц.
Ozon: два отчета по предоплатам
- Откройте Финансы → Начисления и документы
- На странице Документы выберите год и раздел Аналитические отчеты
- Найдите Отчет по предоплатам за товары и Отчет по предоплатам за товары (b2b)
- Скачайте нужные файлы и проверьте период в их заголовках
Именно такие названия видны на кадре автора; в официальной инструкции путь сокращенно указан как Финансы → Документы → Аналитические отчеты.
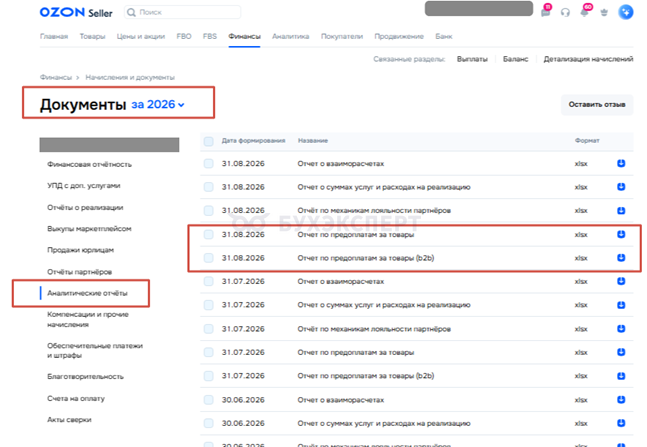
Сначала разберите продажи физлицам. Для них используйте обычный Отчет по предоплатам за товары. Не переносите его итог предоплат в учет автоматически: часть денег уже закрыта реализацией или возвращена покупателям.
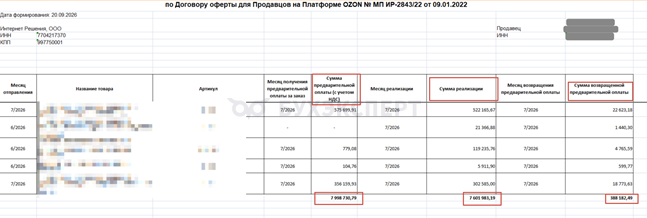
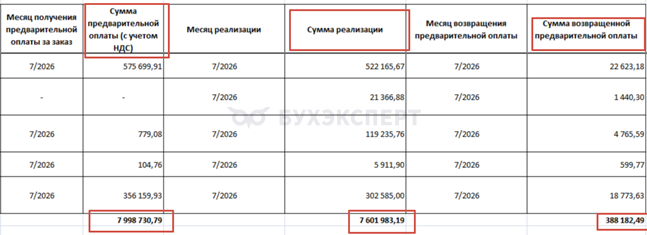
- Возьмите итог Сумма предварительной оплаты (с учетом НДС)
- Сложите итоги Сумма реализации и Сумма возвращенной предварительной оплаты
- Сравните полученные величины за один период и по одному составу операций
- Если предоплата больше, выделите положительную разницу и проверьте незакрытые оплаты
Условие для выделения нового аванса по этой сверке: полученные предоплаты > реализация + возвращенные предоплаты. Если превышения нет, новый аванс по оборотам периода не отражаем. Речь о деньгах покупателей, полученных Ozon в пользу продавца, а не о выплатах площадки на расчетный счет.
На скриншоте расчет такой:
- Предоплата: 7 998 730,79 руб.
- Реализация: 7 601 983,19 руб.
- Возврат предоплаты: 388 182,49 руб.
- Разница: 7 998 730,79 − 7 601 983,19 − 388 182,49 = 8 565,11 руб.
Это положительная разница за июль, а не готовая сумма аванса на конец III квартала. Для квартального расчета нужны данные всех трех месяцев и незакрытые авансы на начало квартала. При переходящих остатках учитывайте их погашение: нулевая или отрицательная разница оборотов сама по себе не означает, что прежних авансов не осталось.
В расчет берите именно возврат предварительной оплаты, а не стоимость возвращенных товаров или удержаний Ozon. Комиссию не вычитайте из покупательской предоплаты. Сверка итогов не должна закрывать аванс одного заказа реализацией другого.
Затем отдельно проверьте продажи бизнесу. Обычный отчет и b2b не складывайте без проверки состава покупателей и исключения дублей.
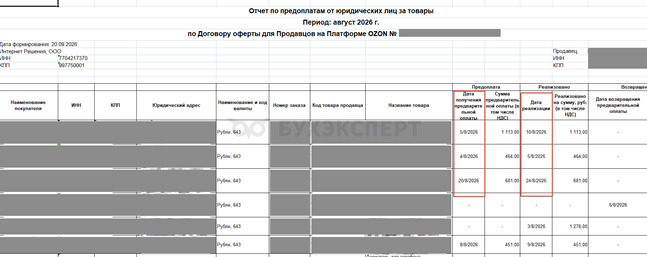
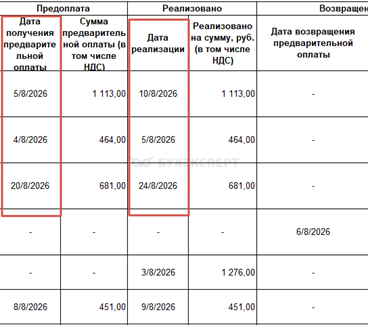
- Предоплата: когда получены деньги и в какой сумме
- Реализация: когда и на какую сумму заказ закрыт продажей
- Возврат: когда предоплата возвращена и на какую сумму
- Связка строк: номер заказа, покупатель и товар
Не считайте итог столбца предоплат остатком: на кадре есть закрытые оплаты. Строку только с реализацией или возвратом сопоставьте с прежним авансом, не считая новой оплатой.
Яндекс Маркет: вкладка «По авансам»
- Откройте Финансы → Финансовые отчеты
- Перейдите на вкладку По авансам
- Выберите год и доступный период, за который проверяете предоплаты
- Скачайте отчет и сопоставьте его с данными об отгрузке
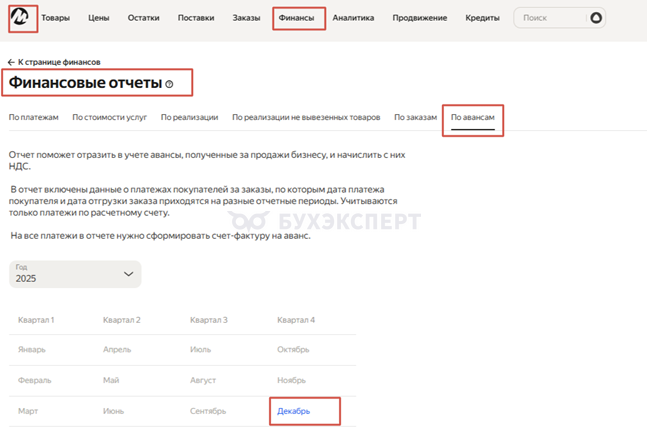
На странице прямо указано: отчет относится к продажам бизнесу, учитывает только платежи по расчетному счету и включает заказы, у которых оплата и отгрузка приходятся на разные отчетные периоды. Поэтому его нельзя считать полным реестром авансов всех покупателей.
Сопоставьте отчетные периоды площадки с налоговым кварталом. Недоступный файл не означает «авансов нет»: запросите у поддержки оплаты, отгрузки и возвраты по нужным заказам.
Отчет По платежам показывает взаиморасчеты с площадкой, поэтому не заменяет проверку авансов покупателей.
Как из отчетов получить остаток на конец квартала
После проверки отчетов объедините результаты по площадкам. Для юрлиц и ИП сохраните расшифровку по покупателям и заказам, для физлиц подготовьте сводный расчет с возможностью проверить его составляющие.
Рабочий расчет: остаток на начало + предоплата − зачет − возврат предоплаты. Учитывайте даты событий на конец квартала, а не дату скачивания файла.
Для каждой строки оставьте в реестре пять показателей:
- Оплата: дата, сумма и документ покупателя
- Реализация: дата и зачтенная часть оплаты
- Возврат: дата и возвращенная часть предоплаты
- Остаток: незакрытая сумма по заказу
- НДС: ставка и сумма налога, уже начисленная ранее
Возврат денег за ранее реализованный товар не смешивайте с возвратом незачтенного аванса: сначала установите, к какой операции относится строка. Суммы предоплаты проверяйте до удержания комиссии площадки.
Короткая проверка перед 1С:
- Отчеты относятся к нужному периоду и не продублированы
- Оплата сопоставлена с реализацией и возвратом
- Юрлица и ИП отделены от физлиц
- По физлицам Ozon в расчет взята разница, а не весь итог предоплат
- Остатки прошлых кварталов сохранены, ранее начисленный НДС выделен
- Долг площадки за проданные товары не включен в авансы покупателей
Когда оформлять счет-фактуру
Далее применяем квартальный подход. Сначала проверим основание для его выбора, затем разберем остатки.
Для ОСНО он опирается на судебную позицию, рассмотренную в постановлении Президиума ВАС РФ от 10.03.2009 N 10022/08; возможность следовать ей описывает БУХ.1С. Общий пятидневный срок п. 3 ст. 168 НК РФ не отменен, поэтому выбор квартального подхода на ОСНО может вызвать разногласия с инспекцией.
Для УСН квартальный порядок предусмотрен п. 13 рекомендаций ФНС, направленных письмом от 30.12.2025 N СД-4-3/11836@. Закрепите выбранный порядок в учетной политике и настройках программы.
- Аванс закрыт в том же квартале: при квартальном подходе отдельный авансовый СФ не составляйте
- Аванс юрлица или ИП не закрыт: оформите СФ, если нет отдельного основания его не выставлять
- Остались авансы физлиц: отразите НДС сводно, без выдачи каждому покупателю отдельного СФ
- НДС с остатка начислен раньше: не начисляйте его повторно только потому, что аванс перешел еще на один квартал
При освобождении продавца от НДС по ст. 145 НК РФ с обычного аванса за его товары налог не начисляют. Освобождение покупателя само по себе не отменяет НДС у облагаемого продавца, даже при соглашении не выставлять СФ.
Пример: переносим проверенные суммы в 1С
ООО «Линия» применяет ОСНО, ставку НДС 22% и квартальный подход с оговоркой выше. По проверенному реестру на 30.06.2026 есть две незакрытые предоплаты; обе получены в этот день, возвратов и начальных остатков нет.
| Покупатели | Предоплата с НДС | НДС 22/122 |
| ООО «Маяк» | 244 000 руб. | 44 000 руб. |
| Физлица, сводно | 61 000 руб. | 11 000 руб. |
| Итого | 305 000 руб. | 55 000 руб. |
Этот пример не связан с июльской разницей 8 565,11 руб. на скриншоте Ozon. В условном реестре за II квартал оплаты физлиц превышают реализацию и возвращенные предоплаты на 61 000 руб.; сумма не погашена на 30.06.2026 и подтверждена расшифровкой.
Исходные скриншоты 1С выполнены в релизе 3.0.206.19. Дополнительные изображения адаптированы по формам ИТС и БУХ.1С, в том числе из более ранних релизов. Реквизиты и суммы приведены к условному примеру; изображения не подтверждают проведение операций в рабочей базе.
Проверьте настройку
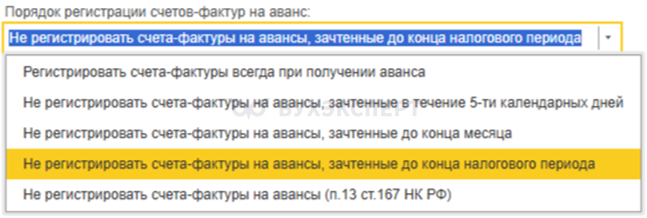
Откройте Главное → Настройки → Налоги и отчеты → НДС и проверьте порядок регистрации авансовых СФ. Для выбранного квартального подхода нужен вариант на рисунке.
Введите сведения о полученных авансах
В разделе Продажи → Отчеты комиссионеров создайте Отчет комиссионера (агента) о продажах; получение покупательских авансов отражается на закладке Денежные средства.
- На закладке Главное укажите площадку, договор и отчет.
- Если комиссия уже учтена, выберите Не рассчитывается
- На закладке Денежные средства внесите строки с видом Аванс
- Укажите покупателя, дату получения оплаты площадкой, сумму и ставку
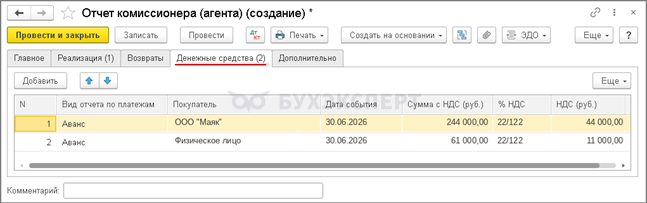
Проверьте регистр НДС авансы по договорам комиссии. Не дублируйте уже загруженные продажи и не создавайте фиктивное поступление на счет 51, если деньги продавцу не перечислены.
Если по проверке физлиц Ozon нового аванса нет, дополнительную строку Аванс и новый сводный авансовый документ не создавайте. При наличии ранее отраженных авансов проверьте их зачет или возврат, а не обнуляйте остаток по одному итогу текущего отчета.
Зарегистрируйте авансовые СФ
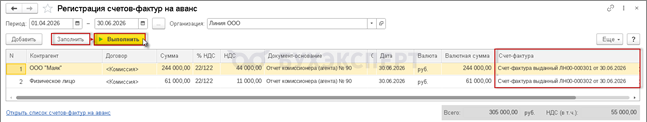
- Откройте Банк и касса → Регистрация счетов-фактур → Счета-фактуры на аванс
- Выберите организацию и II квартал
- Нажмите Заполнить, сверьте строки с реестром, затем Выполнить
- Откройте созданные СФ и проверьте покупателей, суммы, ставки и КВО
Обработка учитывает авансы, внесенные через отчет комиссионера.
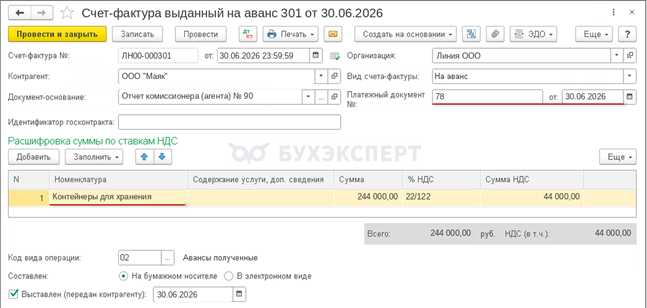
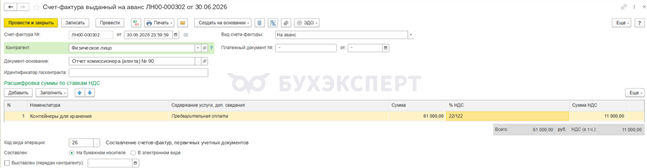
Для обычного аванса организации проверьте КВО 02, для сводного документа физлиц КВО 26. Реквизиты платежа должны относиться к оплате покупателя площадке, а не к перечислению выручки продавцу.
Если продавец сам выставляет СФ покупателю, проверьте поле Посредник: его можно вывести через Еще → Изменить форму → Учет у комитента → Посредник и очистить; при перевыставлении за комиссионером не удаляйте сведения автоматически.
Проверьте НДС и книгу продаж
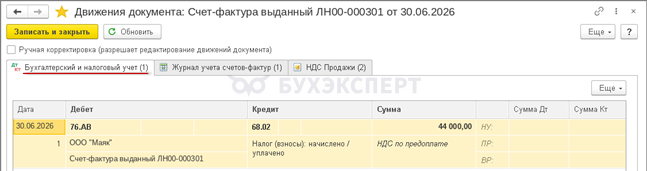
После проведения СФ проверьте Дт 76.АВ Кт 68.02 и запись в регистре НДС Продажи. В примере начислено 44 000 руб. по организации и 11 000 руб. по физлицам.
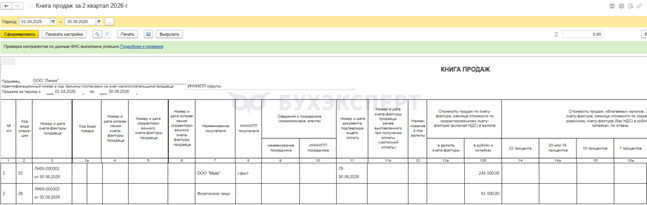
После отгрузки зачтите аванс
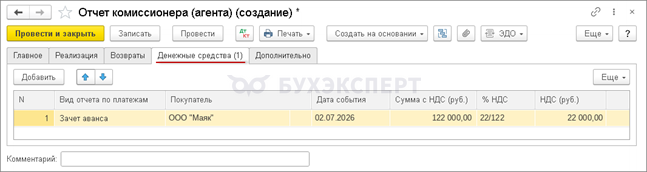
2 июля ООО «Маяк» получило товары на 122 000 руб., НДС 22 000 руб. Вычет авансового НДС ограничен зачтенной частью предоплаты.
- Создайте отдельный Отчет комиссионера (агента) о продажах, не дублируя реализацию
- На закладке Денежные средства выберите Зачет аванса
- Укажите ООО «Маяк», дату 02.07.2026 и сумму 122 000 руб
- Проведите документ после авансового СФ и проверьте вычет
Последовательность получения и зачета аванса описана в ИТС. Повторно вводить тот же вычет другим документом не нужно.
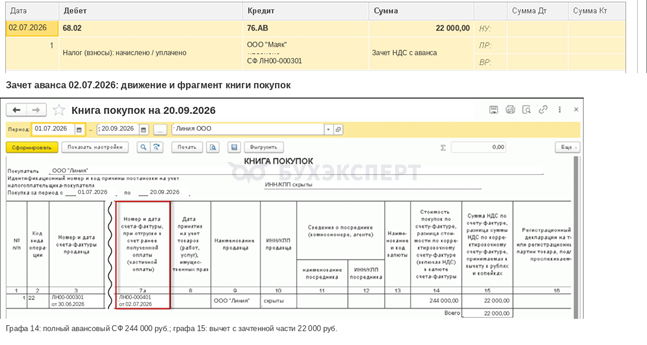
Для обычного вычета с аванса организации применяется КВО 22, для сводного аванса физлиц КВО 26. В нашем примере после зачета остается 183 000 руб. предоплаты и 33 000 руб. ранее начисленного НДС.
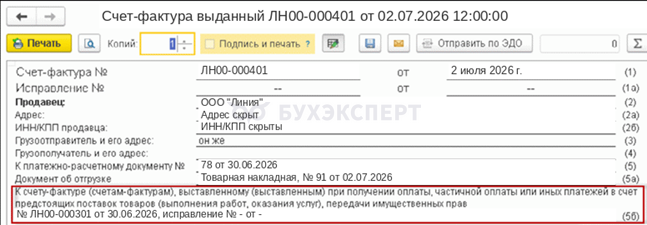
В отгрузочном СФ проверьте строку 5б: при зачете аванса прошлого квартала она содержит номер и дату авансового СФ.
Чек-лист перед декларацией
- Скачаны отчеты площадок, понятен состав покупателей в каждом файле.
- Выделен остаток именно на конец квартала, а не месяца.
- Учтены реализации, возвраты и переходящие авансы.
- По Ozon проверено превышение предоплат над реализацией и возвратами, а затем остаток на конец квартала.
- Ставки и КВО проверены, документы проведены.
- НДС со старых остатков не начислен повторно.
- После отгрузки проверены вычет и строка 5б.
- Свяжите строку отчета площадки, остаток аванса и запись НДС в 1С. Если связи нет, выясните судьбу заказа, а не создавайте дополнительный СФ.
- ИТОГ 1. ЧТО ПРОВЕРЕНО И ОКАЗАЛОСЬ ВЕРНЫМ
- ИТОГ 2. ЧТО ПОДТВЕРДИТЬ НЕ УДАЛОСЬ
- ИТОГ 3. СПОРНЫЕ МЕСТА
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете