





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С релиза 3.0.185 1С:Бухгалтерия 8 загружает отчет Ozon о декомпенсациях автоматически, и продавцам на маркетплейсе больше не нужно отражать возврат ранее выплаченной компенсации ручными операциями. В статье разберем, где взять отчет, что проверить в документе до проведения, какие движения он сформирует и как закрыть вопросы по НДС, УСН и налогу на прибыль, чтобы не переплатить налог и не потерять расход.
Содержание
- Главное в статье
- Шаг 1. Скачайте отчет в кабинете продавца
- Шаг 2. Прочитайте отчет и сверьте его с компенсациями
- Шаг 3. Загрузите отчет в 1С
- Шаг 4. Проверьте документ до проведения
- Шаг 5. Проведите документ и проверьте движения
- Шаг 6. Отразите в налоговом учете
- Типичные ошибки
- Как сократить число декомпенсаций
- Чек-лист на каждый месяц
Главное в статье
Декомпенсация — удержание компенсации, которую Ozon выплатил за утраченный товар, а потом нашел его и вернул в продажу. Площадка удерживает ровно ту сумму, что выплатила, и показывает ее в отчете о декомпенсациях: он появляется в кабинете не позднее 8-го числа по каждому договору. Деньги не перечисляются — сумма уменьшает выплату и видна строкой Товарная декомпенсация в отчете о взаиморасчетах.
Получите понятные самоучители 2026 по 1С бесплатно:
В 1С:Бухгалтерия 8 с релиза 3.0.185 отчет загружается из xlsx или по API и создает Отчет комиссионера об оприходовании: товар возвращается на 45.01 сторно списания, доход по компенсации сторнируется на 91.01, зачет идет по 76.09. Главное поле — Документ списания: по нему 1С находит партию и стоимость. Пустое поле допустимо, если компенсацию отражали в другой базе, и недопустимо, если ее не отражали вообще.
НДС декомпенсация не затрагивает ни на ОСН, ни у упрощенцев с НДС. На УСН мы уменьшаем доход периода удержания записью КУДиР, но прямой нормы нет, и инспекция может не согласиться. На УСН «доходы минус расходы» проверьте стоимость товара: по компенсациям до 2026 года расход добавляют при продаже вручную, по компенсациям 2026 года его могли учесть (пп. 45 п. 1 ст. 346.16 НК РФ) — тогда при декомпенсации расход снимают. На ОСН уточненка не нужна.
Шаг 1. Скачайте отчет в кабинете продавца
Путь в Ozon Seller: Финансы → Начисления и документы → Документы → Компенсации и прочие начисления. Укажите год и сохраните Отчет о декомпенсациях за месяц (рис. 1). В базе знаний Ozon раздел назван короче: Финансы → Документы — названия меню площадка периодически меняет. При подключенном ЭДО документ дублируется туда.
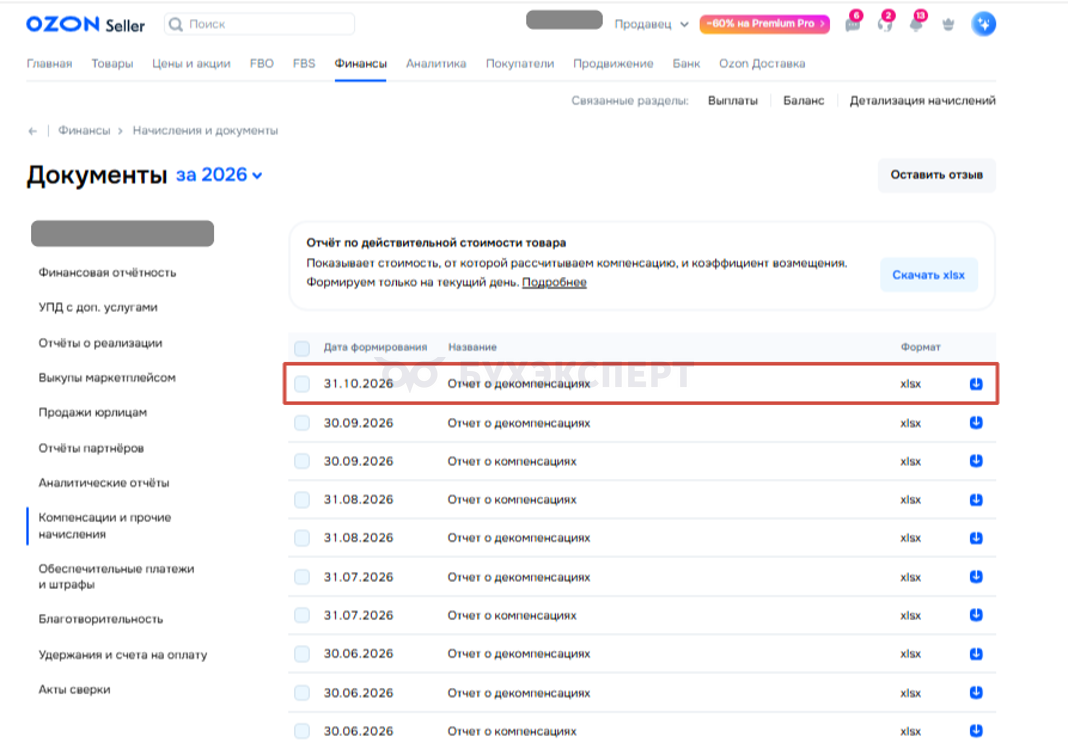
Рис. 1. Где лежит отчет о декомпенсациях в Ozon Seller
Рядом в этом же списке — ежемесячные Отчеты о компенсациях, по ним будем сверяться. Блок Отчет по действительной стоимости товара сверху показывает базу расчета компенсации и коэффициент возмещения на текущий день — к учету декомпенсации он не относится.
Если у продавца несколько договоров с Ozon, отчеты формируются по каждому договору отдельно. Скачайте все.
Как площадка считает саму компенсацию и что изменилось в правилах возмещения в 2026 году, мы разбирали в статье Товар пропал на Ozon после атаки БПЛА: как действовать бухгалтеру — там же формула действительной стоимости и коэффициента возмещения, по которым Ozon начисляет суммы из отчета о компенсациях.
Шаг 2. Прочитайте отчет и сверьте его с компенсациями
Печатная форма называется Отчет об удержании излишне выплаченных компенсаций. В нашем примере это N 3179220 от 31.10.2026 по договору N ИР-2843/22 от 09.01.2022 (рис. 2).
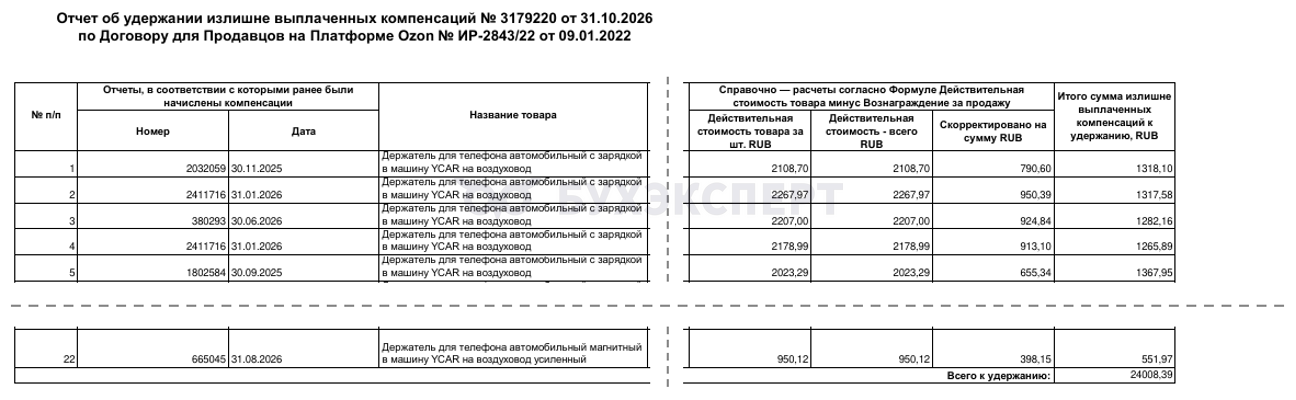
Рис. 2. Фрагмент отчета о декомпенсациях (средние столбцы скрыты)
Что важно в отчете:
|
Столбец |
Зачем нужен бухгалтеру |
| Отчеты, в соответствии с которыми ранее были начислены компенсации: Номер, Дата | Номер и дата отчета о компенсациях, по которому выплатили деньги. По нему 1С ищет документ списания |
| Название товара, Артикул, SKU, Штрих-код, Кол-во | Определяют товар, который вернется на остаток |
| Номер отправления/поставки | Помогает найти ту же строку в отчете о компенсациях |
| Действительная стоимость товара — всего | База, от которой считали компенсацию |
| Скорректировано на сумму | Вознаграждение за продажу, логистика и НДС, на которые уменьшили действительную стоимость |
| Итого сумма излишне выплаченных компенсаций к удержанию | Сумма декомпенсации по строке |
| Всего к удержанию | Итог за месяц |
Формула строки: действительная стоимость — скорректированная сумма. Строка 1: 2 108,70 − 790,60 = 1 318,10 руб.
Сверка с первоисточником. Ozon удерживает ровно ту сумму, которую компенсировал. Строка 14 отчета — металлическая пластина MagSafe на 325,29 руб. по отчету о компенсациях N 665045 от 31.08.2026. Откройте августовский отчет о компенсациях, найдите позицию по номеру отправления и накладной на комиссию и сравните сумму. Если суммы не совпали, обратитесь в поддержку до проведения документа. Исключение — смена валюты договора: если компенсацию начислили в рублях, а сейчас договор в другой валюте, Ozon пересчитывает удержание по курсу ЦБ, и расхождение с исходной суммой здесь нормально.
Обратите внимание на даты в столбце Дата. В октябрьском отчете есть строки по отчетам о компенсациях от 30.09.2025, 30.11.2025 и 31.12.2025 — всего 4 907,60 руб. Остальные 19 100,79 руб. относятся к компенсациям 2026 года. Это важно и для 1С, и для налогов.
Последний контроль: 24 008,39 руб. — это же число вы увидите в строке Товарная декомпенсация отчета о взаиморасчетах, а затем и в акте сверки с Ozon.
Полный перечень документов из кабинета Ozon и то, каким документом 1С отражается каждый из них, собран в статье Документы Ozon для бухгалтера — как учитывать в 1С. Держите ее под рукой: по ней удобно проверять, все ли отчеты месяца загружены, прежде чем сверять сальдо с актом.
Шаг 3. Загрузите отчет в 1С
Чтобы провести декомпенсацию от Озон в 1С, откройте рабочее место, куда загружаете все отчеты маркетплейса:
- полный интерфейс: Продажи → Продажи → Маркетплейсы и комиссионеры;
- простой интерфейс: Товары → Маркетплейсы.
Автоматически. Кнопка OZON → Загрузить отчеты о продажах, выкупах и компенсациях (из файла). В окне Загрузка отчетов Ozon нажмите Добавить файлы → Выбрать с диска и выберите xlsx-файл отчета о декомпенсациях. Программа прочитает его и покажет строку «Отчет о декомпенсации Ozon N… от…» с суммой возврата компенсации. Проверьте договор в блоке Настройки и нажмите Загрузить. Если настроена интеграция по API, отчет подтянется без файла.
Вручную. Кнопка Создать → Отчет об оприходовании (декомпенсации) (рис. 3). Этот путь нужен, если файл не загружается или отчет пришел только в PDF.
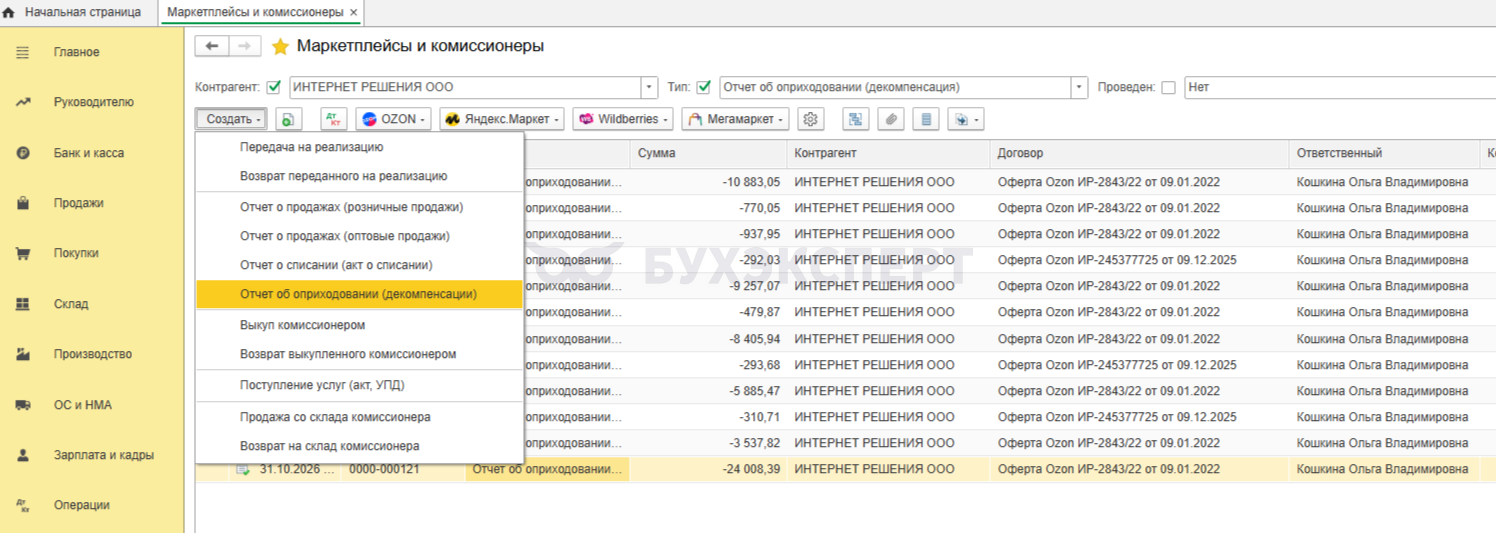
Рис. 3. Создание отчета об оприходовании вручную
Чтобы увидеть все декомпенсации, отберите список по типу Отчет об оприходовании (декомпенсация) (рис. 4). В нашей базе с февраля по октябрь 2026 года таких документов двенадцать по двум договорам. Это нормальная картина для активного продавца: декомпенсации идут почти каждый месяц.
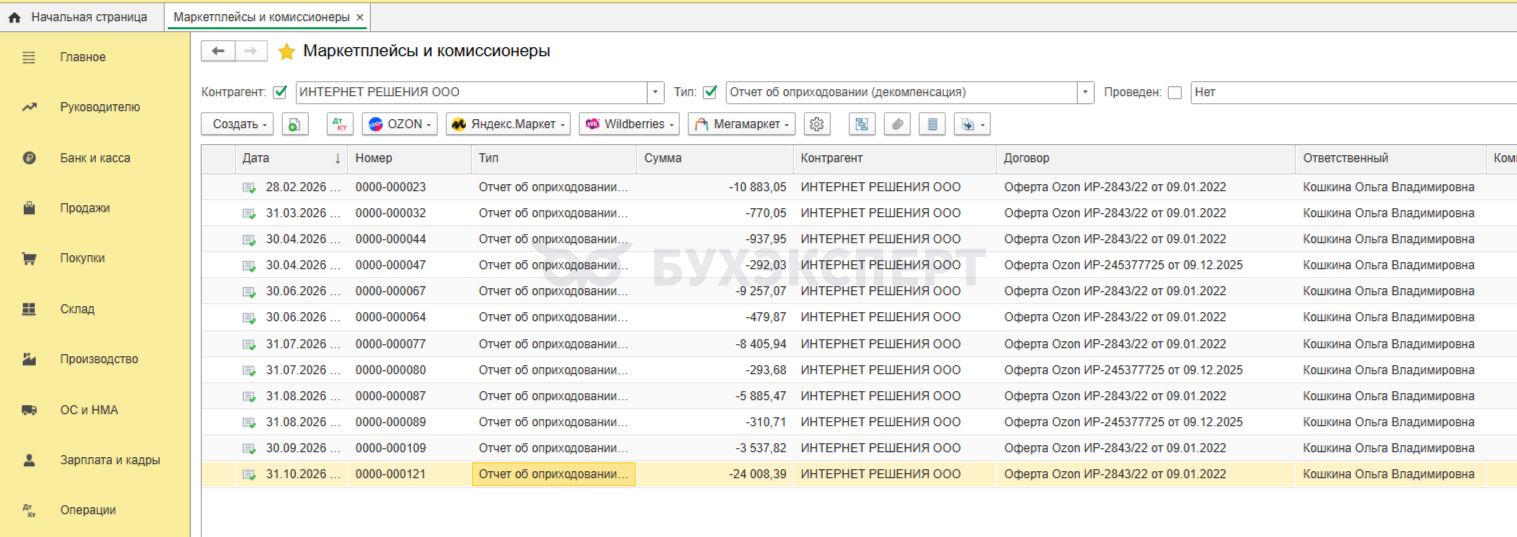
Рис. 4. Декомпенсации в журнале Маркетплейсы и комиссионеры
Как настроить загрузку по API, что делать, если отчет не подтянулся, и как упрощенцу собрать книгу продаж по отчетам маркетплейсов, лектор Ольга Кошкина показала на эфире НДС, возвраты и «плавающие» суммы: как упрощенцу разобраться в отчетах маркетплейсов и вести учет в 1С. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт.
Шаг 4. Проверьте документ до проведения
Откройте созданный документ Отчет комиссионера об оприходовании (рис. 5).
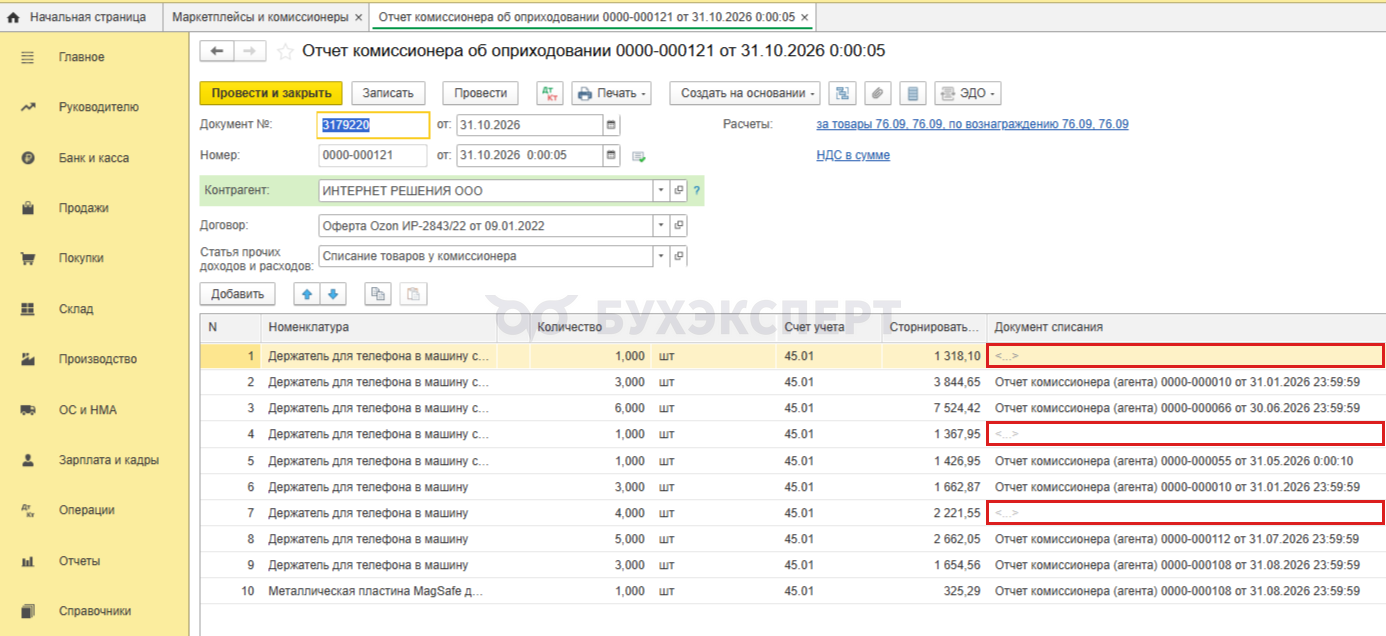
Рис. 5. Отчет комиссионера об оприходовании: три строки без документа списания
Шапка:
|
Поле |
Что должно быть |
| Документ N и дата | Номер и дата отчета Ozon: 3179220 от 31.10.2026 |
| Контрагент | ИНТЕРНЕТ РЕШЕНИЯ ООО |
| Договор | Договор, по которому сформирован отчет. При двух договорах — не перепутать |
| Статья прочих доходов и расходов | Та же статья, что выбрана при списании. У нас — «Списание товаров у комиссионера» |
| Расчеты | Счет расчетов с Ozon — тот же, что в отчете о списании. У нас — 76.09; в других базах это может быть 76.02, важно единообразие в рамках договора |
Табличная часть: номенклатура, количество, счет учета 45.01, сумма в столбце Сторнировать компенсацию и Документ списания. Программа сворачивает строки отчета Ozon по товару и исходному отчету о компенсациях. Из 22 строк получилось 10. Количество сходится: 28 шт. и в отчете, и в 1С. Сумма тоже: 24 008,39 руб.
Теперь главное — столбец Документ списания. Это Отчет комиссионера о списании, которым в 1С отразили компенсацию. Из него программа берет партию и стоимость, по которым вернет товар на 45.01. Проверка по строкам нашего примера:
|
Строка в 1С |
Отчет о компенсациях Ozon |
Документ списания в 1С |
| 2, 6 | N 2411716 от 31.01.2026 | Отчет комиссионера 0000-000010 от 31.01.2026 |
| 3 | N 380293 от 30.06.2026 | Отчет комиссионера 0000-000066 от 30.06.2026 |
| 5 | N 210184 от 31.05.2026 | Отчет комиссионера 0000-000055 от 31.05.2026 |
| 8 | N 511831 от 31.07.2026 | Отчет комиссионера 0000-000112 от 31.07.2026 |
| 9, 10 | N 665045 от 31.08.2026 | Отчет комиссионера 0000-000108 от 31.08.2026 |
| 1 | N 2032059 от 30.11.2025 | не заполнен |
| 4 | N 1802584 от 30.09.2025 | не заполнен |
| 7 | N 2279513 от 31.12.2025 | не заполнен |
Все три пустые строки — компенсации 2025 года. В этой базе они не отражались, поэтому связать их программе не с чем.
Пустой Документ списания: проводить или нет
Пустое поле — не ошибка загрузки и не запрет на проведение. Оно означает, что в базе нет отчета о списании, которым отражена исходная компенсация. Документ проводится, удалять строки или дооформлять их вручную не нужно. Важно лишь понять, почему поле пустое.
|
Ситуация |
Что делать |
| Исходной компенсации в базе нет, но она была отражена в другом месте: в другой программе, у другого бухгалтера, до начала учета в этой базе. Наш случай — компенсации 2025 года | Провести документ как есть. Проверить последствия для УСН «доходы минус расходы» (см. ниже) |
| Исходная компенсация в базе есть, но связь не подобралась: например, отчет о списании вводили вручную и номер отчета Ozon в поле Документ N не указали или указали с ошибкой | Выбрать документ списания в строке вручную. Тогда товар вернется по своей партии и стоимости |
| Исходную компенсацию не отражали нигде: отчет о списании за тот период не загружали, товар до сих пор числится на 45.01 количеством и стоимостью, доход по компенсации не признан | Не проводить документ как есть: он добавит количество поверх несписанного остатка и сторнирует доход, которого не было. Сначала отразите компенсацию документом Отчет комиссионера о списании на дату отчета Ozon о компенсациях (для прошлого года — с оценкой существенности по ПБУ 22/2010 и исправлением по ст. 54, 81 НК РФ), затем выберите этот отчет в поле Документ списания |
Найти исходную компенсацию просто: в журнале Маркетплейсы и комиссионеры отберите тип Отчет о списании (акт о списании) и посмотрите документы на даты из отчета Ozon. Здесь это 30.09.2025, 30.11.2025 и 31.12.2025.
Как провести само списание и компенсацию, если вы их еще не отражали, — в статье Компенсация от маркетплейса за утрату товара: проводки, настройки документа Отчет комиссионера с видом операции Списание товаров и налоговые последствия на ОСН и УСН. Без правильно проведенной компенсации декомпенсация не свяжется с партией.
У вас есть вопрос по этой теме? Получите индивидуальную консультацию нашего эксперта по 1С в течение 36 часов → Задать вопрос эксперту
Шаг 5. Проведите документ и проверьте движения
После проведения нажмите кнопку Дт / Кт. Откроется форма Движения документа с тремя вкладками. В нашем документе это Бухгалтерский и налоговый учет (27), Возвраты товаров (8) и Расходы при УСН (12).
Вкладка Бухгалтерский и налоговый учет. Возврат товара отражается сторнированием списания: Дт 91.02 Кт 45.01 с отрицательным количеством и суммой, содержание — «Оприходование излишков отгруженных товаров» (рис. 6). Разница между строками видна сразу:
- строка с документом списания возвращает товар по исходной партии и стоимости. Например, 3 держателя по партии Поступление (акт, накладная, УПД) 0000-000093 от 26.02.2026 вернулись на 357,96 руб., пластина MagSafe по той же партии — на 10,44 руб.;
- строка без документа списания возвращает товар только количеством, без суммы. Партией становится сам документ декомпенсации 0000-000121. В примере так вернулись 6 шт.: 1 + 1 + 4.
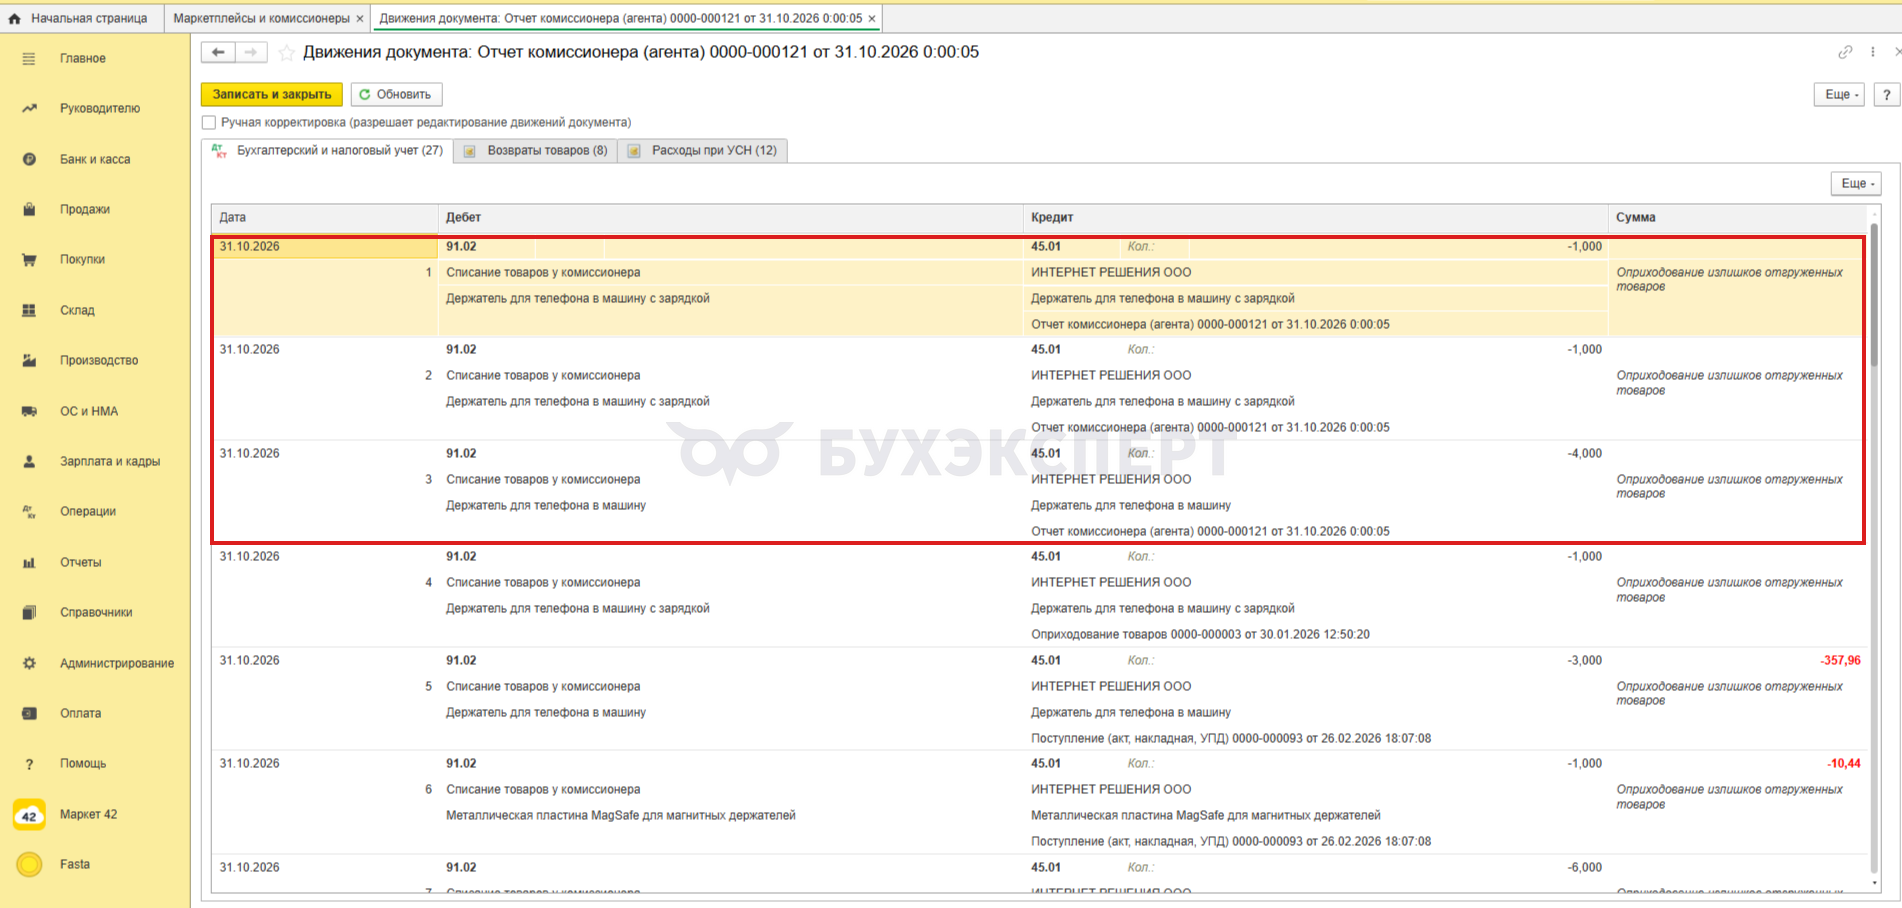
Рис. 6. Движения документа: возврат товара на 45.01, первые три записи — строки без документа списания
Вкладка Возвраты товаров. Здесь только строки, связанные с исходными отчетами комиссионера: в поле Сделка указан документ списания, в поле Партия — исходное поступление или оприходование. Строк без документа списания на этой вкладке нет: в примере 8 записей на 22 шт. из 28 (рис. 7).
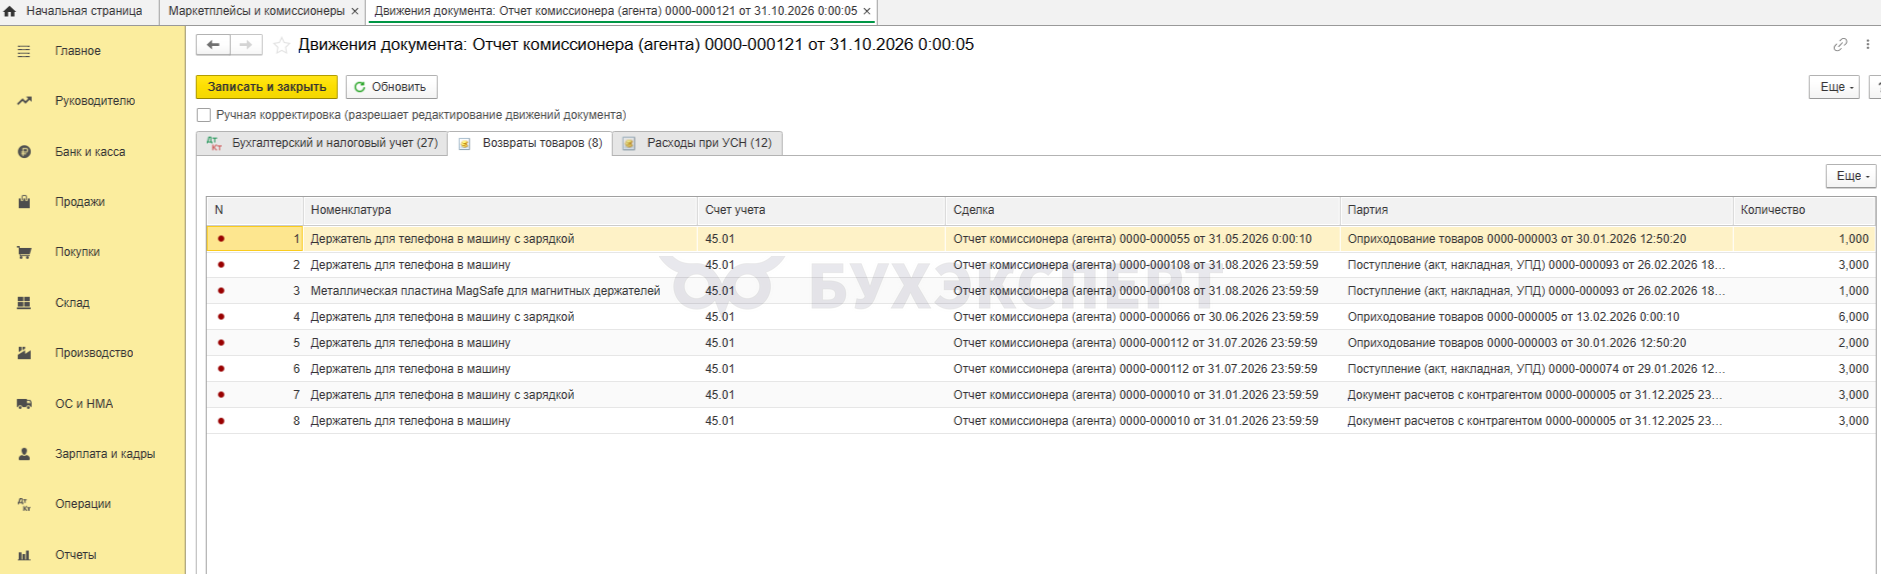
Рис. 7. Регистр Возвраты товаров: только строки с документом списания
Вкладка Расходы при УСН. Все записи — Приход со статусом Не списано, товар снова На реализации. У строк с документом списания сохраняются исходные партии и договоры поставщиков: по поступлениям от поставщиков стоит Принимаются, по партиям Оприходование товаров поле не заполнено. У трех строк без документа списания расчетный документ и партия — сам отчет об оприходовании, договор — оферта Ozon, отражение в НУ — Не принимаются (рис. 8). Записей в КУДиР документ не делает.
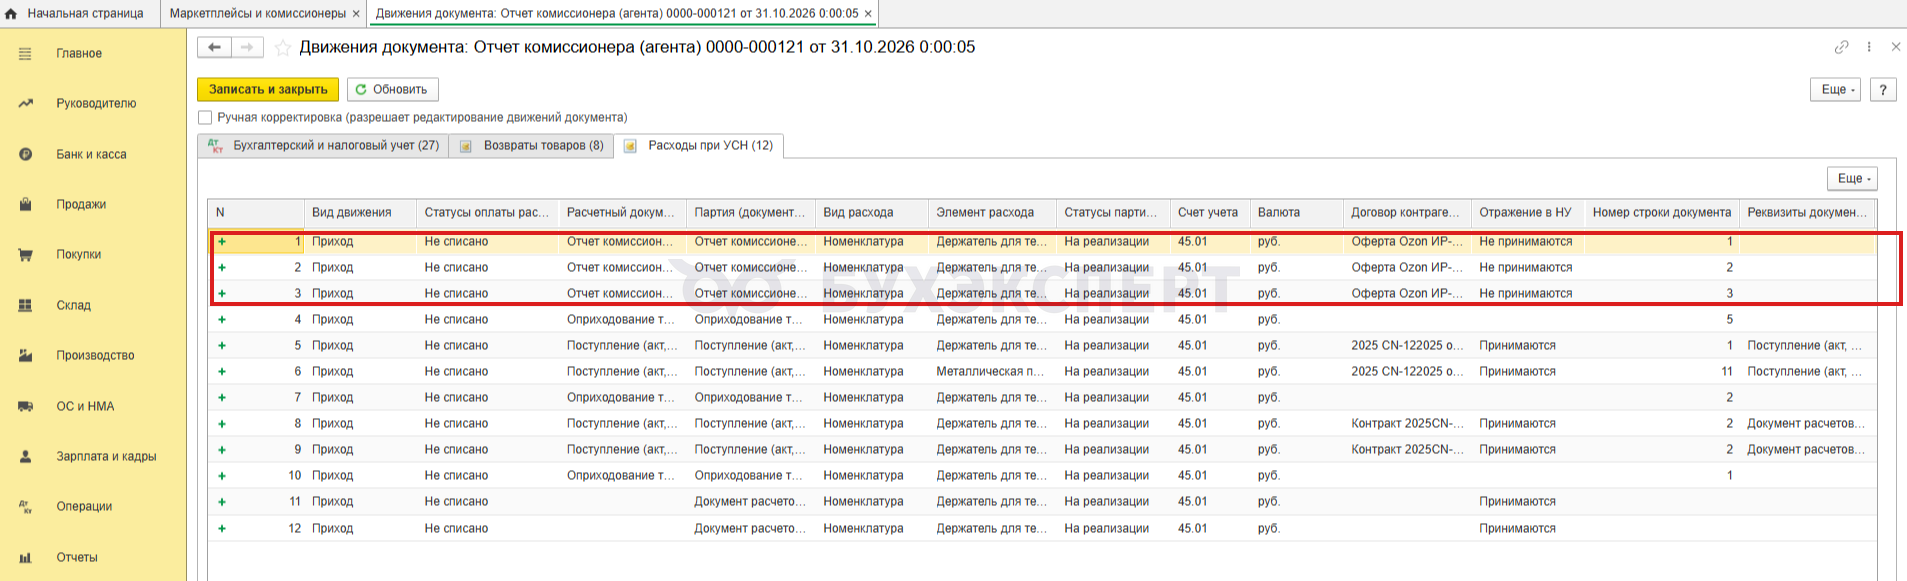
Рис. 8. Регистр Расходы при УСН: строки без документа списания — Не принимаются
Что это значит на практике:
- сумма удержания по пустым строкам остается в документе и входит в итог 24 008,39 руб. — на расчеты с Ozon пустое поле не влияет;
- в бухучете 6 шт. лежат на 45.01 с нулевой стоимостью и при продаже уйдут без себестоимости. Их стоимость списали при компенсации в прошлом периоде. ИП на УСН бухучет вести не обязаны (п. 1 ч. 2 ст. 6 Федерального закона от 06.12.2011 N 402-ФЗ), для них это вопрос аналитики. Организация оценивает существенность сама;
- при УСН «доходы» на налог это не влияет;
- при УСН «доходы минус расходы» себестоимость этих 6 шт. при продаже в расходы автоматически не попадет. Для компенсаций 2025 года это почти всегда потеря расхода: до 2026 года стоимость утраченного товара в расходы УСН не включалась — перечень расходов был закрытым (Письмо Минфина от 14.06.2024 N 03-11-11/54910), а товар оплачен поставщику. Такой расход можно учесть по мере реализации (пп. 2 п. 2 ст. 346.17 НК РФ). Программа этого не сделает: в квартале продажи добавьте запись КУДиР вручную на стоимость по документам поставщика. Если стоимость все же учли в расходах раньше, повторно ее учитывать нельзя.
Остальные записи вкладки Бухгалтерский и налоговый учет — сторно дохода по компенсации (Дт 76.09 Кт 91.01 с минусом) и зачет внутри договора (Дт 76.09 Кт 76.09 «Зачет аванса комиссионеру (агенту)»). Контроль простой: сторно по 91.01 за месяц должно равняться итогу отчета о декомпенсациях.
Деньги отдельно не перечисляются: Ozon уменьшает очередную выплату. Поэтому сальдо по 76.09 после загрузки отчета о декомпенсации и документов выплат должно сойтись с актом сверки. Расхождение на сумму декомпенсации обычно означает, что отчет не загружен или загружен по другому договору.
Возвращенный товар дальше продается обычным порядком и списывается отчетом комиссионера о продажах.
Шаг 6. Отразите в налоговом учете
НДС
Компенсация за утраченный товар — это возмещение убытков, а не оплата товара. Прямых разъяснений по компенсациям маркетплейсов нет, но по аналогии применима устойчивая позиция Минфина: средства в счет возмещения ущерба не связаны с оплатой реализованных товаров и в базу по НДС не включаются (Письмо Минфина от 27.10.2017 N 03-07-11/70530 — о возмещении ущерба оборудованию подрядчика). Значит, и декомпенсация НДС не затрагивает: корректировать книгу продаж не нужно. НДС в сумме в шапке документа — только настройка расчета. Когда найденный товар продадут, НДС начисляется на реализацию по обычной ставке продавца.
УСН с НДС. Вывод одинаков для ОСН и для упрощенцев — плательщиков НДС. Напомним: упрощенец становится плательщиком НДС при доходе свыше 20 млн руб. за год (ставки 5 %, 7 % или 22 % с вычетами). Федеральным законом от 04.07.2026 N 228-ФЗ порог 20 млн руб. сохранен на 2026–2028 годы, с 2029 года он снижается до 15 млн руб., с 2030 года — до 10 млн руб. Для такого упрощенца компенсация и декомпенсация НДС не облагаются так же, как на ОСН.
Входной НДС по утраченному товару. Отдельный вопрос у плательщиков НДС — налог по утраченному товару, принятый к вычету при покупке. Восстанавливать его не нужно: п. 3 ст. 170 НК РФ такого основания не содержит, а выбытие имущества по не зависящим от налогоплательщика причинам объектом НДС не является (п. 10 Постановления Пленума ВАС от 30.05.2014 N 33, письма ФНС от 21.05.2015 N ГД-4-3/8627@, Минфина от 15.05.2019 N 03-07-11/34572). Главное — документально подтвердить утрату: отчет о компенсациях Ozon и акт о списании подходят. Поэтому при возврате найденного товара с вычетом ничего делать не нужно.
УСН «Доходы» и «Доходы минус расходы»
Полученная от Ozon компенсация у упрощенца — внереализационный доход, признанный в день поступления денег или зачета в выплате (п. 3 ст. 250, п. 1 ст. 346.17 НК РФ). Прямой нормы о декомпенсации в НК РФ нет, официальных разъяснений по ней на момент подготовки статьи мы не нашли. Есть две позиции.
|
Позиция |
Суть |
Риск |
| Уменьшить доход (наша) | Ozon сам называет удержанную сумму излишне выплаченной компенсацией, а в базе знаний указывает, что строка Всего к удержанию уменьшает доход продавца. Экономической выгоды у продавца не осталось (ст. 41 НК РФ). По аналогии с возвратом аванса (абз. 3 п. 1 ст. 346.17 НК РФ) и возвратом денег покупателю (письмо Минфина от 02.04.2021 N 03-11-11/24213) уменьшаем доход периода, в котором сумму удержали | Прямого разъяснения нет, инспекция может не согласиться |
| Не уменьшать доход | Ст. 346.17 НК РФ говорит только о возврате авансов. Встречается мнение, что найденный товар еще и нужно включить в доход как излишек (п. 20 ст. 250 НК РФ) | Налог дважды с одной суммы. Довод про излишек мы считаем слабым: инвентаризации не было, право собственности продавец не терял, Ozon просто вернул товар в продажу |
Если уменьшаете доход, учтите практические моменты.
- 1С сама запись в КУДиР не делает. Создайте ее вручную: Операции → УСН → Записи книги учета доходов и расходов (УСН), доход со знаком минус, содержание — «Декомпенсация Ozon, отчет N 3179220 от 31.10.2026».
- Дата — дата удержания. По аналогии с возвратом аванса это день, когда Ozon фактически удержал сумму из выплаты (отчет о взаиморасчетах, платеж). Дату отчета о декомпенсациях можно использовать как упрощение, если удержание и отчет приходятся на один квартал; на стыке кварталов и лет ориентируйтесь на дату фактического удержания.
- Компенсации 2025 года (4 907,60 руб. в примере) уменьшают доход 2026 года — периода удержания. Уточненная декларация за 2025 год не нужна. Условие из письма Минфина: возвращаемая оплата должна быть получена в период применения УСН, то есть в 2025 году продавец тоже применял УСН.
- Если в 2025 году компенсацию получили на ОСН и учли во внереализационных доходах по налогу на прибыль, порядок п. 1 ст. 346.17 НК РФ не работает: уменьшать доход УСН на сумму, которая в доходах УСН не признавалась, нельзя, а оснований для уточненки по прибыли мы не видим — удержание произошло уже в период УСН. Безопасный вариант — доход УСН не уменьшать; при существенных суммах запросите ИФНС. Обратный переход (компенсация на УСН, удержание на ОСН) тоже не урегулирован: на ОСН сумму удержания логично учесть во внереализационных расходах как убыток прошлых лет, выявленный в текущем периоде (пп. 1 п. 2 ст. 265 НК РФ), но это наша позиция, а не разъяснение ведомства.
Для УСН «доходы минус расходы» добавляется вторая проверка: была ли стоимость утраченного товара учтена в расходах при компенсации. Здесь важен год компенсации.
- До 2026 года перечень расходов УСН был закрытым, и стоимость утраченного товара в расходы не включалась (письмо Минфина от 14.06.2024 N 03-11-11/54910). По компенсациям 2025 года снимать нечего: в документе списания должно стоять Не принимаются, а расход вы получите при продаже найденного товара (см. шаг 5).
- С 01.01.2026 перечень открыт: упрощенец учитывает иные расходы по правилам гл. 25 НК РФ (пп. 45 п. 1 ст. 346.16 НК РФ, введен Федеральным законом от 28.11.2025 N 425-ФЗ). Поэтому стоимость оплаченного поставщику товара, утраченного по вине площадки и компенсированного ею, можно было включить во внереализационные расходы одновременно с доходом в виде компенсации (пп. 20 п. 1 ст. 265 НК РФ). В 1С это строка документа списания с признаком Принимаются. Если так, при декомпенсации расход надо снять — иначе стоимость попадет в расходы второй раз при продаже. Проверьте расшифровку КУДиР по документу списания и сторнируйте расход записью КУДиР на дату удержания.
- Минфин в письме от 21.09.2026 N 03-00-06/82851 подтвердил, что убытки от утраты товаров на складах маркетплейсов упрощенец с объектом «доходы минус расходы» учитывает по правилам гл. 25 НК РФ (в письме речь о потерях от стихийных бедствий, пожаров, аварий и иных ЧС — пп. 6 п. 2 ст. 265 НК РФ), а при объекте «доходы» не учитывает. Про утрату по вине площадки с компенсацией ведомство отдельно не высказывалось — вывод о праве на расход мы делаем из общих норм гл. 25 НК РФ, и это надо иметь в виду.
Пример разбора такой ситуации — в консультации Возвраты от Озон, ВБ и розничный магазин ИП УСН «доходы минус расходы»: принимать с 2026 года к НУ?: эксперт показывает, как в 1С выглядит отчет о списании с компенсацией и что происходит с расходами. А пошаговую схему проведения самой декомпенсации наш коммерческий подписчик получил в консультации Отчет декомпенсация от Озон в 1С — полезно сравнить с вашим документом.
АУСН. Плательщиков АУСН статья не рассматривает: специальных правил на случай возврата ранее полученной компенсации для этого режима нет, а доходы формируются по данным банка и ККТ. Если вы применяете АУСН, вопрос уменьшения дохода на декомпенсацию остается открытым — уточняйте его в ИФНС.
ОСН
1С сторнирует доход в бухгалтерском и налоговом учете датой отчета о декомпенсации. Для компенсаций прошлого года мы считаем удержание событием текущего периода, а не ошибкой: в прошлом году доход признан правильно по документу Ozon, а неточности, выявленные из-за новой информации, которая раньше не была доступна, ошибками не считаются (п. 2 ПБУ 22/2010). Поэтому в бухучете удержание отражается в периоде отчета о декомпенсациях без ретроспективного пересчета, в налоговом учете уточненка не нужна (п. 1 ст. 54 НК РФ). Исключение — если компенсацию в прошлом году отразили с ошибкой, например не в той сумме: тогда действуют правила исправления ошибок ПБУ 22/2010 с оценкой существенности и ст. 54, 81 НК РФ.
Стоимость товара на ОСН при компенсации обычно учитывали во внереализационных расходах (пп. 20 п. 1 ст. 265 НК РФ). По строкам с документом списания 1С сторнирует этот расход вместе с возвратом товара на 45.01 — товар снова получает себестоимость и спишется при продаже. По строкам без документа списания расход остается в прошлом периоде, а товар возвращается без стоимости и при продаже уйдет без себестоимости. Двойного учета нет ни в том, ни в другом случае.
Типичные ошибки
|
Ошибка |
Последствие |
Как исправить |
| Не выяснили, почему Документ списания пустой, хотя исходная компенсация есть в базе | Товар вернется без стоимости вместо своей партии | Выбрать документ списания в строке вручную и перепровести |
| Провели декомпенсацию как есть, хотя исходную компенсацию не отражали нигде | Задвоение остатка на 45.01, сторно несуществующего дохода по 91.01 | Отразить компенсацию отчетом о списании, указать его в поле Документ списания и перепровести |
| Удалили пустые строки и отразили их операцией вручную | Нарушатся регистры Возвраты товаров и Расходы при УСН, итог документа разойдется с отчетом Ozon | Вернуть строки в документ и провести его как есть |
| На УСН «доходы минус расходы» не проверили товар, вернувшийся без стоимости | Потеря расхода при продаже, если стоимость раньше не учитывали | Запись КУДиР в квартале продажи |
| Загрузили отчет не по тому договору | Сальдо 76.09 по договорам не сходится с актом сверки | Перезагрузить с правильным договором |
| Не уменьшили доход на УСН | Переплата налога, если принята позиция об уменьшении | Запись КУДиР на дату удержания |
| На УСН «доходы минус расходы» не сняли расход по утраченному товару, учтенный в 2026 году | Двойной расход при повторной продаже | Сторно расхода записью КУДиР |
| Отразили декомпенсацию документом Операция без возврата товара | Остаток у комиссионера в 1С меньше фактического | Вернуть товар на 45.01 |
Как сократить число декомпенсаций
Ozon удерживает компенсацию, когда найденный товар возвращен в продажу или доставлен продавцу. Если позицию вы больше не продаете, отправьте карточку в архив — тогда найденную единицу, как правило, не выставят снова. Актуальные условия проверяйте в базе знаний Ozon: правила возмещения площадка меняет несколько раз в год.
Чек-лист на каждый месяц
- До 8-го числа скачать отчет о декомпенсациях по каждому договору.
- Найти каждую строку в исходном отчете о компенсациях и сравнить суммы.
- Загрузить отчет в 1С по нужному договору.
- Проверить Документ списания в каждой строке. Пустое поле допустимо, если исходную компенсацию отражали в другой базе. Если она есть в этой базе — выбрать документ вручную. Если не отражали нигде — сначала провести списание.
- Сверить количество и сумму документа с итогом отчета.
- Проверить движения: возврат на 45.01 по партиям, регистры Возвраты товаров и Расходы при УСН, сторно 91.01, зачет на 76.09.
- Сравнить итог со строкой Товарная декомпенсация в отчете о взаиморасчетах, затем в акте сверки.
- На УСН — запись в КУДиР на дату удержания. На УСН «доходы минус расходы» — проверить, был ли учтен расход по утраченному товару (компенсации 2026 года) или нужно добавить его при продаже (компенсации до 2026 года).
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете