




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
При выкупе Wildberries покупает товар, а не выступает посредником. Учитывайте выкуп как отдельную операцию, а не только как выплату по еженедельному отчету.
Разберем, как собрать документы в личном кабинете, отразить выкуп в «1С:Бухгалтерии 8», ред. 3.0, отличать обратную продажу Wildberries от возврата покупателя.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Личный кабинет WB: от уведомления до расчетов
Найдите именно выкуп
Начните с раздела «Финансовые отчеты». В комплекте документов за период выделите отчеты с типом «По выкупам»:
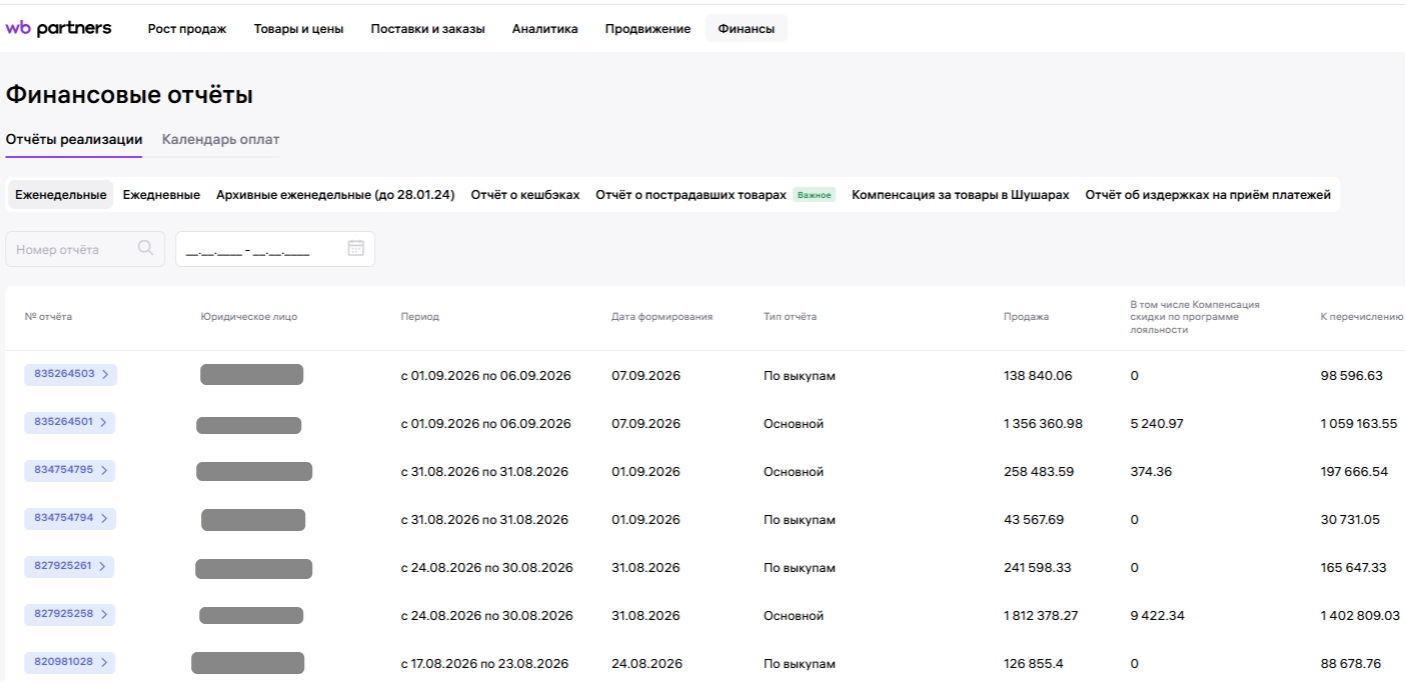
Рис. 1. Отчеты «По выкупам» в кабинете WB.
Откройте «Документы» → «По кабинету» и установите фильтр «Уведомление о выкупе»:
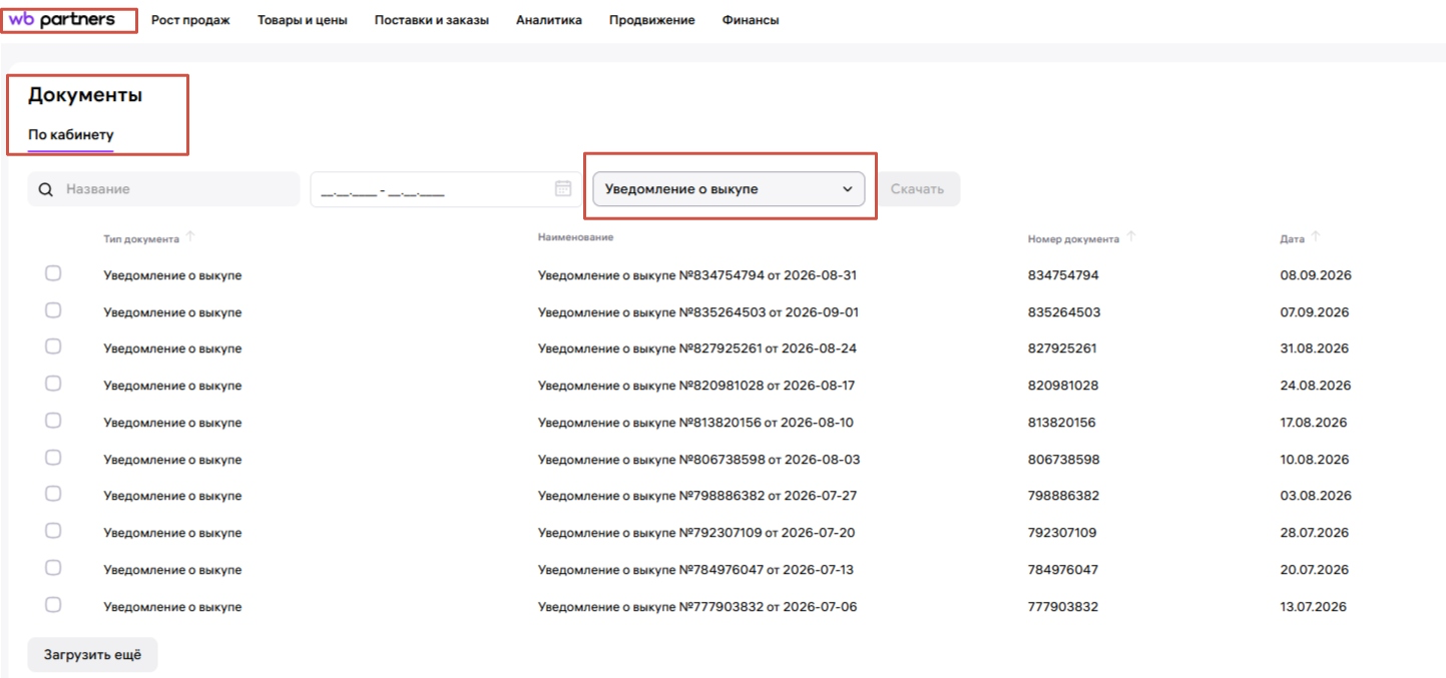
Рис. 2. Поиск уведомлений о выкупе.
По условиям WB договор купли-продажи заключают через уведомление на портале. Право собственности переходит в момент, установленный п. 14.3 условий. Чтобы определить дату операции, сохраните уведомление и сведения о его направлении в личном кабинете. Дата скачивания файла бухгалтером не заменяет дату сделки.
Не считайте заказ из другой страны выкупом только из-за направления доставки. Проверьте документы площадки: покупатель при выкупе — лицо, указанное в уведомлении.
Соберите документы в одну связку
Для каждого уведомления заведите строку в контрольном реестре. Укажите номер и дату уведомления, дату его направления, сумму, количество товара, ставку НДС, номер реализации в 1С, номер УПД, статус ЭДО, оплату и зачет.
Сохраните уведомление, детализацию, отчет «По выкупам», исходящий УПД и подтверждение его приема. Номер основания для УПД возьмите из уведомления, а не из названия скачанного файла (п. 14.5 Правил выкупа Товара):
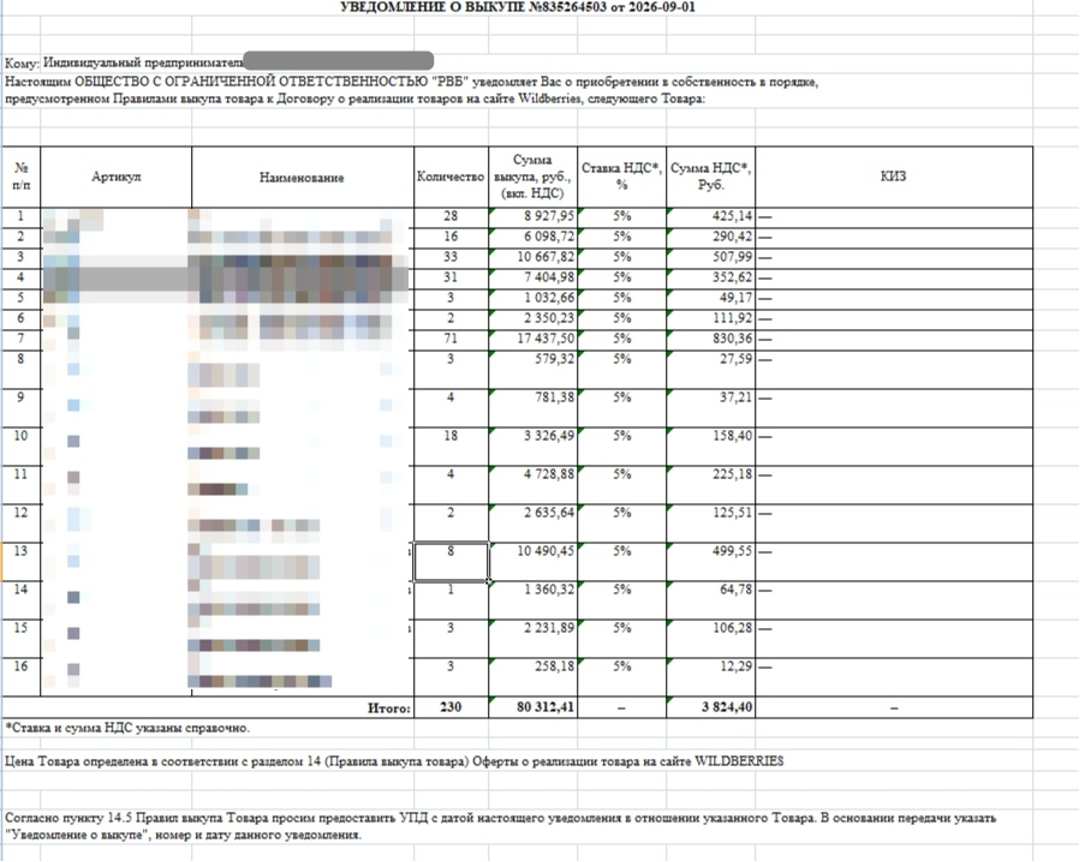
Рис. 3. Уведомление: основание для проверки состава и стоимости выкупа.
При сверке проверьте три группы показателей:
- Номенклатура — сопоставьте артикулы и количество в уведомлении, детализации и учетной базе
- Стоимость — проверьте выкупную цену, итоговую сумму и наличие НДС в ней
- Расчеты — отдельно отразите долг РВБ за товар, услуги площадки, зачеты и перечисленные деньги
Реестр поможет не смешивать документы продажи с расчетными отчетами. Если WB направит несколько уведомлений за один период, сверяйте документы по номеру уведомления.
Разберите выкупную цену
По действующим условиям рассчитайте выкупную цену по формуле:
Выкупная цена = розничная цена × коэффициент выкупной цены − стоимость доставки товара со склада до ПВЗ или покупателя, которую продавец оплачивает маркетплейсу.
Состав показателей и случаи, когда из цены вычитают стоимость доставки, установлены в условиях. Итоговая цена включает НДС (п. 14.4 условий). Не применяйте один коэффициент ко всем товарам и периодам — проверьте категорию товара и редакцию условий, которая действует для операции.
Не отражайте продажу по розничной цене сверх продажи товара Wildberries по выкупной цене. При выкупе селлер продает товар маркетплейсу по договорной цене. Дальнейшая продажа товара не будет второй продажей селлера.
Не учитывайте разницу между розничной и выкупной ценой как отдельную комиссию без подтверждающих документов. Эта разница участвует в расчете цены сделки. Расходы на услуги отражайте по отдельным документам и условиям их оказания. Не учитывайте повторно суммы, которые уже вошли в расчет выкупной цены.
Подготовьте УПД и проверьте ЭДО
Оформите отдельный УПД на каждое уведомление. Укажите в основании его номер и дату. Если платите НДС, оформите формализованный УПД с функцией СЧФДОП: он объединяет счет-фактуру и передаточный документ.
Перед подписанием проверьте:
- Стороны. Продавец — ваша организация или ИП, покупатель — лицо из уведомления
- Основание. Номер и дата совпадают с уведомлением
- Товар. Позиции, количество и итоговая сумма совпадают с данными о выкупе
- НДС. Ставка соответствует вашему налоговому режиму и операции, а не значению из карточки товара
С 01.04.2026 действуют обновленные формы счета-фактуры, книг покупок и продаж. В счете-фактуре появилась строка 5б для реквизитов авансового счета-фактуры Постановление Правительства от 23.01.2026 N 26.
Читайте наш материал по теме: С 01.04.2026 обновлены формы счетов-фактур и документов по НДС
По договору WB направьте УПД в течение семи календарных дней, но не позднее конца месяца. При этом счет-фактуру по общему правилу выставьте не позднее пяти календарных дней со дня отгрузки или получения предоплаты п. 3 ст. 168 НК РФ.
Не определяйте дату операции по дню скачивания уведомления или подготовки файла. В уведомлении WB просит датировать УПД днем уведомления (рис. 3, п. 14.5 условий WB). Проверьте — укладывается ли эта дата в налоговый срок.
WB связывает выплату с получением корректного УПД и может приостановить перечисление денег. Проверьте конечный статус обработки документа: отправка файла не означает, что УПД принят.
Отдельно проверьте обратную продажу РВБ
Если РВБ продает селлеру ранее выкупленный товар, оформите отдельную обратную покупку по первоначальной выкупной цене с учетом НДС. Не уменьшайте первоначальную реализацию только потому, что в отчете операцию назвали «возвратом».
На рис. 4 показан входящий УПД. РВБ указывает ставку НДС по товару: для большинства товаров — 22%, для товаров из перечня — 10% п. 2 ст. 164 НК РФ. При каждой обратной покупке сверяйте ставку с товаром и документом — ставка 22% применяется не ко всем товарам:
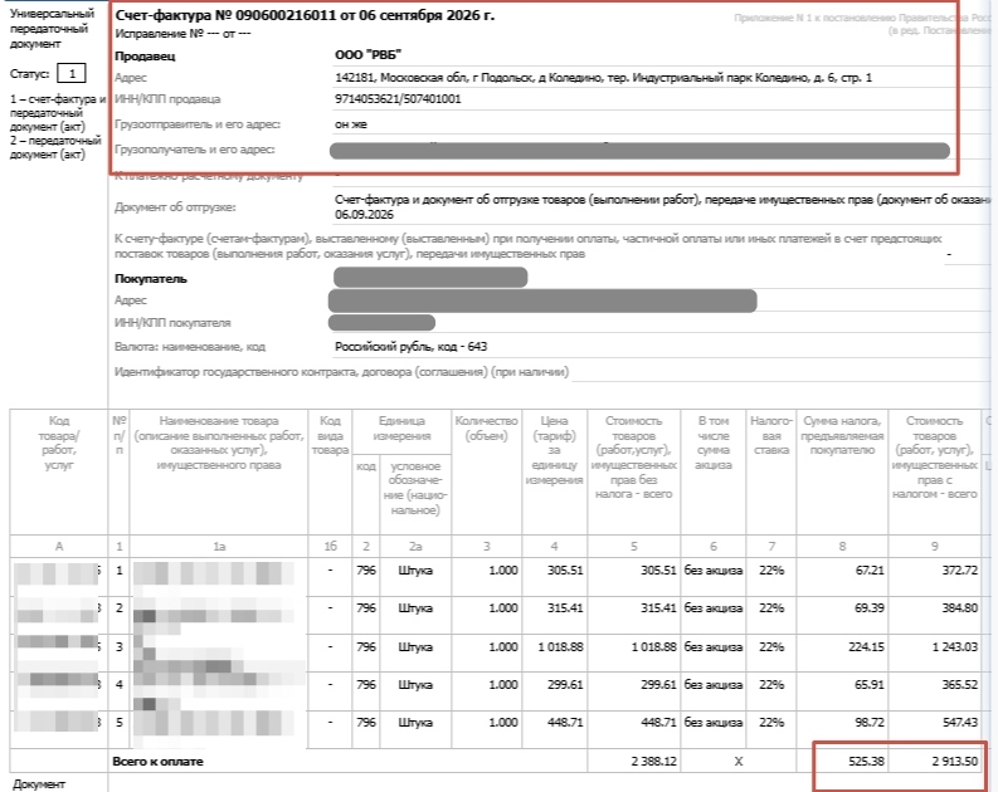
Рис. 4. Фрагмент входящего УПД: РВБ выступает продавцом.
1С: от загрузки выкупа до налогового контроля
Загрузите уведомление
Продажу ранее переданного комиссионеру товара отражают документом Реализация с видом операции Выкуп комиссионером. Для загрузки уведомления откройте Продажи → Маркетплейсы и комиссионеры → Wildberries → Загрузить отчеты о продажах, выкупах и списаниях (из файла):
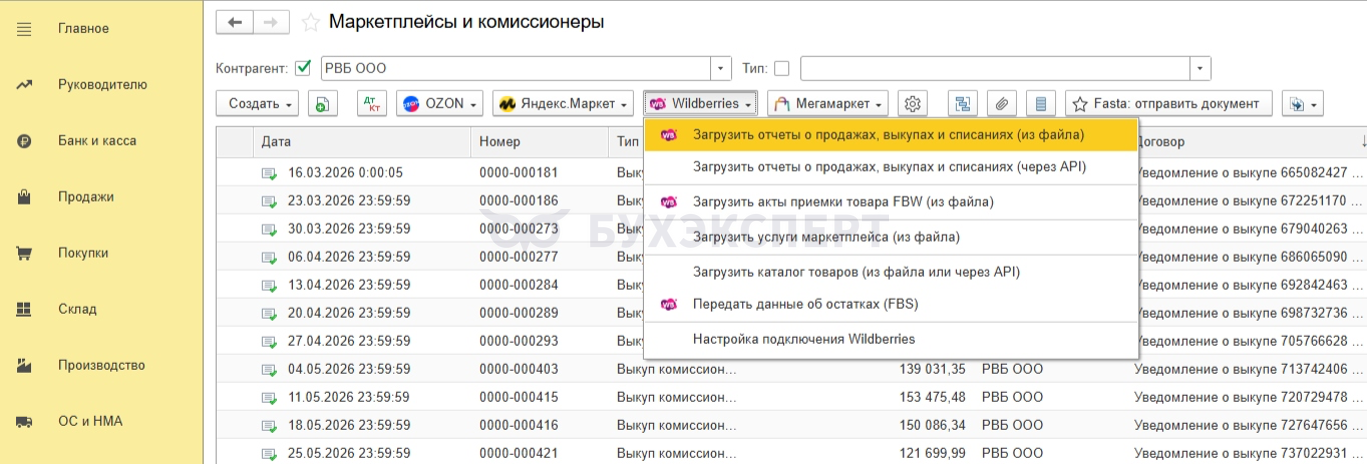
Рис. 5. Команда загрузки документов WB
Выберите zip-архив и продолжите загрузку. Откройте сформированный документ, а не ограничивайтесь сообщением об успешном импорте:
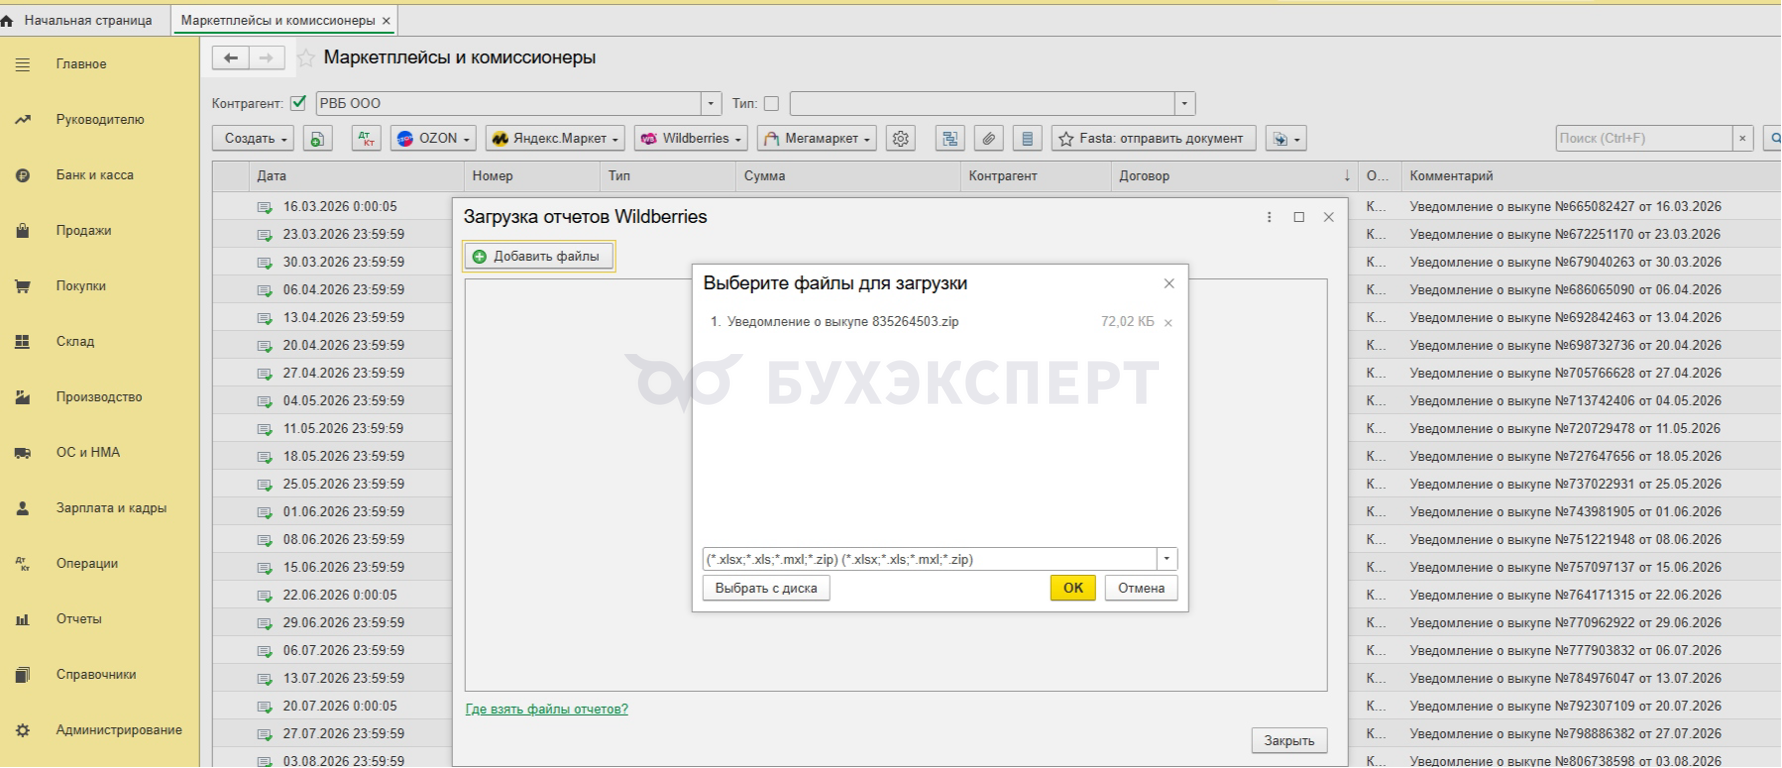
Рис. 6. Выбор файла уведомления.
Проверка после загрузки обязательна: контрагент, договор, дата, номенклатура, количество, цена и ставка НДС должны соответствовать документам выкупа. Особое внимание уделите новым артикулам, которые программа могла сопоставить не с той карточкой.
Проверьте договор и счета расчетов
Для выкупа выберите договор вида «С покупателем», а не посреднический. Укажите в договоре номер и дату уведомления, чтобы заполнить основание УПД. Иначе долг покупателя за товар может попасть в аналитику комиссионных расчетов.
Для расчетов по выкупу обычно используют счета 62.01 и 62.02. На рис. 7 показан счет 76.09 — это индивидуальная настройка базы. Проверьте, чтобы реализация, оплата и зачет закрывались по одной аналитике. Не меняйте счет только ради совпадения с иллюстрацией:
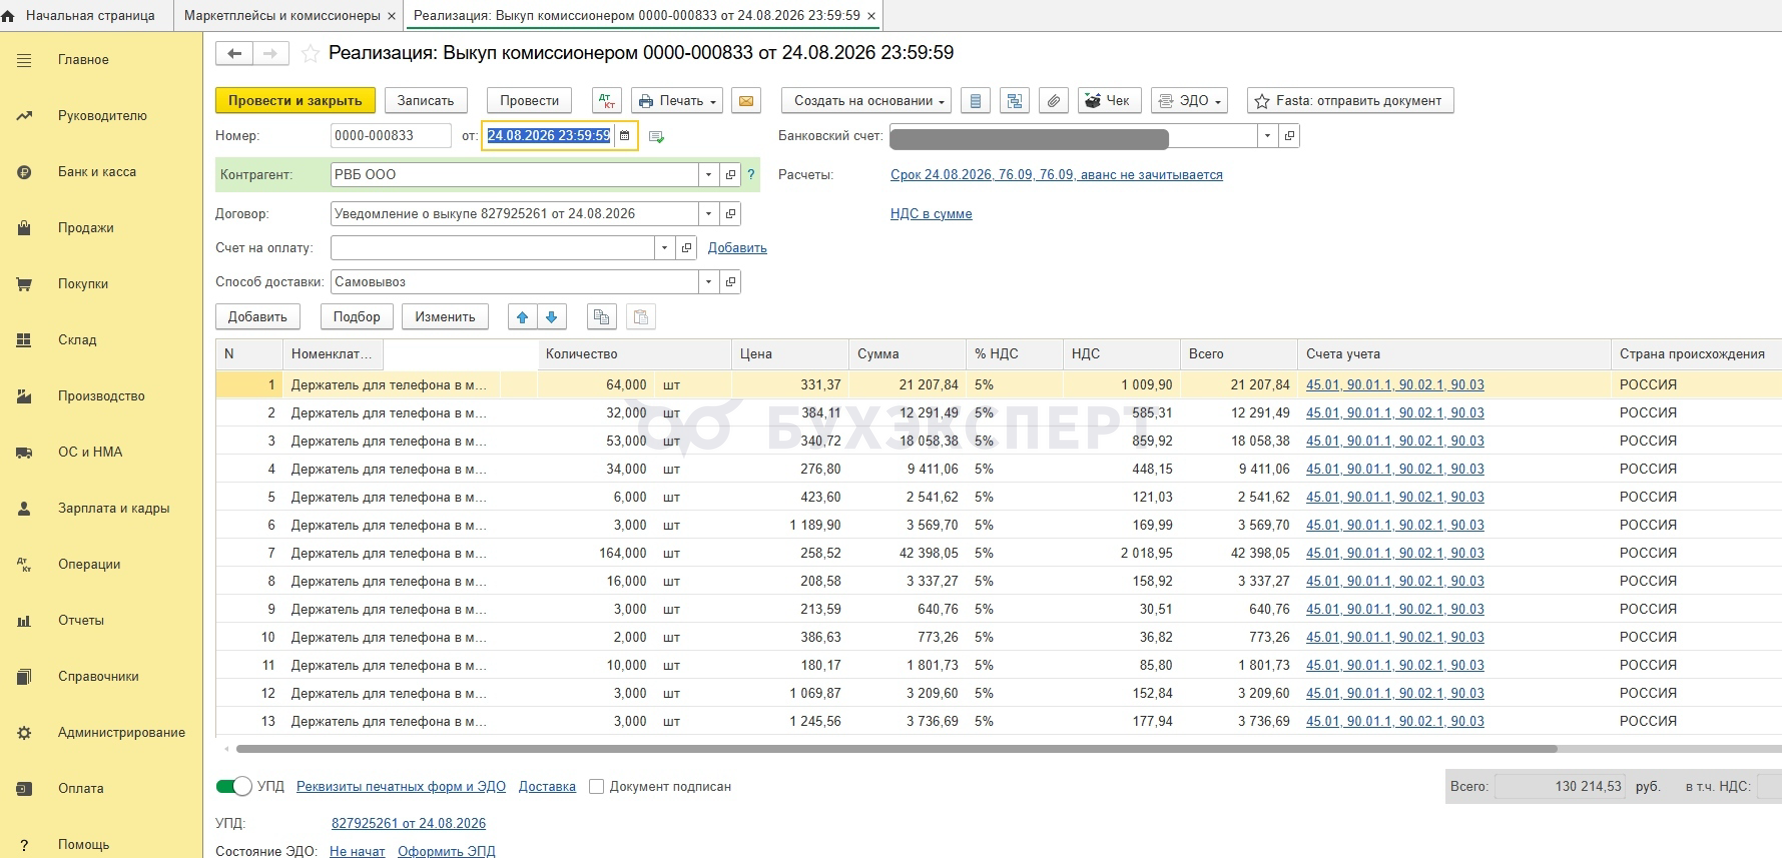
Рис. 7. Выкуп комиссионером: договор по уведомлению, ставка 5%, товары на счете 45.01.
Если документ уже создан из файла или по интеграции, не вводите вторую реализацию при получении УПД. Сначала сопоставьте номер уведомления, дату, сумму и состав товаров.
Проверьте движения
Если организация ведет бухгалтерский учет, при передаче товара комиссионеру отразите проводку Дт 45.01 Кт 41.01. Продажу товара со счета 45.01 отразите проводками:
|
Операция |
Дебет |
Кредит |
| Отражена выручка от продажи товара | 62.01 | 90.01.1 |
| Списана себестоимость проданного товара | 90.02.1 | 45.01 |
| Начислен НДС | 90.03 | 68.02 |
Откройте движения документа и проверьте проводки. На рис. 8 показано списание себестоимости со счета 45.01. Выручку и НДС проверьте в других строках. Количество товара в движениях распределено по партиям:
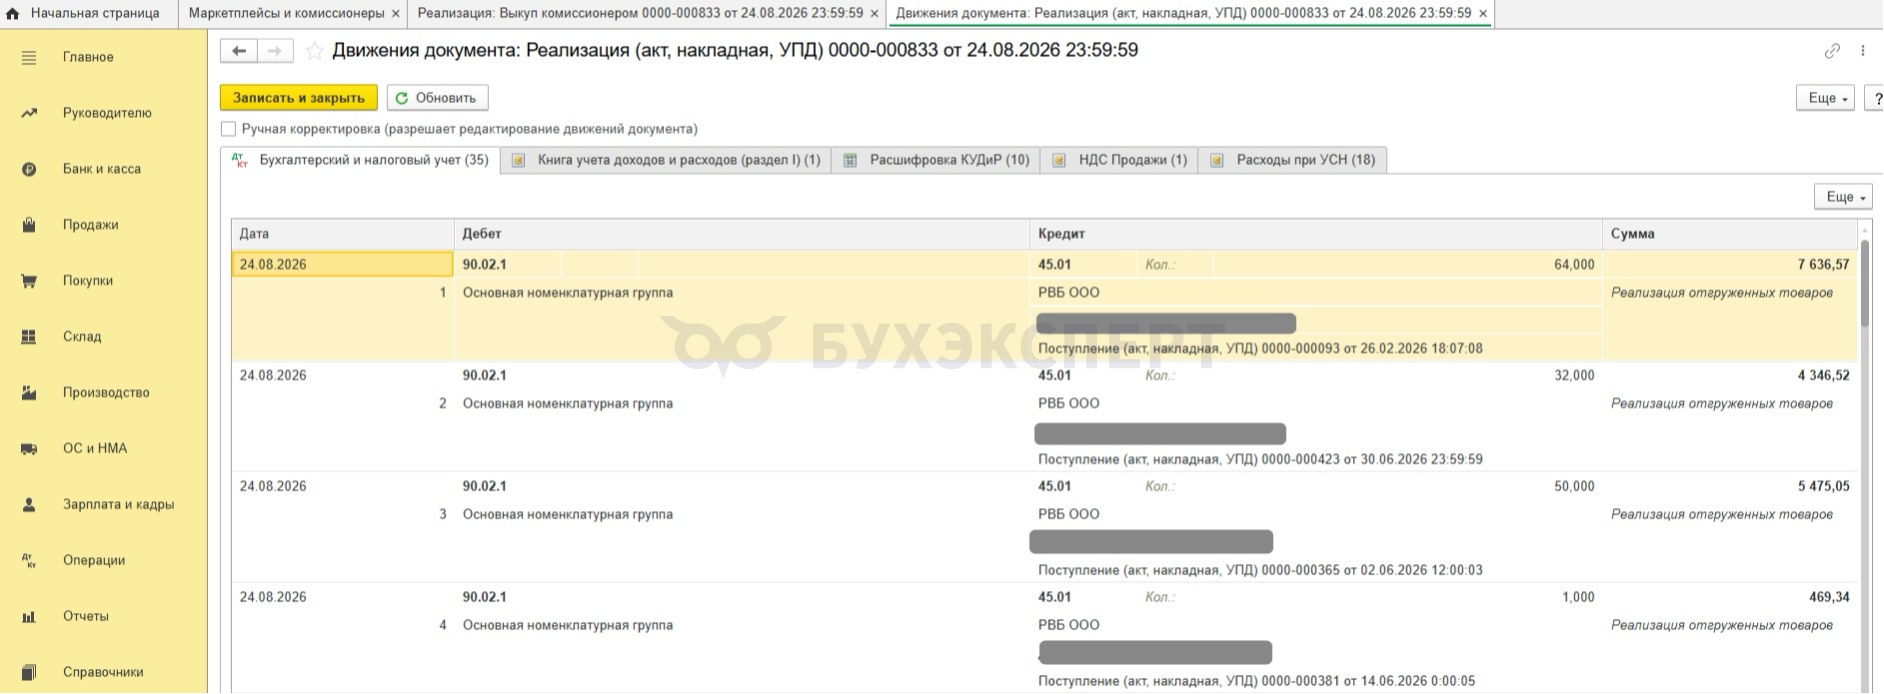
Рис. 8. Фрагмент проводок по себестоимости.
Проверьте, что товар списан один раз, на счете 45.01 нет отрицательных остатков и себестоимость рассчитана. Если товара на счете 45.01 нет, найдите расхождение в учете. Не добавляйте ручную проводку только ради того, чтобы провести реализацию.
Разделите дату продажи и дату дохода при УСН
При УСН признайте доход, когда получите деньги или покупатель погасит долг другим способом, в том числе зачетом. Сама дата выкупа не означает, что доход получен п. 1 ст. 346.17 НК РФ.
В приведенном примере реализация сформировала запись о расходах, а графа дохода осталась пустой:
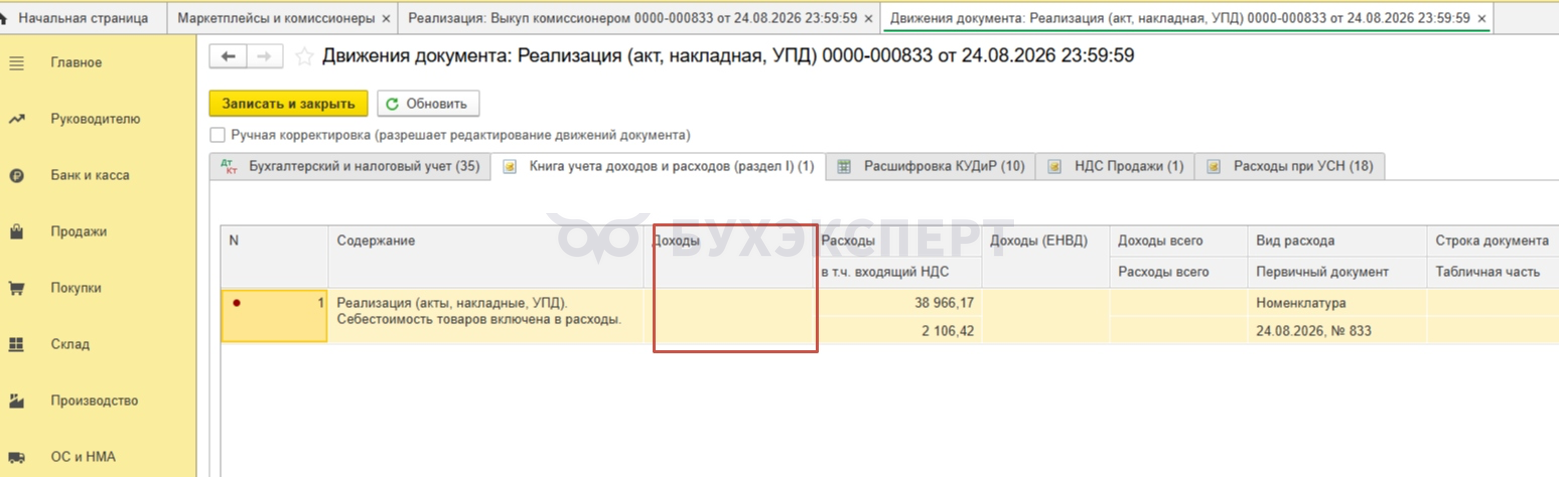
Рис. 9. Продажа и признание дохода при УСН могут приходиться на разные даты.
При УСН с объектом «Доходы минус расходы» учтите покупную стоимость товара после его реализации, если оплатили товар поставщику. Ждать оплаты от маркетплейса для признания этого расхода не требуется пп. 2 п. 2 ст. 346.17 НК РФ. При объекте «Доходы» покупная стоимость товара не уменьшает налоговую базу. Не переносите данные со скриншота КУДиР на базу с другим объектом налогообложения.
Организация на ОСНО при методе начисления признает выручку от реализации независимо от оплаты п. 3 ст. 271 НК РФ. Не применяйте правила налога на прибыль к ИП на ОСНО: порядок расчета НДФЛ проверьте отдельно.
Вывод о том, что ждать оплаты от маркетплейса для признания расхода не требуется, подтверждается Постановлением Президиума ВАС от 29.06.2010 N 808/10 и Письмом Минфина от 24.05.2013 N 03-11-06/2/18968: расходы на товары для перепродажи признаются после передачи товара покупателю независимо от поступления оплаты.
Начислите НДС по своей продаже
Если товар остается на месте, но право собственности переходит покупателю, для НДС передачу приравнивают к отгрузке. По общему правилу налоговую базу определяют на более раннюю из дат: отгрузки или получения предоплаты п. 1, п. 3 ст. 167 НК РФ. Поэтому поступление денег от WB не влияет на дату начисления НДС по выкупу.
Применяйте ставку НДС для конкретной операции. В 2026 году основная ставка — 22% Федеральный закон от 28.11.2025 N 425-ФЗ, п. 3 ст. 164 НК РФ. Также могут применяться ставка 10%, специальные ставки при УСН 5% и 7% либо освобождение при наличии оснований п. 8 ст. 164 НК РФ. В примере использована ставка 5%, но она подходит не для каждого выкупа:
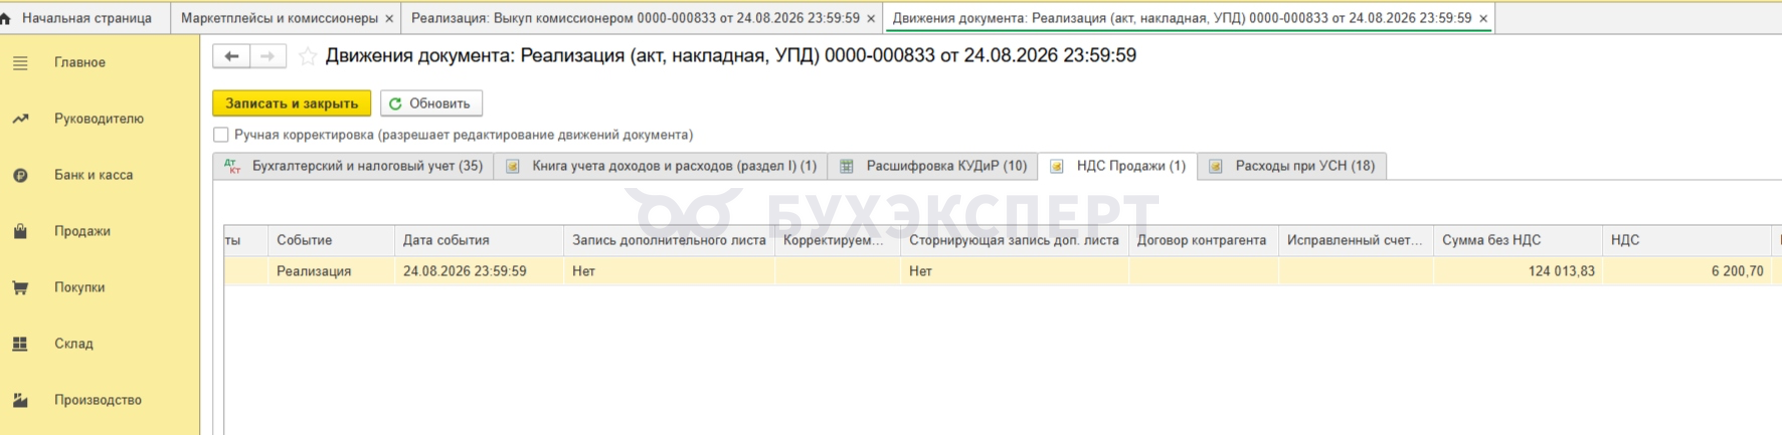
Рис. 10. Контроль регистра «НДС Продажи».
Сверьте УПД, счет-фактуру и запись в книге продаж. Последующая доставка товара за границу не делает продажу селлера российскому покупателю РВБ экспортом ст. 147 НК РФ. Селлер продает товар РВБ на территории РФ, а вывозит его площадка.
Отразите оплату и зачет
Если WB перечислил одной суммой деньги за посреднические продажи и выкупы, в документе «Поступление на расчетный счет» нажмите «Разбить платеж». Распределите сумму по договорам на основании расшифровки расчетов, а не приблизительно, пропорционально выручке.
При зачете встречных требований доход при УСН может возникнуть без поступления денег на счет. Учитывайте погашенную задолженность, а не только выплату WB ст. 346.17 НК РФ. НДС, предъявленный покупателю, не включайте в доход при УСН ст. 346.15, ст. 248 НК РФ.
Сверьте расчеты по формуле:
Долг на конец периода = долг на начало периода + выкупы − оплаты − подтвержденные зачеты.
Если суммы не совпали, проверьте договоры, даты зачетов, дубли и документы обратной продажи.
Оформите обратную покупку поступлением
Если РВБ продает селлеру ранее выкупленный товар, отразите покупку, а не сторнируйте выручку от первоначальной продажи. Зарегистрируйте входящий УПД документом Поступление (акт, накладная, УПД) (рис. 11):
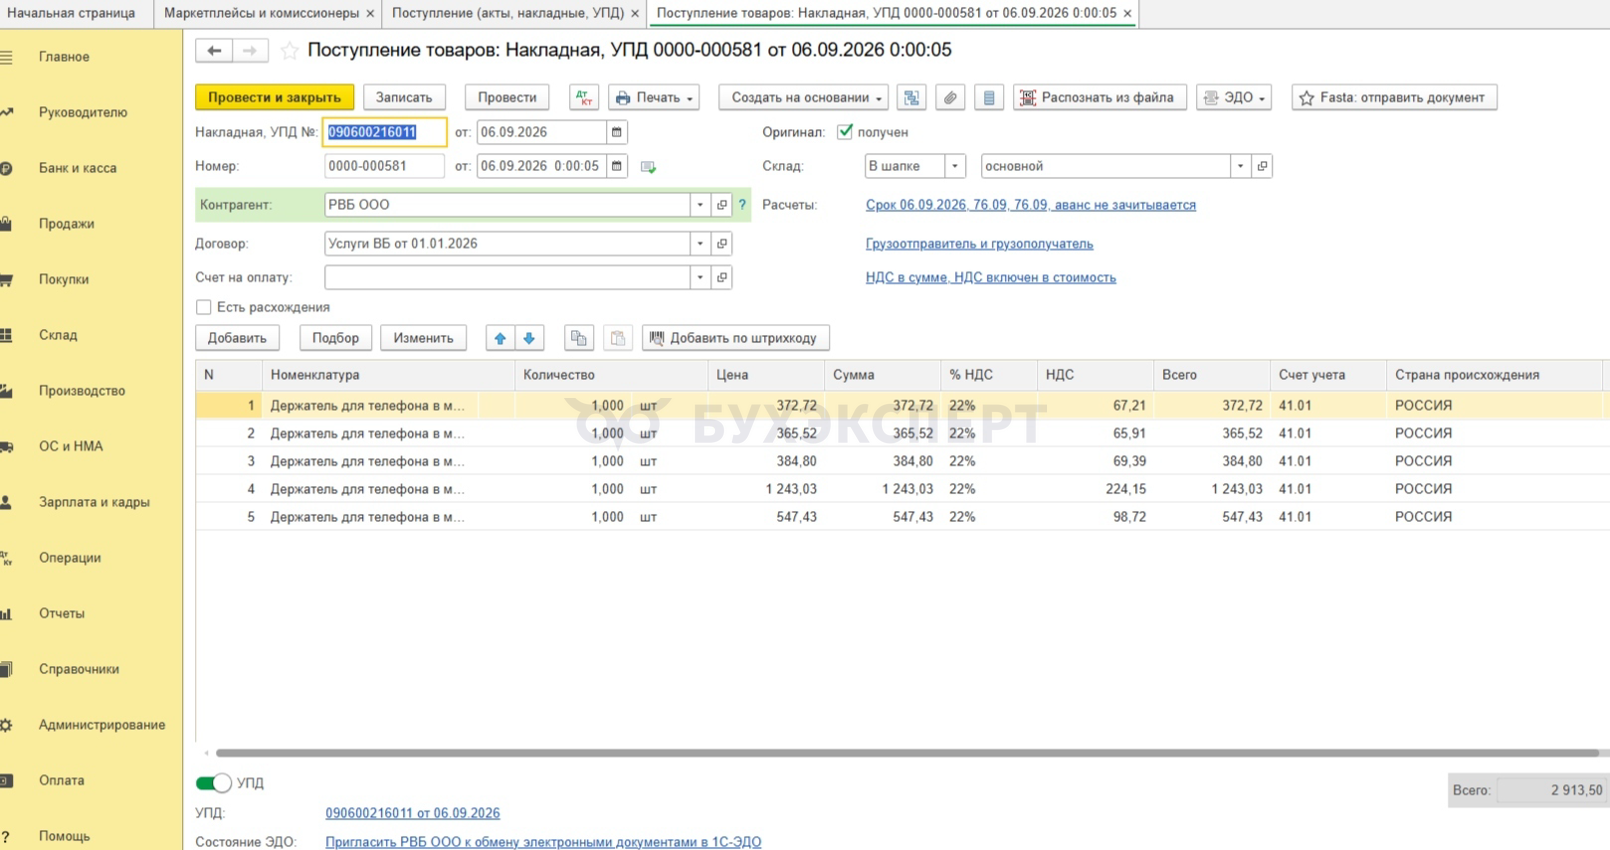
Рис. 11. Обратная покупка: документ поступления, а не возврат покупателя.
Проверьте договор и счета расчетов: они должны соответствовать покупке у РВБ. Название договора на рисунке относится к конкретной базе — не копируйте его без проверки. Свяжите входящий документ с обязательством перед РВБ. Зачет отразите отдельно, не меняя вручную стоимость товара.
Если селлер применяет ставку НДС 5% или 7%, включите входной НДС в стоимость товара: принять его к обычному вычету нельзя пп. 8 п. 2 ст. 170 НК РФ. При общеустановленных ставках проверьте право на вычет по общим правилам. Ставка 22% во входящем УПД не требует пересчитывать прежнюю продажу, по которой селлер применил ставку 5%.
Если выкупленный обратно товар остался у WB, отразите его последующую передачу площадке для продажи по посреднической модели. Проверьте, где товар числится в учете. Не ограничивайтесь поступлением на собственный склад, если товар фактически остался у WB.
Селлер на УСН со ставкой НДС 5% продал РВБ 20 единиц товара за 63 000 руб., в том числе НДС 3 000 руб. Покупная стоимость партии — 36 000 руб. Селлер оплатил товар поставщику. Позднее РВБ полностью погасил долг.
Выручка без НДС — 60 000 руб. Доход при УСН признайте на дату оплаты или зачета. Расход 36 000 руб. при объекте «доходы минус расходы» проверьте отдельно: даты признания дохода и расхода могут не совпадать ст. 346.17 НК РФ.
Затем РВБ продал селлеру обратно две единицы за 6 300 руб., в том числе НДС 22% — 1 136,07 руб. Для селлера со ставкой НДС 5% стоимость нового приобретения составит 6 300 руб. с учетом НДС, который нельзя принять к вычету. Первоначальную продажу и НДС 300 руб. по этим двум единицам из-за обратной покупки не сторнируйте.
Чек-лист бухгалтеру
Что надо проверить при выкупе товара:
- Основание — сохраните уведомление и детализацию, проверьте дату сделки
- Цена — отделите выкупную цену от розничной, стоимости услуг и суммы выплаты
- УПД — проверьте реквизиты и ставку НДС, отправьте документ в срок и проконтролируйте статус ЭДО
- 1С — отразите выкуп один раз, сверьте договор и счета расчетов с оплатой
- Налоги — начислите НДС без ожидания выплаты, проверьте доход при УСН по оплатам и зачетам, отдельно учтите расходы
- Обратная покупка — не оформляйте покупку у РВБ как возврат покупателя, проверьте входной НДС и местонахождение товара
- Сверка — сопоставьте остатки товара, задолженность и налоговые регистры с документами площадки
Кратко о выкупе товара Wildberries
- Выкуп — отдельная продажа товара маркетплейсу по цене из уведомления. Не отражайте ее по розничной цене или только по сумме выплаты
- Сохраните уведомление, детализацию и отчет «По выкупам». Сверьте дату направления уведомления, покупателя, товары, количество, цену и НДС
- На каждое уведомление оформите отдельный УПД. Проверьте реквизиты, срок направления и статус приема в ЭДО
- В 1С отразите операцию документом Реализация с видом Выкуп комиссионером. После загрузки проверьте договор «С покупателем», счета расчетов, списание товара с 45.01 и отсутствие повторной реализации
- НДС по состоявшемуся выкупу не откладывайте до выплаты. Доход при УСН признавайте при оплате или зачете. Расходы на покупку товара проверяйте отдельно с учетом объекта налогообложения
- Если РВБ продает товар селлеру обратно, оформите новую покупку по входящему УПД, а не сторнируйте первоначальную продажу. Отдельно проверьте входной НДС и местонахождение товара
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете