

Добрый день. В начале сентябре подана корректировка табеля сотрудника за август в связи с его больничным. Выполнен перерасчет оклада (сентябрем). Пособие за первые три дня больничного рассчитали (+данные передали в СФР), но не выплачивали, планировали в аванс с учетом корректировки августа.
15.09 по графику были выплачены отпускные за 14 дней с удержанием НДФЛ (отпуск с 21.09).
16.09 стало известно, что сотрудник умер 15.09 (данных о закрытом больничном еще не поступало).
При формировании документа увольнения кадры сторнируют оплаченный отпуск с 21.09 (верно?) и к компенсации за неотгуленные дни на 15.09 остается только 4,67 дн.
В результате предварительного расчета за сотрудником остается большой долг (рабочих дней нет + корректировка августа (1 дн.) + 3 дн. пособия + сторно отпуска 14 дн. +компенсация отп 4,67 дн.)
Как, в какой последовательности всё грамотно провести в 1С? Особенно в части НДФЛ и СВ, выплаченного отпуска
С одной стороны при увольнении по смерти удержания за неотраб .дни отпуска по закону не производят, но на дату увольнения (15.09) после сторнирования отпуска перегуленных дней нет.
 Макс
 ВКонтакте
Комментарии закрыты.

Августовскую статью «Увольнение в связи со смертью работника в ЗУП 3.1» изучали, некоторые консультации по схожей тематике тоже, но наш случай не нашли
Здравствуйте!
В обычном случае производится удержание за неотработанные дни отпуска при увольнении работника до окончания того рабочего года, в счет которого он уже получил ежегодный оплачиваемый отпуск.
Но в статье 137 ТК РФ есть исключение:
То есть к исключениям относится увольнение в связи со смертью п.6 ст. 83 ТК РФ.
Поэтому согласно норм ТК РФ не нужно удерживать отпускные за дни предоставленные авансом, если сотрудник умер.
По моему мнению правильным будет в вашем случае отпуск продлить в связи с больничным и удержание за предоставленный авансом отпуск не производить.
Подробно порядок действий для вашего случая разбираем в статье, посмотрите пожалуйста Пример 3. «Больничный лист с кодом 34 во время отпуска сотрудника»: Увольнение в связи со смертью работника в ЗУП 3.1
Если нужно что-то уточнить, пишите, будем разбираться дальше 🌺
Сотрудник умер 15.09, а отпуск был оплачен за период с 21.09 по 04.10
Не очень понимаю, как продлить отпуск,если БЛ точно закроется максимум датой смерти 15.09, а отпуск с 21.09?
Спасибо за уточнение. В таком случае действительно продлевать отпуск не нужно, т.к. отпуск не пересекается с периодом болезни.
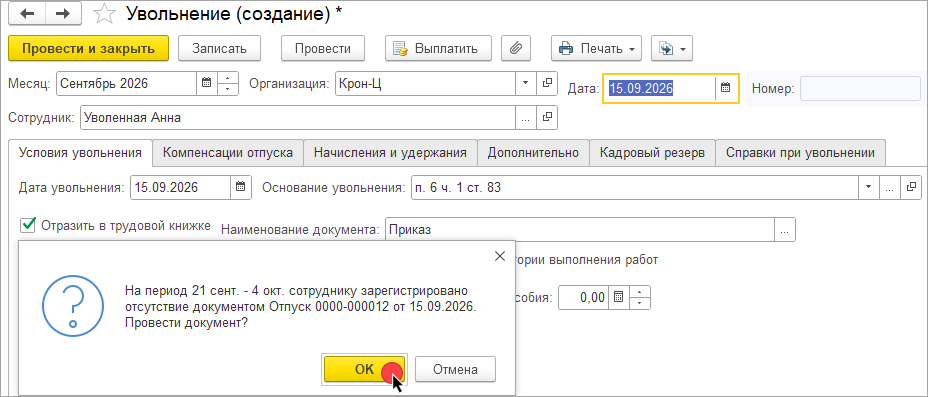
Просто не удерживаем отпускные.
Проверила в демобазе ЗУП при увольнении программа выдаст предупреждение, что у сотрудника есть отпуск. Соглашаемся и проводим документ увольнение без удержания отпускных.
Да, так получается. А в каком порядке действовать по НДФЛ?
Выплатив отпускные, мы удерживали НДФЛ — при этом этот день совпал с датой смерти..надо ли пересчитывать НДФЛ или его будет корректно оставить? Если будет переплата НДФЛ возрат родственниками насколько понимаем сделать нельзя (только по заявлению сотрудника)
Да, верно. Возврат излишне удержанного НДФЛ родственникам умершего не предусмотрена , согласно Письма Минфина России от 07.03.2013 N 03-04-06/7028. Т.е. излишне удержанный НДФЛ по умершему сотруднику по отпуску в любом случае останется в налоговой.
Поэтому я бы оставила отпускные, как облагаемые НДФЛ.
Спасибо. Прошу вопрос до среды не закрывать, документы будут во вторник и расчет
Хорошо, вопрос пока не закрываю. Хороших Вам Выходных 🌺
Добрый день.
1. Правильно ли понимаю, что в части взносов, которые выплачены в день смерти и мы оставляемым облагаемыми НДФЛ — также лучше обложить страховыми взносами?
2. Поскольку корректировка оклада идет за август, когда сотрудник был жив — также учесть при исчислении страховых взносов как облагаемые — верно?
Здравствуйте!
По вопросу страховых взносов руководствуемся Письмом Минфина от 22.08.2018 № 03-15-07/53912:
Т.е. при определении облагать ли доход взносами мы смотрим не на дату выплаты, а на дату начисления. Если до даты смерти доход был начислен, то облагаем его взносами. Поэтому, если суммы, выплаченные в день смерти, были начислены ранее или накануне (до дня смерти сотрудника), то они будут облагаться взносами.