





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Рассмотрим особенности отражения в 1С авансового счета-фактуры от поставщика и принятия НДС к вычету по нему.
Вы узнаете:
- какие условия должны выполняться, чтобы воспользоваться правом на вычет НДС по авансовому счету-фактуре от поставщика
- как в 1С зарегистрировать счет-фактуру на аванс от поставщика
- каким документом оформляется принятие НДС к вычету с выданных авансов
- какие проводки и движения в регистре НДС Покупки формируются и как вычет отражается в книге покупок и декларации по НДС
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Пошаговая инструкция
19 октября Организация перечислила 100% предоплату поставщику ООО «АВТОСТИЛЬ» за автомобиль Ford Mondeo. Поставщик выставил авансовый счет-фактуру на сумму 1 920 000 руб. (в т.ч. НДС 22%).
Пошаговая инструкция оформления примера PDF
|
Дата |
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
Документы (отчеты) в 1С |
|
|
Дт |
Кт |
||||||
| Перечисление аванса поставщику | |||||||
| 19 октября | 60.02 | 51 | 1 920 000 | 1 920 000 | Перечисление аванса поставщику | Списание с расчетного счета — Оплата поставщику | |
| Регистрация СФ на аванс от поставщика | |||||||
| 19 октября | 1 920 000 | Регистрация СФ на аванс | Счет-фактура полученный на аванс | ||||
| 68.02 | 76.ВА | 346 230 | Принятие НДС к вычету | ||||
| 346 230 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||||
Перечисление аванса поставщику
Перечислите аванс поставщику документом Списание с расчетного счета вид операции Оплата поставщику в разделе Банк и касса — Банковские выписки — Списание.
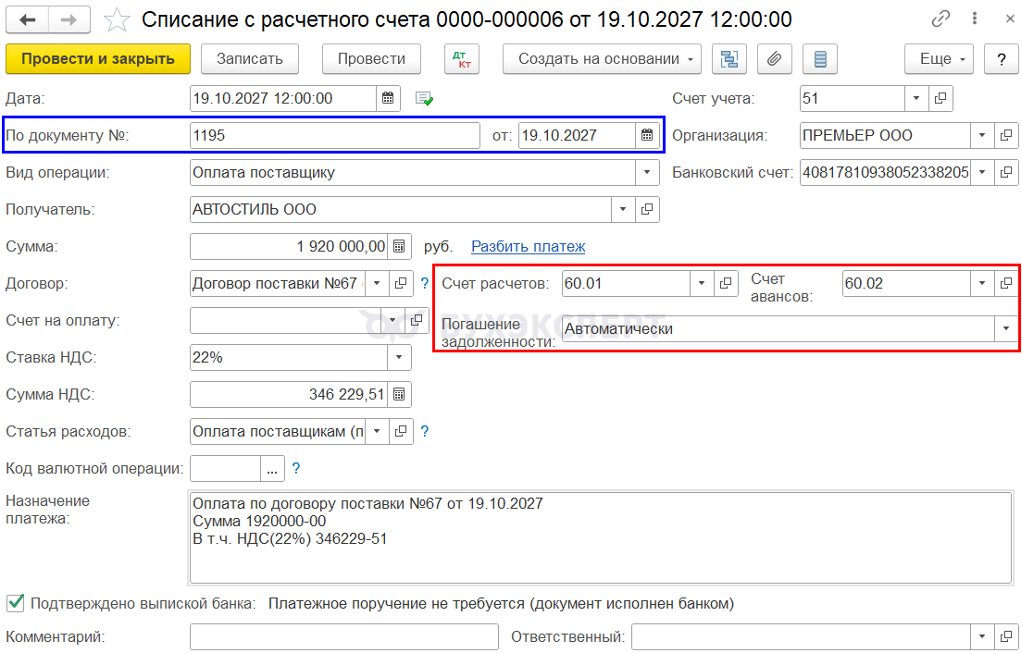
Для автоматического заполнения гр. 7 «Номер и дата документа, подтверждающего уплату налога» книги покупок PDF заполните номер и дату платежного поручения в полях По документу № от
Подробнее об отражении в учете перечисленного аванса поставщику
Проводки по документу

Документ формирует проводку:
- Дт 60.02 Кт 51 — аванс, выданный поставщику
Регистрация СФ на аванс от поставщика
Нормативное регулирование
Если организация применяет стандартные ставки НДС (22%, 10%), то может принять НДС к вычету, предъявленный поставщиком при перечислении ему предоплаты (п. 12 ст. 171 НК РФ).
НДС по авансам, выданным поставщикам, примите к вычету при выполнении условий (п. 9 ст. 172 НК РФ):
- договор предусматривает предварительную оплату
- оплата произведена в счет будущих поставок по деятельности, облагаемой НДС
- в наличии правильно оформленный авансовый СФ
- в наличии документы оплаты, подтверждающие перечисление аванса поставщику
На сумму входящего НДС, принятого к вычету:
- в книге покупок сделайте регистрационную запись по авансовому СФ с кодом вида операции 02 «Авансы выданные»
- в бухгалтерском учете сформируйте проводку Дт 68.02 Кт 76.ВА«НДС по авансам и предоплатам выданным»
Учтите особенности, связанные с принятием НДС к вычету по авансовым СФ от поставщиков:
- принятие НДС к вычету — это право, а не обязанность, поэтому не обязательно НДС принимать к вычету по каждому СФ, особенно если отгрузка от поставщика происходит в том же налоговом периоде
- перенос вычета по авансовым СФ на три года невозможен, т.к. он предусмотрен только для вычетов НДС при приобретении товаров (работ, услуг). Т.е. вычет по авансовому СФ должен быть произведен в том квартале, когда возникло право на него (п. 2 ст. 171 НК РФ, Письмо Минфина от 30.12.2020 N 03-07-11/116098)
- если дата составления авансового СФ приходится на следующий квартал (в т.ч. если срок выставления СФ просрочен поставщиком), НДС можно принять к вычету только в периоде выставления счета-фактуры, а не перечисления предоплаты (Письма Минфина от 17.01.2022 N 03-03-06/1/1880, от 30.12.2020 N 03-07-11/116098)
Учет в 1С
На основании документа Списание с расчетного счета по кнопке Создать на основании — Счет-фактура полученный зарегистрируйте входящий счет-фактуру от поставщика.
Документ Счет-фактура полученный на аванс создастся, если в проводках документа оплаты отражен аванс, выданный поставщику, например:
- Дт 60.02 Кт 51
Документ Счет-фактура, полученный на аванс автоматически заполняется данными документа Списание с расчетного счета. Дозаполните вручную:
- Счет-фактура № и от — номер и дата счета-фактуры, полученного от поставщика
- Получен – фактическая дата получения счета-фактуры от поставщика
Проверьте, что Код вида операции — 02 «Авансы выданные».

Если в документе установлен флажок Отразить вычет НДС в книге покупок, то при его проведении сформируются проводки по принятию НДС к вычету.
Принять НДС к вычету можно только по флажку Отразить вычет НДС в книге покупок, в документе Формирование записей книги покупок выданные авансы не отображаются.
Проводки по документу
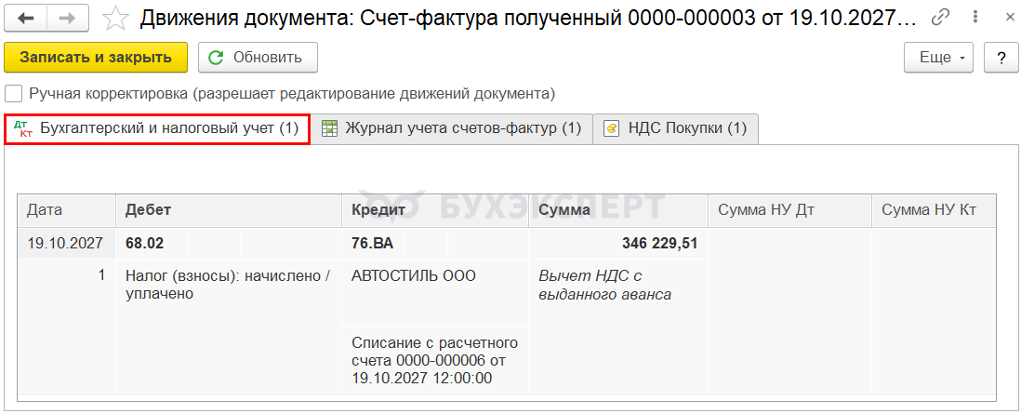
Документ формирует проводку:
- Дт 68.02 Кт 76.ВА – принятие НДС к вычету с аванса, перечисленного поставщику

Документ формирует движения по регистру НДС Покупки:
- регистрация авансового СФ поставщика с кодом вида операции 02 «Авансы выданные» на сумму принятого НДС к вычету
Сформируйте отчет Книга покупок для проверки из раздела Отчеты – НДС – Книга покупок. PDF
Декларация по НДС
В декларации по НДС сумма вычета НДС с аванса, перечисленного поставщику, отражается:
- в Разделе 3 стр.130 «Сумма налога, предъявленная налогоплательщику-покупателю при перечислении суммы оплаты, частичной оплаты в счет предстоящих поставок…»: PDF
- сумма НДС, принятая к вычету
- в Разделе 8 «Сведения из книги покупок»:
- счет-фактура полученный, код вида операции «02»
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Спасибо,за полезное и нужное разъяснение