




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
На АУСН налог считает не бухгалтер, а инспекция. Базу она собирает из трёх источников: разметка операций уполномоченным банком, данные ККТ и сведения, которые налогоплательщик сам внёс в личный кабинет АУСН.
У селлера маркетплейса именно третий источник становится главным: площадка удерживает комиссию, логистику, штрафы и стоимость возвратов до перечисления денег, а банк видит только «чистую» сумму на счёте. Если ничего не делать, доход окажется занижен, а расходы на объекте «Доходы минус расходы» не попадут в базу вовсе.
Ниже — порядок работы по месяцам: что смотреть, где смотреть, как понимать цифры и как их отразить в кабинете банка, в ЛК АУСН и в 1С.
Получите понятные самоучители 2026 по 1С бесплатно:
Содержание
Что нужно понимать про режим
- Лимиты: доход до 60 млн руб. в год, средняя численность до 5 человек. Ставки 8 % (объект «Доходы») и 20 % (объект «Доходы минус расходы»), на втором объекте есть минимальный налог 3 % от доходов Федеральный закон от 25.02.2022 N 17-ФЗ.
- Налоговый период — месяц, деклараций и КУДиР нет. Аналог книги — операции в ЛК АУСН.
- Доход признаётся кассовым методом: сумма, поступившая от площадки на расчётный счёт, банк полностью размечает как «приход». Комиссия и возвраты, удержанные площадкой, банку неизвестны — их вносит налогоплательщик (разъяснение ФНС, обзор 1С:ИТС от 05.06.2026).
- Селлер-принципал (комитент) может применять АУСН, а тот, кто сам действует в интересах другого лица как агент, комиссионер или поверенный, — нет п. 21 ч. 2 ст. 3 Закона N 17-ФЗ в редакции, действующей с 2025 года). Это важно для тех, кто продаёт через свой кабинет чужой товар.
- Уплаченный налог АУСН в расходы не включается, полученные от площадки займы доходом не являются п. 8 ч. 4 и п. 1 ч. 2 ст. 6 Закона N 17-ФЗ, пп. 10 п. 1 ст. 251 НК РФ.
Календарь месяца
|
Срок |
Действие |
Где |
| До 5-го числа | Внести взаимозачёты с площадками и другие доходы и расходы, которых нет у банка и ККТ | ЛК АУСН п. 3 ч. 1 ст. 14 Закона N 17-ФЗ |
| До 7-го числа | Проверить и исправить разметку операций прошлого месяца | ЛК банка ч. 3 ст. 15 |
| До 10-го числа | Банк передаёт исправленную разметку в ФНС; площадка, если она подключена к обмену, передаёт сведения о зачётах | Автоматически ч. 4 ст. 15, ч. 1 ст. 15.1 |
| До 15-го числа | ФНС рассчитывает налог и показывает его в ЛК | ЛК АУСН, «Начисления» ч. 7 ст. 12 |
| До 25-го числа | Уплата налога на ЕНС | Банк или ЛК ч. 8 ст. 12 |
Самый ранний срок — 5-е число, и он касается именно взаимозачётов. Если не успеть, доход площадки в базу не попадёт, налог будет занижен, а исправлять придётся через ЛК с пересчётом. Поэтому удобнее закрывать площадки и проверять банк в первые рабочие дни месяца одним заходом.
Кто передаёт взаимозачёт: площадка или вы
ФНС описывает три ситуации (ответы на вопросы на сайте ausn.nalog.gov.ru):
- Площадка перечислила всю выручку без удержаний — вносить ничего не нужно, банк разметит поступление как приход.
- Площадка подключена к информационному обмену с ФНС, и вы в ЛК АУСН подтвердили её право передавать сведения о вас — взаимозачёт придёт автоматически.
- Условия автоматической передачи не выполнены — сумму, удержанную площадкой в счёт комиссии и других услуг, вы вносите в ЛК АУСН сами.
На практике пока работает третий вариант: по информации УФНС по Удмуртской Республике на июль 2026 года автоматическая передача данных от операторов электронных площадок не реализована, взаимозачёты добавляются вручную. Следите за сообщениями ФНС о подключении площадок: как только площадка начнёт передавать сведения и вы подтвердите её полномочия в ЛК АУСН, ручной ввод дублировать нельзя.
Что смотреть в отчёте площадки
Единственный первичный документ для взаимозачёта — отчёт площадки о продажах за период (у Wildberries еженедельный, у Ozon месячный). Смотреть нужно не итог «к перечислению», а структуру.
Wildberries, «Отчёт о продажах по реализации» (рис. 4, отчёт N 840963593 от 13.09.2026):
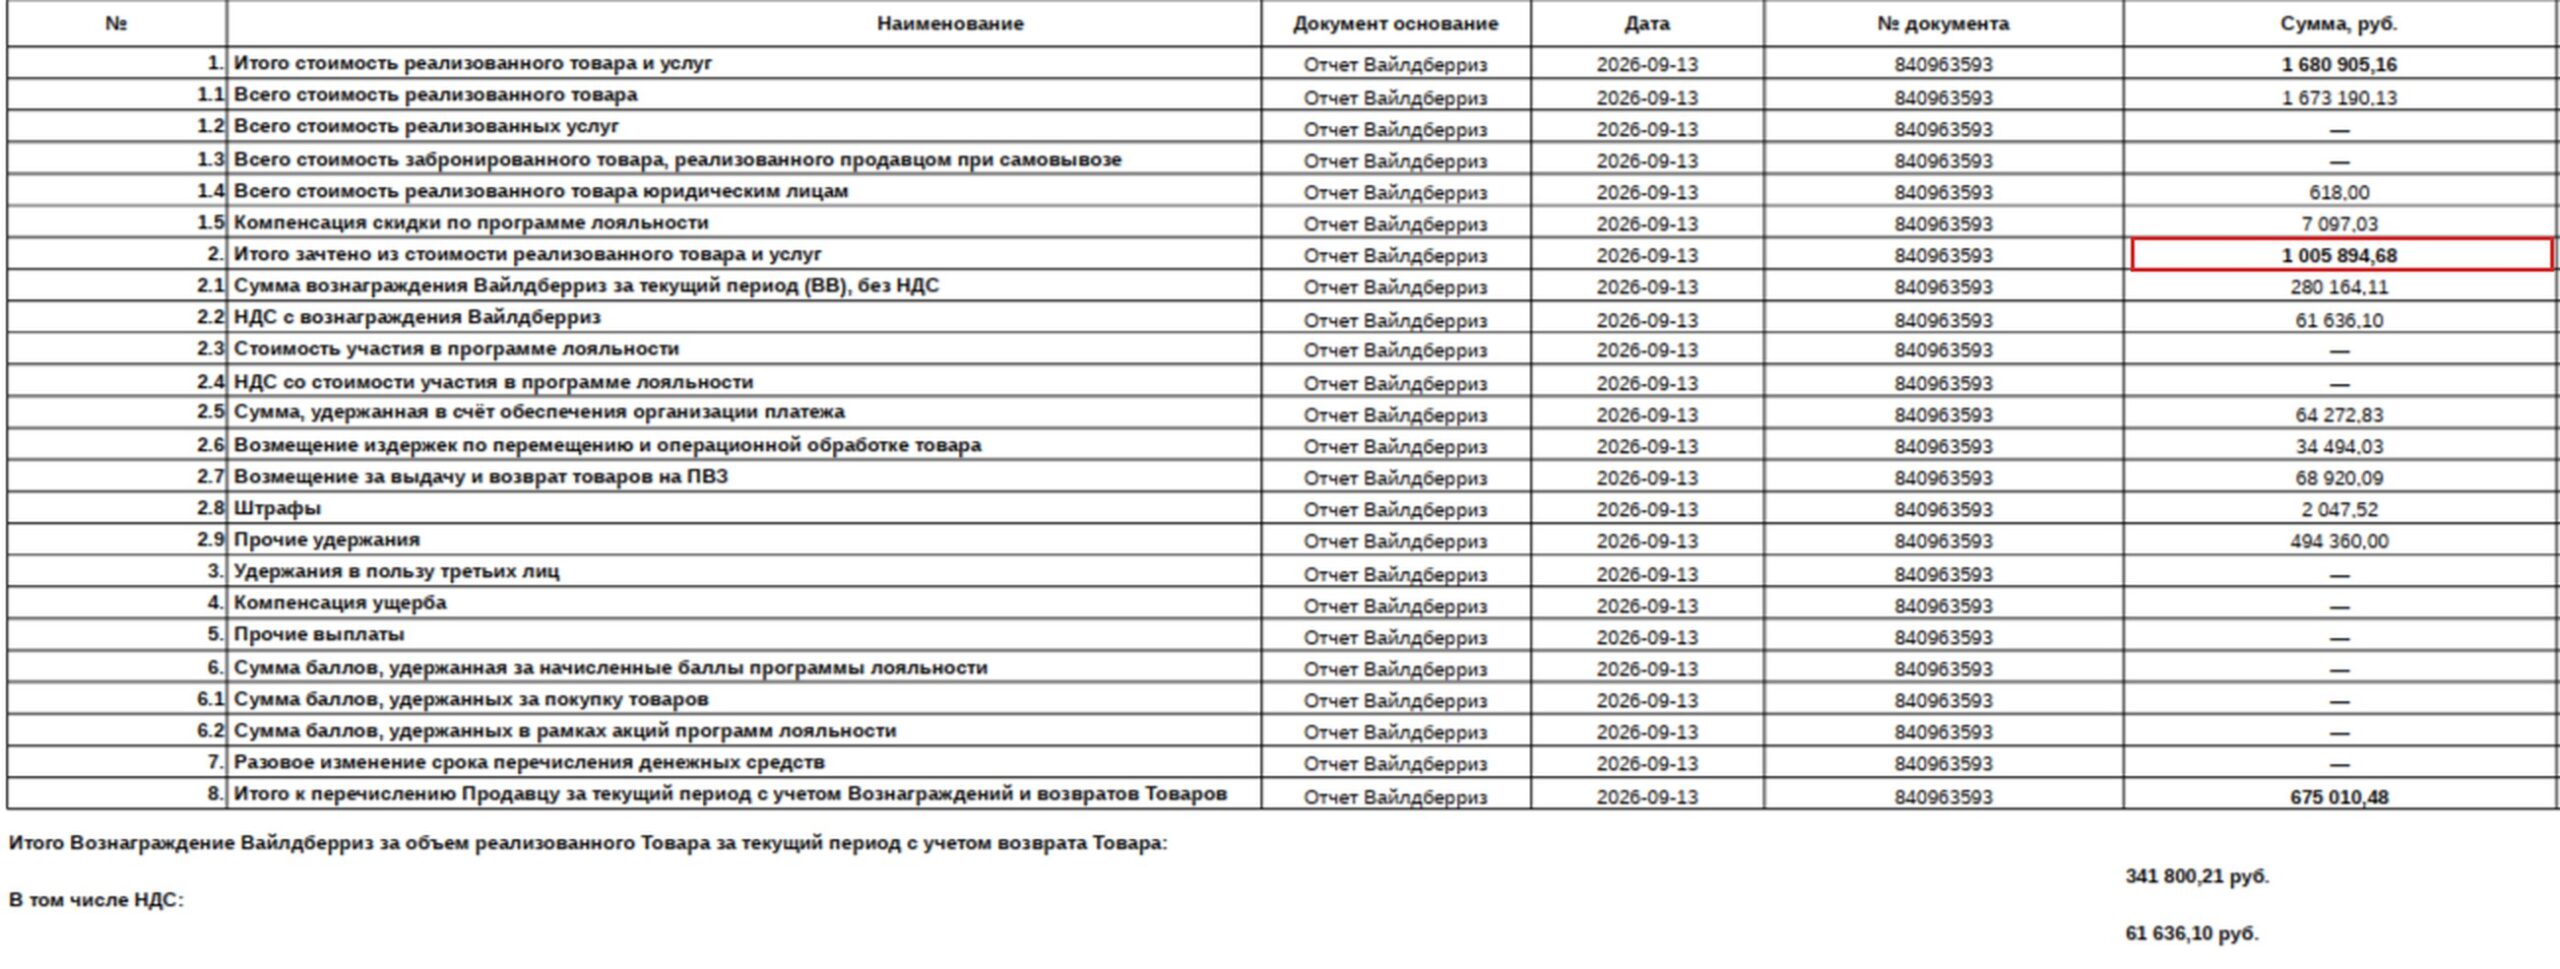
Рис. 4. Отчёт Wildberries о продажах N 840963593 от 13.09.2026: строка 2 «Итого зачтено» — сумма взаимозачёта
- строка 1 «Итого стоимость реализованного товара и услуг» — общая выручка (в примере 1 680 905,16 руб.);
- строка 2 «Итого зачтено из стоимости реализованного товара и услуг» — сумма всех удержаний площадки (вознаграждение с НДС, участие в программе лояльности, обеспечение платежа, логистика, выдача и возврат на ПВЗ, штрафы, прочие удержания). Это и есть взаимозачёт (в примере 1 005 894,68 руб.);
- строка 3 «Удержания в пользу третьих лиц» — как правило, погашение займа или перевод на баланс заёмщика; в доход не попадает, но требует отдельного оформления;
- строка 4 «Компенсация ущерба» — доход, придёт деньгами вместе с выплатой;
- строка 8 «Итого к перечислению» — должна совпасть с поступлением на счёт (в примере 675 010,48 руб.: 1 680 905,16 − 1 005 894,68).
Сумму возвратов за период смотрите в детализации отчёта (Excel-выгрузке), в сводной форме отдельной строки по возвратам нет.
Ozon: отчёт о реализации товаров за месяц плюс «Отчёт о взаиморасчётах». Возвраты — колонка «Возвращено на сумму», отдельно смотрите «Выплаты по механикам лояльности» и «Требование о переводе» (займ).
Как понимать. ФНС предлагает раскладывать удержания на три категории (пример ФНС): продажи 1 000 руб., комиссия 100 руб., возвраты 200 руб., на счёт пришло 700 руб. Банк разметил 700 руб. приходом. В ЛК вносится взаимозачёт: приход 300, возврат прихода 200, расход 100. Итог по месяцу: доход 1 000 − 200 = 800, расход 100. На объекте «Доходы» достаточно внести только приход, на объекте «Доходы минус расходы» обязательны и приход, и расход.
Месяц взаимозачёта определяется датой отчёта площадки, а не датой продажи и не датой выплаты. Отчёт WB за неделю с 7 по 13 сентября, датированный 13 сентября, — это сентябрь; отчёт Ozon за август, датированный 5 сентября, — это сентябрь, а не август.
Как внести в ЛК АУСН
Путь: ЛК АУСН → вкладка «Операции» → кнопка «Добавить» → «Взаимозачет» (рис. 1). Открывается форма «Внесение информации о взаимозачете с оператором электронной площадки» (рис. 2).
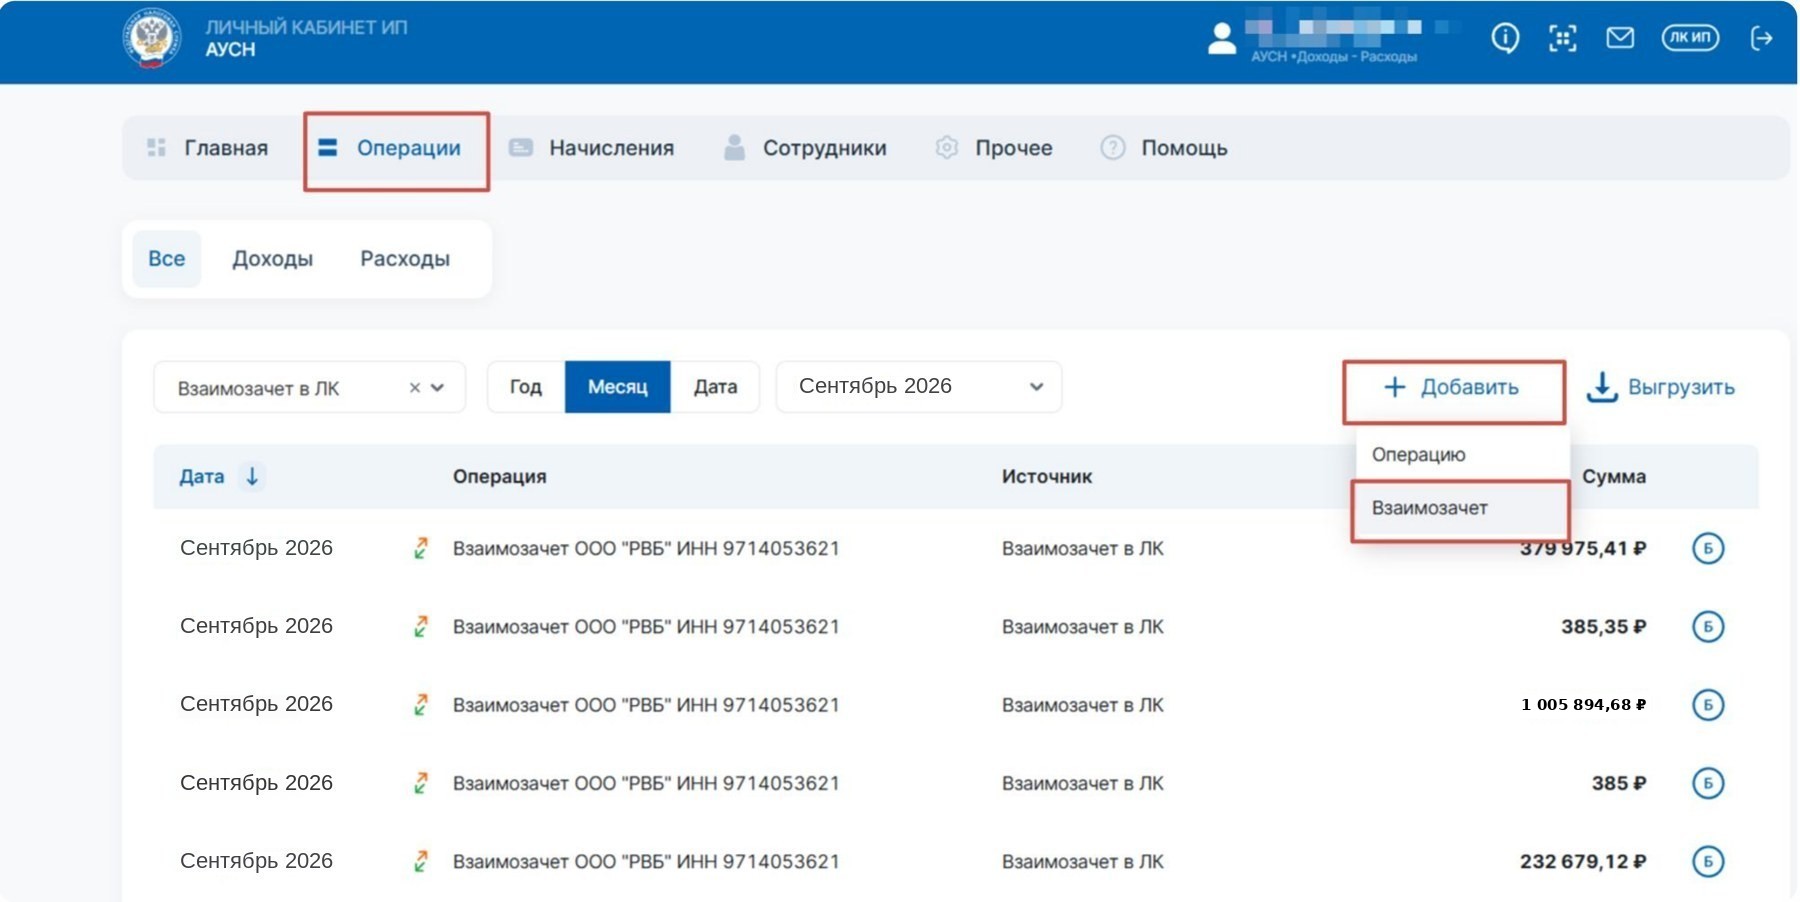
Рис. 1. ЛК АУСН: «Операции → Добавить → Взаимозачет»
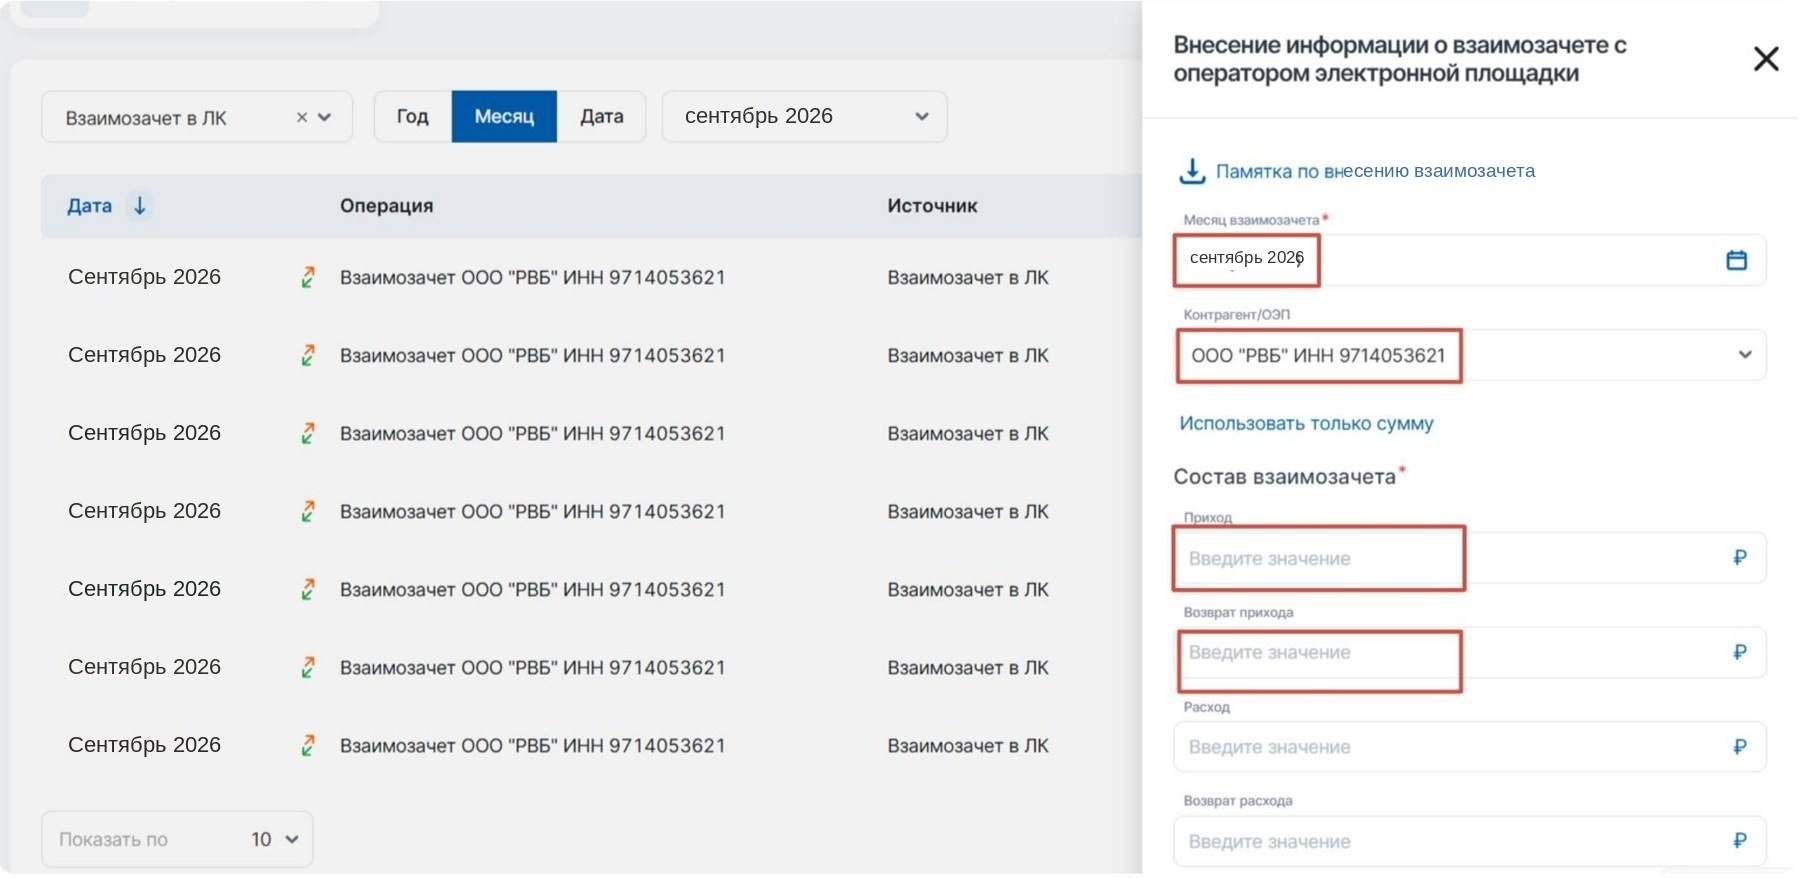
Рис. 2. Форма внесения информации о взаимозачёте с оператором электронной площадки
Заполнение:
- «Месяц взаимозачета» — месяц по дате отчёта. Конкретной даты у операции нет, только месяц.
- «Контрагент/ОЭП» — выбирается из списка: ООО «РВБ» (ИНН 9714053621) для Wildberries, ООО «Интернет Решения» (ИНН 7704217370) для Ozon.
- «Состав взаимозачета» — поля «Приход», «Возврат прихода», «Расход», «Возврат расхода». Ссылка «Использовать только сумму» подходит для простого случая без возвратов.
- Комментарий — обязательно укажите реквизиты отчёта: «Отчёт Вайлдберриз N … от …». Это единственная привязка операции к первичке при возможных вопросах инспекции.
Практичнее заводить отдельные операции по каждому основанию, а не одну сводную на месяц, — так проще сверяться с 1С:
- услуги площадки: приход = расход = строка 2 отчёта WB (для отчёта на рис. 4 — 1 005 894,68 руб.);
- возврат товара: приход = возврат прихода = сумма возвратов (в примере 394 руб. по отчёту N 840963593 от 13.09.2026, рис. 3):
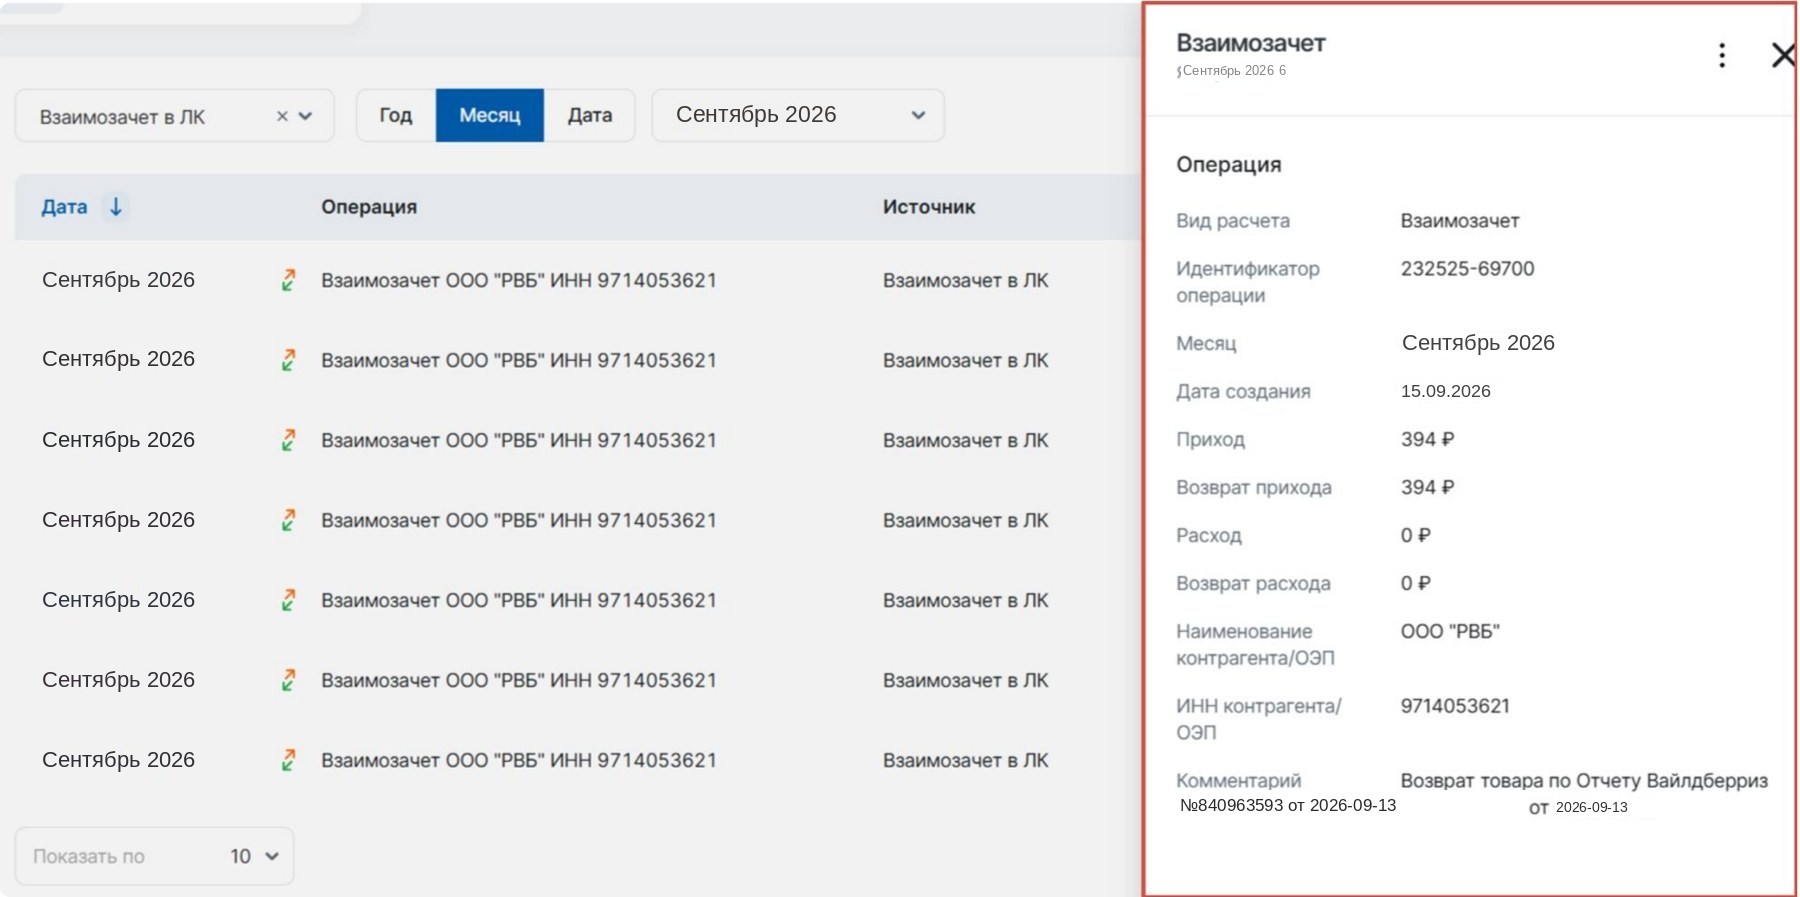
Рис. 3. Карточка взаимозачёта по возврату товара: приход = возврат прихода
- выкуп товара селлером: приход = расход = сумма УПД на логистику, комментарий «Уведомление о выкупе N … от …»;
- займ, погашаемый из выручки: приход = основной долг + проценты, расход = проценты, при наличии договора и графика.
Так каждая операция в ЛК соответствует одному документу в 1С, а итог месяца легко проверить.
Проверка. «Прочее → Отчеты по операциям» (рис. 7): запросите период, скачайте файл. В Excel видны колонки «Сумма», «Дата», «Признак налоговой базы», «Операция», «Источник» (Взаимозачет в ЛК или Банковская операция) и «Разметка операции» (рис. 8). По этому файлу удобно сверять итоги с 1С, и он же нужен для автоматической сверки в программе.
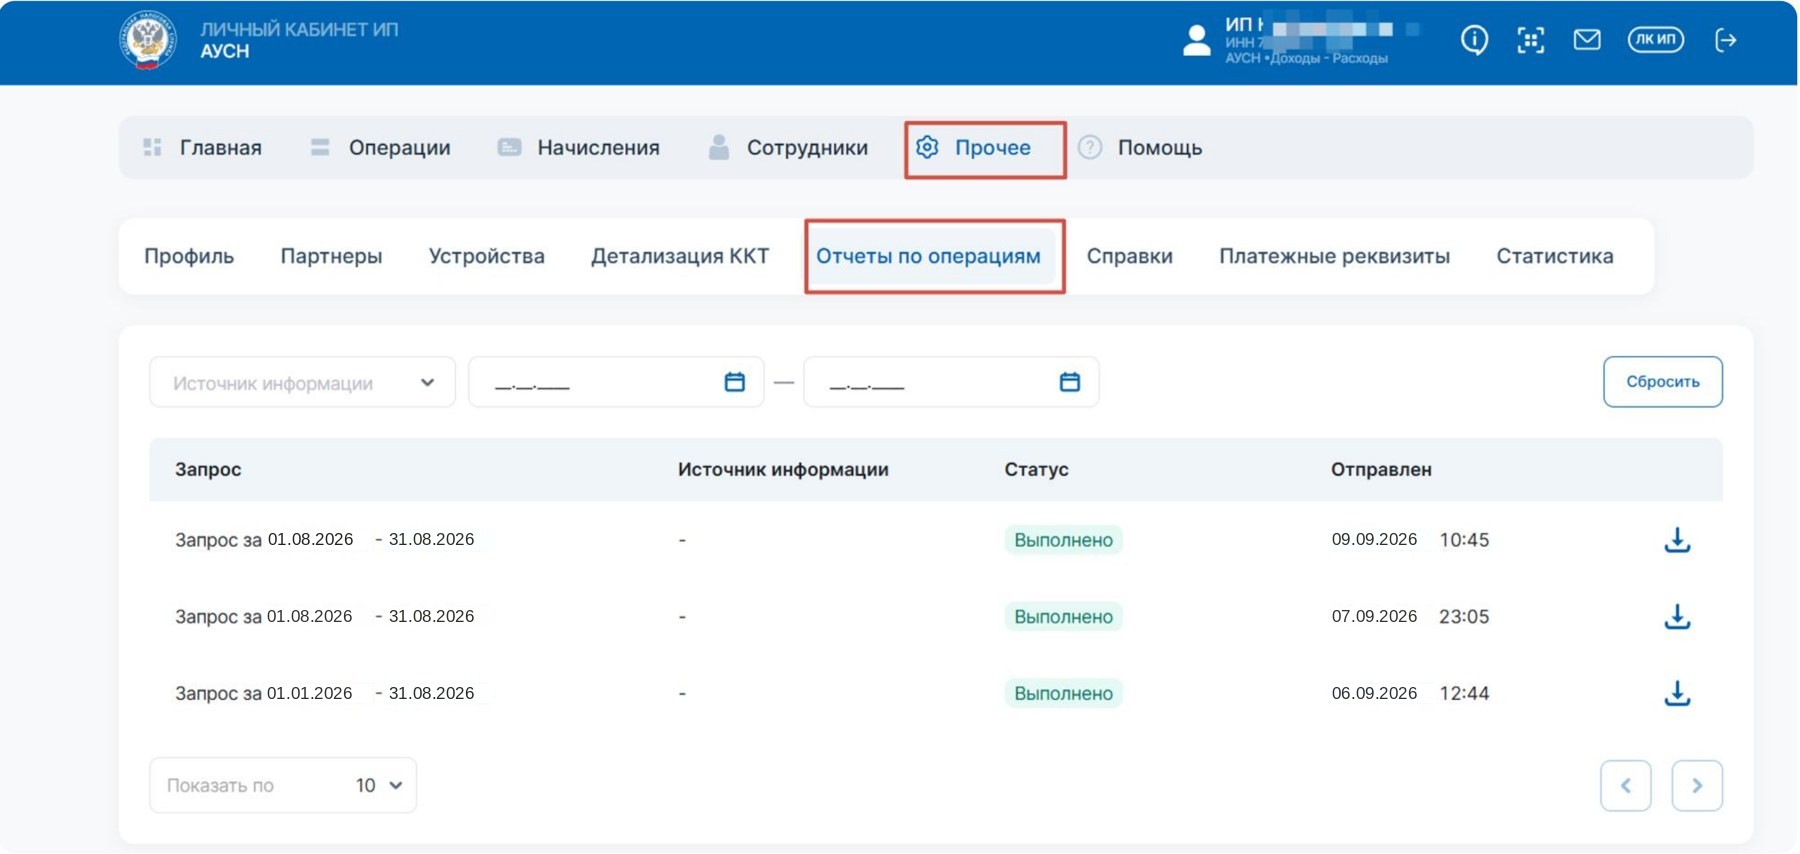
Рис. 7. ЛК АУСН: «Прочее → Отчеты по операциям»
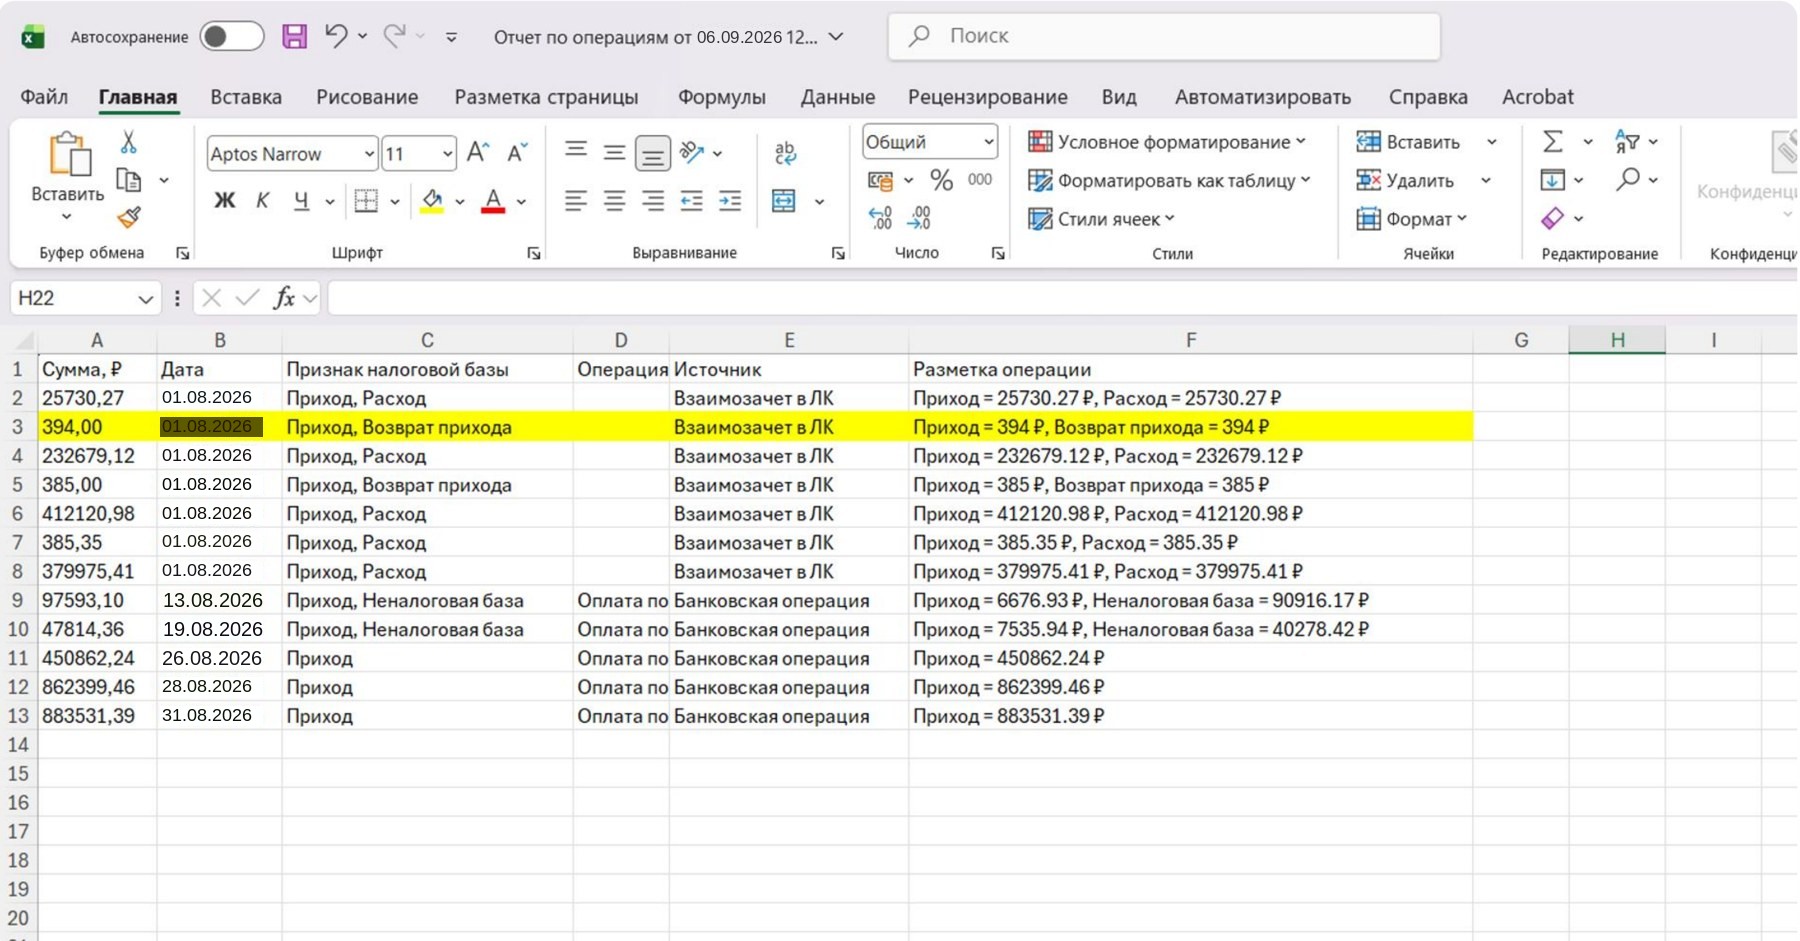
Рис. 8. Выгрузка отчёта по операциям из ЛК АУСН
Результат месяца смотрите в «Начисления → История начислений» (рис. 9): в карточке налога показаны доходы, расходы, ставка, применение минимального налога и переносимый убыток.
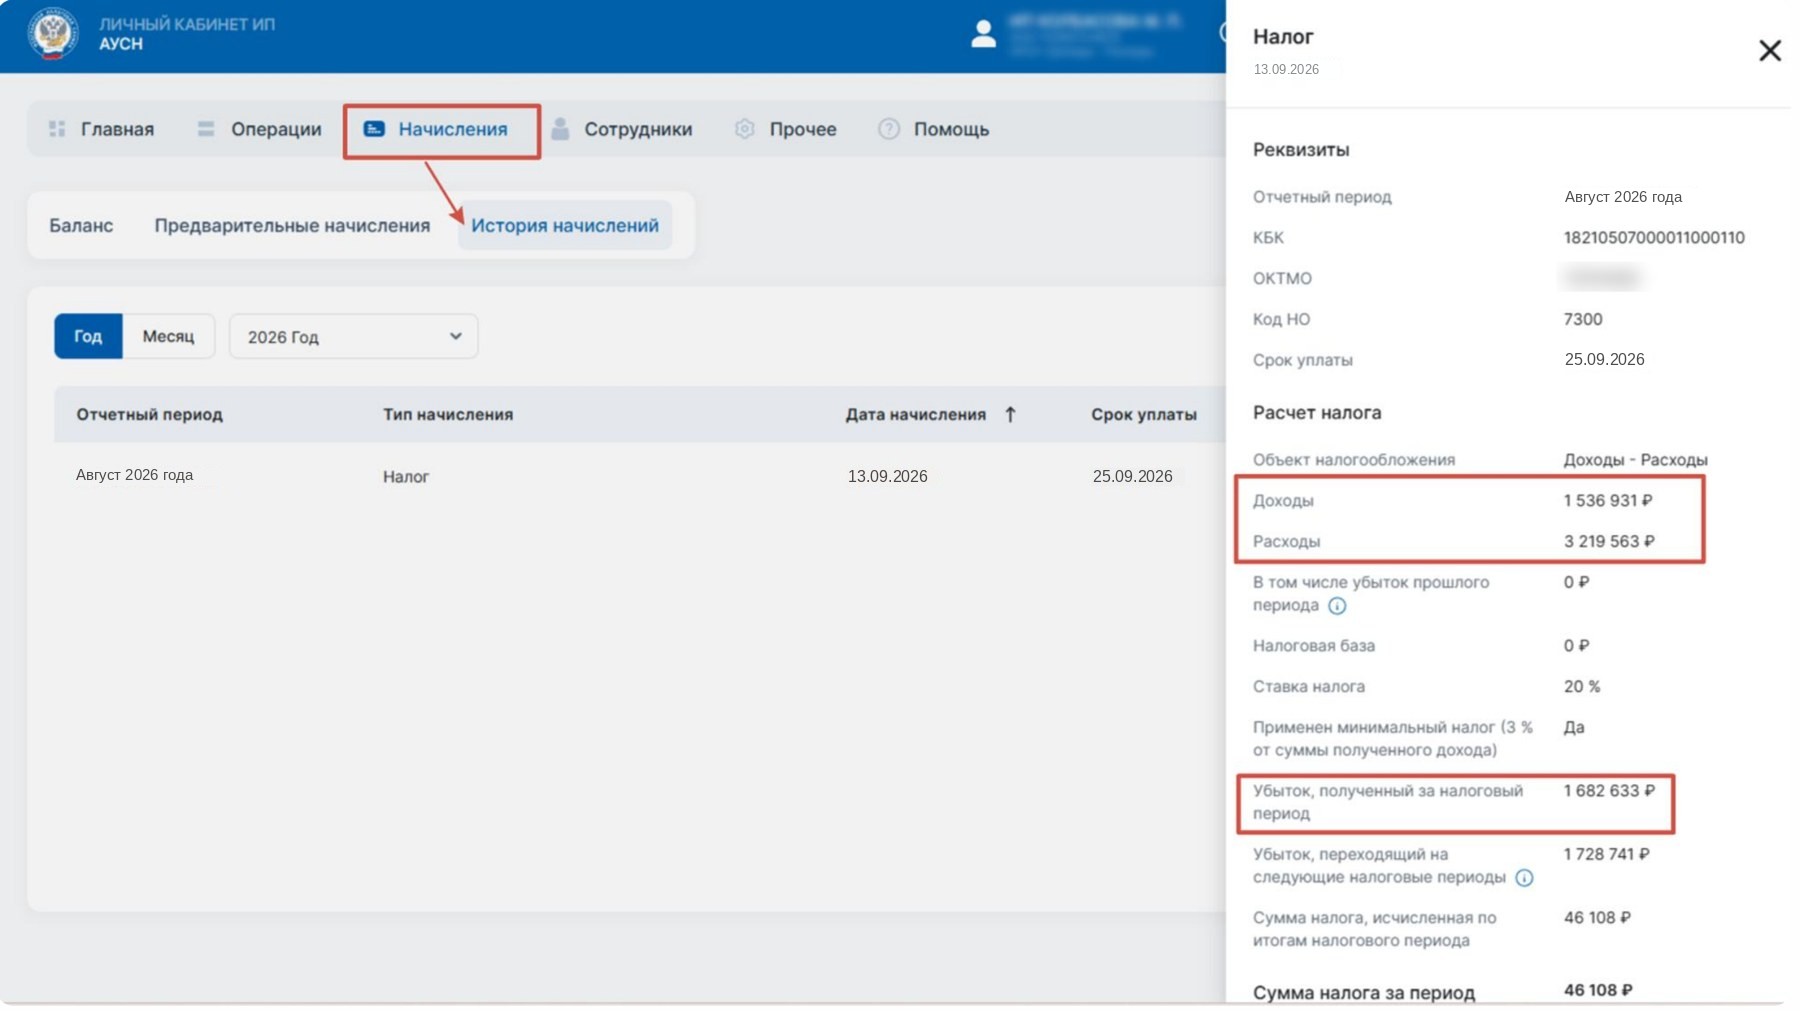
Рис. 9. ЛК АУСН: «Начисления → История начислений», карточка налога
Что делать в кабинете банка
Банк размечает каждое поступление и списание признаком налоговой базы: приход, расход, возврат, неналоговая база. Ваша задача до 7-го числа — открыть разметку за прошлый месяц в интернет-банке и проверить операции с площадками.
- Выплата площадки должна стоять целиком как «приход», независимо от того, что внутри неё компенсация ущерба, выплата за выкуп или продажи. Комиссия внутри выплаты не сидит — она уже ушла через взаимозачёт.
- Погашение займа платформой из выручки на счёт не приходит, а если платформа перечисляет займ на счёт — размечайте как неналоговую базу.
- Переходный период. Если в 2025 году вы были на УСН и уже признали доход по отчётам площадки за декабрь, выплаты 2026 года за эти отчёты в ЛК банка переразметьте как «неналоговая база», иначе доход обложится дважды (разъяснение ФНС, обзор Клерк.ру от 02.02.2026). Чтобы разделить платёж, оставьте в назначении или комментарии структуру: отчёты 2025 / выкуп 2025 / отчёты 2026.
- Оплату поставщикам банк размечает расходом по факту списания со счёта; проверьте, что на объекте «Доходы минус расходы» такие списания не попали в неналоговую базу.
Если банк подключён к сервису «1С:АУСН» (Точка, Бланк, Модульбанк), разметка формируется в 1С при проведении документов и уходит в банк автоматически; тогда корректировки делаются в программе, а не в интернет-банке.
Как выстроить учёт в 1С
Специального налогового регистра для АУСН в «1С:Бухгалтерии 8» нет: бухучёт ведётся обычным порядком, а разметка операций хранится в регистре «Банковские операции АУСН» (справочник 1С:ИТС «Разметка банковских операций для АУСН», 31.03.2026). Взаимозачёты с площадками программа в ФНС не передаёт — их вы вносите в ЛК вручную. Задача 1С — дать цифры для ЛК и подтвердить их документами.
Рабочая схема, которую применяют практики (вебинар клуба «Бизнес и налоги», 18.03.2026): в «Настройках налогов и отчетов» установить УСН «Доходы минус расходы» с признанием доходов по факту поступления средств от комиссионера. Тогда программа ведёт КУДиР, которую вы используете как визуализацию базы АУСН и источник сумм для ЛК. Это приём, а не штатный функционал, поэтому записи книги нужно контролировать вручную.
Документы месяца:
- Отчет комиссионера (агента) о продажах на каждый отчёт площадки: реализация, возвраты, вознаграждение. Для Ozon у продаж юрлицам ставится флаг «Оплата через платежного агента (комиссионера)».
- Поступление (акт, накладная, УПД) на услуги площадки (комиссия, логистика, штрафы) по её закрывающим документам на счёт 60.01.
- Корректировка долга, вид операции Зачет задолженности, зачесть задолженность покупателя (площадка) в счёт задолженности нашей организации перед ней; на закладке Задолженность перед покупателем подбираются УПД площадки (рис. 5). Итог документа равен строке 2 отчёта WB (1 005 894,68 руб.) и сумме взаимозачёта, внесённой в ЛК (рис. 1).
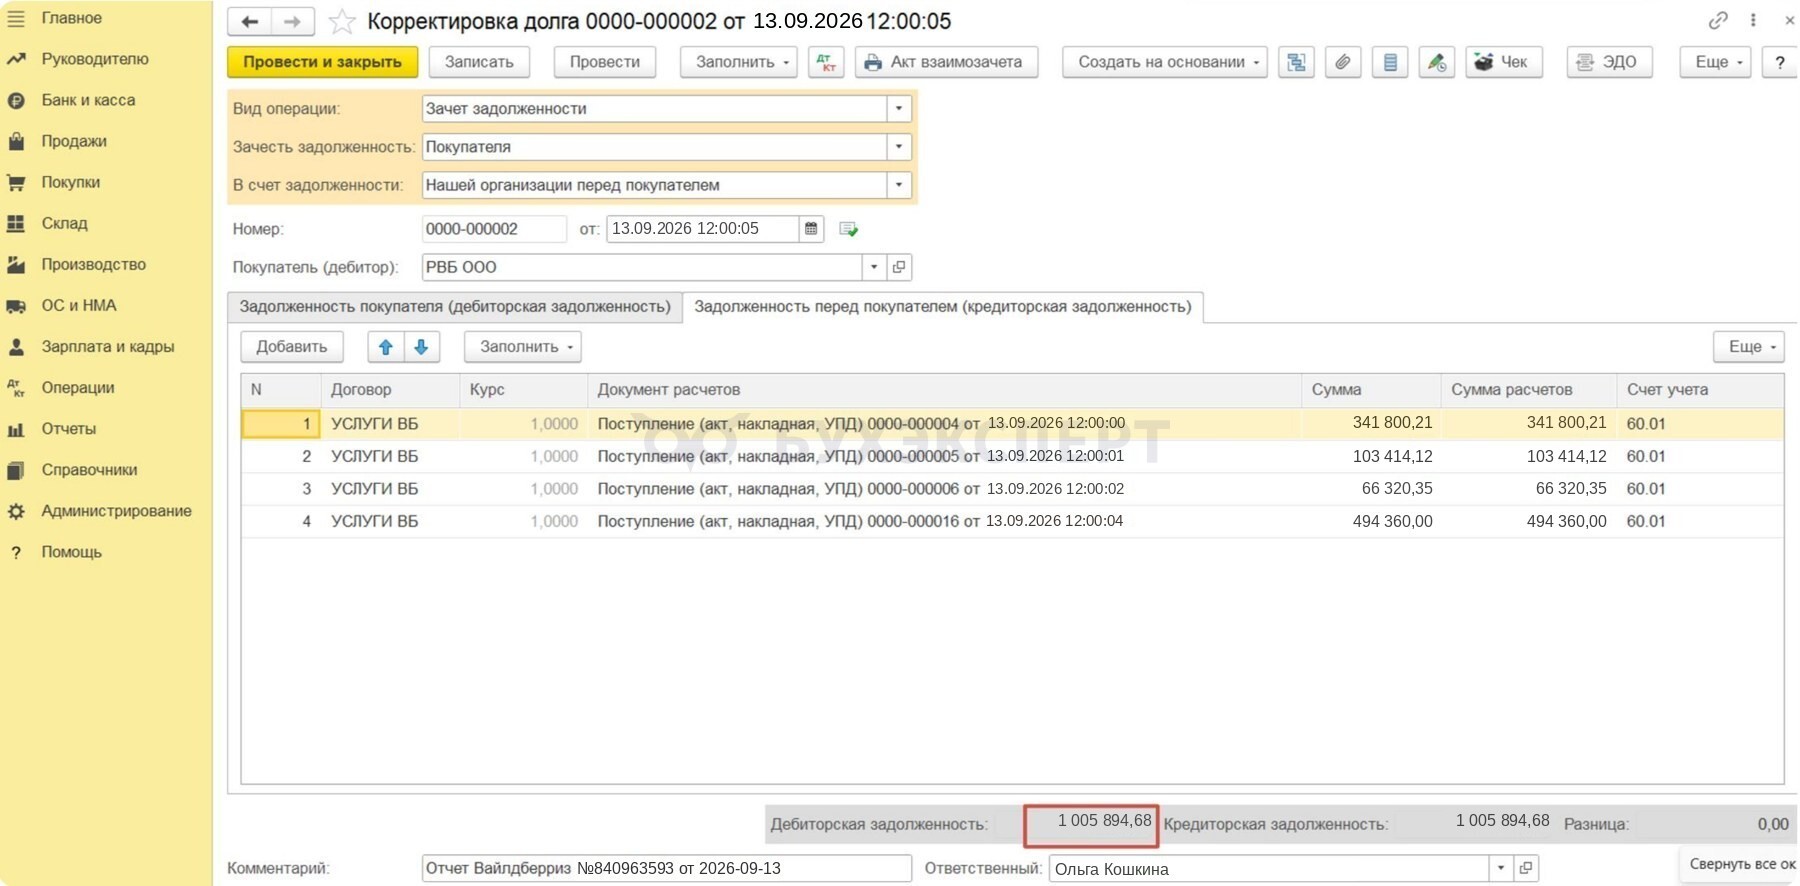
Рис. 5. 1С: Корректировка долга, зачёт услуг площадки в счёт выручки
- Поступление на расчетный счет, вид Оплата от покупателя, с Разбивкой платежа по основаниям: оферта, уведомление о выкупе, компенсация ущерба (рис. 6). Вся сумма — доход.
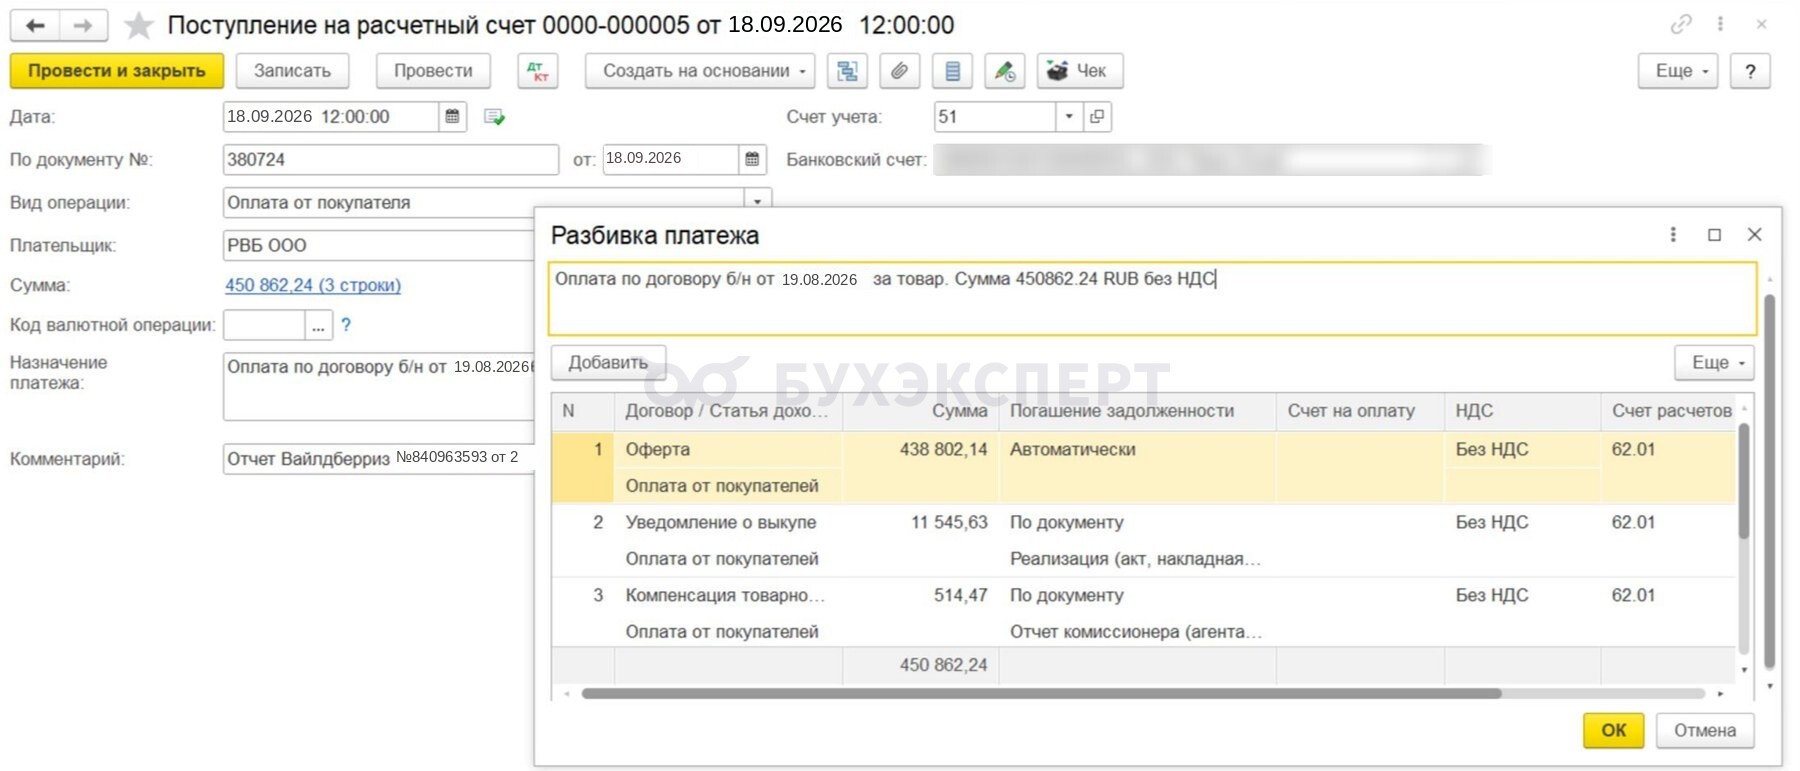
Рис. 6. 1С: Поступление на расчетный счет с разбивкой платежа по основаниям
- Займы платформы: проценты — Операция, введенная вручную Дт 91.02 Кт 66.04, зачёт из выручки — Корректировка долга.
- Контроль: ОСВ по счёту 62 в разрезе договоров площадки, сальдо должно совпасть с Отчётом о взаиморасчётах Ozon и итогом отчётов WB.
Сверка с банком и ФНС в программе (справочник 1С:ИТС «Сверка разметки банковских операций для АУСН», 19.05.2026, релиз 3.0.198):
- ежемесячно в «Главное → Задачи организации» появляется задача «АУСН, проверить отнесение банковских операций к налоговой базе», по ссылке открывается отчёт Банковские операции АУСН (Отчеты → АУСН → Банковские операции АУСН)
- в отчёте кнопка Сверка с ФНС: укажите файл, выгруженный из ЛК АУСН (Операции → Выгрузить, затем Прочее → Отчеты по операциям)
- расхождения исправляются в ЛК банка или ЛК АУСН, не в программе
- в Поступлении на расчетный счет есть поле Доходы АУСН: значение Не принимаются (отражены кассовым чеком) исключает задвоение дохода, если оплата физлица уже прошла через ККТ.
Кратко об АУСН и маркетплейсах: инструкция для бухгалтера селлера
Ежемесячно, в первые рабочие дни (взаимозачёты — до 5-го, разметка банка — до 7-го числа):
- Собраны все отчёты площадок с датой в отчётном месяце (WB — недельные, Ozon — месячный) и закрывающие УПД / акты на услуги.
- В 1С введены «Отчеты комиссионера», «Поступления (акты, УПД)» по услугам, «Корректировка долга» по каждому отчёту.
- Банковские выписки загружены, выплаты площадки разнесены через «Разбивку платежа».
- ОСВ 62 по договорам площадок сходится с отчётами о взаиморасчётах.
- Сформирован отчёт «Банковские операции АУСН» и сверен с разметкой в ЛК банка; лишнее переразмечено (займы, переходные выплаты 2025 года).
- В ЛК АУСН внесены взаимозачёты: услуги (приход = расход), возвраты (приход = возврат прихода), выкуп, займы; в комментариях — номера отчётов.
- Выгружен «Отчет по операциям» из ЛК АУСН, выполнена «Сверка с ФНС» в 1С, итог доходов и расходов совпал с КУДиР.
До 15-го числа:
- Проверена карточка налога в «Начисления → История начислений»: доходы и расходы месяца равны вашим итогам.
До 25-го числа:
- На ЕНС достаточно средств для списания налога.
Разово:
- Проверено, что среди контрагентов нет собственных агентских или комиссионных договоров, где вы посредник.
- Отслеживаются сообщения ФНС о подключении площадок к обмену: после подтверждения полномочий площадки ручной ввод взаимозачётов прекращается
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете