





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Разберем на примере маркетплейса Вайлдберриз (МП), как в программе 1С оформить:
- передачу товара на реализацию
- выкуп товара маркетплейсом
- возврат части выкупленного товара
Содержание
Пошаговая инструкция
03 июня организация на ОСНО передала маркетплейсу «Вайлдберриз» (ВБ) на реализацию товар:
- футболка мужская 100 шт. по цене предполагаемой продажи — 1 220 руб. (в т. ч. НДС 22%)
23 июня организация получила от ВБ (ООО «РВБ) уведомление о выкупе 10 шт. футболок по этой цене. Причина выкупа — реализация товара в страну — участницу Евразийского экономического союза (ЕАЭС).
30 июня организация получила УПД со статусом 1 на возврат 3 шт. ранее выкупленных товаров на сумму 3 660 руб. (в т. ч. НДС 22%).
Товар остается на складе маркетплейса для дальнейшей продажи.
Рассмотрим пошаговую инструкцию оформления примера. PDF
Получите понятные самоучители 2026 по 1С бесплатно:
|
Дата |
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
Документы (отчеты) в 1С |
|
|
Дт |
Кт |
||||||
| Передача товаров маркетплейсу | |||||||
| 03 июня | 45.01 | 41.01 | 12 200 | 12 200 | 12 200 | Передача товаров маркетплейсу | Реализация (акт, накладная, УПД) — Передача на реализацию |
| Выкуп товаров маркетплейсом | |||||||
| 23 июня | 90.02.1 | 45.01 | 1 220 | 1 220 | 1 220 | Списание себестоимости товаров | Реализация (акт, накладная, УПД) — Выкуп комиссионером |
| 62.01 | 90.01.1 | 12 200 | 12 200 | 10 000 | Выручка от реализации товаров | ||
| 90.03 | 68.02 | 2 200 | Начисление НДС с выручки | ||||
| Выставление и отправка УПД на отгрузку маркетплейсу | |||||||
| 23 июня | 12 200 | Выставление УПД на отгрузку | Счет-фактура выданный на реализацию | ||||
| 2 200 | Отражение НДС в Книге продаж | Отчет Книга продаж | |||||
| Возврат товаров, выкупленных маркетплейсом | |||||||
| 30 июня | 90.02.1 | 45.01 | -366 | -366 | -366 | Сторно списания себестоимости товаров | Возврат товаров от покупателя — Выкупленные комиссионером |
| 62.01 | 90.01.1 | -3 660 | -3 660 | -3 660 | Сторно выручки от реализации товаров | ||
| 90.03 | 19.03 | -660 | Сторно начисленного НДС | ||||
| 68.02 | 19.03 | 660 | Принятие к вычету НДС по возвращенному товару | ||||
| Регистрация СФ поставщика | |||||||
| 30 июня | 3 660 | Регистрация СФ поставщика | Счет-фактура полученный на поступление |
||||
| 660 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||||
Передача товаров маркетплейсу
Настройки функциональности для работы с маркетплейсами Возможности по работе с маркетплейсами в 1С
Создайте документ Реализация (акт, накладная, УПД) с видом Передача на реализацию (раздел Продажи — Маркетплейсы и комиссионеры):
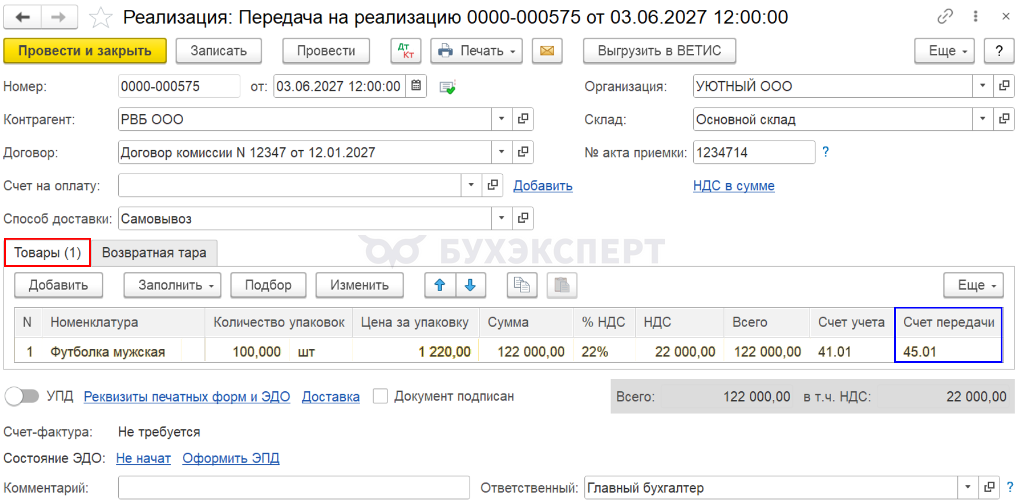
Укажите:
- Договор — договор с ВБ (ООО «РВБ») с видом С комиссионером (агентом) на продажу PDF
На вкладке Товары графа Счет передачи программа автоматически устанавливает счет 45.01 «Покупные товары отгруженные»
Проводки по документу
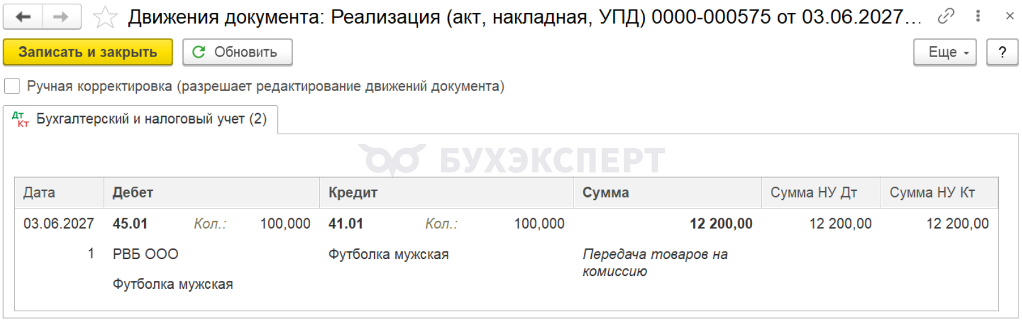
Документ формирует проводку:
- Дт 45.01 Кт 41.01 —товар передан маркетплейсу
Выкуп товаров маркетплейсом
Загрузите Уведомление о выкупе из файла (или через API) в разделе Продажи — Маркетплейсы и комиссионеры.
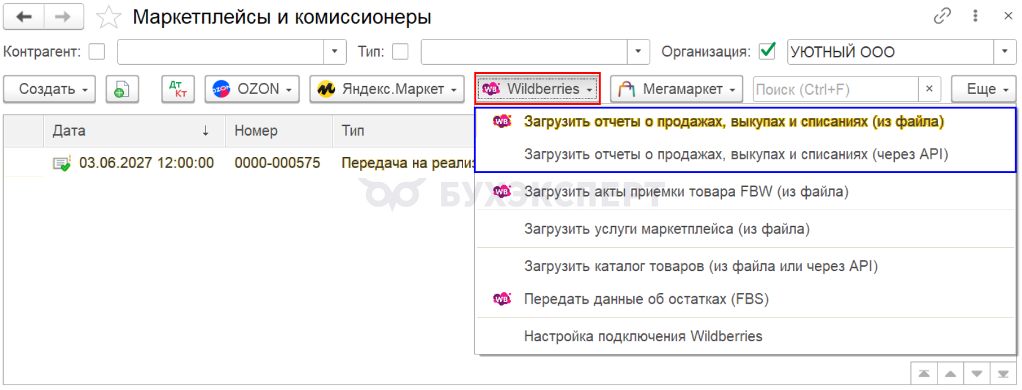
Подберите нужное уведомление и укажите параметры загрузки.
При загрузке автоматически формируется документ Реализация (акт, накладная, УПД) с видом Выкуп комиссионером.
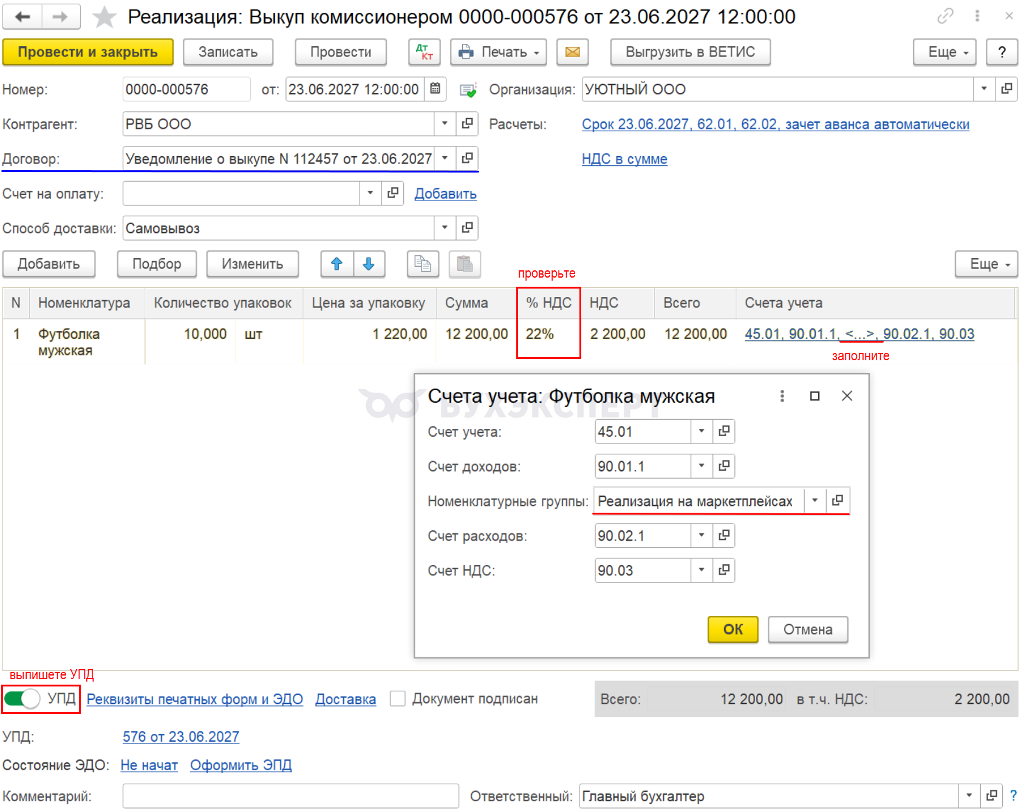
Документ заполняется автоматически:
- создается договор вида С поставщиком с номером и датой Уведомления о выкупе (оно же указывается в поле Комментарий)
- Счет учета расчетов с контрагентом и Счет учета расчетов по авансам — 62.01, 62.02
Вручную:
- проверьте ставку в поле %НДС
- заполните Номенклатурные группы в графе Счета учета
- установите переключатель УПД
Проводки по документу
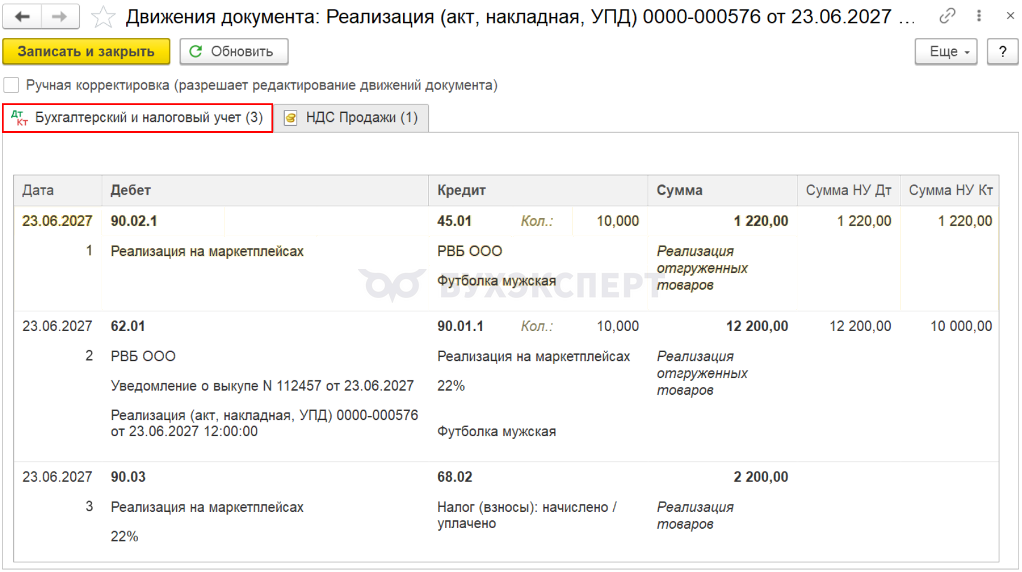
Документ формирует проводки:
- Дт 90.02.1 Кт 45.01 — списана стоимость товаров в расходы
- Дт 62.01 Кт 90.01.1 — отражены доходы от реализации
- Дт 90.03 Кт 68.02 — начислен НДС
Выставление и отправка УПД на отгрузку маркетплейсу
При установке переключателя УПД в документе Реализация (акт, накладная, УПД) создается документ Счет-фактура выданный вид операции На реализацию.
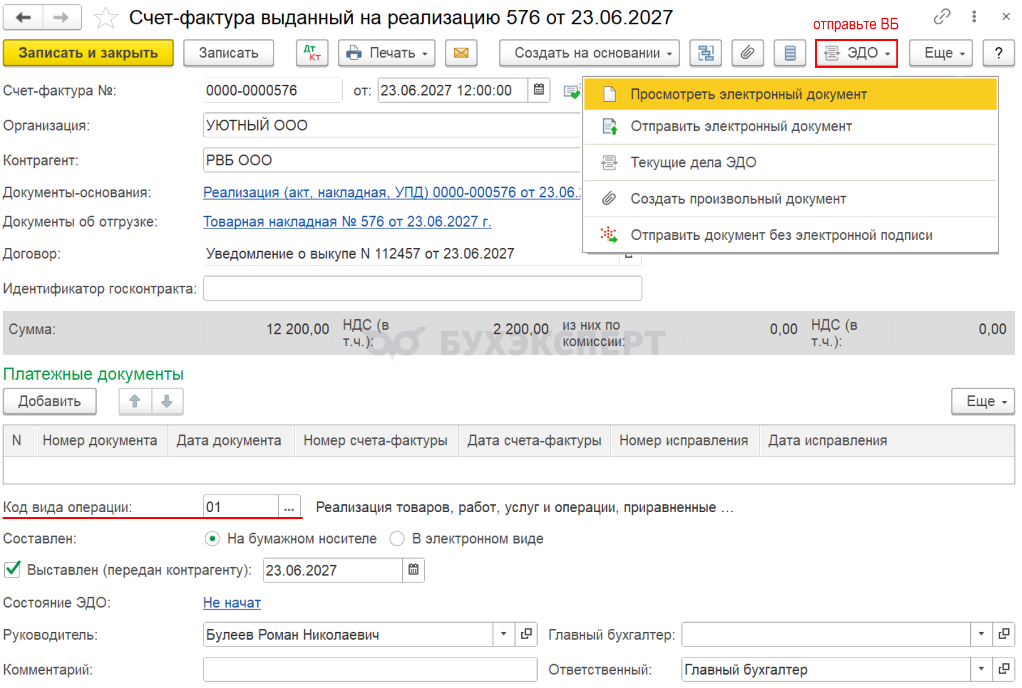
- Код вида операции — 01 «Реализация товаров, работ, услуг и операции, приравненные к ней»
При подключенном ЭДО отправьте документ ООО «РВБ» напрямую из программы.
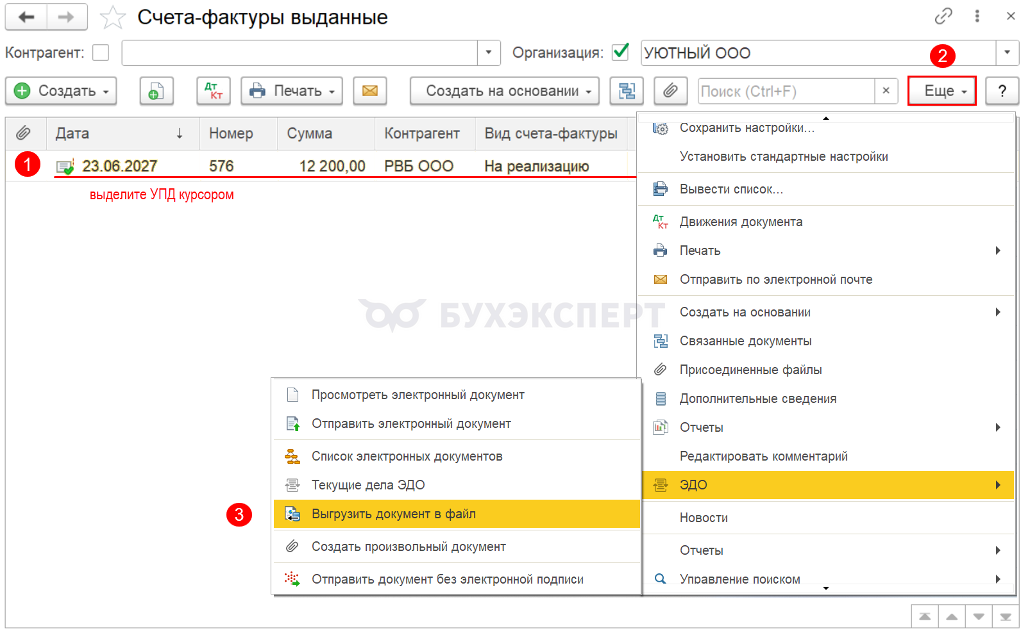
Для отправки сторонним оператором ЭДО выгрузите УПД из журнала Счета-фактуры выданные по кнопке Еще — ЭДО — Выгрузить документ в файл.
Возврат товаров, выкупленных маркетплейсом
Возврат ранее выкупленного товара ВБ оформляет в виде обратной реализации — УПД со статусом 1 от своего имени.
При работе на УСН с НДС (5%, 7%) права на вычет входящего НДС нет. Налог по этому возврату включается в стоимость товаров
Данные о возврате можно загрузить из электронного УПД, поступившего от маркетплейса по ЭДО. Или ввести вручную документ Возврат товаров от покупателя вид операции Выкупленные комиссионером (раздел Продажи — Маркетплейсы и комиссионеры).
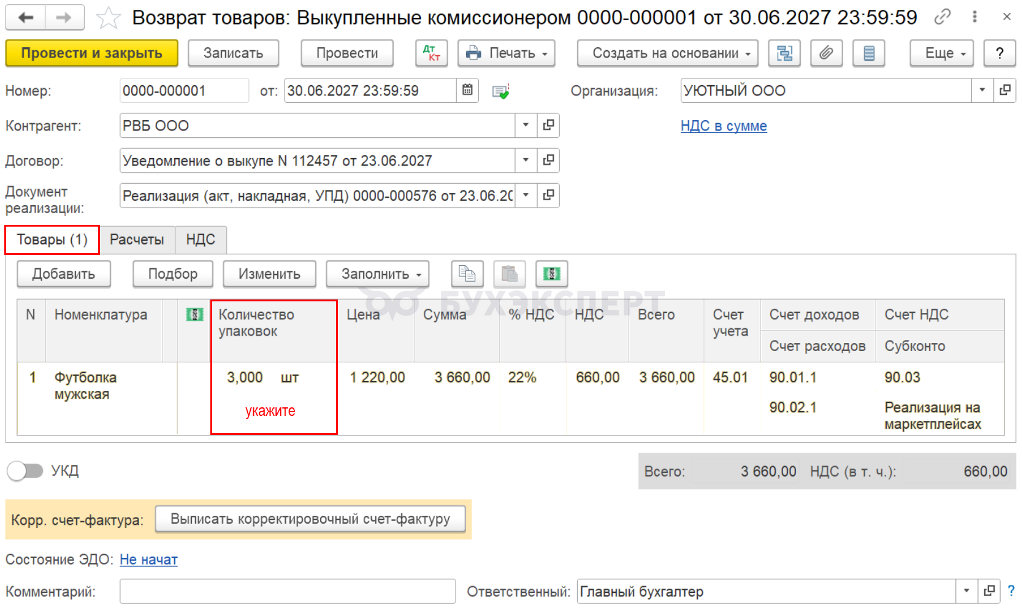
Если создаете вручную, то документ удобно ввести на основании документа Реализация (акт, накладная, УПД) с видом Выкуп комиссионером.
В этом случае он заполняется автоматически:
- Договор — договор вида С поставщиком, по которому прошел выкуп товара
- Документ реализации — документ реализации этого товара с видом Выкуп маркетплейсом
Вручную измените графу Количество — укажите количество товара по УПД на возврат (в нашем примере 3 шт.).
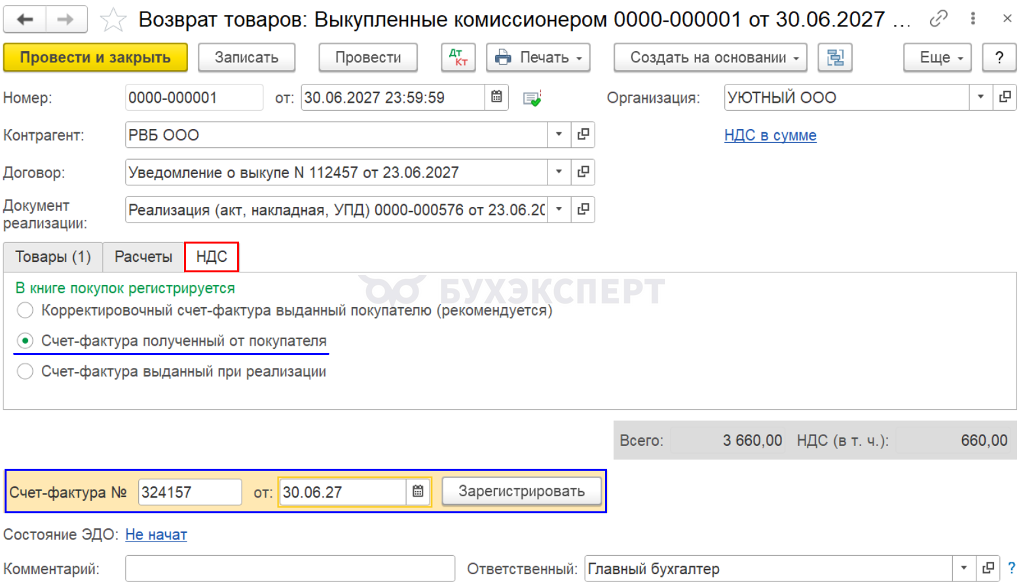
На вкладке НДС установите переключатель Счет-фактура полученный от покупателя, чтобы в нижней части документа появилось поле для регистрации входящего счета-фактуры (УПД), выданного маркетплейсом.
Укажите дату и номер УПД, полученного от ООО «РВБ».
Проводки по документу
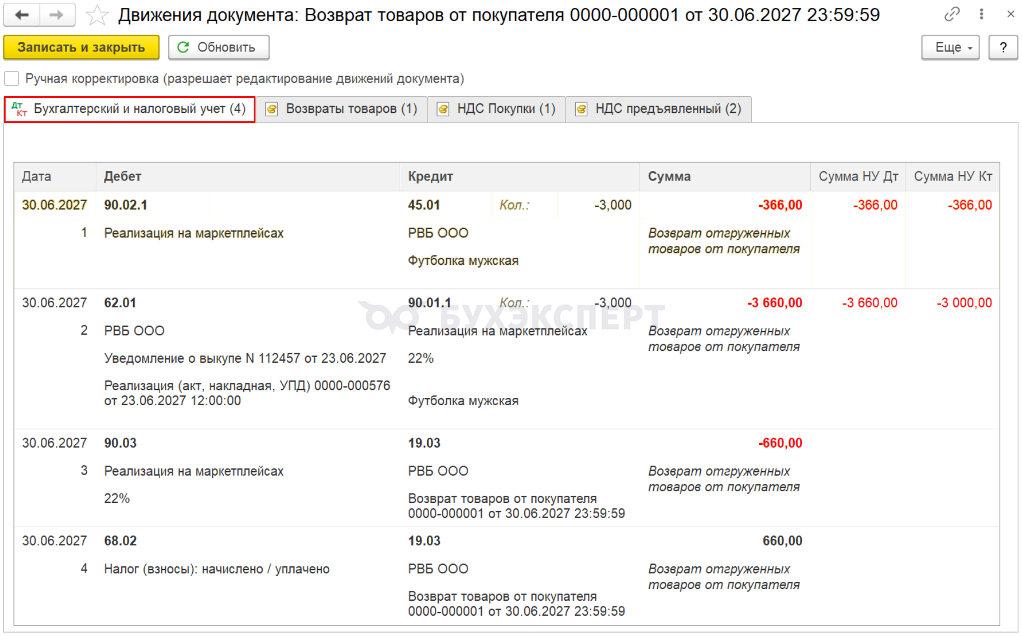
Документ формирует проводки:
- Дт 90.02.1 Кт 45.01 — сторно списания себестоимости товаров
- Дт 62.01 Кт 90.01.1 — сторно выручки
- Дт 90.03 Кт 19.03 — сторно начисленного НДС
- Дт 68.02 Кт 19.03 — отражен вычет входящего НДС
Регистрация УПД от маркетплейса
По кнопке Зарегистрировать автоматически создается документ Счет-фактура полученный на поступление.
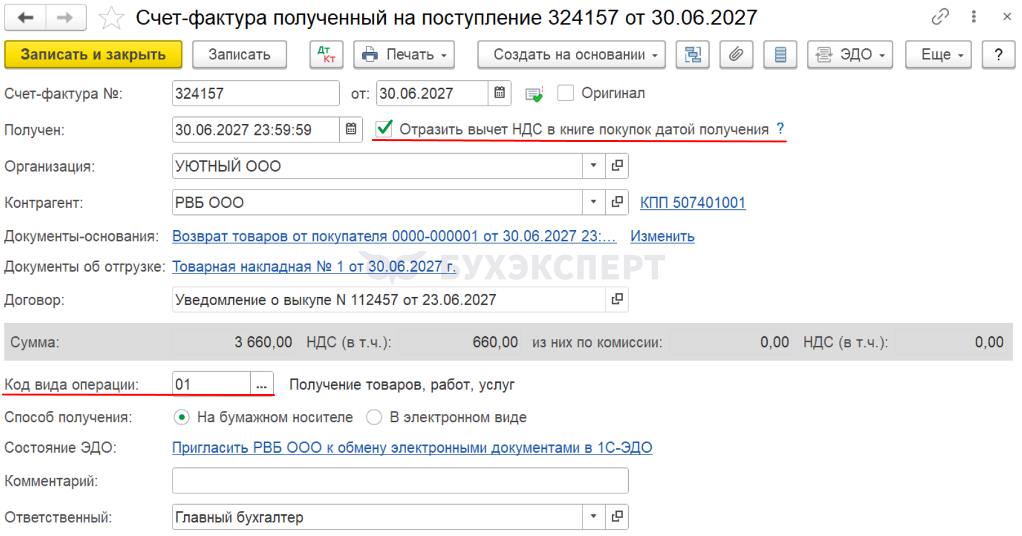
- Код вида операции — 01 «Получение товаров, работ, услуг»
При установленном флажке Отразить вычет НДС в книге покупок датой получения вычет попадает в Книгу покупок автоматически. PDF
Отражение выкупа и возврата в декларации по НДС
В декларации по НДС сумма налога по операциям отражается:
- в Разделе 3: PDF
- стр. 010 «Реализация (передача на территории РФ…)» — сумма выручки от реализации товаров МП без НДС и сумма начисленного НДС
- стр. 120 «Сумма НДС, подлежащая вычету» — сумма НДС, принятая к вычету по возвращенным товарам
- в Разделе 8 «Сведения из книги покупок»:
- счет-фактура с кодом вида операции «01»
- в Разделе 9 «Сведения из книги продаж»:
- счет-фактура выданный с кодом вида операции «01»
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Добрый день! подскажите пожалуйста, получается тогда в данном случае налогооблагаемая база для УСН доходы(6%) будет 10 000(сумма выручки без НДС)-3000(сумма возврата без НДС)=7 000?
Добрый день!
Да, все верно.
Здравствуйте, не совсем понимаю, какое законное основание сторнировать выручку и НДС, если по своей сути — это не возврат, а новая сделка купли-продажи?
Добрый день! В 1С реализована самая распространенная схема возврата, когда товар заказан, но в итоге не выкуплен. Поэтому используются сторнирующие проводки как при несостоявшейся сделке.