





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 2022 года все организации обязаны переходить на ФСБУ 25/2018. В статье разберем упрощенный ретроспективный – альтернативный алгоритм перехода на ФСБУ 25 в программе 1С КОРП, если предмет лизинга учитывался на балансе лизингодателя.
Содержание
Пошаговая инструкция
Организация-арендатор переходит на ФСБУ 25 с 2022 года в отношении договора лизинга сроком на 12 месяцев (с 01.09.2021 по 31.08.2022) (налоговый учет имущества ведет лизингодатель).
Предмет лизинга в 2021 г. учтен на забалансовом счете 001 «Арендованные основные средства».
Срок полезного использования, установленный лизингодателем — 36 мес.
Ежемесячный лизинговый платеж — 240 000 руб., уплачивается 25 числа каждого месяца.
За период с сентября по декабрь 2021 г. отражены лизинговые платежи на сумму 960 000 руб. (в т. ч. НДС 20%) документом Поступление (акты, накладные, УПД) вида Услуги (акт, УПД).
На 31.12.2021:
- остаток платежей — 1 920 000 руб., в т. ч. НДС 20% (240 000 руб. *12 мес. – 960 000 руб.);
- справедливая стоимость предмета — 1 500 000 руб., без НДС.
Переход осуществляется альтернативно. Организация не имеет права на упрощенные способы бухучета и применяет дисконтирование.
Организация не применяет ПБУ 18/02.
Рассмотрим пошаговую инструкцию оформления примера. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Признание ППА и обязательства по аренде | |||||||
| 31 декабря 2021 | Записи в Регистры сведений учета ОС | Поступление в лизинг | |||||
| Повторное закрытие месяца за декабрь 2021 в связи с переходом на ФСБУ 25 | |||||||
| 31 декабря 2021 | 01.03 | 76.07.1 | 1 522 548,86 | Отражение в БУ обязательства по аренде по приведенной стоимости | Переход на ФСБУ 25 | ||
| 01.К | 76.07.1 | 1 600 000 | Отражение в НУ части стоимости арендованного ОС, равной остатку лизинговых платежей | ||||
| 76.07.5 | 76.07.1 | 77 451,14 | Выделены процентные расходы по аренде | ||||
| 76.07.9 | 76.07.1 | 320 000 | Отражение НДС в БУ | ||||
| 84.01 | 01.03 | 22 548,86 | Доведение стоимости ППА до справедливой стоимости | ||||
В разделе Главное — Функциональность у арендатора должны быть установлены флажки:
- Основные средства — Лизинг (для учета операций лизинга).
- Дополнительно — Расширенный функционал (если применяется дисконтирование).
Признание ППА и обязательства по аренде
Все операции по переходу на ФСБУ 25 в программе 1С необходимо осуществлять после:
- процедуры Закрытие месяца за декабрь 2021 — операцию Переход на ФСБУ 25 – пропустить; PDF
- сдачи Бухгалтерской отчетности за 2021;
- создания архивной копии базы.
Создайте документ Поступление в лизинг в разделе ОС и НМА 31.12.2021.
Получите понятные самоучители 2026 по 1С бесплатно:
Укажите в шапке документа:
- от — 31.12.2021;
- флажок Переход на ФСБУ 25 «Бухгалтерский учет аренды» появляется автоматически, если дата документа 31.12.2021;
- Дата окончания — дата окончания договора лизинга;
- Оценка в БУ — выберите их 2 вариантов:

- укажите размер ставки дисконтирования, если выбран вариант Рассчитывается по ставке (в нашем примере размер ставки определен бухгалтером по ставке привлечения кредита 15%).
Организации, п. 14 ФСБУ 25/2018).
В этом случае укажите Оценка в БУ — Равна сумме договора.
- График платежей — заполните по ссылке график платежей;

В форме График платежей по кнопке заполнить открывается окно Заполнение графика.
Укажите в нем:
- Платежи с… по — период выплаты предстоящих платежей;
- Сумма — ежемесячная сумма платежей (в нашем примере — 240 000 руб.).
По кнопке Заполнить график заполнится автоматически всеми платежами за период договора. Если платежи неодинаковые (например, последний платеж увеличен на выкупную стоимость), график можно отредактировать или заполнить вручную по кнопке Добавить.
- Всего платежей — должна быть сумма оставшихся платежей по договору с учетом НДС.
График платежей из документа Поступление в лизинг — основа для начисления процентных расходов.
Фактические данные для авторасчета не учитываются. Например, если оплата прошла раньше или позже даты по графику.
Процентный расход является оценочным значением. Небольшие отклонения не критичны для БУ. Если отклонение по датам платежей существенное, оформите документ Изменение условий лизинга для пересчета лизинговых платежей.
- Налоговый учет имущества ведет — установите переключатель в зависимости от того, кто по договору ведет налоговый учет предмета лизинга (в нашем примере — Лизингодатель).
В связи с изменениями в НК РФ с 2022 года учет лизингового имущества ведет всегда арендодатель (п. 10 ст. 264 НК РФ).
На данный момент в программе нет технической возможности указать соответствующий переключатель.
Планируется изменение в автоматизации налогового учета лизинга, возможно, установка переключателя не потребуется. Обо всех изменениях проинформируем в наших публикациях.
Укажите в табличной части:
- Предмет аренды — предмет лизинга, по которому меняется порядок учета (создайте новое ППА в справочнике Основные средства);
- Сумма остатка — остаток лизинговых платежей без учета НДС (в нашем примере — 1 600 000 руб.);
- Справедливая стоимость — в нашем примере определена Организацией исходя из профессионального суждения в сумме 1 500 000 руб. (без НДС) как стоимость, по которой можно обменять актив.
- Срок использования — оставшийся срок полезного использования (32 мес. = 36 мес. — 4 мес.).
Проводки
Документ не формирует проводок, только записи в Регистры сведений.
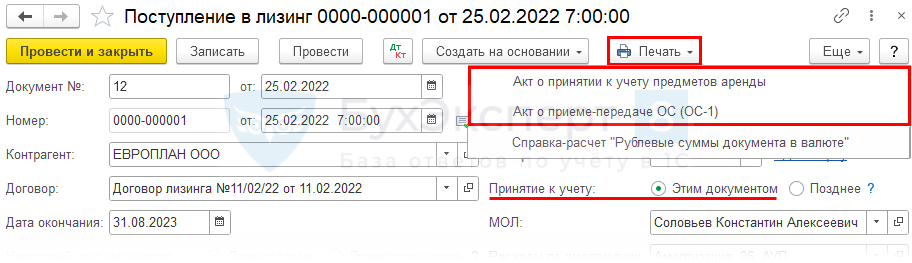
По кнопке Печать в шапке документа можно распечатать документ Справка-расчет Начисление процентных расходов. PDF

Можно сформировать печатные формы (с релиза 3.0.111):
- Акта о принятии к учету предметов аренды,
- Акта о приеме-передачи ОС (ОС-1)
в документах:
- Поступление в аренду;
- Поступление в лизинг.
Такой выбор возможен только при принятии объекта к учету Этим документом.
При переходе на ФСБУ 25 ППА учитывается на балансе лизингополучателя, поэтому предмет лизинга, ранее учтенный забалансом, нужно списать документом Операция: Кт 001.
Повторное закрытие месяца за декабрь 2021 в связи с переходом на ФСБУ 25
В процедуре Закрытие месяца за декабрь 2021 выполните регламентная операцию Переход на ФСБУ 25.
Операция не влияет на состояние других регламентных операций.
Проводки
Операция формирует проводки:
- Дт 01.03 Кт 76.07.1 — отражение в БУ обязательства по аренде по приведенной стоимости (в нашем примере равна номинальной сумме остатка лизинговых платежей);
- Дт 01.К Кт 76.07.1 — отражение в НУ части стоимости арендованного ОС, равной остатку лизинговых платежей;
- Дт 76.07.5 Кт 76.07.1 — выделены процентные расходы по аренде;
- Дт 76.07.9 Кт 76.07.1 — отражение НДС в БУ;
- Дт 84.01 Кт 01.03 — доведение стоимости ППА до справедливой стоимости за счет нераспределенной прибыли.
Справедливая стоимость ППА в результате корректировок получается:
1 522 548,86 – 22 548,86 = 1 500 000 руб.
В НУ по счету 01.03 данные не отражаются.

Отражение лизинговых платежей с января 2022
Начиная с января 2022 лизинговые платежи оформляются документом Услуги лизинга (Покупки — Поступление (акты, накладные, УПД)):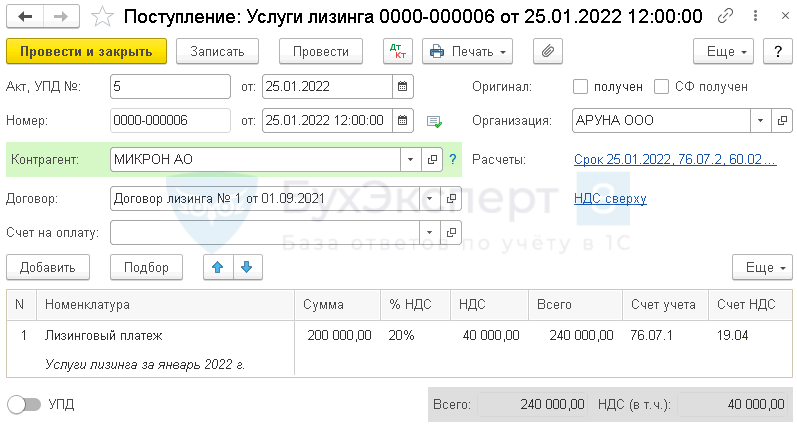
Проводки
Проводки по документу:
- Дт 76.07.1 Кт 76.07.2 — уменьшение обязательства по аренде на лизинговый платеж;
- Дт 19.04 Кт 76.07.2 – отражение входного НДС;
- Дт 76.07.1 Кт 76.07.9 – уменьшение в БУ обязательства по аренде на сумму НДС.
Признание в НУ лизинговых платежей отражается в учете лизингополучателя регламентной операцией Признание в НУ арендных платежей в процедуре Закрытие месяца:
Признание в БУ процентов по аренде отражается регламентной операцией Начисление процентных расходов в процедуре Закрытие месяца:
Проверка амортизации за январь
С января 2022 года амортизация ППА в БУ осуществляется исходя из новых данных об оставшемся сроке использования по договору и стоимости.
Проверим расчет амортизации в БУ:
- 1 500 000 / 32 мес. (оставшийся СПИ по договору) = 46 875 руб.
В НУ амортизация не начисляется.
Дальнейшие операции по учету лизинга отражаются аналогично до момента перехода права собственности лизингополучателю.
См. также:
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Добрый день. Подскажите, пожалуйста, как включить расширенный функционал, чтобы применять ставку дисконтирования? У нас в программе нет такой галочки. И в документе Поступление в лизинг нет Оценки в БУ и Графика платежей.
Бухгалтерия предприятия, редакция 3.0 (3.0.115.19)
Добрый день!
В ПРОФ нет дисконтирования и не планируется. Пожелания по автоматизации можно направить разработчикам на v8@1c.ru
В версии ПРОФ рекомендуется вести учет тем, кто имеет право на упрощенный бух учет. Если такого права нет и бухгалтерская отчетность попадает под обязательный аудит, то это верси 1С КОРП.
Рекомендуем переходить на КОРП, если нужен полноценный учет по ФСБУ 25 и другой расширенный сложный учет.