





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 2024 года организации списывают нематериальные активы по ФСБУ 14/2022: основание — выбытие НМА или потеря им способности приносить экономические выгоды, а не окончание срока полезного использования. Из статьи вы узнаете, как оформить списание и отразить его в бухгалтерском и налоговом учете, а также получите образец приказа и пять примеров с расчетами и проводками.
Содержание
Главное в статье
НМА списывают, если объект выбывает или больше не приносит выгоду: истек срок действия прав, право продали, передали безвозмездно или внесли в уставный капитал другой организации, объект морально устарел или утрачен его носитель (п. 45 ФСБУ 14/2022). Окончание СПИ и полная амортизация сами по себе не основание для списания. Списание оформляют актом в произвольной форме с обязательными реквизитами первичного документа, а комиссию и приказ организация вводит по своему решению.
Получите понятные самоучители 2026 по 1С бесплатно:
В бухучете первоначальную стоимость и накопленную амортизацию переносят на субсчет 04.09, а балансовую стоимость относят на прочие расходы. В налоговом учете недоначисленную амортизацию по НМА, которые амортизируют линейным методом, единовременно включают во внереализационные расходы, а при нелинейном методе объект исключают из амортизационной группы без изменения ее суммарного баланса. НДС, принятый к вычету, при списании не восстанавливают.
Основания для списания НМА
НМА списывают с баланса в следующих случаях:
- истечение срока действия прав на результат интеллектуальной деятельности или средство индивидуализации — например, патента, свидетельства на товарный знак или лицензионного договора
- прекращение деятельности, в которой использовался НМА, если объект нельзя использовать в другой деятельности организации, в том числе после окончания срока лицензии на эту деятельность
- продажа (реализация) исключительных прав на объект НМА
- безвозмездная передача прав на НМА
- внесение вклада в уставный (складочный) капитал другой организации
- моральное устаревание — объект перестали использовать, а перспектив продать его или снова начать использовать нет
- физическая невозможность использования — например, утрачен носитель, на котором зафиксирован объект, а резервных копий нет
Перечень оснований — в п. 45 ФСБУ 14/2022. НМА, переданный другому лицу по лицензии, не списывают. Окончание СПИ и полная амортизация сами по себе не основание для списания: если права действуют и объект используют, он остается на учете, а элементы амортизации проверяют в конце года (п. 42 ФСБУ 14/2022).
Лектор Ольга Шерст разобрала, когда списывают НМА, нужно ли списывать полностью самортизированные объекты и как отразить реализацию НМА в 1С, на эфире Практика применения ФСБУ 14 и ФСБУ 26 в части НМА в 1С. Часть 3. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт
Что делать с полностью самортизированным НМА, который с 2024 года не отвечает критериям ФСБУ 14/2022, читайте в консультации Списание полностью самортизированного НМА, которое больше не является НМА с 2024 в 1С
Документальное оформление списания НМА
Списание оформляют первичным документом — актом. Унифицированной формы акта нет, поэтому организация разрабатывает ее сама. Акт должен содержать обязательные реквизиты первичного документа (ч. 2 ст. 9 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»). Комиссию и приказ закон не требует, но их обычно вводят, чтобы обосновать списание. Порядок закрепляют в учетной политике.
Процедура списания НМА
- Создание комиссии
Руководитель приказом создает комиссию по списанию НМА. В нее обычно включают:
- представителей администрации
- главного бухгалтера или бухгалтера, который ведет учет НМА
- специалистов, которые разбираются в использовании актива, — например, IT-специалиста, если списывают программу
Комиссия проверяет документы, подтверждающие права на НМА, при возможности осматривает носитель и дает заключение о списании.
Можно ли списать НМА приказом руководителя без комиссии, разобрали на консультации Нужно ли создавать комиссию для списания ОС/ТМЦ и изменения СПИ ОС/НМА в 1С
- Приказ на списание НМА
На основании заключения комиссии руководитель издает приказ о списании НМА. В приказе указывают:
- реквизиты организации
- наименование и инвентарный номер объекта НМА
- причину списания
- дату списания
- ответственных лиц
Приказ можно оформить отдельно или совместить с актом о списании.
Скачать образец приказа на списание НМА
- Акт о списании НМА
Комиссия составляет акт о списании в произвольной форме. В акте указывают:
- первоначальную (переоцененную) стоимость объекта
- сумму накопленной амортизации на дату списания
- балансовую стоимость
- расходы на списание, если они есть
- заключение комиссии
Акт подписывают все члены комиссии и главный бухгалтер, утверждает руководитель. Обычно акт составляют в двух экземплярах: один — для бухгалтерии, второй — для сотрудника, который хранит документы на права. Акт хранят не менее пяти лет после отчетного года (ч. 1 ст. 29 Закона N 402-ФЗ). Если Перечень типовых управленческих архивных документов (Приказ Росархива от 20.12.2019 N 236) устанавливает более длинный срок, храните по Перечню.
Как распечатать акт о списании НМА из 1С, читайте в консультации Отсутствует печатная форма акта о списании НМА в 1С
- Отметка в карточке учета НМА
После утверждения акта в карточку учета НМА вносят запись о выбытии. Подойдет форма N НМА-1 (Постановление Госкомстата от 30.10.1997 N 71а) или форма, которую организация утвердила в учетной политике: с 2013 года унифицированные формы необязательны.
Бухгалтерский учет списания НМА
Списание НМА в бухучете регулируют ФСБУ 14/2022 «Нематериальные активы» и План счетов с Инструкцией по его применению (Приказ Минфина от 31.10.2000 N 94н).
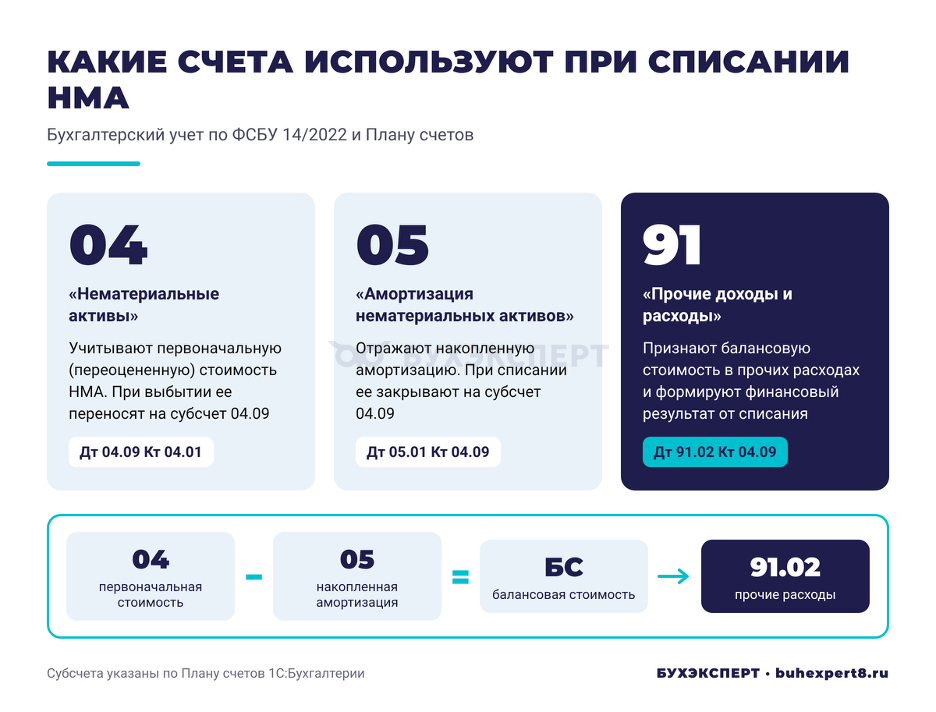
При выбытии НМА делают такие проводки:
|
Содержание операции |
Дебет |
Кредит |
| Списана первоначальная стоимость НМА | 04.09 | 04.01 |
| Списана накопленная амортизация | 05.01 | 04.09 |
| Списана балансовая стоимость выбывшего НМА | 91.02 | 04.09 |
| Отражены расходы, связанные со списанием: юридическое сопровождение, услуги оценщика | 91.02 | 60, 76 |
| Отражена выручка от продажи исключительного права | 62 | 91.01 |
| Начислен НДС с продажи, если операция облагается НДС | 91.02 | 68 |
| Отражен вклад в уставный капитал другой организации | 58 | 91.01 |
| Финансовый результат от выбытия — прибыль | 91.09 | 99 |
| Финансовый результат от выбытия — убыток | 99 | 91.09 |
Амортизацию прекращают начислять с даты списания или, по решению организации, с 1 числа месяца, следующего за месяцем списания (пп. «б» п. 38 ФСБУ 14/2022). Во втором случае за месяц списания амортизацию начисляют полностью и только потом списывают объект — так работает документ 1С «Списание НМА». В отчете о финансовых результатах результат от списания показывают свернуто — доходом или расходом (п. 48 ФСБУ 14/2022).
Почему при списании НМА в 1С амортизация в БУ и НУ расходится на копейки, разобрали в консультации Разная сумма амортизации при списании НМА в 1С
Налоговый учет списания НМА
В налоговом учете списание НМА регулирует гл. 25 НК РФ. Если НМА полностью самортизирован, его списание на налог на прибыль не влияет. Если НМА списывают до окончания СПИ, расходы на списание и недоначисленную амортизацию включают во внереализационные расходы (пп. 8 п. 1 ст. 265 НК РФ).
Так учитывают только НМА, которые амортизируют линейным методом: недоначисленную амортизацию признают расходом единовременно в периоде списания, если оно подтверждено документами. При нелинейном методе объект исключают из амортизационной группы без изменения ее суммарного баланса, и его стоимость продолжают списывать через амортизацию группы (абз. 2 пп. 8 п. 1 ст. 265, п. 13 ст. 259.2 НК РФ, Письмо Минфина от 27.04.2015 N 03-03-06/1/24095).
Пример 1
Организация списывает НМА до окончания СПИ, остаточная стоимость — 60 000 руб. В бухучете ее относят на счет 91.02, в налоговом — во внереализационные расходы. Если остаточная стоимость в БУ и НУ одинакова, разниц не возникает. Остаточная стоимость в БУ и НУ часто разная: другой СПИ, другое начало амортизации (в НУ — с 1 числа следующего месяца, п. 4 ст. 259 НК РФ), лимит 100 000 руб. для амортизируемого имущества в НУ (п. 1 ст. 256 НК РФ). Тогда при списании погашаются временные разницы (ПБУ 18/02).
Расходы на списание, например на юридические услуги или пошлины, тоже включают во внереализационные расходы (пп. 8 п. 1 ст. 265 НК РФ).
НДС, ранее принятый к вычету, при списании НМА не восстанавливают: п. 3 ст. 170 НК РФ такого случая не предусматривает.
УСН и АУСН. На УСН с объектом «доходы минус расходы» затраты на НМА, приобретенный в период применения УСН, списывают в течение года, в котором НМА оплатили и приняли к учету (п. 3 ст. 346.16, пп. 4 п. 2 ст. 346.17 НК РФ). Поэтому при списании объекта остаточной стоимости, которую можно учесть в расходах, обычно нет. Для НМА, приобретенных до перехода на УСН, действуют особые сроки (п. 3 ст. 346.16 НК РФ). На УСН и АУСН с объектом «доходы» расходы не учитывают.
Безвозмездная передача. Дарение между коммерческими организациями запрещено, кроме обычных подарков до 3 000 руб. (пп. 4 п. 1 ст. 575 ГК РФ). Исключение по судебной практике — передача между основным и дочерним обществами: ее не считают дарением (Постановление Президиума ВАС от 04.12.2012 N 8989/12).
Если НМА передают безвозмездно, например некоммерческой организации или физическому лицу, в бухучете балансовую стоимость относят на прочие расходы. В налоговом учете ни стоимость переданного права, ни расходы на передачу не учитывают (п. 16 ст. 270 НК РФ). НДС начисляют с рыночной стоимости (пп. 1 п. 1 ст. 146, п. 2 ст. 154 НК РФ). Исключения: передача некоммерческой организации на основную уставную деятельность (пп. 3 п. 3 ст. 39 НК РФ) и права, освобожденные от НДС (пп. 26, 26.1 п. 2 ст. 149 НК РФ).
Примеры списания НМА с проводками
Пример 2
ООО «ТехноСервис» имеет исключительное право на полезную модель. Первоначальная стоимость объекта — 460 000 руб., СПИ — 5 лет (60 месяцев), по истечении 60 месяцев объект полностью самортизирован (накопленная амортизация — 460 000 руб., балансовая стоимость — 0 руб.). Технология устарела: организация прекратила выпуск продукции с использованием полезной модели, перспектив продать патент или снова использовать его нет (пп. «б» п. 45 ФСБУ 14/2022). Объект списывают с баланса.
Проводки:
Содержание операции
Дебет
Кредит
Сумма, руб.
Списана первоначальная стоимость объекта НМА 04.09 04.01 460 000 Списана сумма начисленной амортизации при выбытии объекта НМА 05.01 04.09 460 000
Пример 3
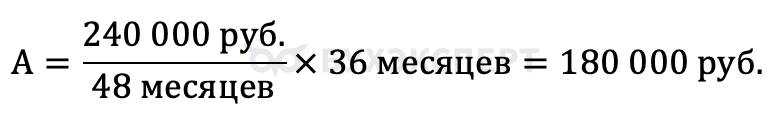
ООО «Альфа» владеет исключительным правом на программу для ЭВМ. Первоначальная стоимость — 240 000 руб., СПИ — 4 года (48 месяцев). Через 3 года (36 месяцев) программа морально устарела, перспектив продать ее нет, и организация решила ее списать. Накопленная амортизация:
Балансовая стоимость = 240 000 руб. – 180 000 руб. = 60 000 руб.
Проводки:
Содержание операции
Дебет
Кредит
Сумма, руб.
Списана первоначальная стоимость объекта НМА 04.09 04.01 240 000 Списана сумма начисленной амортизации при выбытии объекта НМА 05.01 04.09 180 000 Списана балансовая стоимость выбывшего объекта НМА 91.02 04.09 60 000
Пример 4
ООО «Спектр» продает исключительное право на товарный знак. Первоначальная стоимость — 600 000 руб., накопленная амортизация — 350 000 руб., балансовая стоимость — 250 000 руб. (600 000 руб. − 350 000 руб.), цена продажи с НДС 22% — 488 000 руб.
Проводки:
Содержание операции
Дебет
Кредит
Сумма, руб. Списана первоначальная стоимость объекта НМА 04.09 04.01 600 000 Списана сумма начисленной амортизации при выбытии объекта НМА 05.01 04.09 350 000 Списана балансовая стоимость выбывшего объекта НМА 91.02 04.09 250 000 Отражена выручка от продажи объекта НМА 62 91.01 488 000 Начислен НДС по проданному объекту НМА 91.02 68 88 000 Финансовый результат при продаже объекта НМА (прибыль: 488 000 руб. − 88 000 руб. − 250 000 руб.) 91.09 99 150 000 Переход исключительного права на товарный знак регистрируют в Роспатенте, НМА списывают и признают доход на дату регистрации (п. 4 ст. 1234 ГК РФ). Покупателю выставляют счет-фактуру. В налоговом учете выручку без НДС уменьшают на остаточную стоимость товарного знака (пп. 1 п. 1 ст. 268 НК РФ). Если бы получился убыток, в НУ его признали бы равными долями в течение оставшегося СПИ (п. 3 ст. 268 НК РФ).
Пример 5
ООО «Луч» вносит в уставный капитал ООО «Искра» исключительное право на изобретение. Первоначальная стоимость — 800 000 руб., накопленная амортизация — 500 000 руб., балансовая стоимость — 300 000 руб. (800 000 руб. − 500 000 руб.), стоимость вклада — 350 000 руб.
Проводки:
Содержание операции
Дебет
Кредит
Сумма, руб.
Списана первоначальная стоимость объекта НМА 04.09 04.01 800 000 Списана сумма начисленной амортизации при выбытии объекта НМА 05.01 04.09 500 000 Списана балансовая стоимость выбывшего объекта НМА 91.02 04.09 300 000 Отражен вклад в уставный капитал 58 91.01 350 000 Финансовый результат (прибыль: 350 000 руб. − 300 000 руб.) 91.09 99 50 000 Отражен постоянный налоговый доход (50 000 руб. × 25%) 68 99 12 500 Вклад в уставный капитал не реализация (пп. 4 п. 3 ст. 39 НК РФ), НДС не начисляют. Если при покупке права НДС принимали к вычету, его восстанавливают пропорционально балансовой стоимости (пп. 1 п. 3 ст. 170 НК РФ). Право на изобретение покупают без НДС (пп. 26.1 п. 2 ст. 149 НК РФ), поэтому в примере восстанавливать нечего.
В налоговом учете у ООО «Луч» прибыли или убытка нет (пп. 1 п. 1 ст. 277 НК РФ), а стоимость доли в ООО «Искра» равна остаточной стоимости права по данным налогового учета. Доход 50 000 руб. есть только в бухучете, поэтому возникает постоянный налоговый доход 12 500 руб. (ставка налога на прибыль — 25%). Денежную оценку вклада проводит независимый оценщик (п. 2 ст. 66.2 ГК РФ), переход права на изобретение регистрируют в Роспатенте (п. 2 ст. 1232 ГК РФ).
Кратко о списании НМА
- НМА списывают при истечении срока действия прав, прекращении деятельности, в которой его использовали, продаже, безвозмездной передаче, вкладе в уставный капитал, моральном устаревании и утрате носителя; окончание СПИ и полная амортизация сами по себе не основание для списания
- Списание оформляют актом в произвольной форме с обязательными реквизитами; комиссию и приказ организация вводит по своему решению; после утверждения акта в карточку учета вносят запись о выбытии
- При выбытии списывают первоначальную стоимость (Дт 04.09 Кт 04.01) и накопленную амортизацию (Дт 05.01 Кт 04.09), балансовую стоимость относят на прочие расходы (Дт 91.02 Кт 04.09); при продаже отражают выручку (Дт 62 Кт 91.01) и, если операция облагается, НДС (Дт 91.02 Кт 68); сальдо прочих доходов и расходов закрывают на счет 99
- Полностью самортизированный объект не влияет на налог на прибыль; при списании до окончания СПИ остаточная стоимость включается во внереализационные расходы единовременно, если амортизацию начисляют линейным методом (пп. 8 п. 1 ст. 265 НК РФ)
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете