





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 2024 года организации определяют срок полезного использования НМА в бухучете по ФСБУ 14/2022 и проверяют его каждый год, а в налоговом учете — по ст. 258 НК РФ, поэтому сроки часто различаются. Из статьи вы узнаете, как установить и изменить СПИ в обоих учетах и выбрать амортизационную группу, и разберете четыре примера с расчетами.
Содержание
Главное в статье
В бухучете СПИ НМА устанавливают при признании объекта по факторам из п. 31 ФСБУ 14/2022: срок действия прав и лицензии, планы использования, моральное устаревание, срок службы связанных активов. Если СПИ нельзя надежно определить, НМА не амортизируют. Элементы амортизации проверяют в конце каждого года, а изменение СПИ отражают как изменение оценочного значения, без пересчета прошлых периодов.
Получите понятные самоучители 2026 по 1С бесплатно:
В налоговом учете СПИ определяют по сроку действия патента, свидетельства или договора, а если это невозможно — исходя из 10 лет (п. 2 ст. 258 НК РФ). По программам, базам данных, изобретениям и некоторым другим НМА срок можно установить самостоятельно, но не меньше 2 лет; для товарных знаков это правило не действует. После модернизации СПИ в налоговом учете не меняют.
От СПИ зависит амортизационная группа, для групп с восьмой по десятую применяют только линейный метод. Гудвил в бухучете не амортизируют, а в налоговом учете надбавку при покупке предприятия списывают в расходы за 5 лет.
Что такое СПИ НМА
СПИ НМА — это период, в течение которого организация предполагает использовать объект, чтобы получать экономические выгоды. От СПИ зависит, как быстро стоимость НМА переходит в расходы через амортизацию: чем короче срок, тем быстрее погашается стоимость, чем длиннее — тем дольше списывают затраты. СПИ НМА организация обязана проверять не реже одного раза в год (п. 42 ФСБУ 14/2022).
Нормативное регулирование
СПИ НМА определяют по двум группам норм:
- В бухучете — ФСБУ 14/2022 «Нематериальные активы» (Приказ Минфина от 30.05.2022 N 86н). Стандарт ввел понятия балансовой и ликвидационной стоимости, элементов амортизации НМА и обязал проверять элементы амортизации в конце каждого года (п. 42)
- В налоговом учете — гл. 25 НК РФ: СПИ НМА определяют по сроку действия патента, свидетельства, других ограничений сроков использования объектов интеллектуальной собственности или по сроку, который установлен договором (абз. 1 п. 2 ст. 258 НК РФ)
Индивидуальные предприниматели вправе не вести бухучет, если учитывают доходы и расходы по правилам НК РФ (п. 1 ч. 2 ст. 6 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»). ИП на общем режиме определяют СПИ и амортизационную группу НМА по правилам гл. 25 НК РФ: расходы для профессионального вычета по НДФЛ, в том числе амортизацию, считают так же, как организации для налога на прибыль (п. 1 ст. 221 НК РФ).
Как установить СПИ НМА в БУ
СПИ определяют при признании НМА в учете (п. 42 ФСБУ 14/2022). Для этого оценивают факторы из п. 31 ФСБУ 14/2022.
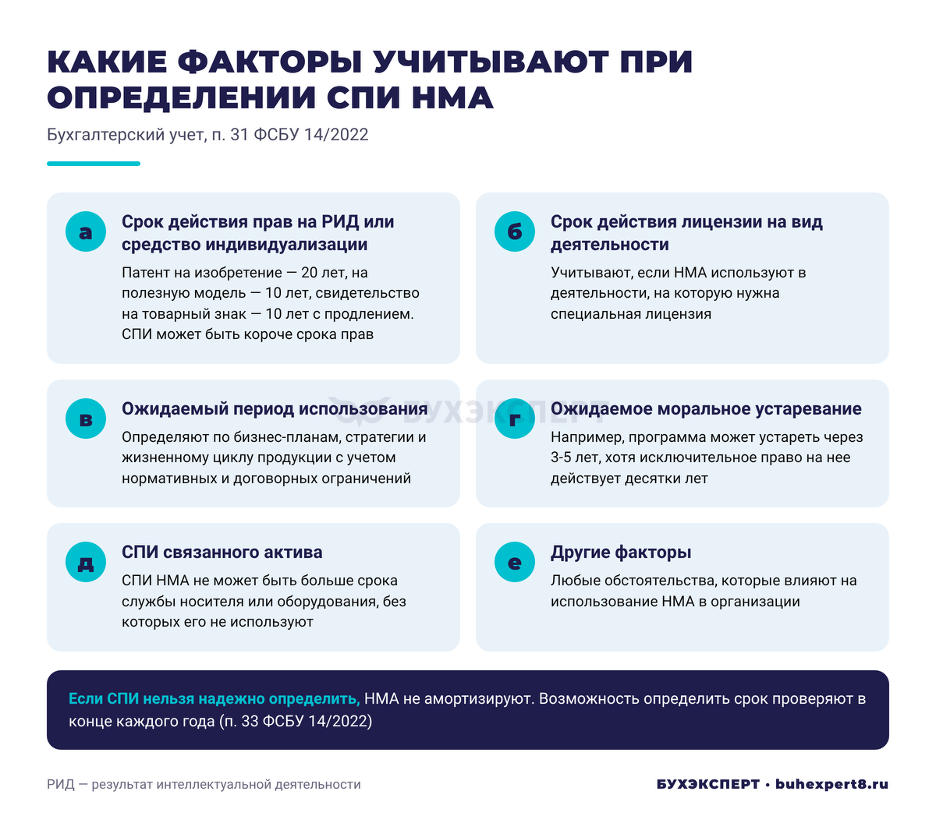
Если СПИ НМА нельзя надежно определить, срок считают неопределенным и амортизацию не начисляют (п. 33 ФСБУ 14/2022). Такие НМА проверяют в конце каждого отчетного года, а также при фактах, которые говорят о том, что СПИ можно определить. Амортизацию начинают начислять с периода, когда СПИ стало возможно надежно определить.
Нужно ли пересматривать СПИ по полностью самортизированному НМА, разобрали на консультации Пересматривать ли СПИ НМА с законченным сроком амортизации в 1С
Объекты со сроком использования 12 месяцев и меньше в состав НМА не включают (пп. «в» п. 4 ФСБУ 14/2022). Порядок учета таких краткосрочных прав стандарт не устанавливает. БМЦ рекомендует учитывать их как актив и списывать в расходы в течение срока использования, аналогично расходам будущих периодов (Рекомендация Р-163/2024-КпР «Краткосрочные права»). Это вариант учетного решения — его закрепляют в учетной политике.
Ликвидационная стоимость — сумма, которую организация получила бы при выбытии НМА в конце СПИ, за вычетом затрат на выбытие (п. 35 ФСБУ 14/2022). При расчете амортизации ее вычитают из стоимости НМА (п. 40). По общему правилу ликвидационная стоимость НМА равна нулю. Отличной от нуля она бывает, только если (п. 36 ФСБУ 14/2022): другое лицо по договору обязано купить НМА в конце СПИ; есть активный рынок, по данным которого можно определить ликвидационную стоимость; высока вероятность, что такой рынок будет в конце СПИ.
Как отразить изменение СПИ, ликвидационной стоимости и способа амортизации, разъяснил БМЦ в Рекомендации Р-183/2026-КпР «Изменение элементов амортизации»
ФСБУ 14/2022 требует проверять СПИ, ликвидационную стоимость и способ амортизации в конце каждого года, а также при обстоятельствах, которые могут их изменить (п. 42). Например:
- изменение рыночной ситуации
- появление новых технологий
- изменение бизнес-стратегии компании
- изменение срока действия правовой охраны
Изменение СПИ отражают как изменение оценочного значения, а не учетной политики (п. 42 ФСБУ 14/2022, ПБУ 21/2008). Ранее начисленную амортизацию не пересчитывают: дальше ее считают от балансовой стоимости и оставшегося СПИ. В налоговом учете СПИ НМА не меняют, поэтому возникают разницы между БУ и НУ.
Лектор Оксана Бачурина показала, как в 1С проверить СПИ и ликвидационную стоимость НМА перед закрытием года и оформить их изменение, на эфире Необходимые действия с НМА перед закрытием года в 1С. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт
Особенности определения СПИ НМА для целей НУ
Если СПИ НМА определить невозможно, нормы амортизации рассчитывают исходя из срока 10 лет, но не более срока деятельности организации (абз. 1 п. 2 ст. 258 НК РФ). Надбавку к цене при покупке предприятия как имущественного комплекса (гудвил) признают в расходах равномерно в течение 5 лет (ст. 268.1 НК РФ), в амортизационные группы ее не включают.
По НМА из пп. 1-3, 5-7 п. 3 ст. 257 НК РФ — изобретениям, промышленным образцам, полезным моделям, программам для ЭВМ, базам данных, топологиям интегральных микросхем, селекционным достижениям, ноу-хау и аудиовизуальным произведениям — организация вправе установить СПИ сама, но не меньше 2 лет (абз. 2 п. 2 ст. 258 НК РФ). По товарным знакам, знакам обслуживания и наименованиям мест происхождения товаров так делать нельзя: СПИ определяют по сроку действия свидетельства.
В НУ СПИ НМА после модернизации не меняют: гл. 25 НК РФ такой возможности не предусматривает. Затраты на модернизацию увеличивают первоначальную стоимость НМА, даже если он полностью самортизирован (п. 2 ст. 257 НК РФ). Амортизацию начисляют по нормам, которые определили при включении НМА в амортизационную группу. Такую позицию высказал Минфин (Письмо от 25.12.2025 N 03-03-06/1/126390).
В БУ затраты на улучшение НМА увеличивают его первоначальную стоимость (п. 28 ФСБУ 14/2022), а СПИ можно изменить по итогам проверки элементов амортизации (п. 42 ФСБУ 14/2022).
Как рассчитать налоговую амортизацию после модернизации НМА и проверить ее в 1С, читайте в статье Как начислять налоговую амортизацию по модернизированным НМА?
УСН. На УСН затраты на НМА, приобретенные в период применения спецрежима, списывают с момента принятия к бухучету равными долями в течение года и только в оплаченной части (п. 3 ст. 346.16, пп. 4 п. 2 ст. 346.17 НК РФ) — СПИ на это не влияет. СПИ по правилам п. 2 ст. 258 НК РФ нужен в двух случаях: для НМА, приобретенных до перехода на УСН, и для пересчета налога при продаже НМА раньше установленного срока (п. 3 ст. 346.16 НК РФ).
Амортизационная группа НМА
Амортизационные группы используют только в налоговом учете: организации — для налога на прибыль, ИП на общем режиме — для НДФЛ. Всего групп десять (п. 3 ст. 258 НК РФ). НМА включают в группу по СПИ, который определили по правилам п. 2 ст. 258 НК РФ (п. 5 ст. 258 НК РФ).
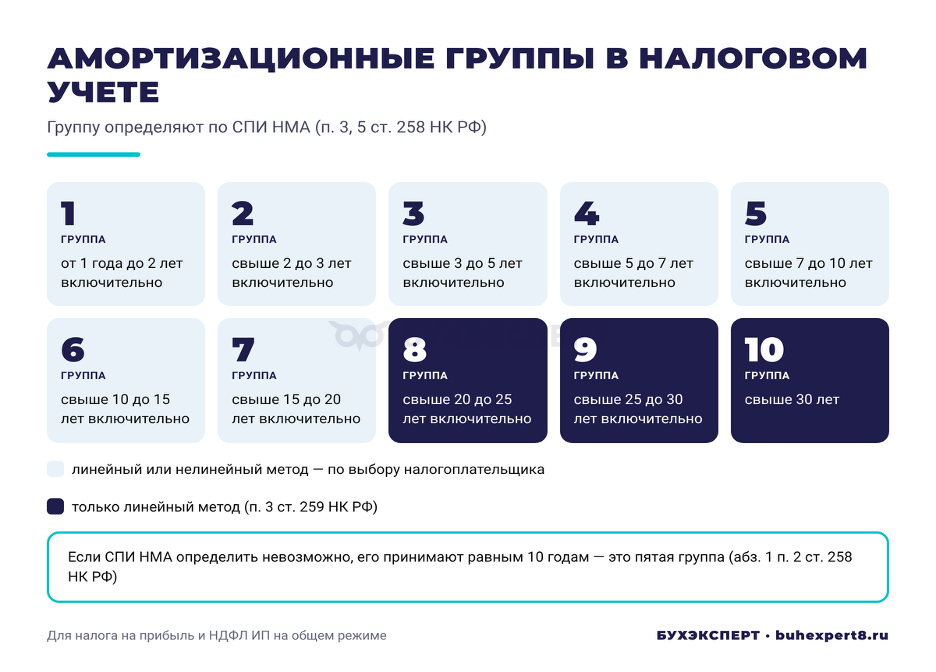
Для НМА из групп с восьмой по десятую (СПИ свыше 20 лет) применяют только линейный метод (п. 3 ст. 259 НК РФ). Для остальных объектов организация выбирает линейный или нелинейный метод и закрепляет его в учетной политике (п. 1 ст. 259 НК РФ).
Если организация применяет федеральный инвестиционный налоговый вычет (ФИНВ), НМА включают в амортизационную группу по стоимости, уменьшенной на сумму вычета (п. 7 ст. 286.2 НК РФ). Вычет применяют организации с основным видом деятельности из перечня, утв. Постановлением Правительства от 28.11.2024 N 1638. С 01.01.2026 его могут применять и участники группы компаний независимо от ОКВЭД (Постановление Правительства от 02.03.2026 N 210). Из НМА под вычет попадают только исключительные права на изобретения, полезные модели и промышленные образцы.
Как передать ФИНВ внутри группы компаний и отразить это в 1С, читайте в статье С 2026 участники группы компаний применяют ФИНВ независимо от ОКВЭД
Практические примеры определения СПИ НМА
Пример 1
Организация создала программу для ЭВМ, затраты — 1 458 000 руб. Исключительное право на программу действует в течение всей жизни автора и 70 лет после его смерти (ст. 1281 ГК РФ). Но компания планирует использовать программу в течение 5 лет, а затем заменить ее новой программой.
- БУ: СПИ = 5 лет (60 месяцев) исходя из ожидаемого периода использования. В конце каждого года организация проверяет, не изменился ли этот срок (п. 42 ФСБУ 14/2022). Амортизацию начисляют линейным способом, ликвидационная стоимость равна нулю:
- НУ: программа для ЭВМ указана в пп. 2 п. 3 ст. 257 НК РФ, поэтому СПИ организация вправе установить сама, но не меньше 2 лет (абз. 2 п. 2 ст. 258 НК РФ). При СПИ 5 лет (60 месяцев) НМА включают в третью амортизационную группу
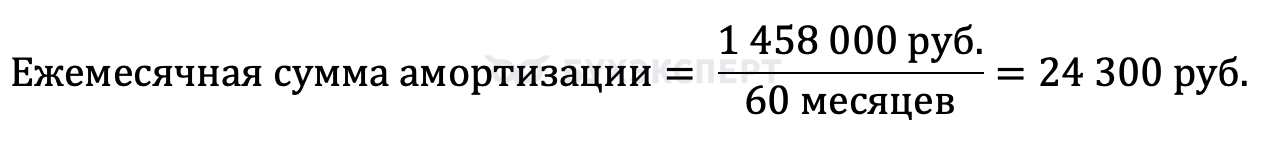
Пример 2
Компания приобрела исключительное право на товарный знак стоимостью 2 772 000 руб. Право действует 10 лет с даты подачи заявки, срок можно продлевать неограниченное число раз — каждый раз на 10 лет (ст. 1491 ГК РФ). Компания планирует использовать товарный знак на протяжении всего срока действия свидетельства.
- БУ: СПИ = 10 лет (120 месяцев).
- НУ: СПИ равен сроку действия свидетельства — 10 лет (абз. 1 п. 2 ст. 258 НК РФ). Установить срок самостоятельно нельзя: товарного знака нет в перечне из абз. 2 п. 2 ст. 258 НК РФ. НМА включают в пятую амортизационную группу
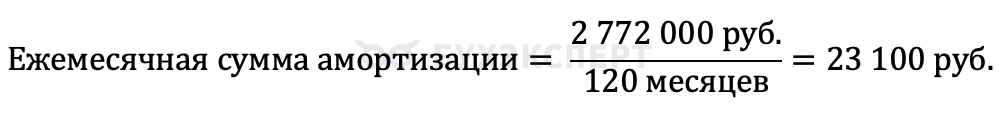
Как отразить в 1С продление срока действия права на товарный знак, разобрали в консультации Продление срока действия исключительного права на товарный знак в 1С
Пример 3
Организация получила патент на изобретение. Исключительное право действует 20 лет с даты подачи заявки (п. 1 ст. 1363 ГК РФ). Однако компания планирует выпускать продукцию с использованием этого изобретения только в течение 8 лет, а затем перейти на новую технологию.
- БУ: СПИ = 8 лет (96 месяцев) — по планам использования, а не по сроку действия патента
- НУ: изобретение указано в пп. 1 п. 3 ст. 257 НК РФ, поэтому организация вправе установить СПИ сама, но не меньше 2 лет (абз. 2 п. 2 ст. 258 НК РФ). При СПИ 8 лет (96 месяцев) НМА включают в пятую амортизационную группу
Пример 4
При покупке предприятия как имущественного комплекса цена превысила справедливую стоимость идентифицируемых активов и обязательств на 5 240 000 руб. Эта разница — гудвил (положительная деловая репутация).
- БУ: информацию о гудвиле формируют по МСФО (IFRS) 3 (п. 10 ФСБУ 14/2022). Гудвил не амортизируют, а ежегодно проверяют на обесценение по МСФО (IAS) 36
- НУ: надбавку к цене предприятия признают расходом равномерно в течение 5 лет с месяца, следующего за месяцем госрегистрации права собственности на предприятие (п. 3 ст. 268.1 НК РФ). Размер надбавки определяют по передаточному акту, поэтому он может отличаться от гудвила в БУ. В амортизационные группы надбавку не включают
Кратко о сроке полезного использования нематериальных активов
- В БУ СПИ организация устанавливает сама с учетом факторов из п. 31 ФСБУ 14/2022 и проверяет в конце каждого года (п. 42). По НМА с неопределенным сроком амортизацию не начисляют, но ежегодно проверяют, можно ли надежно определить СПИ (п. 33)
- В НУ СПИ по ст. 258 НК РФ определяется исходя из срока действия патента, свидетельства или договора. Если срок определить невозможно, применяют срок 10 лет, но не больше срока деятельности организации. По программам, базам данных, изобретениям и другим НМА из пп. 1-3, 5-7 п. 3 ст. 257 НК РФ СПИ можно установить самостоятельно, но не меньше 2 лет; для товарных знаков этого правила нет. Гудвил в НУ к НМА не относится: надбавку при покупке предприятия признают в расходах за 5 лет (ст. 268.1 НК РФ). Амортизационная группа зависит от установленного СПИ, для НМА со сроком свыше 20 лет обязателен линейный метод
- В БУ допускается пересмотр СПИ после модернизации, в НУ — нет; амортизационная группа используется только в НУ; гудвил в БУ не амортизируют, а ежегодно проверяют на обесценение, в НУ надбавку при покупке предприятия признают в расходах за 5 лет и в амортизационные группы не включают
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете