





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 01.04.2025 организации инвентаризируют НМА по ФСБУ 28/2023: наличие проверяют по документам на права и расчетам, а не осмотром. Из статьи вы узнаете, как провести инвентаризацию НМА от приказа до отражения результатов в учете и как заполнить опись ИНВ-1а на примере.
Содержание
Главное в статье
НМА инвентаризируют перед составлением годовой отчетности, а также при передаче активов в аренду или управление, смене материально ответственного лица, утрате активов, чрезвычайной ситуации, реорганизации и ликвидации (п. 15 ФСБУ 28/2023). Если НМА проверили не ранее 1 октября, на 31 декабря инвентаризацию не повторяют.
Получите понятные самоучители 2026 по 1С бесплатно:
Комиссию утверждает руководитель. В нее не включают работника, который хранит документы на НМА, а если отсутствует 1/5 членов и более, результаты недействительны. Комиссия сверяет документы на права, их сроки, стоимость и амортизацию и заполняет опись по форме ИНВ-1а или по форме, которую утвердила организация. Выявленный НМА принимают к учету с отнесением на доходы, недостачу списывают на виновных или в расходы.
Нормативное регулирование инвентаризации НМА
Инвентаризацию НМА регулируют такие документы:

Обязанность проводить инвентаризацию устанавливает ст. 11 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете». Порядок проведения определяет ФСБУ 28/2023 «Инвентаризация», утв. Приказом Минфина от 13.01.2023 N 4н. Стандарт обязателен с 01.04.2025, его не применяют организации бюджетной сферы (п. 1 ФСБУ 28/2023).
Методические указания по инвентаризации имущества и финансовых обязательств, утв. Приказом Минфина от 13.06.1995 N 49, с 01.04.2025 не применяют. Положения других актов об инвентаризации применяют в части, которая не противоречит ФСБУ 28/2023 (Информационное сообщение Минфина от 12.04.2023 N ИС-учет-44).
Цели и основания для проведения инвентаризации НМА
Инвентаризация нужна, чтобы подтвердить, что НМА существуют, оценить их состояние и сверить с данными бухгалтерского учета (п. 3 ФСБУ 28/2023). Комиссия проверяет:
- есть ли документы, подтверждающие права организации на НМА (патенты, свидетельства, договоры об отчуждении, лицензионные и авторские договоры), и действуют ли они
- правильно ли НМА отражены на счете 04 «Нематериальные активы»
- совпадают ли первоначальная и балансовая стоимость с данными учета
- верно ли определен СПИ и начислена амортизация
Инвентаризация обязательна в случаях из п. 15 ФСБУ 28/2023:
- при составлении годовой бухгалтерской (финансовой) отчетности
- при передаче (возврате) активов или имущественного комплекса в аренду, управление, безвозмездное пользование и при отчуждении активов, кроме операций в рамках обычной деятельности
- при смене работника, на которого возложена материальная ответственность
- при коллективной (бригадной) материальной ответственности — при смене бригадира, выбытии из бригады более 50% ее членов или по требованию одного или нескольких членов бригады
- при установлении факта утраты или порчи (повреждения) активов
- при пожаре, аварии, стихийном бедствии или другой чрезвычайной ситуации
- при реорганизации, кроме реорганизации в форме преобразования
- при ликвидации организации
Для годовой отчетности НМА инвентаризируют по состоянию на отчетную дату. Исключение: если инвентаризацию НМА провели не ранее 1 октября отчетного года, на 31 декабря ее не повторяют (пп. «а» п. 16 ФСБУ 28/2023). Правила «раз в три года» и «раз в пять лет» из пп. «а» п. 15 касаются только основных средств и библиотечных фондов — НМА проверяют ежегодно.
Состав инвентаризационной комиссии
Для обязательной инвентаризации создают инвентаризационную комиссию. При большом объеме работ можно создать несколько комиссий, например отдельно для запасов, ОС и НМА. Обязанности между ними распределяет руководитель (п. 19 ФСБУ 28/2023).
Комиссию можно не создавать в трех случаях (п. 22 ФСБУ 28/2023):
- в организации работают только руководитель и главный бухгалтер или только руководитель
- инвентаризацию по договору проводит аудиторская организация или индивидуальный аудитор
- инвентаризацию проводит ревизионная комиссия, которой это поручено уставом или другими документами
Требования к комиссии:
- состав утверждает руководитель приказом (распоряжением)
- в комиссию не включают лиц, на которых возложена материальная ответственность за проверяемые объекты, — для НМА это работник, который хранит документы на права (п. 20 ФСБУ 28/2023)
- при обязательной инвентаризации результаты признают недействительными, если отсутствует 1/5 членов комиссии и более (п. 21 ФСБУ 28/2023): в комиссии из 5 человек должны присутствовать все пятеро, из 4 человек — все четверо
- в комиссию можно включать не только работников организации
Присутствие материально ответственного лица при проверке ФСБУ 28/2023 требует для основных средств, запасов, наличных денег, денежных документов и аналогичных активов (п. 23 ФСБУ 28/2023). Для НМА участие работника, который хранит документы на права, закрепите в приказе.
Типовой состав комиссии для инвентаризации НМА:
- председатель — представитель руководства организации
- члены комиссии — главный бухгалтер (если документы на НМА хранит другой работник), юрист, представитель отдела, ответственного за использование НМА (например, IT-директор для программного обеспечения)
Пошаговый алгоритм проведения инвентаризации НМА
1. Издайте приказ о проведении инвентаризации
В приказе (распоряжении) руководителя укажите:
- основание инвентаризации
- состав инвентаризационной комиссии
- сроки начала и окончания инвентаризации
- перечень проверяемых объектов — НМА
Где найти образцы документов по инвентаризации по ФСБУ 28/2023 для учетной политики, разобрали в консультации Материал с примерами заполненных образцов по ФСБУ 28 в 1С
2. Подготовьтесь к проверке
Перед проверкой:
- получите от ответственного лица расписку, что все приходные и расходные документы на НМА сданы в бухгалтерию
- проверьте, все ли НМА оприходованы, а выбывшие — списаны в расход
- подготовьте бланки описи по форме ИНВ-1а — не менее двух экземпляров
Комиссия получает последние приходные и расходные документы по НМА. Председатель визирует их отметкой «до инвентаризации на (дата)» (п. 26 ФСБУ 28/2023).
3. Проверьте наличие и состояние НМА
На этом этапе комиссия:
- сверяет данные счета 04 с документами на права — патентами, свидетельствами, договорами, лицензиями
- проверяет актуальность документов — не истек ли срок действия патента или свидетельства, не нарушены ли условия лицензионных договоров
- оценивает возможность дальнейшего использования НМА — приносит ли актив экономические выгоды
Комиссия устанавливает, что объекты существуют, оценивает их состояние и обоснованность нахождения у организации (п. 3 ФСБУ 28/2023). Наличие НМА проверяют по документам и расчетам, а не осмотром (пп. «б» п. 4 ФСБУ 28/2023).
4. Заполните опись ИНВ-1а
Внесите проверенные НМА в опись по форме ИНВ-1а «Инвентаризационная опись нематериальных активов». Опись составляют в двух экземплярах: один передают в бухгалтерию, второй остается у лица, ответственного за сохранность документов.
Как флажки По факту и По учету в документе Инвентаризация НМА влияют на печатную форму описи, разобрали в консультации Флажки По факту и По учету в документе Инвентаризация НМА в 1С
Что делать, если при подготовке инвентаризации в 1С НМА не заполняются автоматически, читайте в консультации НМА не заполняются автоматически в инвентаризации для БФО в 1С
5. Подпишите опись и оформите результаты
После заполнения описи:
- подсчитайте итоги по страницам и по описи в целом
- передайте опись на подпись председателю и всем членам комиссии
- получите от ответственного лица расписку: объекты проверили в его присутствии, претензий к комиссии у него нет
Расхождения между описью и данными учета оформляют сличительной ведомостью (п. 5 ФСБУ 28/2023) — например, по форме ИНВ-18, утв. Постановлением Госкомстата от 18.08.1998 N 88, или по форме, которую утвердила организация. Квалификацию результатов утверждает руководитель по представлению комиссии (п. 9 ФСБУ 28/2023).
6. Отразите результаты в учете
Результаты отражают в учете того периода, к которому относится дата инвентаризации. Если НМА проверяли не ранее 1 октября, результаты можно отразить в периоде окончания инвентаризации, но не позднее 31 декабря (п. 10 ФСБУ 28/2023).
Выявленный неучтенный НМА принимают к учету по справедливой стоимости, по балансовой стоимости или по балансовой стоимости аналогичных активов и относят на доходы: Дт 04 Кт 91.01 (пп. «а» п. 11, пп. «а» п. 12 ФСБУ 28/2023).
Недостачу оценивают по балансовой стоимости (пп. «б» п. 11 ФСБУ 28/2023): Дт 05 Кт 04 — списана амортизация, Дт 94 Кт 04 — списана балансовая стоимость, затем Дт 73.02 Кт 94 — на виновное лицо или Дт 91.02 Кт 94 — если оснований для возмещения нет (пп. «б» п. 12 ФСБУ 28/2023).
Если истек срок действия прав, НМА списывают по пп. «а» п. 45 ФСБУ 14/2022.
В налоговом учете стоимость выявленного имущества — внереализационный доход по рыночной стоимости (п. 20 ст. 250 НК РФ). Исключение — имущественные права на результаты интеллектуальной деятельности, выявленные при инвентаризации: их стоимость не облагают, если инвентаризацию провели с 01.01.2022 по 31.12.2024, а организации из реестра МСП на 01.01.2022 — по 31.12.2026 (пп. 3.6 п. 1 ст. 251 НК РФ).
Недостачу, по которой виновные не установлены, учитывают в расходах, только если это подтвердил уполномоченный орган (пп. 5 п. 2 ст. 265 НК РФ). На УСН доходы определяют по тем же правилам (ст. 346.15 НК РФ).
Одновременно с инвентаризацией проверьте элементы амортизации НМА (п. 42 ФСБУ 14/2022) и признаки обесценения (п. 43 ФСБУ 14/2022). Организации с правом на упрощенный бухучет могут не проверять НМА на обесценение (п. 3 ФСБУ 14/2022). Документы инвентаризации хранят не менее пяти лет после отчетного года (ч. 1 ст. 29 Закона N 402-ФЗ).
Нужно ли продлевать СПИ программы, срок использования которой заканчивается, при инвентаризации НМА в 1С, разобрали в консультации Продление СПИ условных прав в Инвентаризации НМА в 1С
Лектор Лариса Казакова разобрала требования ФСБУ 28/2023 к инвентаризации и показала, как работать с документом Инвентаризация НМА в 1С, на эфире Инвентаризация в 1С с 2025. Проверяем остатки! Как минимизировать расхождения в учете. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт
Инвентаризационная опись ИНВ-1а: структура и порядок заполнения
Опись по форме ИНВ-1а — первичный документ, в котором фиксируют результаты инвентаризации НМА. Унифицированную форму утвердило Постановление N 88, но с 2013 года применять ее необязательно: организация вправе разработать свой бланк (ч. 4 ст. 9 Закона N 402-ФЗ).
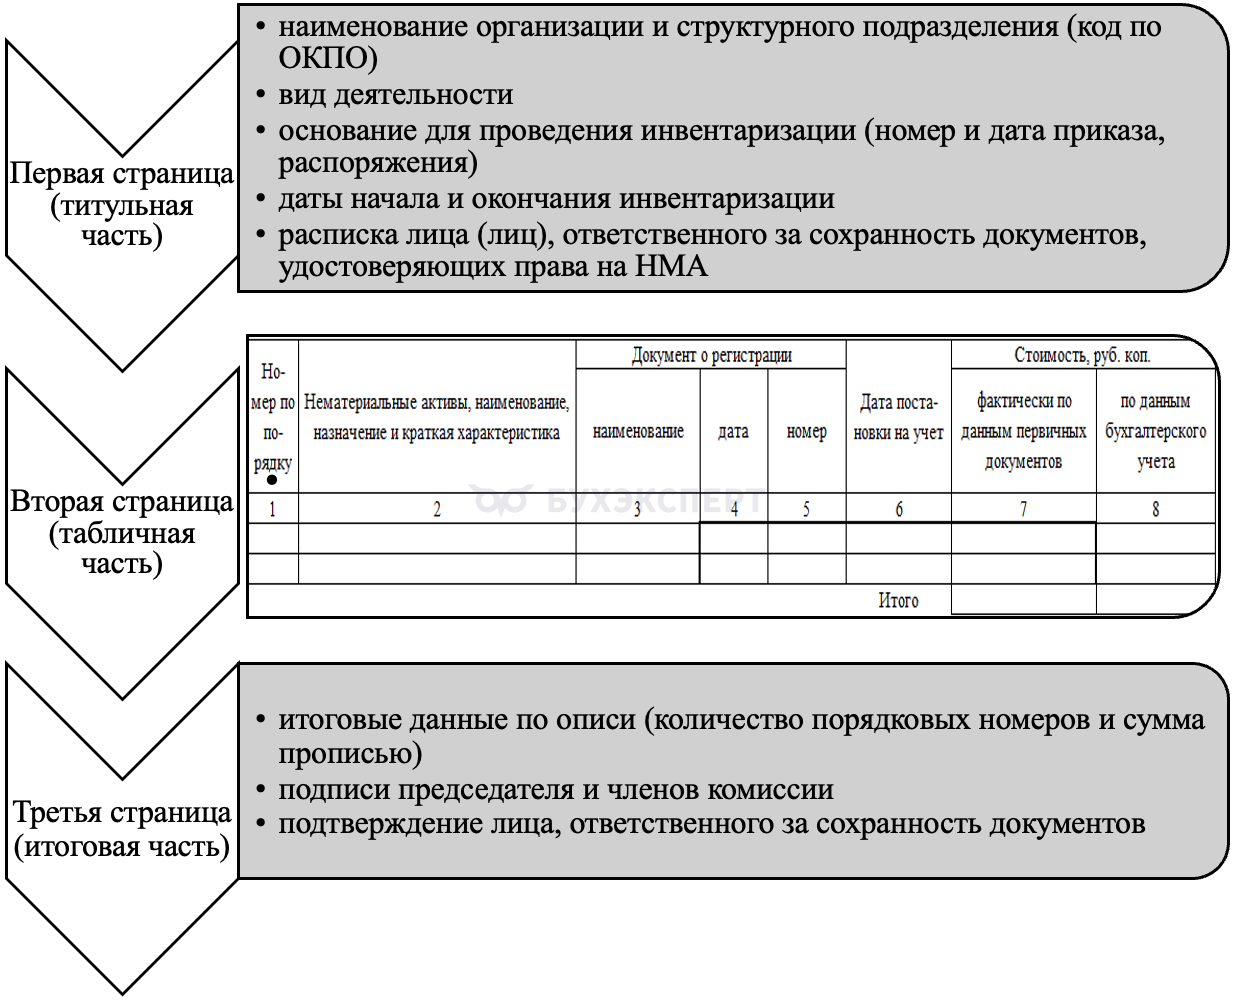
Из каких частей состоит опись ИНВ-1а
Опись состоит из трех частей:
Пример заполнения описи ИНВ-1а
ООО «ТехноСофт» проводит годовую инвентаризацию НМА по состоянию на 31 декабря 2025. В составе НМА числятся:
- исключительное право на программу для ЭВМ «Бухгалтер-Про» — приобретено 15.03.2023, первоначальная стоимость 240 000 руб., амортизацию начисляют линейным способом, СПИ — 5 лет
- товарный знак «ТехноСофт» — исключительное право приобретено по договору об отчуждении, переход права зарегистрирован 10.07.2022, первоначальная стоимость 150 000 руб., СПИ — 10 лет
- исключительное право на программу для ЭВМ «Учет заявок» — создано собственными силами, принято к учету 01.09.2025, первоначальная стоимость 85 000 руб., СПИ — 3 года
Комиссия также сверяет начисленную амортизацию. Например, если амортизацию начисляют с 1 числа месяца, следующего за месяцем признания, по программе «Бухгалтер-Про» она составляет 240 000 / 60 = 4 000 руб. в месяц. За период с апреля 2023 по декабрь 2025 (33 месяца) накопленная амортизация — 132 000 руб., балансовая стоимость на 31.12.2025 — 108 000 руб.
Шаг 1. Заполните титульную часть
Образец заполнения титульной части:

Ключевое условие — расписка лица, ответственного за сохранность документов на НМА. Это лицо подтверждает, что все приходные и расходные документы на НМА сданы в бухгалтерию, все НМА оприходованы, а выбывшие списаны (п. 27 ФСБУ 28/2023). Без расписки опись оформлена с нарушением, и ее результаты могут оспорить.
Шаг 2. Заполните табличную часть
Образец заполнения табличной части:
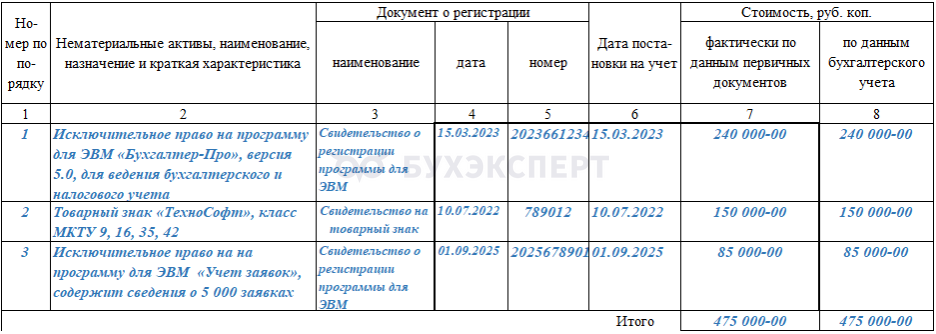
В табличной части перечисляют проверенные объекты. Графы заполняют по данным учета и документам на права: в графе 2 — наименование и краткую характеристику НМА, в графах 3-5 — наименование, дату и номер документа, который подтверждает право, в графе 6 — дату принятия к учету, в графах 7-8 — стоимость по документам и по данным бухучета.
Шаг 3. Заполните итоговую часть
Образец заполнения итоговой части:
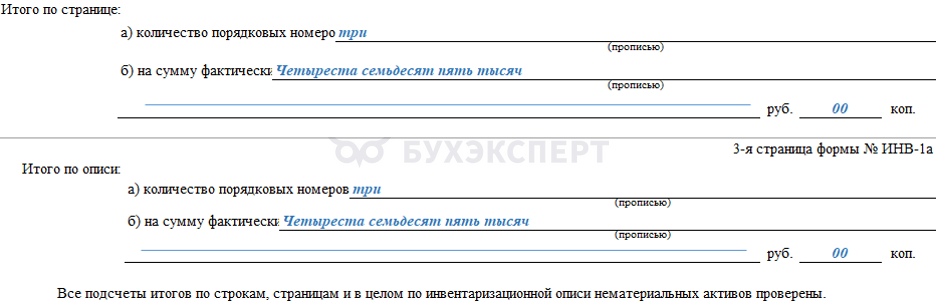
В итоговой части прописью указывают количество порядковых номеров и общую сумму — по каждой странице и по описи в целом. Бухгалтер, который проверил данные и расчеты, расписывается под отметкой о проверке.
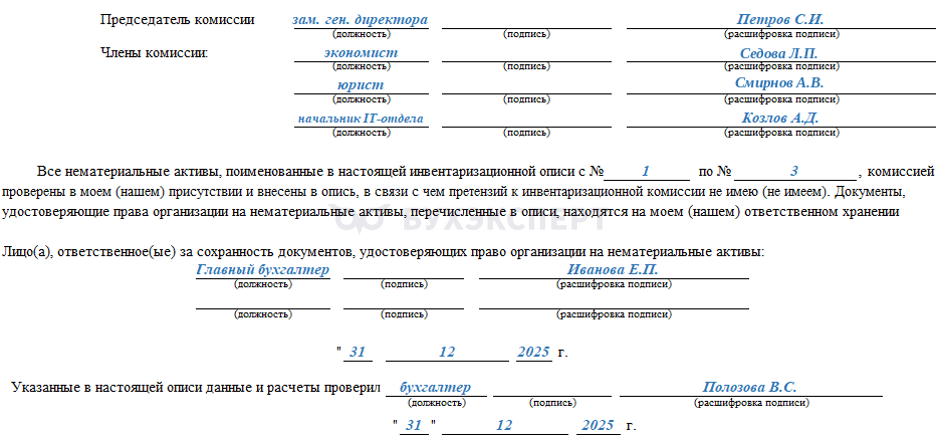
Шаг 4. Оформите подписи
Образец оформления подписей:
Кратко об инвентаризации НМА
- Инвентаризация НМА — обязательная проверка наличия, состояния и документов на права (патенты, лицензии, свидетельства); ее проводят перед составлением годовой отчетности и в других случаях из п. 15 ФСБУ 28/2023: при передаче активов в аренду, управление, безвозмездное пользование и их отчуждении, смене материально ответственных лиц, утрате или порче активов, чрезвычайной ситуации, реорганизации (кроме преобразования) и ликвидации
- Руководитель приказом создает комиссию без лиц, ответственных за проверяемые объекты; комиссия проверяет документы на права и расчеты, а результаты фиксирует в описи по форме ИНВ-1а или по своей форме
- Результаты отражают в периоде, к которому относится дата инвентаризации: излишки — в доходах, недостачи — на виновных лиц или в расходах (п. 10-12 ФСБУ 28/2023)
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете