





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Краткосрочный кредит банка отражают на счете 66, а основной долг и проценты — на отдельных субсчетах. Разберем получение, начисление процентов и погашение, а также покажем, почему покупка оборудования не всегда позволяет включить проценты в его стоимость.
Содержание
На каком счете учитывать краткосрочный кредит
Кредит предоставляет банк или другая кредитная организация (ст. 819 ГК РФ). Получатель обязуется вернуть деньги и уплатить проценты, а прочие платежи проверяет по договору.
Получите понятные самоучители 2026 по 1С бесплатно:
Для обязательств со сроком по договору до 12 месяцев включительно используют счет 66 «Расчеты по краткосрочным кредитам и займам». Счет 67 предназначен для долгосрочных расчетов, а не счет 66 с ошибочной подписью «долгосрочные» (Инструкция по применению Плана счетов, утв. Приказом Минфина от 31.10.2000 N 94н).
В типовом рублевом учете 1С применяют субсчета:
|
Вид задолженности |
Основной долг |
Проценты |
| Краткосрочный банковский кредит |
66.01 |
66.02 |
| Краткосрочный заем |
66.03 |
66.04 |
| Долгосрочный банковский кредит |
67.01 |
67.02 |
| Долгосрочный заем |
67.03 |
67.04 |
Субсчета организация определяет в рабочем плане счетов, но при работе в типовой конфигурации нельзя произвольно менять их назначение. В частности, 66.02 — проценты по кредиту, а 66.03 — основной долг по займу.
Аналитику ведите по банку или займодавцу, договору, основной сумме и процентам. Просроченные обязательства выделяйте обособленно — способ зависит от рабочего плана и настроек учета.
Срок для счета и срок для баланса
Первоначальный срок договора помогает выбрать счет расчетов, но для баланса проверьте срок погашения после отчетной даты и другие критерии краткосрочности. Счет 67 не гарантирует, что вся задолженность останется долгосрочной в отчетности (ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность»).
Пролонгацию оформляйте документально и анализируйте по ее условиям. Само обещание продлить кредит не изменяет срок погашения и не заменяет соглашение с банком.
Другой сценарий — получение займа более чем на год и его погашение по графику — разобрали в инструкции Учет долгосрочных займов полученных в 1С.
Получение и погашение кредита
При зачислении денег на расчетный счет обычная проводка — Дт 51 Кт 66.01. Основной долг не создает выручку при получении и не образует расход при возврате (п. 2, 5 ПБУ 15/2008 «Учет расходов по займам и кредитам»).
Порядок отражения операций:
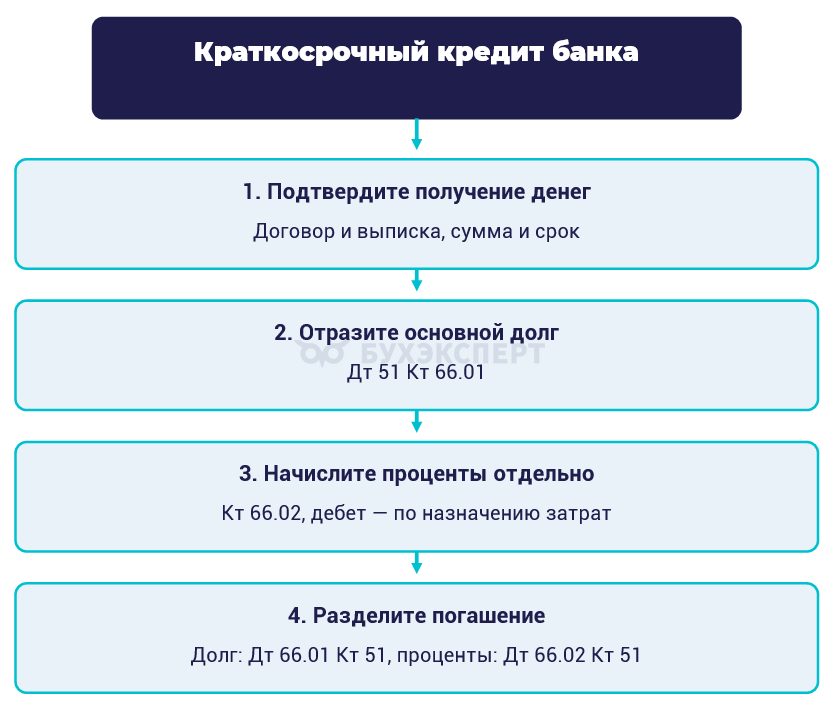
Выплата процентов закрывает отдельное обязательство, поэтому Дт 66.01 Кт 51 нельзя использовать сразу на всю сумму долга и процентов без разделения. В банковских документах проверьте назначение, сумму и аналитику договора.
Пример 1. Деньги поступили после подписания договора
ООО «Альфа» подписало кредитный договор на 250 000 руб. сроком на 6 месяцев 15.03.2026. Банк перечислил деньги на расчетный счет 16.03.2026, поэтому получение отражают датой выписки, а не датой подписания договора.
Пример 2. Получен заем от учредителя
ООО «Нептун» получило 150 300 руб. на 3 месяца от учредителя. Договор прямо предусматривает беспроцентность, деньги поступили на расчетный счет. Это краткосрочный заем, а не банковский кредит, поэтому основной долг отражают на 66.03.
Записи по двум самостоятельным примерам:
Дата
Дт
Кт
Сумма БУ, руб.
НУ Дт
НУ Кт
Операция
16.03.2026 51 66.01 250 000,00 — — Пример 1: поступил кредит банка По выписке 51 66.03 150 300,00 — — Пример 2: поступил беспроцентный заем учредителя
Как оформить получение и возврат займа учредителя, а при наличии процентов — их выплату и НДФЛ, показали в инструкции Займы от учредителя в 1С.
В графах НУ в статье стоят прочерки, поскольку показаны бухгалтерские проводки, а не расчет налоговых ресурсов. Это не означает отсутствие налогового учета. Получение и возврат основной суммы следует отличать от процентов и других затрат, для которых налоговые правила проверяют отдельно.
Как начислять проценты по кредиту
Относите расходы к периоду пользования финансированием, а не только к дате перечисления денег. Если отчетный расчет выполняют помесячно, проценты начисляют по месяцам, даже когда договор предусматривает более редкие выплаты (п. 6, 8 ПБУ 15/2008).
Для расчета проверьте условия:
- сумму и даты изменения остатка долга
- годовую ставку и ее возможные изменения
- начало и окончание процентного периода
- включение дня выдачи и дня погашения
- число дней в расчетном году
- порядок округления и сроки оплаты
В модели с фактическими днями формула выглядит так:
Проценты = Остаток долга × Ставка / 100 × Дни пользования / Дни в году
Для неполного месяца и частичного погашения разбивайте расчет на интервалы. Формула по календарным дням и условное деление годовой ставки на 12 дают разные результаты — используйте алгоритм договора.
Для договоров со ставкой, привязанной к ключевой, проверьте дату применения ее изменения в программе. Настройка показана в консультации Применение новой ставки по займам при изменении ставки ЦБ.
Когда проценты можно включить в стоимость актива
Общее правило — прочие расходы по Дт 91.02 с кредитом 66.02. Проценты, непосредственно связанные с инвестиционным активом, включают в его стоимость при выполнении условий стандарта:
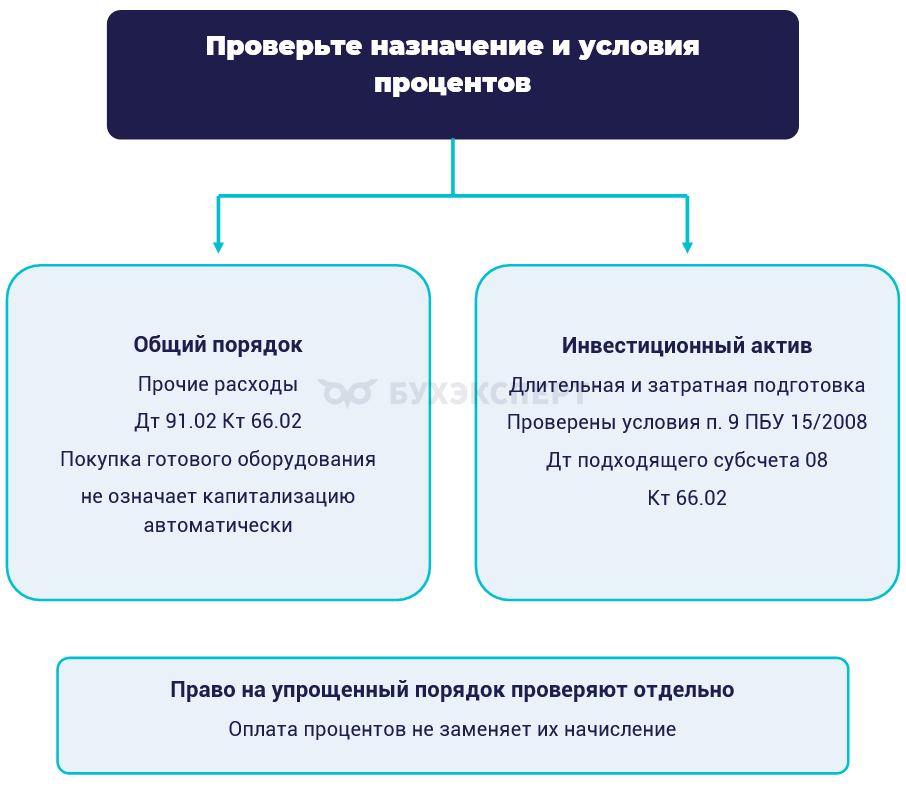
Инвестиционный актив требует длительного времени и существенных расходов для подготовки к использованию. Помимо этого должны признаваться затраты на актив и на финансирование, а работы по приобретению, сооружению или изготовлению — начаться (п. 7, 9 ПБУ 15/2008).
Поэтому фразы «кредит на оборудование» недостаточно для Дт 08 Кт 66.02. Если куплено готовое оборудование без соответствующей подготовки и условий инвестиционного актива нет, проценты обычно относятся на 91.02.
Организация с правом на упрощенные способы бухучета может признавать все расходы по займам прочими. Применимость и выбранный порядок проверьте отдельно (п. 7 ПБУ 15/2008).
Пример 3. Кредит для оборудования с длительным монтажом
ООО «Альфа» получило 2 500 000 руб. 01.04.2026 на 2 месяца под 10% годовых. Для примера уточним, что оборудование требует длительного и затратного монтажа, отвечает определению инвестиционного актива, а условия капитализации выполнены в апреле и мае.
Затраты учитываются на 08.03, работы начаты, в эти месяцы объект еще не используется. Организация не применяет упрощенное списание всех расходов по финансированию на 91.02.
Процентный период в договоре примера определен с 01.04.2026 по 31.05.2026 включительно, день выдачи включается, день погашения 01.06.2026 не включается. Это специально заданное условие модели, а не универсальное правило для любого банка.
Годовая база — 365 дней, месячные начисления округляются до копеек. Апрельские проценты выплачиваются 30.04.2026, майские — при погашении — 01.06.2026.
Расчет процентов:
Период
Дни
Расчет
Проценты, руб.
01.04.2026-30.04.2026 30
2 500 000 × 10% × 30 / 365 20 547,95
01.05.2026-31.05.2026 31
2 500 000 × 10% × 31 / 365 21 232,88
Итого 61
Сумма месячных начислений 41 780,83
Итого начислено 41 780,83 руб. — сумма двух месячных начислений. Если договор требует другого порядка округления или учета граничных дней, расчет и конечный платеж изменятся.
Проводки приведены в общей таблице после примера 4. Капитализацию проверяют не только в момент получения кредита: при приостановке и завершении подготовки действуют отдельные правила (п. 11-13 ПБУ 15/2008).
Пример 4. Погашение кредита и процентов
Продолжим пример 3: 01.06.2026 ООО «Альфа» возвращает 2 500 000 руб. долга и уплачивает 21 232,88 руб. майских процентов. Апрельские 20 547,95 руб. организация уже перечислила 30.04.2026.
Всего платеж 01.06.2026 составляет:
2 500 000 руб. + 21 232,88 руб. = 2 521 232,88 руб.
Записи по получению, начислению и оплате:
Дата
Дт
Кт
Сумма БУ, руб.
НУ Дт
НУ Кт
Операция
01.04.2026
51
66.01
2 500 000,00
—
—
Получен краткосрочный кредит 30.04.2026
08.03
66.02
20 547,95
—
—
Начислены и капитализированы апрельские проценты 30.04.2026
66.02
51
20 547,95
—
—
Уплачены апрельские проценты 31.05.2026
08.03
66.02
21 232,88
—
—
Начислены и капитализированы майские проценты 01.06.2026
66.02
51
21 232,88
—
—
Уплачены майские проценты 01.06.2026
66.01
51
2 500 000,00
—
—
Возвращен основной долг На 31.05.2026 долг перед банком составляет 2 521 232,88 руб., в том числе основной долг 2 500 000 руб. и майские проценты 21 232,88 руб. После платежей 01.06.2026 остатки по 66.01 и 66.02 по этому договору равны нулю.
Не включайте апрельские проценты в итоговый платеж повторно. Сверьте график и выписки: сумма начислений за весь срок и сумма последнего платежа — разные показатели.
Что делать при просрочке
Если организация не вернула долг в согласованный срок, выделите просроченную задолженность обособленно. Это можно обеспечить подходящей аналитикой или дополнительными счетами рабочего плана — универсальный номер дополнительного субсчета для всех организаций не установлен.
Внутреннюю проводку переноса применяют, только если такой вариант действительно предусмотрен и поддержан учетом. Нельзя объявить условный код вроде 66.01.02 обязательным типовым субсчетом или переносить долг между синтетическим счетом и его субсчетом без проверки.
При погашении используйте фактический счет долга в базе, сохранив правильную аналитику. Если задолженность остается на 66.01 с отдельным аналитическим признаком, погашение отражают Дт 66.01 Кт 51, а не создают фиктивное движение ради смены статуса.
Просрочка сама по себе не прекращает начисление процентов автоматически. Отдельно проверьте договор, требование банка, дату фактического возврата и санкции — пени или штрафы нельзя смешивать с обычными процентами за пользование кредитом.
Отсрочка и продление
Если банк согласовал новый график, сохраните соглашение и пересмотрите статус задолженности и отчетность по применимым условиям. До оформления изменения не считайте долг продленным только по устной договоренности.
Как проверить операции в 1С
В «1С:Бухгалтерии 8», ред. 3.0, поступление денег и списание платежей оформляют соответствующими банковскими документами. Проверьте выбранный вид операции, банк, договор, счет основного долга и счет процентов.
Начисление отражают доступным для версии и настроек механизмом либо корректно оформленной операцией. Наличие автоматизации по отдельному виду займов не гарантирует расчет всех банковских кредитов без настройки и сверки.
Возможности и ограничения типового механизма разобраны в статье Автоначисление процентов по полученным займам в 1С.
Перед закрытием месяца сопоставьте показатели:
- фактическое получение денег и сумму долга
- месячные начисления и договорный расчет
- 66.01 по банковскому кредиту и 66.03 по займу
- 66.02 по кредитным процентам и 66.04 по заемным
- назначение процентов — прочие расходы или стоимость актива
- оплаты, непогашенные остатки и просрочку
- отражение краткосрочной части в бухгалтерском балансе
Если банк удержал комиссии или другие суммы, выплата на счет может отличаться от договорной суммы. Разберите подтверждающие документы и состав операции, а не отражайте любую разницу как проценты.
Валютные операции и расчеты через иные денежные счета проверяют отдельно, включая пересчет и применимые ограничения. Проводка с 51 в рублевом примере не служит универсальной инструкцией для кассы или валютного кредита.
Как отделить банковскую комиссию от процентов и проверить документы и НДС по услуге — в статье Как учесть расходы на банковские услуги.
Документы для учета
Сохраните кредитный договор, соглашения, график, банковские выписки и расчет процентов. Капитализацию дополнительно подтвердите сведениями об инвестиционном активе, начале работ и выполнении условий ПБУ 15/2008.
По каждому месяцу должно быть понятно, из какой суммы, ставки и числа дней получено начисление и когда оно уплачено. Это позволяет проверить остатки без повторного восстановления всех платежей вручную.
Кратко о краткосрочном кредите
- Краткосрочные кредиты отражают на счете 66, долгосрочные — на 67
- В типовом рублевом учете 1С основной долг банка — 66.01, проценты — 66.02
- Краткосрочный заем от другого лица отражают на 66.03, проценты — на 66.04
- Получение кредита и возврат основного долга не создают обычный доход или расход
- Покупка оборудования не означает автоматическую капитализацию процентов
- Дни расчета, округление и платежи проверяют по договору
- Просроченную задолженность выделяют обособленно по принятому порядку
- График погашения и классификацию обязательств в отчетности контролируют отдельно
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете