




Добрый день!
Типовая актуальная Демо ЗУП КОРП, редакция 3.1 (3.1.38.92)
В начале 2025 года для сотрудницы введен вычет на ребенка 126/114 на длительный срок. В середине 2025 года сотрудница уходит в отпуск по уходу за ребенком с выплатой пособия до 1,5 лет (первый ребенок). Далее облагаемых НДФЛ доходов нет (кроме необлагаемого начисления «Пособие по уходу за ребенком до полутора лет»), затем в Марте 2026 года для сотрудницы оформляется единственный!!! документ Приз, подарок на сумму 1 900-00 руб. (код дохода 2720, код вычета 501, категория «Натуральный доход (основная налоговая база)») НДФЛ равен 0, т.к. сумма подарка меньше суммы 4 000 вычета с кодом 501. При этом документ Начисление зарплаты за этот же месяц Март 2026 начинает применять вычет на ребенка 126/114 в сумме 1400 и рассчитывает отрицательный НДФЛ -182 с этой суммы вычета. Повторюсь, никаких доходов нет.
Интересно, насколько корректно такое поведение ЗУП ?
 Макс
 ВКонтакте

Здравствуйте!
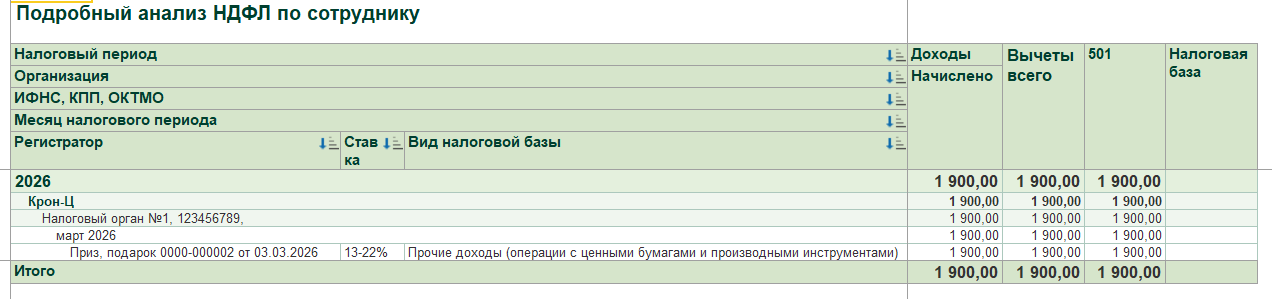
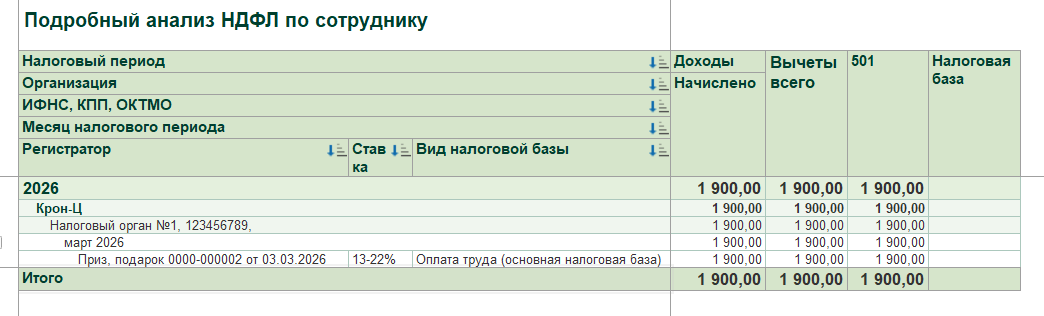
Проверила в демобазе ЗУП КОРП 3.1.38.92. как предоставляются вычеты при тех же условиях, что Вы описываете. У меня ошибка не воспроизвелась при начислении з/п стандартный вычет не предоставляется:
— категория Прочие доходы, облагаемые по ставке п. 1.1 ст. 224 НК РФ
— категория Натуральный доход (основная налоговая база)
Для того, чтобы проверить учет по сотруднице приложите пожалуйста подробный анализ НДФЛ за 2025 и 2026 год, чтобы были видны документы начисления, ведомости на выплату и предоставленные вычеты.
При этом обратите внимание для подарков резидентам категория предусмотрена Прочие доходы, облагаемые по ставке п. 1.1 ст. 224 НК РФ:
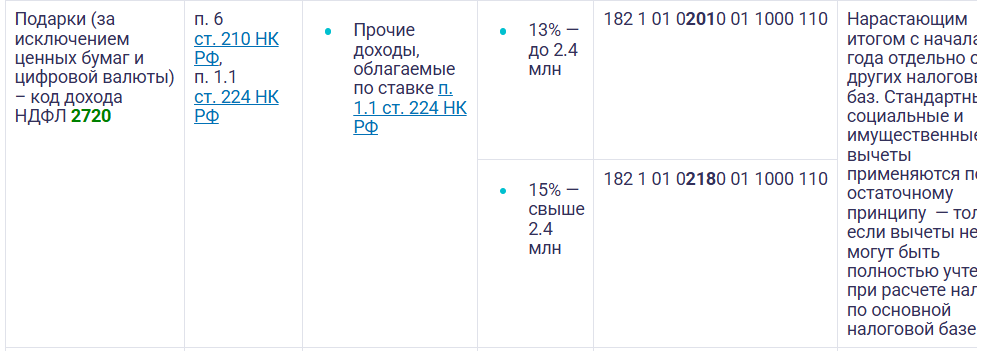
Ставки НДФЛ, КБК и порядок расчета налога с 2026 года
Добрый день!
Спасибо за ответ. Прикладываю файл с пошаговыми действиями.
Для теста я брал *.dt из поставки ЗУП КОРП 3.1.38.92 и немного сократил количество шагов до появления ошибки
файл с этапами расчета ЗП до появления ошибки на мой взгляд
Здравствуйте!
Получилось воспроизвести такую же ситуацию, как у Вас с предоставлением вычета в месяце, когда вводится документ Приз, подарок. Для того, чтобы предоставлялся вычет должен быть облагаемый доход и исчисленный НДФЛ по сотруднику с начала года.
Особенность в том, что стандартные вычеты предоставляются даже за те месяцы с начала года, когда у сотрудника не было доходов. При этом вычет предоставляется (за бездоходные месяцы) в том месяце, когда такой доход появляется. Подробно это разбираем в вопросе: НДФЛ
Не все согласны с таким порядком, особенно в вашем случае, когда доход в виде подарка не облагается НДФЛ (применяется вычет к подарку до 4000руб.)
Поэтому если считаете, что не нужно предоставлять вычеты в таких случаях, то можно временно отменить право сотрудницы на вычет в тех месяцах, когда нет дохода с которого должен быть исчислен НДФЛ.
Спасибо за информацию.