




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Списываем просроченную кредиторскую задолженность со счета 62. По ней есть начисленный НДС с авансов полученных на счете 76.АВ. Как его правильно списать в программе и можно ли принять к вычету?
Содержание
Нормативное регулирование
НДС по списанной кредиторской задолженности (с аванса покупателя) нет оснований принимать к вычету, так как не происходит ни отгрузки, ни возврата аванса (п. 5, 8 ст. 171, п. 6 ст. 172 НК РФ, Письма Минфина от 07.12.2012 N 03-03-06/1/635, от 10.02.2010 N 03-03-06/1/58).
БУ
Сумма НДС по списанному авансу отражается по Дт 91.02:
Получите понятные самоучители 2026 по 1С бесплатно:
- до 2027 года — в составе прочих расходов (п. 11, 16, 18, 19 ПБУ 10/99)
- с 2027 года — в составе расходов, отличных от расходов по обычным видам деятельности (пп. «л» п. 28 ФСБУ 10/2026)
НУ
НДС со списанного аванса покупателя нельзя признать в расходах по налогу на прибыль (Письма Минфина от 07.12.2012 N 03-03-06/1/635, от 10.02.2010 N 03-03-06/1/58).
Учет в 1С
Списание НДС по списанной кредиторской задолженности отразите документом Списание НДС в разделе Операции — Регламентные операции по НДС — кнопка Создать — Списание НДС.
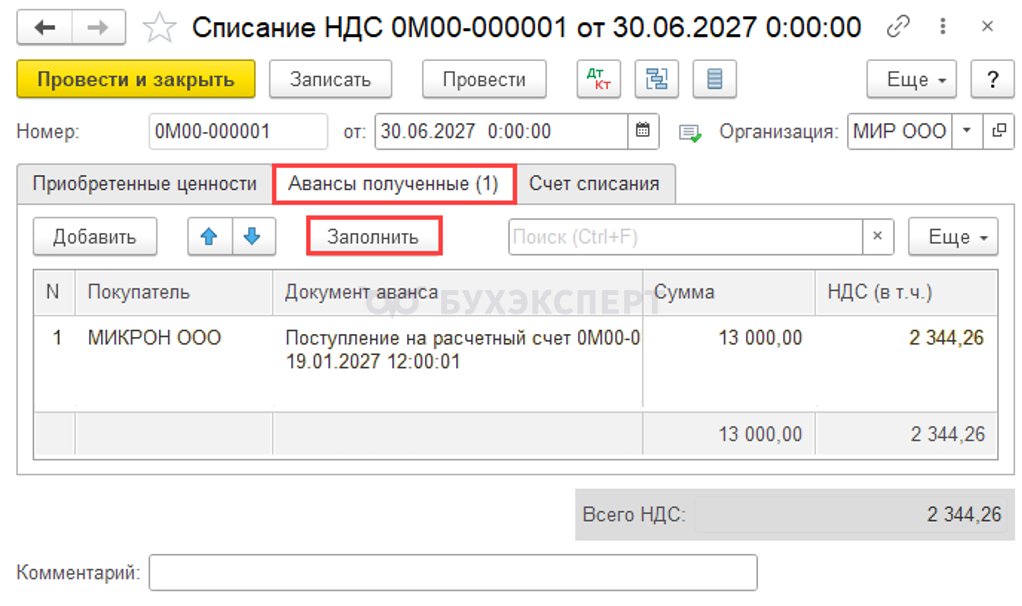
На вкладке Авансы полученные по кнопке Заполнить отразите аванс, на который оформлен документ Корректировка долга вид операции Списание задолженности.
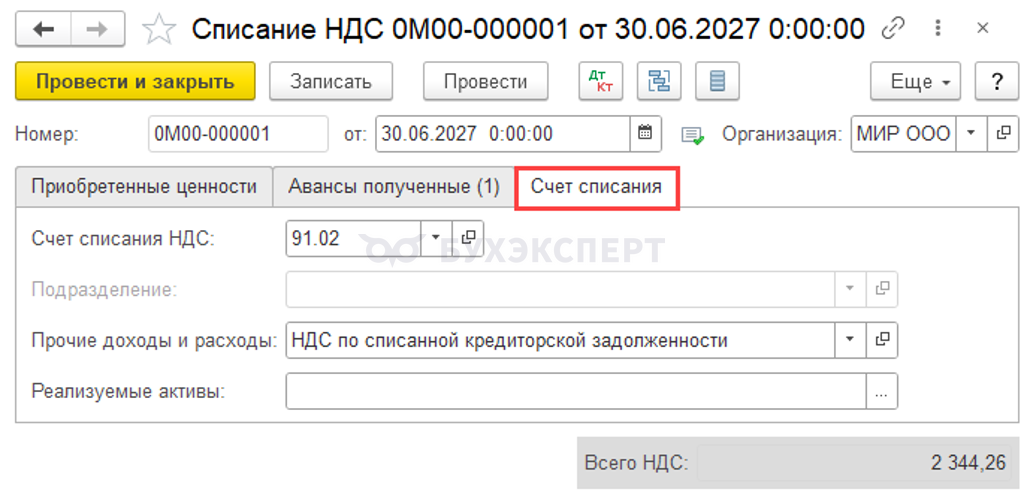
На вкладке Счет списания укажите:
- Счет списания НДС — 91.02 «Прочие расходы»
- Прочие доходы и расходы — статья в справочнике Прочие доходы и расходы: PDF
- Вид статьи — НДС по списанной кредиторской задолженности
- флажок Принимается к налоговому учету — не установлен
Создайте отдельную статью прочих доходов и расходов для списания НДС по авансам полученным. НДС по списанной кредиторской задолженности в других случаях может быть принят к налоговому учету
Проводки по документу
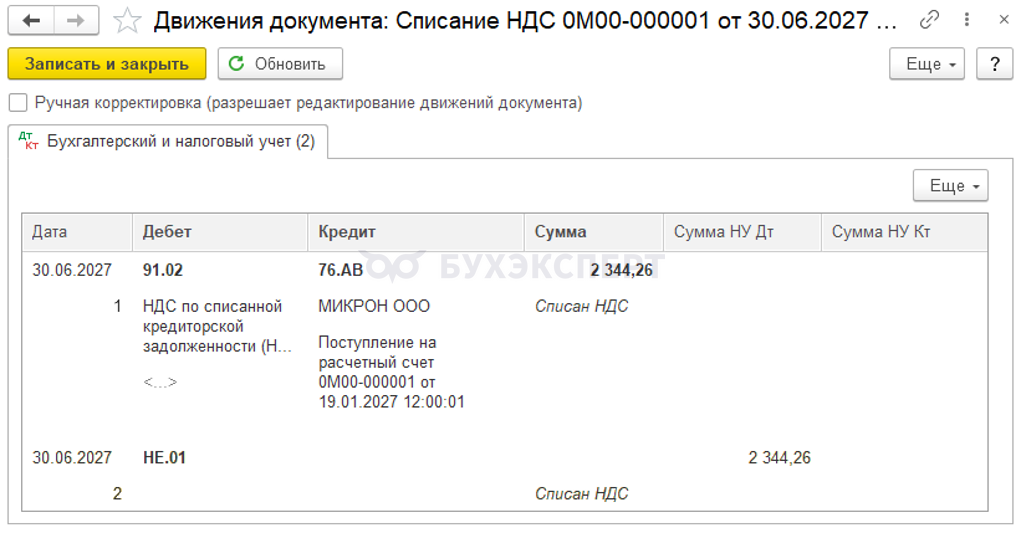
Документ формирует проводки:
- Дт 91.02 Кт 76.АВ — списан НДС по кредиторской задолженности
- Дт НЕ.01.9 — отражены расходы, не учитываемые в НУ
См.также:
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С:Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Спасибо, очень хорошо, что делаете материал на такие неординарные случаи.
Удивительно, но статья оказалась очень кстати, не так давно подумала как почистить сч. 76 АВ )))
Спасибо за обратную связь!
Точно, по НДС много всяких таких штук 🙂
Прям вот ООООООГРООМНОООЕЕЕ СПАСИБО! Появилась задача — открыла Бухэксперт и — задача решена!
Замечательные новости! Спасибо, что поделились. С самыми наилучшими пожеланиями к вам 🌷🌷🌷