





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В статье разберем порядок отражения налоговых санкций в БУ, НУ, бухгалтерской отчетности и в программе 1С. Расскажем, что делать, если по итогам налоговой проверки доначислены пени или штрафы.
По страховым взносам (кроме НС и ПЗ) порядок действий аналогичный.
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Бухгалтерский учет
Несущественные ошибки БУ (доначисление налогов) исправляются (п. 14 ПБУ 22/2010):
- датой получения решения ИФНС:
- налог на прибыль (УСН, ЕСХН) — Дт 99.01.1 Кт 68
- другие налоги/взносы — Дт 91.02 Кт 68 (69)
Пени, штрафы датой получения решения ИФНС начисляются (Приложение к Письму Минфина от 28.12.2016 N 07-04-09/78875):
- по налогу на прибыль (УСН, ЕСХН) — Дт 99.01.1 Кт 68.90
- по иным налогам или если их невозможно определить — Дт 91.02 Кт 68.90
Налоговый учет
Пени и штрафы не признаются в расходах в целях налога на прибыль (п. 2 ст. 270 НК РФ).
Доначисленные имущественные налоги можно признать в расходах как ошибки прошлого периода, выявленные в текущем году (пп. 1 п. 7 ст. 272 НК РФ, Письмо Минфина от 18.06.2019 N 03-03-06/1/44236).
Если в периоде обнаружения ставка по налогу на прибыль больше, чем в периоде совершения ошибки, исправления вносятся путем подачи уточненной декларации за период, в котором была совершена ошибка (п. 1 ст. 54 НК РФ).
Как в 2025 исправлять прошлогодние ошибки по налогу на прибыль?
Пошаговая инструкция
Организация на ОСНО по результатам выездной налоговой проверки получила решение ИФНС (с которым согласилась):
- доначисление налога на прибыль — 6 250 руб. (ФБ — 2 000 руб., РБ — 4 250 руб.)
- доначисление НДС — 5 000 руб.
- начисление пеней на отрицательное сальдо ЕНС — 600 руб.
- начисление штрафа по налогу на прибыль — 2 000 руб.
Организация не имеет права на упрощенные способы БУ, применяет ПБУ 18/02 балансовым методом, ошибки признаны несущественными.
Рассмотрим пошаговую инструкцию выполнения примера. PDF
Доначисление налогов
Доначисление налогов отразите документом Операция, введенная вручную из раздела Операции – Операции, введенные вручную.

Для начисления налогов, кроме налога на прибыль, УСН, ЕСХН, используйте Статью прочих доходов и расходов с видом Налоги и сборы.

В нашем примере доначисляется НДС, поэтому флажок Принимается к налоговому учету снят.
Перенос налогов на ЕНС
По каждому доначисленному налогу сформируйте документ Корректировка ЕНС с видом Начисление налога в разделе Операции.

Заполните аналитику по каждому налогу так же, как в документе Операция, введенная вручную.
Проводки по документу

Документ формирует проводку по переносу доначисленных налогов на ЕНС.
Аналогично сформируйте документы Корректировка ЕНС для каждой проводки Операции, введенной вручную.
Начисление пени на отрицательное сальдо ЕНС
Начисление пени оформите документом Корректировка ЕНС с видом Начисление пеней в разделе Операции.

Если известно, что пени начислены по налогу на прибыль, УСН, ЕСХН, укажите Счет расходов — 99.01.1
Проводки по документу
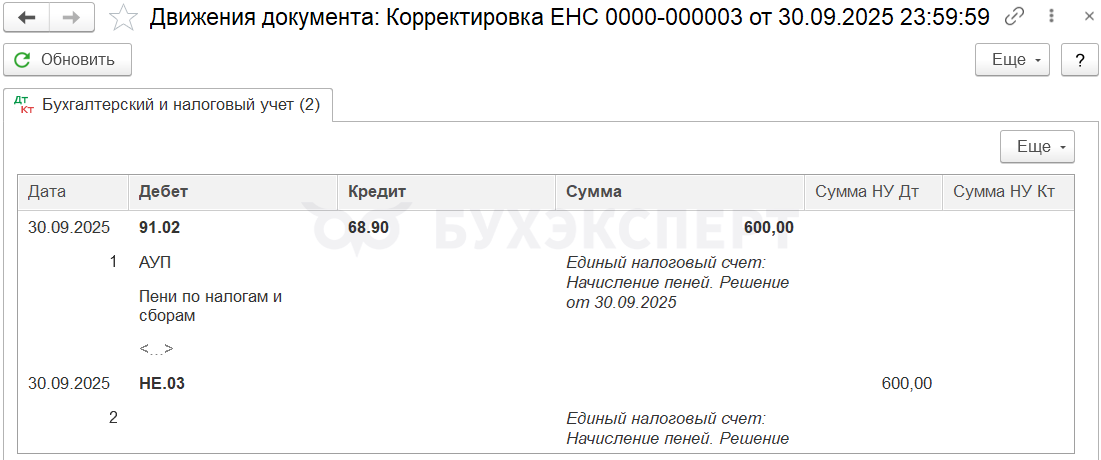
Документ формирует проводки:
- Дт 91.02 Кт 68.90 — начисление пени по налогам на ЕНС
- НЕ.03 — расходы, не учитываемые в НУ
Начисление штрафа по налогу на прибыль
Начисление штрафа оформите документом Корректировка ЕНС с видом Начисление штрафа в разделе Операции.

В поле Счет расходов по умолчанию установлен 91.02, для штрафа по налогу на прибыль измените на 99.01.1.
Проводки по документу

Документ формирует проводки:
- Дт 91.01.1 Кт 68.90 — начисление штрафа по налогу на прибыль на ЕНС
Отчет о финансовых результатах
Доначисленные прочие налоги и санкции по ним на счете 91.02 отражаются по стр. 2350 Отчета о финансовых результатах.

Существует два подхода к отражению в ОФР штрафов и пеней по налогам (отличным от налога на прибыль) и страховым взносам.
- Относятся на прочие расходы и формируют прибыль (убыток) от продолжающейся деятельности (пп. «в» п. 27 ФСБУ 4/2023). Этот подход разделяет Минфин (Приложение к Письму Минфина от 28.12.2016 N 07-04-09/78875). Вариант реализован в 1С в алгоритме заполнения ОФР
- Отражаются как платежи за счет прибыли и уменьшают чистую прибыль. Подход основан на п. 83 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утв. Приказом Минфина от 29.07.1998 N 34н
Если считаете, что пени должны включаться в стр. 2460:
- закрепите это в учетной политике по БУ
- перенесите их вручную в соответствующую строку ОФР
ФСБУ 4/2023 требует раскрывать информацию о суммах налога на прибыль в строках (Приложение 4, Приложение 10):
- 2410 «Налог на прибыль организаций», в том числе:
- 2411 «текущий налог на прибыль организаций»
- 2412 «отложенный налог на прибыль организаций»
Для налога на прибыль, начисленного в результате исправления ошибок, а также относящихся к нему пени и штрафов, специальной строки не предусмотрено. В 1С реализован вариант отражения в стр. 2411 «текущий налог на прибыль организаций».

Образец Отчета о финансовых результатах не содержит строки «Прочее» перед итоговым показателем «Чистая прибыль (убыток)» (Приложение 4 ФСБУ 4/2023).
В Приложении 10 ФСБУ 4/2023 строке «Прочее» присвоен код 2460.
На основе образца организация утверждает собственную форму Бухгалтерской (финансовой) отчетности, в т. ч. ОФР.
Доначисленный налог на прибыль, начисленные пени и штрафы по налогу на прибыль вручную выделите из стр. 2411 и отразите в стр. 2460 «Прочее» или в отдельной строке 2410 «Налог на прибыль организаций».

Налоги, штрафы, пени по результатам проверки:
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете