





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Проценты отражают за период пользования деньгами, а не только в день оплаты. Разберем расчет по календарным дням и покажем зеркальные проводки у займодавца и заемщика — на одном договоре с возвратом долга и процентов в конце срока.
Содержание
Общие правила начисления процентов
Для займодавца проценты обычно формируют прочий доход, для заемщика — прочие расходы. Основной долг учитывают отдельно: его выдача и возврат не превращаются в процентный доход или расход.
Получите понятные самоучители 2026 по 1С бесплатно:
Как выстроить работу с договором:
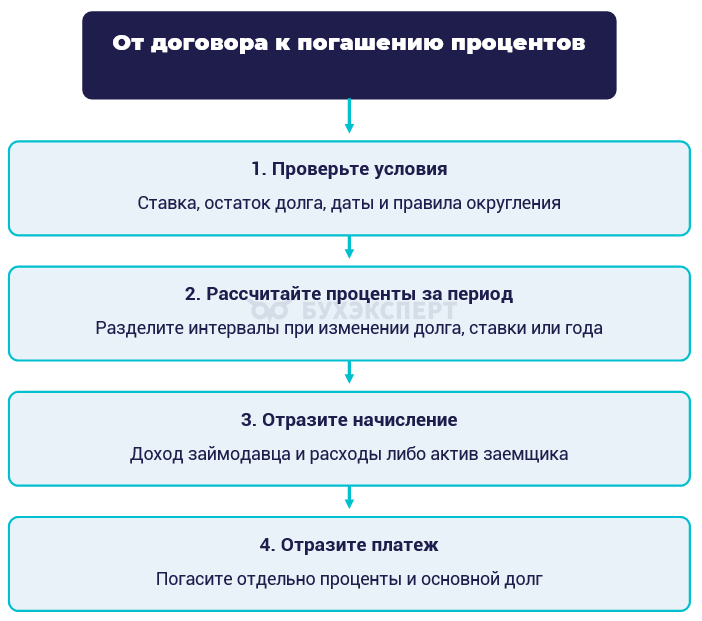
Если стороны не согласовали другой порядок, проценты выплачивают ежемесячно до дня возврата займа включительно. Это правило о периодичности платежей, а не прямое указание начинать начисление на следующий день после выдачи (п. 3 ст. 809 ГК РФ).
Начальную и конечную даты, включение дня возврата и ставку проверяйте по договору с учетом применимых норм. В примере ниже стороны прямо согласовали начало 16.01.2026 и окончание 15.07.2026 включительно.
Исключения из обычной корреспонденции
При финансировании инвестиционного актива заемщик проверяет капитализацию процентов. Если выполнены условия стандарта, они увеличивают стоимость актива, а не списываются сразу на 91.02 (п. 7-13 ПБУ 15/2008).
У займодавца доход от предоставления средств может относиться к обычным видам деятельности. В таком случае проверяют учет на счете 90, а не автоматически используют 91.01. Для финансовых организаций действуют специальные правила — приведенные ниже проводки не заменяют их.
Счета у займодавца и заемщика
Выданный процентный заем другой организации при выполнении критериев финансового вложения отражают на 58.03. Начисленные проценты отделяют от его основной суммы, например на 76.09 (п. 2, 3 ПБУ 19/02 «Учет финансовых вложений»).
У заемщика основной долг и проценты отражают на отдельных субсчетах 66 или 67. В типовом плане счетов «1С:Бухгалтерии 8», ред. 3.0 для займов используют следующую схему:
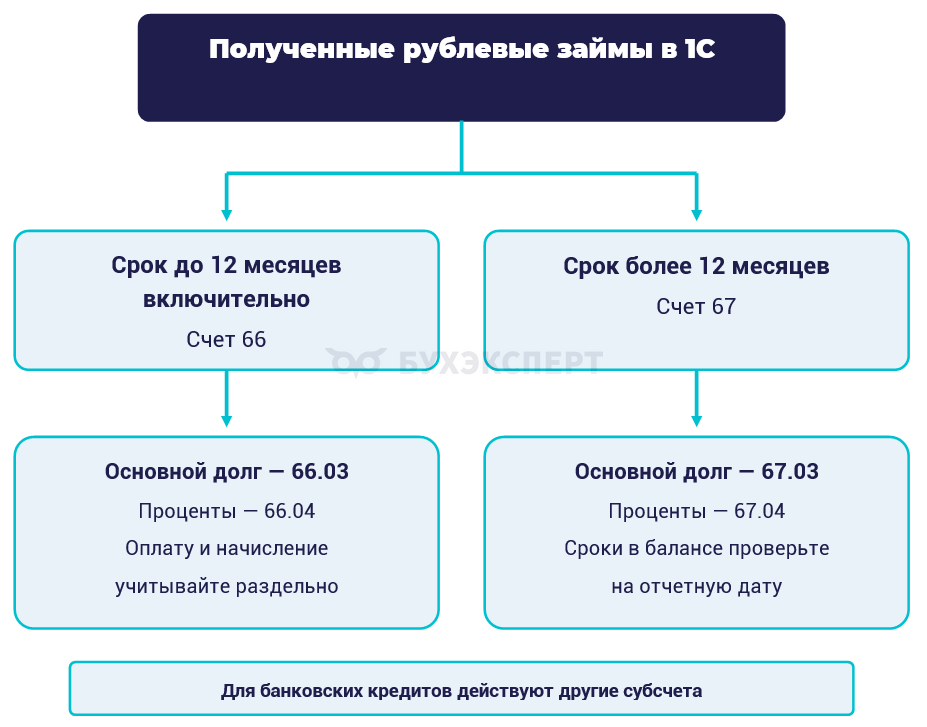
Счета 66 и 67 — для полученного финансирования. Займодавец не использует их для отражения обычного выданного займа, даже если заемщик ведет тот же договор на 66.03.
Основные варианты начисления:
|
Ситуация |
Начисление процентов |
Последующая оплата |
| Выданный заем, проценты — прочий доход |
Дт 76.09 Кт 91.01 |
Дт 51 Кт 76.09 |
| Полученный краткосрочный заем, обычные расходы |
Дт 91.02 Кт 66.04 |
Дт 66.04 Кт 51 |
| Полученный долгосрочный заем, обычные расходы |
Дт 91.02 Кт 67.04 |
Дт 67.04 Кт 51 |
| Заем для инвестиционного актива при выполнении условий |
Дт подходящего субсчета 08 Кт счета процентов |
Погашение задолженности по счету процентов |
Для займа работнику проверяют специальные расчеты с персоналом, включая 73.01, и соответствующую аналитику. Не копируйте проводки по внешнему контрагенту без проверки категории заемщика.
Беспроцентный заем не создает обычного процентного начисления и не отвечает критерию доходности финансового вложения. В статье рассматриваем процентный договор, а не универсальную схему для любых переданных денег.
Как рассчитать проценты по дням
В примере статьи стороны закрывают учет ежемесячно и начисляют проценты за каждый месяц, хотя платят их один раз. Доход и расход относятся к периоду пользования средствами, а договорная дата оплаты определяет погашение задолженности (п. 16 ПБУ 9/99 «Доходы организации», п. 6-8 ПБУ 15/2008 «Учет расходов по займам и кредитам»).
Для фиксированной годовой ставки и неизменного остатка используйте формулу, если договор предусматривает фактические дни:
Проценты = Остаток долга × Ставка / 100 × Дни пользования / Дни в году
Перед расчетом проверьте условия:
- дату передачи денег и начало процентного периода
- дату возврата и правило учета последнего дня
- ставку и даты ее изменения
- сумму остатка после частичных возвратов
- число дней в расчетном году
- точность и порядок округления
При изменении долга или ставки разделите месяц на интервалы. Если период пересекает календарные годы, учитывайте принятую договором базу и 365 или 366 дней в соответствующем году. Деление годовой ставки на 12 не заменяет расчет неполного месяца по фактическим дням.
Если ставка займа привязана к ключевой ставке, проверьте дату применения ее изменения в программе. Настройка разобрана в консультации Применение новой ставки по займам при изменении ставки ЦБ.
Пример 1
ООО «Импульс» 15.01.2026 перечислило ООО «Фортуна» 800 000 руб. на 6 месяцев под 15% годовых. Договор предусматривает расчет по фактическим календарным дням с 16.01.2026 по 15.07.2026 включительно, годовая база — 365 дней.
Основной долг и проценты выплачивают 15.07.2026. Каждое месячное начисление округляют до копеек, а итоговый платеж процентов равен сумме этих начислений. Для примера считаем, что договор и учетный порядок сторон согласованы по этому правилу округления.
Месячные суммы:
Месяц
Период
Дни
Расчет
Проценты, руб.
Январь
16.01.2026-31.01.2026
16
800 000 × 15% × 16 / 365
5 260,27
Февраль
01.02.2026-28.02.2026
28
800 000 × 15% × 28 / 365
9 205,48
Март
01.03.2026-31.03.2026
31
800 000 × 15% × 31 / 365
10 191,78
Апрель
01.04.2026-30.04.2026
30
800 000 × 15% × 30 / 365
9 863,01
Май
01.05.2026-31.05.2026
31
800 000 × 15% × 31 / 365
10 191,78
Июнь
01.06.2026-30.06.2026
30
800 000 × 15% × 30 / 365
9 863,01
Июль
01.07.2026-15.07.2026
15
800 000 × 15% × 15 / 365
4 931,51
Итого
16.01.2026-15.07.2026
181
Сумма округленных начислений
59 506,84
За 181 день проценты к оплате составляют 59 506,84 руб. Например, за январь:
800 000 руб. × 15 / 100 × 16 / 365 = 5 260,27 руб.
Январь неполный, поэтому вместо 16 дней нельзя использовать целый месяц или условные 1/12 года.
Как проверить округление
Если рассчитать весь срок одной формулой и округлить только окончательный результат, получится:
800 000 руб. × 15 / 100 × 181 / 365 = 59 506,85 руб.
Разница 0,01 руб. объясняется разным порядком округления. В нашем договоре платеж равен сумме округленных месячных начислений — 59 506,84 руб., поэтому обе стороны используют именно ее.
Не объявляйте копейку допустимым расхождением автоматически. Сверьте алгоритм с договором, расчетом второй стороны и регистрами 1С, затем при необходимости оформите корректировку.
Проводки ООО «Импульс»
Выданный заем отражают на 58.03, проценты к получению — на 76.09. Основной долг и проценты в платежах не смешивают:
Дата
Дт
Кт
Сумма БУ, руб.
НУ Дт, руб.
НУ Кт, руб.
Операция
15.01.2026
58.03
51
800 000,00
—
—
Выдан заем
31.01.2026
76.09
91.01
5 260,27
5 260,27
5 260,27
Начислены проценты за январь
28.02.2026
76.09
91.01
9 205,48
9 205,48
9 205,48
Начислены проценты за февраль
31.03.2026
76.09
91.01
10 191,78
10 191,78
10 191,78
Начислены проценты за март
30.04.2026
76.09
91.01
9 863,01
9 863,01
9 863,01
Начислены проценты за апрель
31.05.2026
76.09
91.01
10 191,78
10 191,78
10 191,78
Начислены проценты за май
30.06.2026
76.09
91.01
9 863,01
9 863,01
9 863,01
Начислены проценты за июнь
15.07.2026
76.09
91.01
4 931,51
4 931,51
4 931,51
Начислены проценты за июль
15.07.2026
51
76.09
59 506,84
—
—
Получены проценты
15.07.2026
51
58.03
800 000,00
—
—
Получен возврат основного долга
Общий платеж от ООО «Фортуна» — 859 506,84 руб. В учете 800 000 руб. закрывают финансовое вложение, а 59 506,84 руб. — ранее начисленную дебиторскую задолженность по процентам.
Повторного дохода на всю сумму поступления не возникает: процентный доход уже отражен по месяцам, а возврат основного долга доходом не служит.
Как оформить выдачу займа, начислить проценты ручной операцией и разделить поступивший платеж — в инструкции Процентный заем, выданный организацией на ОСНО в 1С.
Пример 2
ООО «Фортуна» использует средства в обычной деятельности, не для инвестиционного актива. Срок займа — 6 месяцев, поэтому основной долг отражается на 66.03, проценты к уплате — на 66.04.
Условия расчета и суммы совпадают с Примером 1. Проводки у заемщика:
Дата
Дт
Кт
Сумма БУ, руб.
НУ Дт, руб.
НУ Кт, руб.
Операция
15.01.2026
51
66.03
800 000,00
—
—
Получен заем
31.01.2026
91.02
66.04
5 260,27
5 260,27
5 260,27
Начислены проценты за январь
28.02.2026
91.02
66.04
9 205,48
9 205,48
9 205,48
Начислены проценты за февраль
31.03.2026
91.02
66.04
10 191,78
10 191,78
10 191,78
Начислены проценты за март
30.04.2026
91.02
66.04
9 863,01
9 863,01
9 863,01
Начислены проценты за апрель
31.05.2026
91.02
66.04
10 191,78
10 191,78
10 191,78
Начислены проценты за май
30.06.2026
91.02
66.04
9 863,01
9 863,01
9 863,01
Начислены проценты за июнь
15.07.2026
91.02
66.04
4 931,51
4 931,51
4 931,51
Начислены проценты за июль
15.07.2026
66.04
51
59 506,84
—
—
Уплачены проценты
15.07.2026
66.03
51
800 000,00
—
—
Возвращен основной долг
Платеж 15.07.2026 закрывает два вида обязательств, а не формирует новый расход. После возврата на 66.03 и 66.04 по этому договору должны отсутствовать остатки, если нет других операций и просрочек.
Если заем долгосрочный, в обычной рублевой схеме используют 67.03 для основной суммы и 67.04 для процентов. Однако классификацию краткосрочной части в балансе проверяют на отчетную дату, а не только по первоначальному сроку договора.
Как оформить полученный долгосрочный заем, частичный возврат и уплату процентов — в инструкции Учет долгосрочных займов полученных в 1С.
Как читать графы налогового учета
Основной расчет в нашей статье посвящен бухгалтерскому учету. Для сопоставления в таблицах приведены процентные доходы и расходы НУ по налогу на прибыль при методе начисления — в примере предполагаем, что условия их признания выполнены и специальные ограничения отсутствуют.
Прочерк в графах НУ показывает, что движение основного долга или погашение уже начисленных процентов не создает нового процентного дохода либо расхода. Это не инструкция обнулить все налоговые ресурсы банковского документа в 1С.
В реальной ситуации отдельно проверьте фактическую ставку, ежемесячное признание, контролируемую задолженность и иные специальные условия (ст. 269 НК РФ, ст. 328 НК РФ). Для УСН порядок налогового учета проверяют самостоятельно — приведенные графы не описывают кассовый метод.
Как на УСН отделить возврат основного долга от полученных процентов и проверить доход КУДиР — в инструкции Процентный заем, выданный организацией на УСН в 1С.
Как проверить проценты в 1С
До начисления сверьте договор, сумму, ставку и счета расчетов. Выберите правильную сторону операции — полученный или выданный заем, а затем проверьте механизм начисления в используемой версии программы.
Наличие операции автоматического начисления по полученным займам не означает, что программа без настроек рассчитает любой выданный заем. Если применяете ручную операцию, храните расчет и заполните аналитику так, чтобы начисление и платеж закрывали одну задолженность.
Проверьте данные:
- кредитора или заемщика и договор
- счет основного долга и отдельный счет процентов
- количество дней каждого интервала
- правила изменения остатка после возврата
- суммы по расчету и оборотам 91.01 либо 91.02
- расчеты по 76.09, 66.04 или 67.04
- платежи и остатки на дату погашения
При оплате долга и процентов одним переводом разделите назначение и суммы в учетных документах. Общая сумма выписки может совпасть с договором, даже если программа ошибочно оставила долг на одном субсчете и аванс на другом.
Как настроить ежедневный расчет по полученному займу и проверить справку-расчет — в статье: Автоначисление процентов по полученным займам в 1С.
Документы и аналитика
Начисление подтвердите договором и расчетом, передачу и возврат денег — банковскими документами. Если менялись ставка, срок или порядок возврата, сохраните соглашение и пересчитайте соответствующие интервалы.
Расчет оформите бухгалтерской справкой или другим принятым документом с нужными реквизитами. В аналитике обособьте каждого контрагента, договор, основной долг, проценты и просроченные суммы при их наличии.
Если проценты уплачены не в срок, не прекращайте анализ на плановой дате платежа. Проверьте договор, остаток долга и применимые правила начисления — просрочка, договорные проценты и санкции не относятся к одной автоматической проводке.
Частые ошибки
Перед закрытием месяца исключите ошибки:
- проценты отражены только при оплате в конце срока
- заемщик и займодавец применяют разные дни начала или окончания периода
- неполный месяц рассчитан как 1/12 года вопреки договору
- после частичного возврата проценты начислены на прежний долг
- НУ и БУ объявлены одинаковыми без проверки налоговых условий
- проценты и основной долг учтены без отдельной аналитики
- заемные проценты ошибочно отражены на субсчетах банковского кредита
- расчет за весь срок подменил сумму месячных начислений с иным округлением
- любые проценты заемщика списаны на 91.02 без проверки инвестиционного актива
Кратко о начислении процентов по займу
- Доход займодавца и расход заемщика относятся к периоду пользования деньгами, а не только к дате оплаты
- В обычной ситуации займодавец отражает проценты через 76.09 и 91.01, заемщик — через 91.02 и счет процентов
- Полученный краткосрочный заем учитывают на 66.03, проценты — на 66.04, долгосрочный — на 67.03 и 67.04
- Проценты инвестиционного финансирования проверяют на включение в стоимость актива
- Дни пользования и округление определяют по условиям договора с учетом применимых норм
- В примере за 181 день сумма округленных месячных начислений равна 59 506,84 руб.
- Основной долг и проценты при погашении закрывают раздельно
См. также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете