





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
С 2024 года организации учитывают НМА по ФСБУ 14/2022: в состав НМА включают и права по лицензионным договорам, а первоначальную стоимость формируют по ФСБУ 26/2020. Из статьи вы узнаете, какие проводки сделать при поступлении, амортизации и продаже НМА и при выдаче лицензии, и разберете пять примеров с расчетами.
Содержание
Главное в статье
НМА признают по пяти признакам из п. 4 ФСБУ 14/2022. С 2024 года в состав НМА включают и права по лицензионным договорам, если срок использования больше 12 месяцев и организация контролирует актив. Затраты на приобретение или создание НМА собирают на счете 08, а после формирования первоначальной стоимости переносят на счет 04.
Получите понятные самоучители 2026 по 1С бесплатно:
Амортизацию начисляют с даты признания или с 1 числа следующего месяца, элементы амортизации проверяют в конце каждого года. При продаже исключительного права НМА списывают через счет 91 на дату перехода права, НДС начисляют, только если операция не освобождена по ст. 149 НК РФ. При выдаче лицензии НМА остается на балансе и продолжает амортизироваться.
Критерии признания НМА по ФСБУ 14/2022
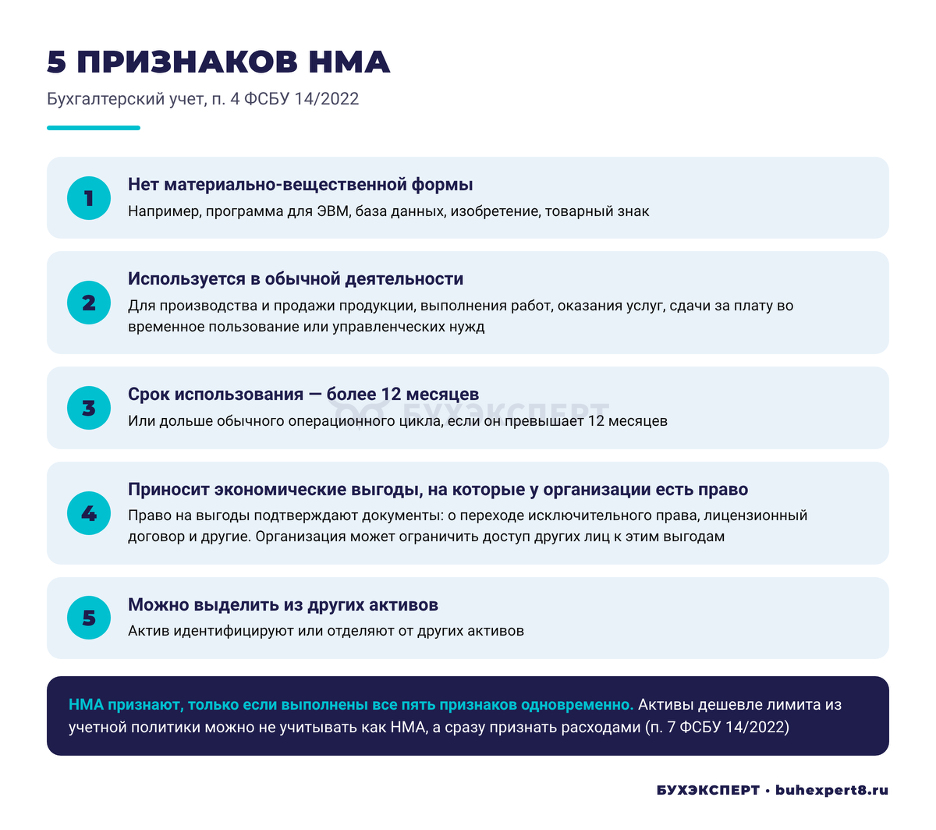
Прежде чем отразить поступление НМА, проверьте, отвечает ли объект требованиям стандарта. Актив признают НМА, если он одновременно отвечает пяти признакам (п. 4 ФСБУ 14/2022):
- не имеет материально-вещественной формы
- предназначен для использования в обычной деятельности: при производстве и продаже продукции, выполнении работ, оказании услуг, для предоставления за плату во временное пользование или для управленческих нужд
- предназначен для использования дольше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев
- способен приносить экономические выгоды, на которые у организации есть право — исключительное, по лицензионному договору или по другим документам, — и доступ других лиц к этим выгодам организация может ограничить
- может быть выделен (идентифицирован) из других активов или отделен от них
С 2024 года в состав НМА включают права по лицензионным договорам (неисключительные права) на программы для ЭВМ и другие результаты интеллектуальной деятельности (пп. «г» п. 4, п. 6 ФСБУ 14/2022). Не каждая лицензия становится НМА: нужны срок использования больше 12 месяцев и контроль над активом. Например, доступ к облачному сервису, который поставщик может заблокировать, НМА не признают (Рекомендация БМЦ Р-164/2024-КпР).
ФСБУ 14/2022 не распространяется на средства индивидуализации, созданные собственными силами, — фирменные наименования, товарные знаки, знаки обслуживания (пп. «е» п. 8 ФСБУ 14/2022). Затраты на их создание признают расходами периода. Товарные знаки, приобретенные у других лиц, признают НМА.
Как разделить в учете бессрочную лицензию и услуги техподдержки, разобрали в консультации Раздельный учет лицензии и услуг сопровождения в 1С
Организация может не применять ФСБУ 14/2022 к активам дешевле лимита из учетной политики (п. 7 ФСБУ 14/2022). Лимит устанавливают с учетом существенности, часто ориентируются на налоговый порог 100 000 руб. Затраты на такие активы признают расходами периода, а их наличие контролируют, например на забалансовом счете.
Нужно ли признавать НМА лицензию на программу стоимостью меньше 100 000 руб., разобрали в консультации Учет лицензии на ПО в 1С
Организации с правом на упрощенный бухучет могут сразу списывать в расходы затраты на приобретение и создание НМА (пп. «б» п. 4 ФСБУ 26/2020), не проверять НМА на обесценение и раскрывать в отчетности меньше информации (п. 3 ФСБУ 14/2022).
Лектор Ольга Шерст разобрала признаки НМА, формирование первоначальной стоимости и оприходование НМА в 1С на эфире Практика применения ФСБУ 14 и ФСБУ 26 в части НМА в 1С. Запись эфира доступна при оформлении коммерческой подписки Бухэксперт
Поступление НМА: проводки
Капитальные вложения в НМА собирают на счете 08 «Вложения во внеоборотные активы». Первоначальная стоимость НМА — это сумма капитальных вложений до признания объекта (п. 13 ФСБУ 14/2022). Какие затраты в нее входят, определяет ФСБУ 26/2020: например, пошлины за регистрацию права включают, а обучение персонала работе с программой — нет (п. 10, 16 ФСБУ 26/2020). Когда стоимость сформирована, объект принимают к учету на счет 04 «Нематериальные активы».
Пример 1. Покупка исключительного права на программу
ООО «Стелла» приобрело исключительное право на программу для ЭВМ стоимостью 530 150 руб. (без НДС). Расходы на консультационные услуги по настройке составили 24 140 руб. (без НДС).
Проводки:
|
Содержание операции |
Дебет |
Кредит |
Сумма, руб. |
| Отражены затраты на приобретение исключительного права на программу для ЭВМ | 08.05 | 60 | 530 150 |
| Отражены консультационные услуги | 08.05 | 60 | 24 140 |
| НМА принят к учету по первоначальной стоимости (530 150 руб. + 24 140 руб.) | 04 | 08.05 | 554 290 |
Если организация платит НДС и поставщик предъявил налог, входной НДС отражают на счете 19 и принимают к вычету после принятия НМА к учету (п. 1 ст. 172 НК РФ). Вычет можно заявить и позже — в течение трех лет после принятия НМА к учету (п. 1.1 ст. 172 НК РФ).
Если продавец передает исключительное право на программу или базу данных из реестра российского ПО (пп. 26 п. 2 ст. 149 НК РФ) либо на изобретение, полезную модель, промышленный образец, топологию интегральной микросхемы или ноу-хау (пп. 26.1 п. 2 ст. 149 НК РФ), НДС он не предъявляет и счет-фактуру не выставляет (пп. 1 п. 3 ст. 169 НК РФ). Вычета в этом случае нет.
Пример 2. Создание полезной модели своими силами
ООО «Лидер» собственными силами создает полезную модель. Расходы составили:
- материалы — 100 000 руб.
- оплата труда разработчиков — 200 000 руб.
- страховые взносы — 60 000 руб.
- услуги сторонних организаций по патентованию — 40 000 руб.
Затраты на создание полезной модели — это расходы на НИОКР. На счете 08 их собирают, только если работы относятся к стадии разработок и одновременно выполнены условия п. 17.3 ФСБУ 26/2020: организация может и намерена завершить работы и использовать результат, ожидает от него экономические выгоды, у нее есть ресурсы, а затраты можно надежно оценить. Затраты стадии исследований и затраты, понесенные до решения о создании объекта, — расходы периода (п. 16, 17.4 ФСБУ 26/2020).
НМА принимают к учету после государственной регистрации полезной модели. В примере все условия выполнены. Автору служебной полезной модели полагается вознаграждение (ст. 1370 ГК РФ, Постановление Правительства от 16.11.2020 N 1848). В налоговом учете для расходов на НИОКР действует особый порядок (ст. 262 НК РФ).
Проводки:
|
Содержание операции |
Дебет |
Кредит |
Сумма, руб. |
| Списаны материалы | 08.05 | 10 | 100 000 |
| Начислена зарплата разработчикам | 08.05 | 70 | 200 000 |
| Начислены страховые взносы | 08.05 | 69 | 60 000 |
| Отражены услуги по патентованию | 08.05 | 60 | 40 000 |
| НМА принят к учету по первоначальной стоимости (100 000 руб. + 200 000 руб. + 60 000 руб. + 40 000 руб.) | 04 | 08.05 | 400 000 |
Пример 3. Вклад товарного знака в уставный капитал
Учредитель вносит в уставный капитал исключительное право на товарный знак. Денежная оценка вклада — 500 000 руб., ее провел независимый оценщик (п. 2 ст. 66.2 ГК РФ).
Проводки:
|
Содержание операции |
Дебет |
Кредит |
Сумма, руб. |
| Отражена задолженность учредителя по вкладу в уставный капитал | 75 | 80 | 500 000 |
| Отражено поступление НМА от учредителя | 08.05 | 75 | 500 000 |
| НМА принят к учету | 04 | 08.05 | 500 000 |
Переход права на товарный знак регистрируют в Роспатенте (п. 2 ст. 1232 ГК РФ) — НМА принимают к учету после регистрации. Если учредитель — плательщик НДС, он восстанавливает ранее принятый к вычету налог (пп. 1 п. 3 ст. 170 НК РФ) и указывает его в документах на передачу, а общество принимает эту сумму к вычету (п. 11 ст. 171 НК РФ).
В налоговом учете вклад в уставный капитал не доход (пп. 3 п. 1 ст. 251 НК РФ). Если учредитель — организация, налоговая стоимость НМА у общества равна остаточной стоимости права по данным налогового учета учредителя (пп. 2 п. 1 ст. 277 НК РФ).
Пример 4. Безвозмездное получение права от основного общества
ООО «ТехноПроект» безвозмездно получает от основного общества — ООО «Альфа», которому принадлежит 70% уставного капитала, — исключительное право на программу для ЭВМ. Справедливая стоимость программы, подтвержденная отчетом независимого оценщика, составляет 1 200 000 руб. (без НДС). Расходы на юридические услуги по оформлению передачи права составили 15 000 руб. (без НДС).
Проводки:
|
Содержание операции |
Дебет |
Кредит |
Сумма, руб. |
| Отражена справедливая стоимость безвозмездно полученного НМА | 08.05 | 98.02 | 1 200 000 |
| Отражены расходы на юридические услуги | 08.05 | 60 | 15 000 |
| НМА принят к учету по первоначальной стоимости (1 200 000 руб. + 15 000 руб.) | 04 | 08.05 | 1 215 000 |
| Ежемесячно: признан прочий доход в сумме амортизации, начисленной на 1 200 000 руб. | 98.02 | 91.01 | по расчету |
В налоговом учете стоимость полученного права не включают в доходы: ООО «Альфа» владеет 70% уставного капитала ООО «ТехноПроект» (пп. 11 п. 1 ст. 251 НК РФ). Обязательное условие — в течение года программу не передают третьим лицам. Если доля участия меньше 50% или условие нарушено, стоимость права признают внереализационным доходом по рыночной стоимости (п. 8 ст. 250 НК РФ).
Если участник передает право как вклад в имущество общества по решению участников (ст. 27 Федерального закона от 08.02.1998 N 14-ФЗ «Об обществах с ограниченной ответственностью»), в бухучете стоимость права можно отразить в добавочном капитале: Дт 08 Кт 83. В налоговом учете такой вклад не доход (пп. 3.4 п. 1 ст. 251 НК РФ).
Амортизация НМА: проводки
Амортизацию НМА начисляют с даты признания объекта в бухучете. Организация может решить начинать ее с 1 числа месяца, следующего за месяцем признания, и прекращать с 1 числа месяца, следующего за месяцем списания (п. 38 ФСБУ 14/2022). Амортизацию учитывают на счете 05 «Амортизация нематериальных активов».
Способ амортизации выбирают для каждой группы НМА: линейный, уменьшаемого остатка или пропорционально количеству продукции (п. 39-41 ФСБУ 14/2022). При линейном способе сумму за период считают так: (балансовая стоимость − ликвидационная стоимость) / оставшийся СПИ (п. 40). Например, если ООО «Стелла» установит для программы из примера 1 СПИ 5 лет и нулевую ликвидационную стоимость, ежемесячная амортизация составит 554 290 / 60 = 9 238,17 руб.
По НМА с неопределенным СПИ амортизацию не начисляют (п. 33 ФСБУ 14/2022). СПИ, ликвидационную стоимость и способ амортизации проверяют в конце каждого года (п. 42 ФСБУ 14/2022).
В 1С:Бухгалтерия ПРОФ амортизацию начисляют с месяца, следующего за принятием к учету; вариант «с даты признания» доступен в версии КОРП.
Проводки по начислению амортизации:
|
Содержание операции |
Дебет |
Кредит |
| Начислена амортизация по НМА, используемому в основном производстве | 20 | 05 |
| Начислена амортизация по НМА, используемому во вспомогательном производстве | 23 | 05 |
| Начислена амортизация по общепроизводственному НМА | 25 | 05 |
| Начислена амортизация по НМА, используемому в управлении компанией | 26 | 05 |
| Начислена амортизация по НМА, используемому в торговой деятельности компании | 44 | 05 |
Как начислять налоговую амортизацию после модернизации НМА, читайте в статье Как начислять налоговую амортизацию по модернизированным НМА?
Продажа НМА: проводки
Продажу НМА — передачу исключительного права по договору об отчуждении — в бухучете отражают на счете 91 «Прочие доходы и расходы».
Дату выбытия определяет переход исключительного права. Обычно право переходит в момент заключения договора об отчуждении, а если право подлежит госрегистрации (патент, товарный знак) — в момент регистрации перехода в Роспатенте (п. 4 ст. 1234 ГК РФ). На эту дату НМА списывают и признают доход.
Продажу оформляют договором об отчуждении и актом. В отчете о финансовых результатах результат от выбытия показывают свернуто — доходом или расходом (п. 48 ФСБУ 14/2022).
В налоговом учете выручку от продажи уменьшают на остаточную стоимость НМА и расходы на продажу (пп. 1 п. 1 ст. 268 НК РФ). Убыток признают равными долями в течение оставшегося СПИ (п. 3 ст. 268 НК РФ). На УСН выручку включают в доходы; если НМА продали раньше чем через 3 года после учета расходов на него (при СПИ больше 15 лет — раньше чем через 10 лет с момента приобретения), налоговую базу пересчитывают (п. 3 ст. 346.16 НК РФ).
Какие проводки сделать в 1С у правообладателя и приобретателя при отчуждении исключительного права, разобрали в консультации Отчуждение исключительных прав на книгу в 1С
Проводки при продаже НМА:
|
Содержание операции |
Дебет |
Кредит |
| Списана первоначальная стоимость НМА | 04.09 | 04.01 |
| Списана сумма начисленной амортизации при выбытии НМА | 05.01 | 04.09 |
| Списана балансовая стоимость выбывших НМА | 91.02 | 04.09 |
| Отражена выручка от продажи НМА | 62 | 91.01 |
| Начислен НДС по проданным НМА (если операция облагается НДС) | 91.02 | 68 |
| Отражены расходы на продажу | 91.02 | 60, 76 и др. |
| Определен финансовый результат — прибыль | 91.09 | 99 |
| Определен финансовый результат — убыток | 99 | 91.09 |
Пример 5. Продажа патента на изобретение
Компания продает исключительное право на изобретение (патент). Исходные данные:
- первоначальная стоимость патента — 1 200 000 руб.
- сумма амортизации — 400 000 руб.
- цена продажи — 1 830 000 руб., НДС не облагается (пп. 26.1 п. 2 ст. 149 НК РФ)
- юридические услуги на оформление сделки — 50 000 руб. (без НДС)
- организация — плательщик НДС, но передача права на изобретение освобождена от налога, поэтому счет-фактуру не выставляют (пп. 1 п. 3 ст. 169 НК РФ)
Проводки:
|
Содержание операции |
Дебет |
Кредит |
Сумма, руб. |
| Списана первоначальная стоимость НМА | 04.09 | 04.01 | 1 200 000 |
| Списана сумма начисленной амортизации при выбытии НМА | 05.01 | 04.09 | 400 000 |
| Списана балансовая стоимость выбывших НМА (1 200 000 руб. − 400 000 руб.) | 91.02 | 04.09 | 800 000 |
| Отражена выручка от продажи патента | 62 | 91.01 | 1 830 000 |
| Отражены расходы на юридические услуги | 91.02 | 60 | 50 000 |
| Финансовый результат при продаже патента (прибыль: 1 830 000 руб. − 800 000 руб. − 50 000 руб.) | 91.09 | 99 | 980 000 |
Операцию отражают в разделе 7 декларации по НДС как освобожденную от налогообложения.
Выдача лицензии на НМА: проводки
Если организация предоставляет другим лицам право использовать свой НМА по лицензионному договору, объект остается на ее учете. Амортизацию по нему начисляют как обычно: Дт 20, 26, 44, 91.02 Кт 05 (п. 45 ФСБУ 14/2022). Доход отражают на счете 90 или 91 — в зависимости от того, обычный ли это вид деятельности.
НДС начисляют не всегда: лицензии на ПО из реестра и на изобретения, полезные модели, промышленные образцы, ноу-хау не облагаются (пп. 26, 26.1 п. 2 ст. 149 НК РФ), лицензия на товарный знак облагается.
Минфин разъяснил, что освобождение действует и при безвозмездной передаче прав на ноу-хау по лицензионному договору: Письмо Минфина от 04.05.2026 N 03-07-08/37145
Проводки по лицензионному договору — обычный вид деятельности:
|
Содержание операции |
Дебет |
Кредит |
| Отражена выручка по лицензионному договору | 62 | 90.01 |
| Начислен НДС по лицензионному договору (если операция облагается) | 90.03 | 68 |
Проводки по лицензионному договору — не основной вид деятельности:
|
Содержание операции |
Дебет |
Кредит |
| Отражена выручка по лицензионному договору | 62 | 91.01 |
| Начислен НДС по лицензионному договору (если операция облагается) | 91.02 | 68 |
Кратко о проводках по нематериальным активам
- При поступлении НМА затраты на приобретение или создание (цену, услуги, зарплату, материалы) собирают по дебету счета 08.05, затем первоначальную стоимость переносят на счет 04 (Дт 04 Кт 08.05)
- Амортизацию начисляют ежемесячно: Дт 20, 26, 44 и др. Кт 05 — счет затрат зависит от того, где используют НМА
- При продаже исключительного права НМА списывают через субсчет 04.09: первоначальную стоимость — Дт 04.09 Кт 04.01, накопленную амортизацию — Дт 05.01 Кт 04.09, балансовую стоимость — в прочие расходы Дт 91.02 Кт 04.09; выручку отражают по кредиту 91.01, НДС начисляют (Дт 91.02 Кт 68), только если операция облагается, финансовый результат закрывают на счет 99 через 91.09
- При выдаче лицензии НМА остается на балансе и продолжает амортизироваться, выручку отражают на счете 90 или 91 в зависимости от того, обычный ли это вид деятельности; НДС начисляют с учетом освобождений по ст. 149 НК РФ
См.также:
Если вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете