





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Рассмотрим механизм разделения в балансе дебиторской и кредиторской задолженности на долгосрочную и краткосрочную части. Из статьи вы узнаете:
- какие строки заполняются при этом в активе и пассиве баланса
- какие счета расчетов задействованы в алгоритме 1С
- какие настройки сделать и какой документ создать
- какие есть отчеты, чтобы проверить разделение задолженности
Содержание
- Функционал разделения задолженности на долгосрочную и краткосрочную
- Алгоритм разделения дебиторской и кредиторской задолженности
- Разделение дебиторской задолженности на долгосрочную и краткосрочную
- Разделение авансов поставщикам на внеоборотные и оборотные активы
- Разделение дебиторки (расходов будущих периодов) на внеоборотные и оборотные активы
- Разделение обязательств по арендным (лизинговым) договорам
Функционал разделения задолженности на долгосрочную и краткосрочную
С релиза 3.0.195 в 1С:Бухгалтерия КОРП автоматически разделяются требования и обязательства на долгосрочную и краткосрочную части. Заполняются строки баланса:
Получите понятные самоучители 2026 по 1С бесплатно:
- 1190 «Прочие внеоборотные активы» — долгосрочной дебиторской задолженностью
- 1230 «Дебиторская задолженность» — краткосрочной дебиторской задолженностью
- 1260 «Прочие оборотные активы»— несущественной краткосрочной дебиторской задолженностью
- 1410 «Заемные средства» — суммами долгосрочных займов полученных
- 1510 «Заемные средства» — краткосрочной частью долгосрочных займов, суммами краткосрочных займов
- 1450 «Прочие долгосрочные обязательства» — долгосрочной частью обязательства, в т. ч. по аренде (лизингу)
- 1520 «Кредиторская задолженность» — суммами краткосрочных обязательств, в т. ч. по аренде (лизингу)
Классификация сроков задолженности определяется по срокам погашения, указанным в Акте инвентаризации расчетов. Если сроки погашения в акте не указаны, программа определяет их в такой последовательности, учитывает срок платежа, указанный в:
- документе Поступление (акт, накладная, УПД), Реализация (акт, накладная, УПД)
- договоре (с покупателем, с поставщиком)
- настройках параметров ведения учета расчетов с покупателями и поставщиками
Для договоров аренды (лизинга) сроки погашения берутся из графиков платежей.
Для дебиторской задолженности, которая списывается в программе по алгоритму расходов будущих периодов, сроки определяются по способу и периоду ее списания, указанным в карточке РБП.
Алгоритм разделения дебиторской и кредиторской задолженности
Настройки в 1С
Чтобы воспользоваться функционалом, установите в настройках учетной политики порядок выделения краткосрочной части активов и обязательств (Главное – Учетная политика).
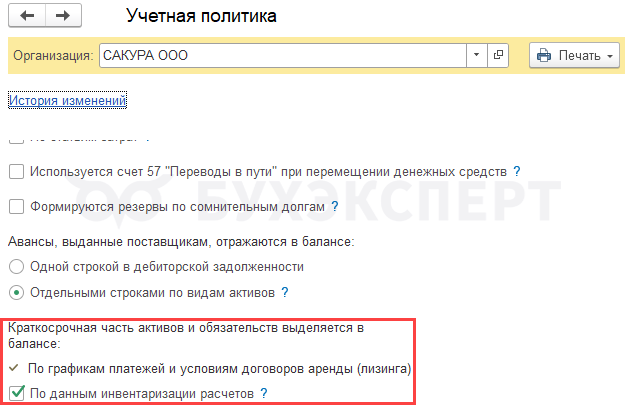
Чтобы разделять в балансе краткосрочную и долгосрочную части в активах и обязательствах, установите флаг По данным инвентаризации расчетов.
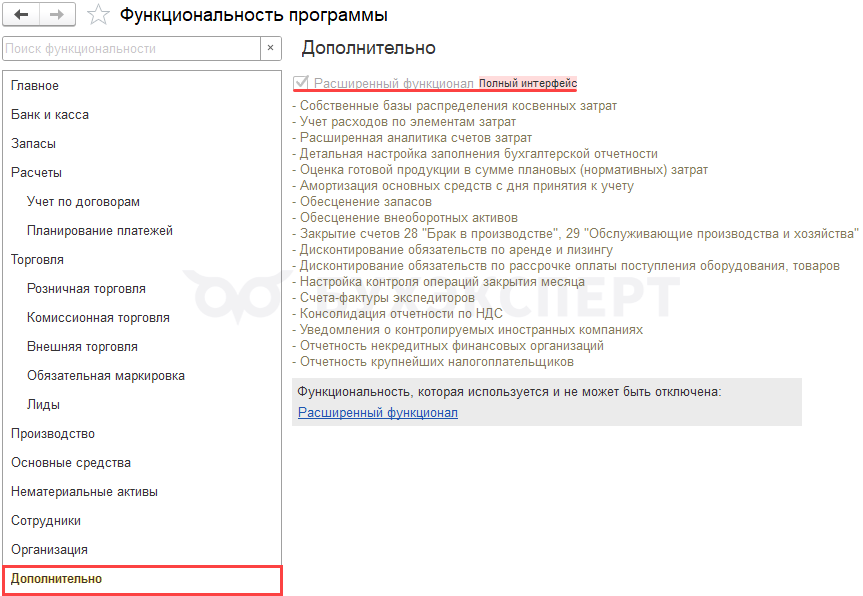
Проверьте, что в разделе Функциональность — Дополнительно стоит флаг Расширенный функционал.
Документ Акт инвентаризации расчетов
Перед составлением бухгалтерской отчетности проведите инвентаризацию расчетов и оформите Акт инвентаризации расчетов (раздел Покупки или Продажи — Акты инвентаризации расчетов).
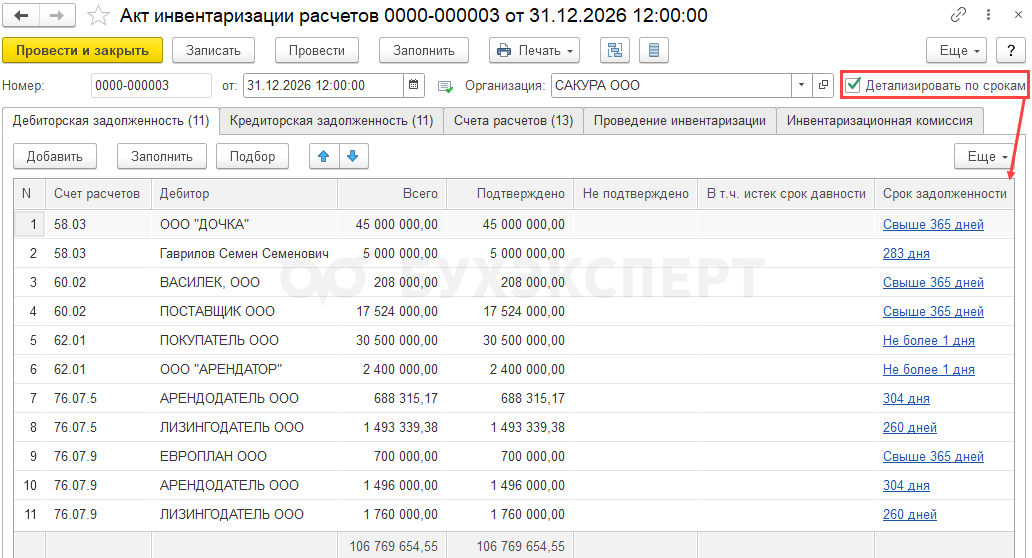
Установите в шапке документа флаг Детализировать по срокам. Появится графа Срок задолженности с указанием значений в виде ссылок. Пройдите по ссылке в строке задолженности, которую хотите разделить.
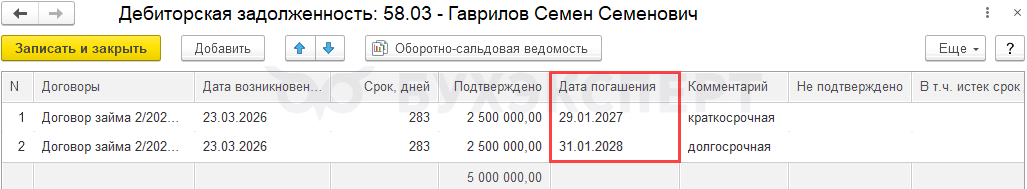
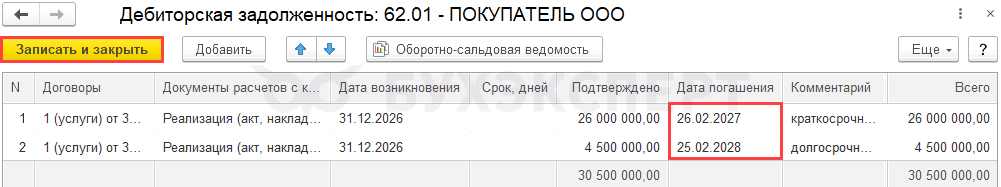
Укажите дату погашения, если она не установлена. При необходимости разделите сумму требования (обязательства) на краткосрочную и долгосрочную части по кнопке Добавить. Нажмите Записать и закрыть.
Классификация задолженности по срокам
В процедуре Закрытие месяца проведите рег. операцию Классификация задолженности по срокам.
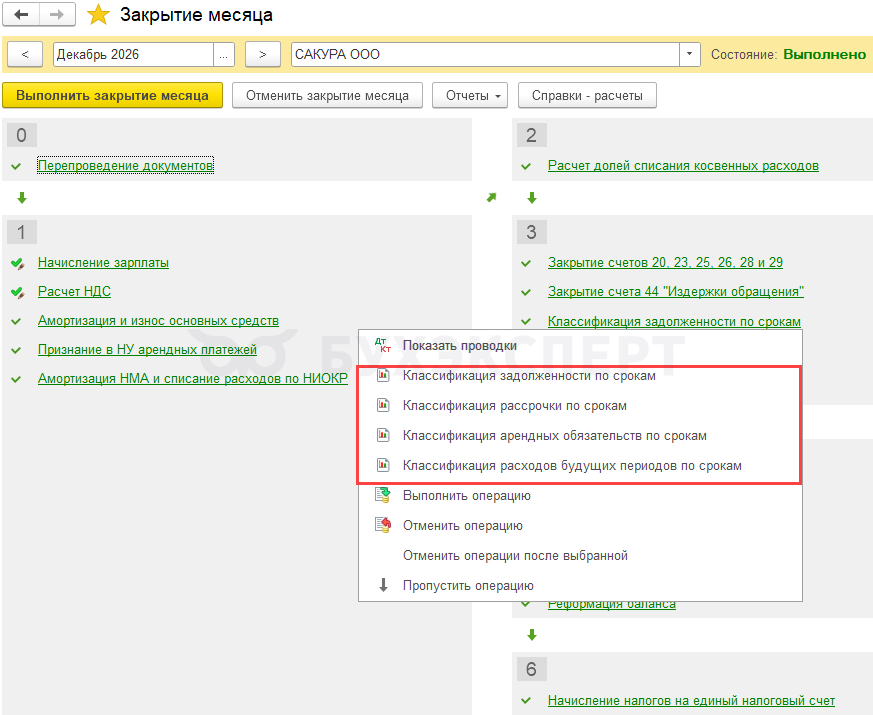
Формируются 4 отчета для:
- задолженности (общий отчет)
- задолженности с рассрочкой
- арендных обязательств
- расходов будущих периодов (дебиторской задолженности, которая списывается постепенно)
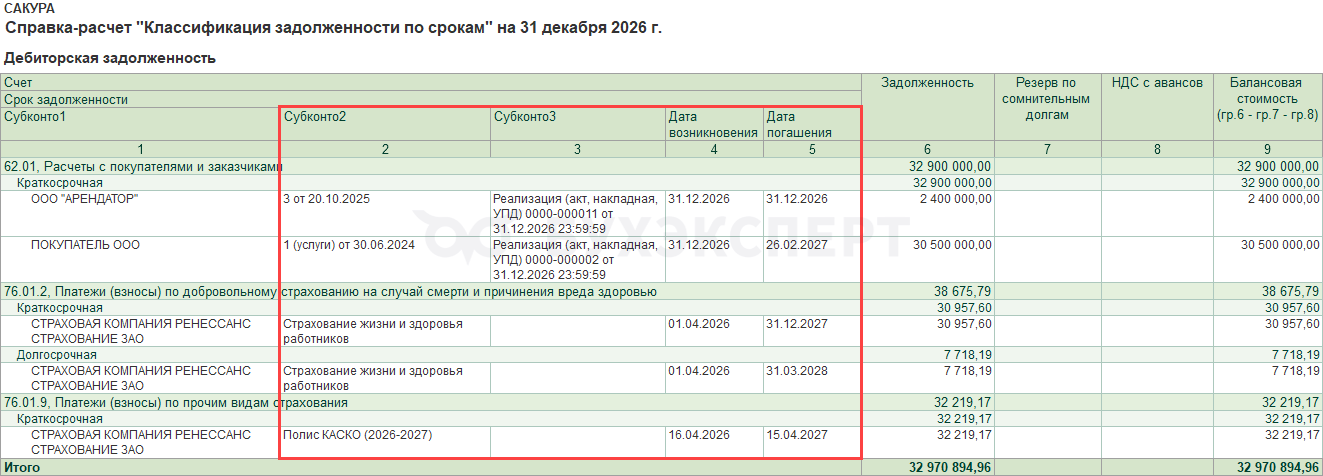
При выборе Классификация задолженности по срокам по умолчанию формируется компактная форма отчета. Для расшифровки с документами расчетов, сроками возникновения, погашения в отчете становите флаг Детальные записи — Сформировать.
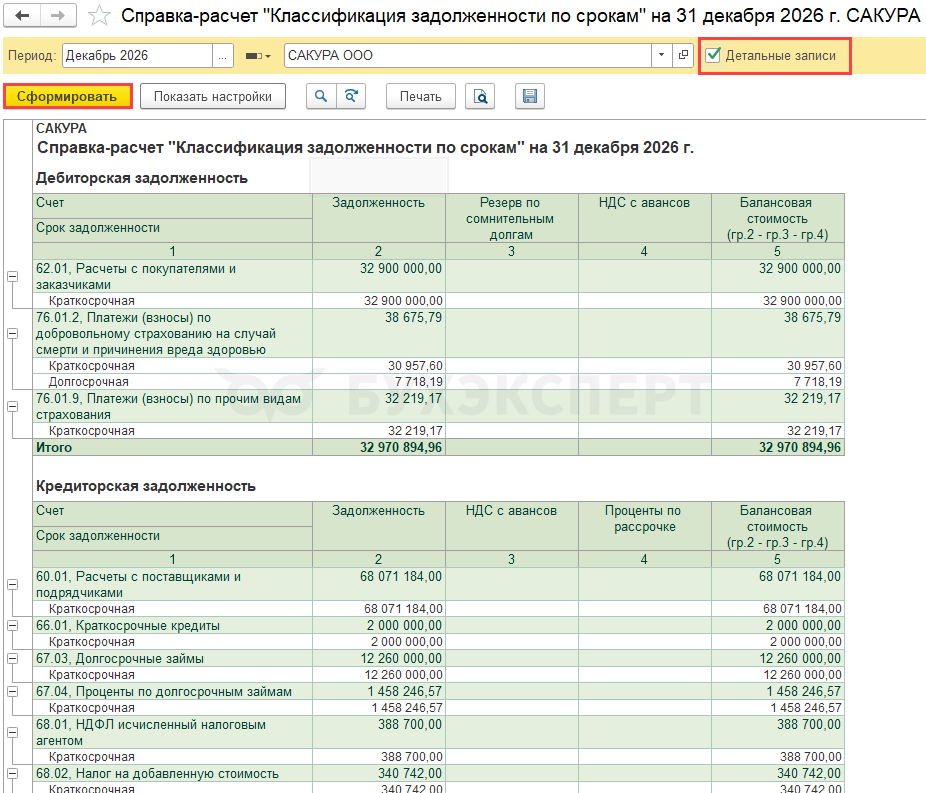
Расширенный вариант того же отчета с детальными записями:
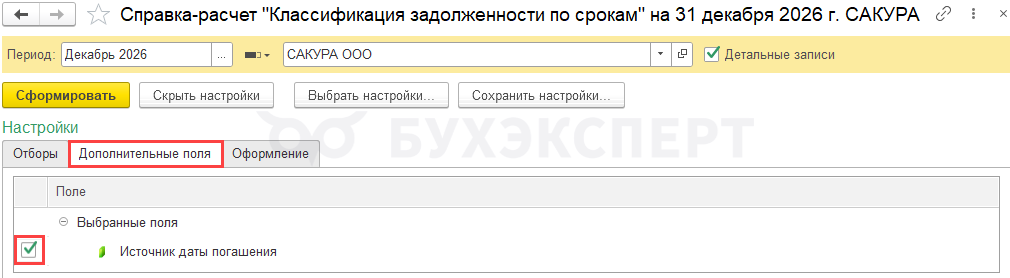
Если требуется посмотреть, каким документом установлена дата погашения, нажмите Показать настройки – Дополнительные поля – флаг Источник даты погашения.
В балансе дебиторская и кредиторская задолженность в отдельных строках долгосрочной и краткосрочной части заполнится автоматически.
Рассмотрим примеры разделения на краткосрочную и долгосрочную части дебиторской и кредиторской задолженностей, которые имеют особенности по сравнению с общим алгоритмом.
Разделение дебиторской задолженности на долгосрочную и краткосрочную
Задолженность покупателей и заказчиков, а также иная дебиторская задолженность, связанная с обычным операционным циклом, является оборотным активом, независимо от срока ее погашения (пп. «в» п. 14 ФСБУ 4/2023).
В 1С дебиторская задолженность на счете 62 «Расчеты с покупателями и заказчиками», например, по умолчанию отражается в строке:
- 1230 «Дебиторская задолженность»
- детализация «Расчеты с покупателями и заказчиками»
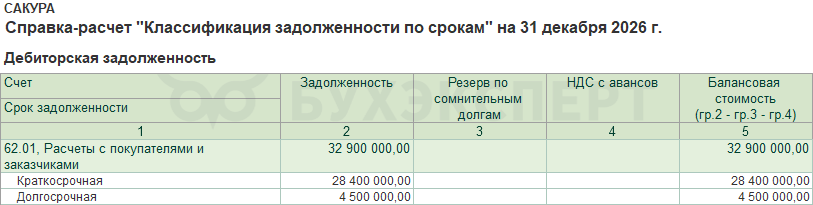
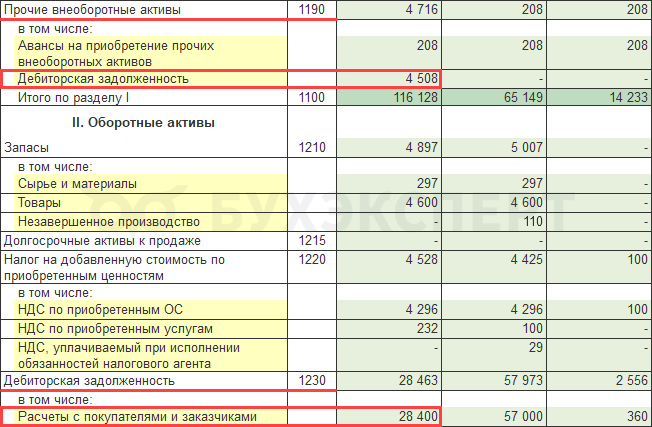
Если в Акте инвентаризации расчетов разделить дебиторскую задолженность на краткосрочную и долгосрочную части, программа заполнит суммы раздельно: во внеоборотных и оборотных активах.
Справка-расчет «Классификация задолженности по срокам» на 31 декабря 2026
Баланс за 2026 год
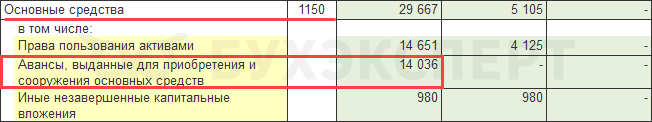
Разделение авансов поставщикам на внеоборотные и оборотные активы
Авансы поставщикам будут отражены в балансе как внеоборотные активы, если в карточке договора с поставщиком в разделе Отражение в финансовой отчетности выбрать:
- Основные средства
- Инвестиционная недвижимость
- Нематериальные активы
- Прочие внеоборотные активы
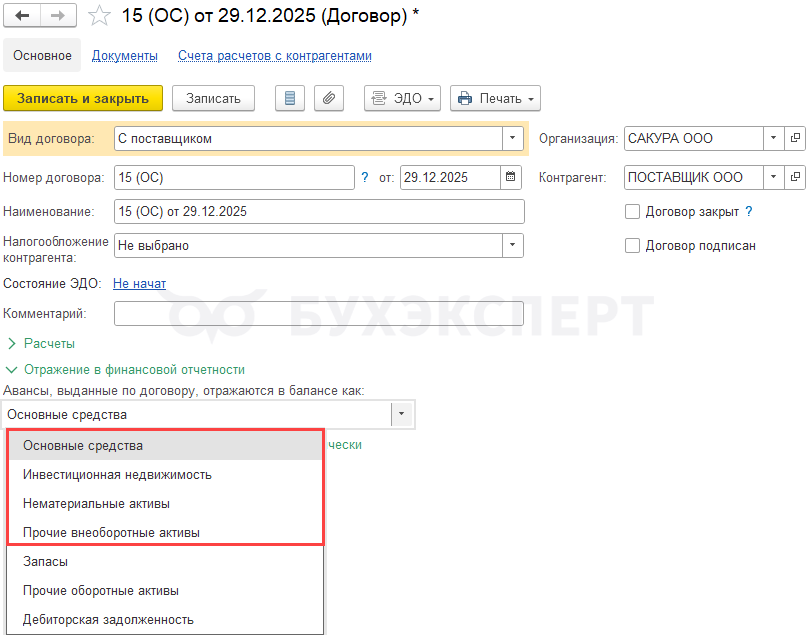
В иных случаях остатки на счетах 60.02, 60.22, 60.32 отразятся в разделе Оборотные активы.
Баланс за 2026 год
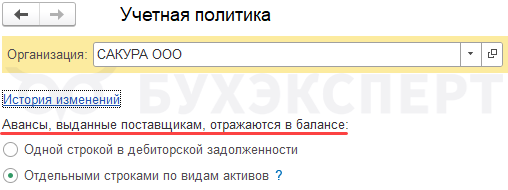
Чтобы авансы в счет приобретения (создания) внеоборотных активов отражались в соответствующем разделе, настройте учетную политику в 1С (Главное – Учетная политика).
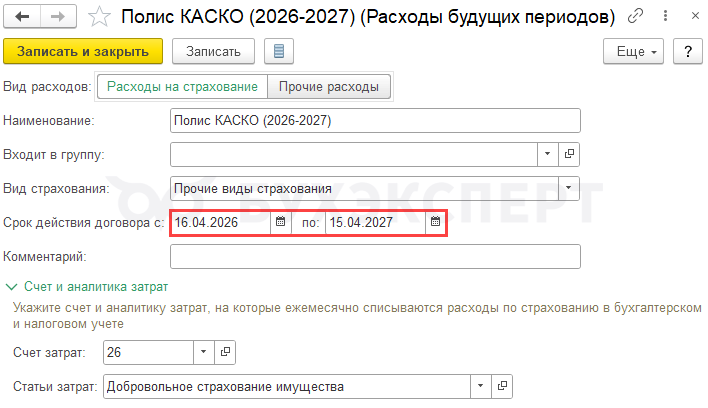
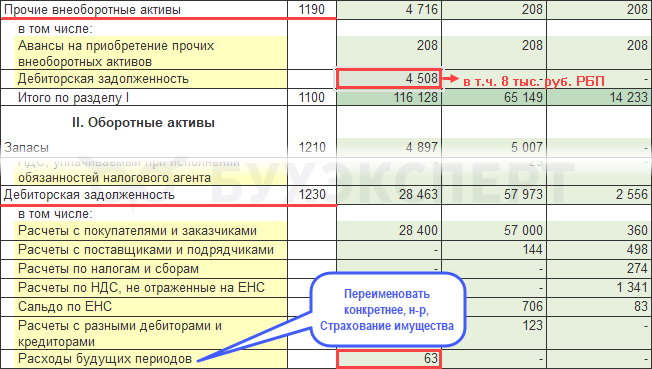
Разделение дебиторки (расходов будущих периодов) на внеоборотные и оборотные активы
Понятие «расходы будущих периодов» в бухгалтерском учете применяется только в ПБУ 2/2008 «Учет договоров строительного подряда» и относится к расходам, которые учитываются по мере признания выручки.
В 1С как расходы будущих периодов условно учитывается дебиторская задолженность, которая признается по мере исполнения договора об оказании услуг, например, страхования жизни, здоровья или имущества.
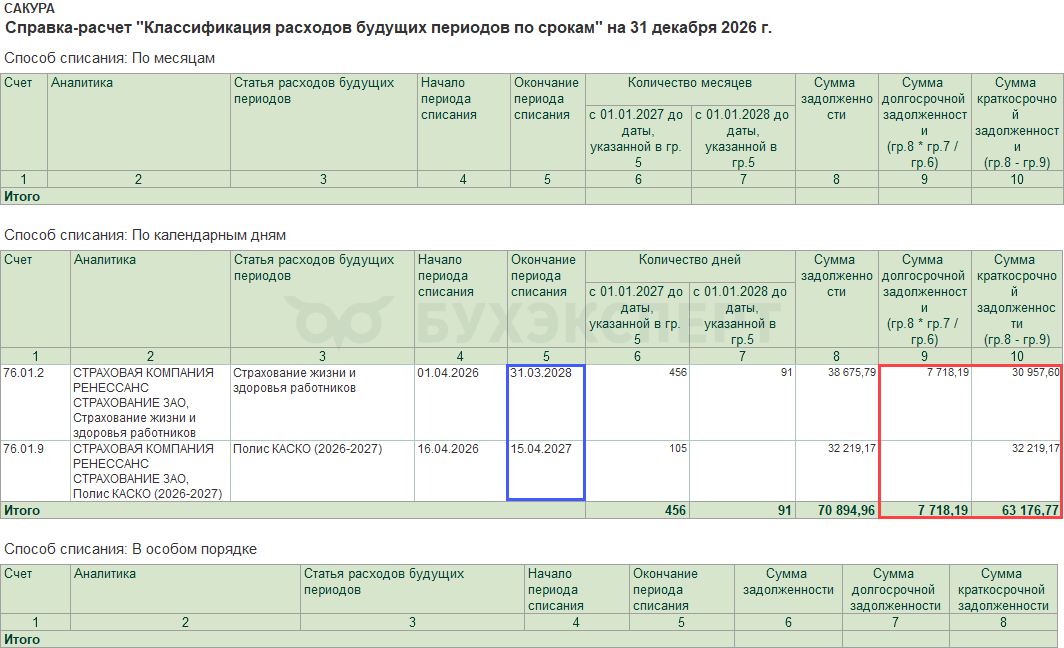
Остатки на счетах 76.01.1 «Расчеты по имущественному и личному страхованию», 76.01.2 «Платежи (взносы) по добровольному страхованию на случай смерти и причинения вреда здоровью» и иные аналогичные активы распределяются на внеоборотные и оборотные в соответствии со способами списания и сроками окончания погашения дебиторской задолженности, указанными в карточке Расходов будущих периодов.
Справка-расчет «Классификация расходов будущих периодов по срокам» на 31 декабря 2026
Баланс за 2026 год
Разделение обязательств по арендным (лизинговым) договорам
Разделение арендных обязательств на краткосрочные и долгосрочные в 1С происходит автоматически в соответствии с графиком платежей, указанном в документе Поступление в лизинг или Поступление в аренду.
Подробнее о механизме смотрите в видео.
Также в соответствии с графиком платежей разделяется на долгосрочное и краткосрочное обязательство кредиторская задолженность по поступлениям с рассрочкой.
Рассрочка платежа при капитальных вложениях в ОС в 1С (КОРП)
Мы рассмотрели, как в 1С Бухгалтерия 8 КОРП разделяется дебиторская и кредиторская задолженность на краткосрочную и долгосрочную части.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете