




Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
Разберем возврат комиссионного товара в учете комитента.
Из статьи узнаете, как:
- оформить возврат проданного комиссионного товара
- откорректировать вознаграждение комиссионеру
- возврат повлияет на декларацию по НДС
Содержание
Получите понятные самоучители 2026 по 1С бесплатно:
Пошаговая инструкция
14 августа покупатель вернул комиссионеру товар — Ноутбук Lenovo (2 шт.) на сумму 122 000 руб. (в т. ч. НДС 22%).
17 августа комитент заключил соглашение с комиссионером о возврате Ноутбука Lenovo, проданного в июле. Стороны договорились, что в возврате нет вины комитента, комиссионное вознаграждение по данному товару за июль будет возвращено за счет уменьшения комиссии за август. В тот же день товар возвращен комитенту.
31 августа комиссионером представлен отчет о:
- продажах на сумму 183 000 руб. (в т. ч. НДС 22%)
- возврате на сумму 122 000 руб. (в т. ч. НДС 22%)
Одновременно переданы акт и счет-фактура на комиссионное вознаграждение
Пошаговая инструкция оформления примера: PDF
|
Дата |
Дебет |
Кредит |
Сумма БУ |
Сумма НУ |
Наименование операции |
Документы (отчеты) в 1С |
|
|
Дт |
Кт |
||||||
| Возврат товара комиссионером | |||||||
| 20 июля | 41.01 | 45.01 | 10 000 | 10 000 | 10 000 | Возврат товаров из комиссии | Возврат товаров от покупателя |
| Регистрация отчета комиссионера | |||||||
| 31 августа | 90.02.1 | 45.01 | -20 000 | -20 000 | -20 000 | Списание себестоимости товаров (сторно) | Отчет комиссионера (агента) о продажах |
| 76.09 | 90.01.1 | -122 000 | -122 000 | -122 000 | Выручка от реализации товаров (сторно) | ||
| 90.03 | 19.09 | -22 000 | Начисление НДС с выручки (сторно) | ||||
| 68.02 | 19.09 | 22 000 | Принятие НДС к вычету | ||||
| 90.02.1 | 45.01 | 30 000 | 30 000 | 30 000 | Списание себестоимости товаров | ||
| 60.01 | 76.09 | 6 100 | 6 100 | 6 100 | Удержание из выручки комиссионного вознаграждения | ||
| 76.09 | 90.01.1 | 183 000 | 183 000 | 183 000 | Выручка от реализации товаров | ||
| 44.01 | 60.01 | 5 000 | 5 000 | 5 000 | Учет комиссионного вознаграждения | ||
| 90.03 | 68.02 | 33 000 | 33 000 | 33 000 | Начисление НДС с выручки | ||
| 19.04 | 60.01 | 1 100 | 1 100 | 1 100 | Принятие к учету НДС | ||
| Регистрация СФ комиссионера | |||||||
| 31 августа | 6 100 | Регистрация СФ поставщика | Счет-фактура полученный на поступление | ||||
| 68.02 | 19.04 | 1 100 | Принятие НДС к вычету | ||||
| 1 100 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||||
| Выставление СФ на отгрузку покупателям | |||||||
| дата отгрузки в августе | 183 000 | Выставление СФ на отгрузку | Счет-фактура выданный на реализацию | ||||
| 33 000 | Отражение НДС в Книге продаж | Отчет Книга продаж | |||||
| Выставление КСФ на возврат от покупателей | |||||||
| дата возврата в августе | 122 000 | Выставление КСФ на возврат | Корректировочный счет-фактура выданный | ||||
| 22 000 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||||
См. начало примера Реализация товаров по договору комиссии (позиция комитента)
Нормативное регулирование
Товар, проданный по договору между юридическими лицами, можно вернуть:
- по причине нарушения условий договора одной из сторон, например:
- недопоставка товара (ст. 466 ГК РФ)
- нарушение ассортимента (ст. 468 ГК РФ)
- поставка товара ненадлежащего качества (п. 2 ст. 475 ГК РФ)
- передача некомплектного товара (п. 2 ст. 480 ГК РФ)
- передача товара, подлежащего упаковке или помещению в тару, без тары или упаковки (ст. 482 ГК РФ)
- отказ покупателя от оплаты товара (п. 4 ст. 486 ГК РФ)
- по соглашению сторон
Документы-основания для оформления возврата — разные, в зависимости от его причины:
- из-за неисполнения условий договора — документы, подтверждающие неисполнение договора, например, претензия покупателя в произвольной форме и накладная на возврат
- по соглашению сторон — дополнительное соглашение к договору о возврате товара
Если возврат товара произошел по вине комитента (например, комитент поставил бракованный товар комиссионеру), то комиссионер сохраняет право на комиссионное вознаграждение и возмещение расходов, которые он понес из-за продажи данного товара (п. 2 ст. 991 ГК РФ)
БУ
Договор купли-продажи с покупателем по возвращаемому товару считается неисполненным, а право на товар — не перешедшим к покупателю. Комитент сторнирует выручку и расходы по продаже товара в том периоде, в котором получено извещение или подписано соглашение о его возврате (п. 2 ПБУ 22/2010).
Если реализация товара и его возврат были в разных отчетных периодах, то в периоде возврата признаются прибыль и убыток прошлых лет, выявленные в отчетном году (п. 36 ФСБУ 9/2025, п. 28 ФСБУ 10/2026).
Если возврат произошел не по вине комитента, то комиссионное вознаграждение в текущем месяце можно уменьшить в счет периода, в котором был продан возвращаемый товар.
НУ
Если товар возвращается в том же налоговом периоде, в котором он был продан, то на дату получения извещения о возврате комитент сторнирует:
- доходы — на сумму договорной цены товара (без НДС)
- расходы — на покупную стоимость товара
Уточненную декларацию за прошлый отчетный период подавать не нужно, так как у организации на тот момент было право признать доходы и расходы (пп. 3 п. 1 ст. 268 НК РФ). Кроме того, нет обязанности подавать уточненную декларацию, если искажения привели к излишней уплате налога (п. 1 ст. 54 НК РФ).
Уточненную декларацию также не нужно подавать и когда товар возвращен в следующем налоговом периоде. В этом случае отмена договора купли-продажи приводит к формированию внереализационных доходов и расходов:
- на покупную стоимость товара — доходов прошлых лет, выявленных в отчетном (налоговом) периоде (п. 10 ст. 250 НК РФ)
- на сумму договорной цены товара (без НДС) — убытка прошлых лет, выявленного в текущем отчетном (налоговом) периоде (пп. 1 п. 2 ст. 265 НК РФ)
НДС
Комитент имеет право принять НДС к вычету по товару, возвращенному покупателем после отражения в учете операции корректировки реализации, но не позднее года с момента возврата (п. 5 ст. 171, п. 4 ст. 172 НК РФ).
Чтобы комиссионер смог отразить корректировку в ч. 2 журнала учета счетов-фактур, комитент должен оформить корректировочный счет-фактуру в адрес комиссионера (п. 1, 2 ст. 169 НК РФ).
Возврат товара комиссионером
Если товар вернул комиссионер до его реализации покупателю, то операцию оформите документом Возврат товаров от покупателя вид операции Переданные на реализацию. Создайте документ одним из способов:
- на основании документа Реализация (акт, накладная, УПД) вид операции Передача на реализацию кнопка Создать на основании
- из раздела Продажи — Возвраты от покупателей кнопка Возврат вид операции Переданные на реализацию
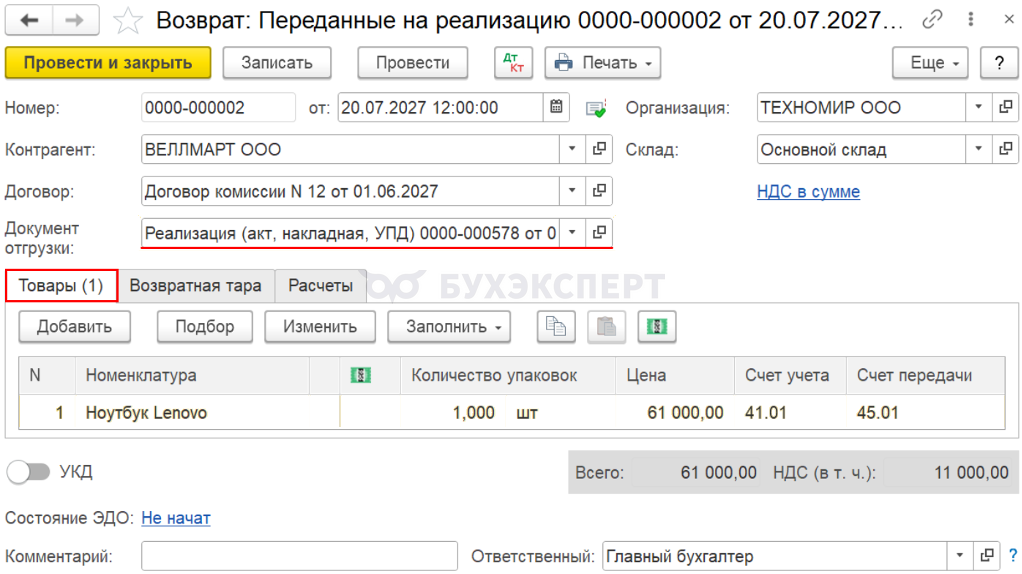
Укажите:
- Контрагент — организация-комиссионер, передавшая товар
- Документ отгрузки — выберите из выпадающего списка документ отгрузки комиссионеру с возвращаемым товаром
Проводки по документу
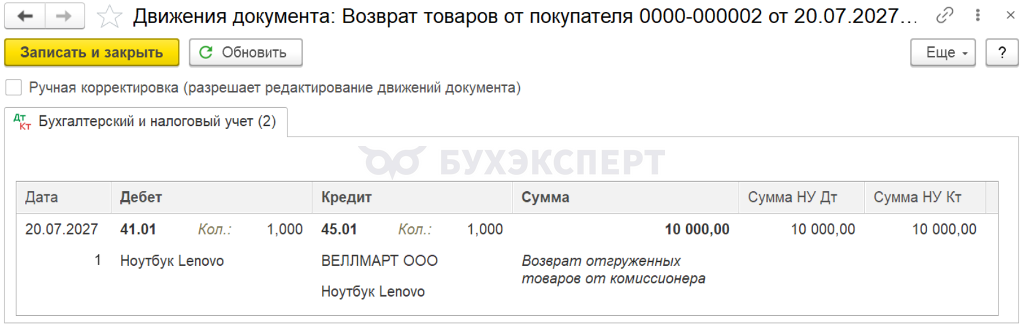
Документ формирует проводку:
- Дт 41.01 Кт 45.01 — возврат комиссионного товара на склад комитента
Регистрация отчета комиссионера
В нашем примере сведения о возврате переданы комиссионером вместе с отчетом о продажах. В этом случае возврат оформляется последним днем отчетного месяца. Сторно доходов и расходов оформите документом Отчет комиссионера (агента) о продажах (Продажи — Отчеты комиссионеров о продажах — кнопка Создать).
- Вкладку Главное — заполните как в статье Реализация товаров по договору комиссии (позиция комитента) Вкладка Главное
- Вкладку Реализация — заполните как в статье Реализация товаров по договору комиссии (позиция комитента) Вкладка Реализация
- Вкладку Возвраты — заполните следующим образом:
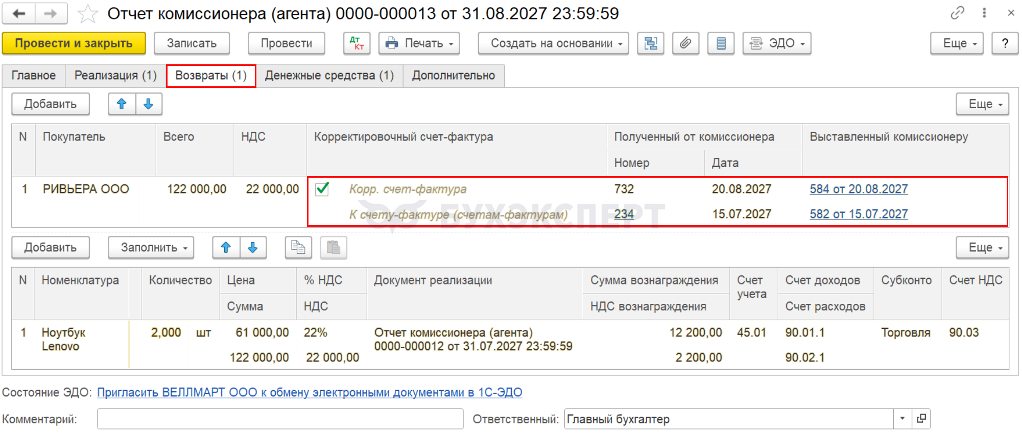
верхнюю таблицу:
- Покупатель — покупатель, вернувший товар
- Всего и НДС — заполняются автоматически после заполнения нижней табличной части
- Корректировочный счет-фактура — установите флаг Корр. счет-фактура
- Полученный от комиссионера установите для строки:
- Корр. счет-фактура — Номер и Дату корректировочного счета-фактуры (КСФ), выставленного комиссионером покупателю
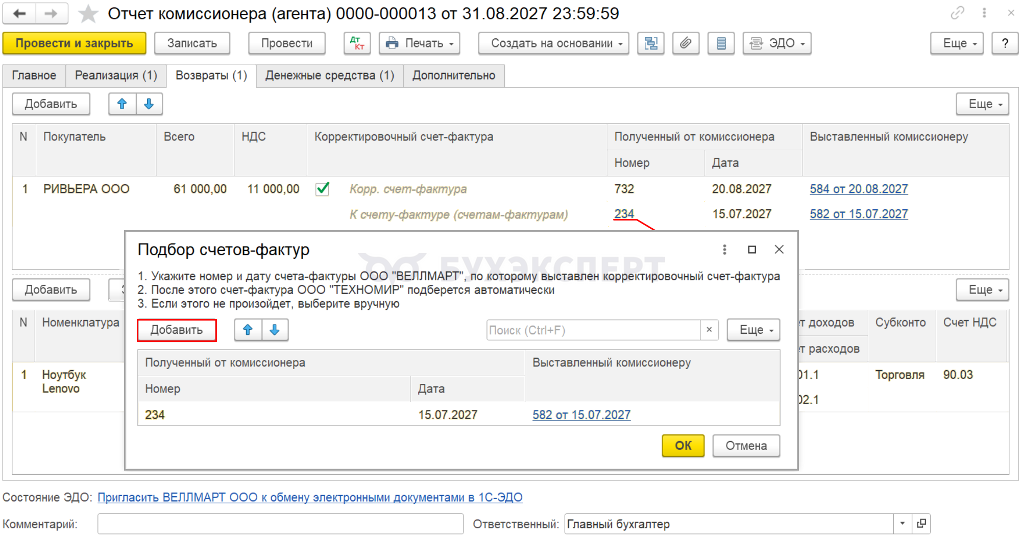
- К счету-фактуре (счетам-фактурам) — Номер и Дату счета-фактуры (СФ), выставленного комиссионером покупателю при продаже, по которому составлен КСФ
- Выставленный комиссионеру для строки:
- Корр. счет-фактура — КСФ комиссионеру будет создан автоматически
- К счету-фактуре (счетам-фактурам) — СФ, выставленный комиссионеру при продаже, будет подобран автоматически. По ссылке Выбор можно выбрать СФ в ручном режиме
Если комиссионером по какому-либо покупателю выставлен единый корректировочный счет-фактура (ЕКСФ), то в строке К счету-фактуре (счетам-фактурам)подставьте Номер и Дату всех первоначальных счетов-фактур комиссионера, по которым сделана корректировка, и подобрать из журнала соответствующие им СФ, выставленные комиссионеру:
Каждой записи верхней таблицы (для каждого покупателя и КСФ комиссионера) соответствует своя нижняя таблица.
Так, в нашем примере, ООО «РИВЬЕРА» вернуло:
- Ноутбук Lenovo (2 шт.) на сумму 122 000 руб. (в т. ч. НДС 22%)
Нижнюю таблицу по возвращенному товару заполните одним из способов — по кнопке:
- Заполнить — будет заполнена номенклатура и количество по первоначальному документу реализации. В этом случае удалите лишние строки и подставьте количество возвращенного товара
- Добавить — подберите вручную номенклатуру возвращенного товара и подставьте количество
Графа Документ реализации заполняется автоматически, подбирается Отчет комиссионера (агента) о продажах, в котором отражена реализация возвращаемого товара.
В нижней таблице будут заполнены также:
- Сумма вознаграждения — сумма уменьшения комиссионного вознаграждения, рассчитывается автоматически по настройкам вкладки Главное
Если при возврате комиссионер сохранил право на комиссионное вознаграждение, графу Сумма вознаграждения очистите
- Счет учета — 45.01 — счет учета стоимости возвращаемых товаров
- Счет доходов — 90.01.1 — счет уменьшения доходов
- Субконто — выбрать из справочника Номенклатурные группы (в нашем примере — Торговля)
- Счет НДС — 90.03 — счет уменьшения НДС
- Счет расходов — 90.02.1 — счет уменьшения расходов
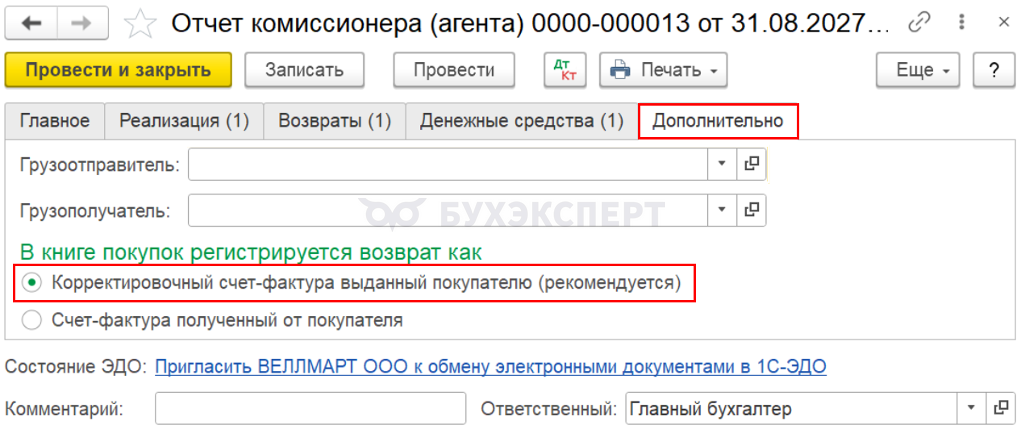
Возможность выставить корректировочный счет-фактуру появляется только когда на вкладке Дополнительно документа Отчет комиссионера (агента) о продажах установлен переключатель Корректировочный счет-фактура выданный покупателю (рекомендуется).
Проводки по документу
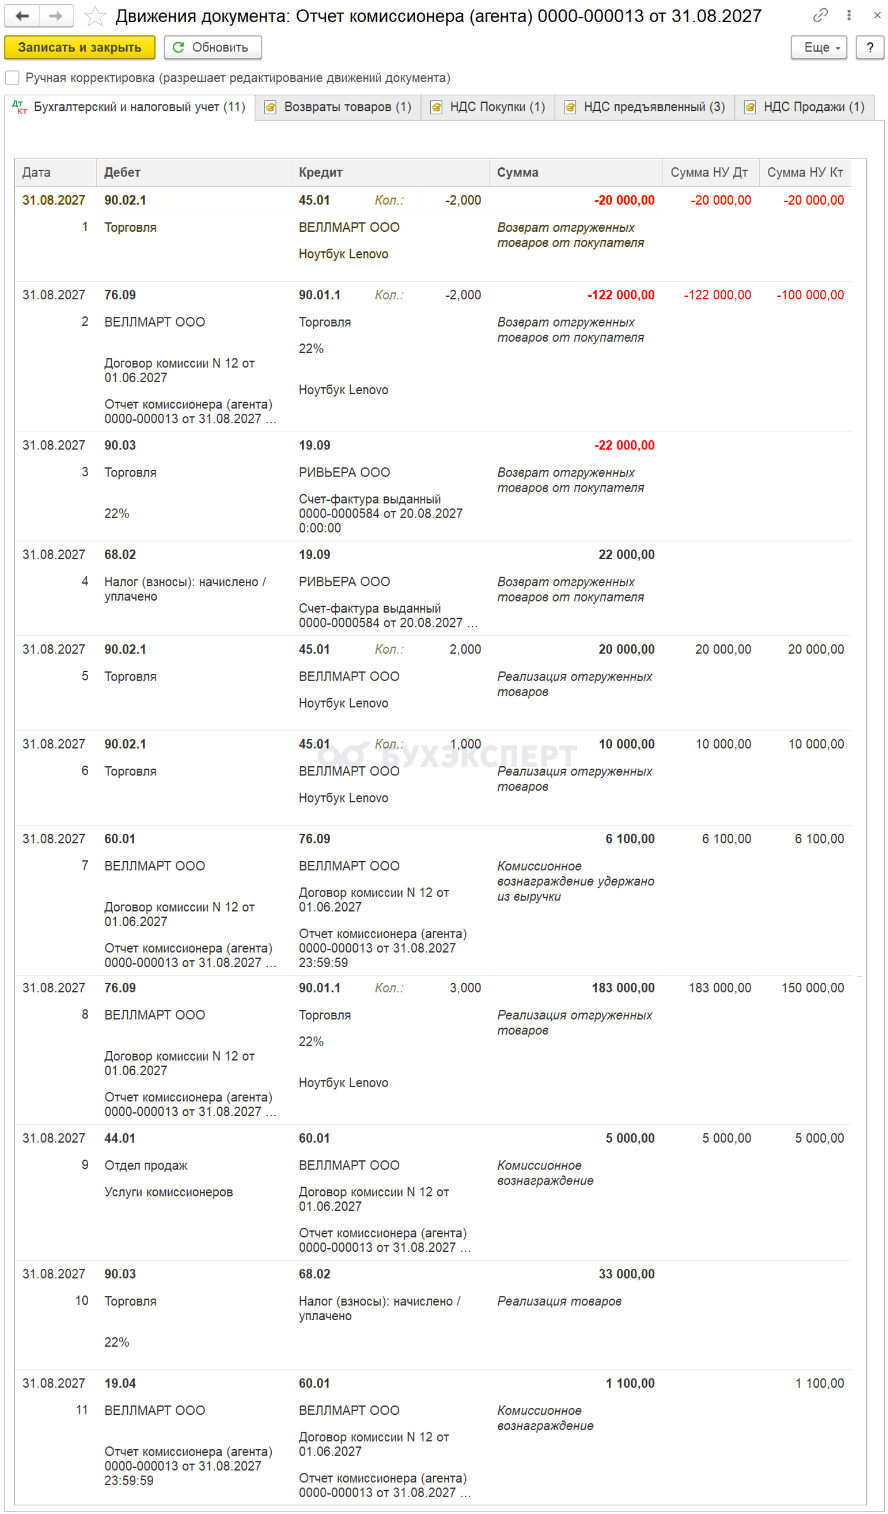
Документ формирует проводки:
- Дт 90.02.1 Кт 45.01 — сторно стоимости возвращенного товара
- Дт 76.09 Кт 90.01.1 — сторно доходов от реализации
- Дт 90.03 Кт 19.09 — сторно начисленного НДС
- Дт 68.02 Кт 19.09 —НДС по возврату принят к вычету
- Дт 90.02.1 Кт 45.01 — признана в расходах стоимости проданных товаров
- Дт 60.01 Кт 76.09 — удержано из выручки комиссионное вознаграждение
Расчет комиссионного вознаграждения с учетом уменьшения за возврат
Выручка т.ч. НДС 22%
% комиссии
Комиссия в т.ч. НДС 22 %
Реализация (+) 183 000
10
18 300
Возврат (-) 122 000
10
12 200
Комиссионное вознаграждение за август:
18 300 – 12 200 = 6 100 руб. (в т. ч. НДС 22%)
- Дт 76.09 Кт 90.01.1 — признан доходов от реализации товаров
- Дт 44.01 Кт 60.01 — учтено комиссионное вознаграждение
- Дт 90.03 Кт 68.02 — начислен НДС с выручки
- Дт 19.04 Кт 60.01 — учтен НДС с комиссионного вознаграждения
Регистрация СФ комиссионера
Зарегистрируйте счет-фактуру на комиссионное вознаграждение в документе Отчет комиссионера (агента) о продажах.
Подробнее Реализация товаров по договору комиссии (позиция комитента) Регистрация СФ комиссионера
Выставление СФ на отгрузку покупателям
Счета-фактуры на реализацию программа регистрирует автоматически при проведении Отчета комиссионера (агента) о продажах.
Подробнее Реализация товаров по договору комиссии (позиция комитента) Выставление СФ на отгрузку покупателям
Выставление КСФ на возврат от покупателей
Комитент должен перевыставить корректировочный счет-фактуру комиссионеру по КСФ покупателю на возврат. КСФ комиссионеру оформляется датой выставления КСФ комиссионером продавцу.
Корректировочный СФ комиссионеру создается автоматически в документе Отчет комиссионера (агента) о продажах.
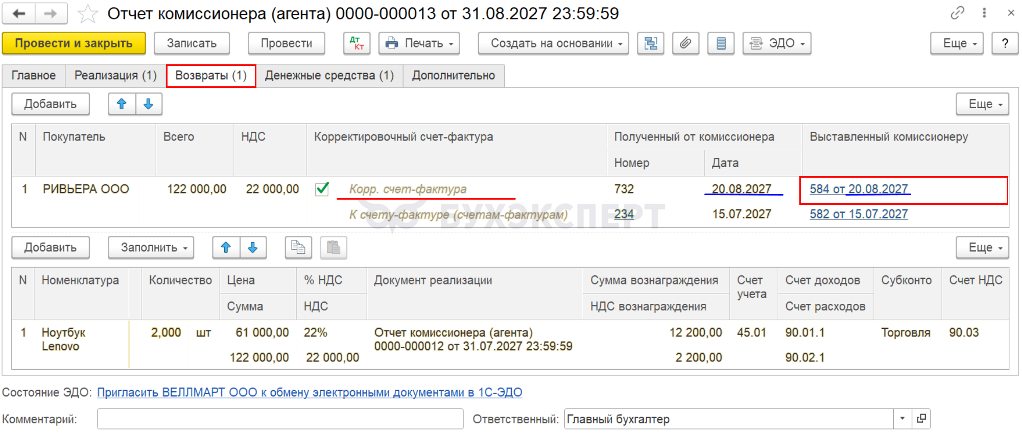
Пройдите по ссылке в графе Выставленный комиссионеру:
- строка Корр. счет-фактура
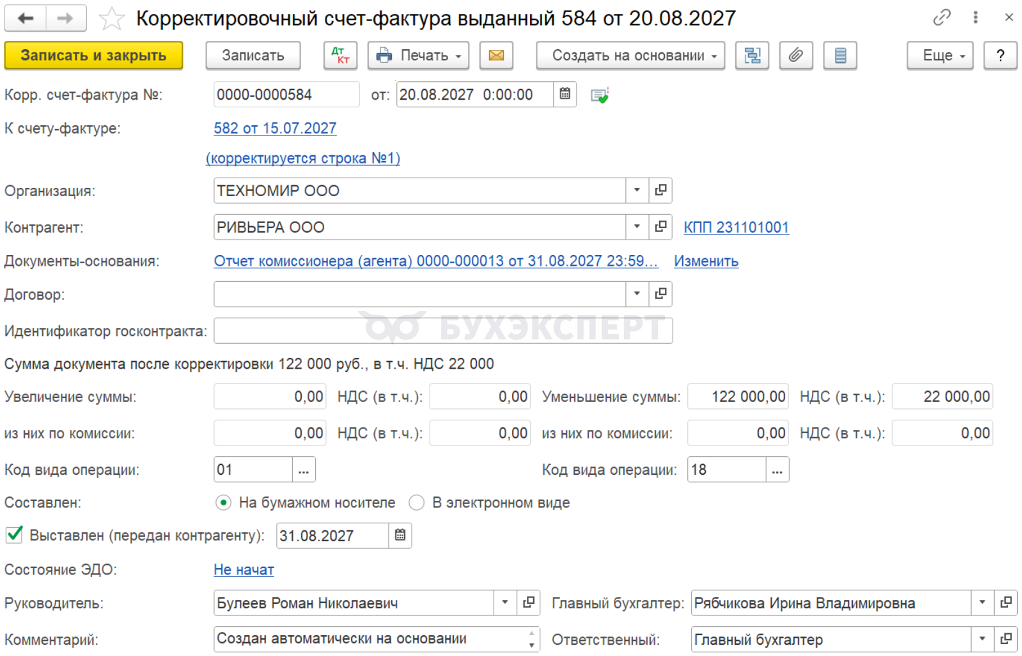
Проверьте заполнение корректировочного счета-фактуры:
- К счету-фактуре — ссылка на СФ комиссионеру на реализацию возвращаемого товара
- Документы-основания — ссылка на документ Отчет комиссионера (агента) о продажах, в котором оформлен возврат товара
- Уменьшение суммы — сумма возврата (в нашем примере — 122 000 руб.)
- НДС (в т. ч.): — 22 000 руб.
- Код вида операции — 18 «Изменение стоимости отгруженных товаров (работ, услуг) в сторону уменьшения»
Отчетность
В декларации сумма НДС, подлежащая вычету, отражается:
- в Разделе 3
- стр. 120 «Сумма налога, предъявленная налогоплательщику при приобретении товаров (работ, услуг), имущественных прав…» — сумма НДС, подлежащая к вычету
- в Разделе 8 «Сведения из книги покупок»: корректировочный счет-фактура выданный, код вида операции «18» PDF
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете