





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
В ЗУП 3.1.30.225 / 3.1.34.33 реализована возможность учитывать заработок предыдущих страхователей при расчете не облагаемой НДФЛ суммы компенсации при увольнении.
При определении не облагаемой НДФЛ суммы компенсации нужно учитывать заработок у предыдущих работодателей – НДФЛ с выплат при увольнении: как считать необлагаемый лимит.
С 2025 года лимит выплат при увольнении, который не облагают НДФЛ, рассчитывают по правилам для декретных и детских пособий. Подробнее об изменении правил обложения НДФЛ выплат при увольнении – смотрите в статье С 2025 года НДФЛ на выходное пособие начисляется по правилам «детских» выплат.
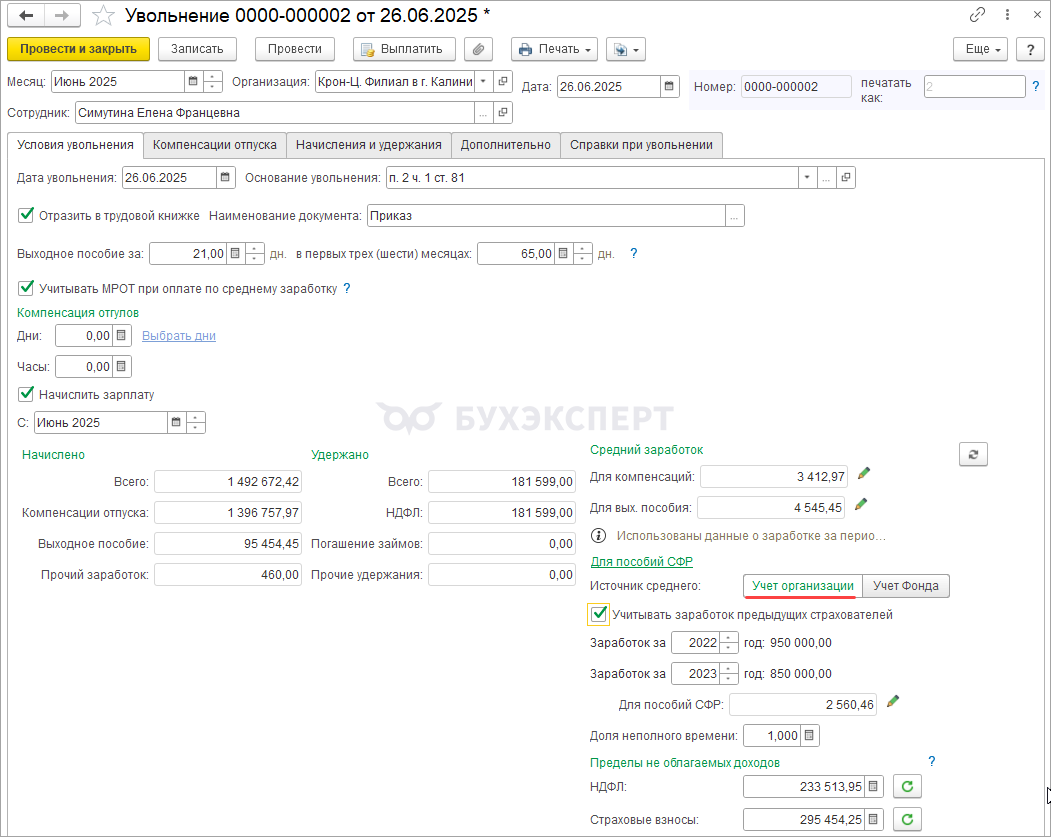
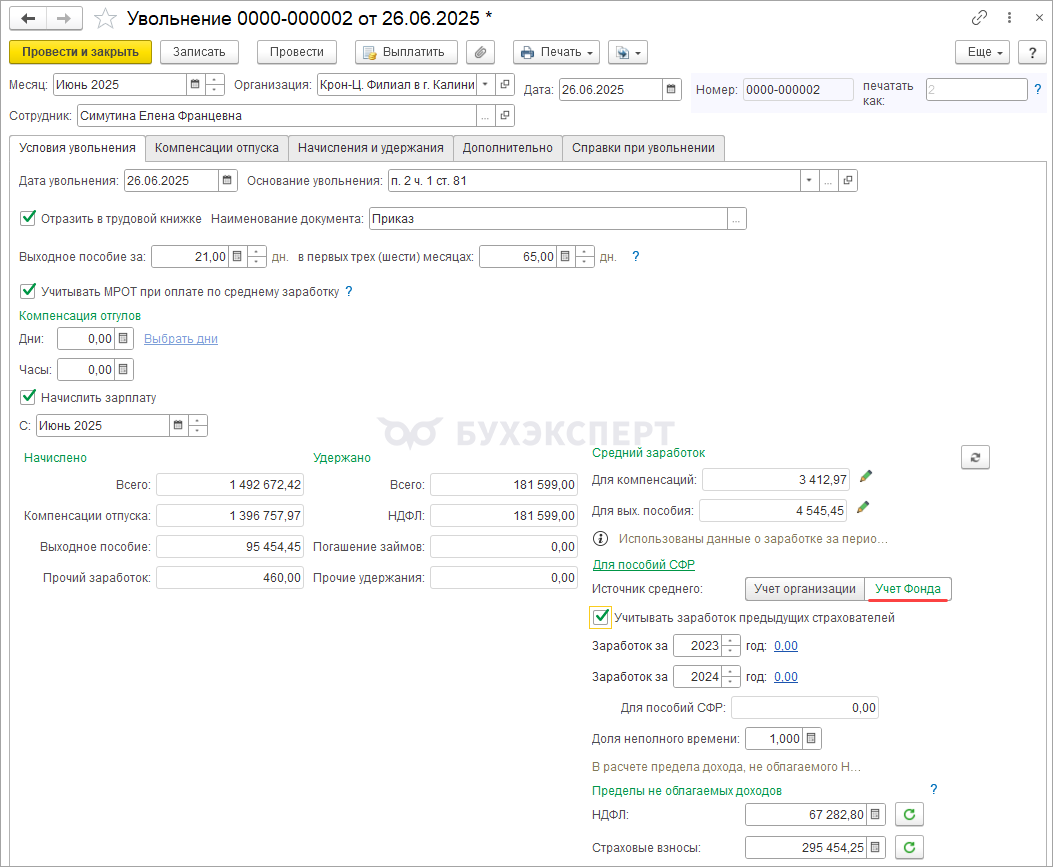
В документе Увольнение появился переключатель Источник среднего. Он может принимать одно из двух значений:
- Если не облагаемую НДФЛ компенсацию рассчитываем по собственным данным компании – Учет организации
- Если не облагаемую НДФЛ компенсацию рассчитываем по данным СФР о заработке работника – Учет фонда
В обоих случаях есть возможность включить расчет не только заработка, полученного в текущей организации, но и доходов по прошлому месту работы. Для этого предусмотрен флажок Учитывать заработок предыдущих страхователей. Если он установлен, в расчет попадают доходы как по текущему работу сотрудника, так и по предыдущим.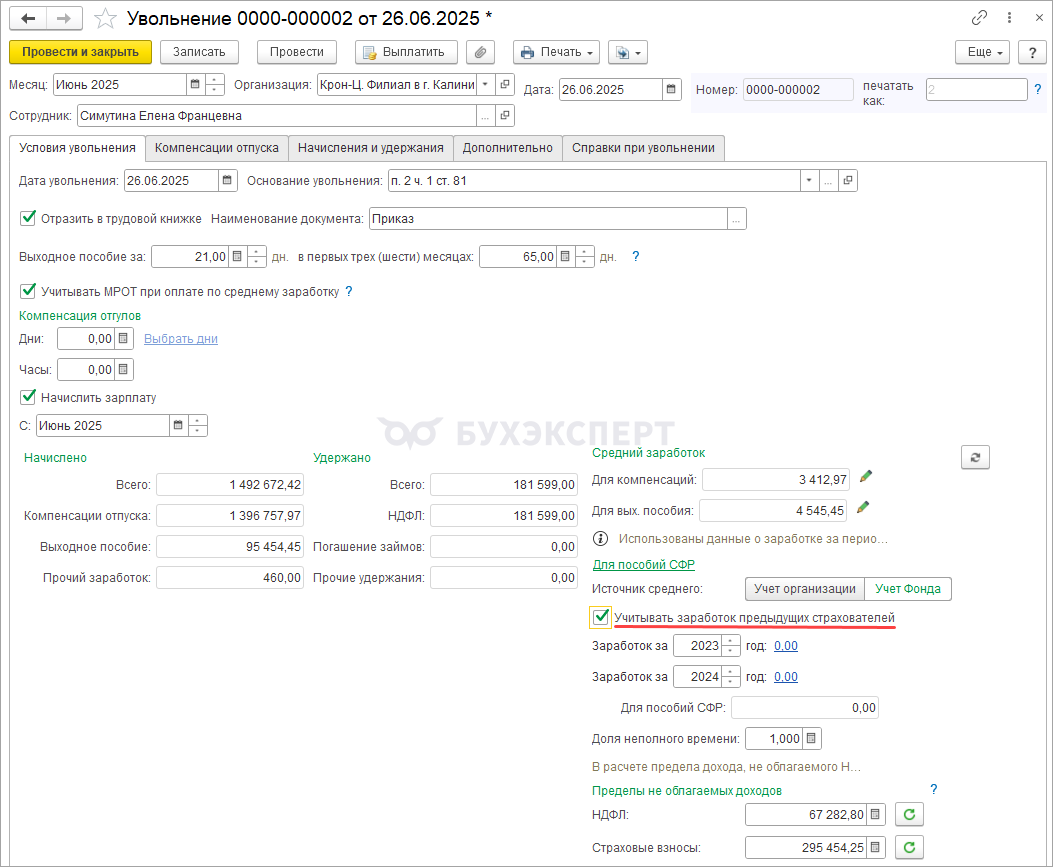
Получите понятные самоучители 2026 по 1С бесплатно:
Если пока нет возможности обновиться на ЗУП 3.1.30.225 3.1.34.33, можно самим посчитать лимит для НДФЛ с учетом заработка других работодателей и ввести его вручную – Можно ли в ЗУП 3.1 при расчете НДФЛ с выплат при увольнении учитывать заработок с предыдущих мест работы.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Добрый день.
А можно продолжать пользоваться Вашими настройками или лучше перейти на стандартные
Здравствуйте!
Если у Вас уже в программа все настроено, расчет проверен, то смело можно пользоваться нашими настройками.
А почему вы говорите, что это для компенсации при увольнении? Там же говорится о выходном пособии, о заработке на время трудоустройства и компенсации только рук-лю и главбуху
Здравствуйте! Выходное пособии, заработок на время трудоустройства и компенсации только рук-лю и главбуху — это есть компенсации при увольнении.
А почему вы говорите, что это для компенсации при увольнении? Там же говорится о выходном пособии, о заработке на время трудоустройства и компенсации только рук-лю и главбуху