




Источник: Письмо Минтруда от 21.08.2026 N 14-4/В-1025
Информация для: работодателей
Минтруд рассмотрел вопрос о дистанционной работе иностранца за рубежом, в том числе о выполнении им функций руководителя организации.
Ведомство подтвердило: если иностранный гражданин работает за пределами России, при этом не имеет в РФ статуса постоянно или временно проживающего либо временно пребывающего, он не признается застрахованным лицом по обязательному пенсионному страхованию (ОПС) и страхованию на случай временной нетрудоспособности и в связи с материнством (ВНиМ). А значит, начислять страховые взносы на его выплаты не нужно.
В своих выводах Минтруд опирался на п. 1 ст. 7 Федерального закона от 15.12.2001 N 167-ФЗ «Об обязательном пенсионном страховании…» и ст. 2 Федерального закона от 29.12.2006 N 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством».
Полагаем, в описанной ситуации иностранец по общему правилу не подлежит и обязательному медицинскому страхованию. Это следует из ч. 1 и 1.1 ст. 10 Федерального закона от 29.11.2010 N 326-ФЗ. В самом письме Минтруд вопрос об ОМС отдельно не рассматривал.
Что еще учесть работодателю:
Получите понятные самоучители 2026 по 1С бесплатно:
- Наличие международного договора. Если между Россией и страной иностранца есть специальный договор о социальном обеспечении, применяйте его положения — они имеют приоритет над национальными нормами
- Позицию Минтруда о трудовом договоре. Ведомство выступает против заключения дистанционного трудового договора с гражданином, который проживает и трудится за границей (письма от 09.09.2022 N 14-2/ООГ-5755, от 15.02.2022 N 14-4/10/В-1848)
- Правила о месте нахождения организации. Если иностранец выполняет функции руководителя, оцените, не создает ли это рисков с точки зрения требований к месту нахождения постоянно действующего исполнительного органа организации (ст. 54 ГК РФ)
- Особенности обложения взносами на травматизм. Иностранец, который работает по трудовому договору, подлежит страхованию от несчастных случаев на производстве и профессиональных заболеваний независимо от гражданства и места выполнения работы (п. 1, 2 ст. 5 Федерального закона от 24.07.1998 N125-ФЗ «Об обязательном социальном страховании от несчастных случаев…» ). А если отношения оформили договором ГПХ — взносы на травматизм начисляют, только если такая обязанность предусмотрена договором
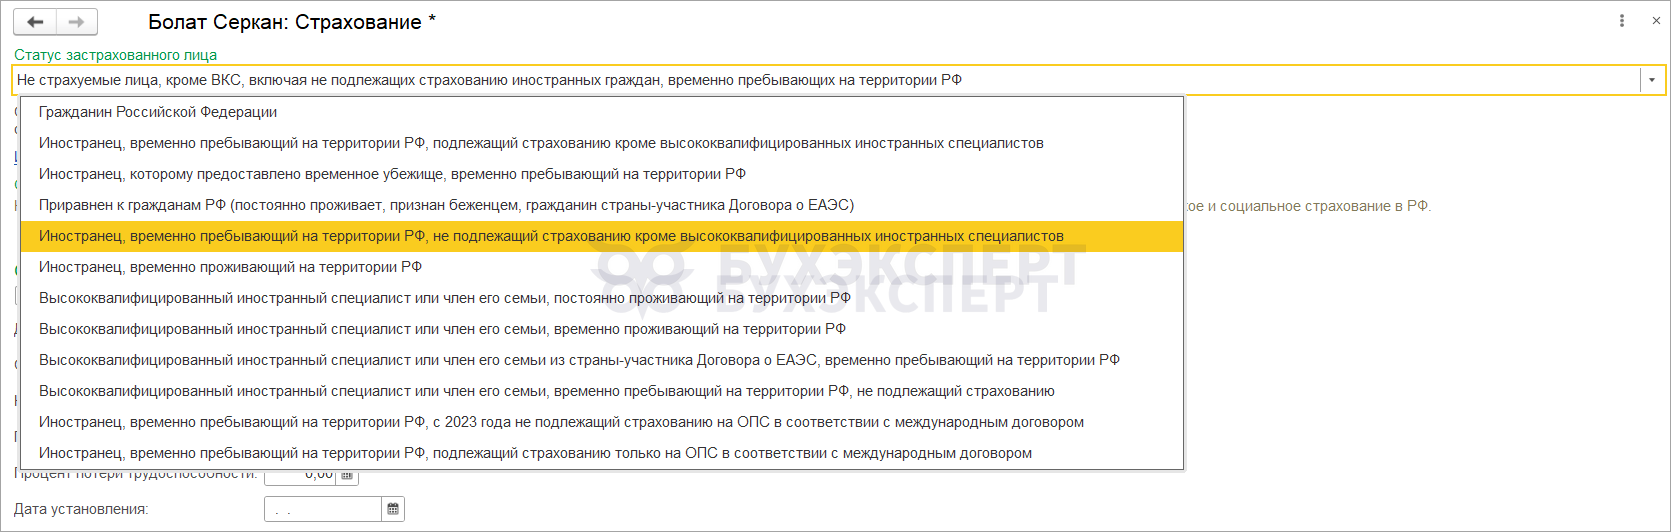
Если с учетом международных договоров работник не подлежит ОПС, ОМС и ВНиМ, в ЗУП 3.1 в карточке сотрудника (Кадры – Сотрудники – Страхование) выберем статус застрахованного лица Иностранец, временно пребывающий на территории РФ, не подлежащий страхованию кроме высококвалифицированных иностранных специалистов.
При такой настройке взносы по единому тарифу не начисляются, а взносы на травматизм по трудовому договору рассчитываются в обычном порядке. Подробнее — Учет зарплаты работников заграничных «обособок» в ЗУП 3.1.
Описание всех статусов страхования для ЗУП 3.1 смотрите в памятке Страховые взносы с выплат в пользу граждан РФ и иностранцев с 2026 года (памятка).
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете