





Регистрация бесплатна и занимает 10 секунд.
Лимит — втрое выше.
Нажимая на кнопку, я соглашаюсь на обработку персональных данных и с правилами пользования сайтом
IT-компания получила аккредитацию в апреле 2022 года. Но в 1С пониженную ставку 0% по налогу на прибыль можно установить только на весь 2022 год. Правильно ли это?
(Письма Минфина от 26.11.2021 N 03-03-06/1/95812, от 19.11.2021 N 03-03-06/1/93783)
IT-компания имеет право на ставку 0% по налогу на прибыль с отчетного (налогового) периода, в котором она стала соответствовать условиям применения льготы (п. 1.15 ст. 284 НК РФ в ред. Закона от 14.07.2021 N 321-ФЗ):
- государственная аккредитация;
- доля дохода от ИТ-деятельности в общем объеме дохода не менее 70 % (Письмо Минфина от 22.03.2022 N 03-03-06/1/22054).
Получив аккредитацию в апреле, организация имеет право на пониженную ставку с 1 полугодия 2022. Это значит, что ставка будет применяться к налоговой базе с начала налогового периода, так как отчетные периоды для налога на прибыль — 1 квартал, 1 полугодие, 9 месяцев.
Уточненную декларацию представлять в этом случае не надо. Уплаченные авансовые платежи уменьшают сумму налога, исчисленного за налоговый период. Переплату по налогу можно зачесть или вернуть (ст. 78 НК РФ).
Получите понятные самоучители 2026 по 1С бесплатно:
Настройка в 1С
Главное – Налоги и отчеты – налог на прибыль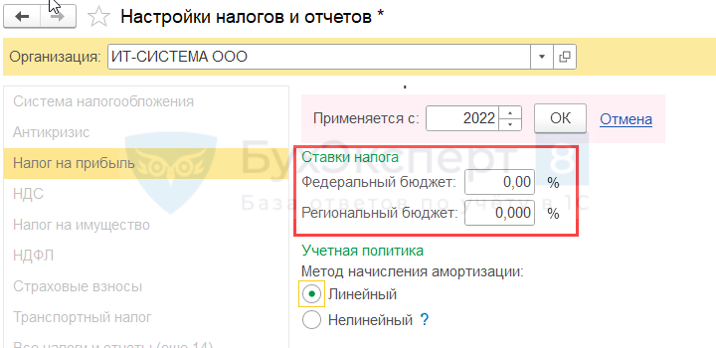
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно



Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете